Die wahren Kosten der manuellen Seikyusho-Verarbeitung
für japanische KMU
Ein japanisches KMU, das 300 Lieferantenrechnungen pro Monat verarbeitet, zahlt etwa 12.000 ¥ pro Jahr für eine Buchhaltungs-App und betrachtet das als die vollen Kosten der Kreditorenbuchhaltung. Was nie auf einem Kontoauszug erscheint: die achtunddreißig Stunden pro Monat, die damit verbracht werden, jeden Seikyusho (請求書) zu öffnen, die Furikomi-Bankdaten (振込先) zu lesen, die Beträge sowie die Shohizei-Komponente (消費税) und das Shimebi (締め日) in einen Bildschirm einzutippen, zu prüfen, ob die Rechnungsregistriernummer (インボイス登録番号) noch gültig ist, zu entscheiden, ob eine Position der Gensen-Choshu-Quellensteuer (源泉徴収) unterliegt, und den falsch eingegebenen Bankfilialcode zu entwirren, der 320.000 ¥ auf das falsche Konto geschickt hat – eine Kumimodoshi-Gebühr (組戻し) von 880 ¥ für die Rückbuchung, plus den Anruf des Lieferanten, der fragt, warum die Zahlung nie angekommen ist. Dieser Artikel trennt die sichtbaren von den unsichtbaren Kosten und gibt Ihnen einen Rahmen, um Ihre eigene Zahl zu berechnen, statt zu glauben, die Abonnementgebühr sei das ganze Bild.
Wichtige Erkenntnisse
- Ihr Buchhaltungs-App-Abonnement kostet 12.000 ¥ pro Jahr, und diese einzelne Zeile auf dem Kartenauszug wird als die vollen Kosten der Kreditorenbuchhaltung betrachtet.
- Darunter – in Arbeitsstunden, Überweisungsfehlern, Steuerstrafen und Compliance-Prüfungen, die nie in einer Budgetzeile erscheinen – belaufen sich die wahren Kosten der manuellen Seikyusho-Verarbeitung für ein KMU mit 300 Rechnungen auf etwa 1,6 Millionen ¥ pro Jahr.
- Entfernen Sie den manuellen Lese- und Tippschritt – die Extraktion liest Furikomi-Ziffern, kennzeichnet Gensen-Einbehalte und erfasst die T+13-Nummer aus dem Dokument – und alle vier Kostenschichten schrumpfen, weil der ersetzte Schritt derjenige ist, auf den sich jeder nachgelagerte Fehler zurückführen lässt.
Das Abonnement, das achtunddreißig Stunden Arbeit verbirgt
Jede Kostenanalyse der manuellen Rechnungsverarbeitung beginnt mit demselben Fehler: die sichtbare Abonnementgebühr zu messen und zu erklären, dass das Problem 12.000 Yen pro Jahr kostet. Eine japanische Buchhaltungs-App — freee (12.936 Yen pro Jahr, inkl. Steuern), Yayoi (弥生, 11.800 Yen) oder MoneyForward Cloud (マネーフォワード クラウド, 11.880 Yen, wie auf den jeweiligen Preisseiten der Anbieter aufgeführt) — erscheint auf dem Kreditkartenabrechnung als einzelne Position. Die Abrechnung listet nicht die achtunddreißig Stunden pro Monat auf, die die automatische Buchungsfunktion (自動仕訳) der App nicht bewältigen kann, weil der Bankfeed nie den Papier-Rechnungsbeleg sieht, der per Post ankam, oder den PDF-Anhang mit dem gescannten Bankstempel (銀行印), oder den Lieferanten, dessen Rechnungslayout sich diesen Monat geändert hat und das die App gebündelte OCR-Engine noch nie gesehen hat.
Die Buchhaltungs-App automatisiert die Buchung für Transaktionen, die sie einem Bankfeed zuordnen kann. Sie liest keinen Papier-Rechnungsbeleg, weiß nicht, welche Positionen Quellensteuer (gensen choshu) erfordern, und kann nicht prüfen, ob eine T+13-stellige Rechnungsregistriernummer noch in der öffentlichen Datenbank qualifizierter Rechnungsaussteller der NTA gültig ist. Jeder dieser Schritte landet bei einer Person — und die Zeit dieser Person sind die Kosten, die das 1.000-Yen-Monatsabonnement nicht abdecken sollte.
Das Problem ist strukturell. Ein japanischer Rechnungsbeleg enthält Felder, die kein westliches Rechnungsformat enthält: die Zahlungsbedingungen als Abrechnungsschluss (shimebi, 締め日, der monatliche Stichtag) plus ein Zahlungsfenster (翌月末払い, d. h. Zahlung bis Ende des Folgemonats), die Überweisungsdaten (furikomi, 振込先 — Bankname, Filialname, Kontotyp, Kontonummer, Kontoinhabername), die zeichengenau übertragen werden müssen, um eine fehlgeschlagene Überweisung zu vermeiden, die Verbrauchssteuer (shohizei, 消費税) aufgeschlüsselt nach Steuersatz (10 % Standard vs. 8 % ermäßigt), und seit Oktober 2023 eine T+13-stellige Rechnungsregistriernummer (インボイス制度登録番号), die der Käufer prüfen muss, um den Vorsteuerabzug geltend zu machen. Eine Buchhaltungs-App automatisiert keine dieser Prüfungen. Das Monatsabonnement reduziert das Schreiben einer Buchung auf einen Klick, nicht das Lesen eines Rechnungsbelegs auf einen Blick — und beim Lesen gehen die achtunddreißig Stunden drauf.
Vier Kostenebenen, die kein globaler Benchmark erfasst
Branchenstudien beziffern die manuelle Rechnungsverarbeitung weltweit auf 15 bis 26 US-Dollar pro Dokument – eine Zahl, die in der Forschung von Ardent Partners und IOFM zitiert wird. Diese Zahl bündelt Arbeitskosten, Fehlerkorrektur und Gemeinkosten in einem Durchschnitt, und ihr Bezugsrahmen ist die US-amerikanische und europäische Kreditorenbuchhaltung. Setzt man sie in ein japanisches KMU um – wo die Rechnung ein Rechnungsbeleg mit Überweisungsdaten ist, die eine fehlgeschlagene Banküberweisung auslösen können, wo bestimmte Positionen eine Quellensteuerpflicht von 10.21% auslösen, die, wenn sie übersehen wird, zur Steuerschuld des Unternehmens plus Strafen wird, und wo jede Rechnung seit Oktober 2023 eine Rechnungsregistriernummer trägt, die der Käufer überprüfen muss, sonst verliert er den Vorsteuerabzug – dann sieht die Kostenstruktur anders aus. Vier Kostenebenen, die kein globaler Benchmark erfasst:
Ebene eins – Direkte Arbeitskosten. Die Zeit, die für das Öffnen des Rechnungsbelegs, das Lesen jedes Felds – Rechnungsdatum (請求日), Zahlungsziel (支払期限), Positionen (品名/数量/単価/金額), Zwischensumme (小計), Verbrauchssteuer (消費税), Gesamtsumme (合計), Furikomi-Bankdaten (振込先) und Rechnungsregistriernummer – und das Eintippen in eine Maske aufgewendet wird. Bewertet mit den Kosten einer Stunde Buchhaltungsarbeit in Japan: 2.500 bis 3.500 Yen pro Stunde für erfahrene Kreditorenbuchhalter. Bei fünf Minuten pro Rechnungsbeleg für einen mittelkomplexen Seikyusho verbrauchen 300 Rechnungen pro Monat 25 Arbeitsstunden – 62.500 Yen zum unteren, 87.500 Yen zum oberen Satz. Pro Jahr sind das 750.000 bis 1.050.000 Yen. Das sind die sichtbaren Arbeitskosten, und sie sind nicht die größte Kostenschicht.
Ebene zwei – Kosten durch Furikomi-Fehler. Der Rechnungsbeleg enthält einen Furikomi-Block: Bankname (銀行名), Filialname (支店名), Kontotyp (普通/当座), Kontonummer (口座番号) und Kontoinhabername (口座名義). Eine falsch getippte Ziffer im Filialcode oder der Kontonummer – und die Bank führt eine Überweisung an das falsche Ziel aus. Die Rückabwicklung einer abgeschlossenen Inlandsüberweisung (Furikomi) erfordert ein Kumimodoshi-Verfahren (組戻し): Die sendende Bank kontaktiert die empfangende Bank, die den unbeabsichtigten Empfänger kontaktiert, der der Rückzahlung zustimmen muss. Die Mizuho Bank verlangt 880 Yen (inkl. Steuern) für einen Kumimodoshi-Antrag, und die Gebühr ist auch dann nicht erstattungsfähig, wenn der Empfänger ablehnt. Der Prozess dauert laut veröffentlichtem Zeitplan der SBI Shinsei Bank zwei Wochen bis mehrere Monate. Abgesehen von der Gebühr ruft der Lieferant an, dessen Zahlung nie angekommen ist – und jemand verbringt 30 bis 60 Minuten damit, die Zahlung zu verfolgen, den Fehler zu erklären und eine Korrekturüberweisung zu arrangieren. Gesamtkosten pro Furikomi-Fehler: 880 Yen direkte Gebühr plus etwa 2.000 Yen an Personalkosten, plus der Schaden für die Lieferantenbeziehung, der in keiner Tabellenkalkulation auftaucht, sich aber im nächsten Quartal in strengeren Zahlungsbedingungen zeigt.
Ebene drei – Risiko von Quellensteuer-Strafen. Bestimmte Zahlungen an Privatpersonen und Einzelunternehmer unterliegen der Quellensteuerpflicht (源泉徴収). Für Honorare – rechtliche, buchhalterische, gestalterische – ist ein Quellensteuerabzug von 10,21 % erforderlich. Bei einer Zahlung von 500.000 Yen an einen Designer müssen 51.050 Yen einbehalten und bis zum 10. des Folgemonats an das Finanzamt abgeführt werden. Ein Kreditorenbuchhalter, der einen Rechnungsbeleg manuell erfasst und die Zahlung als normalen Einkauf statt als quellensteuerpflichtige Dienstleistungsgebühr einordnet, hat die 51.050 Yen nicht einbehalten. Gemäß Artikel 42 des Nationalen Steuereinzugsgesetzes (国税通則法) haftet das Unternehmen – nicht der Lieferant – für den nicht abgeführten Betrag zuzüglich einer Säumniszuschlagssteuer (不納付加算税) von 10 % (bzw. 5 % bei Selbstkorrektur vor einer Steuerprüfung). Bei dieser einen Rechnung über 500.000 Yen kostet der versäumte Steuerabzug 56.155 Yen an Steuern und Strafen – und das vor den Verzugszinsen (延滞税), die ab dem ursprünglichen Fälligkeitsdatum täglich anfallen. Ein mittelständisches Unternehmen, das 300 Rechnungsbelege pro Monat verarbeitet und selbst bei einer Fehlklassifizierungsquote von nur 2 % bei quellensteuerpflichtigen Positionen ein jährliches Risiko hat, das mehrere hunderttausend Yen erreichen kann – völlig unsichtbar in den Abonnementkosten der Buchhaltungssoftware.
Ebene vier — Rechnungs-Compliance-Prüfung. Seit Oktober 2023 verlangt das Qualifizierte Rechnungssystem (インボイス制度, 適格請求書等保存方式), dass ein Käufer, der einen Vorsteuerabzug geltend macht, eine qualifizierte Rechnung (適格請求書) mit einer T+13-stelligen Registriernummer aufbewahren muss. Der Käufer muss die Gültigkeit der Nummer überprüfen — die Registrierung eines Lieferanten kann storniert, abgelaufen oder nie erteilt worden sein —, indem er sie gegen die Öffentliche Datenbank qualifizierter Rechnungsaussteller der NTA (適格請求書発行事業者公表サイト) prüft. Die Website akzeptiert bis zu zehn Registriernummern pro Abfrage. Für ein Unternehmen mit dreißig neuen Lieferanten pro Quartal sind das drei Abfragen. Für ein Unternehmen mit 200 aktiven Lieferanten, bei denen sich der Registrierungsstatus ändern kann und bei jeder Transaktion überprüft werden muss, ist die Compliance-Prüfung ein wiederkehrender manueller Aufwand: zehn bis zwanzig Minuten pro Batch, also etwa sechzig bis achtzig Minuten pro Monat für eine AP-Warteschlange mit 300 Rechnungen. Bei ¥3.000 pro Stunde kostet diese Compliance-Prüfung ¥36.000 bis ¥48.000 pro Jahr — Kosten, die es vor Oktober 2023 nicht gab und die in keiner Benchmark-Studie enthalten sind, da keine andere Rechtsordnung eine rechnungsbezogene Registriernummernprüfung als Bedingung für den Vorsteuerabzug verlangt.
Um die Rechnung konkret zu halten, verwenden die folgenden Berechnungen ein einziges Beispiel: ein japanisches KMU (中小企業) mit einem Jahresumsatz von 500 Millionen Yen, einem AP-Team aus zwei Personen und 300 Lieferanten-Rechnungsbelegen pro Monat, die als Papier per Post und als PDF-Anhang per E-Mail eintreffen. Setzen Sie an jedem Schritt Ihr eigenes Volumen, Ihren eigenen Stundensatz und Ihre eigene Fehlererfahrung ein.
Kostenebene 1 – Was eine Stunde manuelle Rechnungsbeleg-Erfassung in Japan kostet
Der Grund, warum die manuelle Datenerfassungsarbeit in AP-Kostenanalysen durchweg unterschätzt wird, ist, dass keine Rechnung für die Zeit des eigenen Personals anfällt. Aber eine Stunde, die damit verbracht wird, einen Rechnungsbeleg zu öffnen, jedes Feld zu lesen, es in das Buchhaltungssystem einzutippen und die Überweisungsdaten mit den Lieferantenstammdaten abzugleichen, ist eine Stunde, die nicht für wertschöpfendere Arbeiten aufgewendet wird – und diese Stunde hat in Japan einen gut dokumentierten Marktpreis.
Japanische Buchhaltungs- und AP-Mitarbeiter verdienen als Zeitarbeitskräfte (派遣社員) 1.800 bis 2.800 Yen pro Stunde. Erfahrene AP-Mitarbeiter in Tokio und Osaka erzielen 2.500 bis 3.500 Yen pro Stunde inklusive aller Nebenkosten. Ein Buchhaltungs-Outsourcing-Dienst (記帳代行) verlangt 30 bis 80 Yen pro Buchungssatz auf Mengenbasis – was bei einem Rechnungsbeleg mit fünf Positionen, die jeweils separate Buchungssätze für Kaufbetrag, Verbrauchssteuer und Quellensteuer erfordern, allein für die ausgelagerte Datenerfassung 150 bis 400 Yen pro Rechnung ergibt. Ein Steuerberater (税理士) mit monatlichem Beratungsvertrag (顧問契約) kostet für ein kleines Unternehmen 30.000 bis 40.000 Yen pro Monat – und das beinhaltet in der Regel die Prüfung der Bücher, nicht die Erfassung der Rechnungen von Grund auf. Wenn der Steuerberater manuell erfasste Rechnungsbelegdaten vor dem Monatsabschluss neu erfassen oder korrigieren muss, spiegelt sich das im Honorar wider.
Die Zeit pro Rechnung variiert je nach Komplexität, aber es gibt einen brauchbaren Bereich. Ein einfacher Rechnungsbeleg – einzelne Position, standardmäßige 10% Verbrauchssteuer, keine Quellensteuer, Überweisungsdaten, die mit den Lieferantenstammdaten übereinstimmen – benötigt drei bis vier Minuten für Erfassung und Prüfung. Ein komplexer Rechnungsbeleg – mehrere Positionen mit gemischten Steuersätzen (10% und 8%), eine quellensteuerpflichtige Dienstleistungskomponente, Überweisungsdaten, die von denen des Vormonats abweichen, und eine Rechnungsregistriernummer, die überprüft werden muss – benötigt acht bis zwölf Minuten. Bei 300 Rechnungen pro Monat, aufgeteilt in 70% einfache und 30% komplexe: 210 einfache Rechnungen à vier Minuten (vierzehn Stunden) plus 90 komplexe Rechnungen à zehn Minuten (fünfzehn Stunden) ergibt neunundzwanzig Stunden. Dazu kommt der Monatsabschluss-Abgleich – Prüfung, ob die erfasste Summe mit der Lieferantenabrechnung (請求書一覧表) übereinstimmt, das Verfolgen fehlender Rechnungen, das Korrigieren falsch erfasster Abrechnungsschluss-Daten – und die monatliche Gesamtzeit liegt bei zweiunddreißig bis achtunddreißig Stunden.
Bei 35 Stunden pro Monat und einem Stundensatz von 3.000 ¥ — dem mittleren Bereich für einen erfahrenen AP-Sachbearbeiter in einer japanischen Stadt — betragen die direkten Arbeitskosten für die manuelle Seikyusho-Erfassung 105.000 ¥ pro Monat bzw. 1.260.000 ¥ pro Jahr. Das sind die Kosten, die das 1.000 ¥ teure Buchhaltungs-App-Abo pro Monat eigentlich hätte eliminieren sollen, aber nicht eliminiert hat, denn die App automatisiert die Journalbuchung, sobald die Daten digital vorliegen, und der Engpass liegt im Schritt davor: der Umwandlung eines Papier- oder PDF-Seikyusho in die digitalen Daten, die die App buchen kann.
Ebene zwei — Die Kosten einer einzigen falschen Ziffer in einem Furikomi-Block
Ein japanischer Seikyusho enthält einen Zahlungsanweisungsblock, der in westlichen Rechnungsformaten kein Pendant hat. Der Furikomi-Block (振込先) spezifiziert einen Banknamen (銀行名), Filialnamen (支店名), Kontotyp (普通/当座), eine siebenstellige Kontonummer (口座番号) und einen Kontoinhabernamen (口座名義), der in Katakana (カタカナ) oder Kanji geschrieben sein kann. Ein manueller AP-Prozess bedeutet, dass eine Person diese Felder vom Seikyusho abliest und sie Zeichen für Zeichen in die Online-Banking-Oberfläche eintippt — ohne Quervalidierung gegen die Lieferantenstammdaten, sofern das Unternehmen keine solche aufgebaut hat. Ein falsch eingegebener Filialcode — 銀座支店 (Filiale Ginza) eingegeben als Filialcode 001 statt 002 — verhindert die Ausführung der Überweisung nicht. Er sendet die Zahlung an ein anderes Konto.
Wenn der Lieferant zehn Tage später anruft und fragt, warum die Zahlung nicht eingegangen ist, begibt sich das AP-Team in die Furikomi-Fehlerkette: die ursprüngliche Überweisungsbestätigung im Online-Banking-Verlauf finden, feststellen, welche Ziffer falsch war, ermitteln, ob das Geld auf einem geschlossenen oder aktiven Konto gelandet ist, und im letzteren Fall eine Kumimodoshi (組戻し) einleiten.
Das Kumimodoshi-Verfahren variiert je nach Bank, folgt aber einer konsistenten Struktur. Der veröffentlichte FAQ der Mizuho Bank nennt eine Gebühr von 880 ¥ (inkl. Steuern) und verlangt vom Anrufer die Angabe von Überweisungsdatum, Empfängerbank und -filiale, Empfängername und Betrag. Die SBI Shinsei Bank warnt, dass das Verfahren zwei Wochen bis mehrere Monate dauern kann und der Kontoinhaber des Empfängerkontos zustimmen muss — verweigert der Empfänger, werden die Gelder nicht zurückgegeben, und die 880-¥-Gebühr wird trotzdem erhoben. Der FAQ der Rakuten Bank fügt hinzu, dass Kumimodoshi auch nach Einreichung des Antrags nicht garantiert ist. Das sind keine Randfälle. Ein japanisches AP-Team, das 300 Seikyusho pro Monat verarbeitet und eine konservative Furikomi-Eingabefehlerquote von 1 % aufweist — drei fehlerhafte Überweisungen pro Monat — sieht sich direkten Kumimodoshi-Gebühren von 2.640 ¥ pro Monat gegenüber, plus der Mitarbeiterzeit für jede Rückabwicklung: Telefonat mit der Bank, Dokumentation des Fehlers, Nachfassen beim Lieferanten und Verarbeitung einer Korrekturzahlung. Bei einer Stunde Mitarbeiterzeit pro Vorfall und 3.000 ¥ pro Stunde kommen 9.000 ¥ an Arbeitskosten hinzu. Die gesamten monatlichen Furikomi-Fehlerkosten bei einer Fehlerquote von 1 %: ca. 11.640 ¥ bzw. 139.680 ¥ pro Jahr.
Die Kosten für die Lieferantenbeziehung — ein Lieferant, der nun Vorauszahlung verlangt oder das Shimebi-Fenster verkürzt — haben keine eigene Position und wiegen schwerer als die 880-¥-Gebühr. Es sind auch die Kosten, die für das Beschaffungsteam am sichtbarsten und für den Buchhaltungs-App-Anbieter, der sein Produkt für 980 ¥ pro Monat bepreist hat, am wenigsten sichtbar sind.
Ebene drei — Gensen Choshu: Wenn eine falsch klassifizierte Position zu einer Steuerschuld wird
Das japanische Quellensteuersystem (源泉徴収制度) verlangt, dass Zahlende bestimmter Kategorien von Dienstleistungseinkünften — Honorare für Anwälte, zertifizierte Steuerberater (税理士), Justizschreiber (司法書士), Sozialversicherungs- und Arbeitsberater (社会保険労務士), Designer, Autoren und Redner — Einkommensteuer an der Quelle einbehalten. Der Quellensteuersatz beträgt 10,21 % des Zahlungsbetrags (20,42 % auf den Teil, der 1 Million Yen für eine einzelne Zahlung an denselben Empfänger übersteigt). Der einbehaltene Betrag muss bis zum 10. des Folgemonats nach der Zahlung an das Finanzamt abgeführt werden.
In einem manuellen Kreditorenprozess hängt die Entscheidung, ob eine Seikyusho-Position Quellensteuer auslöst, davon ab, dass eine Person die Zahlungsbeschreibung liest und die Regeln kennt. Die Seikyusho einer Webdesign-Firma über ¥480.000 — enthält sie eine Design-Dienstleistungskomponente, die quellensteuerpflichtig ist? Die Seikyusho eines freiberuflichen Beraters (個人事業主) — unterliegt der gesamte Betrag der Quellensteuer oder nur der Teil, der die Ausgaben übersteigt? Ein AP-Sachbearbeiter, der diese Woche 200 Rechnungen verarbeitet hat, die Hälfte davon Papier-Seikyusho von Lieferanten, die den Quellensteuerstatus nicht digital kennzeichnen, trifft eine Entscheidung — und wenn die Entscheidung falsch ist, bleibt der Fehler unsichtbar, bis die Abstimmung oder Prüfung des Finanzamts ihn aufdeckt.
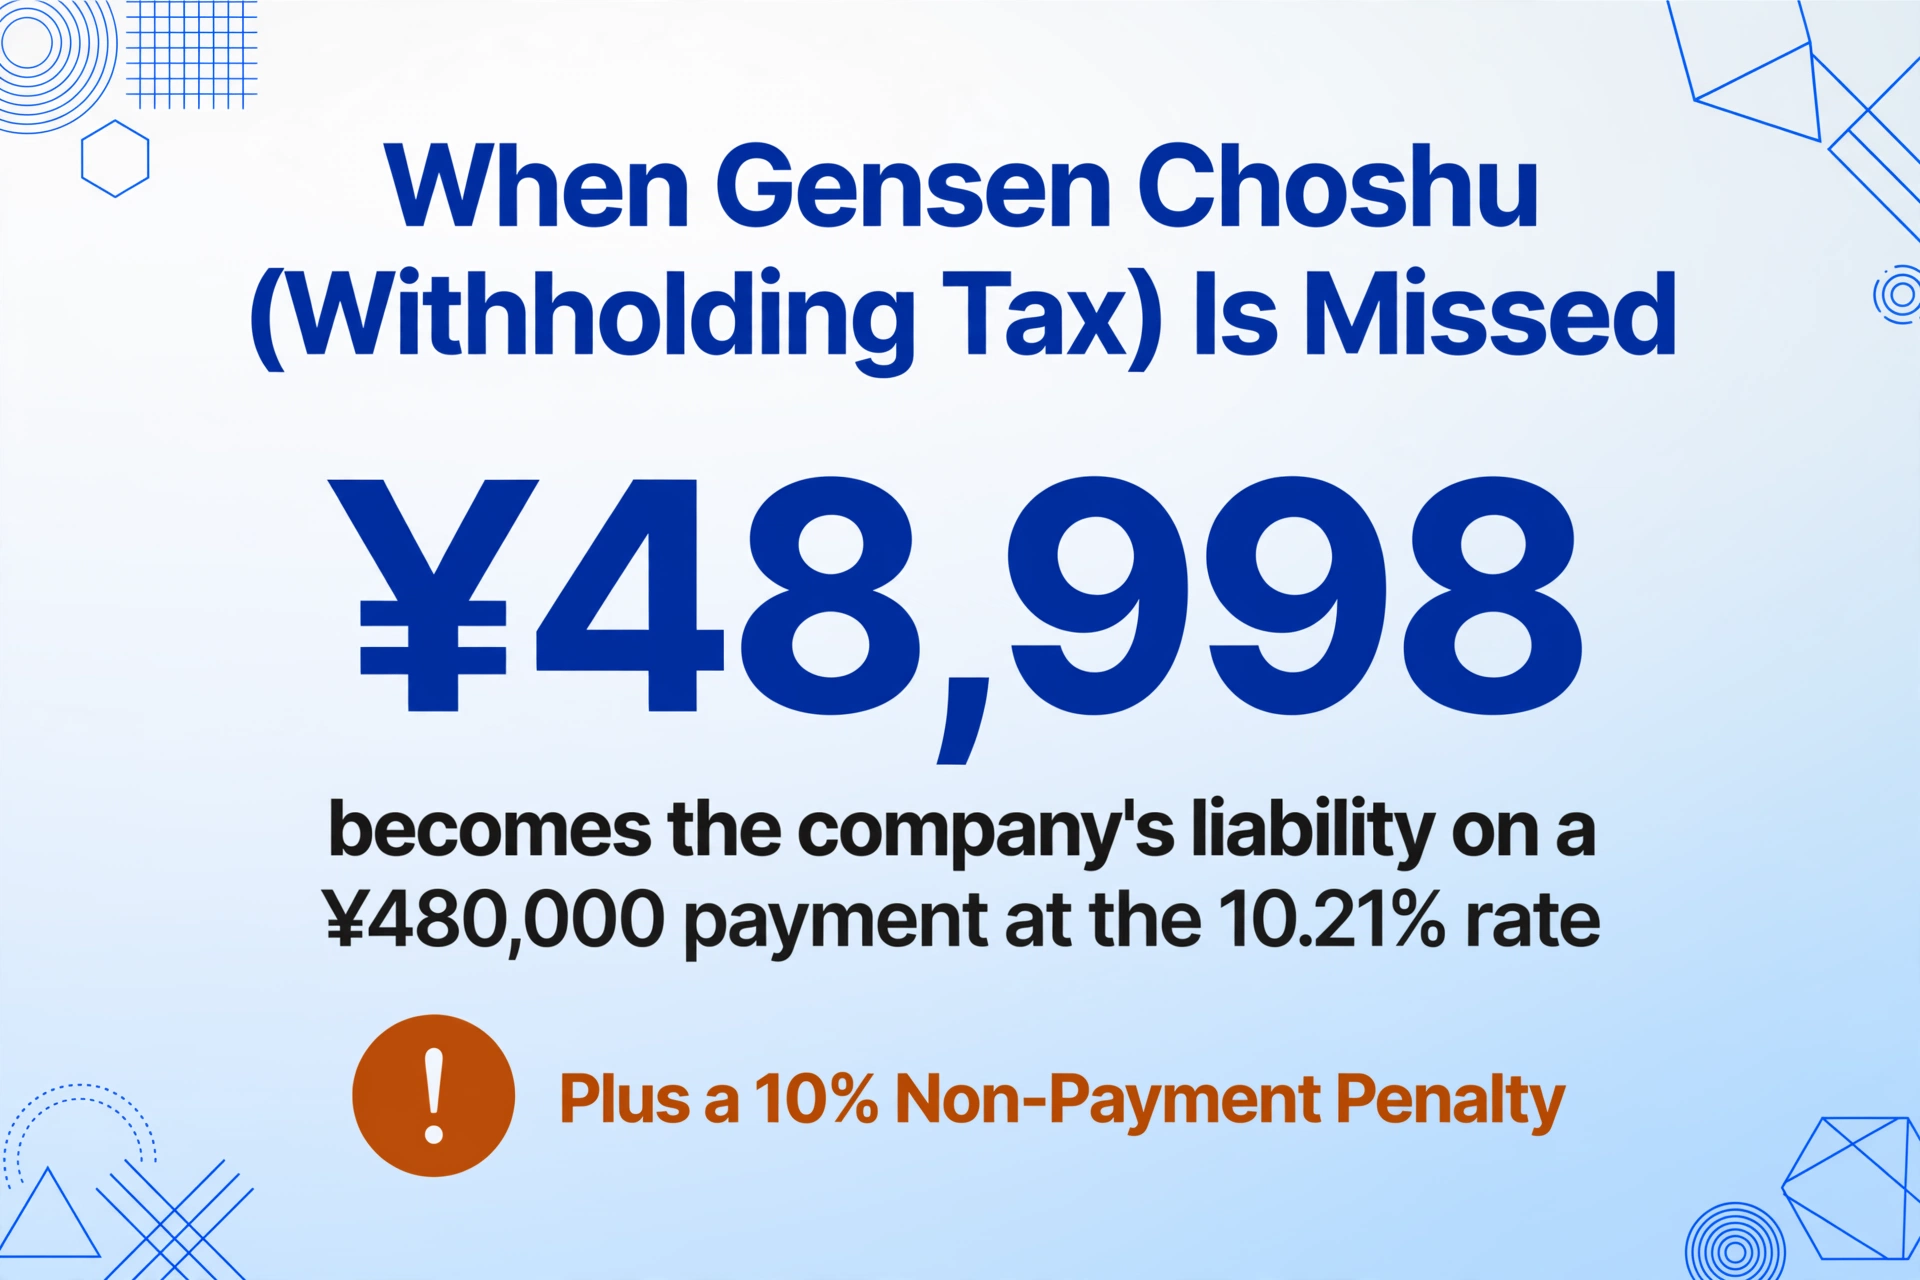
Die Folge einer versäumten Quellensteuer folgt einer definierten Strafstruktur. Die nicht abgeführte Quellensteuer selbst wird zur Verbindlichkeit des Unternehmens — ¥48.998 bei einer Zahlung von ¥480.000 zu 10,21 %. Der Säumniszuschlag (不納付加算税) beträgt 10 % des nicht abgeführten Betrags (5 %, wenn das Unternehmen den Fehler entdeckt und korrigiert, bevor das Finanzamt eine Mitteilung erlässt). Verzugszinsen (延滞税) fallen täglich ab dem ursprünglichen gesetzlichen Fälligkeitstermin zu dem Satz an, der im Allgemeinen Gesetz über nationale Steuern (国税通則法) festgelegt ist, derzeit 3 % pro Jahr (der gesetzliche Satz gemäß Artikel 404 des Bürgerlichen Gesetzbuchs, wirksam ab April 2026 gemäß Bekanntmachung Nr. 73 des Justizministeriums von 2025) für die ersten zwei Monate und danach möglicherweise höher. Bei einer einzelnen versäumten Quellensteuer von ¥48.998, die sechs Monate zu spät entdeckt wird, schuldet das Unternehmen: ¥48.998 (Kapital) + ¥4.900 (10 % Strafe) + etwa ¥735 (sechs Monate zu 3 % annualisiert) = ¥54.633. Das sind 11,4 % der ursprünglichen Zahlung — und die Strafe vervielfacht sich über jede quellensteuerpflichtige Rechnung, die der AP-Sachbearbeiter in einem Jahr falsch klassifiziert hat.
Eine separate Gefahr betrifft den vertraglichen Verzugszinssatz. Viele japanische Handelsverträge legen einen Verzugsschadenssatz (遅延損害金) von 14,6 % fest — häufig abgeleitet vom Satz im Nationalen Steuereinzugsgesetz — und während der gesetzliche Standardsatz des Bürgerlichen Gesetzbuchs von 5 % gesenkt wurde (und der frühere Satz von 6 % des Handelsgesetzbuchs 商事法定利率 im April 2020 abgeschafft wurde), hat ein vertraglich festgelegter Satz Vorrang vor dem gesetzlichen Standard. Ein KMU, das seine eigenen Zahlungsfristen regelmäßig verpasst, weil die manuelle Furikomi-Erfassung den Batch verzögert — und dessen Verträge einen Verzugssatz von 14,6 % vorsehen — sieht sich einer sich verstärkenden Gefahr zusätzlich zu den direkten Strafen des Finanzamts gegenüber. Der rechtliche Rahmen für Verzugsschäden 2026 nach japanischem Recht erläutert das Zusammenspiel im Detail.
Ebene vier – Die Compliance-Steuer: Überprüfung von Registriernummern, die letzten Monat noch gültig waren
Das Qualifizierte Rechnungssystem führte eine Kosten ein, die es in der japanischen Kreditorenbuchhaltung vor Oktober 2023 nicht gab: die Compliance-Prüfung pro Rechnung. Um einen Vorsteuerabzug für einen Einkauf geltend zu machen, muss der Käufer über eine qualifizierte Rechnung (適格請求書) mit einer T+13-stelligen Registriernummer (登録番号) verfügen – und diese Nummer muss einem derzeit registrierten qualifizierten Rechnungsaussteller gehören, nicht einem, dessen Registrierung storniert oder abgelaufen ist. Die Öffentliche Datenbank qualifizierter Rechnungsaussteller der NTA (適格請求書発行事業者公表サイト) ist die maßgebliche Quelle und erfordert eine Abfrage pro Eintrag: Registriernummer eingeben, prüfen, ob der Aussteller noch aktiv ist. Die Datenbank akzeptiert bis zu zehn Nummern pro Batch-Abfrage.
Für einen japanischen KMU mit 200 aktiven Lieferanten ist die Compliance-Prüfung keine einmalige Einrichtung. Die Registrierung eines Lieferanten kann jederzeit storniert werden – freiwillig oder automatisch, wenn das Unternehmen schließt oder sich sein Steuerstatus ändert. Die Industrie- und Handelskammer Tokio (東京商工会議所) empfiehlt Käufern, den Registrierungsstatus bei jeder Transaktion zu überprüfen. Das bedeutet, dass jeder Rechnungsbeleg eines Lieferanten, dessen Registrierung vor drei Monaten verifiziert wurde, erneut überprüft werden muss. Eine vierteljährliche Batch-Überprüfung für 200 Lieferanten, bei zehn Lieferanten pro Abfrage und etwa zwei Minuten pro Abfrage zum Eingeben der Nummern und Aufzeichnen der Ergebnisse, dauert vierzig Minuten. Pro Jahr: 160 Minuten. Wenn das AP-Team es monatlich durchführt – wie empfohlen – sind das 480 Minuten oder acht Stunden. Bei ¥3.000 pro Stunde sind das ¥24.000 jährlich.
Die Kosten sind pro Rechnung gering, aber die Folgen bei Versäumnis schwerwiegend. Erhält man einen Rechnungsbeleg ohne gültige Registriernummer und macht den Vorsteuerabzug trotzdem geltend, wird der Abzug bei der Prüfung nicht anerkannt – und der nicht anerkannte Betrag wird zur zusätzlichen Verbrauchssteuerschuld des Unternehmens plus Strafen. Bei einem einzelnen Rechnungsbeleg über ¥1.500.000 mit ¥150.000 Verbrauchssteuer, die geltend gemacht wurde, obwohl die Registrierung des Lieferanten abgelaufen war, schuldet das Unternehmen ¥150.000 an Steuernachzahlung plus eine mögliche Untererklärungsstrafe (過少申告加算税) von 10 % bis 15 % gemäß dem Allgemeinen Steuergesetz. Die Kosten pro Transaktion für die Überprüfung betragen ¥40 bis ¥80. Die Kosten pro Transaktion für die Nichtüberprüfung betragen mindestens den Vorsteuerabzug selbst.
Ihre Gesamtkosten: Ein vierstufiges Berechnungsmodell pro monatlichem Abrechnungszyklus
Dank der Trennung der vier Ebenen werden die jährlichen Kosten der manuellen Seikyusho-Verarbeitung zu einer Funktion Ihres eigenen Rechnungsvolumens, Ihres Stundensatzes, Ihrer Fehlerquote und Ihrer Compliance-Anforderungen – und nicht zu einem globalen Benchmark, der die Unterschiede aller Märkte mittelt. Die folgende Tabelle führt die Berechnung für das Beispiel-KMU durch – 300 Seikyusho pro Monat, ein Zweipersonen-Team in der Kreditorenbuchhaltung, ein Stundensatz von ¥3.000, eine Furikomi-Fehlerquote von 1 %, eine Gensen-Choshu-Falschklassifizierungsquote von 2 % und eine monatliche Prüfung der Rechnungskonformität:
| Kostenebene | Monatliche Gesamtkosten | Jährliche Gesamtkosten | Berechnungsgrundlage |
|---|---|---|---|
| Abonnement der Buchhaltungssoftware | ¥1.000–¥1.500 | ¥12.000–¥17.000 | Business-Tarif von freee/Yayoi/MoneyForward Cloud |
| Ebene 1 – Direkte Arbeitskosten | ¥105.000 | ¥1.260.000 | 35 Std./Monat × ¥3.000/Std.: Seikyusho-Felder lesen, in Buchhaltungssystem eingeben, Summen abgleichen |
| Ebene 2 – Furikomi-Fehler | ¥11.640 | ¥139.680 | 3 Fehler/Monat × (¥880 Kumimodoshi-Gebühr + 1 Std. Arbeitszeit à ¥3.000) |
| Ebene 3 – Gensen-Choshu-Risiko | ¥16.333 | ¥196.000 | 6 falsch klassifizierte Rechnungen/Monat × durchschnittlich ¥48.998 einbehalten × (10 % Strafe ÷ 12, gewichtet nach Prüfungswahrscheinlichkeit); ohne die eigentliche Steuerschuld |
| Ebene 4 – Rechnungskonformität | ¥2.000 | ¥24.000 | 8 Std./Jahr × ¥3.000/Std.: Prüfung der T+13-Registriernummern in der NTA-Datenbank |
| Gesamtkosten pro Jahr | ¥1.631.680–¥1.636.680 | Wahre Kosten der manuellen Seikyusho-Verarbeitung für ein KMU mit 300 Rechnungen/Monat |
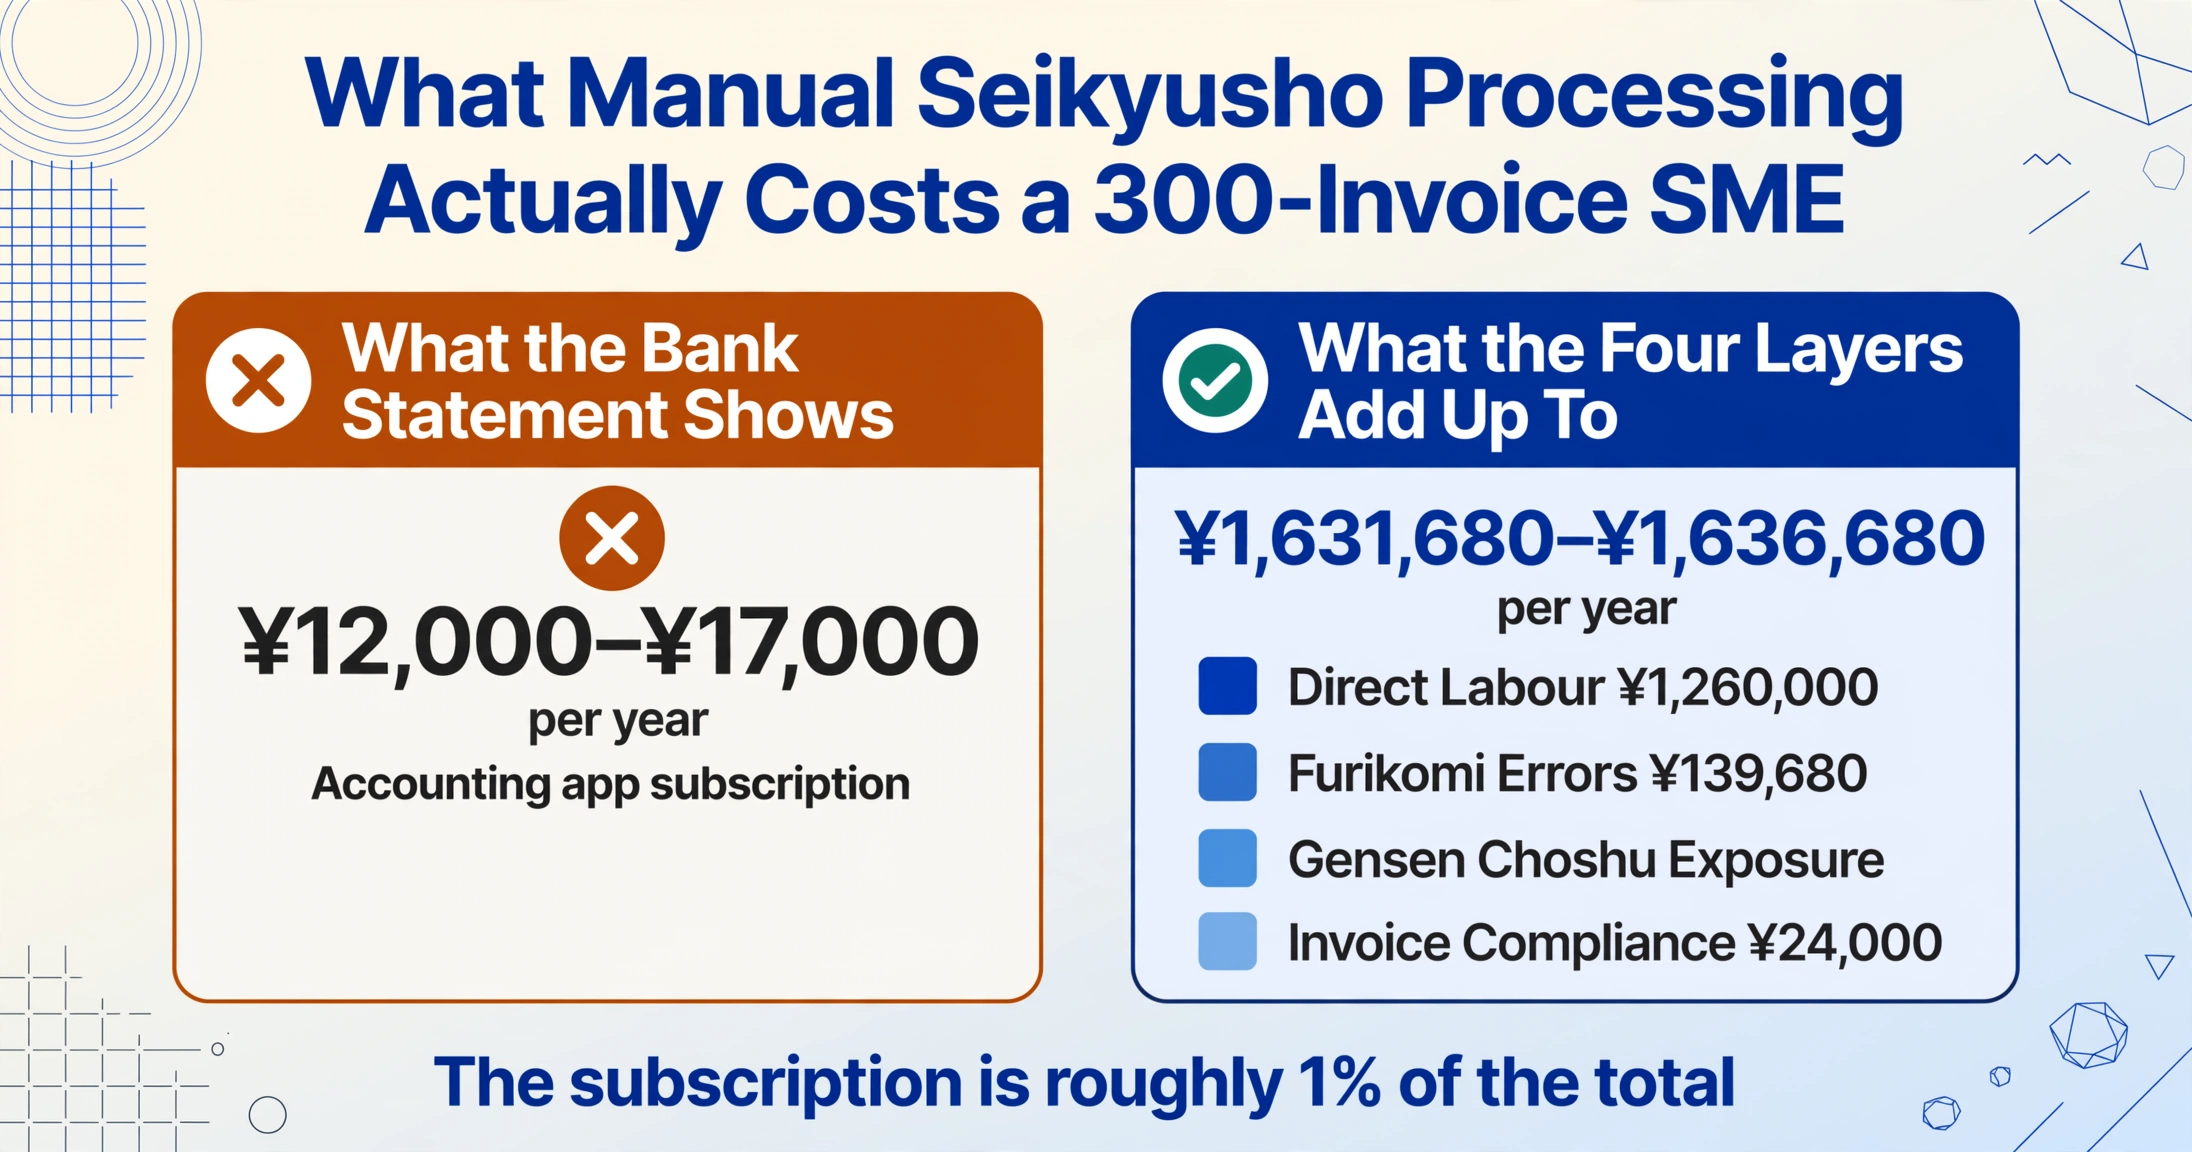
Das Abonnement der Buchhaltungssoftware – die einzigen Kosten, die die meisten KMU berücksichtigen – macht etwa 1 % der Gesamtkosten aus. Um das Modell auf Ihren eigenen Betrieb anzuwenden, setzen Sie die Werte in fünf Ausdrücke ein:
- Ebene Eins = (monatliche Rechnungsanzahl × durchschnittliche Erfassungszeit pro Rechnung in Stunden) × Ihr AP-Stundensatz × 12 Monate
- Ebene Zwei = monatliche Rechnungsanzahl × Ihre Furikomi-Fehlerquote × (Kumimodoshi-Gebühr bei Ihrer Bank + Personal-Wiederbeschaffungszeit × Stundensatz) × 12 Monate
- Ebene Drei = monatliche Rechnungsanzahl × Ihr Anteil gensen-pflichtiger Rechnungen × geschätzte Fehlklassifizierungsrate × durchschnittlich einbehaltener Betrag × Strafsatz (5 %–10 %), annualisiert mit Prüfungswahrscheinlichkeit
- Ebene Vier = (Anzahl aktiver Lieferanten ÷ 10 Lieferanten pro Batch-Abfrage) × Minuten pro Batch ÷ 60 × Stundensatz × Abfragen pro Jahr
- App-Abo = Ihre aktuelle Jahresgebühr für Buchhaltungssoftware (¥12.000–¥17.000 für KMU-Tarif)
Dieselbe Kostenstruktur – unsichtbare nachgelagerte Kosten, die sichtbare Abo-Gebühren in den Schatten stellen – zeigt sich in Märkten, die auf manuelle Dokumentdatenerfassung angewiesen sind. Der Begleitartikel über die Kosten manueller BAS-Erfassung für australische Kleinunternehmer fand dasselbe Muster: Die sichtbare Arbeit ist weniger als die Hälfte der Gesamtkosten. Die Analyse der manuellen Passbuch-Transkriptionskosten für japanische Einzelunternehmer identifizierte drei Kostenlinien, die sich hinter einem ¥1.000-Monatsabo verbergen. Gerichtsbarkeit und Dokumenttyp ändern sich, aber die Kostenarchitektur – sichtbare Arbeit plus Fehlerkorrektur plus Compliance-Reibung plus Strafenrisiko – ist bemerkenswert konsistent.
Was passiert, wenn der Tippschritt verschwindet
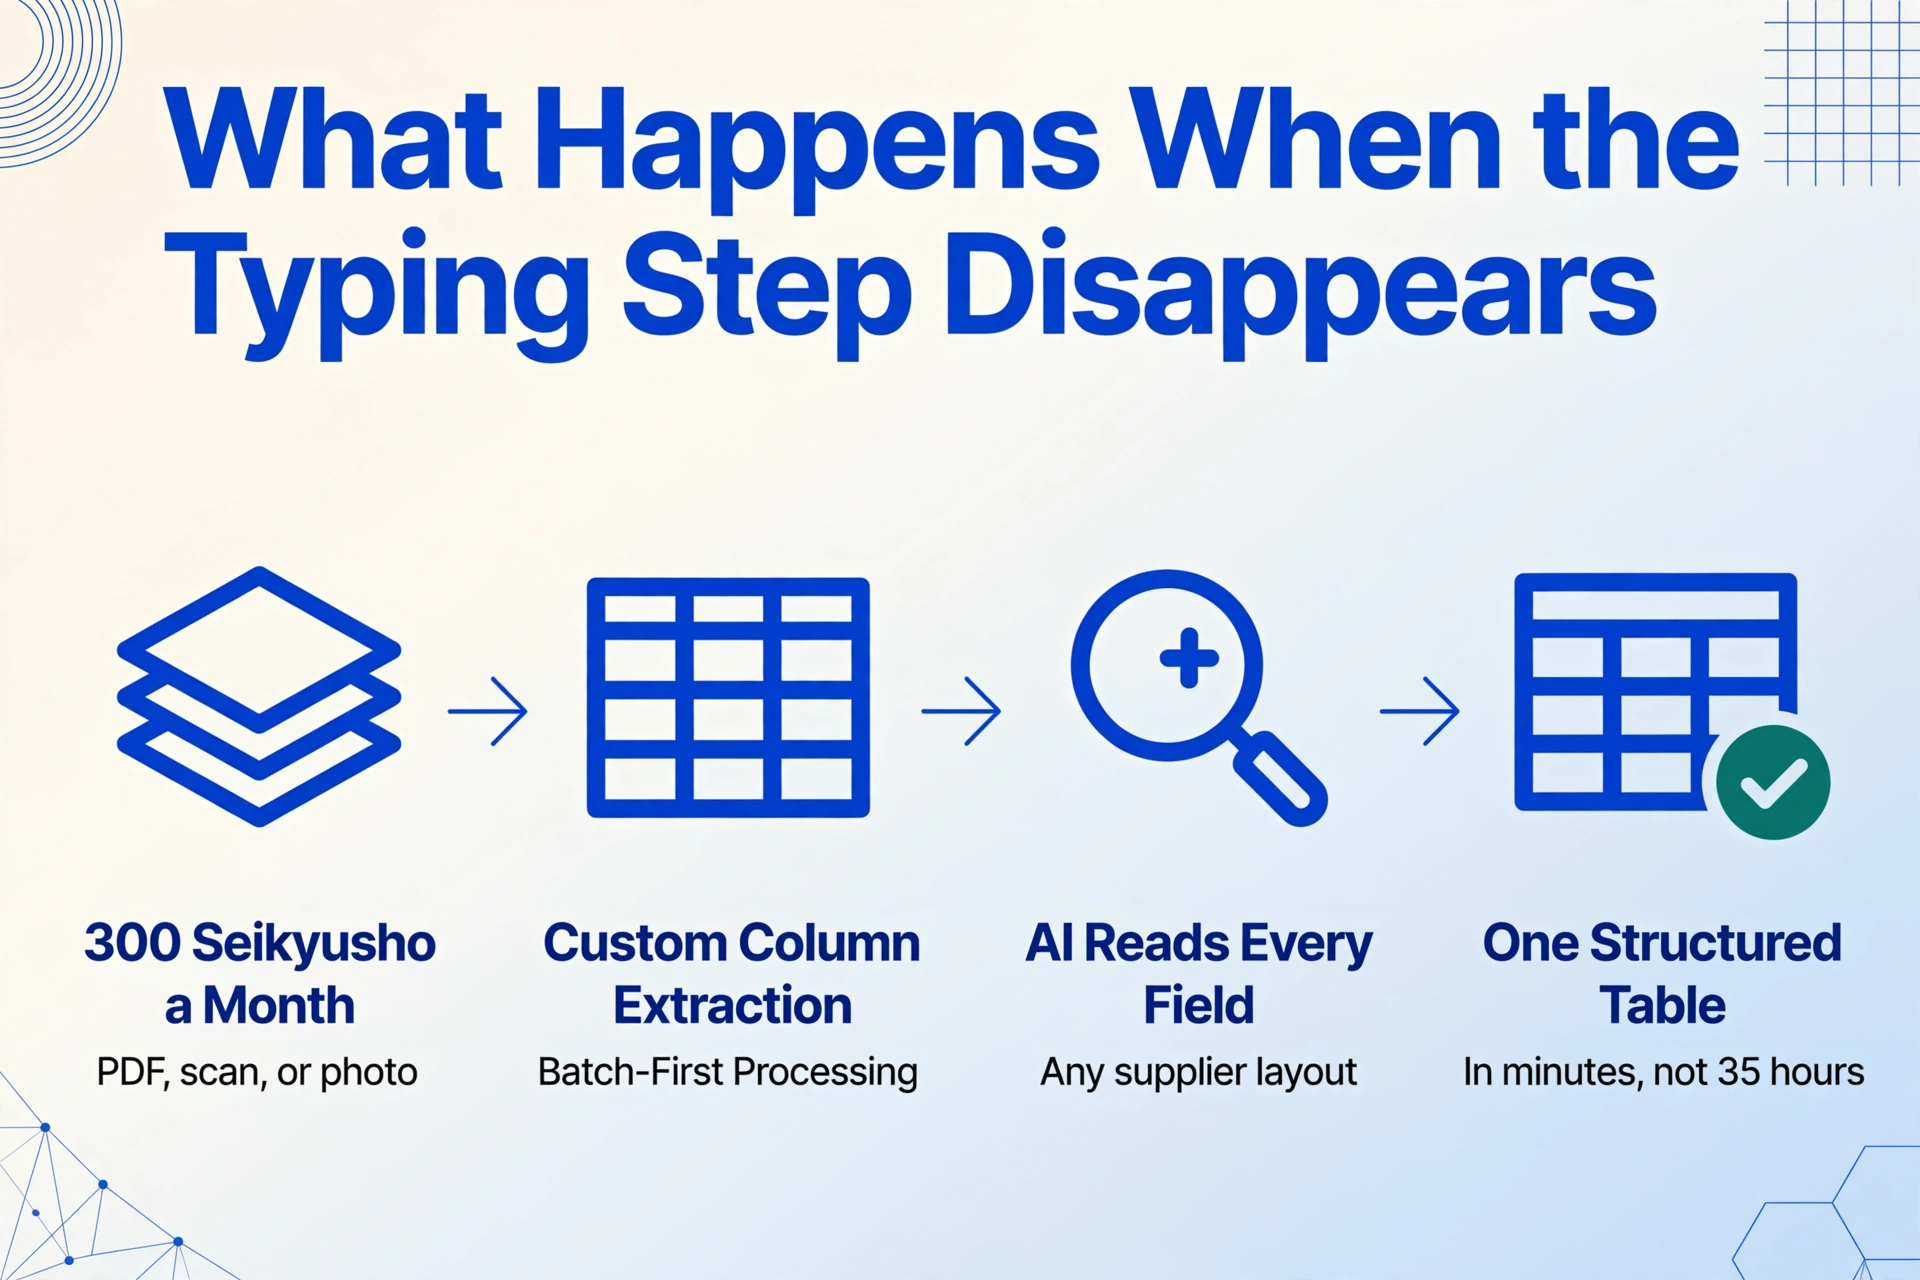
Jede der vier Kostenebenen führt auf dieselbe Operation zurück: Eine Person liest einen Seikyusho und tippt dessen Felder in einen Bildschirm. Ebene Eins ist diese Operation, multipliziert mit 300 Rechnungen pro Monat. Ebene Zwei ist, was passiert, wenn der Furikomi-Block falsch getippt wird. Ebene Drei ist, was passiert, wenn die Quellensteuer-Entscheidung von einer Person unter Zeitdruck getroffen wird, statt von einer konsistenten Regel, die auf jede Rechnung angewendet wird. Ebene Vier ist, was passiert, wenn die Compliance-Prüfung eine manuelle Batch-Abfrage ist, statt einer automatischen Suche. Entfernen Sie das manuelle Lesen-und-Tippen, und alle vier Ebenen schrumpfen.
Der Mechanismus ist die Benutzerdefinierte Spaltenextraktion: Sie definieren die gewünschten Spalten – „Invoice Date (請求日)“, „Supplier Name (請求元)“, „Line Item Description (品名)“, „Quantity (数量)“, „Unit Price (単価)“, „Line Amount (金額)“, „Subtotal (小計)“, „Consumption Tax (消費税)“, „Total Amount (合計)“, „Bank Name (振込先銀行名)“, „Branch Name (支店名)“, „Account Number (口座番号)“, „Account Holder (口座名義)“, „Invoice Registration Number (インボイス登録番号)“ und „Shimebi (締め日)“ – und die KI liest jeden Rechnungsbeleg und füllt jede Spalte, indem sie die Bedeutung der Bezeichnungen versteht, unabhängig vom Layout des jeweiligen Lieferanten oder davon, ob die Rechnung als PDF, Scan oder Foto vorliegt. Da es sich um Batch-First-Verarbeitung handelt, werden 300 Rechnungsbelege in Minuten zu einer strukturierten Tabelle, statt der fünfunddreißig Stunden manueller Eingabe, die Layer One misst. Die schrittweise Version dieses Workflows für einen einzelnen Rechnungsbeleg finden Sie im Leitfaden zum Extrahieren japanischer Rechnungsdaten nach Excel mit Zahlungsfeldern und Verbrauchssteuer. Der Leitfaden zur Stapelverarbeitung japanischer Lieferantenrechnungen in eine AP-Tabelle mit Furikomi-Bankdaten behandelt, wie derselbe Ansatz auf einen vollständigen monatlichen Abrechnungszyklus skaliert.
Zwei Funktionen greifen Layer Two und Three direkt an. Eine abgeleitete Spalte kann kennzeichnen, ob ein Lieferant ein quellensteuerpflichtiges Unternehmen ist: Fügen Sie eine Spalte mit dem Namen Withholding Required (options: Yes/No/Check) hinzu, und das Tool erstellt eine erste Kategorisierung, die Sie überprüfen statt von Null aufzubauen – das reduziert die Entscheidung, die derzeit vom Gedächtnis eines AP-Sachbearbeiters abhängt, welche Lieferanten gensen-berechtigt sind. Eine berechnete Spalte kann die Arithmetik verifizieren: Definieren Sie eine Spalte, die alle Positionsbeträge plus Verbrauchssteuer summiert und das Ergebnis mit dem angegebenen Gesamtbetrag (合計) vergleicht, und jeder Rechnungsbeleg mit einem Berechnungsfehler wird markiert, bevor er in die Zahlungswarteschlange gelangt. Was eine manuelle Gegenprüfung war, wird zu einer automatisierten Validierung.
Der Kostenvergleich für das Beispiel-KMU:
| Kostenebene | Manuelle Verarbeitung (jährlich) | Automatisierte Extraktion | Einsparung |
|---|---|---|---|
| Layer One – Direkte Arbeit | ¥1,260,000 | ¥0 (Maschinenzeit, Minuten) | ¥1,260,000 |
| Layer Two – Furikomi-Fehler | ¥139,680 | ¥0 (extrahierte Werte, keine Tippfehler) | ¥139,680 |
| Layer Three – Gensen-Risiko | ¥196,000 | ¥30,000 (Prüfung der abgeleiteten Kategorisierung) | ¥166,000 |
| Layer Four – Rechnungskonformität | ¥24,000 | ¥0 (Registriernummer extrahiert, keine manuelle Suche) | ¥24,000 |
| Gesamt | ¥1,619,680 | ¥30,000 | ¥1,589,680 |
Dateien werden sicher verarbeitet und nicht gespeichert.
Bei etwa zehn Sekunden KI-Verarbeitung pro Seikyusho gegenüber fünf bis zehn Minuten manuellem Lesen, Tippen, Kategorisieren und Prüfen von Hand reduziert die Extraktion Layer One nicht – sie eliminiert den Lese- und Tippschritt und ersetzt ihn durch einen Kontrollblick. Das Furikomi-Überweisungsrisiko auf Layer Two sinkt, weil die Bankdaten aus dem Dokumenttext extrahiert werden und nicht aus dem Gedächtnis getippt werden. Die Gensen-Choshu-Gefährdung auf Layer Three schrumpft, weil die Quellensteuerentscheidung konsistent gekennzeichnet wird, statt unter Zeitdruck getroffen zu werden. Die Compliance-Kosten auf Layer Four verschwinden, weil die Rechnungsregistriernummer zusammen mit jedem anderen Feld erfasst und stapelweise verifiziert werden kann. Die Rechnung ist keine schrittweise Verbesserung. Sie ist eine strukturelle Veränderung der Kostenbasis.
FAQ — Manuelle Seikyusho-Verarbeitungskosten für japanische KMU
Was kostet es ein japanisches KMU tatsächlich, einen Seikyusho manuell zu verarbeiten?
Anhand des vierschichtigen Modells: Direkte Arbeitskosten der ersten Ebene bei ¥3.000/Stunde und fünf Minuten pro einfachem Seikyusho ergeben ¥250. Hinzu kommen der anteilige Anteil der Furikomi-Fehlerkosten der zweiten Ebene (¥39 pro Rechnung bei einer Fehlerquote von 1 %), das Strafrisiko der dritten Ebene für Gensen Choshu (¥54 pro Rechnung bei einer Fehlklassifizierungsquote von 2 %) und die Rechnungskonformität der vierten Ebene (¥7 pro Rechnung für die monatliche Prüfung). Die Gesamtsumme beträgt ungefähr ¥350 pro Seikyusho – und das ist die Untergrenze für eine einfache Rechnung mit einer einzelnen Position. Ein komplexer Seikyusho mit mehreren Positionen, gemischten Steuersätzen und einer quellensteuerpflichtigen Komponente übersteigt ¥600. Verglichen mit den ungefähr ¥10 pro Dokument an KI-Extraktionszeit kehrt sich die Kostenstruktur um: von arbeitsintensiv zu prüfungsintensiv.
Warum eliminiert das Abo der Buchhaltungssoftware diese Kosten nicht?
Buchhaltungssoftware – freee, Yayoi, MoneyForward Cloud – automatisiert das Rechnungswesen: Journalbuchungen, Steuerberechnungen, Erstellung von Finanzberichten. Sie liest weder den per Post eintreffenden Papier-Seikyusho, noch den PDF-Anhang mit gescanntem Bankstempel oder die Lieferantenrechnung, deren Layout sich diesen Monat geändert hat. Die automatische Journalbuchung (自動仕訳) der Software gleicht Bankfeed-Transaktionen mit vorhandenen Lieferantendaten ab, aber der Schritt, der die Daten überhaupt erst in das System einspeist – das manuelle Eintippen des Seikyusho – bleibt eine menschliche Aufgabe. Das monatliche Abo von ¥1.000 reduziert das Schreiben einer Journalbuchung, aber nicht das Lesen einer Rechnung, und bei Seikyusho-abhängigen Kreditoren-Workflows ist das Lesen der Punkt, an dem die achtunddreißig Stunden pro Monat anfallen.
Wie hoch ist die Strafe, wenn bei einem Seikyusho die Gensen-Choshu-Quellensteuer nicht einbehalten wird?
Der nicht abgeführte Quellensteuerbetrag wird zur Verbindlichkeit des Unternehmens. Die Säumniszuschlagssteuer (不納付加算税) beträgt 10 % des nicht abgeführten Betrags gemäß Artikel 42 des Nationalen Steuereinzugsgesetzes, reduziert auf 5 %, wenn das Unternehmen den Fehler entdeckt und korrigiert, bevor das Finanzamt eine Mitteilung erlässt. Verzugszinsen (延滞税) fallen täglich zum gesetzlichen Satz an – derzeit 3 % pro Jahr gemäß Artikel 404 des Bürgerlichen Gesetzbuchs, bestätigt mit 3 % für den Zeitraum April 2026 bis März 2029 durch Bekanntmachung Nr. 73 des Justizministeriums von 2025 – zusätzlich zur Strafe. Bei einer einzelnen Zahlung von ¥500.000, bei der 10,21 % (¥51.050) hätten einbehalten werden müssen, beträgt die Gesamtbelastung bei sechs Monaten Verspätung ungefähr ¥56.815. Die Strafe summiert sich über jeden falsch klassifizierten Seikyusho innerhalb eines Steuerjahres.
Wie erhöht das Rechnungssystem (インボイス制度) die Kosten der manuellen Seikyusho-Verarbeitung?
Seit Oktober 2023 muss ein Käufer, der einen Vorsteuerabzug geltend macht, eine qualifizierte Rechnung (適格請求書) mit einer gültigen T+13-stelligen Registriernummer besitzen. Der Käufer muss die Nummer gegen die Öffentliche Datenbank qualifizierter Rechnungsaussteller der NTA (適格請求書発行事業者公表サイト) prüfen — die Leitlinie der Industrie- und Handelskammer Tokio empfiehlt die Prüfung bei jeder Transaktion. Die Datenbank akzeptiert zehn Nummern pro Abfrage. Für ein Unternehmen mit 200 aktiven Lieferanten dauert die vierteljährliche Prüfung etwa 160 Minuten pro Jahr; bei monatlicher Prüfung etwa acht Stunden jährlich. Die Kosten pro Abfrage sind gering (¥40–¥80 bei ¥3.000/Std.), aber die Folge einer übersehenen abgelaufenen Registrierung ist der Verlust des gesamten Vorsteuerabzugs für diese Transaktion — plus Strafen für Untererklärung von 10 % bis 15 % gemäß dem Allgemeinen Steuergesetz.
Was ist das Kumimodoshi-Verfahren und warum kostet es mehr als die Gebühr?
Kumimodoshi (組戻し) ist das Verfahren zur Rückholung einer inländischen Banküberweisung (Furikomi), die an ein falsches Konto gesendet wurde. Die sendende Bank kontaktiert die empfangende Bank, die den unbeabsichtigten Empfänger kontaktiert, der der Rückgabe der Gelder zustimmen muss. Die Mizuho Bank verlangt ¥880 (inkl. Steuer) pro Antrag, und die Gebühr ist auch dann nicht erstattungsfähig, wenn der Empfänger ablehnt. Der veröffentlichte Zeitplan der SBI Shinsei Bank warnt, dass das Verfahren zwei Wochen bis mehrere Monate dauern kann. Die sichtbaren Kosten sind die ¥880-Gebühr. Die unsichtbaren Kosten sind die aufgewendete Personalzeit: Auffinden der ursprünglichen Überweisung, Identifizieren des Fehlers, Kontaktaufnahme mit der Bank (telefonisch oder vor Ort), Dokumentieren des Antrags, Nachfassen beim Lieferanten, dessen Zahlung verzögert ist, und Verarbeiten einer Korrekturüberweisung — etwa eine Stunde pro Vorfall. Bei ¥3.000/Std. betragen die Gesamtkosten pro Furikomi-Fehler etwa ¥3.880, wovon nur 23 % die Bankgebühr sind.
Können Dokumentextraktionstools den Furikomi-Block und die Rechnungsregistriernummer aus einem japanischen Seikyusho lesen?
Ja. Ein Seikyusho hat ein stark strukturiertes Format: Der Furikomi-Block erscheint typischerweise in einem eigenen Abschnitt nahe dem Seitenende mit beschrifteten Feldern (銀行名, 支店名, 口座番号, 口座名義), und die Rechnungsregistriernummer (T+13 Stellen) ist ein gesetzlich vorgeschriebenes beschriftetes Feld. Die Extraktion liest diese Werte aus dem Dokumentbild, statt sich auf eine Person zu verlassen, die sie eintippt — das bedeutet, dass ein Furikomi-Fehler durch eine vertippte Ziffer nicht auftreten kann, weil die Ziffern aus dem Dokument stammen, nicht von der Tastatur. Die Einschränkung, die man ehrlich benennen sollte: Stark handschriftliche Seikyusho, bei denen die Bankdaten in kleinen Zeichen von Hand geschrieben sind, können die Genauigkeit verringern, und ein prüfender Blick auf den extrahierten Banknamen gegen den Lieferantenstamm bleibt eine sinnvolle Kontrolle — aber dieser Blick ersetzt den gesamten Tippvorgang, nicht zusätzlich zu ihm.
Die vier Schichten der manuellen Seikyusho-Verarbeitungskosten – Arbeit, Furikomi-Fehler, Gensen-Choshu-Risiko und Rechnungs-Compliance – summieren sich zu etwas, das das 1.000-¥-Monatsabonnement nie abdecken sollte. Nehmen Sie die Seikyusho eines Abrechnungszyklus, benennen Sie Ihre Spalten einmal, und sehen Sie, wie daraus ein strukturiertes AP-Hauptbuch statt fünfunddreißig Stunden Tipparbeit wird.
Verarbeiten Sie Ihre Seikyusho automatisch