Was manuelle P60-Dateneingabe
Lohnbuchhaltungsteams im Vereinigten Königreich wirklich kostet
Der Grund, warum noch nie ein Arbeitgeber im Vereinigten Königreich die manuelle P60-Verarbeitung beziffert hat, ist, dass der sichtbarste Teil davon – das Tippen – fast nichts kostet. Ein Lohnbuchhalter kann die Kernfelder einer P60 in etwa zwei Minuten übertragen. Zwei Minuten fühlen sich nach nichts an, daher werden sie nie zu einer Position, nie zu einem Budgetposten, nie zum Anlass einer Überprüfung. Aber das Tippen ist nur die erste von vier unabhängigen Kosten, die jeden Mai anfallen, und die anderen drei – der Preis einer falsch getippten Zahl, der Wert der strategischen Arbeit, die während des Jahresend-Ansturms verdrängt wird, und das HMRC-Strafenrisiko, das an jedem fehlerhaften Datensatz hängt – sind diejenigen, die tatsächlich darüber entscheiden, ob die manuelle Eingabe billig oder ruinös ist. Dies ist ein Rahmen zur Berechnung aller vier, damit Sie Ihre eigene Zahl ermitteln können, statt zu raten.
Wichtigste Erkenntnisse
- Das Tippen der P60-Felder kostet £105 für 150 Mitarbeiter – und weil diese Zahl so klein ist, hat niemand je zusammengerechnet, was die nachgelagerten Fehler und die verdrängte Arbeit tatsächlich kosten.
- Jede vierte P60 enthält unter realen Mai-Abgabebedingungen einen Übertragungsfehler, und eine einzige falsche Gesamtvergütungszahl in einer Selbstauskunft löst gemäß Schedule 24 eine Strafe von 30 % auf die zu niedrig ausgewiesene Steuer aus.
- Die Zeile, die Sie nie gemessen haben – vierzehn abrechenbare Beratungsstunden, die Ihre Lohnbuchhaltungs-Agentur nicht leisten konnte, weil der Mai durch Übertragung verbraucht wurde – kostet das Drei- bis Sechsfache der direkten Arbeitskosten des Tippens selbst.
Die vier Kosten, die sich hinter einem Ritual verbergen
Jeder britische Arbeitgeber muss jedem Arbeitnehmer, der am 5. April auf der Gehaltsliste steht, bis zum 31. Mai eine P60 ausstellen, gemäß Verordnung 67 der Einkommensteuer-(PAYE)-Verordnungen 2003. Moderne Gehaltsabrechnungssoftware erstellt die Bescheinigungen während des Jahresabschlusslaufs – dieser Teil kostet nur Minuten. Die Kosten, die dieses Framework misst, sind nicht die Erstellung. Es sind die nachgelagerten Arbeiten, um P60-Daten von der Bescheinigung in die Tabellenkalkulationen, Berichte, Abstimmungen und Steuererklärungen zu übertragen, die die Gehaltsabrechnungssoftware nicht speisen kann: Vergütungsberichte, Hauptbuchabstimmung, Prüfungsvorbereitung, Selbstveranlagungserklärungen und die Konsolidierung von P60s, die Arbeitnehmer von früheren Arbeitgebern mitbringen.
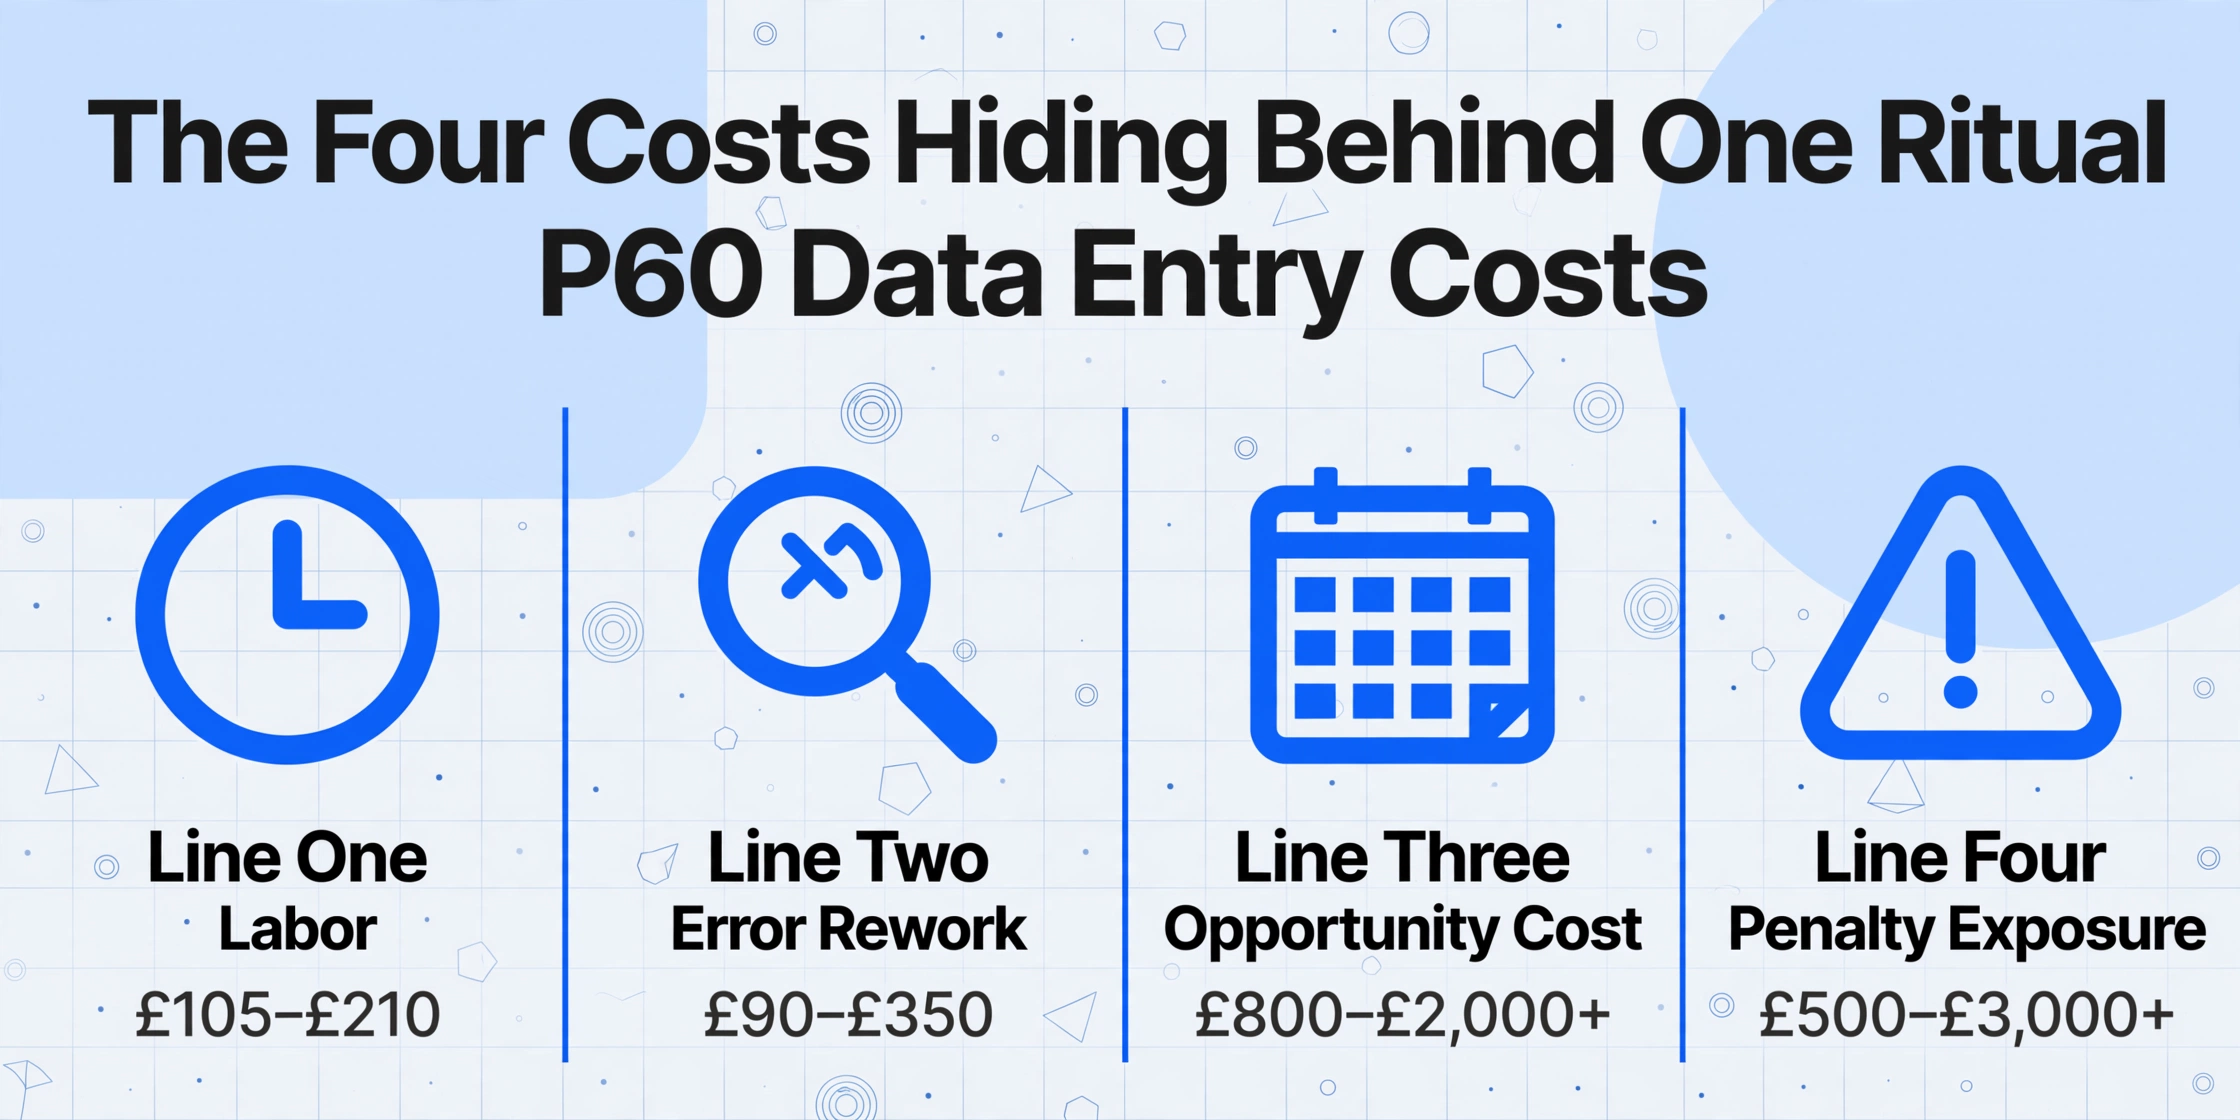
Diese Arbeit verursacht vier Kosten, die sich unterschiedlich verhalten und getrennt berechnet werden müssen:
- Zeile eins – Arbeitsaufwand. Die Minuten, die eine Person damit verbringt, jede P60 zu finden, die Felder zu lesen, sie einzutippen und die Eingabe zu überprüfen, bewertet mit den vollständig belasteten Stundensätzen eines britischen Gehaltsabrechnungsmitarbeiters – einschließlich Arbeitgeberbeiträgen zur National Insurance und zur Rente.
- Zeile zwei – Fehlerkorrektur. Die Kosten für das Auffinden und Korrigieren der Tippfehler, die die manuelle Eingabe mit einer bekannten, messbaren Rate produziert – plus die nachgelagerten Kosten für diejenigen, die durchschlüpfen.
- Zeile drei – Opportunitätskosten. Der Wert der höher priorisierten Arbeit, die das Gehaltsabrechnungsteam nicht erledigt, während es tippt, in einem Mai-Fenster, das bereits mit gesetzlichen Fristen überladen ist.
- Zeile vier – Strafrisiko. Die Strafstruktur der HMRC für verspätete Bescheinigungen, ungenaue Aufzeichnungen und Steuerunterbewertungen, die aus einem falschen Wert resultieren – anteilig nach der Wahrscheinlichkeit, dass die manuelle Eingabe sie auslöst.
Jede Zeile existiert, ob Sie sie berechnen oder nicht. Die einzige Frage ist, ob Sie die Zahl kennen, bevor die HMRC es tut. Wir werden jede Zeile anhand eines einzigen laufenden Szenarios aufbauen – ein Unternehmen mit 150 Mitarbeitern, das 150 P60s ausstellt, und ein Gehaltsabrechnungsbüro, das 450 P60s für 30 KMU-Kunden bearbeitet – und Ihnen dann die Formel geben, um Ihre eigenen Zahlen einzusetzen.
Zeile Eins – Die versteckten Arbeitskosten in einer Gehaltsstelle
Arbeitskosten sind die Position, die jeder unterschätzt, weil die Zeit pro Einheit wirklich gering ist und das Gehalt ohnehin bereits gezahlt wird. Um sie ehrlich zu bepreisen, benötigen Sie zwei Eingaben: einen belasteten Stundensatz und eine realistische Zeit pro P60.
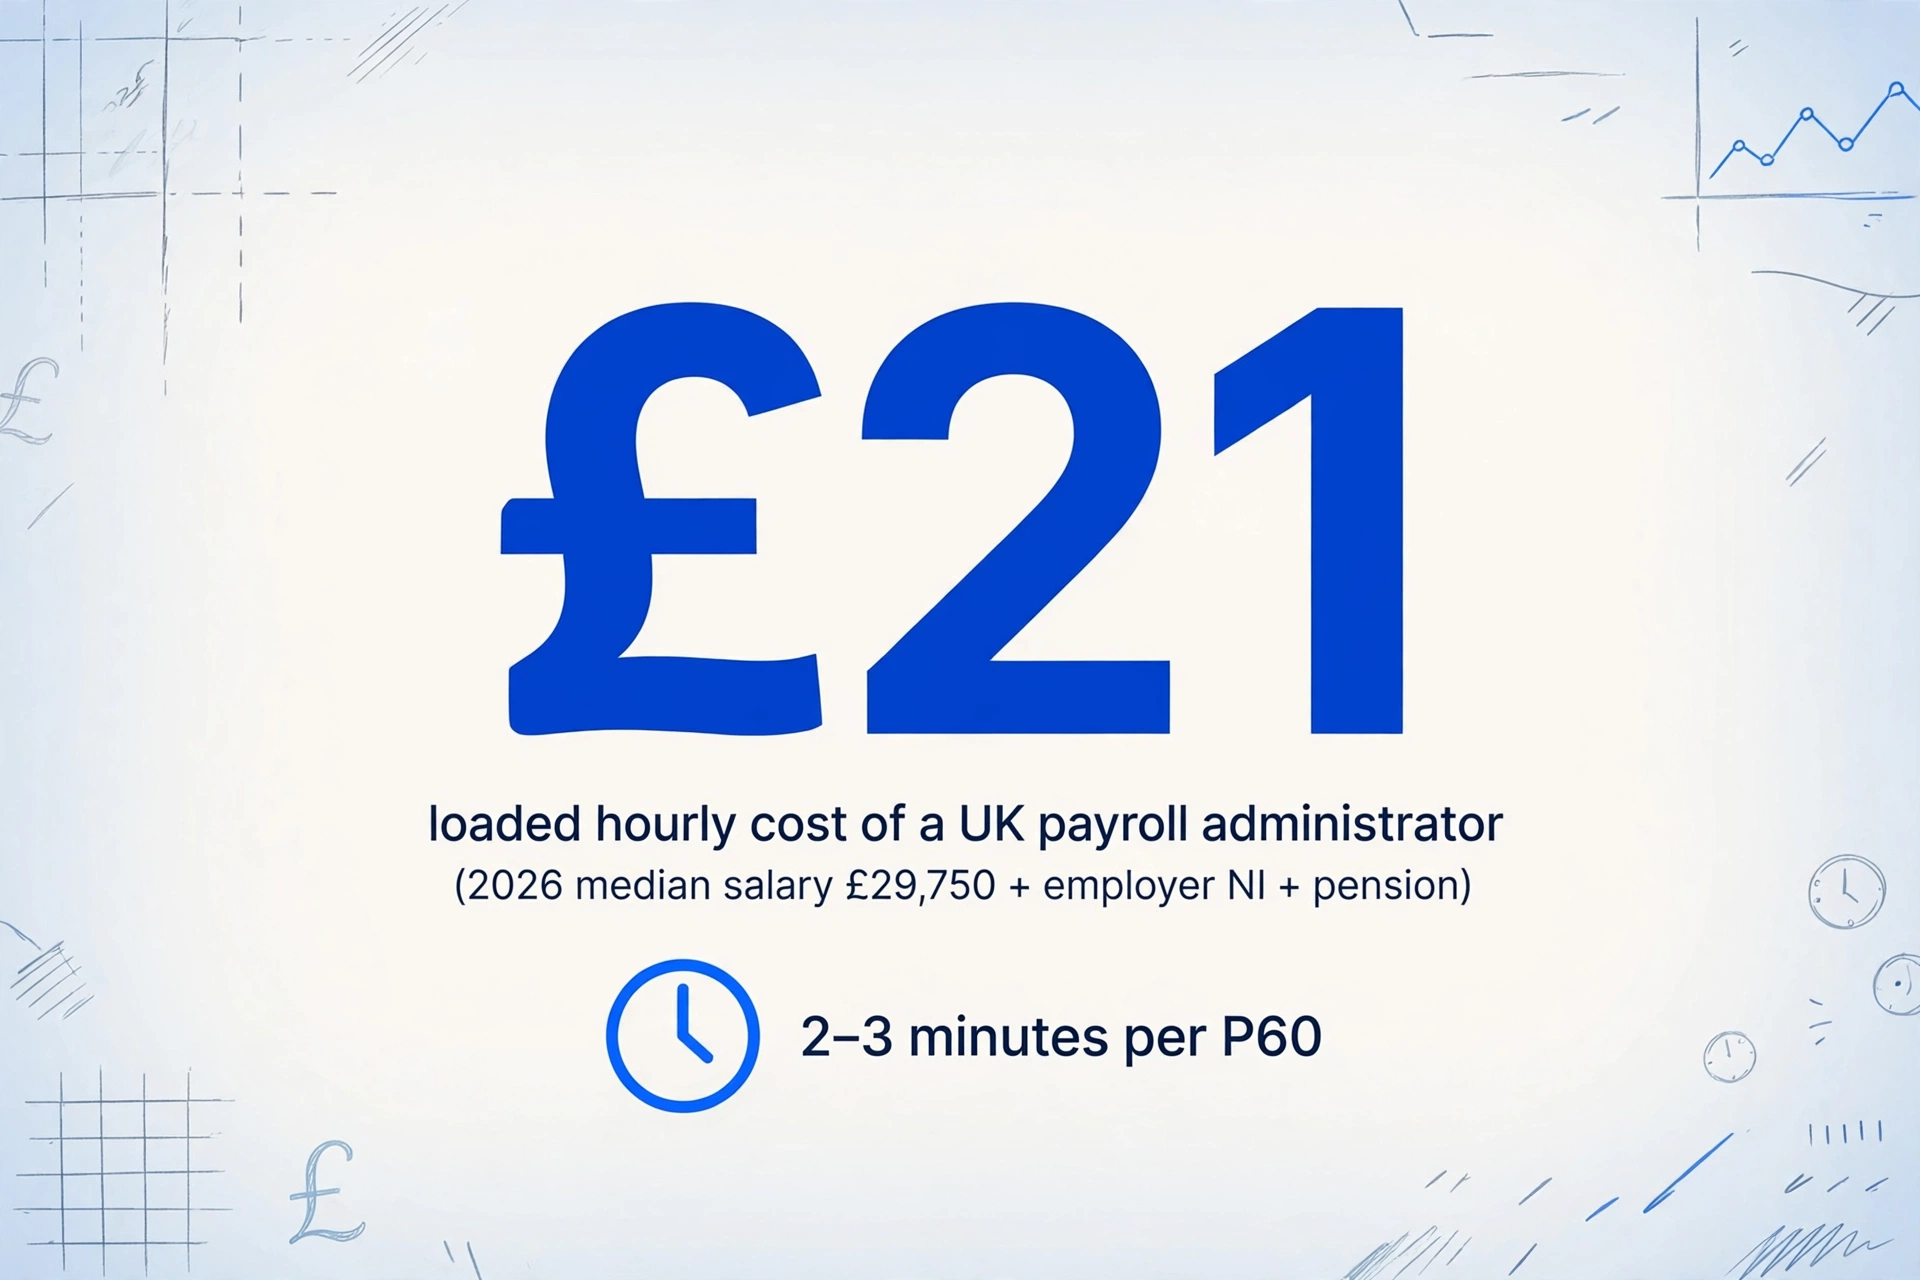
Beginnen Sie mit dem Satz. Ein britischer Gehaltsabrechnungsadministrator verdiente 2026 im Median £29.750 brutto, wobei der Gehaltsführer von Robert Half für 2026 die Spanne auf £27.000 bis £33.000 beziffert. Das Bruttogehalt ist jedoch nicht die Kostenbelastung des Arbeitgebers. Addieren Sie die Arbeitgeber-Class-1-National-Insurance-Beiträge von 15 % auf Einkünfte über der sekundären Freigrenze von £5.000 – der Satz, der seit April 2025 gilt und bis 2027/28 eingefroren ist –, was bei £29.750 £3.713 ergibt. Addieren Sie die Beiträge zur betrieblichen Altersvorsorge (Auto-Enrolment) in der gesetzlich vorgeschriebenen Mindesthöhe. Die belasteten Arbeitgeberkosten belaufen sich auf etwa £34.200. Verteilt auf rund 1.700 effektive Arbeitsstunden pro Jahr (37,5 Stunden pro Woche abzüglich gesetzlicher Feiertage) ergibt das etwa £21 pro Stunde. Ein erfahrener Administrator mit £33.000 brutto treibt den belasteten Satz auf über £22,50.
Nun zur Zeit. Das Übertragen der sieben Felder, die die meisten Berichte benötigen – Name des Mitarbeiters, National Insurance-Nummer, PAYE-Referenz, Gesamtvergütung für das Jahr, einbehaltene Steuern, National Insurance-Beiträge und endgültiger Steuercode – dauert etwa zwei Minuten pro P60, sobald Sie das Auffinden des Zertifikats, das Lesen jedes Feldes, das Eintippen und das erneute Überprüfen mit einbeziehen. Wenn der Bericht eine Gegenprüfung von Zahlen erfordert, die das P60 nicht enthält – Arbeitgeber-NI steht auf dem P32, Rentenbeiträge auf dem letzten Gehaltszettel –, steigt die Zeit pro Mitarbeiter auf drei bis vier Minuten, da der Administrator nun mit drei Quelldokumenten jongliert.
Bei zwei Minuten pro P60 und £21 pro Stunde belastet, verbringt ein Unternehmen mit 150 Mitarbeitern fünf Stunden – etwa £105 – allein mit der reinen Übertragung im Mai. Ein Büro, das 450 P60s verarbeitet, verbringt fünfzehn Stunden, etwa £315. Das sind die gesamten Kosten der Zeile Eins. Sie sind gering genug, um in der „Gehaltsabrechnungsverarbeitung“ unterzugehen, und genau deshalb werden die anderen drei Zeilen nie gemessen.
Behalten Sie diese Zahl im Hinterkopf. Zeile Eins ist die Untergrenze, und sie ist trügerisch niedrig. Sobald ein Tastendruck falsch ist, ändert sich die Rechnung – und das ist Zeile Zwei.
Zeile zwei – Was jedes falsch getippte P60-Feld kostet
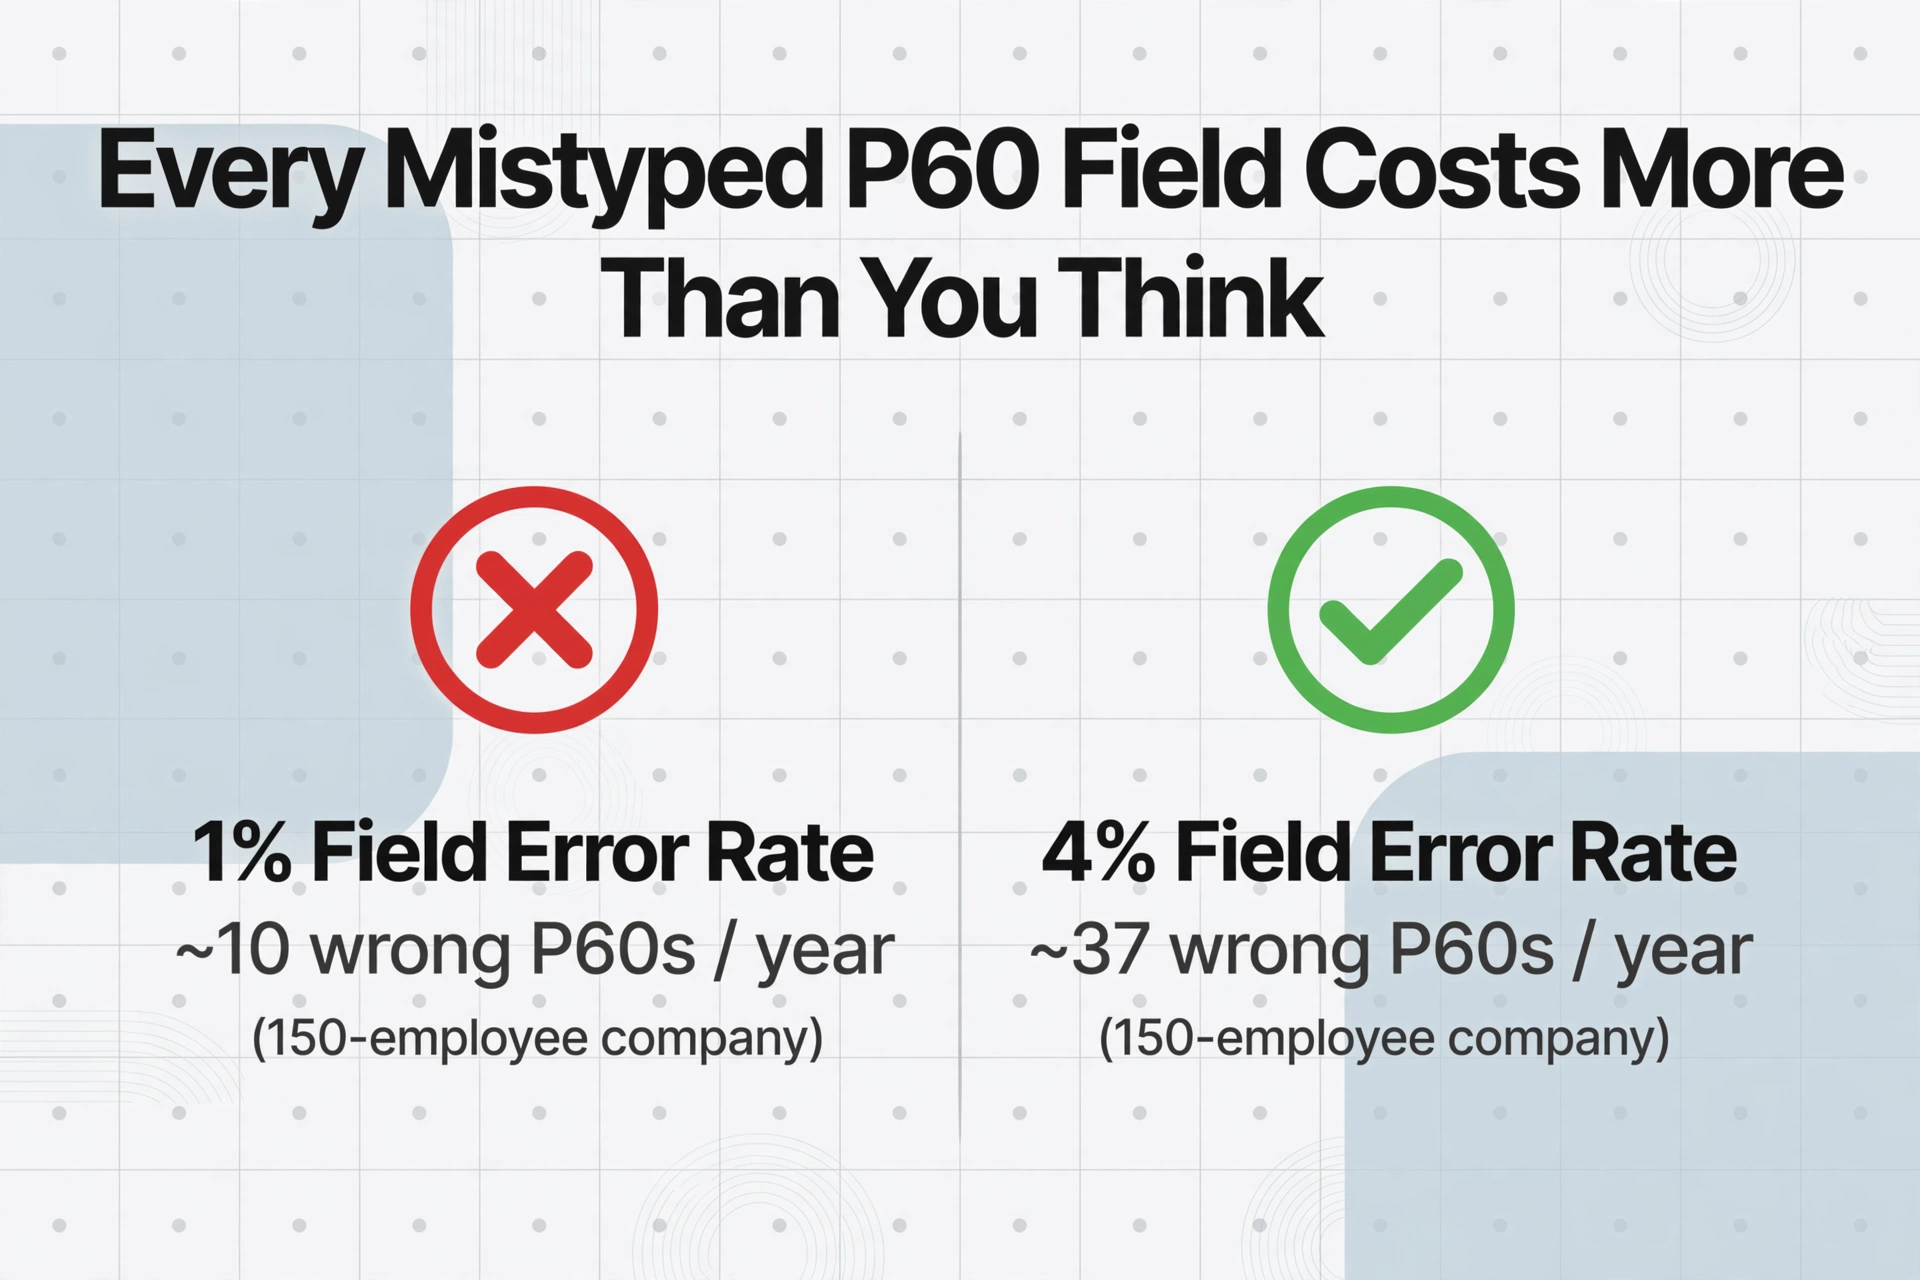
Manuelle Dateneingabe weist eine messbare Fehlerquote auf. Jahrzehntelange Forschung in verschiedenen Branchen beziffert die Feldfehlerquote geschulter Operateure auf 1% unter kontrollierten Bedingungen; unter Ermüdung, Zeitdruck und gemischter Dokumentqualität, die einen echten Mai-Ansturm kennzeichnen, steigt sie auf 3–4%. In der britischen Lohnbuchhaltung streben Spitzenteams eine Fehlerquote von unter 1% der Gehaltsabrechnungen an; alles über 2–3% deutet auf ein Prozessproblem hin.
Für P60s zählt die Fehlerquote auf Datensatzebene, denn ein Fehler an beliebiger Stelle macht die gesamte Bescheinigung falsch. Über sieben Felder ergibt eine Quote von 1% pro Feld eine Wahrscheinlichkeit von 6,8%, dass ein bestimmtes P60 mindestens einen Fehler enthält; bei 4% liegt diese Wahrscheinlichkeit bei 24,9%. Für das Unternehmen mit 150 Mitarbeitern produziert eine Feldfehlerquote von 1% jährlich etwa zehn P60s mit mindestens einer falsch getippten Zahl. Für die 450 P60s des Dienstleisters sind es etwa dreißig.
Jeder entdeckte Fehler verursacht Korrekturaufwand: die Quellbescheinigung lokalisieren, die falsche Ziffer identifizieren, neu eingeben und – falls der fehlerhafte Wert den Mitarbeiter bereits erreicht hat – ein Duplikat-P60 neu ausstellen. Das dauert in der Regel 20 bis 30 Minuten pro Vorfall. Zehn Fehler à 25 Minuten ergeben etwas mehr als vier Stunden, etwa £88 an Nacharbeitskosten für das Unternehmen mit 150 Mitarbeitern – bevor irgendwelche Folgekosten entstehen.
Die Folgekosten sind der Punkt, an dem ein falsch getipptes P60 nicht mehr günstig ist. Ein falscher Gesamtvergütungsbetrag, der in die Selbstauskunft eines Mandanten eingegeben wird, erzeugt eine Steuerberechnung, die nicht mehr mit den RTI-Daten übereinstimmt, die der Arbeitgeber bereits bei HMRC eingereicht hat; die Abweichung löst eine Compliance-Prüfung aus, und die Zeit des Buchhalters, das P60 zu finden, den Übertragungsfehler zu entdecken, die Erklärung zu korrigieren und sie dem Mandanten zu erläutern, ist vollständig nicht abrechenbar. Ein falscher Wert auf einem P60, das ein Mitarbeiter später einem Hypothekengeber vorlegt, taucht im ungünstigsten Moment auf und verpflichtet die Lohnbuchhaltung, eine korrigierte Bescheinigung auszustellen. Nichts davon erscheint in einem Budget. Es wird als „Business as usual“ absorbiert – was nur eine andere Art zu sagen ist, dass niemand es kalkuliert hat.
Die begleitende Analyse zu warum P60-Daten in der britischen Lohnbuchhaltung immer noch von Hand getippt werden zeigt, woher all dieses Papier kommt – frühere Arbeitgeber, mehrere Jobs, Übernahmen mit unterschiedlichen Lohnsystemen – und warum die Fragmentierung den manuellen Schritt garantiert.
Zeile Drei – Die Opportunitätskosten des Mai
Zeile Eins bepreist die Stunden, die mit Tippen verbracht werden. Zeile Drei bepreist die Stunden, die dieses Tippen verschlingt – Stunden, die das Gehaltsabrechnungsteam für Arbeiten hätte nutzen können, die weit mehr wert sind als 21 £.
Der Mai ist für die britische Gehaltsabrechnung kein ruhiger Monat. Er liegt direkt nach dem Jahresend-Sprint – der finalen Full Payment Submission und Employer Payment Summary, der P32-Abstimmung – und unmittelbar vor der Frist am 6. Juli für die P11D- und P11D(b)-Sachbezugsmeldungen. Seit dem 6. April 2026 ist die Versteuerung von Sachbezügen über die Gehaltsabrechnung für die meisten Arbeitgeber verpflichtend, was eine neue Compliance-Aufgabe in dasselbe Zeitfenster bringt. Jede Stunde, die ein Gehaltsabrechnungsexperte mit dem Übertragen von P60-Feldern verbringt, ist eine Stunde, die nicht für die Überprüfung der Jahresend-Abstimmungsqualität, die Vorbereitung von Sachbezugsmeldungen oder die korrekte Einrichtung des neuen Versteuerungsprozesses aufgewendet wird – Arbeiten, deren Wert sich später in vermiedenen Strafen zeigt, nicht in abgerechneten Stunden.
Für eine Lohnbuchhaltungskanzlei ist der Opportunitätskosten in der Währung messbar, die das Unternehmen tatsächlich verkauft: abrechenbare Zeit. Wenn die P60-Belastung im Mai die Aufmerksamkeit eines Sachbearbeiters für umgerechnet zwei volle Arbeitstage beansprucht – verteilt über eine Woche voller Unterbrechungen durch Kundenanfragen zu deren P60, P32 und P11D – dann sind das etwa vierzehn Stunden Kapazität, die von Beratungs- oder Zusatzleistungen abgezogen werden, die mit 75 bis 150 £ pro Stunde abgerechnet werden. Selbst am unteren Ende repräsentieren vierzehn verlagerte Stunden etwa 1.050 £ an Arbeit, die die Kanzlei hätte erledigen können und nicht erledigt hat.
Für eine Kanzlei betragen die Opportunitätskosten der manuellen P60-Verarbeitung – 1.050 bis 2.100 £ an verlagerter abrechenbarer Kapazität jeden Mai – das Drei- bis Sechsfache der direkten Arbeitskosten des Tippens selbst. Dies ist die Zeile, die die Intuition umkehrt, dass manuelle Eingabe billig sei: Die Kosten sind nicht das, was Sie dem Sachbearbeiter zahlen, sondern das, was der Sachbearbeiter während des Tippens nicht tun kann.
Interne Teams stehen vor derselben Verlagerung, ohne einen Stundensatz, um sie zu bepreisen. Der richtige Näherungswert ist der Wert der aufgeschobenen Arbeit: Wenn die P60-Übertragung die Abstimmungsprüfung verzögert, die einen Fehler bei der Versteuerung von Sachbezügen vor der P11D(b)-Frist aufgedeckt hätte, dann sind die Opportunitätskosten die Strafe, die dieser Fehler später nach sich zieht – was uns zu der Zeile bringt, die die meisten Arbeitgeber überhaupt nicht bepreisen.
Zeile vier — HMRC-Strafrisiko
Die Strafstruktur besteht aus drei Ebenen, und die meisten Kostendiskussionen enden bei der ersten.
Verspätete Ausstellung. Wird die Frist zum 31. Mai versäumt, kann das HMRC eine erste Strafe von 300 £ pro P60 sowie 60 £ für jeden weiteren Tag, an dem die Bescheinigung aussteht, erheben. Diese Zahl wird von allen genannt – und sie ist die kleinste der drei Ebenen, da sie begrenzt und vorhersehbar ist.
Ungenauigkeit. Dies ist die Ebene, die die Schlagzeile von 300 £ verbirgt. Gemäß Schedule 24 des Finance Act 2007 ist bei einem Dokument, das dem HMRC vorgelegt wird und eine Ungenauigkeit enthält, die Steuern zu niedrig ausweist, eine Strafe fällig – und zwar als Prozentsatz der potenziell entgangenen Einnahmen, nicht als Pauschalgebühr. Eine fahrlässige Ungenauigkeit – die Kategorie, in die ein Übertragungsfehler fällt – zieht eine Strafe von 30 % der potenziell entgangenen Einnahmen nach sich. Eine vorsätzliche, aber nicht verdeckte Ungenauigkeit liegt bei 70 %; vorsätzlich und verdeckt bei 100 %. Entscheidend ist, dass der Schedule festlegt, dass „wenn ein Dokument mehr als eine Ungenauigkeit enthält, für jede Ungenauigkeit eine Strafe zu zahlen ist". Ein falsch eingegebener Gesamtlohnbetrag auf einer P60, der in eine RTI-Meldung oder eine Selbstauskunft einfließt und die fällige Steuer um beispielsweise 2.000 £ zu niedrig angibt, setzt den Einreicher einer fahrlässigen Ungenauigkeitsstrafe von 600 £ zusätzlich zu den 2.000 £ Nachzahlung aus – und Verzugszinsen auf den unbezahlten Betrag beginnen bei 1 % nach 30 Tagen und steigen auf 5 % nach sechs und zwölf Monaten.
Aufzeichnungen. Das HMRC verlangt, dass Lohnunterlagen mindestens drei Jahre nach Ende des betreffenden Steuerjahres aufbewahrt werden, und akzeptiert Korrekturen für bis zu sechs Steuerjahre. Die Nichtführung angemessener Aufzeichnungen kann mit einer Strafe von bis zu 3.000 £ geahndet werden. Eine manuell erstellte Tabelle ohne Prüfpfad von der Quelle zur Zelle ist aus Sicht des HMRC keine verteidigungsfähige Aufzeichnung: Wenn ein Prüfer Sie auffordert, eine Zahl zu belegen, und der einzige Beweis eine Zelle ist, die jemand eingegeben hat, dann wird die Strafe nicht für die falsche Zahl verhängt – sondern dafür, dass Sie nicht nachweisen können, dass sie richtig war.
Keine dieser Strafen ist in einem bestimmten Jahr sicher, weshalb sie genau deshalb ignoriert werden. Der richtige Weg, sie in das Modell einzubeziehen, ist probabilistisch: Multiplizieren Sie das Risiko mit der Wahrscheinlichkeit, dass die manuelle Eingabe es auslöst. Über den Kundenstamm eines Dienstleisters und mehrere Steuerjahre hinweg ist eine jährliche Strafenerwartung im niedrigen Tausenderbereich konservativ – und anders als bei Zeile eins schrumpft sie nicht, je schneller Sie tippen. Sie schrumpft nur, wenn die Fehler aufhören.
Ihre Vier-Zeilen-Zahl
Wenn die vier Zeilen getrennt betrachtet werden, werden die Gesamtkosten der manuellen P60-Verarbeitung zu einer Funktion Ihrer eigenen Situation, nicht eines Branchendurchschnitts. Hier ist die Berechnung für das Unternehmen mit 150 Mitarbeitern, mit einem einzigen Gehaltsabrechnungsadministrator zu einem belasteten Stundensatz von £21, wobei Fehler- und Strafzeilen nach Wahrscheinlichkeit anteilig berechnet werden:
| Kostenzeile | Jahresgesamtbetrag (150 Mitarbeiter) | Berechnungsgrundlage |
|---|---|---|
| Zeile Eins — Arbeit | £105–£210 | 2–4 Min./P60 × £21/Std. belastet × 150 P60s |
| Zeile Zwei — Fehlerkorrektur | £90–£350 | 1–4% Feldfehler → ~10–37 falsche P60s × ~25 Min. Korrektur, zzgl. nachgelagerte Änderungen |
| Zeile Drei — Opportunitätskosten | £800–£2.000+ | Im Mai verlagerte Stunden aus Jahresabschlussabstimmung / P11D / Gehaltsverrechnung von Sachbezügen, bewertet zum strategischen oder abrechenbaren Satz |
| Zeile Vier — Strafzahlungsrisiko | £500–£3.000+ | Schedule 24 fahrlässige Ungenauigkeit (30% der entgangenen Einnahmen) + Aufzeichnungsstrafe + Verspätungszuschlag, anteilig nach Wahrscheinlichkeit |
| Gesamt — 150 Mitarbeiter | £1.500–£5.500+ | Wahrscheinlichkeitsgewichtete jährliche Kosten des P60-Datenschritts |
Die Spanne ist bewusst breit: Ihre Zahl hängt davon ab, ob Sie eine stabile Einzelquellen-Gehaltsabrechnung oder ein Büro betreiben, das vier verschiedene Systeme abstimmt, und ob Ihre Fehlerquote bei etwa 1% oder, unter dem Druck im Mai, eher bei 4% liegt. Um Ihre eigene Zahl zu ermitteln, setzen Sie in vier Ausdrücke ein:
- Zeile Eins = P60-Anzahl × Minuten pro P60 ÷ 60 × Ihr belasteter Stundensatz
- Zeile Zwei = P60-Anzahl × Ihre Fehlerquote auf Datensatzebene × (Korrekturarbeit + erwartete nachgelagerte Kosten)
- Zeile Drei = Im Mai verlagerte Stunden × der Stundenwert der Arbeit, die diese Stunden sonst leisten würden
- Zeile Vier = Strafzahlungsrisiko × die Wahrscheinlichkeit, dass die manuelle Eingabe es auslöst, summiert über die Ebenen verspätete Ausstellung, Ungenauigkeit und Aufzeichnungen
Das auffälligste Ergebnis für die meisten Arbeitgeber ist, dass Zeile Eins – die einzige Zeile, an die jemals jemand denkt – fast immer die kleinste ist. Die Kosten der manuellen P60-Verarbeitung liegen in den drei Zeilen, die niemals auf einer Rechnung erscheinen.
Wo die Extraktion die Rechenweise verändert
Jede der vier Linien führt auf dieselbe Grundoperation zurück: eine Person liest eine Zahl von einem Zertifikat ab und tippt sie in eine Zelle. Entfernen Sie diese Operation und alle vier Linien bewegen sich gleichzeitig — Linie Eins fällt weg, die Fehlerquote von Linie Zwei sinkt auf das automatisierte Minimum, die verlagerten Stunden von Linie Drei kehren zu wertvolleren Aufgaben zurück, und das Risiko von Linie Vier sinkt mit der Fehlerquote, die es speist. Das ist es, was ein Dokumentextraktionstool tut, und es lohnt sich, genau zu sein, wie, denn der Mechanismus unterscheidet sich von der Lohnabrechnungssoftware, die Sie bereits nutzen.
Lohnabrechnungssoftware ist darauf ausgelegt, P60s aus ihrer eigenen Datenbank zu erzeugen. Sie kann kein P60 lesen, das anderswo entstanden ist — von einem früheren Arbeitgeber, einem anderen Anbieter, einem gescannten Papierzertifikat. Ein Extraktionstool funktioniert umgekehrt. Statt fester Positionen auf einer Seite — der Ansatz, den vorlagenbasierte Tools verwenden und der scheitert, sobald ein anderes Lohnsystem das Zertifikat anders anordnet — liest die semantische Extraktion, was jedes Feld bedeutet. Das ist Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen einmal ein — „Gesamtvergütung", „Abgeführte Steuer", „NI-Beiträge", „Steuercode", „PAYE-Referenz" — und die KI findet jeden Wert auf jedem P60 im Stapel, indem sie das Label versteht, egal ob das Zertifikat von Sage, Xero, BrightPay oder einer handschriftlichen HMRC-Vorlage stammt. Die von Ihnen definierten Spalten werden zu den Kopfzeilen Ihrer Tabelle; das Quellformat spielt keine Rolle.
Der Hebel, der Linie Zwei direkt angreift, ist die berechnete Spalte — eine Spalte, deren Wert die KI während der Extraktion berechnet, statt ihn von der Seite abzulesen. Definieren Sie eine Prüfspalte wie „Gesamtvergütung minus FPS-Betrag" und das Tool markiert jede Zeile, in der die extrahierte Summe nicht mit Ihrer Full Payment Submission übereinstimmt, und verwandelt die Fehlersuche von einer vollständigen Neulektüre in eine Sortierung nach einer Spalte. Die Schritt-für-Schritt-Version dieses Workflows, vom Upload bis zur abgleichsbereiten Tabelle, finden Sie in unserem Leitfaden zum Extrahieren von UK-P60-Daten in Excel für die Lohnabrechnung, und dieselbe Extraktionslogik, angewendet auf routinemäßige Gehaltsabrechnungen, wird im Gehaltsabrechnung-zu-Excel-Anwendungsfall behandelt.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der Erfassungsschritt hat seine eigenen Kosten, die dieses Modell stillschweigend ignoriert – das Hinterherlaufen hinter Mitarbeitern und Mandanten, um Papierkopien und Vorjahresbescheinigungen zu bekommen. Ein Sammel-Link löst das: Sie erstellen einen teilbaren Link, senden ihn an Mitarbeiter oder Kanzleimandanten, und diese laden ihre P60s nach Eingabe eines kurzen Prüfcodes direkt in Ihre Verarbeitungswarteschlange hoch – ohne Kontoerstellung. Das entfernt die „Warten auf die Datei“-Verzögerung aus dem Workflow, was in einem Mai-Fenster, das in Tagen gemessen wird, entscheidend ist. Das Muster ist dasselbe wie beim Sammeln von Mitarbeiter-Gehaltsabrechnungen in einer Tabelle.
Bei etwa zehn Sekunden Verarbeitungszeit pro Dokument gegenüber zwei bis vier Minuten Tipparbeit eliminiert die Extraktion nicht nur Zeile Eins – sie entfernt sie komplett, sodass nur ein prüfender Blick bleibt. Und weil die KI Beschriftungen liest, statt auf Tastaturgenauigkeit angewiesen zu sein, sinkt die Fehlerquote, die Zeile Zwei und Vier antreibt, auf das automatisierte Minimum. Die Rechnung, die die manuelle Eingabe günstig erscheinen ließ, hatte nie Unrecht bei Zeile Eins. Sie hatte Unrecht dabei, welche Zeile zählt.
FAQ – Kosten der P60-Verarbeitung im Vereinigten Königreich
Kann ich P60-Daten nicht einfach aus meiner Lohnbuchhaltungssoftware exportieren, statt für die Extraktion zu bezahlen?
Für die Mitarbeiter, die Ihre Software bezahlt – ja, und das sollten Sie auch tun. Der Export entfernt Zeile Eins für diese P60s vollständig. Die Kosten, die dieses Framework misst, sind für P60s, die Ihre Software nicht exportieren kann: Bescheinigungen von einem früheren Arbeitgeber, einem anderen Lohnabrechnungsdienstleister, zu dem Ihr Kanzleimandant gewechselt ist, Vorjahres-Papierkopien für eine berichtigte Steuererklärung oder eine Tochtergesellschaft, die nach einer Übernahme noch ein separates System betreibt. Ihre Lohnbuchhaltungssoftware kann keine P60 lesen, die sie nicht erstellt hat. Das ist die Lücke, die die Extraktion schließt.
Wie hoch ist die Strafe für die verspätete Ausstellung einer P60?
HMRC kann eine erste Strafe von £300 pro P60 verhängen, plus £60 für jeden weiteren Tag, an dem die Bescheinigung nach dem 31. Mai aussteht. Ob eine Strafe tatsächlich verhängt wird, hängt vom Grund der Verzögerung und davon ab, wie schnell sie behoben wird – ein echter, schnell korrigierter Fehler wird milder behandelt als wiederholte oder systematische Verspätungen. Dies ist die vorhersehbarste der Strafebenen; die Strafen für Ungenauigkeiten nach Schedule 24 des Finance Act 2007 sind das größere, weniger diskutierte Risiko.
Was kostet die Zeit eines britischen Lohnbuchhalters tatsächlich pro Stunde?
Rund £21 pro Stunde inklusive aller Nebenkosten, basierend auf einem Mediangehalt von £29.750 (2026), Arbeitgeberbeiträgen zur National Insurance von 15% auf Einkommen über der sekundären Freigrenze von £5.000, gesetzlichen Rentenbeiträgen und etwa 1.700 effektiven Arbeitsstunden pro Jahr. Ein erfahrener Buchhalter am oberen Ende der Spanne von £27.000–£33.000 kostet inklusive Nebenkosten eher £22,50. Verwenden Sie Ihr eigenes Gehalt und dieselbe Methode der Nebenkostenberechnung, um Zeile Eins genau zu kalkulieren.
Ist die Fehlerquote bei der manuellen Dateneingabe für P60s wirklich hoch genug, um sie zu beachten?
Auf Feldebene machen geschulte Bearbeiter unter guten Bedingungen durchschnittlich etwa 1% Fehler, unter Zeitdruck 3–4%. Das klingt gering, bis man es auf die Belegebene umrechnet: Bei den sieben Feldern, die ein typischer P60-Bericht benötigt, bedeutet eine Feld-Fehlerrate von 1%, dass etwa jedes fünfzehnte Zertifikat einen Fehler enthält, und eine Rate von 4%, dass jedes vierte betroffen ist. Bei 150 P60s sind das zehn bis siebenunddreißig falsche Bescheinigungen pro Jahr – jede einzelne eine potenzielle Korrektur, doppelte Neuausstellung oder, falls sie in einer Steuererklärung landet, eine Schedule-24-Strafe für Ungenauigkeiten.
Enthält eine P60 alles, was ich für einen Jahresend-Vergütungsbericht brauche?
Nein – und deshalb ist die Lohnkostenposition höher, als es scheint. Eine P60 zeigt das Gesamtgehalt, die gesamte abgeführte Steuer, die Sozialversicherungsbeiträge und den endgültigen Steuerfreibetragscode. Die Arbeitgeber-SV steht auf der P32; Rentenbeiträge auf der letzten Gehaltsabrechnung. Ein vollständiger Vergütungs- oder Abgleichsbericht erfordert den Abgleich aller drei Dokumente pro Mitarbeiter, weshalb die realistische Zeit pro P60 von zwei auf drei oder vier Minuten steigt, wenn der Bericht mehr als eine reine Kopie der Bescheinigung ist.
Kann KI P60s aus verschiedenen Gehaltsabrechnungssystemen ohne Konfiguration verarbeiten?
Die P60 folgt einem von der HMRC vorgegebenen Layout und ist daher standardisierter als die meisten Dokumente – die Abweichungen sind kosmetischer (Schriftarten, Feldpositionen, Logos) und nicht struktureller Natur. Die semantische Extraktion liest die Feldbezeichnungen, sodass „Gesamtgehalt für das Jahr“ auf einer Sage-Bescheinigung und „Gehalt für das Jahr“ auf einer BrightPay-Bescheinigung als derselbe Datenpunkt behandelt werden – ohne anbieterspezifische Einrichtung. Die ehrliche Grenze: stark degradierte Fotokopien, handschriftliche Änderungen und nicht standardisierte Papierformulare verringern die Genauigkeit. Der realistische Gewinn besteht also darin, den Großteil der Tipparbeit und deren Fehlerquote zu eliminieren, nicht jeden Grenzfall. Das reicht jedoch aus, um drei der vier Kostenpositionen zu streichen.
Die Kosten der manuellen P60-Verarbeitung waren nie die zwei Minuten Tippen. Es sind die falsch getippten Zahlen, die im Mai verlorenen strategischen Stunden und das HMRC-Risiko, die alle auf denselben Tastendruck zurückgehen. Berechnen Sie Ihre eigene Vier-Zeilen-Zahl – und prüfen Sie dann, ob die Extraktion sie verändert.
P60-Daten extrahieren