手作業によるP60データ入力が
英国の給与チームに実際にかかるコスト
英国の雇用主が手作業によるP60処理にこれまで数字を付けたことがないのは、その最も目に見える部分であるタイピングがほぼ無料だからです。給与担当者はP60の主要項目を約2分で転記できます。2分は取るに足らないことに感じられるため、経費項目になることも、予算に計上されることも、見直しのきっかけになることもありません。しかしタイピングは、毎年5月に発生する4つの独立したコストのうち最初の1つにすぎません。残りの3つ、つまり入力ミスの代償、年末の繁忙期に戦略的業務が奪われることの価値、そして不正確な記録すべてに伴うHMRCの罰則リスクこそが、手作業による入力が安価なのか破滅的なのかを実際に決める要素です。これは4つすべてを計算するためのフレームワークであり、推測ではなく独自の数字を算出できます。
主なポイント
- P60の項目を入力するコストは従業員150人で£105です。この数字があまりに小さいため、下流で発生するエラーや奪われる業務が実際にいくらかかるかを合計した人は誰もいません。
- 実際の5月の締め切り条件下では、P60の4件に1件が転記エラーを含み、Self Assessment申告書の総支払額が1つ間違っているだけで、Schedule 24に基づき過少申告税額に対して30%の罰則が科されます。
- これまで測定したことのない項目、つまり5月が転記作業に費やされたために給与業務代行会社が提供できなかった14時間の助言業務は、タイピング自体の直接人件費の3~6倍に相当します。
ひとつの儀式の裏に隠れた4つのコスト
英国のすべての雇用主は、4月5日時点で給与計算対象となっている各従業員に対し、5月31日までにP60を発行しなければなりません。これは2003年所得税(PAYE)規則第67条に基づく義務です。現代の給与計算ソフトウェアは年末処理の際に証明書を生成しますが、この部分にかかる時間はわずか数分です。本フレームワークが測定するコストは、生成そのものではありません。P60データを証明書から取り出し、給与計算ソフトウェアでは対応できないスプレッドシート、レポート、照合作業、確定申告へと移す下流工程のコストです。具体的には、報酬レポート、総勘定元帳の照合、監査準備、確定申告書、そして従業員が前職から持ち込むP60の統合作業が含まれます。
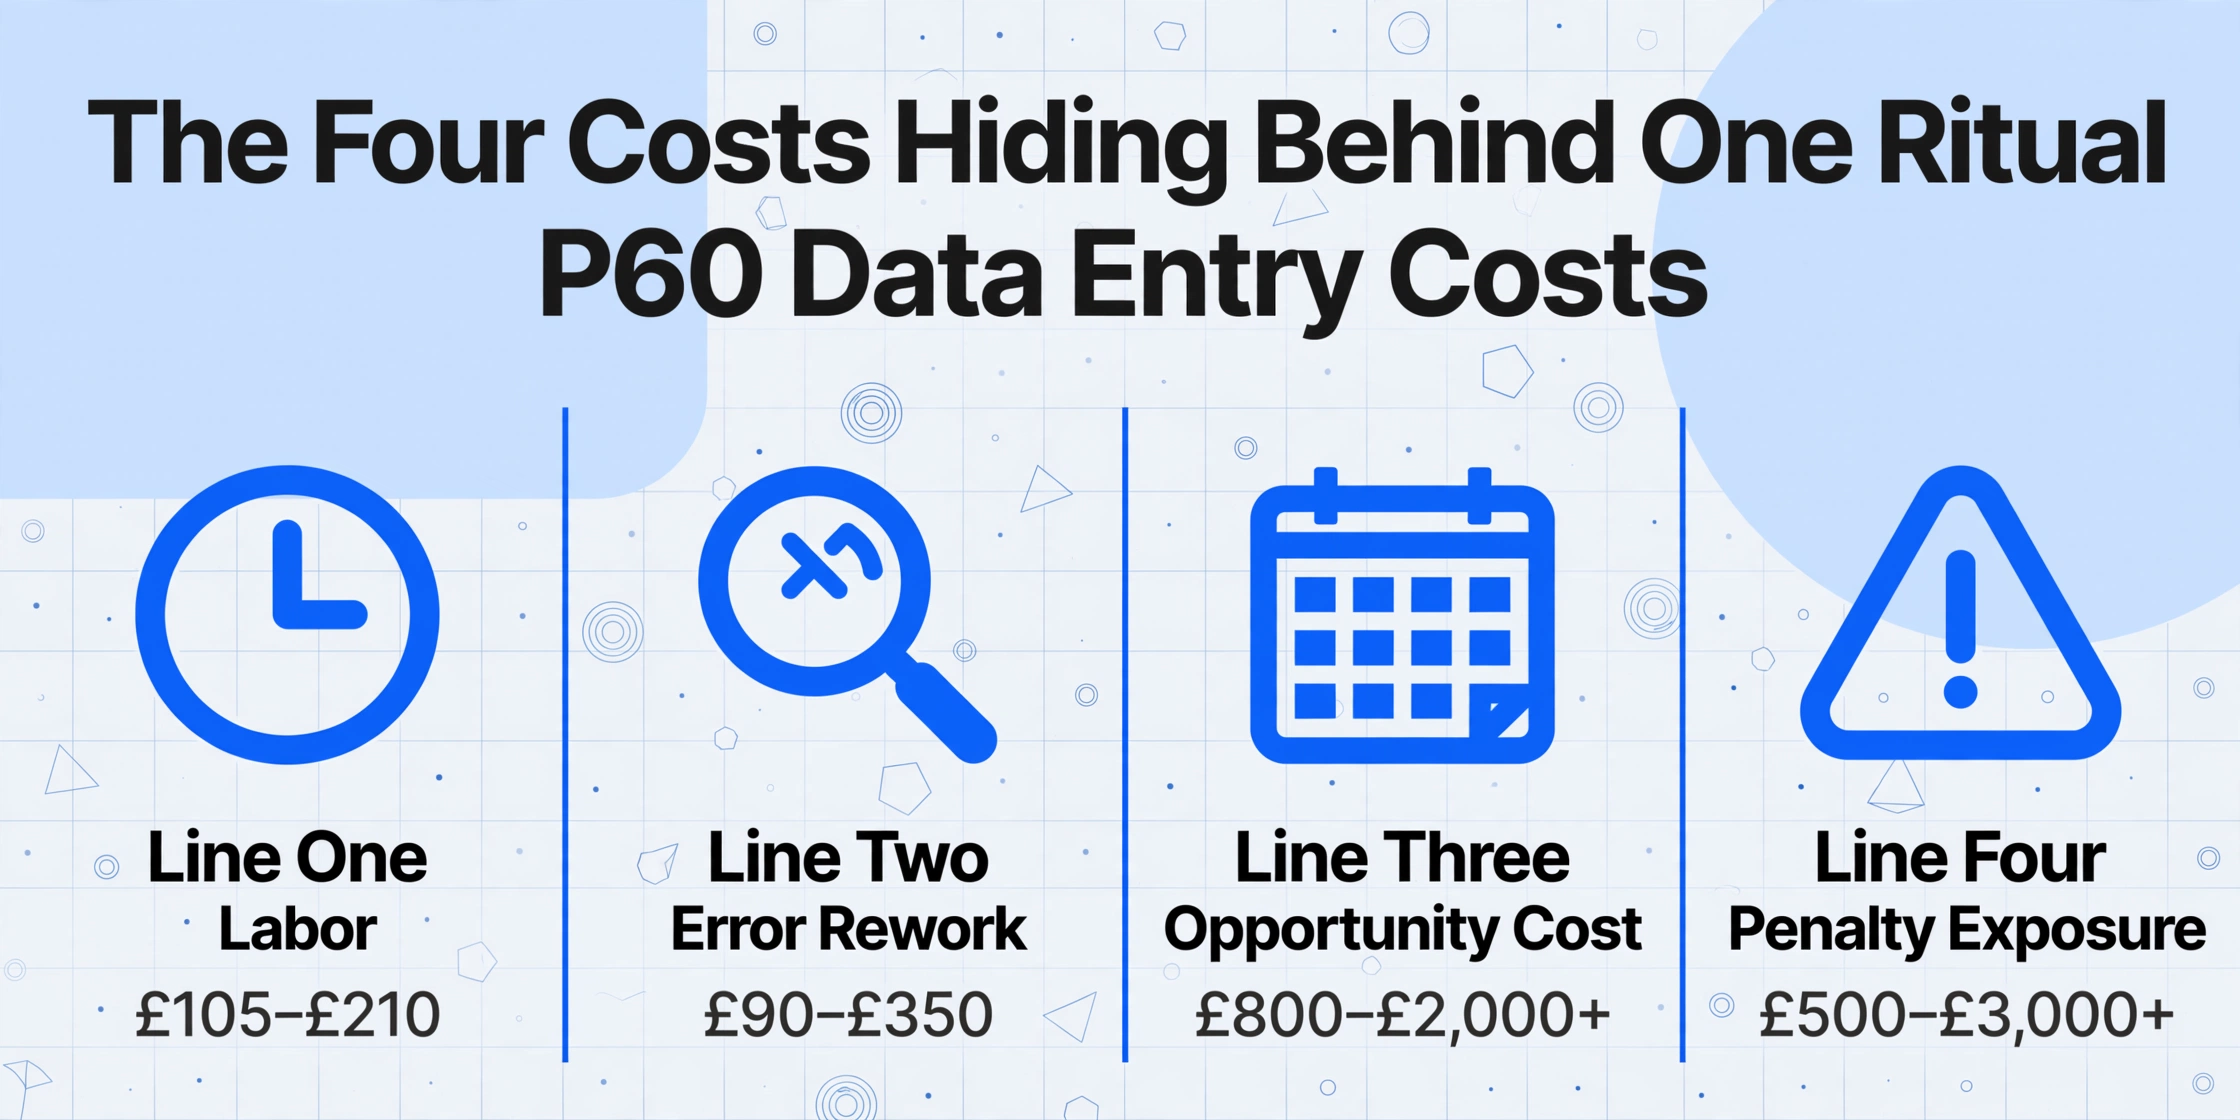
この作業には、それぞれ異なる性質を持ち、個別に計算する必要がある4つのコストが伴います。
- 第1のコスト — 人件費。担当者が各P60を探し、項目を読み取り、入力し、確認するのにかかる時間を、英国の給与担当者の完全負荷時給(雇用主の国民保険料および年金拠出金を含む)で換算したものです。
- 第2のコスト — エラー修正。手入力が既知の測定可能な割合で発生させる入力ミスを発見・修正するコスト、さらに見逃されたミスの下流コストを加えたものです。
- 第3のコスト — 機会費用。法定締め切りが集中する5月の期間中、給与チームが入力作業をしている間に行えていない優先度の高い業務の価値です。
- 第4のコスト — 罰則リスク。証明書の遅延、記録の不正確さ、および誤った数値から生じる税の過少申告に対するHMRCの罰則体系を、手入力がそれを引き起こす確率で按分したものです。
各コストは、計算するかどうかにかかわらず存在します。唯一の問いは、HMRCより先にその数字を把握しているかどうかです。ここからは、単一の実行シナリオ — 従業員150名の企業が150件のP60を発行するケースと、30社の中小企業クライアントを担当する給与計算代行会社が450件のP60を処理するケース — に基づいて各コストを構築し、その後、ご自身の数値に置き換えられる計算式をお渡しします。
第1のコスト — 給与所得者の役割に潜む人件費
人件費は誰もが過小評価する項目です。1件あたりの時間は確かに短く、給与は支払われ続けているからです。正確にコストを見積もるには、2つの数値が必要です。総負担時給と、P60 1件あたりの現実的な所要時間です。
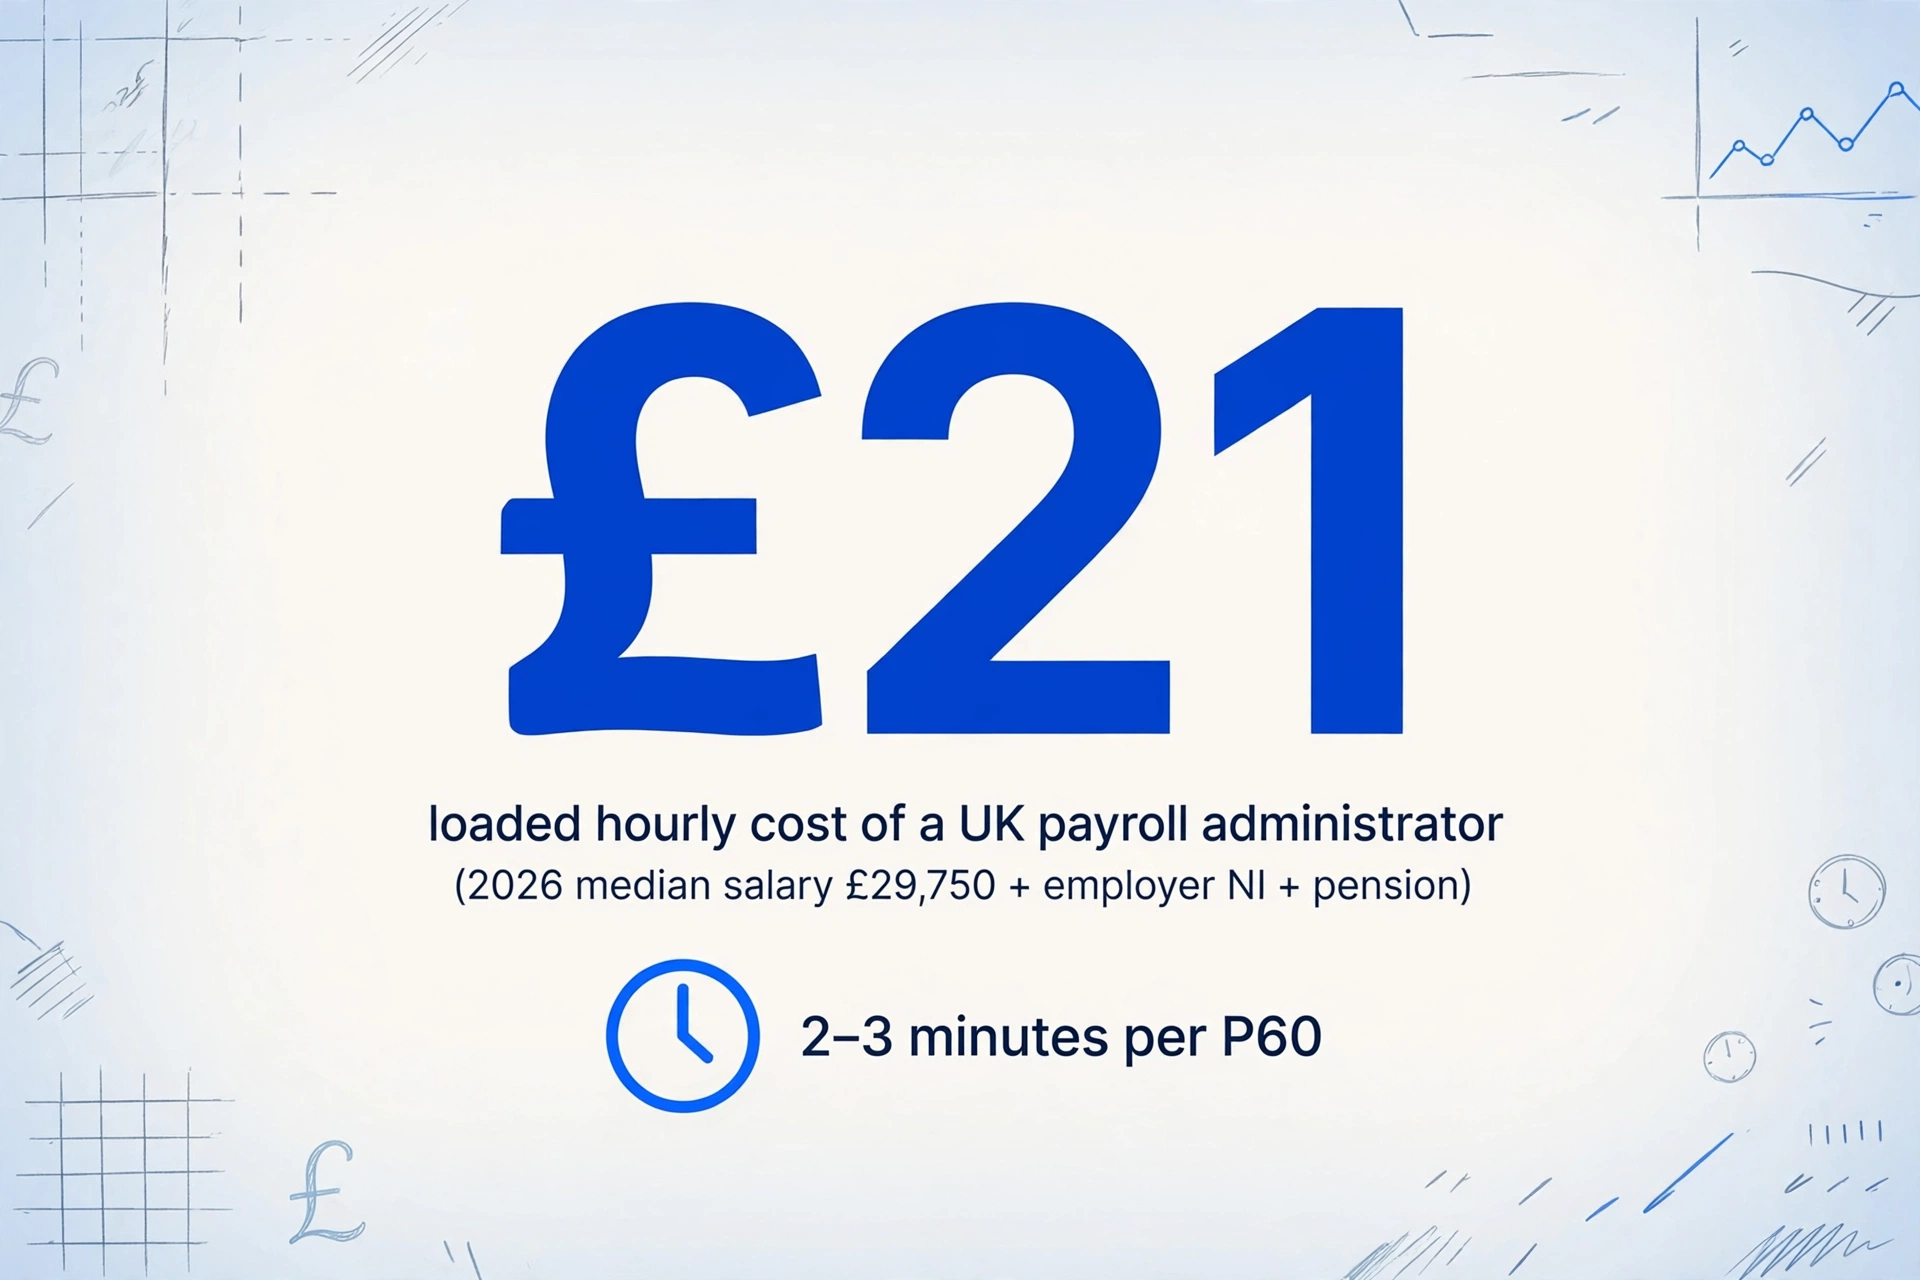
まず時給から見ていきます。英国の給与担当者の2026年の給与中央値は額面で£29,750で、Robert Halfの2026年給与ガイドでは£27,000〜£33,000の範囲とされています。ただし額面給与は雇用主のコストではありません。£5,000の二次しきい値を超える報酬に対する雇用主のClass 1国民保険料15%(2025年4月以降適用、2027/28年まで凍結)を加算すると、£29,750では£3,713になります。さらに法定最低限の自動加入年金拠出金を加えます。雇用主の総負担コストは約£34,200になります。これを年間の実労働時間約1,700時間(週37.5時間から法定休暇を差し引いた時間)で割ると、約時給£21になります。額面£33,000の経験豊富な担当者なら、総負担時給は£22.50を超えます。
次に所要時間です。ほとんどのレポートで必要となる7つの項目 — 従業員名、National Insurance番号、PAYE reference、年間総支給額、源泉税額、国民保険料、最終税コード — を転記するには、証明書を探し、各欄を読み、入力し、確認のために見返す時間を含めると、P60 1件あたり約2分かかります。P60に記載のない数値 — 雇用主NIはP32に、年金拠出金は最終給与明細に記載 — を照合する必要があるレポートでは、担当者が3つの元資料を突き合わせることになるため、1人あたり3〜4分に増えます。
P60 1件あたり2分、総負担時給£21とすると、従業員150人の企業は毎年5月に5時間 — 約£105 — を純粋な転記作業に費やします。P60を450件処理する給与代行会社は15時間、約£315を費やします。これが第1のコストの全容です。「給与処理」の中に埋もれてしまうほど小さな金額だからこそ、残りの3つのコストは測定されないのです。
この数値を覚えておいてください。第1のコストは下限であり、見かけ上は低く抑えられています。しかし入力ミスが1件でも発生すれば計算は変わります — それが第2のコストです。
2行目 — 誤入力されたP60の各項目がもたらすコスト
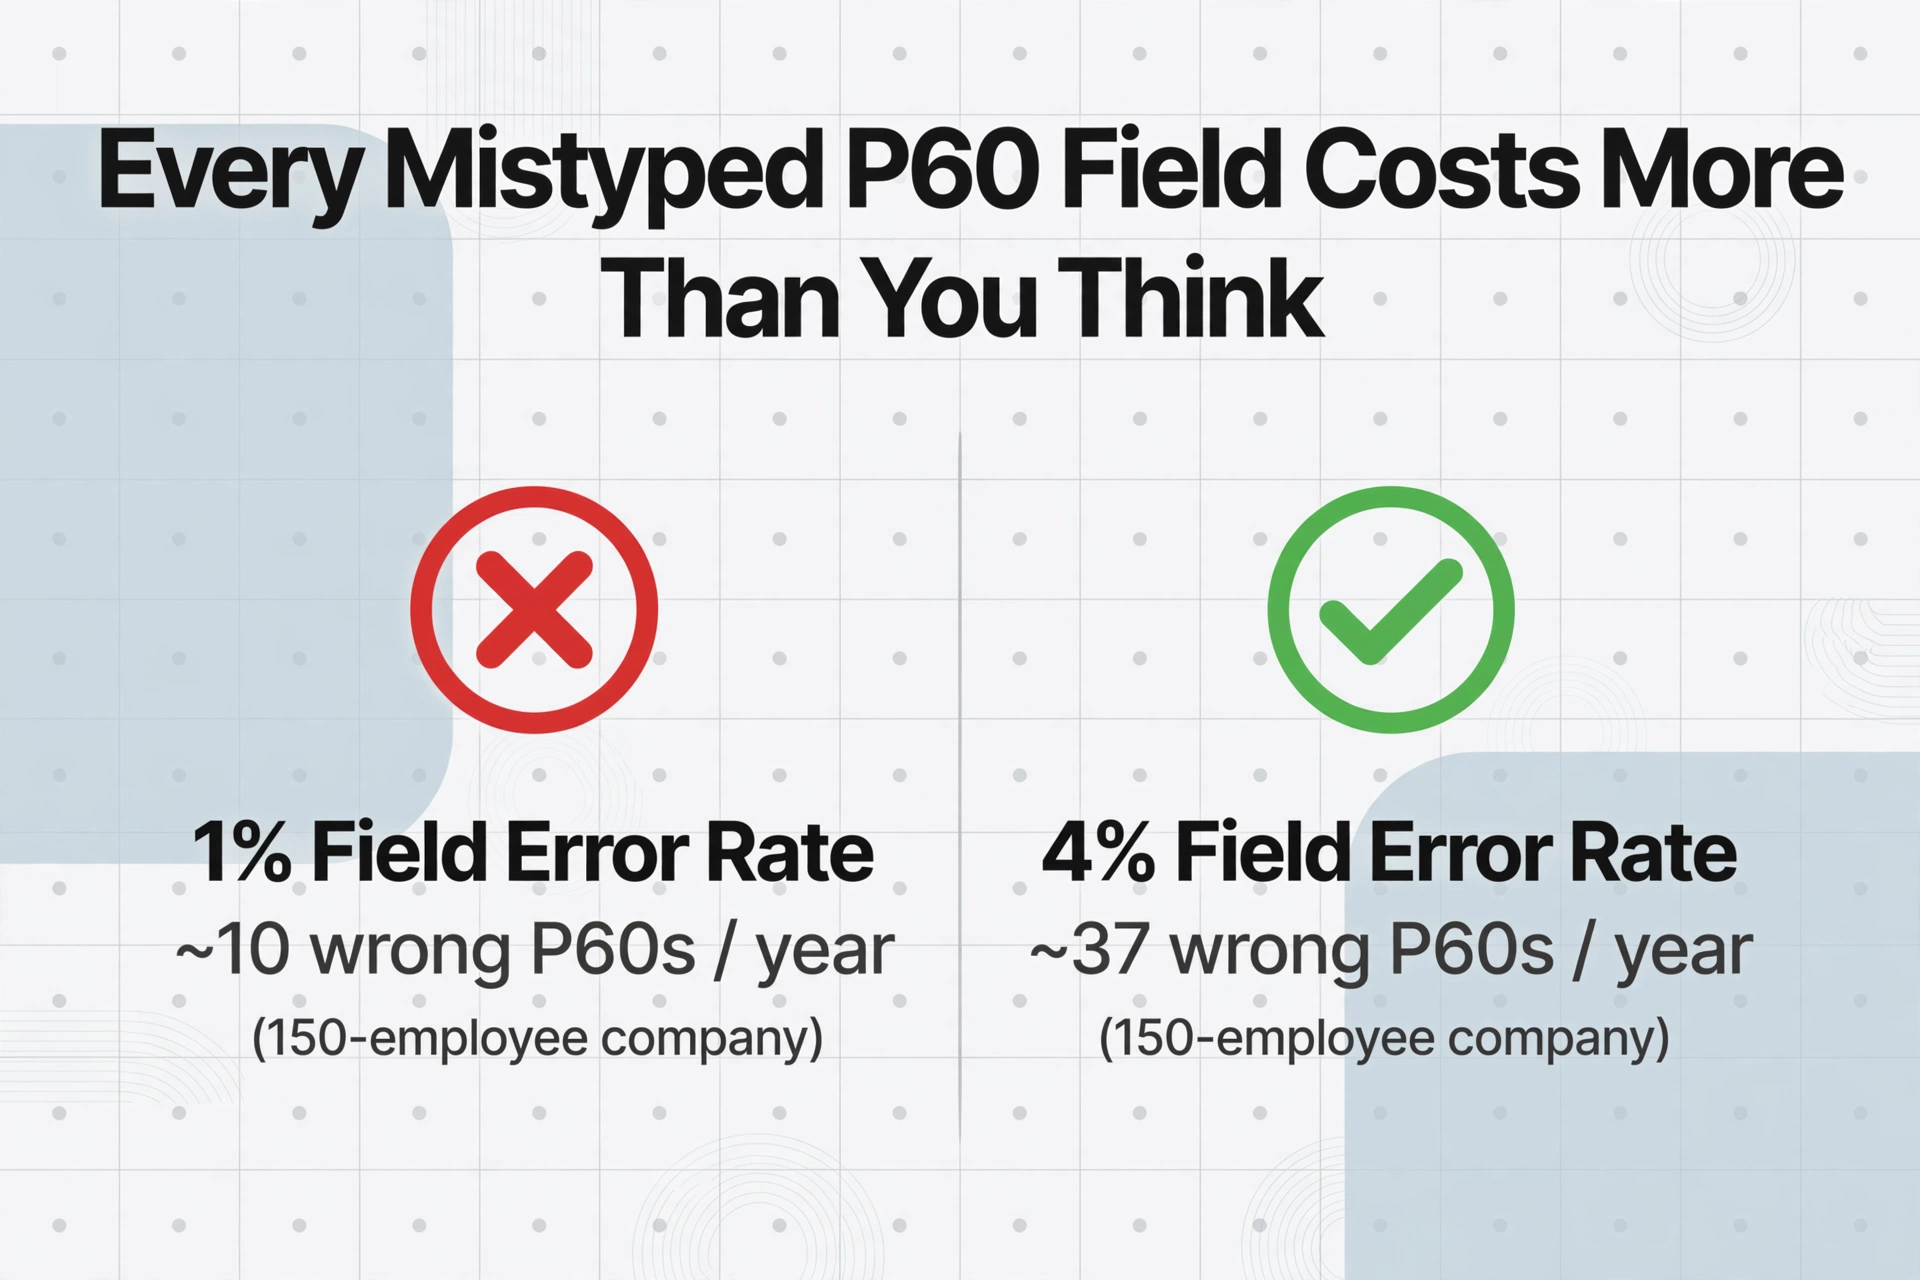
手作業によるデータ入力には、測定可能なエラー率があります。業界を問わず数十年にわたる研究では、訓練を受けたオペレーターの項目単位のエラー率は管理された条件下で1%、疲労・時間的プレッシャー・書類品質のばらつきが重なる実際の5月の繁忙期には3〜4%に上昇します。英国の給与計算の現場では、優れたチームは給与明細のエラー率1%未満を目標とし、2〜3%を超えるとプロセス上の問題があると見なされます。
P60で重要なのはレコード単位の数値です。証明書のどこかに誤りがあれば、その証明書は誤りとなるからです。7つの項目で、項目あたり1%のエラー率なら、あるP60に少なくとも1つの誤りが含まれる確率は6.8%、4%ならその確率は24.9%になります。従業員150名の企業では、項目エラー率1%で年間およそ10件のP60に少なくとも1つの誤入力された数値が生じます。給与計算代行会社の450件のP60では、約30件になります。
発見された各エラーには訂正作業のコストがかかります。元の証明書を特定し、誤った桁を見つけ、再入力し、その誤った数値がすでに従業員に届いていれば、P60を再発行します。通常、1件あたり20〜30分です。10件のエラーを25分で処理すると4時間強、従業員150名の企業では訂正作業の人件費として約£88 — これに下流の影響は含まれていません。
下流の影響こそが、誤入力されたP60を安く済まないものにします。顧客の確定申告書に誤った総支給額を入力すると、税計算が雇用主がすでにHMRCに提出したRTIデータと一致しなくなり、この不一致がコンプライアンス調査を引き起こします。会計士がP60を探し、転記ミスを見つけ、申告書を修正し、顧客に説明する時間は完全に請求不可です。従業員が後に住宅ローン貸付業者に提出するP60の誤った数値は、最悪のタイミングで表面化し、給与計算チームは訂正証明書を発行する義務を負います。これらはいずれも予算には現れません。「通常業務」として吸収される — これは誰もコストを見積もっていないという別の言い方です。
英国の給与計算でP60データが今も手入力される理由の関連分析では、この書類がどこから来るのか — 前の雇用主、複数の仕事、異なる給与計算システムでの買収 — そしてなぜこの分断が手作業のステップを確実に存続させるのかを追跡しています。
第3のライン — 5月の機会費用
第1のラインは入力に費やした時間を金額に換算します。第3のラインは、入力が奪う時間、つまり給与チームが£21をはるかに超える価値のある業務に充てられたはずの時間を金額に換算します。
5月は英国の給与業務にとって穏やかな月ではありません。年末提出のラッシュ — 最後のFull Payment SubmissionとEmployer Payment Summary、P32の照合 — の直後に位置し、P11DおよびP11D(b)の福利厚生申告の7月6日の期限の直前でもあります。2026年4月6日から、ほとんどの雇用主にとって現物給付のペイロール処理が義務化され、同じ期間に新たなコンプライアンス業務が加わりました。給与担当者がP60の項目を転記するために費やす1時間は、年末照合の品質確認、福利厚生申告の準備、あるいは新しいペイロール処理を正しく運用するために費やせなかった1時間です。こうした業務の価値は、記録された時間数ではなく、後に回避された罰則という形で現れます。
給与代行会社にとって、機会費用は事業が実際に販売する通貨、すなわち請求可能時間で測定できます。5月のP60対応が、担当者の注意を丸2営業日分に相当する量 — P60、P32、P11Dについて問い合わせる顧客からの中断が1週間にわたって散在する中で — 消費する場合、それはコンサルティングや追加の給与業務から約14時間のキャパシティが奪われたことを意味し、これらは時給£75から£150で請求されます。低い方の単価で見積もっても、失われた14時間は約£1,050の、代行会社が行えたはずの業務に相当します。
代行会社にとって、手作業によるP60処理の機会費用 — 毎年5月に失われる請求可能キャパシティ£1,050から£2,100 — は、入力自体の直接人件費の3倍から6倍です。これが、手入力は安価であるという直感を覆すラインです。コストは担当者に支払う金額ではなく、入力中に担当者ができないことなのです。
社内チームも同じキャパシティの喪失に直面しますが、それを金額に換算する請求単価がありません。適切な代替指標は、先送りされた業務の価値です。もしP60の転記によって、P11D(b)の期限前に福利厚生のペイロール処理の誤りを発見できたはずの照合レビューが後回しになれば、機会費用はその誤りが後に招く罰則そのものです。これが、ほとんどの雇用主がまったく金額換算しないラインにつながります。
第4の項目 — HMRCのペナルティリスク
ペナルティの構造は3層に分かれており、多くのコスト議論は最初の層で止まってしまいます。
発行遅延。5月31日の期限を逃すと、HMRCはP601件につき300ポンドの初回ペナルティを課すことができ、さらに証明書が未発行のままである限り1日につき60ポンドが加算されます。これは誰もが引用する数字ですが、上限があり予測可能であるため、3層の中で最も小さいものです。
不正確さ。これこそが300ポンドという見出し数字に隠れている層です。2007年財政法のSchedule 24に基づき、HMRCに提出された書類に税額を過少申告する不正確さが含まれる場合、ペナルティが課されます。これは定額ではなく、潜在的逸失税収の割合です。不注意による不正確さ(転記ミスが該当する区分)には、潜在的逸失税収の30%のペナルティが課されます。意図的だが隠蔽されていない不正確さは70%、意図的かつ隠蔽された場合は100%です。重要な点として、Scheduleは「書類に複数の不正確さが含まれる場合、不正確さごとにペナルティが課される」と明記しています。誤入力されたP60の総支給額がRTI提出や確定申告に反映され、例えば2,000ポンドの税額を過少申告した場合、申告者は2,000ポンドの追徴税に加えて600ポンドの不注意による不正確さのペナルティを負うことになり、未納額に対する延滞ペナルティは30日で1%から始まり、6か月と12か月で5%まで上昇します。
記録。HMRCは給与記録を対象課税年度の終了後少なくとも3年間保持することを求め、6課税年度前までの訂正を認めています。適切な記録を保持しない場合、最大3,000ポンドのペナルティが課されます。出典からセルへの監査証跡がない手入力のスプレッドシートは、HMRCの基準では防御可能な記録とは言えません。検査官が数字の証明を求めたとき、唯一の証拠が誰かが入力したセルである場合、ペナルティは数字を間違えたことに対するものではなく、それが正しいと証明できないことに対するものです。
これらのペナルティはどの年においても確実に発生するわけではなく、まさにそれが無視される理由です。これらをモデルに含める正しい方法は確率的です。リスクに手入力がそれを引き起こす可能性を掛け合わせます。事務代行会社の顧客基盤と複数の課税年度にわたって考えれば、年間数千ポンド程度のペナルティ期待値は保守的な見積もりです。そして第1の項目とは異なり、タイピングが速くなってもこの値は縮小しません。誤りがなくなったときにのみ縮小します。
あなたの4行の数字
4行に分けると、手作業によるP60処理の総コストは業界平均ではなく、あなた自身の状況の関数になります。以下は従業員150名の企業について、給与担当者1名、負担込み時給£21、エラーと罰則の行を確率で按分した計算です:
| コスト行 | 年間合計(従業員150名) | 計算根拠 |
|---|---|---|
| 第1行 — 人件費 | £105~£210 | P60あたり2~4分 × 負担込み時給£21 × P60 150件 |
| 第2行 — エラー修正 | £90~£350 | 項目エラー率1~4% → 誤ったP60 約10~37件 × 修正約25分、加えて後続の修正対応 |
| 第3行 — 機会費用 | £800~£2,000+ | 5月の時間が年末調整/P11D/福利厚生のペイロール処理から奪われ、戦略的または請求可能なレートで評価 |
| 第4行 — 罰則リスク | £500~£3,000+ | Schedule 24の不注意による不正確さ(失われた税収の30%)+記録罰則+延滞、確率で按分 |
| 合計 — 従業員150名 | £1,500~£5,500+ | P60データ工程の確率加重年間コスト |
幅が広いのは意図的です。あなたの数字は、安定した単一ソースの給与処理を行っているのか、4つの異なるシステムを突き合わせる bureau なのか、またエラー率が1%近くにあるのか、5月のプレッシャー下で4%に近づくのかによって変わります。自分の数値を算出するには、4つの式に代入してください:
- 第1行 = P60件数 × P60あたりの分数 ÷ 60 × 負担込み時給
- 第2行 = P60件数 × 記録レベルのエラー率 ×(修正人件費 + 想定される後続コスト)
- 第3行 = 奪われた5月の時間 × その時間が本来生み出すはずだった仕事の時間単価
- 第4行 = 罰則リスク × 手入力がそれを引き起こす確率を、延滞発行・不正確さ・記録の各層で合計
ほとんどの雇用主にとって際立った結果は、第1行 — 誰もが考える唯一の行 — がほぼ常に最小であることです。手作業によるP60処理のコストは、請求書に決して現れない3つの行に潜んでいます。
抽出が計算を変える仕組み
4つの線はすべて、同じ根本的な作業に由来します。それは、人が証明書から数値を読み取り、セルに入力する作業です。この作業をなくせば、4つの線はすべて同時に動きます。線1は崩壊し、線2のエラー率は自動化の下限に向かって下がり、線3で浮いた時間はより価値の高い業務に戻り、線4のリスクはそれを支えるエラー率とともに低下します。これがドキュメント抽出ツールの役割であり、その仕組みが既存の給与計算ソフトとは異なるため、正確に理解する価値があります。
給与計算ソフトは、自社のデータベースからP60を生成するために作られています。前の雇用主、別のプロバイダー、スキャンした紙の証明書など、他所で発行されたP60を読み取ることはできません。抽出ツールは逆の仕組みで動作します。ページ上の固定位置を照合する方式(テンプレートベースのツールが採用する方法で、別の給与システムが証明書を異なるレイアウトで出力した瞬間に破綻します)ではなく、セマンティック抽出は各フィールドが何を意味するかを読み取ります。これがカスタム列抽出です。必要な列名を一度入力するだけです — 「Total Pay」「Tax Deducted」「NI Contributions」「Tax Code」「PAYE Reference」 — そしてAIは、Sage、Xero、BrightPay、あるいは手書きのHMRC指定テンプレートなど、どの証明書であっても、ラベルを理解してバッチ内のすべてのP60で各値を特定します。定義した列がスプレッドシートのヘッダーになり、元のフォーマットは関係ありません。
線2に直接働きかける手段が計算列です。これは、ページから読み取るのではなく、抽出中にAIが値を計算する列です。「Total PayからFPSの数値を引いた値」などの検証列を定義すれば、抽出された合計がFull Payment Submissionと一致しない行をツールがフラグ立てします。エラー探しは全体を読み直す作業から、1つの列での並べ替えに変わります。アップロードから照合可能なシートまでのこのワークフローの手順は、給与計算の照合のためにUK P60データをExcelに抽出するガイドで解説しており、日常的な給与明細に同じ抽出ロジックを適用した例は給与明細からExcelへの変換のユースケースで扱っています。
ファイルは安全に処理され、保存されません。
収集ステップには、このモデルが暗黙のうちに前提から除外している独自のコストがあります。従業員やクライアントに紙のコピーや前年分の証明書を催促する手間です。Collection Linkはこれを解決します。共有可能なリンクを生成して従業員や事務局クライアントに送信すると、短い確認コードを入力した後、アカウントを作成することなくP60を直接処理キューにアップロードできます。これによりワークフローから「ファイルの到着を待つ」遅延がなくなり、日単位で測られる5月の期間では最も重要になります。このパターンは、従業員の給与明細をスプレッドシートに収集する際に使われるものと同じです。
1ドキュメントあたり約10秒の処理時間は、2〜4分の入力と比べて、Line Oneを削るのではなく、なくします。残るのは確認の一瞥だけです。また、AIはキーボードの正確さに頼らずラベルを読み取るため、Line TwoとLine Fourを引き起こすエラー率は自動化の下限まで下がります。手動入力を安く見せていた計算は、Line Oneについて間違っていたわけではありません。どの行が重要かについて間違っていたのです。
FAQ — 英国のP60処理コスト
抽出に費用を払う代わりに、給与ソフトウェアからP60データをエクスポートするだけではだめですか?
ソフトウェアが給与を支払っている従業員については、はい、そうすべきです。エクスポートはそれらのP60のLine Oneを完全になくします。このフレームワークが測定するコストは、ソフトウェアがエクスポートできないP60、つまり前の雇用主からの証明書、事務局クライアントが乗り換える前の別の給与プロバイダー、修正申告のための前年分の紙のコピー、買収後に別システムを運用し続けている子会社などのためのものです。給与ソフトウェアは、自分が生成していないP60を読み取ることはできません。そこが抽出が埋めるギャップです。
P60を遅れて発行した場合の罰則は何ですか?
HMRCはP60 1件につき£300の初回罰則を課すことができ、さらに5月31日の期限を過ぎて証明書が未発行のままである日数ごとに£60が加算されます。実際に罰則が適用されるかどうかは、遅延の理由と、どれだけ迅速に修正されるかによって異なります。真に偶発的で迅速に修正された誤りは、繰り返しまたは組織的な遅延発行よりも寛大に扱われます。これは罰則の階層の中で最も予測しやすいものです。2007年財政法のSchedule 24に基づく不正確さの罰則は、より大きく、あまり議論されていないエクスポージャーです。
英国の給与管理者の時間は実際に1時間あたりいくらかかりますか?
完全なコスト込みで1時間あたり約£21です。これは2026年の中央値総給与£29,750、£5,000の二次しきい値を超える収入に対する15%の雇用主国民保険、法定年金拠出金、および年間約1,700時間の実労働時間に基づいています。£27,000〜£33,000の範囲の上限にいる経験豊富な管理者は、コスト込みで£22.50に近くなります。ご自身の給与額と同じオンコスト方式を使って、Line Oneを正確に価格設定してください。
手動データ入力のエラー率は、P60にとって本当に心配するほど高いのですか?
フィールドレベルでは、訓練を受けたオペレーターは良好な条件下で平均約1%、時間的プレッシャーの下では3〜4%です。これは小さく聞こえますが、レコードレベルに変換すると変わります。典型的なP60レポートが必要とする7つのフィールド全体で、1%のフィールドエラー率は約15件に1件の証明書がエラーを抱えることを意味し、4%の率では4件に1件になります。150件のP60では、年間10〜37件の誤った証明書ということになります。それぞれが修正、重複再発行、あるいは税務申告にまで至ればSchedule 24の不正確さ罰則の可能性をはらんでいます。
P60には年末報酬レポートに必要な情報がすべて含まれていますか?
いいえ — だからこそ人件費は見た目より高くつきます。P60には総支給額、控除済み税額の合計、国民保険料、最終的な税コードが記載されています。雇用主の国民保険料はP32に、年金拠出金は最終給与明細に記載されています。完全な報酬レポートや照合レポートを作成するには、従業員ごとにこれら3つの書類を照合する必要があり、レポートが証明書の単純なコピー以上のものであれば、P60 1件あたりの現実的な所要時間は2分から3〜4分に増えます。
AIは設定なしで異なる給与システムのP60を処理できますか?
P60はHMRCが定めたレイアウトに従っているため、ほとんどの書類より標準化されています — 違いは構造的ではなく見た目(フォント、フィールド位置、ロゴ)です。セマンティック抽出はフィールドラベルを読み取るため、Sageの証明書の「Total Pay for the Year」とBrightPayの「Pay for the Year」を同じデータポイントとして扱い、プロバイダーごとの設定は不要です。正直な限界:著しく劣化したコピー、手書きの修正、非標準の紙テンプレートは精度を下げるため、現実的な効果は入力作業の大部分とそのエラー率をなくすことであり、すべてのエッジケースに対応することではありません。それでも4つのコスト項目のうち3つを削減するには十分です。
手作業によるP60処理のコストは、決して2分間のタイピングではありません。入力ミス、5月に失われる戦略的業務の時間、そしてHMRCのリスクであり、それらはすべて同じキーストロークに起因します。ご自身の4項目の数字を計算し、抽出によってそれが変わるかどうかを確認してください。
P60データを抽出する