Baustellenausgaben in Excel zuordnen:
Ein Praxisleitfaden für Bau-Projektleiter
Die Lücke zwischen dem, was auf einer Baustelle ausgegeben wird, und dem, was tatsächlich im monatlichen Kostenbericht auftaucht, ist kein Softwareproblem. Es ist ein Belegproblem. Bauleiter verlassen die Baustelle mit zerknitterten Kassenzetteln von Home Depot, Sunbelt-Mietrechnungen im Rucksack, Tankkartenabrechnungen, auf denen nicht steht, welchen Generator sie betankt haben. Bis diese Papierstücke den Schreibtisch des Projektleiters erreichen — oder schlimmer, drei Wochen später den Posteingang der Buchhaltung — hat die Verbindung zum Projekt längst verloren. Um die Wiederherstellung dieser Verbindung geht es in diesem Leitfaden.
Die wichtigsten Erkenntnisse
- Eine 40-Dollar-Rolle temporärer Bauzaun hier, 85 Dollar Diesel dort — über drei Projekte und sechs Monate hinweg zehren betriebliche Baustellenausgaben, die nie auf einer Bestellung oder einem Angebotsposten auftauchen, still 1–2 % Ihrer Projektmarge auf, ohne dass etwas dabei herauskommt.
- Ihre Excel-Kostenstellenstruktur, die Spalten des Ausgabenprotokolls und die SUMIFS-Zuordnungsformeln sind korrekt aufgebaut — aber sie verhungern, weil die Datenpipeline am anderen Ende bei einem Stapel zerknitterter Belege eines Bauleiters endet, zwei Wochen später noch nicht erfasst, mit verblasster Thermodruckfarbe und ohne zugewiesene Projektnummer.
- Ein Handyfoto des Belegs an der Kasse löst das: ImageToTable.ai liest Lieferant, Datum, Betrag und Positionen aus jedem Lieferantenformat — Home-Depot-Thermostreifen, Sunbelt-Mietrechnungen, handschriftliche Tankbelege — und gibt strukturierte Daten direkt in die Expense-Log-Spalten aus, die Sie bereits definiert haben.
Was Baustellenausgaben mit einer Tabellenkalkulation anrichten
Die meisten Vorlagen für die Baustellenkalkulation bewältigen vier Dinge gut: Arbeitskräfte, Material, Geräte und Nachunternehmer. Das sind die Kategorien, mit denen jedes Lehrbuch zum Rechnungswesen im Bauwesen beginnt, und sie lassen sich sauber Angebotspositionen und Leistungsverzeichnissen zuordnen. Doch Baustellenausgaben — die Dinge, die weder in einer Bestellung noch in einer Nachunternehmerrechnung auftauchen — landen irgendwo zwischen den Spalten.
Die Miete eines mobilen Toilettenwagens kostet $175/Monat. Eine Rolle mobiler Bauzaun kostet $40. Die Crew hat in einem Diner in der Nähe der Baustelle zu Mittag gegessen: $120. Der Bauleiter hat bei Home Depot einen Karton Schutzhelme und Sicherheitswesten für drei neue Mitarbeiter gekauft. Der Kompaktlader brauchte Diesel — $85, abgerechnet über eine Firmenkraftstoffkarte, die vier Projekte bedient. Nichts davon sind Positionen im Angebot. Multiplizieren Sie das über drei laufende Projekte und sechs Monate Bauzeit, und die nicht zugeordnete Summe erreicht Tausende von Dollar — Dollar, die aus der Projektmarge verschwinden, weil sie nie dem Auftrag zugewiesen wurden, der sie verursacht hat.
Die Construction Financial Management Association (CFMA) betont, dass Kostendaten zum Zeitpunkt der Ausgabe erfasst werden sollten, nicht am Monatsende aus einem Kontoauszug rekonstruiert. Dieses Prinzip ist theoretisch solide. Auf einer aktiven Baustelle, wo der nächste Scanner im Bürocontainer steht und der Beleg schon vom Regen feucht ist, sieht es anders aus.
Eine einzelne Position für Allgemeine Bedingungen (General Conditions) im Budget ist keine Kostenverteilung. Wenn Sie nicht nachverfolgen, welches Projekt den Diesel verbraucht hat, welche Baustelle den Container brauchte und welche Crew das Sicherheitsmaterial verwendet hat, verwalten Sie nach Vermutungen — und eine Netto-Marge von 2–3 %, die im Bauwesen üblich ist, verdampft schnell, wenn Vermutungen die Zuordnung ersetzen.
Was als Baustellenausgabe zählt — und was nicht
Nach der GAAP-Bausteinkostenrechnung und der Definition der „Cost of the Work" (§7.3.4) in AIA A201-2017 fallen Kosten in drei Kategorien: direkte Projektkosten, indirekte Projektkosten (Projektnebenkosten) und Allgemeine Verwaltungskosten (G&A). Die Unterscheidung ist wichtig, weil Projektnebenkosten auf Projekte umgelegt werden — sie beeinflussen die ausgewiesene Marge jedes Projekts. G&A steht unterhalb der Bruttogewinnlinie in der Gewinn- und Verlustrechnung (GuV) und beeinflusst die Rentabilität auf Unternehmensebene. Eine Verwechslung der beiden verzerrt sowohl Ihre Projektwirtschaftlichkeit als auch Ihre Angebotskalkulation.
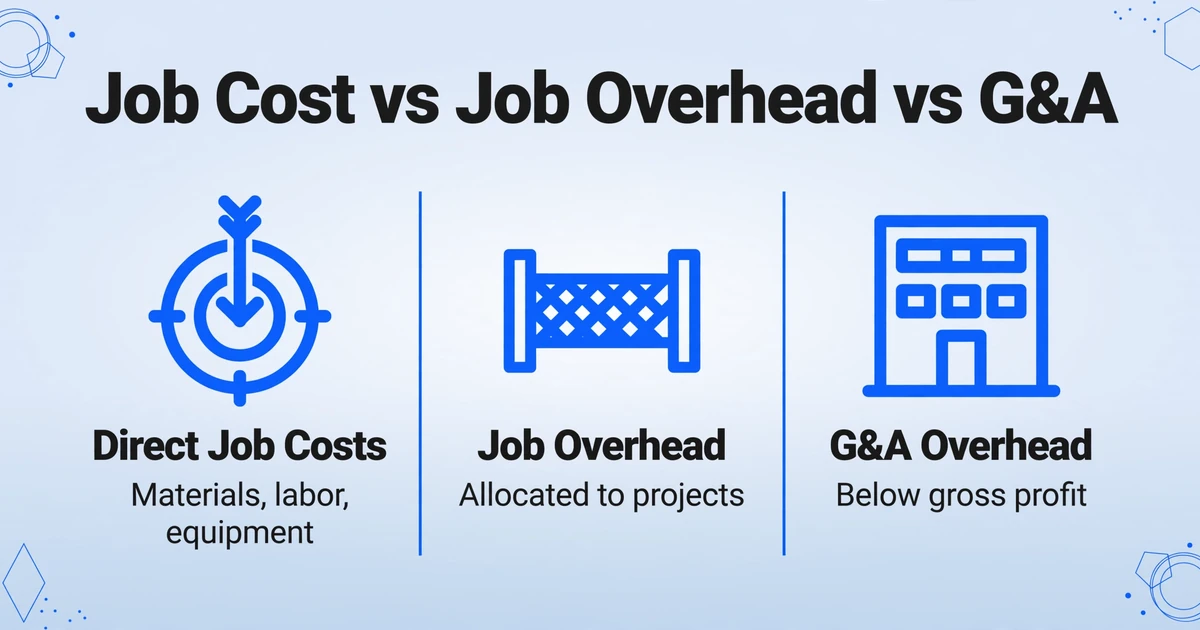
Das landet auf einer typischen Baustelle in den einzelnen Kategorien, gegliedert nach CSI MasterFormat Division 01 (General Requirements):
| Ausgabenart | Beispiel | Umlagebasis |
|---|---|---|
| Baustellenversorgung | Temporärer Strommast, Wasseranschluss, Generatorbrennstoff | Direkt zum Projekt oder Aufteilung nach gemessenem Verbrauch |
| Temporäre Einrichtungen | Baucontainer, mobile Toiletten, temporäre Zäune, Containervermietung | Tage auf der Baustelle × Projekt |
| Sicherheitsausrüstung | Schutzhelme, Westen, Handschuhe, Schutzbrillen, Erste-Hilfe-Kästen, Feuerlöscher | Mitarbeiterzahl pro Projekt |
| Kleinwerkzeuge & Verbrauchsmaterial | Bohrer, Sägeblätter, Dichtmittel, Klebeband, Markierungsfarbe, Kabelbinder | Direkt wenn möglich; sonst % der Arbeitsstunden |
| Baustellenreinigung & Abfall | Containervermietung, Schuttentsorgung, Straßenreinigung | Direkt zum Projekt; bei gemeinsamer Nutzung Aufteilung nach Volumen |
| Kraftstoff & Betriebsstoffe für Geräte | Diesel für Kompaktlader/Bagger/Generator, Hydrauliköl, DEF | Gerätestundenprotokoll × Projekt |
| Mannschaftsausgaben | Mahlzeiten im Rahmen der Spesenrichtlinie, Unterkunft für auswärtige Teams | Direkt zum Projekt oder zum zugewiesenen Projekt des Teams |
| Fahrzeug & Kilometer | Kraftstoff für Firmenfahrzeuge, Kilometererstattung für Privatfahrzeuge | Kilometerprotokoll; GPS falls verfügbar |
| Baustellenkommunikation | Funkgeräte, Handyzuschüsse für Außendienstmitarbeiter, mobiles WLAN | Mitarbeiterzahl pro Projekt |
Was nicht in die Projektnebenkosten gehört: Büromiete, unternehmensweite Versicherungen, Gehälter der Geschäftsleitung, Marketing und Buchhaltungsgebühren. Das ist G&A. Die Faustregel des Associated General Contractors of America (AGC): Wenn Sie die Kosten auch ohne laufende Projekte tragen würden, ist es G&A. Wenn die Kosten nur anfallen, weil ein bestimmtes Projekt läuft, sind es Projektnebenkosten.
Prüfen Sie Ihre GuV-Struktur. Projektnebenkosten-Konten sollten über der Bruttogewinnlinie stehen und getrennt von den direkten Kosten gruppiert werden. G&A-Konten stehen unter dem Bruttogewinn. Wenn Sie Baustellendiesel über dieselbe Position wie Bürostrom laufen lassen, sind Ihre Projektmargenzahlen falsch — und Sie kalkulieren auf Basis fehlerhafter Daten.
Ihre Excel-Arbeitsmappe für die Kostenverteilung einrichten
Die Arbeitsmappe braucht drei Dinge, um als zuverlässiges Kostenverteilungswerkzeug zu funktionieren: eine Kostenstellenstruktur, ein Ausgabenprotokoll, das jeden Beleg erfasst, und eine Verteilungstabelle, die Gemeinkosten den richtigen Projekten zuordnet. So bauen Sie jedes Blatt auf.
Das Kostenstellen-Blatt
Beginnen Sie mit einer Kostenstellentabelle. Sie können CSI MasterFormat übernehmen (Division 01 deckt General Requirements ab, einschließlich temporärer Einrichtungen, Baustellenwartung und Projektmanagement) oder ein vereinfachtes System aufbauen, das abbildet, wie Ihr Unternehmen tatsächlich Geld ausgibt. Das Ziel ist keine branchenübliche Reinheit — sondern dass jede Ausgabe genau eine Kostenstelle hat, in die sie fällt, und dass diese Kostenstelle projektübergreifend einheitlich verwendet wird.
Eine praktische Fünf-Kategorien-Struktur für Baustellenausgaben:
| Kostenstellenbereich | Kategorie | Was sie abdeckt |
|---|---|---|
| 1000–1999 | Baustelleneinrichtung & Anlagen | Bauwagen, temporärer Strom, Toiletten, Zäune, Beschilderung |
| 2000–2999 | Sicherheit & PSA (Persönliche Schutzausrüstung) | Schutzhelme, Westen, Brillen, Erste Hilfe, Feuerlöscher |
| 3000–3999 | Werkzeuge & Verbrauchsmaterial | Kleinwerkzeuge, Blätter, Bits, Markierfarbe, Befestigungsmittel |
| 4000–4999 | Gerätekraftstoff & Wartung | Diesel, DEF, Hydraulikflüssigkeit, Öl, Filter, kleinere Reparaturen |
| 5000–5999 | Crew & Fahrzeug | Mahlzeiten, Unterkunft, Kilometergeld, Kraftstoff für Firmenfahrzeuge, Mobiltelefone |
Das Ausgabenprotokoll
Dies ist die Tabelle, die Sie (oder Ihre Bauleiter) täglich befüllen. Folgende Spalten sollten enthalten sein:
- Datum — das Datum auf dem Beleg, nicht das Datum der Erfassung
- Lieferant — Home Depot, Sunbelt Rentals, Shell, lokales Restaurant
- Beschreibung — was gekauft wurde (seien Sie konkret: nicht „Material", sondern „20 Sicherheitswesten, orange, XL")
- Betrag — der Belegbetrag
- Kostenstelle — aus Ihrem obigen Kostenstellenschlüssel
- Projekt — welches Projekt diese Ausgabe verursacht hat
- Verteilungsmethode — „Direkt", „Gleichmäßig", „Nach Arbeitsstunden", „Nach Anwesenheitstagen"
- Belegbild — Dateipfad oder Hyperlink zum gescannten Belegfoto
Führen Sie das Ausgabenprotokoll in einer Master-Tabelle. Erstellen Sie projektspezifische Übersichtsblätter, die per SUMIFS oder Pivot-Tabellen aus dem Master-Protokoll ziehen — eine Datenquelle, viele Ansichten.
Die Verteilungstabelle
Nicht jeder Beleg lässt sich sauber einem einzelnen Projekt zuordnen. Eine Rolle Bauzaun könnte drei Baustellen absperren. Eine Kiste Sicherheitswesten wird verteilt, wenn neue Mitarbeiter auftauchen. Der Kompaktlader läuft in einer Woche auf allen vier Projekten. Für diese Gemeinschaftsausgaben benötigen Sie eine Verteilungsmethodik.
Die gängigsten Verteilungsschlüssel im Bauwesen, wie im Indirect-Cost-Framework von Procore dargestellt:
- Direkte Zuordnung — die Ausgabe betraf nur ein Projekt (Idealfall; wann immer möglich nutzen)
- Arbeitsstunden — proportionale Aufteilung nach den im Zeitraum pro Projekt erfassten Stunden
- Anwesenheitstage — Aufteilung nach der Anzahl der Tage, an denen jedes Projekt im Monat aktiv war
- Mitarbeiterzahl der Kolonne — Aufteilung nach der Anzahl der jedem Projekt zugewiesenen Arbeitskräfte (nützlich für PSA)
- Gerätestunden — Aufteilung nach den erfassten Gerätestunden pro Projekt (für Kraftstoff und Wartung)
Fügen Sie in Ihrer Excel-Arbeitsmappe ein Blatt „Verteilungsprotokoll" neben dem Ausgabenprotokoll hinzu. Wenn eine Ausgabe geteilt wird, tragen Sie den Gesamtbetrag in einer Zeile ein und verteilen Sie ihn dann in Unterzeilen auf die Projekte, mit Angabe von Verteilungsschlüssel und Prozentsatz. Das Blatt „Projektübersicht" sollte sowohl direkte als auch verteilte Beträge summieren.
Der Verteilungsschlüssel muss prüfbar sein. Wenn Sie einen PSA-Kauf über $500 im Verhältnis 40/30/30 auf drei Projekte nach Mitarbeiterzahl aufteilen, muss die Personalbesetzung dieser Woche dokumentiert sein. Ein Prüfer oder ein Bauherr, der eine Allgemeine-Bedingungen-Position anficht, wird fragen: „Warum zahlt mein Projekt 40 % davon?" Wenn die Antwort lautet „weil der Projektleiter es so gesagt hat", hält die Position nicht stand.
Der Engpass von Beleg zu Daten — und wie Sie ihn durchbrechen
Alles bisher Beschriebene setzt voraus, dass die Daten bereits in der Tabelle stehen. Der eigentliche Engpass — der, der Projektleiter vor dem Monatsende grausen lässt — ist, sie dorthin zu bekommen. Der typische Ablauf sieht so aus: Ein Bauleiter kauft etwas bei Lowe's oder Home Depot, stopft den Beleg in die Mittelkonsole des Trucks, übergibt dem Projektleiter am Freitag einen Stapel zerknitterter Papiere, der Projektleiter sortiert sie am Montag durch und tippt die Daten Beleg für Beleg in Excel ein. Jeder Schritt bringt Verzögerungen und die Möglichkeit von Fehlern mit sich: ein verblasster Beleg, ein fehlendes Datum, eine Kostenstelle, die zwei Wochen nach dem Kauf aus dem Gedächtnis geraten wird.
Apps zur Verfolgung von Baustellenausgaben wie Procore und Sage 300 CRE können Belege mit Kostenstellen synchronisieren, sobald die Daten erfasst sind, aber sie lösen das Erfassungsproblem selbst nicht — jemand muss die Positionen trotzdem eingeben. Kleinere Auftragnehmer, die QuickBooks nutzen, stehen vor derselben Lücke: Die Ausgabe erscheint im Bank-Feed, aber die Belegdetails und die Zuordnung zur Kostenstelle erfordern manuelle Eingabe.
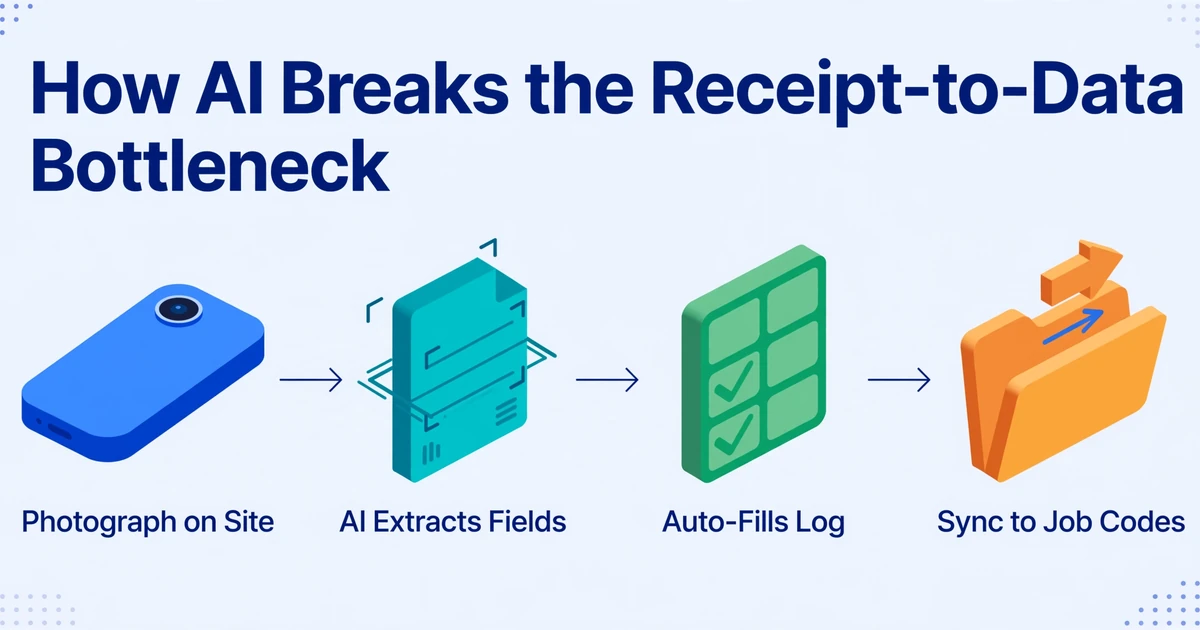
Hier wird der Unterschied zwischen Dateneingabe und Datenextraktion deutlich. Statt jedes Feld aus jedem Beleg einzutippen, können Sie ein Tool verwenden, das den Beleg liest und die Spalten automatisch befüllt. So verändert das den Workflow des Ausgabenprotokolls:
Der Bauleiter fotografiert den Beleg direkt vor Ort.
Handykamera. Kein Scanner, kein Gang ins Büro. Der Beleg wird am Ort des Kaufs erfasst — genau in dem Moment, in dem laut CFMA die Daten aufgezeichnet werden sollten.
Die KI extrahiert Lieferant, Datum, Betrag und Positionen automatisch.
Statt Excel zu öffnen und jedes Feld einzutippen, liest die Extraktions-Engine das Belegbild und gibt strukturierte Daten aus — die von Ihnen definierten Spaltennamen (Lieferant, Datum, Betrag, Ausgabenart, Kostenstelle) werden zu den Überschriften Ihrer Tabelle.
Kostenstelle und Projekt werden bei der Erfassung zugewiesen, nicht am Monatsende.
Ein Vorgesetzter weiß, welches Projekt die Ausgabe verursacht hat. Erfassen Sie dieses Wissen sofort — entweder durch Auswahl aus einem Dropdown-Menü oder indem die KI die Kategorie anhand des Beleginhalts ableitet — statt es drei Wochen später zu rekonstruieren.
Datenexport in Ihre Excel-Arbeitsmappe — bereits klassifiziert, bereits zugeordnet.
Das Ergebnis ist eine strukturierte Tabelle: Jede Belegzeile enthält Datum, Lieferant, Betrag, Kostenstelle und Projekt. Sie lässt sich direkt in Ihr Ausgabenprotokoll einfügen. Kein erneutes Eintippen.
Der Mechanismus dahinter ist die benutzerdefinierte Spaltenextraktion: Sie definieren die gewünschten Felder — Lieferant, Datum, Gesamtbetrag, Ausgabenkategorie, Projektnummer, Kostenstelle — und die KI findet jeden Wert auf dem Beleg, indem sie seine semantische Bedeutung versteht, nicht indem sie ihn an einer festen Position sucht. Das unterscheidet sich grundlegend von vorlagenbasiertem OCR, bei dem Sie auf einem Beispielbeleg um jedes Feld einen Rahmen ziehen müssen und das versagt, wenn der Beleg eines anderen Lieferanten ein anderes Layout hat.
Dateien werden sicher verarbeitet und nicht gespeichert.
Für Auftragnehmer mit mehreren Projekten verändert die Batch-Verarbeitung die Rechnung weiter. Laden Sie die Belege einer Woche hoch – 20 Fotos von drei Bauleitern auf vier Baustellen – und erhalten Sie eine konsolidierte Tabelle zurück. Die Ausgabe kann mit Spalten wie Lieferant, Datum, Betrag, Kategorie, Projektcode und Kostenstelle strukturiert werden, sodass jede Zeile bereits im Format vorliegt, das Ihr Ausgabenprotokoll erwartet. Spesenabrechnungen in Excel umwandeln wird zu einem einzigen Schritt statt zu einem Dateneingabe-Marathon am Freitagnachmittag.
Ein monatlicher Kostenverteilungs-Workflow für Bau-Projektleiter
So sieht der vollständige monatliche Zyklus aus, wenn das Problem der Belegerfassung gelöst ist – vom Feld bis zum Bericht, für einen Auftragnehmer, der drei aktive Projekte verwaltet:
Woche 1–4: Kontinuierliche Belegerfassung.
Bauleiter fotografieren jeden Beleg direkt beim Kauf und senden ihn per E-Mail oder laden ihn in einen gemeinsamen Ordner hoch. Keine Papieransammlung. Kein „Ich gebe die ein, wenn ich zurück im Büro bin." Der Erfassungsmechanismus – ob E-Mail-Weiterleitung, ein gemeinsames Laufwerk oder ein Sammellink (eine teilbare Upload-Seite, über die Feldteams Belege direkt in eine Verarbeitungswarteschlange einreichen können, ohne sich anzumelden) – sollte keinerlei Reibung verursachen.
Monatsende: Alle Belege per Batch in das Ausgabenprotokoll extrahieren.
Laden Sie die Belegfotos des Monats in einem Batch hoch. Die Extraktion gibt eine Tabelle mit Lieferant, Datum, Betrag und allen abgeleiteten Kategorien aus (z. B. „Kraftstoff", „Sicherheitsausrüstung", „Verpflegung der Crew") – Zeile für Zeile vorab klassifiziert. Fügen Sie diese Tabelle in das Blatt Ausgabenprotokoll ein. Prüfen Sie die Klassifizierungsgenauigkeit (typischerweise ein paar Minuten, nicht Stunden).
Gemeinsame Ausgaben verteilen.
Öffnen Sie das Blatt Verteilungsprotokoll. Teilen Sie alle gemeinsamen Kosten nach den zuvor definierten Regeln der Verteilungstabelle auf. Wenn sich die Crew-Größe im Laufe des Monats geändert hat, verwenden Sie den Durchschnitt. Wenn Gerätestunden erfasst werden, verwenden Sie die tatsächlichen Stunden. Dokumentieren Sie die Grundlage – eine Spalte für „Aufteilungsbegründung" verhindert später Streitigkeiten.
Projektbezogene Zusammenfassungen prüfen und mit dem Budget abgleichen.
Ihre Projektübersichtsblätter beziehen ihre Daten über SUMIFS aus dem Ausgabenprotokoll. Vergleichen Sie die tatsächlichen Baustellenausgaben mit der Position Allgemeine Bedingungen (General Conditions) in jedem Projektkostenvoranschlag. Wenn die Baustellenausgaben von Projekt B im zweiten von sechs Monaten 40 % über dem Budget liegen, wissen Sie das, bevor daraus beim Abschluss ein Margenproblem wird.
Eine Nettomarge von 2–3 % im Bauwesen bedeutet, dass eine nicht budgetierte Baustellenausgabe von $5.000 bei einem Projekt von $250.000 den Gewinn auslöscht, mit dem Sie gerechnet haben. Materialkosten werden genau geprüft, weil sie an Bestellungen und Angebotsmengen gebunden sind. Betriebsausgaben auf der Baustelle – Kraftstoff, Verbrauchsmaterial, Einrichtungen, Kleinwerkzeuge – verdienen dieselbe Sorgfalt, denn sie summieren sich. Ein Beleg über $40 hier und eine Kraftstoffabrechnung über $85 dort, multipliziert über drei Projekte und 26 Wochen, sind kein Rauschen. Es ist der Unterschied zwischen einem Auftrag, der Geld verdient, und einem, der gerade so die Kosten deckt.
FAQ
Wie gehen Sie mit einem Beleg um, der Positionen für mehrere Projekte abdeckt?
Teilen Sie den Gesamtbetrag im Zuordnungsprotokoll nach der am besten begründbaren Zuordnungsbasis auf – Crew-Größe, Arbeitsstunden oder Gerätestunden sind am üblichsten. Wenn beispielsweise ein Home Depot-Einkauf über $500 Materialien umfasst, die in drei Projekten verwendet werden, und Projekt A in dieser Woche 50 % der gesamten Arbeitsstunden hatte, während B und C jeweils 25 % hatten, ordnen Sie $250 A zu und je $125 B und C. Notieren Sie die Begründung der Aufteilung in der Zuordnungszeile, damit sie prüfbar ist.
Was ist der Unterschied zwischen Projektnebenkosten und Allgemeinen Verwaltungskosten (G&A)?
Projektnebenkosten sind projektspezifisch: der Bauwagen vor Ort, mobile Toiletten, temporäre Zäune, Sicherheitsausrüstung für diese Crew, Kraftstoff für Geräte auf diesem Auftrag. Wenn Sie das Projekt morgen einstellen würden, würden diese Kosten aufhören. Allgemeine Verwaltungskosten (G&A) fallen unabhängig davon an: Büromiete, Gehälter der Geschäftsleitung, Unternehmensversicherung, Buchhaltungsgebühren. Projektnebenkosten schlagen sich in der Gewinn- und Verlustrechnung (GuV) des Projekts nieder; G&A in der Gewinn- und Verlustrechnung (GuV) des Unternehmens. Die Unterscheidung ist entscheidend für die Angebotskalkulation – wenn Sie Projektnebenkosten als G&A behandeln, decken Ihre Angebote nicht die tatsächlichen Kosten der Ausführung.
Kann KI-Extraktion handschriftliche Belege oder verblasstes Thermopapier verarbeiten?
Ja, in Grenzen. Bildbasierte KI liest handschriftliche Felder genauso wie Gedrucktes – indem sie die Formen und den Kontext versteht, nicht indem sie Zeichenvorlagen abgleicht. Verblasstes Thermopapier ist schwieriger; die KI kann extrahieren, was lesbar ist, aber wenn der Beleg völlig leer geworden ist, kann kein Tool diese Daten wiederherstellen. Die beste Vorgehensweise ist, Belege sofort zu fotografieren – der oben beschriebene Ansatz mit der Erfassung per Smartphone beseitigt das Verblassungsproblem an der Quelle.
Sollte ich CSI MasterFormat-Kostencodes verwenden oder eigene erstellen?
CSI MasterFormat ist der Branchenstandard und lohnt sich, wenn Sie öffentliche oder große gewerbliche Aufträge anbieten. Für Wohnungs- und kleine Gewerbebau-Unternehmer ist ein vereinfachtes System mit 5–10 Kategorien, das abbildet, wie Ihr Unternehmen tatsächlich Geld ausgibt, oft praktischer und wird wahrscheinlicher konsequent verwendet. Die schlechteste Option ist kein Kostencode-System – jedes strukturierte System ist besser, als alles unter „Sonstiges" zu verbuchen. Sie können ein vereinfachtes internes System später jederzeit auf MasterFormat-Divisionen abbilden, falls nötig.
Was, wenn ich noch keine Kostenstellen eingerichtet habe?
Beginnen Sie mit den fünf Kategorien aus der Kostenstellen-Tabelle oben: Baustelleneinrichtung, Sicherheit, Werkzeuge, Ausrüstung und Crew. Das deckt 90 % der Baustellenausgaben ab. Ergänzen Sie Details nach und nach — aus einer Kostenstelle für „Baustelleneinrichtung" werden „Baustelleneinrichtung: Mobile Toiletten" und „Baustelleneinrichtung: Temporäre Absperrung", sobald das Volumen in jedem Bereich groß genug ist, dass die Feinheit aussagekräftig wird. Lassen Sie sich nicht davon aufhalten, dass noch kein perfektes Kostenstellensystem existiert. Ein einfaches, konsequent genutztes System liefert bessere Daten als ein perfektes System, das zu komplex für die Pflege ist.
Braucht die KI separates Training für verschiedene Belegformate von Lieferanten?
Nein. Anders als vorlagenbasierte Extraktionstools, bei denen Sie für jedes Beleglayout eines Lieferanten eine separate Vorlage einrichten müssen — Home Depot nutzt ein Format, Lowe's ein anderes, Sunbelt Rentals ein drittes — liest die semantische Extraktion den Beleg so, wie es ein Mensch tun würde: Sie erkennt „der Gesamtbetrag ist $473.18" und „der Lieferant ist Sunbelt Rentals", unabhängig davon, wo diese Angaben auf der Seite stehen. Keine Vorlageneinrichtung, keine Trainingsbeispiele nötig. Der Kompromiss: Vorlagenbasierte Systeme können bei einem bekannten Format etwas präziser sein, während semantische Extraktion ohne Einrichtung mit jedem Format funktioniert — ein praktischer Vorteil, wenn Ihre Crews in einem Monat bei 20 verschiedenen Lieferanten einkaufen.
Jeder Dollar, den Ihre Crews auf der Baustelle ausgeben, ist ein Dollar, der entweder Ihre Projektmarge stärkt oder sie aushöhlt. Der Unterschied liegt darin, ob Sie ihn dem richtigen Projekt zuordnen können — nicht am Monatsende, nachdem die Marge bereits verloren gegangen ist, sondern in dem Moment, in dem er ausgegeben wird.
Testen Sie es mit Ihrem nächsten Belegstapel