Asignación de gastos de obra en Excel:
Guía de campo para gerentes de proyecto de construcción
La brecha entre lo que se gasta en una obra y lo que realmente aparece en el informe mensual de costos del proyecto no es un problema de software. Es un problema de recibos. Los superintendentes salen de la obra con papeles arrugados de Home Depot, facturas de alquiler de Sunbelt metidas en una mochila, estados de cuenta de tarjetas de combustible que no dicen qué generador llenaron. Para cuando esos papeles llegan al escritorio del gerente de proyecto —o peor, a la bandeja de entrada del contador tres semanas después— los datos ya perdieron su conexión con la obra. Restaurar esa conexión es el objetivo de esta guía.
Puntos clave
- Un rollo de cerca temporal de $40 aquí, $85 en diésel allá — a lo largo de tres proyectos y seis meses, los gastos operativos de obra que nunca aparecen en una orden de compra ni en una partida de licitación consumen silenciosamente 1–2% de su margen de proyecto sin nada que mostrar a cambio.
- Su estructura de códigos de costo en Excel, las columnas del registro de gastos y las fórmulas de asignación SUMIFS están bien construidas — pero se quedan sin datos porque el flujo de información del otro lado termina en una pila de recibos arrugados del superintendente, aún sin ingresar dos semanas después, con tinta térmica desvanecida y sin número de obra asignado.
- Una foto del recibo con el teléfono al momento de pagar soluciona esto: ImageToTable.ai lee proveedor, fecha, monto y partidas de cualquier formato de proveedor — tiras térmicas de Home Depot, facturas de alquiler de Sunbelt, notas de combustible escritas a mano — y genera datos estructurados directamente en las columnas del registro de gastos que usted ya definió.
Qué le hacen los gastos de obra a una hoja de cálculo
La mayoría de las plantillas de costos de obra de construcción manejan bien cuatro cosas: mano de obra, materiales, equipos y subcontratistas. Estas son las categorías con las que empieza todo libro de contabilidad de construcción, y se asignan limpiamente a las partidas de la oferta y a los cuadros de valores. Pero los gastos de obra — lo que no aparece en una orden de compra ni en una factura de subcontratista — cae en algún punto entre las grietas.
El alquiler de un baño portátil cuesta $175 al mes. Un rollo de valla temporal cuesta $40. La cuadrilla comió en un restaurante cerca de la obra: $120. El superintendente compró un paquete de cascos y chalecos de seguridad en Home Depot para tres nuevos empleados. La minicargadora necesitaba diésel — $85 cargados a una tarjeta de combustible de la empresa que da servicio a cuatro proyectos. Nada de esto son partidas en la oferta. Multiplícalos por tres proyectos activos y seis meses de construcción, y el total sin asignar llega a miles de dólares — dólares que desaparecen del margen de beneficio del proyecto porque nunca se asignaron a la obra que los consumió.
La Construction Financial Management Association (CFMA) enfatiza que los datos de costos de obra deben capturarse en el momento del gasto, no reconstruirse a partir de un extracto bancario a fin de mes. Ese principio es sólido en teoría. En una obra activa, donde el escáner más cercano está en la oficina móvil y el recibo ya está húmedo por la lluvia, es otra historia.
Una sola partida de gastos generales de obra (General Conditions) en el presupuesto no es asignación de costos. Sin rastrear qué proyecto consumió el diésel, qué obra necesitaba el contenedor de basura y qué cuadrilla usó los suministros de seguridad, estás gestionando a base de conjeturas — y un margen neto del 2–3% habitual en la construcción se evapora rápido cuando las conjeturas reemplazan a la asignación.
Qué cuenta como gasto de obra y qué no
Según la contabilidad de costos de obra bajo GAAP y la definición de "Cost of the Work" de AIA A201-2017 (§7.3.4), los costos se dividen en tres categorías: costos directos de obra, costos indirectos de obra (gastos generales del proyecto) y gastos generales y administrativos (G&A). La distinción importa porque los gastos generales del proyecto se asignan a los proyectos: afectan el margen reportado de cada proyecto. Los G&A se ubican por debajo de la línea de utilidad bruta en el estado de resultados y afectan la rentabilidad a nivel de empresa. Confundir ambos distorsiona tanto la economía de tus proyectos como tus licitaciones.
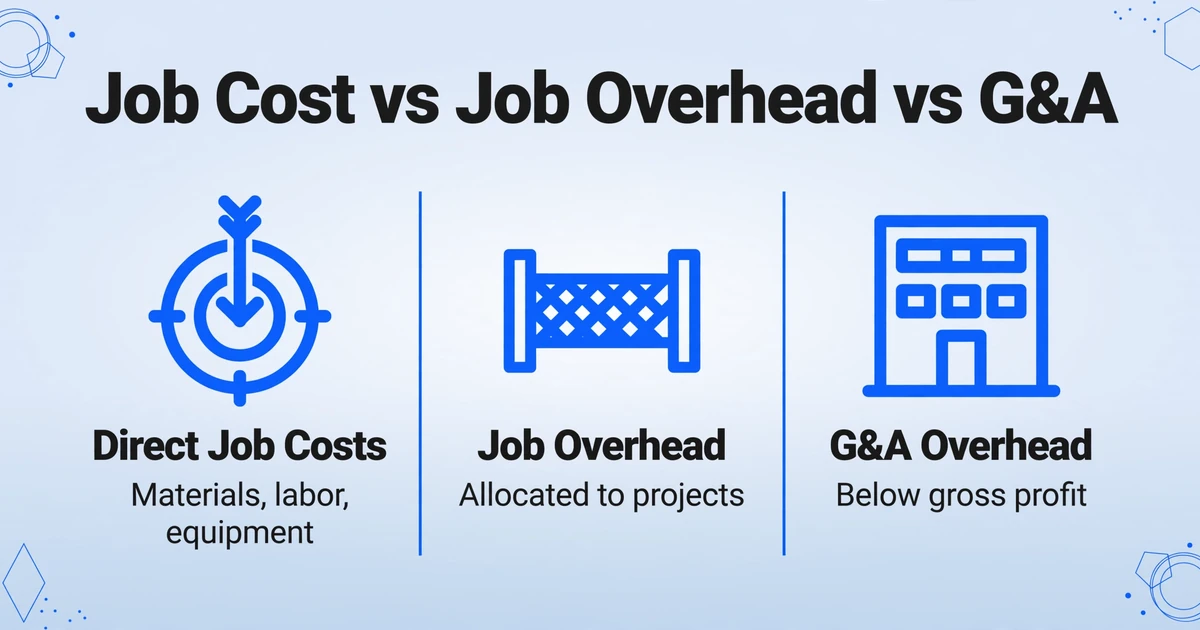
Esto es lo que cae en cada categoría en una obra típica, organizado según la División 01 (Requisitos Generales) de CSI MasterFormat:
| Tipo de gasto | Ejemplo | Base de asignación |
|---|---|---|
| Servicios públicos de obra | Poste de energía temporal, conexión de agua, combustible de generador | Directo al proyecto o división por consumo medido |
| Instalaciones temporales | Tráiler de obra, baños portátiles, cercas temporales, alquiler de contenedores | Días en obra × proyecto |
| Insumos de seguridad | Cascos, chalecos, guantes, lentes de seguridad, botiquines, extintores | Número de trabajadores por proyecto |
| Herramientas pequeñas y consumibles | Brocas, hojas de sierra, sellador, cinta, pintura de marcado, bridas | Directo cuando sea posible; % de horas de mano de obra en caso contrario |
| Limpieza y residuos de obra | Alquiler de contenedores, retiro de escombros, barrido de calles | Directo al proyecto; dividido por volumen si es compartido |
| Combustible y fluidos de equipo | Diésel para minicargador/excavadora/generador, fluido hidráulico, DEF | Registro de horas de equipo × proyecto |
| Gastos de cuadrilla | Comidas dentro de la política de viáticos, alojamiento para cuadrillas foráneas | Directo al proyecto o al proyecto asignado a la cuadrilla |
| Vehículos y kilometraje | Combustible para camionetas de la empresa, reembolso de kilometraje por vehículos personales | Registro de kilometraje; GPS si está disponible |
| Comunicaciones de obra | Radios de dos vías, estipendios de celular para personal de campo, WiFi portátil | Número de trabajadores por proyecto |
Lo que no va en los gastos generales del proyecto: alquiler de oficina, seguros de toda la empresa, salarios de ejecutivos, marketing y honorarios contables. Eso es G&A. La regla general de la Associated General Contractors of America (AGC): si seguirías pagando el costo con cero proyectos activos, es G&A. Si el costo existe solo porque un proyecto específico está en marcha, es gasto general del proyecto.
Verifique la estructura de su estado de resultados. Las cuentas de gastos generales del proyecto deben ubicarse por encima de la línea de utilidad bruta, agrupadas por separado de los costos directos. Las cuentas de gastos generales y administrativos (G&A) van por debajo de la utilidad bruta. Si está registrando el diésel de obra en la misma línea que la electricidad de oficina, sus cifras de margen de proyecto están mal — y está licitando con datos erróneos.
Configuración de su libro de Excel para asignación de costos
El libro necesita tres cosas para funcionar como una herramienta confiable de asignación de costos: una estructura de códigos de costo, un registro de gastos que capture cada recibo y una tabla de asignación que distribuya los costos compartidos a los proyectos correctos. Así se construye cada hoja.
La hoja de códigos de costo
Comience con una tabla de códigos de costo. Puede adoptar CSI MasterFormat (la División 01 cubre los Requisitos Generales, incluidas instalaciones temporales, mantenimiento del sitio y gestión del proyecto) o crear un sistema simplificado que se ajuste a cómo su empresa realmente gasta el dinero. El objetivo no es la pureza estándar de la industria — es que cada gasto tenga exactamente un código donde ubicarse, y que ese código se use de manera consistente en todos los proyectos.
Una estructura práctica de cinco categorías para los gastos de obra:
| Rango de códigos | Categoría | Qué cubre |
|---|---|---|
| 1000–1999 | Instalación y servicios del sitio | Tráiler, energía temporal, baños, cercado, señalización |
| 2000–2999 | Seguridad y EPP (Equipos de Protección Personal) | Cascos, chalecos, gafas, primeros auxilios, extintores |
| 3000–3999 | Herramientas y consumibles | Herramientas pequeñas, hojas, brocas, pintura de marcado, sujetadores |
| 4000–4999 | Combustible y mantenimiento de equipos | Diésel, DEF, fluido hidráulico, aceite, filtros, reparaciones menores |
| 5000–5999 | Cuadrilla y vehículos | Comidas, alojamiento, kilometraje, combustible de camioneta de la empresa, celulares |
La hoja de registro de gastos
Esta es la hoja que usted (o sus supervisores de campo) alimentan a diario. Columnas que debe incluir:
- Fecha — la fecha del recibo, no la fecha en que lo ingresó
- Proveedor — Home Depot, Sunbelt Rentals, Shell, el restaurante local
- Descripción — qué se compró (sea específico: no "suministros" sino "20 chalecos de seguridad, naranja, XL")
- Monto — el total del recibo
- Código de costo — de su hoja de códigos anterior
- Proyecto — qué proyecto consumió este gasto
- Método de asignación — "Directo", "Equitativo", "Por horas de mano de obra", "Por días en obra"
- Imagen del recibo — ruta de archivo o hipervínculo a la foto escaneada del recibo
Mantenga el registro de gastos en una sola hoja maestra. Cree hojas de resumen por proyecto que tomen datos de la hoja maestra usando SUMIFS o tablas dinámicas — una sola fuente de verdad, muchas vistas.
La tabla de asignación
No todos los recibos corresponden limpiamente a un solo proyecto. Un rollo de cerca temporal puede cercar tres obras. Una caja de chalecos de seguridad se distribuye a medida que llegan nuevos empleados. La minicargadora opera en los cuatro proyectos en una semana. Para estos gastos compartidos, necesita una metodología de asignación.
Las bases de asignación más comunes en la construcción, según lo descrito en el marco de costos indirectos de Procore:
- Asignación directa — el gasto fue para un solo proyecto (el mejor caso; úsela siempre que sea posible)
- Horas de mano de obra — dividir proporcionalmente por las horas registradas en cada proyecto durante el período
- Días en obra — dividir por el número de días que cada proyecto estuvo activo en el mes
- Número de trabajadores — dividir por el número de trabajadores asignados a cada proyecto (útil para EPP)
- Horas de equipo — dividir por las horas de equipo registradas por proyecto (para combustible y mantenimiento)
En su libro de Excel, agregue una hoja de Registro de asignación junto al Registro de gastos. Cuando un gasto sea compartido, ingrese el total en una fila y luego asígnelo entre proyectos en subfilas con la base de división y el porcentaje anotados. La hoja de Resumen del proyecto debe sumar tanto los montos directos como los asignados.
La base de asignación debe ser auditable. Si divide una compra de suministros de seguridad de $500 en 40/30/30 entre tres proyectos según el número de trabajadores, la plantilla de personal de esa semana debe estar documentada. Un auditor o un propietario del proyecto que cuestione un cargo de gastos generales de obra (General Conditions) preguntará: "¿Por qué mi proyecto paga el 40% de esto?" Si la respuesta es "porque el gerente del proyecto lo dijo", el cargo no se sostiene.
El cuello de botella de recibo a datos — y cómo eliminarlo
Todo lo descrito hasta ahora asume que los datos ya están en la hoja de cálculo. El verdadero cuello de botella — el que hace que los gerentes de proyecto teman el cierre de mes — es llevarlos allí. El flujo de trabajo típico es así: un supervisor de campo compra algo en Lowe's o Home Depot, mete el recibo en la consola de la camioneta, le entrega un montón de papeles arrugados al PM el viernes, el PM los revisa el lunes y teclea los datos en Excel recibo por recibo. Cada paso introduce retraso y la posibilidad de error: un recibo descolorido, una fecha faltante, un código de costo adivinado de memoria dos semanas después de la compra.
Las aplicaciones de seguimiento de gastos de construcción como Procore y Sage 300 CRE pueden sincronizar recibos con códigos de costo una vez capturados los datos, pero no resuelven el problema de la captura en sí — alguien todavía tiene que introducir los conceptos. Los contratistas más pequeños que usan QuickBooks enfrentan la misma brecha: el gasto aparece en el feed bancario, pero los detalles del recibo y la asignación del código de costo requieren entrada manual.
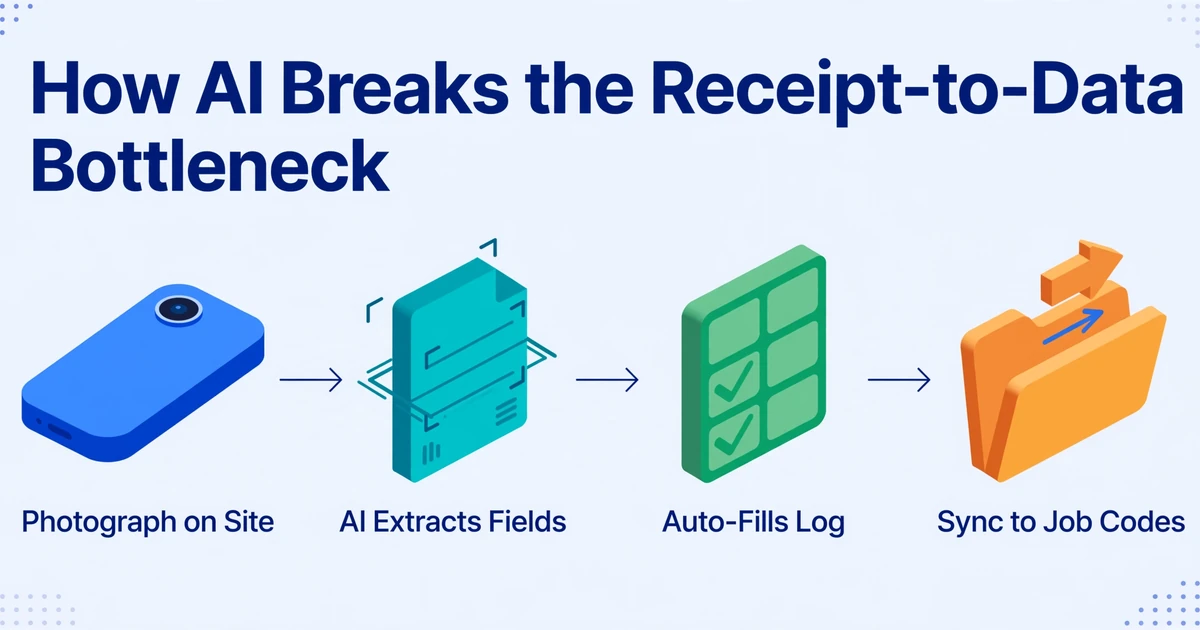
Aquí es donde importa la diferencia entre entrada de datos y extracción de datos. En lugar de teclear cada campo de cada recibo, puede usar una herramienta que lee el recibo y rellena las columnas automáticamente. Así es como eso cambia el flujo de trabajo del registro de gastos:
El superintendente fotografía el recibo en obra.
Cámara del teléfono. Sin escáner, sin ir a la oficina. El recibo se captura en el punto de compra — el momento en que, según CFMA, deben registrarse los datos.
La IA extrae proveedor, fecha, importe y líneas de detalle automáticamente.
En lugar de abrir Excel y escribir cada campo, el motor de extracción lee la imagen del recibo y genera datos estructurados — los nombres de columna que usted defina (Proveedor, Fecha, Importe, Tipo de gasto, Código de costo) se convierten en los encabezados de su hoja de cálculo.
El código de costo y el proyecto se asignan al capturar, no al cierre de mes.
Un supervisor sabe qué proyecto consumió el gasto. Capture ese conocimiento en el momento — ya sea seleccionando de una lista desplegable o dejando que la IA infiera la categoría según el contenido del recibo — en lugar de reconstruirlo tres semanas después.
Los datos se exportan a su libro de Excel — ya clasificados, ya asignados.
El resultado es una hoja de cálculo estructurada: cada fila de recibo tiene Fecha, Proveedor, Importe, Código de costo y Proyecto. Se integra directamente en su hoja de Registro de gastos. Sin volver a escribir.
El mecanismo detrás de esto es la extracción de columnas personalizadas: usted define los campos que desea — Proveedor, Fecha, Total, Categoría de gasto, Número de trabajo, Código de costo — y la IA localiza cada valor en el recibo comprendiendo su significado semántico, no buscándolo en una posición fija. Esto es fundamentalmente distinto del OCR basado en plantillas, que exige dibujar un recuadro alrededor de cada campo en un recibo de muestra y falla cuando el recibo de otro proveedor tiene un diseño diferente.
Los archivos se procesan de forma segura y no se almacenan.
Para los contratistas con varios proyectos, el procesamiento por lotes cambia aún más la ecuación. Suba los recibos de una semana — 20 fotos de tres supervisores en cuatro obras — y obtenga una única hoja de cálculo consolidada. El resultado puede estructurarse con columnas como Proveedor, Fecha, Importe, Categoría, Código de Proyecto y Código de Costo, de modo que cada fila ya esté en el formato que espera su Registro de Gastos. Convertir informes de gastos a Excel se convierte en un solo paso en lugar de un maratón de introducción de datos un viernes por la tarde.
Un flujo de trabajo de asignación mensual de costos para PMs de construcción
Así es el ciclo mensual completo cuando se resuelve el problema de la captura de recibos — del campo al informe, para un contratista que gestiona tres proyectos activos:
Semanas 1–4: Captura continua de recibos.
Los supervisores de campo fotografían cada recibo en el punto de compra y lo envían por correo electrónico o lo suben a una carpeta compartida. Sin acumulación de papel. Sin "ya los introduciré cuando vuelva a la oficina". El mecanismo de recopilación — ya sea reenvío de correo, una unidad compartida o un Enlace de Recopilación (una página de carga compartible que permite a los equipos de campo enviar recibos directamente a una cola de procesamiento sin iniciar sesión) — debe imponer cero fricción.
Cierre de mes: Extraiga por lotes todos los recibos al Registro de Gastos.
Suba las fotos de los recibos del mes en un solo lote. La extracción genera una tabla con Proveedor, Fecha, Importe y las categorías inferidas (p. ej., "combustible", "suministros de seguridad", "comidas de la cuadrilla") — preclasificadas fila por fila. Coloque esta tabla en la hoja Registro de Gastos. Revise la precisión de la clasificación (normalmente unos minutos, no horas).
Asigne los gastos compartidos.
Abra la hoja Registro de Asignación. Divida los costos compartidos usando las reglas de la tabla de asignación definidas anteriormente. Si el número de trabajadores de la cuadrilla cambió durante el mes, use el promedio. Si se registran horas de equipo, use las horas reales. Documente la base — una columna para "Justificación de la división" evita discusiones posteriores.
Revise los resúmenes por proyecto y concilie con el presupuesto.
Sus hojas de Resumen de Proyecto se alimentan del Registro de Gastos mediante SUMIFS. Compare los gastos de obra reales con la línea de gastos generales de obra (General Conditions) en el presupuesto de cada proyecto. Si los gastos de obra del Proyecto B superan el presupuesto en un 40% en el segundo mes de seis, lo sabrá antes de que se convierta en un problema de margen en el cierre.
Un margen neto del 2–3% en construcción significa que un gasto de obra no presupuestado de $5,000 en un proyecto de $250,000 elimina la ganancia con la que contabas. Los costos de materiales se examinan con lupa porque están vinculados a órdenes de compra y cantidades de licitación. Los gastos operativos de obra —combustible, suministros, instalaciones, herramientas pequeñas— merecen el mismo rigor, porque se acumulan. Un recibo de $40 aquí y un cargo de combustible de $85 allá, multiplicados por tres proyectos y 26 semanas, no es ruido. Es la diferencia entre una obra que genera dinero y una que apenas cubre costos.
Preguntas frecuentes
¿Cómo se maneja un recibo que cubre artículos para varios proyectos?
Divida el total en el Registro de Asignación según la base de asignación más defendible —el número de trabajadores, las horas de mano de obra o las horas de equipo son las más comunes. Por ejemplo, si una compra de $500 en Home Depot incluye materiales usados en tres proyectos, y el Proyecto A tuvo el 50% de las horas de mano de obra totales esa semana mientras que B y C tuvieron 25% cada uno, asigne $250 a A, $125 a cada uno de B y C. Anote la justificación de la división en la fila de asignación para que sea auditable.
¿Cuál es la diferencia entre gastos generales del proyecto y gastos generales y administrativos (G&A)?
Los gastos generales del proyecto son específicos del proyecto: la caseta en obra, los baños portátiles, la cerca temporal, los suministros de seguridad para ese equipo, el combustible para el equipo en esa obra. Si mañana se detiene el proyecto, estos costos se detendrían. Los gastos generales y administrativos (G&A) se mantienen independientemente: alquiler de oficina, salarios ejecutivos, seguros de la empresa, honorarios contables. Los gastos generales del proyecto afectan el estado de resultados del proyecto; los G&A afectan el estado de resultados de la empresa. La distinción es crítica para las licitaciones: si trata los gastos generales del proyecto como G&A, sus ofertas no cubrirán el costo real de ejecutar el trabajo.
¿Puede la extracción con IA manejar recibos escritos a mano o papel térmico desvanecido?
Sí, dentro de ciertos límites. La IA basada en visión lee los campos escritos a mano igual que lee texto impreso: comprendiendo las formas y el contexto, no comparando plantillas de caracteres. El papel térmico desvanecido es más difícil; la IA puede extraer lo que sea legible, pero si el recibo se ha vuelto completamente en blanco, ninguna herramienta puede recuperar esos datos. La mejor práctica es fotografiar los recibos de inmediato: el enfoque de captura con teléfono descrito anteriormente elimina el problema del desvanecimiento desde el origen.
¿Debo usar los códigos de costo de CSI MasterFormat o crear los míos?
CSI MasterFormat es el estándar de la industria y vale la pena usarlo si licita para obras gubernamentales o comerciales grandes. Para contratistas residenciales y comerciales pequeños, un sistema simplificado de 5–10 categorías que se ajuste a cómo su empresa realmente gasta el dinero suele ser más práctico y más probable de usar de manera consistente. La peor opción es no tener un sistema de códigos de costo: cualquier sistema estructurado es mejor que codificar todo como "Varios". Siempre puede mapear un sistema interno simplificado a las divisiones de MasterFormat más adelante si es necesario.
¿Y si todavía no tengo códigos de costo configurados?
Comience con las cinco categorías de la tabla de códigos de costo anterior: Site Setup, Safety, Tools, Equipment y Crew. Eso cubre el 90% de los gastos de obra. Agregue detalle a medida que avance: un código para "Site Setup" se convierte en "Site Setup: Portable Toilets" y "Site Setup: Temp Fencing" cuando tenga suficiente volumen en cada uno para que el nivel de detalle sea significativo. No deje que la falta de un sistema de códigos perfecto le impida comenzar. Un sistema simple usado de forma consistente produce mejores datos que un sistema perfecto demasiado complejo de mantener.
¿La IA necesita entrenamiento por separado para los distintos formatos de recibos de proveedores?
No. A diferencia de las herramientas de extracción basadas en plantillas que requieren configurar una plantilla distinta para el diseño de recibo de cada proveedor — Home Depot usa un formato, Lowe's usa otro, Sunbelt Rentals usa un tercero — la extracción semántica lee el recibo como lo haría una persona: identifica "el total es $473.18" y "el proveedor es Sunbelt Rentals" sin importar dónde aparezcan esos datos en la página. Sin configuración de plantillas, sin necesidad de muestras de entrenamiento. La contrapartida es que los sistemas basados en plantillas pueden ser un poco más precisos en un formato conocido, mientras que la extracción semántica funciona en cualquier formato sin configuración: una ventaja práctica cuando sus cuadrillas compran a 20 proveedores distintos en un mes.
Cada dólar que sus cuadrillas gastan en la obra es un dólar que fortalece el margen de su proyecto o lo erosiona. La diferencia se reduce a si puede rastrearlo hasta la obra correcta — no a fin de mes, cuando el margen ya se filtró, sino en el momento en que ocurre.
Pruébelo con su próximo lote de recibos