Alocação de Despesas de Obra no Excel:
Guia de Campo para Gerentes de Obra
A diferença entre o que é gasto no canteiro de obras e o que realmente aparece no relatório mensal de custos da obra não é um problema de software. É um problema de recibo. Os superintendentes saem do canteiro com comprovantes amassados da Home Depot, faturas de locação da Sunbelt enfiadas na mochila, extratos de cartão de combustível que não dizem qual gerador foi abastecido. Quando esses papéis chegam à mesa do gerente de projeto — ou pior, à caixa de entrada do contador três semanas depois — os dados já perderam a conexão com a obra. Consertar essa conexão é o objetivo deste guia.
Principais Conclusões
- Um rolo de cerca temporária de $40 aqui, $85 de diesel ali — ao longo de três projetos e seis meses, despesas operacionais de obra que nunca aparecem em uma ordem de compra ou item de proposta consomem silenciosamente 1–2% da sua margem do projeto sem nada a mostrar em troca.
- Sua estrutura de código de custo no Excel, as colunas do registro de despesas e as fórmulas de alocação SUMIFS estão corretamente construídas — mas elas definham porque o fluxo de dados na outra ponta termina em uma pilha de recibos amassados do superintendente, ainda não lançados duas semanas depois, com tinta térmica desbotada e sem número de obra atribuído.
- Uma foto do recibo no celular na hora do pagamento resolve isso: o ImageToTable.ai lê fornecedor, data, valor e itens de qualquer formato de fornecedor — tiras térmicas da Home Depot, faturas de locação da Sunbelt, comprovantes de combustível escritos à mão — e gera dados estruturados diretamente nas colunas do Registro de Despesas que você já definiu.
O que as despesas de obra fazem com uma planilha
A maioria dos modelos de custeio de obra na construção lida bem com quatro coisas: mão de obra, materiais, equipamentos e subcontratados. Essas são as categorias com que todo livro de contabilidade da construção começa, e elas se encaixam perfeitamente nos itens da proposta e nas planilhas de valores. Mas as despesas de obra — aquilo que não aparece em uma ordem de compra nem em uma fatura de subcontratado — acaba caindo nas brechas.
O aluguel de um banheiro químico custa $175/mês. Um rolo de cerca temporária sai por $40. A equipe almoçou em um restaurante perto do canteiro: $120. O encarregado comprou uma caixa de capacetes e coletes de segurança na Home Depot para três novos contratados. A minicarregadeira precisou de diesel — $85 lançados em um cartão de combustível da empresa que atende quatro projetos. Nada disso é item de linha na proposta. Multiplique isso por três projetos ativos e seis meses de obra, e o total não alocado chega a milhares de dólares — dólares que somem da margem de lucro do projeto porque nunca foram atribuídos à obra que os consumiu.
A Construction Financial Management Association (CFMA) enfatiza que os dados de custo de obra devem ser registrados no momento da despesa, não reconstruídos a partir de um extrato bancário no fim do mês. Esse princípio é sólido na teoria. Em um canteiro ativo, onde o scanner mais próximo está lá no trailer do escritório e o recibo já está úmido de chuva, a história é outra.
Um único item de linha de despesas gerais de obra (General Conditions) no orçamento não é alocação de custos. Sem rastrear qual projeto consumiu o diesel, qual canteiro precisou da caçamba e qual equipe usou os suprimentos de segurança, você está gerenciando por suposição — e uma margem líquida de 2–3% comum na construção evapora rápido quando a suposição substitui a alocação.
O que conta como despesa de obra — e o que não conta
Segundo a contabilidade de custos de obra conforme o GAAP e a definição de "Cost of the Work" da AIA A201-2017 (§7.3.4), os custos se dividem em três categorias: custos diretos de obra, custos indiretos de obra (despesas gerais do projeto) e despesas gerais e administrativas (G&A). A distinção importa porque as despesas gerais do projeto são alocadas aos projetos — isso afeta a margem reportada de cada projeto. As G&A ficam abaixo da linha do lucro bruto na demonstração do resultado do exercício (DRE) e afetam a lucratividade da empresa como um todo. Confundir as duas distorce tanto a economia do seu projeto quanto a sua proposta.
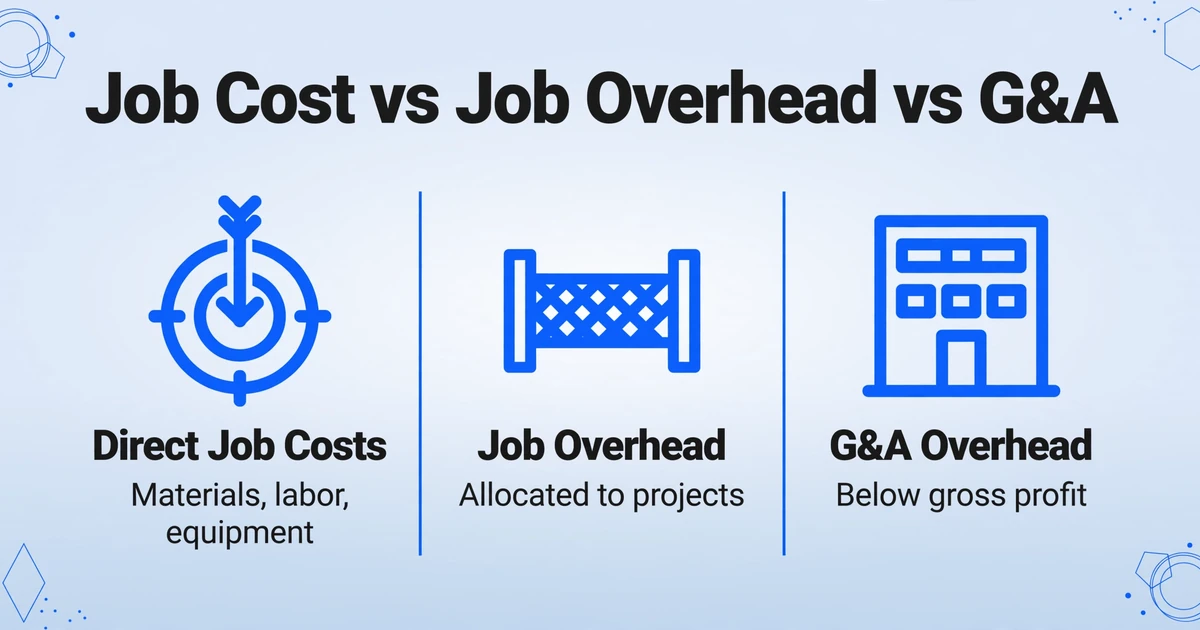
Veja o que entra em cada categoria em um canteiro de obras típico, organizado pela Divisão 01 (Requisitos Gerais) do CSI MasterFormat:
| Tipo de Despesa | Exemplo | Base de Alocação |
|---|---|---|
| Utilidades do canteiro | Poste de energia temporário, ligação de água, combustível do gerador | Direto ao projeto ou divisão por consumo medido |
| Instalações temporárias | Trailer de obra, banheiros químicos, cercas temporárias, aluguel de caçamba | Dias no canteiro × projeto |
| Suprimentos de segurança | Capacetes, coletes, luvas, óculos de proteção, kits de primeiros socorros, extintores de incêndio | Número de trabalhadores por projeto |
| Ferramentas pequenas e consumíveis | Brocas, lâminas de serra, vedante, fita, tinta de marcação, abraçadeiras | Direto quando possível; % das horas de mão de obra caso contrário |
| Limpeza e resíduos do canteiro | Aluguel de caçamba, remoção de entulho, varrição de rua | Direto ao projeto; dividido por volume se compartilhado |
| Combustível e fluidos de equipamentos | Diesel para minicarregadeira/escavadeira/gerador, fluido hidráulico, DEF | Registro de horas do equipamento × projeto |
| Despesas da equipe | Refeições dentro da política de diária, hospedagem para equipes de fora da cidade | Direto ao projeto ou ao projeto atribuído à equipe |
| Veículos e quilometragem | Combustível para caminhões da empresa, reembolso de quilometragem para veículos pessoais | Registro de quilometragem; GPS se disponível |
| Comunicações do canteiro | Rádios comunicadores, auxílio celular para equipe de campo, WiFi portátil | Número de trabalhadores por projeto |
O que não entra nas despesas gerais do projeto: aluguel do escritório, seguro de toda a empresa, salários de executivos, marketing e honorários contábeis. Isso é G&A. A regra prática da Associated General Contractors of America (AGC): se você ainda pagaria o custo com zero projetos ativos, é G&A. Se o custo existe apenas porque um projeto específico está em andamento, é despesa geral do projeto.
Verifique a estrutura da sua DRE. As contas de despesas gerais do projeto devem ficar acima da linha do lucro bruto, agrupadas separadamente dos custos diretos. As contas de despesas gerais e administrativas (G&A) ficam abaixo do lucro bruto. Se você está lançando o diesel da obra na mesma linha da energia elétrica do escritório, seus números de margem do projeto estão errados — e você está fazendo propostas com base em dados ruins.
Configurando sua planilha de alocação de custos no Excel
A planilha precisa de três coisas para funcionar como uma ferramenta confiável de alocação de custos: uma estrutura de código de custo, um registro de despesas que capture cada recibo e uma tabela de alocação que distribua os custos compartilhados para os projetos corretos. Veja como montar cada aba.
A aba de código de custo
Comece com uma tabela de código de custo. Você pode adotar o CSI MasterFormat (a Divisão 01 cobre Requisitos Gerais, incluindo instalações temporárias, manutenção do canteiro e gestão do projeto) ou criar um sistema simplificado que reflita como sua empresa realmente gasta o dinheiro. O objetivo não é a pureza do padrão do setor — é que cada despesa tenha exatamente um código onde se encaixar, e que esse código seja usado de forma consistente em todos os projetos.
Uma estrutura prática de cinco categorias para despesas de obra:
| Faixa de Código | Categoria | O que cobre |
|---|---|---|
| 1000–1999 | Instalação e Estrutura do Canteiro | Trailer, energia temporária, banheiros, cercas, sinalização |
| 2000–2999 | Segurança e EPI (Equipamentos de Proteção Individual) | Capacetes, coletes, óculos, primeiros socorros, extintores de incêndio |
| 3000–3999 | Ferramentas e Consumíveis | Ferramentas pequenas, lâminas, brocas, tinta de marcação, fixadores |
| 4000–4999 | Combustível e Manutenção de Equipamentos | Diesel, DEF, fluido hidráulico, óleo, filtros, pequenos reparos |
| 5000–5999 | Equipe e Veículos | Refeições, hospedagem, quilometragem, combustível do caminhão da empresa, celulares |
A Planilha de Registro de Despesas
Esta é a planilha que você (ou seus supervisores de campo) alimenta diariamente. Colunas a incluir:
- Data — a data no recibo, não a data em que você o registrou
- Fornecedor — Home Depot, Sunbelt Rentals, Shell, lanchonete local
- Descrição — o que foi comprado (seja específico: não "materiais", mas "20 coletes de segurança, laranja, GG")
- Valor — o total do recibo
- Código de Custo — da sua planilha de códigos acima
- Projeto — qual projeto consumiu esta despesa
- Método de Alocação — "Direto", "Igualmente", "Por Horas de Trabalho", "Por Dias no Local"
- Imagem do Recibo — caminho do arquivo ou hiperlink para a foto digitalizada do recibo
Mantenha o registro de despesas em uma única planilha mestre. Crie planilhas de resumo por projeto que puxam dados da planilha mestre usando SUMIFS ou tabelas dinâmicas — uma única fonte de verdade, várias visualizações.
A Tabela de Alocação
Nem todo recibo se mapeia perfeitamente para um único projeto. Um rolo de cerca temporária pode cercar três canteiros. Uma caixa de coletes de segurança é distribuída conforme novos funcionários chegam. A minicarregadeira opera em todos os quatro projetos em uma semana. Para essas despesas compartilhadas, você precisa de uma metodologia de alocação.
As bases de alocação mais comuns usadas na construção, conforme descrito na estrutura de custos indiretos da Procore:
- Atribuição direta — a despesa foi para um único projeto (melhor caso; use sempre que possível)
- Horas de trabalho — divida proporcionalmente pelas horas registradas em cada projeto durante o período
- Dias no local — divida pelo número de dias em que cada projeto esteve ativo no mês
- Número de trabalhadores — divida pelo número de trabalhadores designados para cada projeto (útil para EPI (Equipamentos de Proteção Individual))
- Horas de equipamento — divida pelas horas de equipamento registradas por projeto (para combustível e manutenção)
Na sua pasta de trabalho do Excel, adicione uma planilha de Registro de Alocação ao lado do Registro de Despesas. Quando uma despesa for compartilhada, insira o total em uma linha e depois aloque-a entre os projetos em sublinhas com a base de divisão e a porcentagem anotadas. A planilha de Resumo do Projeto deve somar tanto os valores diretos quanto os alocados.
A base de alocação deve ser auditável. Se você dividir uma compra de suprimentos de segurança de $500 em 40/30/30 entre três projetos com base no número de trabalhadores, a lista de equipe daquela semana deve estar documentada. Um auditor ou um proprietário de projeto contestando uma cobrança de despesas gerais de obra (General Conditions) vai perguntar: "Por que meu projeto está pagando 40% disso?" Se a resposta for "porque o gerente de projeto disse", a cobrança não se sustenta.
O Gargalo do Recibo aos Dados — e Como Superá-lo
Tudo o que foi descrito até agora pressupõe que os dados já estejam na planilha. O verdadeiro gargalo — aquele que faz os gerentes de projeto temerem o fechamento do mês — é colocá-los lá. O fluxo de trabalho típico funciona assim: um supervisor de campo compra algo na Lowe's ou na Home Depot, enfia o recibo no console da caminhonete, entrega uma pilha de papéis amassados ao gerente de projeto na sexta-feira, o gerente os organiza na segunda-feira e digita os dados no Excel, um recibo por vez. Cada etapa introduz atraso e a possibilidade de erro: um recibo desbotado, uma data ausente, um código de custo adivinhado de memória duas semanas após a compra.
Aplicativos de controle de despesas de obra como Procore e Sage 300 CRE podem sincronizar recibos com códigos de custo depois que os dados são capturados, mas não resolvem o problema da captura em si — alguém ainda precisa inserir os itens de linha. Empreiteiros menores que usam o QuickBooks enfrentam a mesma lacuna: a despesa aparece no extrato bancário, mas os detalhes do recibo e a atribuição do código de custo exigem entrada manual.
É aqui que a diferença entre entrada de dados e extração de dados importa. Em vez de digitar cada campo de cada recibo, você pode usar uma ferramenta que lê o recibo e preenche as colunas automaticamente. Veja como isso muda o fluxo de trabalho do registro de despesas:
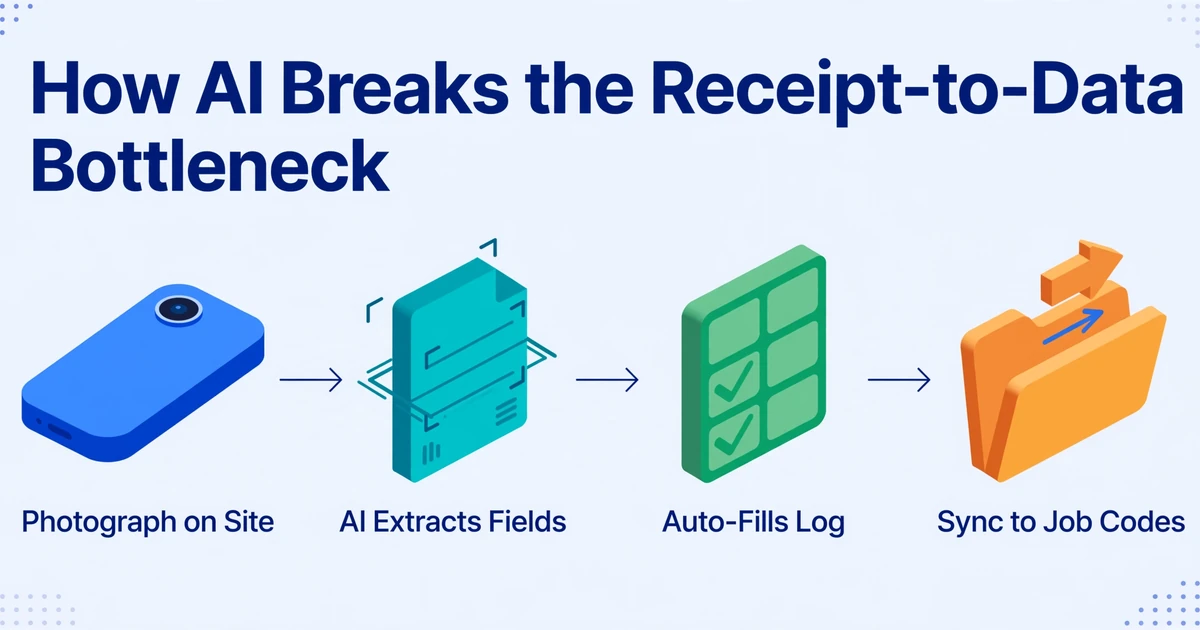
O superintendente fotografa o recibo no local.
Câmera do celular. Sem scanner, sem ida ao escritório. O recibo é capturado no ponto de compra — o momento em que a CFMA diz que o dado deve ser registrado.
A IA extrai fornecedor, data, valor e itens de linha automaticamente.
Em vez de abrir o Excel e digitar cada campo, o mecanismo de extração lê a imagem do recibo e gera dados estruturados — os nomes de coluna que você define (Fornecedor, Data, Valor, Tipo de Despesa, Código de Custo) se tornam os cabeçalhos da sua planilha.
O código de custo e o projeto são atribuídos na captura, não no fechamento do mês.
Um supervisor sabe qual projeto consumiu a despesa. Capture esse conhecimento no momento — seja selecionando em uma lista suspensa ou deixando a IA inferir a categoria com base no conteúdo do recibo — em vez de reconstruí-lo três semanas depois.
Os dados são exportados para sua pasta de trabalho do Excel — já classificados, já alocados.
A saída é uma planilha estruturada: cada linha de recibo tem Data, Fornecedor, Valor, Código de Custo e Projeto. Ela entra diretamente na sua aba de Registro de Despesas. Sem redigitar.
O mecanismo por trás disso é a extração de colunas personalizadas: você define os campos que deseja — Fornecedor, Data, Total, Categoria de Despesa, Número do Trabalho, Código de Custo — e a IA localiza cada valor no recibo entendendo o que ele significa semanticamente, não procurando-o em uma posição fixa. Isso é fundamentalmente diferente do OCR baseado em modelo, que exige que você desenhe uma caixa ao redor de cada campo em um recibo de amostra e falha quando o recibo de outro fornecedor tem um layout diferente.
Os arquivos são processados com segurança e não são armazenados.
Para empreiteiras com vários projetos, o processamento em lote muda ainda mais a equação. Envie os recibos de uma semana — 20 fotos de três supervisores em quatro obras — e receba uma única planilha consolidada. A saída pode ser estruturada com colunas como Fornecedor, Data, Valor, Categoria, Código do Projeto e Código de Custo, para que cada linha já esteja no formato que seu Expense Log espera. Converter relatórios de despesas para Excel se torna uma única etapa, em vez de uma maratona de digitação na sexta-feira à tarde.
Um Fluxo Mensal de Alocação de Custos para PMs de Construção
Veja como fica o ciclo mensal completo quando o problema de captura de recibos é resolvido — do campo ao relatório, para uma empreiteira que gerencia três projetos ativos:
Semanas 1–4: Captura contínua de recibos.
Os supervisores de campo fotografam cada recibo no momento da compra e enviam por e-mail ou fazem upload para uma pasta compartilhada. Sem acúmulo de papel. Sem "vou lançar isso quando voltar ao escritório". O mecanismo de coleta — seja encaminhamento de e-mail, um drive compartilhado ou um Link de Coleta (uma página de upload compartilhável que permite às equipes de campo enviar recibos diretamente para uma fila de processamento sem fazer login) — deve impor zero atrito.
Fechamento do mês: Extraia todos os recibos em lote para o Expense Log.
Envie as fotos dos recibos do mês em um único lote. A extração gera uma tabela com Fornecedor, Data, Valor e quaisquer categorias inferidas (por exemplo, "combustível", "materiais de segurança", "refeições da equipe") — pré-classificadas linha por linha. Insira essa tabela na planilha Expense Log. Revise a precisão da classificação (normalmente alguns minutos, não horas).
Aloque as despesas compartilhadas.
Abra a planilha Allocation Log. Divida quaisquer custos compartilhados usando as regras da tabela de alocação definidas anteriormente. Se o número de pessoas da equipe mudou durante o mês, use a média. Se as horas de equipamento forem registradas, use as horas reais. Documente a base — uma coluna para "Justificativa da Divisão" evita discussões depois.
Revise os resumos por projeto e reconcilie com o orçamento.
Suas planilhas de Resumo do Projeto puxam dados do Expense Log via SUMIFS. Compare as despesas reais de obra com a linha de despesas gerais de obra (General Conditions) no orçamento de cada projeto. Se as despesas de obra do Projeto B estiverem 40% acima do orçamento no segundo mês de seis, você saberá antes que isso se torne um problema de margem no encerramento.
Uma margem líquida de 2–3% na construção significa que uma despesa de obra não orçada de $5.000 em um projeto de $250.000 elimina o lucro com que você contava. Os custos de material são minuciosamente analisados porque estão vinculados a ordens de compra e quantidades de proposta. As despesas operacionais de obra — combustível, suprimentos, instalações, ferramentas pequenas — merecem o mesmo rigor, porque se acumulam. Um recibo de $40 aqui e uma cobrança de combustível de $85 ali, multiplicados por três projetos e 26 semanas, não é ruído. É a diferença entre uma obra que dá lucro e uma que apenas empata.
Perguntas frequentes
Como lidar com um recibo que cobre itens de vários projetos?
Divida o total no Registro de Alocação com base no critério de alocação mais defensável — número de trabalhadores da equipe, horas de mão de obra ou horas de equipamento são os mais comuns. Por exemplo, se uma compra de $500 na Home Depot inclui materiais usados em três projetos, e o Projeto A teve 50% do total de horas de mão de obra naquela semana enquanto B e C tiveram 25% cada, aloque $250 para A, $125 para B e $125 para C. Anote a justificativa da divisão na linha de alocação para que seja auditável.
Qual é a diferença entre despesas gerais do projeto e despesas gerais e administrativas (G&A)?
As despesas gerais do projeto são específicas do projeto: o trailer no canteiro, banheiros químicos, cercas temporárias, suprimentos de segurança para aquela equipe, combustível para equipamentos naquela obra. Se você encerrasse o projeto amanhã, esses custos parariam. As despesas gerais e administrativas (G&A) continuam independentemente: aluguel do escritório, salários de executivos, seguro da empresa, honorários contábeis. As despesas gerais do projeto afetam a demonstração do resultado do exercício (DRE) do projeto; as G&A afetam a DRE da empresa. A distinção é fundamental para a proposta — se você tratar as despesas gerais do projeto como G&A, suas propostas não cobrirão o custo real de executar o trabalho.
A extração por IA consegue lidar com recibos manuscritos ou papel térmico desbotado?
Sim, dentro de limites. A IA baseada em visão lê campos manuscritos da mesma forma que lê texto impresso — entendendo as formas e o contexto, não comparando modelos de caracteres. Papel térmico desbotado é mais desafiador; a IA consegue extrair o que está legível, mas se o recibo ficou completamente em branco, nenhuma ferramenta consegue recuperar esses dados. A melhor prática é fotografar os recibos imediatamente — a abordagem de captura pelo celular descrita acima elimina o problema do desbotamento na origem.
Devo usar códigos de custo do CSI MasterFormat ou criar os meus próprios?
O CSI MasterFormat é o padrão do setor e vale a pena usar se você participa de licitações governamentais ou de grandes obras comerciais. Para empreiteiros residenciais e de pequenas obras comerciais, um sistema simplificado de 5 a 10 categorias de códigos que reflita como sua empresa realmente gasta o dinheiro costuma ser mais prático e mais provável de ser usado de forma consistente. A pior opção é nenhum sistema de código de custo — qualquer sistema estruturado é melhor do que classificar tudo como "Diversos". Você sempre pode mapear um sistema interno simplificado para as divisões do MasterFormat depois, se necessário.
E se eu ainda não tiver códigos de custo configurados?
Comece com as cinco categorias da tabela de Código de Custo acima: Instalação do Canteiro, Segurança, Ferramentas, Equipamentos e Equipe. Isso cobre 90% das despesas de obra. Adicione detalhes conforme avança — um código para "Instalação do Canteiro" se torna "Instalação do Canteiro: Banheiros Químicos" e "Instalação do Canteiro: Cercas Temporárias" quando você tiver volume suficiente em cada um para que a granularidade faça sentido. Não deixe a falta de um sistema de códigos perfeito atrasar o seu início. Um sistema simples usado com consistência produz dados melhores do que um sistema perfeito e complexo demais para manter.
A IA precisa de treinamento separado para diferentes formatos de recibo de fornecedores?
Não. Diferente das ferramentas de extração baseadas em modelo, que exigem que você configure um modelo separado para o layout de recibo de cada fornecedor — Home Depot usa um formato, Lowe's usa outro, Sunbelt Rentals usa um terceiro —, a extração semântica lê o recibo como uma pessoa faria: identifica "o total é $473.18" e "o fornecedor é Sunbelt Rentals" independentemente de onde esses itens aparecem na página. Sem configuração de modelo, sem amostras de treinamento. A desvantagem é que sistemas baseados em modelo podem ser um pouco mais precisos em um formato conhecido, enquanto a extração semântica funciona em qualquer formato sem configuração — uma vantagem prática quando suas equipes compram de 20 fornecedores diferentes em um mês.
Cada dólar que suas equipes gastam no canteiro é um dólar que fortalece ou corrói a margem do seu projeto. A diferença está em se você consegue rastreá-lo até a obra certa — não no fim do mês, depois que a margem já vazou, mas no momento em que acontece.
Teste no seu próximo lote de recibos