SPED ECD/ECF → Excel:
Extraia Dados Contábeis Brasileiros para Declaração de Impostos
O arquivo ECD na sua pasta de exportação do PVA contém todos os registros contábeis que sua empresa gerou durante o ano — cada lançamento, cada saldo de conta, cada alocação de centro de custo. É o registro financeiro mais completo do seu exercício fiscal e a base para a declaração ECF que determina sua obrigação de IRPJ e CSLL. Mas quando você abre o arquivo em um editor de texto, vê algo que parece ruído: centenas de milhares de linhas começando com |C155|, |I200|, |M300|, cada uma repleta de campos de largura fixa separados por pipes — códigos de conta, saldos iniciais, movimentações de débito e crédito — tudo misturado em um único arquivo. Os dados estão todos lá, mais completos do que qualquer PDF ou planilha exportada pelo seu ERP. Só não são utilizáveis em sua forma bruta.
Principais Conclusões
- Seu arquivo ECD contém todos os registros contábeis que sua empresa gerou durante o ano — de 80.000 a 150.000 linhas de códigos de Registro separados por pipes que só um parser consegue decodificar.
- O método padrão de "abrir no Excel" despeja todos os tipos de Registro em uma única planilha, onde "saldo inicial" e "data do lançamento" compartilham a mesma posição de coluna.
- Nomeie as colunas que você precisa — Código da Conta, Saldo Inicial, Saldo Final, Ajuste Fiscal — e extraia apenas os dados desejados para uma tabela limpa.
Essa incompatibilidade — dados completos presos em um formato impraticável — é o problema central que este artigo resolve. Você aprenderá o que cada bloco da ECD e da ECF contém, por que o método padrão de "abrir no Excel" é insuficiente e como extrair os dados específicos de que precisa para comparação entre anos, validação cruzada ECD↔ECF e análise de rentabilidade por centro de custo — sem precisar escrever um parser para cada tipo de Registro da especificação do leiaute do SPED.
Por que Arquivos SPED ECD/ECF São Difíceis de Trabalhar
O sistema SPED (Sistema Público de Escrituração Digital) foi projetado com um único propósito: permitir que a Receita Federal receba, valide e armazene registros contábeis digitais em um formato verificável por máquina. A facilidade de análise humana nunca foi um objetivo de design. O formato resultante tem três características estruturais que tornam a análise direta trabalhosa.
Layout de texto de largura fixa. Cada linha em um arquivo ECD ou ECF é um registro de largura fixa identificado por um código de Registro. Os campos ocupam posições específicas de caracteres dentro de cada linha, delimitados por pipes. O mesmo arquivo contém dezenas de tipos diferentes de Registro — alguns com definições do plano de contas (C050), outros com balancetes periódicos (C155), lançamentos contábeis (I200) ou resumos diários de saldos (I300). Um humano lendo o arquivo vê uma parede de linhas de aparência uniforme, sem distinção visual entre os tipos de registro.
Tipos de registro misturados. Um arquivo ECD não separa seu conteúdo em abas ou seções. As entradas do Registro C050 (seu plano de contas) estão no mesmo arquivo que as entradas do Registro C155 (seus balancetes), que estão ao lado das entradas do Registro I200 (seu diário geral). Para obter, por exemplo, apenas o balancete, você precisa filtrar por um código de Registro específico — e então analisar os campos de largura fixa dentro de cada linha correspondente, cada um com um layout diferente dependendo do tipo de Registro.
Escopo anual sem comparação integrada. Cada ano fiscal produz seus próprios arquivos ECD e ECF. Comparar os saldos de contas deste ano com os do ano anterior — uma necessidade analítica rotineira — exige abrir dois arquivos, extrair o mesmo Registro de cada um, alinhar os códigos das contas e montar a tabela de comparação manualmente. Não existe uma visão "ano a ano" no ecossistema SPED. O PVA valida e envia. Ele não analisa.
A consequência prática: um arquivo que levou semanas para seu sistema contábil preparar e horas para seu contador validar torna-se, nas mãos de um analista, uma fonte de dados paradoxalmente abrangente e inacessível ao mesmo tempo.
O que os Arquivos ECD e ECF Realmente Contêm
Antes de extrair dados de um arquivo SPED, você precisa saber o que há dentro dele. A ECD (Escrituração Contábil Digital) e a ECF (Escrituração Contábil Fiscal) desempenham funções diferentes, mas interligadas, e suas estruturas internas refletem essa diferença.
ECD — Escrituração Contábil Digital é regida pela IN RFB nº 2.003/2021, atualmente no Leiaute 9 (estável desde o ano-calendário de 2020). Ela substitui o Livro Diário, o Livro Razão e os balanços patrimoniais físicos por um único arquivo digital contendo:
| Bloco | Registros | Conteúdo |
|---|---|---|
| Bloco 0 | 0000–0990 | Identificação da empresa, tipo de livro contábil, informações do certificado digital |
| Bloco C | C001–C990 | Dados contábeis principais: Plano de Contas Referencial (C050), centros de custo (C100), identificação do período (C150), detalhes do balancete (C155 — código da conta, saldo inicial, movimentações a débito/crédito, saldo final), transferência de período anterior (C157), saldos de DRE pré-encerramento (C350/C355) |
| Bloco I | I001–I990 | Lançamentos contábeis: lotes de lançamentos (I200) e itens individuais (I250), resumos de saldos diários (I300/I310) |
| Bloco J | J001–J990 | Livros auxiliares: razão auxiliar com seu próprio Plano de Contas Referencial (J050/J051) e centros de custo (J100) |
| Bloco K | K001–K990 | Detalhamentos departamentais (se aplicável) |
ECF — Escrituração Contábil Fiscal é regida pela IN RFB nº 2.004/2021, atualmente no Leiaute 12. Ela substitui a antiga DIPJ (Declaração de Informações Econômico-Fiscais da Pessoa Jurídica) e calcula o IRPJ e a CSLL a partir da base contábil estabelecida na ECD:
| Bloco | Registros | Conteúdo |
|---|---|---|
| Bloco 0 | 0000–0990 | Identificação da empresa, regime tributário (Lucro Real / Presumido / Arbitrado), método contábil |
| Bloco E | E001–E990 | Dados de recuperação da ECD: saldos finais transportados da ECD anterior (E010), contas mapeadas (E015), saldos da Parte B do e-Lalur/e-Lacs da ECF anterior (E020) |
| Bloco M | M001–M990 | Cálculo do IRPJ/CSLL: ajustes da Parte A do e-Lalur (M300), ajustes da Parte A do e-Lacs (M350), contas de controle da Parte B (M305/M355), números de referência de processos judiciais/administrativos (M315) |
| Bloco U | U001–U990 | Informações fiscais unificadas (se aplicável) |
A relação crítica entre os dois arquivos: a ECF pega os saldos contábeis da ECD (via recuperação do Bloco E) e os ajusta para fins fiscais no Bloco M. A ECD diz "isso é o que contabilizamos". A ECF diz "isso é o que devemos". A lacuna entre eles é onde vivem o planejamento tributário, as diferenças permanentes e as diferenças temporárias — e é precisamente essa lacuna que uma revisão manual, arquivo por arquivo, pretende capturar.
A Abordagem Manual — Abrindo um Arquivo SPED no Excel
O manual oficial da ECD publicado pela Receita Federal inclui, na verdade, instruções para abrir o arquivo no Excel. O procedimento está enterrado nos apêndices técnicos — etapas 1 a 5 da seção 1.31 — e funciona da seguinte forma: exporte o .txt validado do PVA (Programa Validador e Assinador), abra o Excel, use o assistente de importação de texto com delimitador pipe e clique até o fim. O que chega à sua planilha é cada linha da ECD, uma linha por Registro, com o caractere pipe como separador de colunas.
Tecnicamente, isso funciona. Mas o que você obtém é uma planilha com dezenas de milhares de linhas onde a primeira coluna é o código do Registro (C155, I200, M300, etc.) e as colunas restantes contêm todos os campos para cada tipo de Registro — uma estrutura que só faz sentido se você conseguir mapear mentalmente cada código para seu layout de campos. Para isolar o balancete, você filtra pelo Registro C155. Para obter os lançamentos contábeis, você filtra por I200 e I250. Cada subconjunto filtrado tem um layout de colunas diferente, pois cada tipo de Registro tem uma definição de campo diferente. A mesma coluna da planilha que contém "saldo inicial" para C155 contém "data do lançamento" para I200.
O custo de tempo aumenta. A ECD de uma empresa de médio porte pode ter de 80.000 a 150.000 linhas. Extrair um balancete limpo para um único período — contas, saldos iniciais, movimentações, saldos finais — leva de 20 a 40 minutos após considerar filtragem, renomeação de colunas e limpeza estrutural. Executar a mesma extração para dois anos consecutivos para construir uma comparação ano a ano dobra o tempo, pois você está trabalhando com dois arquivos independentes. Cruzar os dados da ECD com os ajustes fiscais da ECF exige mais uma passada, desta vez combinando os códigos de conta entre o plano de contas C050 da ECD e as contas mapeadas E015 da ECF.
Isso não é um problema de habilidade. É um problema de formato — um que as ferramentas de validação da RFB nunca foram projetadas para resolver.
O que os contadores brasileiros realmente precisam dos dados do SPED
Quando uma equipe de contabilidade analisa os arquivos SPED do ano, normalmente busca respostas para três tipos de perguntas. Nenhuma delas é respondida pela exportação bruta em .txt.
1. Comparação de contas ano a ano. "Nossas despesas administrativas aumentaram mais que a receita este ano? Quais contas geraram a maior variação?" Essas perguntas exigem extrair o balancete (registros C155) do ECD do ano atual e do anterior, alinhar os códigos de conta do plano de contas C050 e montar uma tabela de variação. Em um fluxo puramente manual, isso significa abrir dois arquivos .txt, filtrar dois conjuntos de dados e combiná-los em uma terceira planilha — cada etapa introduzindo risco de transcrição.
2. Validação cruzada ECD–ECF. "Os ajustes fiscais registrados no e-Lalur da ECF correspondem às provisões contábeis que fizemos na ECD?" Os registros do Bloco M da ECF (M300 para ajustes de IRPJ, M350 para ajustes de CSLL) referenciam contas contábeis específicas da ECD. Verificar a consistência entre os dois arquivos significa extrair os saldos finais da ECD (C155), mapeá-los através da tabela de referência cruzada E015 na ECF e comparar com os valores de ajuste M300. Esta é a verificação de conformidade mais importante de todo o ciclo anual do SPED, e o PVA não realiza nenhuma análise de consistência entre arquivos.
3. Rentabilidade por centro de custo. "Qual unidade de negócio ou departamento gerou mais lucro? Como as despesas indiretas de cada centro de custo mudaram em relação ao orçamento?" Empresas que etiquetam seus registros contábeis por centro de custo no Registro C100 podem extrair dados de lucro e prejuízo por centro. Em um arquivo ECD bruto, isso exige cruzar as definições de centro de custo do C100 com os saldos de conta do C155 — dois tipos diferentes de Registro com layouts de campo distintos — e montar uma tabela dinâmica manualmente.
Esses três cenários compartilham um padrão comum: os dados existem, com detalhes completos, em um ou dois arquivos SPED. O trabalho não está em coletar os dados — está em reestruturá-los de um layout orientado a Registro para um layout orientado a análise.
Como a Extração por IA Muda o Fluxo de Trabalho com Dados do SPED
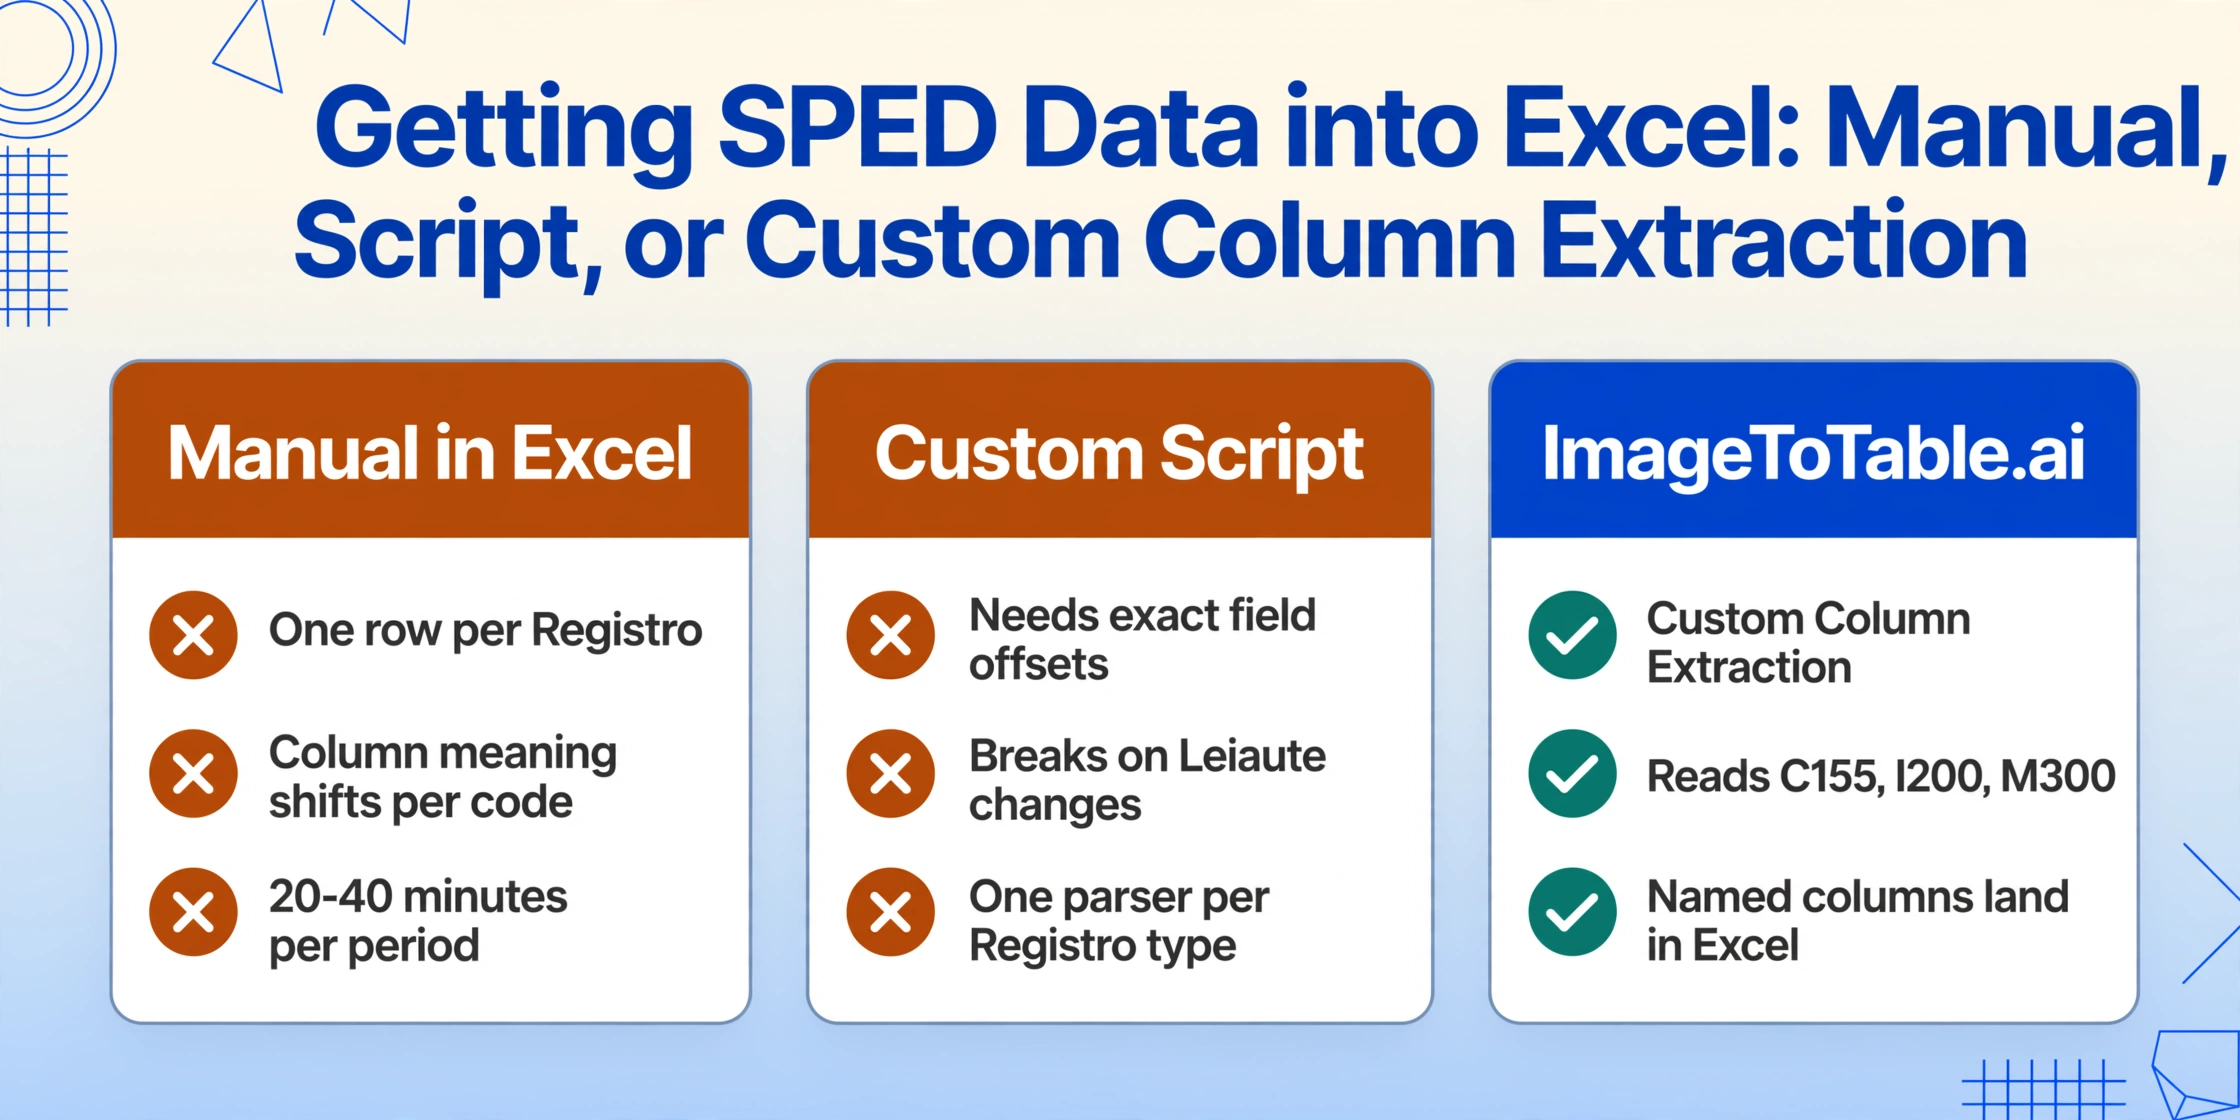
As abordagens tradicionais para extração de dados do SPED se dividem em duas categorias: scripts personalizados que analisam tipos específicos de Registro, ou conversão manual de texto em colunas no Excel. Ambas exigem alguém que entenda a especificação do leiaute — as posições exatas dos campos de C155 versus I200 versus M300 — e ambas falham quando o leiaute muda (do Leiaute 8 para o 9, por exemplo, ou quando uma empresa adota livros departamentais no Bloco K).
Extração de Colunas Personalizadas — o paradigma que o ImageToTable.ai usa — adota uma abordagem fundamentalmente diferente. Em vez de analisar por especificação de formato, ele lê a estrutura visual do documento entendendo o que cada cabeçalho de coluna significa semanticamente. Você define a saída desejada nomeando as colunas: "Código da Conta", "Nome da Conta", "Saldo Inicial", "Débito", "Crédito", "Saldo Final". A IA localiza esses valores nos registros C155 da ECD entendendo que "|C155|" introduz uma linha de balancete e que os campos de largura fixa dentro dela correspondem a esses conceitos contábeis — não porque foi programada com os offsets exatos de bytes do Leiaute 9, mas porque lê a estrutura da mesma forma que um contador experiente faria.
Isso traz três vantagens práticas para dados do SPED:
Funciona em todos os tipos de Registro. A mesma ferramenta que extrai balancetes dos registros C155 pode extrair linhas de lançamentos contábeis de I200/I250 ou ajustes fiscais de M300/M350 — basta alterar os nomes das colunas para corresponder ao que você precisa daquele Registro. Você não escreve um parser separado para cada Bloco.
Lida com mudanças de leiaute. Quando a Receita Federal atualiza a especificação do leiaute (como aconteceu na transição para o Leiaute 9 em 2020), um parser baseado em script precisa de alterações no código. A extração semântica se adapta porque lê o conteúdo, não o offset de bytes. A mesma definição de coluna que funcionou para o arquivo do ano passado funciona para o deste ano.
Isola o que você precisa. Você não importa o ECD inteiro de 100.000 linhas para o Excel e filtra manualmente. Você diz à IA quais dados deseja — "extraia o balancete com código da conta, nome, saldo inicial e saldo final dos registros C155" — e recebe apenas essas linhas, em uma tabela limpa com os nomes das suas colunas como cabeçalhos.
Passo a Passo — Extraindo Dados do SPED para Excel com ImageToTable.ai
Veja o fluxo de trabalho para transformar um arquivo ECD ou ECF em uma planilha pronta para análise:
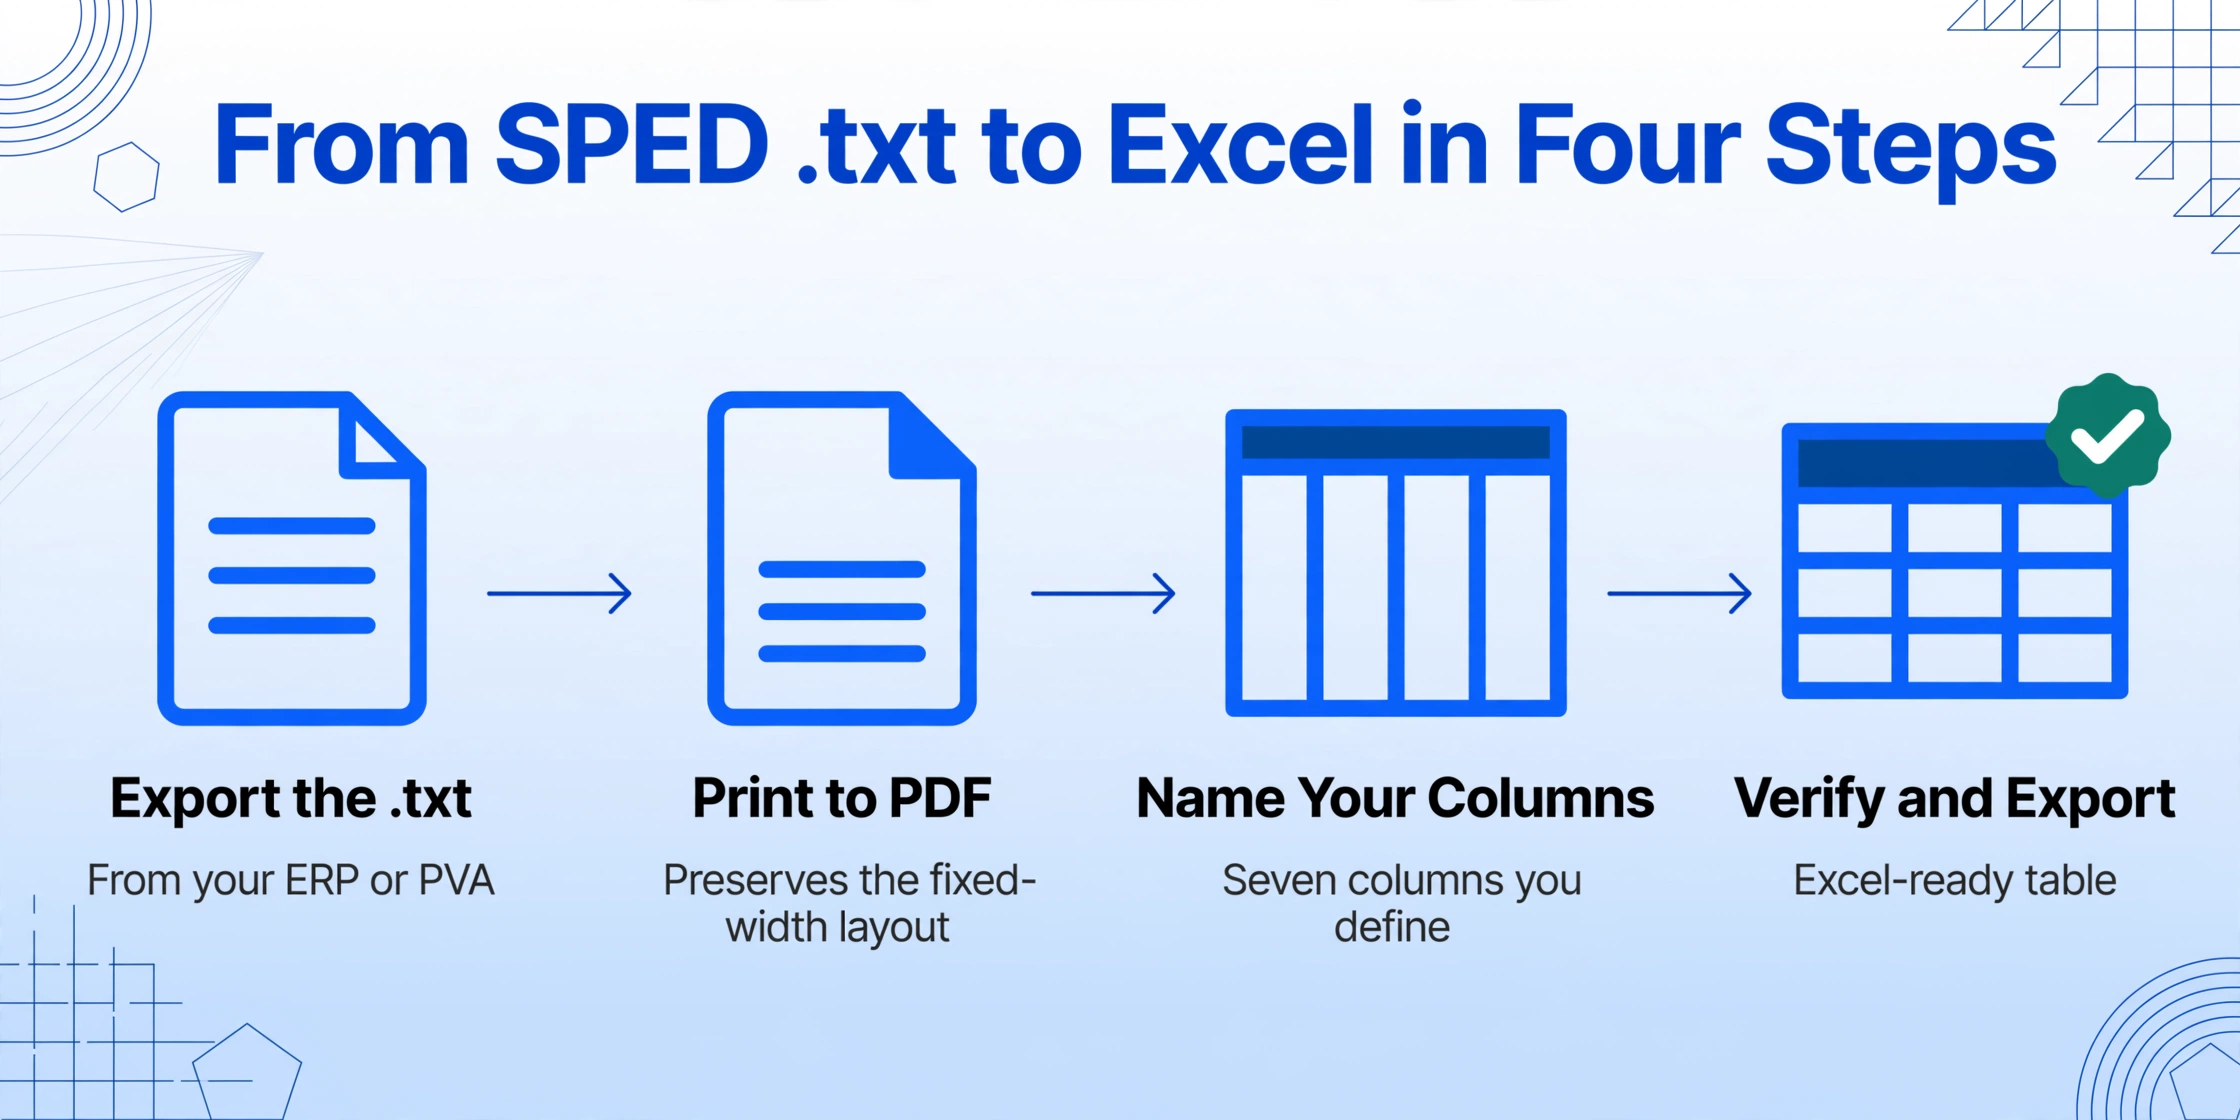
Seu ERP (Omie, Conta Azul, Senior, Domínio ou SAP TDF) pode gerar o arquivo .txt ECD/ECF pelo módulo de exportação SPED. Alternativamente, use o PVA para exportar o arquivo validado. O arquivo é um .txt simples com campos de largura fixa delimitados por pipe — sem criptografia, sem codificação especial, apenas texto UTF-8 com linhas prefixadas por Registro.
O ImageToTable.ai aceita entradas em PDF, JPG, PNG e WebP. Como o ECD/ECF é um arquivo .txt, a abordagem prática é abri-lo em um visualizador que imprima ou renderize como PDF (a maioria dos sistemas contábeis e o PVA suportam "Imprimir em PDF"), ou capturar capturas de tela das seções relevantes. Para uma análise completa do ECD, a conversão do arquivo inteiro em PDF preserva o layout de largura fixa que a IA lê.
Informe à ferramenta o que você deseja extrair. Para uma extração de balancete do ECD, suas colunas seriam: Tipo de Registro, Código da Conta, Nome da Conta, Saldo Inicial, Movimento Débito, Movimento Crédito, Saldo Final. Para uma extração de e-Lalur do ECF do Bloco M: Tipo de Registro, Código da Conta, Ajuste da Parte A do e-Lalur, Tipo de Ajuste, Número do Processo de Referência. Os nomes das colunas que você inserir se tornam os cabeçalhos da sua tabela final.
A IA processa o arquivo e retorna dados correspondentes às suas colunas definidas. Revise a saída para verificar a precisão — o modo de revisão Bbox permite que você passe o mouse sobre qualquer célula extraída e veja exatamente qual linha do arquivo SPED o valor veio. Se uma coluna não retornou os dados esperados, ajuste o nome da coluna e execute novamente; a extração semântica melhora com descrições de coluna mais precisas.
Baixe o resultado como um arquivo .xlsx. Cada tipo de Registro extraído se torna uma tabela limpa com seus cabeçalhos de coluna. Execute sua análise de variação ano a ano, a verificação cruzada ECD↔ECF ou a análise de rentabilidade por centro de custo diretamente no Excel. Repita o processo para o ECD do ano anterior para construir seu conjunto de dados de comparação — a definição de coluna usada este ano funciona de forma idêntica no arquivo do ano passado.
O ciclo completo — desde abrir o .txt até obter uma tabela estruturada em Excel — leva menos de dois minutos uma vez que as definições de colunas estejam configuradas. Para análises recorrentes (cada ECD anual produz a mesma estrutura de Registro), você salva as definições de colunas como um modelo e as reutiliza no ano seguinte sem precisar inserir nada novamente.
Perguntas de Análise Real que Você Pode Responder com Dados SPED Extraídos
Uma vez que seus dados ECD e ECF estão em tabelas estruturadas do Excel, as possibilidades analíticas se ampliam para além do que o arquivo .txt bruto suporta. Aquí estão perguntas comuns que se tornam respondíveis em minutos em vez de horas:
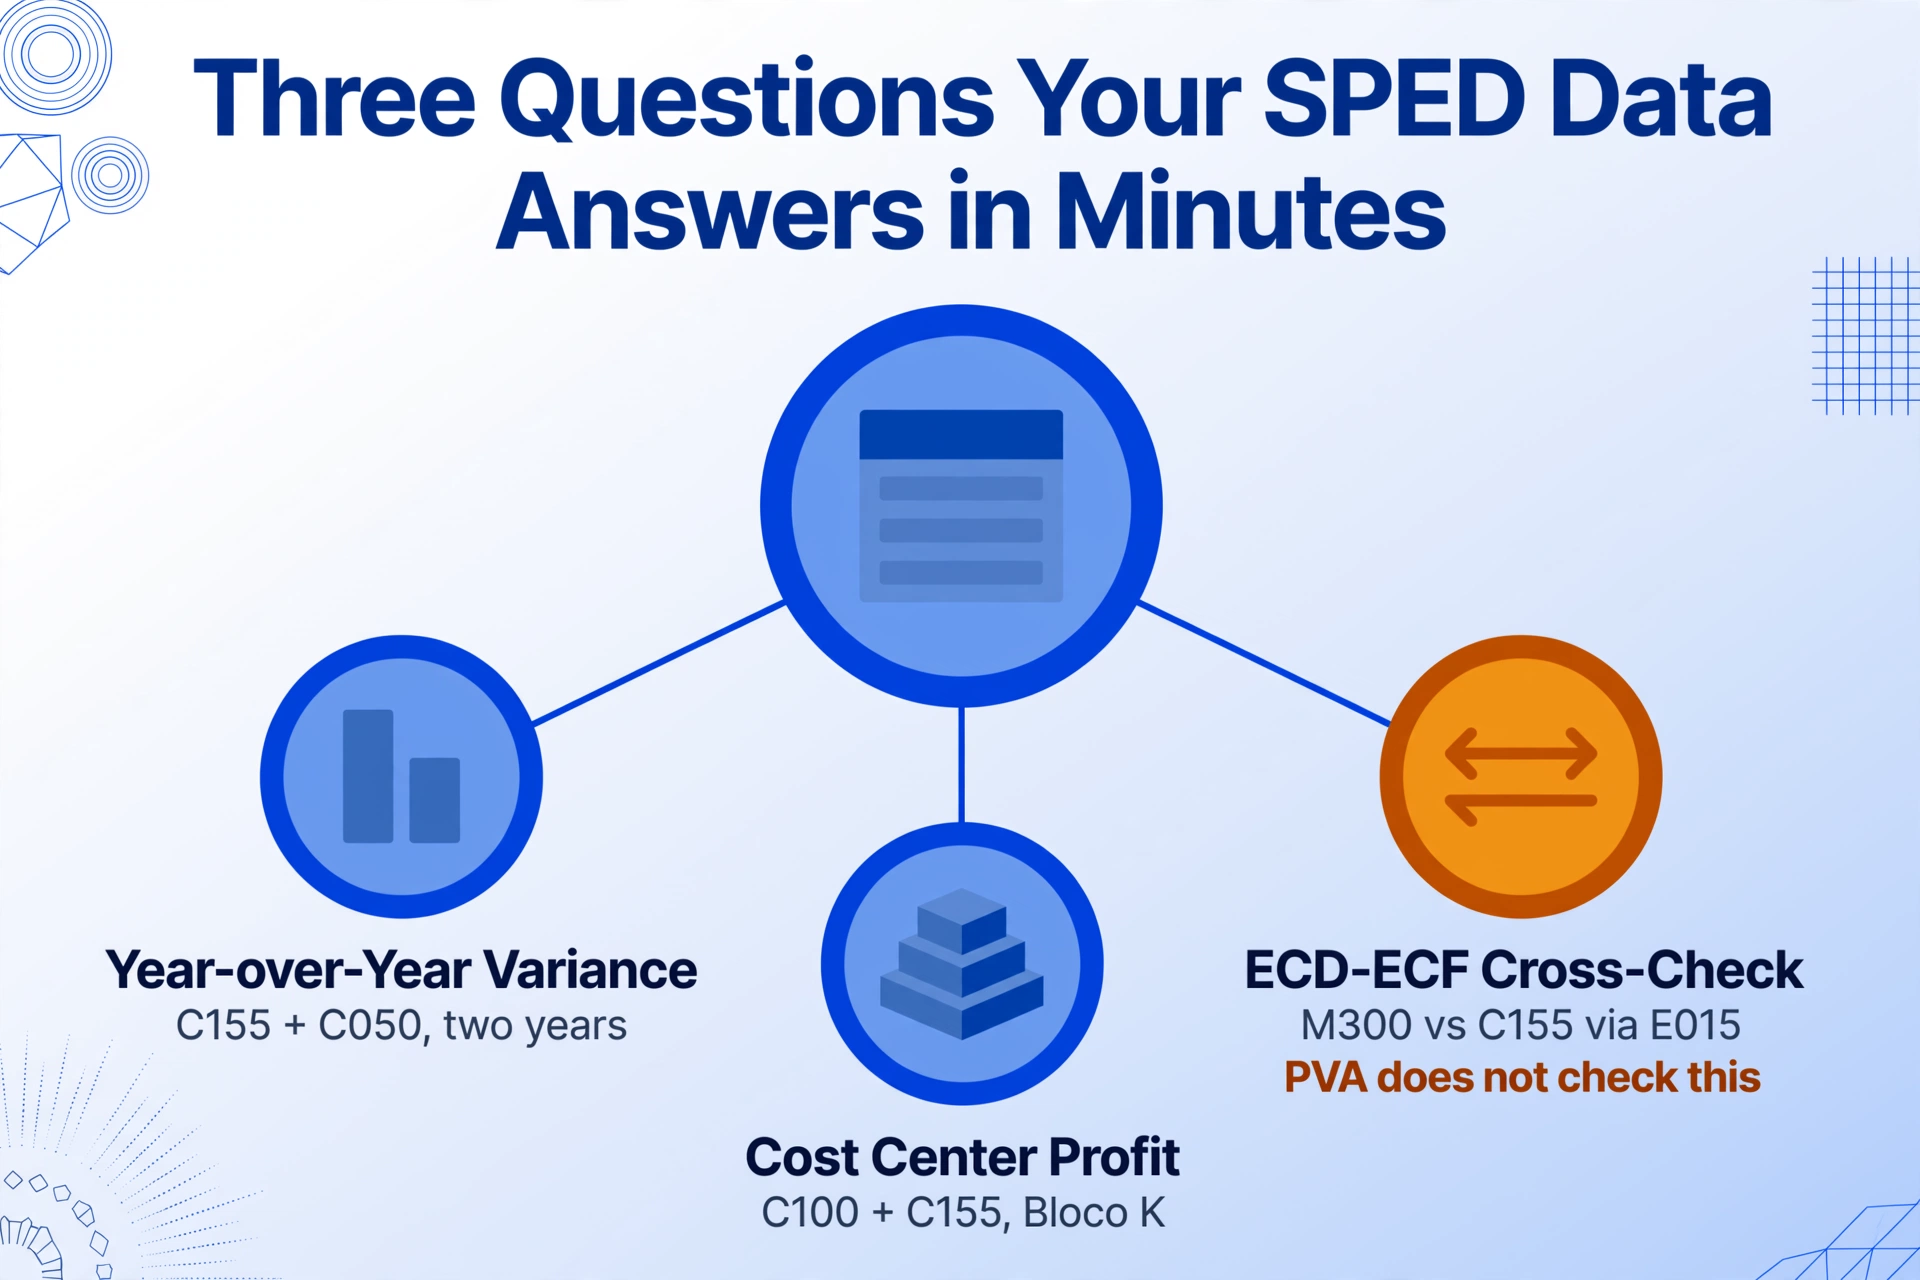
"Nuestra margen bruta cambió año a año, y si es así, ¿qué cuentas impulsaron el cambio?"
Extraiga los balances de comprobación C155 de dos archivos ECD consecutivos. Filtre las cuentas de ingresos (naturaleza 01) y las cuentas de costo de ventas (naturaleza 03) según la clasificación del Plano de Contas Referencial de C050. Construya una tabla de variación año a año en Excel que muestre el saldo inicial y final de cada cuenta, el movimiento y el cambio porcentual.
"¿Coinciden los ajustes e-Lalur en nuestro ECF con las provisiones contables en nuestro ECD?"
Extraiga los registros M300 del ECF (ajustes de la Parte A de e-Lalur) y los registros C155 del ECD (balance de comprobación). Use la tabla de cuentas mapeadas E015 en el ECF para cruzar los códigos de cuenta entre los dos archivos. Cada ajuste M300 debería rastrearse hasta una entrada contable correspondiente en el ECD. Marque cualquier ajuste que exceda el 5% de la provisión contable sin documentación de respaldo.
"¿Qué centro de costo tuvo el mayor crecimiento de gastos y está dentro del presupuesto?"
Extraiga C100 (definiciones de centro de costo) y C155 (balance de comprobación con dimensión de centro de costo) del ECD. Dinamice por código de centro de costo, agregue las cuentas de gastos y compare con los datos extraídos del año anterior. Las empresas con seguimiento de P&L departamental en el Bloco K pueden obtener granularidad adicional de los registros específicos de K.
"¿Cuál es nuestra tasa efectiva de IRPJ y CSLL, y cómo la afectaron los ajustes fiscales?"
Extraiga el Bloco E del ECF (datos ECD recuperados) para obtener la base de ganancia contable. Extraiga el Bloco M (ajustes e-Lalur/e-Lacs) para ver qué diferencias permanentes y temporales se aplicaron. Calcule la tasa efectiva como (IRPJ + CSLL adeudado) / (ganancia contable antes de impuestos ± ajustes permanentes). Compare con la tasa estatutaria (25% IRPJ + 9% CSLL = 34%) para cuantificar el impacto de la planificación fiscal y los incentivos.
Información clave: La diferencia entre "presentamos el SPED" y "entendemos lo que el SPED nos dice sobre nuestro negocio" es la capacidad de reestructurar los datos del diseño orientado a Registro del PVA a un diseño orientado a preguntas. Una vez que los datos están en Excel, puede hacer las preguntas que importan para la gestión, no solo para el cumplimiento.
Perguntas Frequentes
P: O ImageToTable.ai consegue processar o arquivo .txt da ECD/ECF diretamente?
A ferramenta aceita entradas em PDF, JPG, PNG e WebP. Para arquivos .txt, abra o arquivo SPED em um visualizador ou no PVA e imprima em PDF — ou tire prints das seções necessárias. O layout de largura fixa do formato SPED é visualmente consistente, então uma conversão em PDF preserva a estrutura que a IA lê. Se o seu sistema contábil conseguir gerar a ECD como relatório, esse PDF também funciona bem.
P: O layout da ECD é o mesmo todos os anos?
O Leiaute 9 é o layout ativo desde o ano-calendário de 2020, com atualizações periódicas em nível de campo publicadas por atos da ADE Cofis (mais recentemente ADE Cofis nº 1/2026 em maio de 2026). A estrutura de Registros (C050, C155, I200, etc.) tem se mantido estável. O Leiaute 9 se aplica a todos os anos-calendário a partir de 2020 — a Receita Federal confirmou que não houve mudança de layout para 2025. O Leiaute 12 da ECF é a versão atual, atualizada em maio de 2026.
P: Posso extrair dados da ECF sem a ECD?
Sim, a ECF é um arquivo independente que contém seus próprios dados contábeis recuperados no Bloco E. Mas a análise mais valiosa vem do cruzamento dos dois — comparando os saldos contábeis da ECD com os ajustes fiscais da ECF. O Bloco M da ECF (e-Lalur/e-Lacs) é onde as decisões de planejamento tributário aparecem, e essas decisões só fazem sentido no contexto dos dados contábeis subjacentes da ECD.
P: Isso funciona para empresas no Lucro Presumido?
Sim, com um escopo menor. Empresas no Lucro Presumido ainda entregam ECD e ECF, mas o Bloco M da ECF cobre apenas o cálculo do lucro presumido — não há e-Lalur com diferenças permanentes e temporárias. A extração da ECD (balancete, lançamentos contábeis) funciona de forma idêntica independentemente do regime tributário, já que a ECD é focada na contabilidade, não na otimização fiscal.
P: E as empresas do Simples Nacional — elas precisam extrair dados do SPED?
Empresas do Simples Nacional são dispensadas da entrega de ECD e ECF conforme as IN RFB 2.003/2021 e 2.004/2021. Se mantiverem escrituração digital opcional, a mesma abordagem de extração se aplica, mas não há uma entrega obrigatória ao SPED que motive o fluxo de trabalho. A maioria das empresas do Simples trabalha com requisitos de escrituração mais simples.
P: Quais são as multas por perder o prazo da ECD ou ECF?
A entrega em atraso da ECD gera multa de R$ 5.000 por mês. A entrega em atraso da ECF é de R$ 500 por mês (mínimo de R$ 1.500) para entidades do Lucro Real. Essas multas são aplicadas automaticamente pelo sistema de validação da Receita Federal e aumentam rapidamente para empresas com maior receita. O prazo da ECD 2025 foi 30 de junho; o da ECF é 31 de julho. As empresas devem confirmar os prazos anualmente, pois as prorrogações (como a mudança de maio para junho em 2025) não são garantidas.
Além da Conformidade — Transformando Dados do SPED em Valor para o Seu Negócio
Uma entrega SPED concluída significa que sua empresa está em conformidade com a Receita Federal. Não significa que você extraiu o máximo de valor dos dados que seu sistema contábil produziu durante todo o ano. Juntos, os arquivos ECD e ECF representam o registro financeiro mais completo e detalhado do ano fiscal da sua empresa — mais granular que as demonstrações financeiras anuais, mais estruturado que as exportações avulsas do ERP.
A lacuna entre "os dados existem" e "os dados são utilizáveis" não é uma lacuna tecnológica. A tecnologia de extração existe — a mesma IA semântica que extrai itens de nota fiscal de um PDF pode extrair balancetes de um arquivo ECD, porque ambos os problemas se resumem à mesma operação fundamental: você define as colunas necessárias e a IA lê o documento para encontrá-las e extraí-las. A lacuna é de fluxo de trabalho: a expectativa de que, se um arquivo é legível por máquina, ele deve estar pronto para análise. Para arquivos SPED, essa suposição está errada — e corrigi-la leva minutos por arquivo, não horas.
Na próxima vez que seu contador pedir uma comparação de contas ano a ano ou uma explicação de variação entre ECD e ECF, a resposta não é "vou abrir o .txt e começar a filtrar". A resposta já está estruturada, extraída e disponível em uma tabela Excel — produzida no tempo que leva para definir suas colunas uma única vez.