今月の退職者15名、P45が15枚
二重入力をせずに退職者データベースを構築する
2003年所得税(Pay As You Earn)規則第36条(SI 2003/2682)により、英国のすべての雇用主は、従業員が退職する際にP45を発行しなければなりません。P45は雇用終了日、または「不当な遅延なく」作成されます。この規則は、3月に1名の従業員を失う企業と、リストラで15名を失う企業を区別していません。いずれの場合も、15枚のP45を生成し、15部のPart 1をRTI経由でHMRCに提出し、15セットのPart 1A、2、3を退職する従業員に交付する必要があります。その間、HRは退職理由を追跡し、ラインマネージャーは最終日を確認し、ITは機器を回収します。P45自体がボトルネックではありません。Sage 50cloud、BrightPay、QuickBooks Online Payroll、Moorepay、IRISは、いずれも1名の退職者に対して数秒で準拠したP45を生成します。ボトルネックは、一度に1名の従業員しか想定していない給与計算ソフトウェアと、1か月に15名の退職を追跡し、Part 2とPart 3が各退職者に正しく発行されたことを確認し、その退職データを離職率分析に反映させる必要があるHR業務との間の構造的なギャップです。しかも、同じNI Number、退職日、総支給額、納税額を別のスプレッドシートに手作業で入力することなく、それが求められます。
主なポイント
- 給与計算ソフトウェアが生成するP45には、必要な退職者データベースの項目がすでにすべて含まれています。しかし、誰かがそのすべてを給与計算担当者が見ることのないスプレッドシートに再入力し、元のデータはPDFアーカイブの中で照会されないまま放置されています。
- P45を従業員に手渡した瞬間、その給与と税のデータは死にます。誰が退職したか、いくら稼いだか、税コードがパターンに集中しているかを集計できません。データは生成されたものの、決して取り込まれなかったからです。
- 毎月の給与計算後に、その月の退職者P45を固定の列スキーマで一括アップロードします。同じ抽出がHMRCのコンプライアンス確認とHRの退職分析に使われ、6か月分のバッチを重ねれば、誰も入力する必要のなかった照会可能な退職者データベースになります。
月次退職者は単一のP45とは別の問題
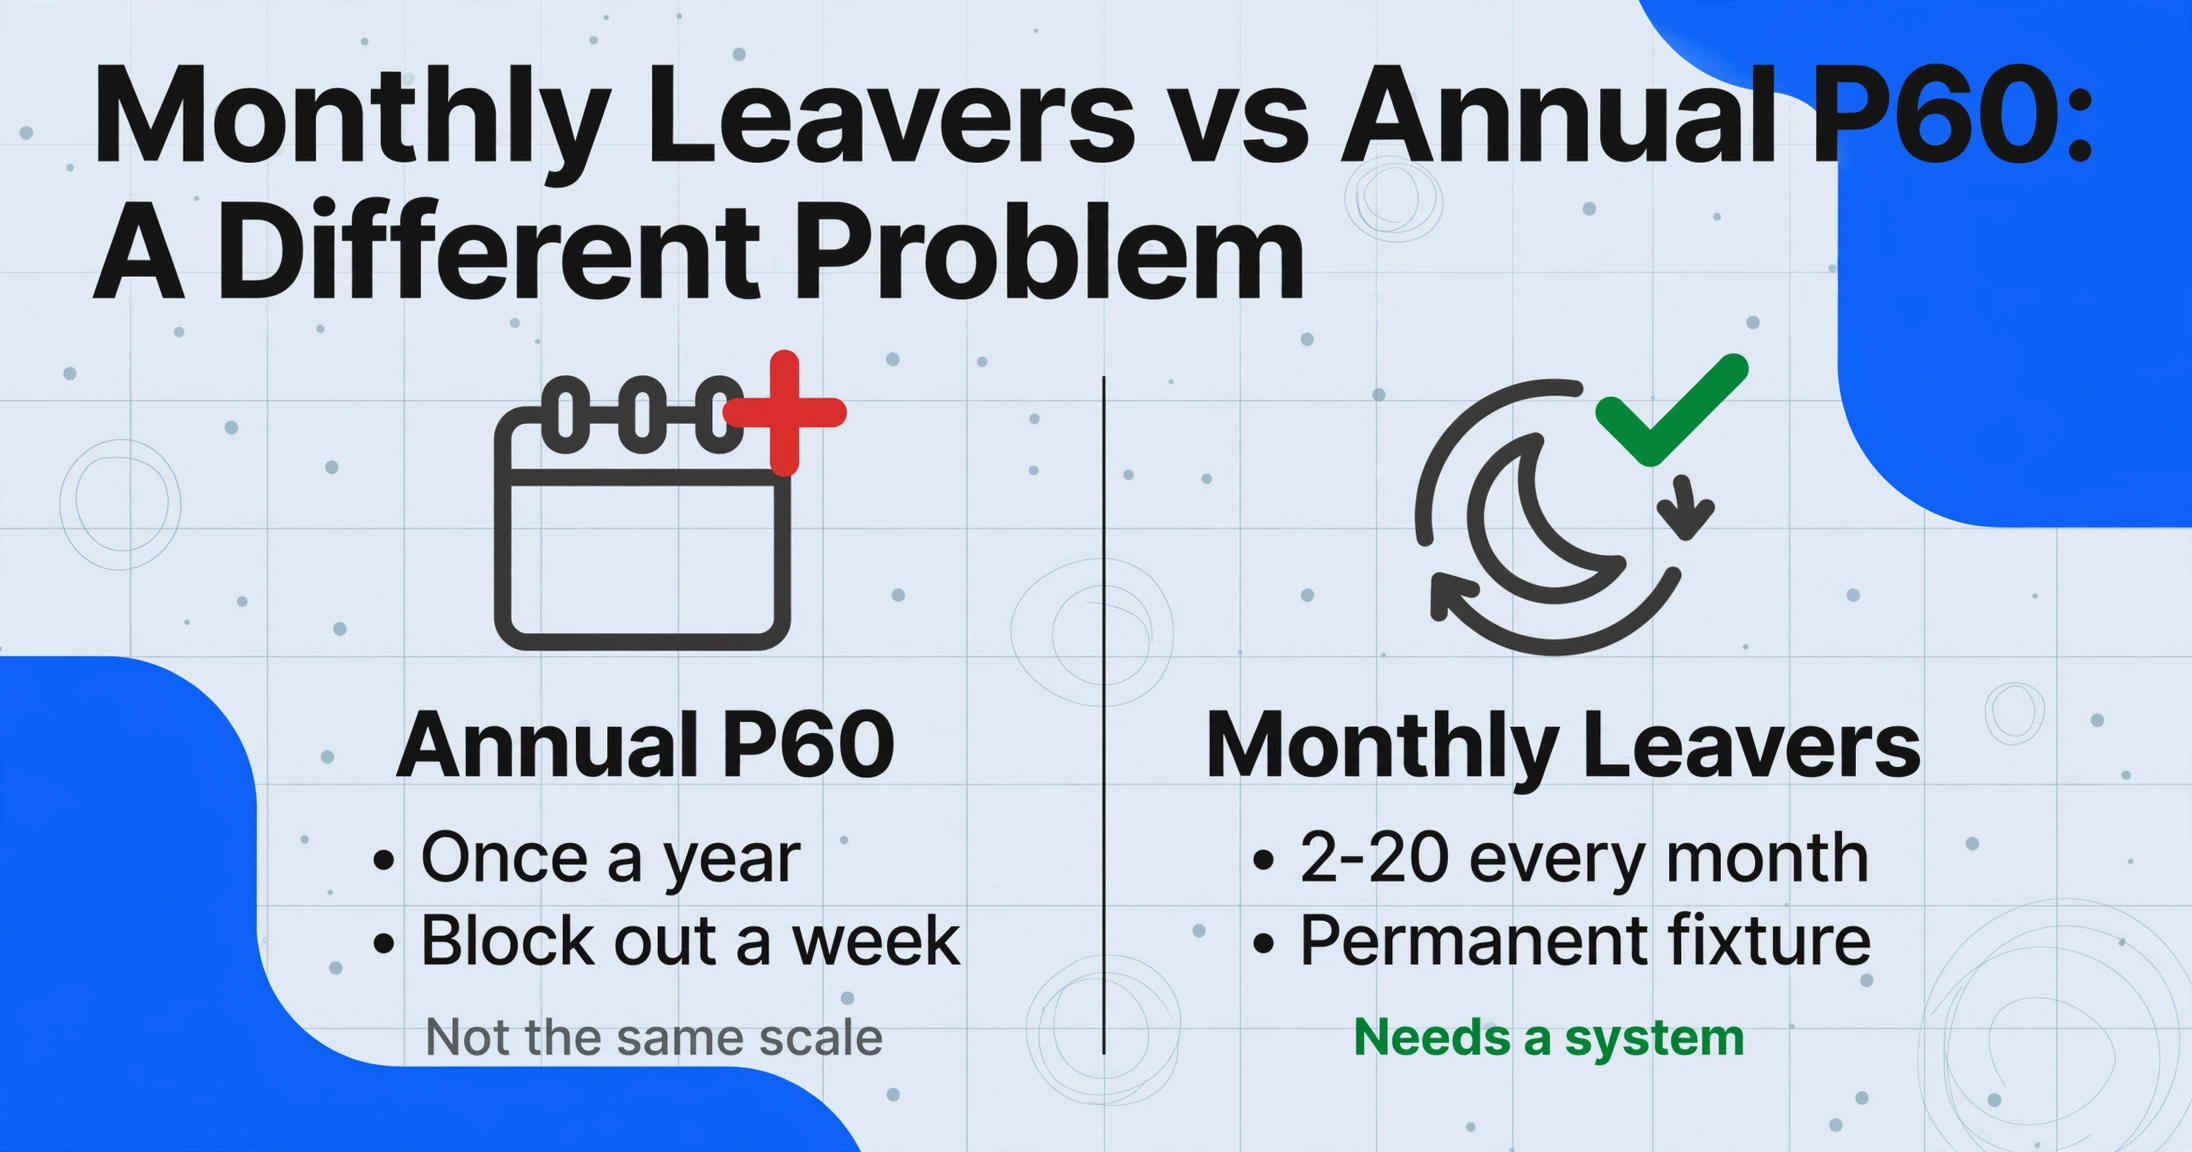
年次のP60対応は年に一度だけです。4月5日時点で給与計算対象となっている全従業員が対象になります。給与チームは5月に1週間を確保し、バッチを実行してFull Payment Submissionsと照合できます。これに対し、月次退職者プロセスは給与カレンダー上の恒常的な業務です。毎月、2人から20人程度の従業員が退職します。辞職、人員削減、有期契約の満了、定年退職などです。退職のたびにP45が発行されます。そしてP45は、HMRCに送付し退職者に手渡すコンプライアンス上の義務であるだけでなく、HRがまったく別の目的で必要とするデータポイントでもあります。つまり、誰が退職したのか、なぜ退職したのか、いくら支払われたのか、そしてその退職がパターンに当てはまるのかを把握するためです。
単一のP45の処理は簡単です。その項目をスプレッドシートに抽出するには注意力が必要ですが、専用ツールは不要です。しかし、ほとんどの企業が実際に運用している月次サイクルで退職者を処理し始めた瞬間、単一退職者の規模では存在しなかった3つの構造的な問題が現れます。
1. 情報は3つの方向から、3つの異なるタイミングで届く
HRは退職届を受け取り、退職日を最初に把握します。その退職届も構造化データであるため、退職通知書をExcelに変換することで、P45が生成される前に最終勤務日、退職理由、予告期間を記録できます。給与部門が正式な通知を受け取るまでには数日かかることがあります。特にライン管理者が承認を遅らせた場合はなおさらです。SageやBrightPayを通じてP45が生成される頃には、HRはすでに退職者をHRISに記録しています。その時点でP45には、NI Number、総支給額、支払済税額、最終税コードなど、HRの退職管理スプレッドシートにはないデータが含まれています。誰かが手作業でこれらのフィールドを転記します。退職者15名分となれば、毎月15回のシステム間コピー&ペースト作業となり、その一つひとつが、HRが記録した内容と給与部門が実際に処理した内容との不一致の可能性をはらんでいます。
2. 4部構成のP45は独自の監査証跡を生む — ただし保存した場合に限る
Part 1は、Full Payment Submissionを提出する際にRTIを通じてHMRCへ送信されます。Parts 1A、2、3は従業員に渡されます。従業員はPart 1Aを保持し、Parts 2と3を新しい雇用主に提出します。発行した雇用主の観点では、P45が生成されて引き渡された時点で、基になるデータは給与ソフトウェアのアーカイブに存在し、HRが照会できる形式ではありません。3か月後に「第1四半期の退職者のうち、総支給額が£30,000を超えた人は何人か」と問い合わせがあっても、答えはSageの個別従業員レコードにあり、レポートにはありません。データは生成されていたのです。ただ、一度も取り込まれなかっただけです。
3. エッジケースは件数に比例して増える
月に3名の退職者を処理する企業では、エッジケースに1件遭遇するかもしれません。15名を処理する企業では、毎月3~4件発生します。最終給与に多額のボーナスが含まれ、年累計額が課税しきい値を超える退職者。税コードはあるものの実際には一度も支払われていないゼロ収入の退職者(Regulation 36によりP45が必要)。3月に退職届を出したものの最終勤務日が4月7日となり、課税年度の境界をまたいでP45に表示される累計額の年度が変わる従業員。それぞれのエッジケースが手作業のワークフローを中断させます。転記を止め、例外を調査し、解決してから再開する。バッチ規模では、そうした中断こそがワークフローなのです。
毎月の退職者バッチは、年次のP60作業を小規模にしたものではありません。これは別の問題です。P45が同時に、発行しなければならないコンプライアンス文書であり、アーカイブしなければならない給与記録であり、HRチームがまったく別の目的で必要とする退職データポイントでもあるからです。同じP45 PDFがその3つすべてに役立ちます — 印刷するフォームとして扱うのをやめ、構造化データソースとして扱い始めれば。
大規模運用におけるP45の4つの部分:どこに何を送り、何が問題になるか
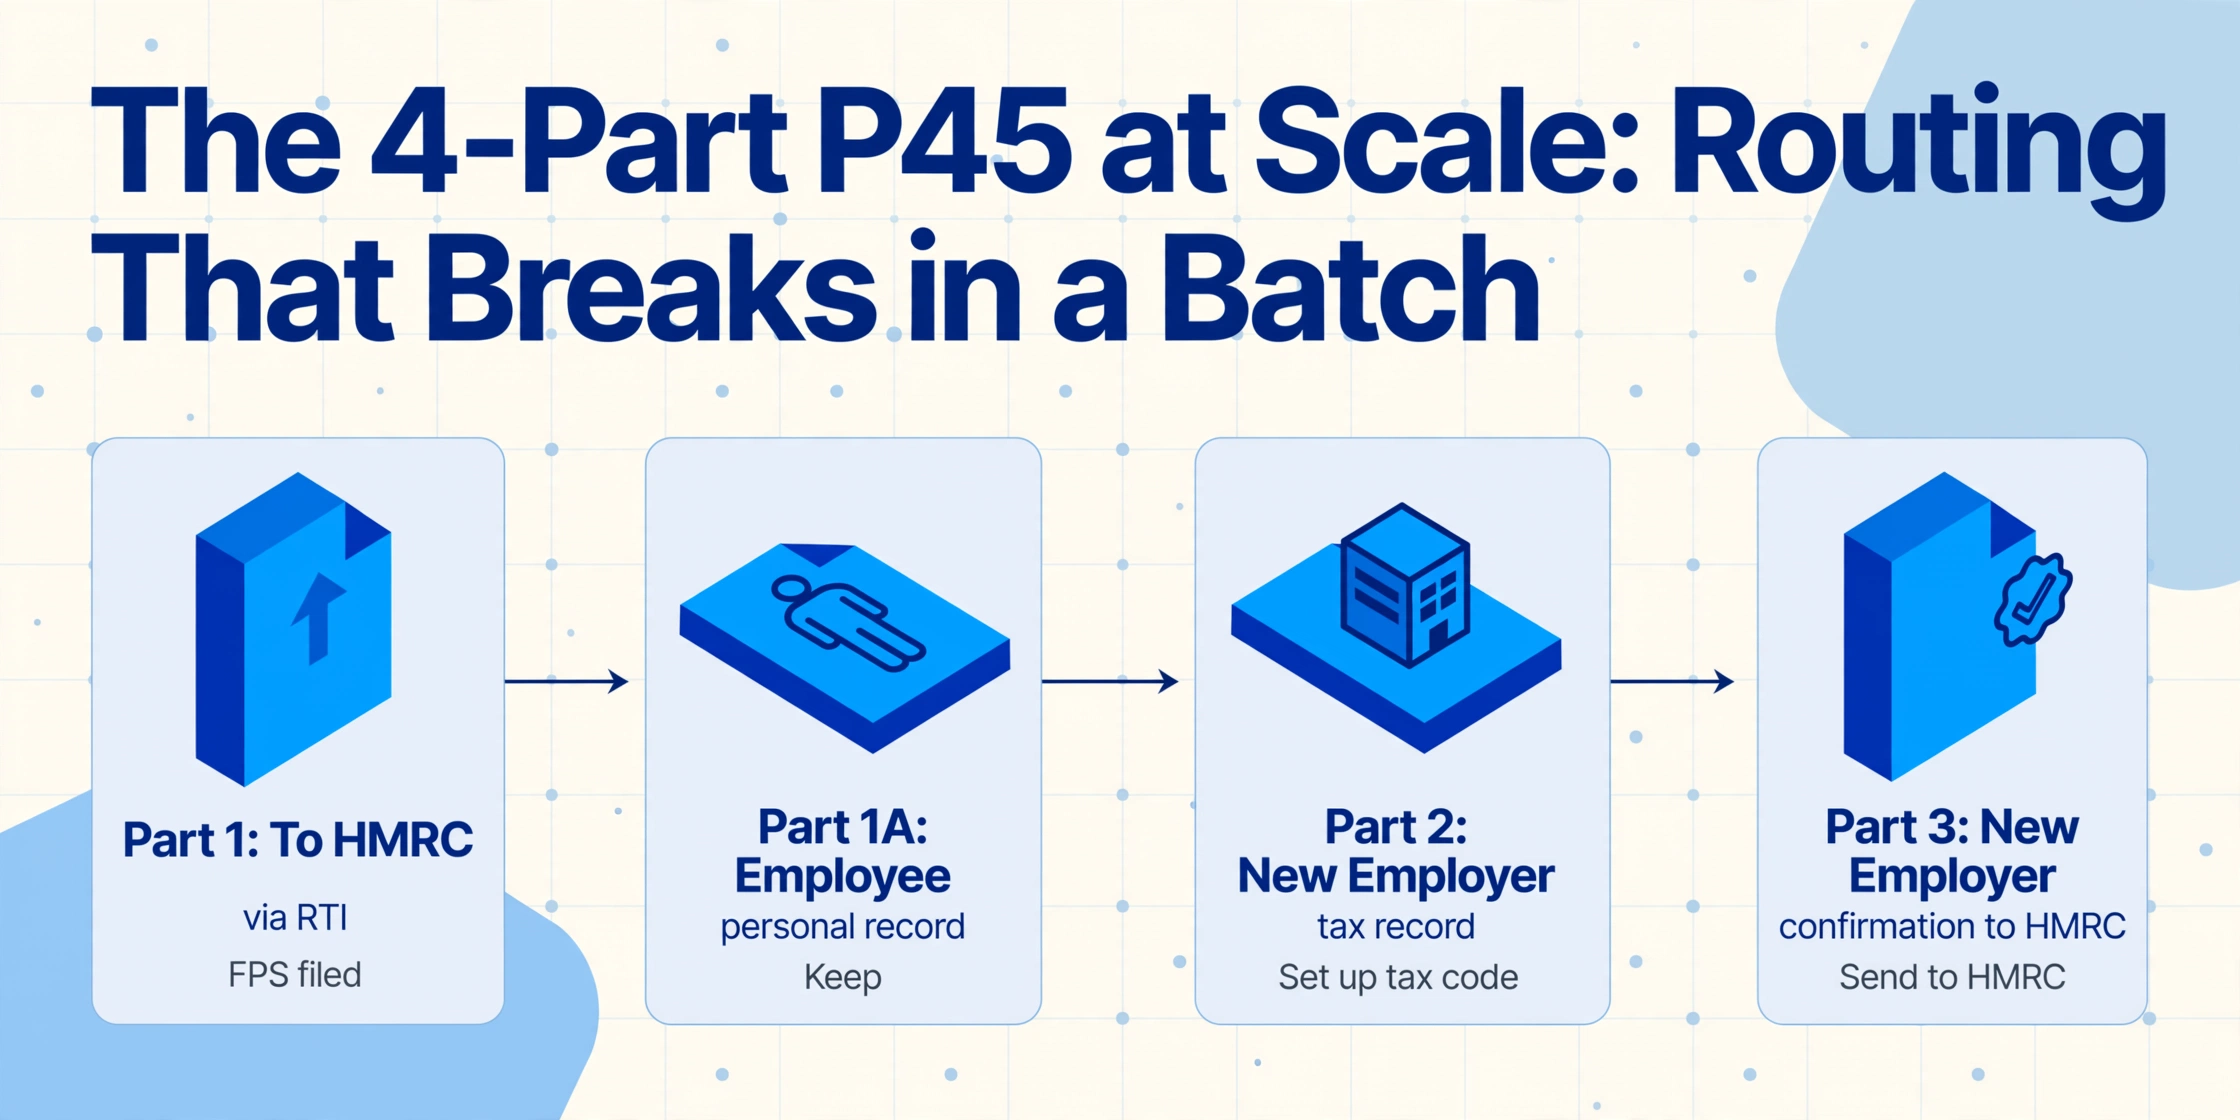
P45は4つの部分で構成されています。バッチワークフローではこの区別が重要です。大規模になると送付先を誤ると、1件ずつ手作業で処理する場合には表面化しない修正の連鎖が発生するからです。
Part 1 — HMRCへ(RTI経由)
従業員を退職者として記録するFull Payment Submissionを給与ソフトウェアが送信すると、自動的に提出されます。Part 1を物理的に送付するのではありません。給与ソフトウェアがP45データを生成し、RTI申告の一部として送信します。
Part 1A — 従業員自身の記録
従業員がこれを保管します。Part 2および3と同じデータ(総支給額、総税額、税コード、退職日)が記載されていますが、従業員の個人税務記録用です。新しい雇用主には渡しません。
Part 2 — 新しい雇用主へ(税務記録)
新しい雇用主はこれを使って、正しい税コードと年度累計額で従業員の給与記録を設定します。Part 2がない場合、新しい雇用主はStarter Checklistを使用する必要があり、HMRCが修正するまで緊急税コードが適用されることがよくあります。
Part 3 — 新しい雇用主へ(確認)
新しい雇用主は、自身のPAYE参照番号、開始日、使用する税コードをPart 3に記入し、HMRCへ送付します。これにより雇用の移行が確認され、HMRCが職を離れていた期間をまたいで従業員の税務記録を照合できるようになります。
退職者が1人のワークフローでは、4つの部分の送付先はチェックボックス程度のものです。Part 1を提出し、Parts 1A/2/3を手渡すだけです。15人のバッチになると、送付先の管理が問題になります。どの退職者がFPSで退職者として記録されているのか。すべてのPart 2と3が正しい従業員に紐付いているのか——それとも誰かがJohn SmithのP45を別のJohn Smithに渡してしまったのか。退職者がP45を紛失した場合、再発行はできません(HMRCは明確に禁止しています)。提供できるのは所得証明書のみです。つまり、生成した1つのP45 PDFが唯一の公式記録です。それを失うこと、あるいは誤って送付することは、取り返しのつかないエラーです。
バッチ規模での実践的な安全策は、Parts 1A/2/3が手元を離れる前に、生成時点で各P45のデータをスプレッドシートに取り込むことです。このスプレッドシートが内部監査記録となります。各P45に何が記載され、いつ発行され、どの退職者向けだったかの証拠です。元従業員が6か月後に連絡し、P45の税コードが間違っていたと主張した場合、検証可能な行があります——給与システムにログインして、印刷したはずだと記憶している内容を頼りにする必要はありません。
P45 PDFから退職者データベースへ:HMRCとHRの両方に役立つ列
P45のバッチをアップロードする前に定義する列名は、ワークフローにおいて最も重要な判断です。給与コンプライアンスだけを目的とした列スキーマは、法定項目(総支給額、総税額、税コード、退職日)を取得して終わりです。これだけでは、FPSとP45を照合するには十分ですが、HRの退職分析に必要な情報を提供するには不十分です。HRの問いは異なります。どの部門が人材を失っているのか、退職者の税コードにはどのような共通パターンがあるのか、高給の退職者は低給の退職者と異なる理由で辞めるのか、といった点です。
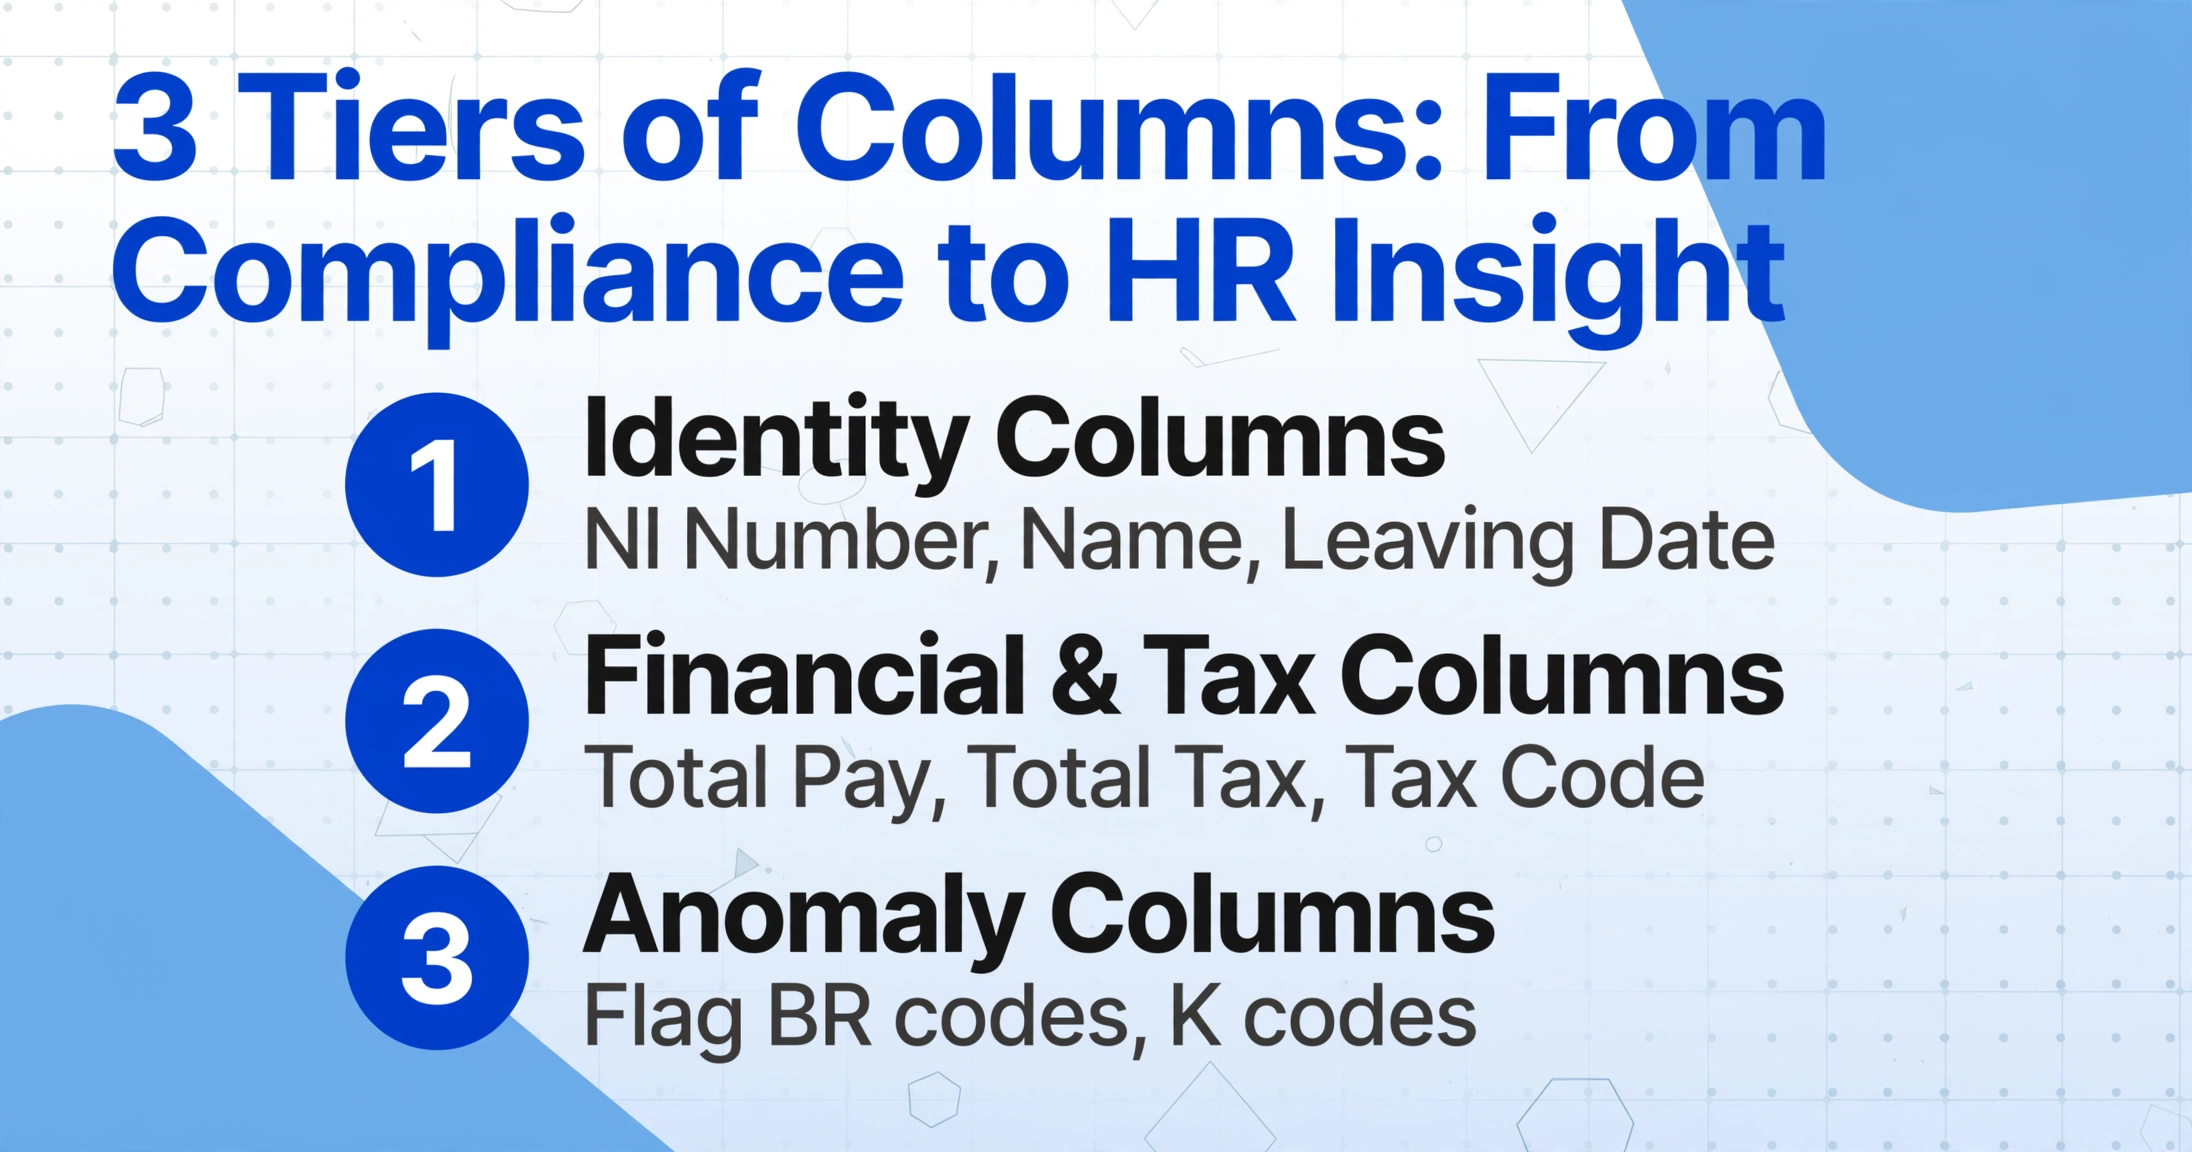
両方の目的を果たす列スキーマは、3つの階層で構築されます。第1階層でコンプライアンスを確保します。第2階層でHRが実際に活用できるデータを提供します。第3階層で、HMRCからの問い合わせになる前に異常を表面化させます。
1. 識別列 — 退職者の複合キー
NI Number、従業員名、退職日、PAYE Reference。NI Numberは自然な主キーです。一意で永続的であり、すべてのP45に記載されています。PAYE Reference(PAYE20005に基づくNNN/XXNNNNN形式)は、このP45がどの雇用主の制度に属するかを識別します。会社が複数のPAYE制度を運営している場合や、他の法人を買収した場合には重要です。識別ブロックに退職日を含めることで、退職し、復帰し、再び退職した退職者を区別できます。
2. 財務・税務列 — 法定の中核
累計総支給額(£)、累計総税額(£)、退職日時点の税コード、Week 1 / Month 1インジケーター(「X」サフィックスを取得)、学生ローン控除(Plan 1、Plan 2、Plan 4、Postgraduate — これらを個別の列に分けることが不可欠です。「Student Loan (£)」という単一の列では、各控除がどのプランに関連するかを区別できず、HMRCのSL1/SL2停止通知はプラン固有のものです)。
3. HR分析列 — コンプライアンスデータを退職インテリジェンスに変える
これらはP45には記載されない列ですが、抽出時にP45データから入力されます。「Leaver Category」推論列 — AIが提供されたコンテキストに基づいて退職者を分類します(オプション:Resignation/Redundancy/Dismissal/Retirement/Fixed-Term End)。各コードを「Cumulative / Non-Cumulative (M1/W1) / BR-D0-D1 / K Code / NT」に分類する「Tax Code Type」計算列 — Kコードの退職者(控除が許容額を超える)は、1257Lの退職者とは異なる人材ストーリーを語ります。退職日から導出される「Leaving Quarter」列は、ピボットテーブルでの即時セグメンテーションを可能にします。これらの列は転記作業を増やしません — AIは法定項目を読み取る同じ抽出パスでこれらを入力します。
単一のP45から法定項目(NI Number、税コード、総支給額と税額)を抽出する具体的な手順については、単一P45抽出ガイドで各項目を詳しく解説しています。本記事はその続きとして、毎月15件のP45を同じ列スキーマに投入すると何が変わるのか、そしてそこから構築される長期的なデータベースについて説明します。
スキーマこそがP45 to Excelの仕組みを毎月再利用可能にする鍵です。列を一度定義すれば、その後の退職者はすべて同じヘッダーの下に行として追加され、バッチ間での再マッピングは不要です。
部門間連携:HR通知とP45発行のギャップを埋める
P45の規制では「雇用終了日当日、または不当な遅延なく」と定められています。しかし実際には、この一文の背後に連携の連鎖が隠れています。HRが退職届を受け取り、ラインマネージャーが最終勤務日を確認します(場合によっては数日後)。給与部門が正式な退職通知を受け取ります(ラインマネージャーの確認後だったり、場合によってはその前だったりと、会社のプロセスがHR主導か給与主導かによって異なります)。その後、給与部門が最終給与を処理し、SageやBrightPayで従業員を退職者としてマークし、P45を生成してFPSを提出します。ようやくそこでP45が存在することになります。「従業員が退職する」から「P45が生成される」までの時間は、当日から2週間程度まで幅があり、そのギャップの間にHRはすでにP45データのないスプレッドシートに退職を記録しています。
これが手動の退職データベースの隠れたコストです。異なる2つのシステムで、異なるタイミングで行われる重複データ入力。HRは退職が確定した時点で、退職者の氏名、部門、退職理由、最終日を入力します。給与部門はP45生成時に、同じ氏名、NI Number、総支給額、総税額、税コードを入力します——それも1週間後です。この2つのデータセットが同じスプレッドシートで交わることはほとんどありません。その結果、HRの退職トラッカーは「なぜ辞めたか」はわかっても「いくら稼いだか」はわからず、給与アーカイブは「いくら稼いだか」はわかっても「なぜ辞めたか」はわからないという状態になります。
バッチワークフローは、誰かのプロセスを変えるのではなく、データ取得のタイミングを変えることでこのギャップを解消します。給与部門がP45を生成し、HRが別途退職トラッカーを管理する代わりに、P45 PDFが両者の唯一の情報源となります。給与計算実行後にその月のP45バッチをアップロードし——すべての退職者が処理され、すべてのP45が生成された時点で——法定給与項目(P45自体から)とHRコンテキスト項目(推論列から)の両方を含むスプレッドシートに抽出します。抽出は1回だけ。両チームがそれぞれのデータを取得できます。HRチームはすでに持っている退職届に基づいて退職理由列を追加し、給与チームは税額をFPSと照合します。両者とも同じNI Number、同じ退職日、同じ行で作業しています。
年末にP60を同様のアプローチで処理している企業にとって、毎月のP45ワークフローも同じパターンに従います。列名を標準化し、月ごとにバッチ処理し、FPSと照合する。P60バッチ監査ワークフローでは、ファイル命名、列設計、複数雇用主のマージについて詳しく解説しています——列スキーマはドキュメント固有ですが、バッチアプローチは同一です。
プロバイダーをまたぐ現実:Sage、BrightPay、QuickBooks、そして年度途中で部門を異動した退職者
HMRCは単一のP45レイアウトを義務付けていません。HMRCのRTI仕様では、給与ソフトに法定項目——雇用主のPAYE参照番号、従業員のNI Number、氏名、退職日、税コード、総支給額、総税額——を含めることを求めていますが、視覚的な配置は各ベンダーに委ねられています。その結果、Sage 50cloud PayrollのP45はBrightPayのP45と見た目が異なり、QuickBooks Online PayrollのP45とも異なり、MoorepayのP45とも異なります。従業員のNI Numberは、あるP45では右上の欄に、別のP45では従業員名の下に記載されているかもしれません。税コードは、あるP45ではPAYE参照番号の隣に印刷され、別のP45では独立した枠囲みの欄に印刷されているかもしれません。
このレイアウトの違いは、手作業でのバッチ処理に地味ながら重大なコストを生みます。給与担当者がSageのP45を読む状態からBrightPayのP45を読む状態に切り替えるたびに、各項目の位置を探すために視覚的に再スキャンします。3つの給与プロバイダーに分かれた15枚のP45——企業が別の法人を買収し、移行期間中にその給与ソフトを引き継ぐ際に自然に発生します——では、この視覚的な再スキャンが1ドキュメントあたり約10秒を追加します。1か月分の退職者分となると、転記の1打鍵も行う前に数分間の無駄なスキャンが発生します。
セマンティック抽出は、位置ではなく意味に基づいてドキュメントを読み取ることで、プロバイダー固有の再スキャンを排除します。必要な列——「NI Number」——を一度定義するだけです。AIは、Sageがグリッド座標(x=72mm、y=38mm)に印刷するからではなく、National Insurance numberがどのような形式か(英字2文字、数字6桁、英字1文字:AB123456C)を理解することで、SageのP45上のNI Numberを特定します。BrightPayのP45、QuickBooksのP45、MoorepayのP45、そして紛失した従業員のスキャン済み紙のP45も、すべて同じ列定義に投入できます。出力列はプロバイダーを問わず同一に埋まります。
このプロバイダー非依存の動作は、年度途中で退職した従業員が現在とは異なる給与システムを使用していたというよくあるシナリオで特に価値を発揮します。9月にSageからBrightPayへ切り替えた企業では、P45がSageで生成された退職者(9月以前の退職者)と、P45がBrightPayで生成された退職者(9月以降の退職者)が混在します。手作業のワークフローでは、2つのP45レイアウトが異なる視覚的アプローチを要求するため、給与担当者は各バッチを別々に処理します。セマンティック抽出のバッチは、同じアップロードで両方を処理できます。AIはレイアウトではなく値を読み取るのです。「PAYE Reference」列は、P45を生成したソフトに関係なく、同じ雇用主の退職者全員に対して同一に埋まります。
月次P45バッチを離職分析フィードに変える
多くの企業は離職者をHRが手作業で更新するスプレッドシートで管理しています — 氏名、部署、退職日、理由。これでは「今月誰が辞めたか」は分かりますが、「エンジニアリング部門の離職者の平均総支給額は残留者と比べてどうか」「非累積税コードの離職者はより高い離職率か」「第3四半期の離職者は第2四半期と税コード構成が異なったか」は分かりません。これらの問いに答えるには、給与部門だけが保有する支給額と税額のデータであるP45データと、HRだけが保有する部署・理由フィールドを結合する必要があります。
月次のP45バッチ抽出は、まさにその結合データセットを生成します。毎月、同じ列スキーマでP45バッチをスプレッドシートに抽出します。6か月経てば6つのスプレッドシートができます。列名が月をまたいで同一なので、年間データセットへの積み上げは追記操作です — 列の再マッピングもフィールド調整も不要です。各バッチに「Month」列を固定値として追加すれば、6か月分の離職者データ(支給額、税額、税コード、NI Number、退職日)が月別、税コード種別、総支給額帯別に照会可能になります。
給与データだけでも、退職面談の記録では分からないことが見えてきます。BR(基本税率)税コードの離職者の集まり — 副業を持っていた可能性を示す — は、辞める前から組織に経済的に関与していなかった可能性のある従業員群を示唆します。Kコード(控除総額が許容額を超える)の離職者の集まりは、複雑な税務事情(社用車、現物給付)を持つ従業員を示す可能性があり、その退職判断が給与への不満ではなく給付制度と相関していることを示唆します。これは退職面談では見えません。P45データには見えます — 記録していれば。
月次バッチのサイクルは、年次の振り返りでは見逃すタイミングパターンも浮かび上がらせます。1月に離職者が急増するか(賞与後の退職)?4月は(課税年度末後、従業員がP60を待ってから辞める)?9月は(夏の後、新卒採用が既存社員を押し出す)?単月のスナップショットでは答えられません。6か月分の積み上げバッチなら答えられます。パターンは1つのスプレッドシートを分析することからではなく、月ごとにデータベースを構築することから現れます。
FAQ:英国のP45退職者フォームのバッチ処理
複数の税年度のP45を1つのバッチで処理できますか?
技術的には可能です — AIは税年度に関係なくあらゆるP45からデータを抽出します — ただし、税年度ごとにバッチを分けるべきです。最終勤務日が2026年3月31日の退職者のP45は2025-26税年度に属します。最終勤務日が2026年4月7日の退職者のP45は、3月に退職届を提出していても2026-27税年度に属します。この2つのP45は見た目が同じでも、異なる税年度を表しています。一緒にバッチ処理すると、「Total Pay to Date (£)」列に異なる累積期間の数値が含まれ、比較できなくなります。税年度ごとにバッチを分け、固定値の「Tax Year」列を追加して、すべての行で年度を明示してください。
給与計算に登録されていたが一度も支払われなかった従業員の、収入ゼロのP45はどうなりますか?
HMRCのガイダンスでは、税コードが割り当てられ、従業員がFPSで報告されていた場合 — 支払額がゼロでも — 退職時にP45を発行する必要があります。そのP45には総支払額£0.00、総税額£0.00が表示されます。手作業のバッチでは、給与担当者は「入力するデータがない」という理由でこのP45をスキップするかもしれません。抽出バッチでは、これを含めてください — ゼロという値もデータです。3か月間給与計算に登録されていながら支払いを受けなかった収入ゼロの退職者は、重要なHRシグナルです。開始日の前に給与計算に追加されたが実際には入社しなかった人物、あるいは支払いが発生しなかった法定休暇期間を示している可能性があります。このシグナルは退職分析において重要です。
従業員のP45の税コードにWeek 1 / Month 1の「X」インジケーターがある場合はどうなりますか?
「X」マーカー — 税コードが非累積(Week 1 / Month 1)ベースで運用されている場合に付されます — は、P45の年累計数値が完全な累積計算を表していない可能性があることを意味します。これは退職分析において重要です。なぜなら、1257L M1で年累計£25,000を稼いだ退職者は、1257L(累積)で£25,000を稼いだ退職者と直接比較できないからです — M1の退職者の税は以前の収入を参照せずに期間ごとに計算されているため、総税額が累積相当額と異なる可能性があります。「X」インジケーターは専用の列に記録してください(税コード列にテキストとして追加しないでください — 「1257L X」は並べ替えを壊します)。別の「M1/W1 Indicator」列があれば、非累積の退職者を集計税比較から除外できます。
P45のPart 2/3の発行日を列として含めることはできますか?
P45自体にはPart 2とPart 3が従業員に手渡された日付は表示されません — 表示されるのは退職日です。発行日は給与計算が実行された時期によるもので、フォーム上のフィールドではありません。月末のP45バッチが給与計算実行の翌日に生成される場合、発行日はバッチ内のすべてのP45で同じです — 固定値の列として追加してください。P45が異なる日に発行される場合(月初の給与計算で処理される退職者もいれば、2回目で処理される退職者もいる)、給与計算ごとに別々のバッチを作成し、バッチレベルの日付を発行日として使用してください。出力の「File Name」列 — ImageToTable.aiがデフォルトで含めます — は、いずれにしてもドキュメントごとの来歴を提供します。
P45の学生ローン控除はどうなりますか?プランごとに別々の列が必要ですか?
はい。英国のP45には、学生ローンおよび大学院生ローンの控除情報がプラン種別(Plan 1、Plan 2、Plan 4、Postgraduate Loan)ごとに記載されています。HMRCの仕様では、これらを個別に報告することが求められています。統合された「Student Loan (£)」列ではなく、プランごとに1列ずつ定義してください — 「Student Loan Plan 1 (£)」「Student Loan Plan 2 (£)」「Postgraduate Loan (£)」。Plan 1とPlan 2の両方を返済している従業員の場合、P45上に2つの非ゼロのフィールドが存在します。これらを合算した単一の列では、HMRCからのプラン固有のSL1/SL2停止通知に対応することが不可能になります — どのプランの控除を停止すべきか分からなくなるためです。バッチ処理の規模では、プラン別の列を分けることで、どの退職者グループがどの種類の学生ローンを抱えているかを分析できます — これはHRアナリティクスが部門、給与帯、退職理由と照合できるデータポイントです。
NI Numberが不明瞭または一部隠れているP45を、バッチ抽出ではどのように処理しますか?
NI Numberは、監査および分析においてP45上で最も重要なフィールドです — これは、このP45を同じ従業員の他のすべての給与記録に紐付ける一意の識別子です。スキャンされたP45でNI Numberが判読不能な場合(低解像度スキャン、紙の原本の物理的損傷)、AIは誤って抽出するか、空白のままにします。バッチワークフローでは、NI Numberが欠落していると、その行を他のデータセットに結合できないため、下流の分析が破綻します。実用的な安全策は、計算による検証列 — 「NI Number Format Check」 — を設け、標準のAA######パターンに一致しないNI Numberにフラグを立てることです。このチェックでフラグが立った行は、スプレッドシートを監査や分析に使用する前に、給与システムと照合して手動で確認する必要があります。Sage、BrightPay、QuickBooksでデジタル生成されたP45の場合、テキストが標準的な位置に機械印字されているため、NI Numberの抽出精度は一貫して高くなります。
給与ソフトが生成するP45には、手作業で退職者データベースに入力するのと同じデータがすべて含まれています。規制上、P45の発行は義務付けられていますが、その過程でデータを失うことは義務付けられていません。列を一度定義し、その月の退職者バッチをアップロードするだけで、スプレッドシートが自動で埋まります。半年後には、単なるコンプライアンス記録だけでなく、退職面談では聞かれなかった疑問にも答えてくれるデータセットが手に入ります。
あなたのP45で試す