Détectez les paiements en double, les augmentations et les départs
Avant le lancement de la paie
Une enquête EY sur les paies américaines a révélé qu'une paie sur cinq contient une erreur, et que corriger une seule erreur coûte en moyenne 291 $ à l'employeur. Ce sont les erreurs corrigées par un ajustement lors du prochain lancement. Un dépôt direct en double ou un paiement à une personne déjà partie est un problème différent. L'argent est sorti, et le récupérer peut nécessiter l'accord écrit de l'employé selon l'État.
Points clés à retenir
- Le contrôle avant lancement reste manuel quel que soit votre logiciel de paie, car les erreurs les plus coûteuses sont des comparaisons que le registre lui-même ne peut pas effectuer.
- L'aperçu de chaque fournisseur couvre un seul système et une seule période, donc un dépôt en double, une augmentation non approuvée et un salarié parti encore payé passent à travers les écrans mêmes conçus pour les détecter.
- Rassemblez le registre de chaque fournisseur dans une seule feuille avec une colonne pour ce qui a changé, et les trois erreurs apparaissent alors qu'elles sont encore une ligne modifiable — ImageToTable.ai transforme chaque registre PDF en cette feuille.
Un contrôle avant exécution est une comparaison, pas une relecture
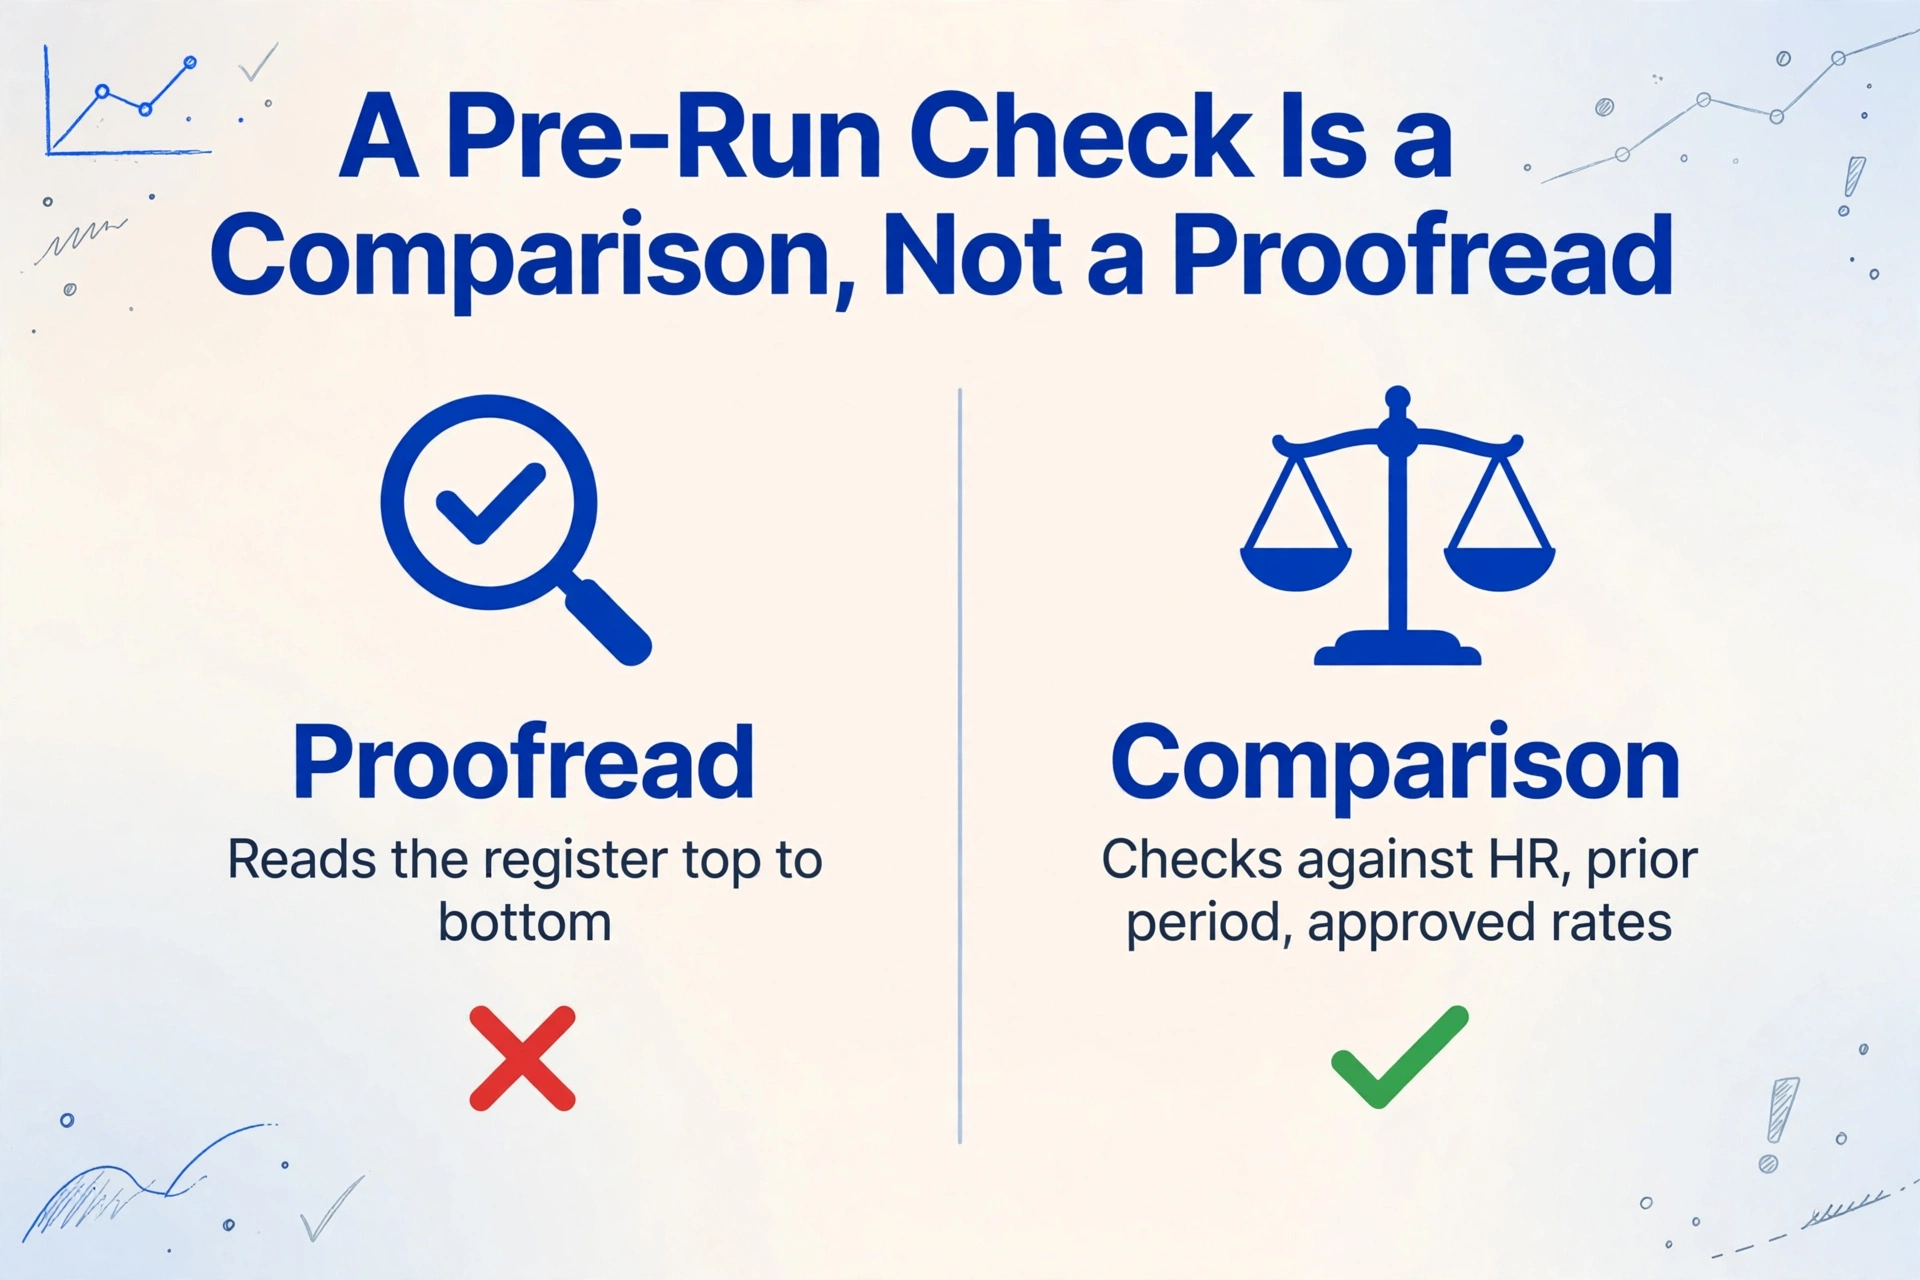
Les erreurs de paie les plus coûteuses ne sont pas des fautes de frappe que l'on peut repérer en lisant le registre de haut en bas. Elles sont relationnelles. Un paiement en double, c'est la même personne, le même compte ou le même montant qui apparaît deux fois pour une période. Une augmentation anormale, c'est la paie de cette période comparée à la précédente, ou au taux qu'une personne a réellement approuvé. Un paiement à un départ, c'est la liste de paie comparée à la liste des départs des RH. Aucune de ces situations ne se trouve dans le registre lui-même, car un registre montre seulement ce que le système s'apprête à payer, pas ce qu'il devrait payer.
Chacun des trois contrôles qui comptent avant une exécution est une comparaison avec quelque chose que le registre de paie ne contient pas.
Cette distinction explique pourquoi le contrôle avant exécution reste manuel même dans les équipes qui utilisent ADP, Gusto ou QuickBooks Payroll. Le logiciel vous donne la paie. Il ne vous fournit pas la référence dont vous avez besoin pour juger cette paie.
Ce qu'implique réellement une revue normale avant exécution
Avant de lancer la paie, trois rôles interviennent généralement sur l'exécution, et chacun ne voit qu'une partie du tableau.
Le spécialiste de la paie construit l'exécution et examine l'aperçu. Les RH détiennent les données de changement pour la période : embauches, modifications de taux, départs, changements d'avantages et de retenues. La finance approuve le financement et rapproche le passif ensuite. Les documents en jeu sont les relevés de temps, un rapport de changement pour la période, et le registre ou le rapport d'aperçu que produit le système de paie. Un registre de paie est le rapport ligne par ligne de ce que le système s'apprête à payer à chaque employé : brut, retenues, impôts, net, et la période de paie à laquelle il appartient.
Les directives d'ADP pour les praticiens sont un résumé utile de ce que le personnel de paie expérimenté examine. Elles recommandent de vérifier si les totaux évoluent normalement par rapport à la période précédente, si l'effectif et les heures régulières et supplémentaires ont du sens, et si un paiement est inhabituellement élevé, inhabituellement faible, ou totalement absent. ADP note que le système peut signaler une partie de ces éléments automatiquement, et que le praticien doit tout de même les vérifier (ADP).
La plupart des fournisseurs modernes génèrent effectivement un document avant exécution. ADP RUN affiche une page d'aperçu de la paie, Gusto signale les écarts lors de son étape de revue, Paychex produit un relevé des gains des employés, et Rippling annonce des indicateurs de doublons et de relevés de temps incomplets avant la soumission. Le problème, c'est la portée. Chacune de ces vues couvre un système et la période en cours. Elle ne peut pas voir le registre d'un autre fournisseur, et elle ne met pas le chiffre de la période précédente à côté de celui-ci.
Les trois anomalies qu'un registre ne peut pas détecter à lui seul
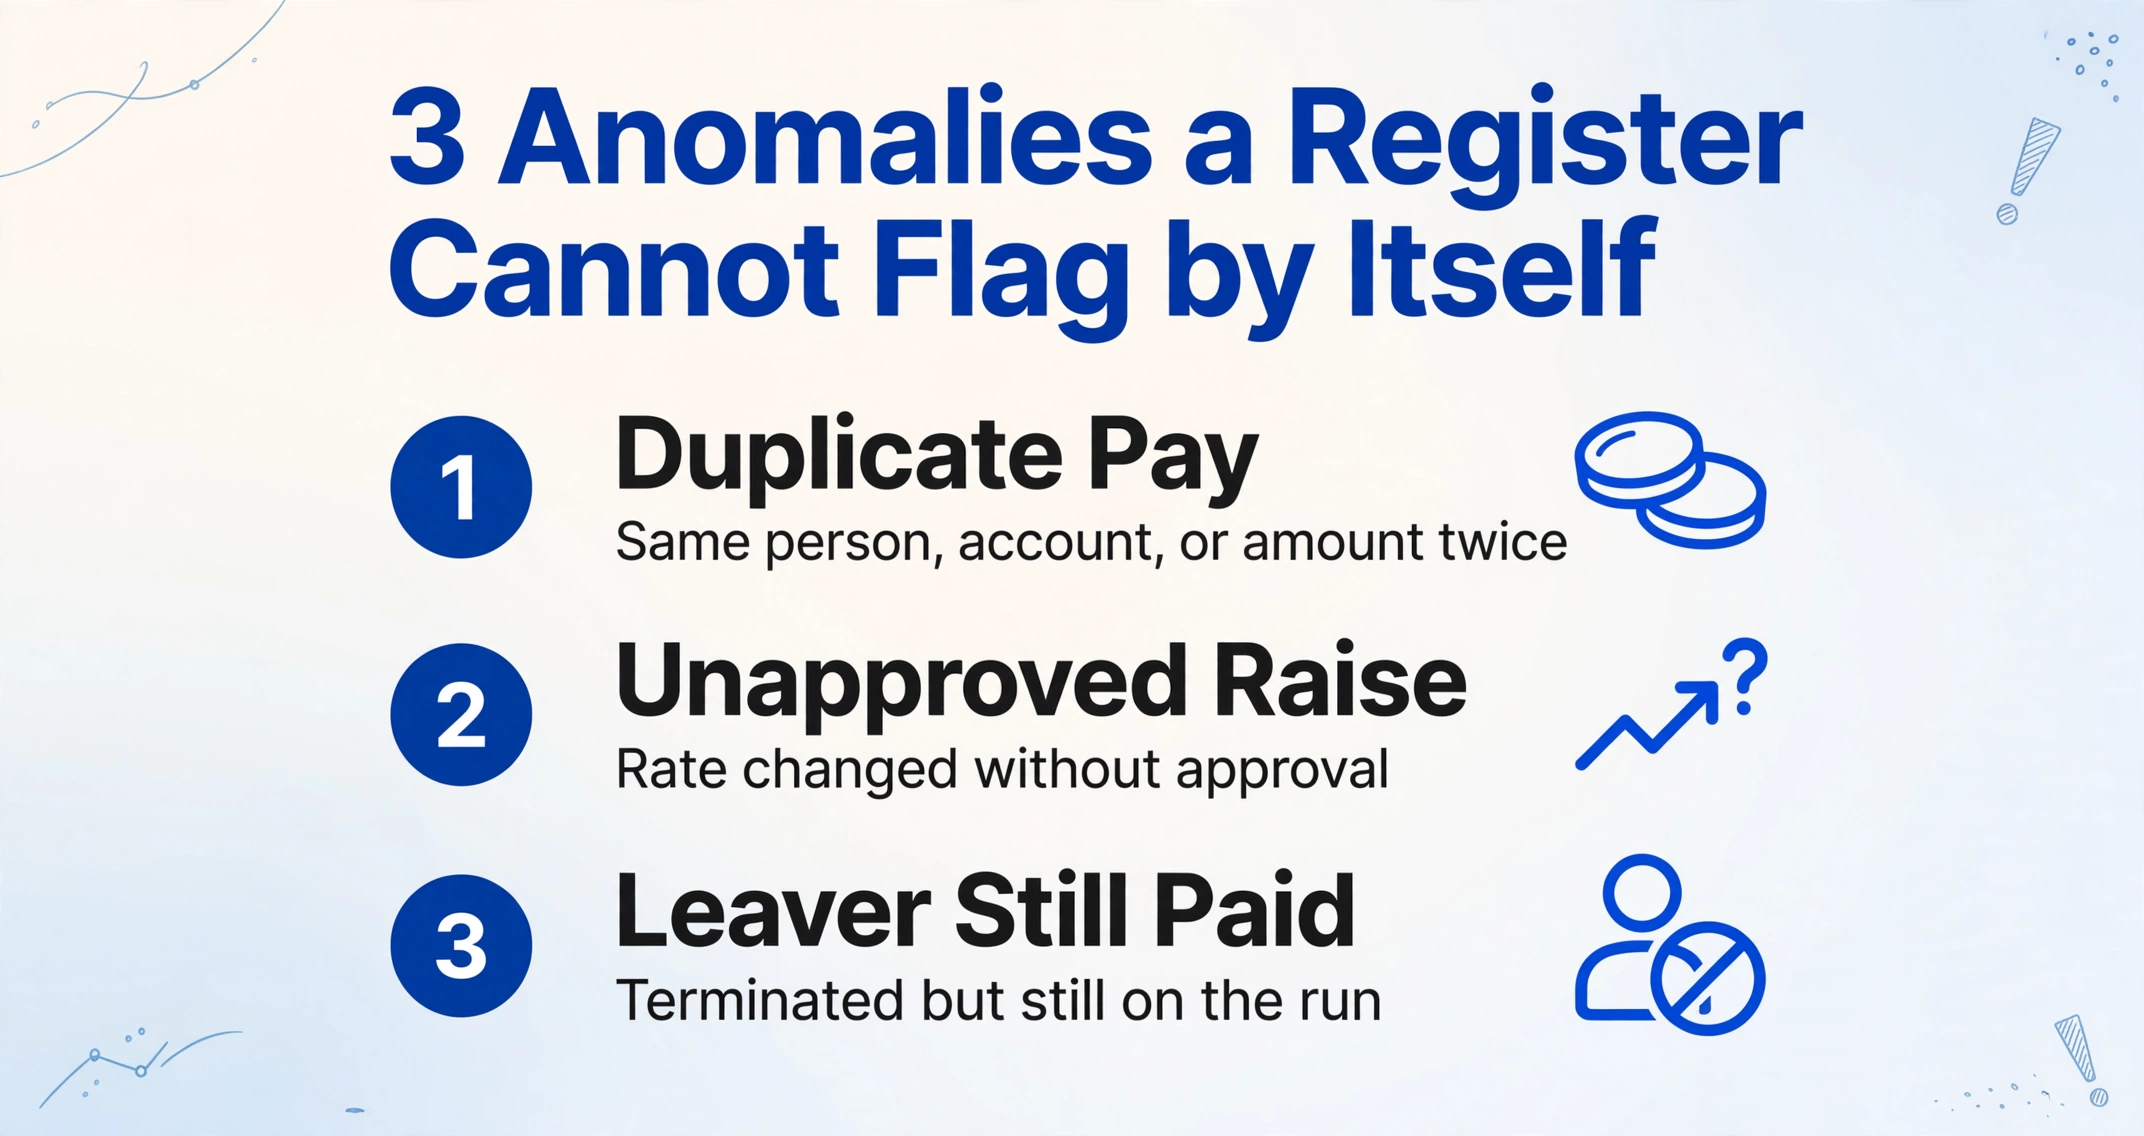
Un registre consigne ce que le système s'apprête à payer : il peut donc détecter un total erroné, mais pas une mauvaise personne, un mauvais taux ou un mauvais statut.
Double paiement
Un doublon est rarement constitué de deux lignes identiques sous le même identifiant d'employé. Il s'agit plus souvent d'un enregistrement quasi identique, d'un salarié réembauché qui n'a jamais été fusionné, ou d'un seul compte bancaire recevant deux paiements en une seule exécution. Les audits de paie gouvernementaux testent précisément ce schéma, en listant les numéros de sécurité sociale en double, les noms similaires et les adresses identiques comme indicateurs à vérifier (rapport d'audit de paie de la ville de San Marcos). La correspondance sur le seul nom ignore le compte bancaire, tandis que la correspondance sur le compte bancaire détecte le pire des cas, lorsqu'un paiement destiné à un salarié sorti a été acheminé là où il n'aurait pas dû aller.
Modifications de taux de paie non approuvées
Une augmentation saisie deux fois, ou avec une mauvaise date d'effet, ne semble pas anormale isolément. Elle ne paraît anormale qu'à côté de la période précédente ou du taux approuvé. C'est le contrôle qu'ADP décrit comme une tendance par rapport à la dernière période, et c'est pourquoi un registre sur une seule période ne suffit pas comme donnée. Les auditeurs exigent couramment une justification documentée lorsque le salaire net varie de plus de 20 % d'une période à l'autre sans motif déclaré.
Salariés licenciés toujours présents dans l'exécution
La procédure d'audit standard consiste à comparer la liste des salariés licenciés au registre de paie en cours et à examiner les chevauchements. Un paiement postérieur à la cessation d'emploi survient lorsque les RH enregistrent le licenciement mais que l'éligibilité à la paie n'est pas mise à jour avant la clôture, ou lorsque la date de cessation est saisie après l'exécution. Le paiement est réel, la déclaration fiscale est désormais rattachée à la mauvaise date de départ, et la récupération se heurte au droit du travail des États. Plusieurs États exigent le consentement écrit du salarié avant de pouvoir déduire un trop-perçu, et certains en interdisent la déduction du dernier bulletin de salaire (Littler).
Rien de tout cela n'est une défaillance logicielle. C'est la nature du travail. Le statut de l'employé se trouve dans un système RH, les heures dans un système de temps de travail ou dans le tableur d'un chef d'équipe, et l'exécution dans un prestataire de paie : chaque transfert est donc une occasion pour une modification d'arriver après la clôture. L'enquête mondiale 2025 de PayrollOrg cite les données de temps inexactes ou tardives et les saisies arrivant après la clôture de la paie parmi les principales causes racines d'une précision réduite de la paie (PayrollOrg, 2025).
Un paiement erroné fausse également le dépôt fiscal de la période, un montant plus petit mais aux conséquences plus lourdes. La publication 15 de l'IRS fixe la pénalité pour défaut de dépôt à 2 % du manque pour les dépôts en retard de 1 à 5 jours, à 5 % pour 6 à 15 jours, et à 15 % lorsque le montant reste impayé plus de 10 jours après le premier avis de l'IRS (IRS Publication 15). Détecter le problème avant l'exécution maintient le dépôt correct, et pas seulement le bulletin de salaire.
Lorsque les données sont réparties entre ces systèmes et que chaque fournisseur vous remet un registre au format PDF avec sa propre mise en page, la seule façon d'effectuer les trois comparaisons est de tout exporter dans une seule feuille de calcul et de la lire manuellement. Un praticien du fil r/Payroll à l'origine de cet article a décrit la routine simplement : « Après l'importation de la paie, je vérifie manuellement les changements de salaire, je contrôle la rémunération des employés licenciés par rapport à une liste que je conserve pour les derniers chèques de paie » (r/Payroll).
Étape 1 : Réunir le registre de chaque fournisseur dans une seule feuille
La comparaison ne peut commencer tant que chaque registre ne se trouve pas dans une seule feuille avec les mêmes colonnes, une ligne par employé et par période.
C'est ici que l'Extraction de colonnes personnalisées fait le travail qu'un export de rapport ne peut pas faire. Vous saisissez les noms de colonnes souhaités, tels que ID employé, Nom, Compte bancaire, Salaire brut, Salaire net et Fin de période de paie, et l'IA trouve chaque valeur dans les documents téléchargés en comprenant la signification du champ. Peu importe que le fournisseur A nomme un champ « Net » et que le fournisseur B le nomme « Montant net payé », ou qu'un registre soit un export propre et le suivant un PDF scanné. Comme le traitement par lots fusionne chaque fichier dans un seul tableau, le registre de la dernière période et celui de la période en cours peuvent atterrir dans la même feuille.
Contrôler la forme de la sortie est l'essentiel. Fixez les noms de colonnes, puis définissez un Format de règle pour chacune, par exemple des dates au format AAAA-MM-JJ, des montants sous forme de nombres à deux décimales et des ID conservés sous forme de texte afin que les zéros initiaux soient préservés. Une fois que les deux périodes partagent cette forme, une colonne d'écart devient possible. La version mono-document de ce flux de travail est couverte dans le guide registre de paie vers Excel.
Étape 2 : Ajoutez les contrôles que le registre n'imprime pas
Les colonnes que vous définissez peuvent effectuer des calculs arithmétiques et des tests conditionnels simples lors de l'extraction, afin que la feuille arrive avec une première couche de vérification déjà effectuée.
Les colonne calculée vous permettent de décrire un calcul dans le nom de la colonne lui-même, et l'IA l'effectue pendant la lecture du document au lieu de vous laisser le faire dans Excel. Une colonne de vérification du salaire net peut être écrite comme Net Pay Check (Gross Pay - Total Deductions), et une vérification inter-périodes comme Change vs Prior Period (This Period Net - Prior Period Net). La logique conditionnelle est également prise en charge, donc une colonne comme Pay Change Flag (Change vs Prior Period % > 20) transforme un nombre brut en une ligne que vous pouvez trier et examiner en un seul passage. La démo accepte le format de nom de colonne sans connexion ; les utilisateurs connectés peuvent déplacer les calculs multi-étapes dans le Format de règle et garder les noms de colonnes visibles propres.
Pour la vérification des doublons, les colonnes utiles sont des identifiants plutôt que des calculs : identifiant de l'employé, compte bancaire, montant, période de paie. La règle de doublon elle-même s'exécute sur les lignes, ce qui est une tâche de tableur, pas une tâche d'extraction.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Étape 3 : Renvoyer chaque valeur signalée à la source
Un signal n'est utile que si quelqu'un peut le confirmer en quelques secondes, car un faux positif coûte autant de temps qu'un vrai.
Review Mode with Bbox comble cette lacune. Survolez ou cliquez sur n'importe quelle cellule extraite et le document original met en évidence la région exacte d'où provient la valeur, et l'inverse fonctionne aussi : cliquez sur une région de la page et elle revient à la cellule correspondante. Pour un taux de rémunération qui semble erroné, c'est la différence entre faire confiance au chiffre et savoir d'où il vient. Cela compte car l'extraction n'est pas parfaite. Les données de tableaux imprimés sont reconnues avec une précision allant jusqu'à 99 %, et la couche de révision est ce qui permet de détecter les cas restants avant le traitement. La même habitude de piste d'audit est couverte dans le workflow d'extraction de fiches de paie par lot et d'audit RH.
Étape 4 : Exécuter les règles de doublons, d'augmentations et de départs dans Excel
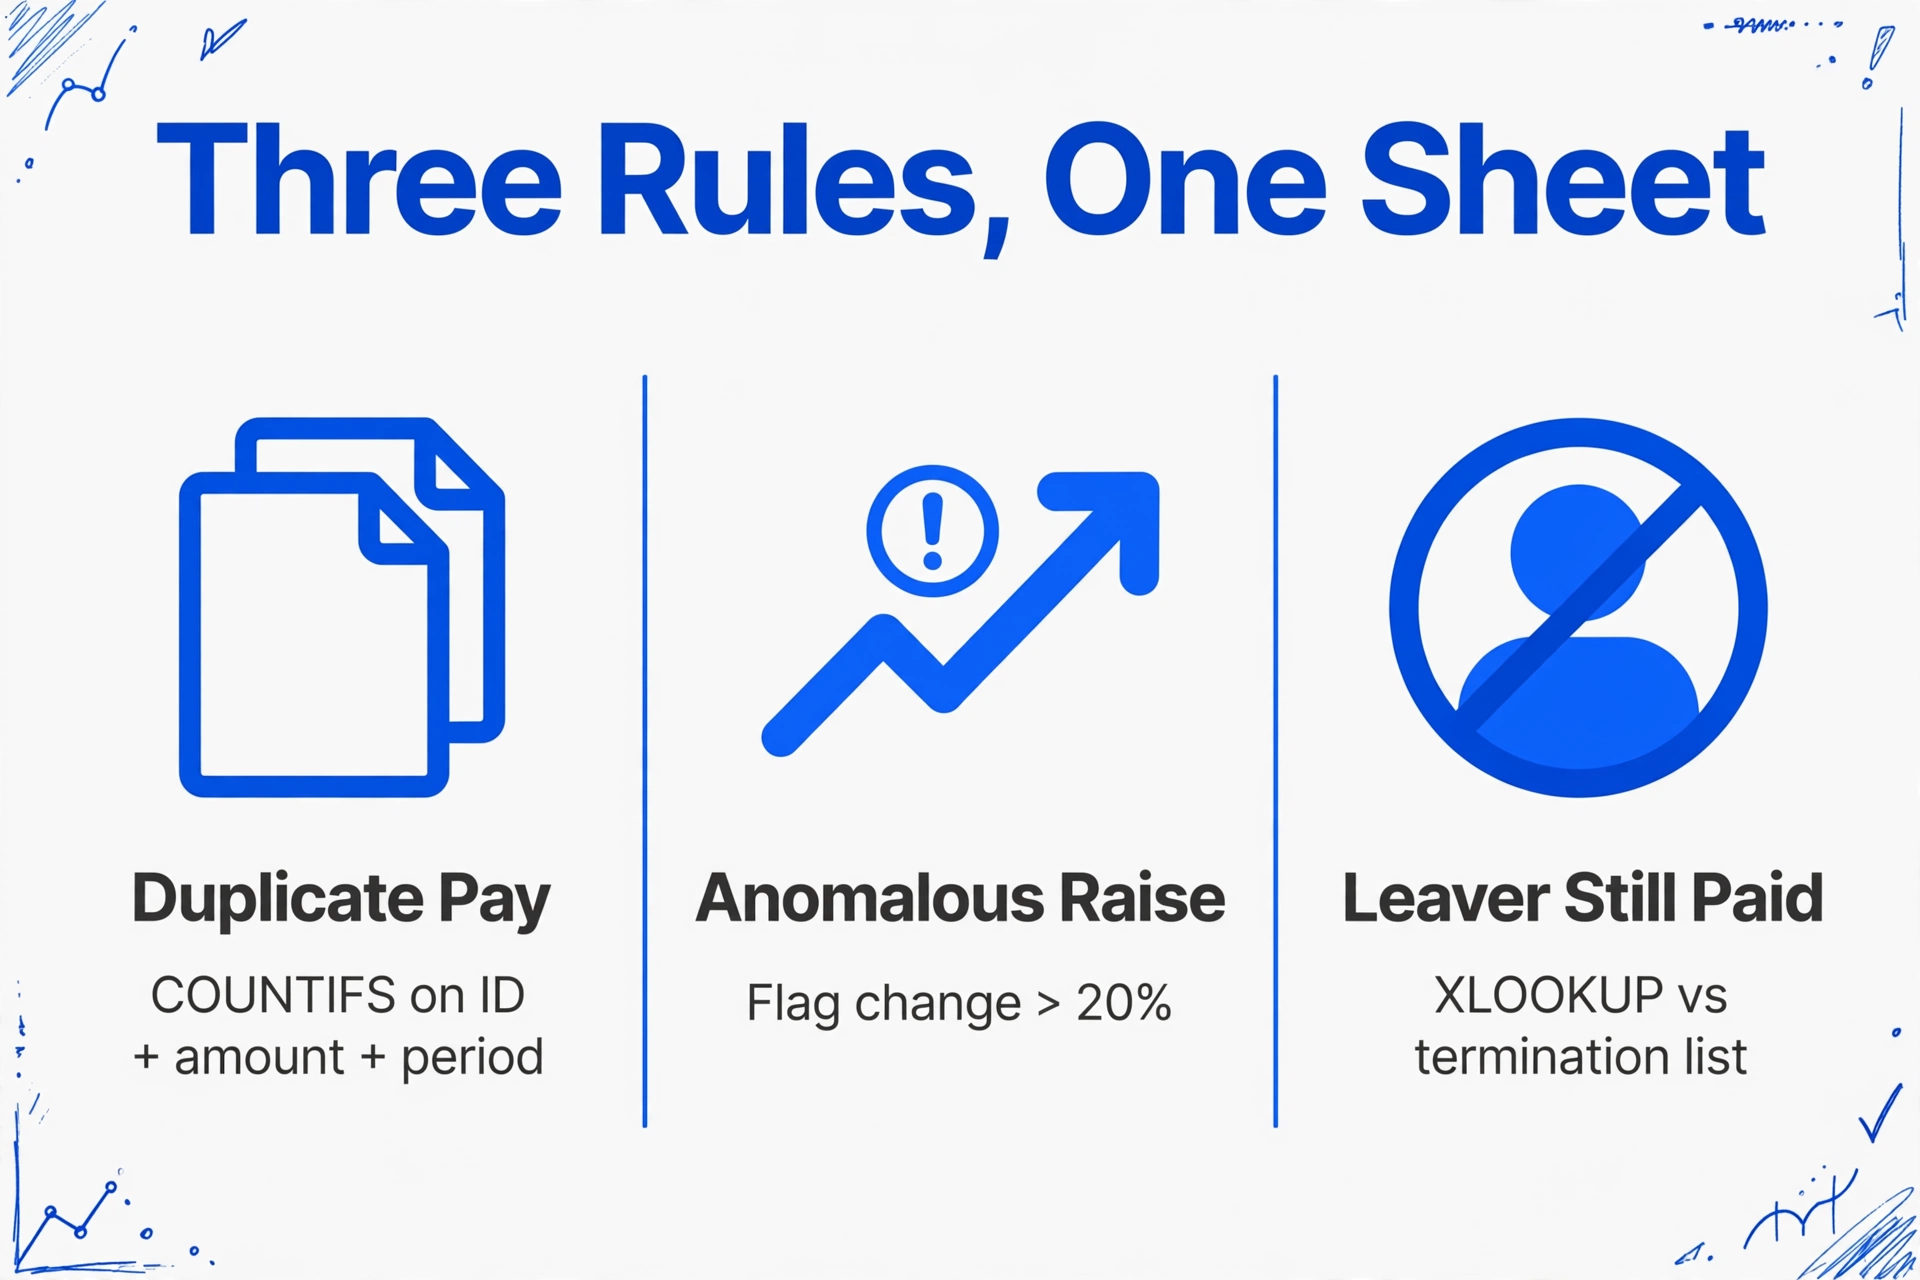
La feuille consolidée est la partie difficile ; les trois règles métier elles-mêmes sont quelques formules de tableur standard.
| Anomalie | Quoi comparer | Règle type |
|---|---|---|
| Paiement en double | Identifiant employé, montant, période de paie, compte bancaire | COUNTIFS sur ID + montant + période ; regrouper par compte bancaire et signaler tout compte avec plus d'un paiement dans le traitement |
| Augmentation anormale | Net de cette période vs net de la période précédente, ou vs taux approuvé | Mise en forme conditionnelle sur la colonne de variation ; examiner tout écart supérieur à 20 % |
| Départ encore payé | Liste de paie vs liste des départs RH | XLOOKUP de la liste de paie contre la liste des départs ; signaler toute date de départ antérieure ou égale à la fin de la période |
ImageToTable n'est pas un moteur de règles métier de paie. Il place les données structurées du registre dans une seule feuille ; les règles de doublons, d'augmentations et de départs appartiennent à l'utilisateur, écrites dans Excel et conservées sous le contrôle de l'équipe paie.
Il vaut la peine de distinguer cela du monde des factures. La même logique de doublons appliquée aux factures fournisseurs est couverte dans la détection automatisée des doublons de factures, mais la paie repose sur des clés différentes (employé, compte bancaire, période de paie) et des conséquences différentes, donc les deux ne sont pas le même workflow. Le volet arithmétique d'une fiche de paie est traité séparément dans la vérification du salaire net avec colonnes calculées, et les documents spécifiques aux départs sont couverts dans l'extraction des données de départ P45. Si le goulot d'étranglement se situe en amont, la clôture des feuilles de temps de fin de mois couvre la fenêtre de collecte, et le coût de la saisie manuelle des feuilles de temps explique pourquoi ces données sont en retard en premier lieu.
Ce que ce dispositif ne fait pas
Il ne se connecte pas à votre prestataire de paie et ne connaît pas vos règles de rémunération.
- Aucune intégration en direct. Il n'existe aucun lien direct avec ADP, Gusto, QuickBooks Payroll, Paychex, Rippling ou Workday. Vous exportez le registre de chaque prestataire, puis vous l'extrayez dans la feuille partagée.
- Aucun moteur de règles de paie. Les majorations d'équipe, les saisies-arrêts, les impôts multi-états et les lois sur la paie finale ne sont pas modélisés. L'outil structure les données sur lesquelles ces règles s'appliquent.
- L'extraction n'est pas parfaite. Les tableaux imprimés atteignent jusqu'à 99 % de précision. Le mode de révision existe parce que le dernier pour cent doit être vérifié par une personne, et non supposé.
- Il ne corrige pas la séparation des tâches. Une seule personne préparant et approuvant le traitement constitue une faiblesse de contrôle qu'aucun outil de données ne peut combler. La feuille consolidée devrait toujours être soumise à un deuxième réviseur, pour la même raison qu'ADP recommande aux praticiens de vérifier ce que le système signale.
- Il ne peut pas récupérer un trop-perçu. La question de savoir si vous pouvez effectuer une retenue après coup est régie par le droit de l'État, et certains États exigent un consentement écrit.
FAQ
Qu'est-ce qu'un contrôle avant traitement de la paie ?
Un contrôle avant traitement de la paie est une comparaison structurée du registre de paie préliminaire avec trois éléments externes : le statut actuel des employés selon les RH, la paie de la période précédente et les taux de rémunération approuvés. Il intervient après la génération du registre mais avant la soumission du traitement, afin qu'une erreur soit corrigée plutôt que récupérée.
Comment détecter les paiements en double dans la paie ?
Faire correspondre sur les clés qui identifient le paiement, et non sur le nom de la personne : l'identifiant de l'employé, le montant et la période de paie, puis regrouper par compte bancaire et signaler tout compte présentant deux paiements dans le même traitement. Les enregistrements d'employés quasi identiques et les réembauches sont les cas qu'une correspondance par nom manque.
Comment détecter les employés licenciés encore présents sur la paie ?
Comparez le registre de paie avec la liste des départs fournie par les RH et signalez toute personne dont la date de départ est antérieure ou égale à la fin de la période de paie. La solution durable consiste à fermer la transmission afin que le statut RH soit pris en compte dans l'éligibilité à la paie avant la date limite.
Un logiciel de paie peut-il signaler automatiquement une augmentation de salaire de 20 % ?
Certains le peuvent, dans certaines limites. ADP, Gusto et Rippling signalent les anomalies telles que les variations importantes ou les entrées en double, mais chacun fonctionne sur son propre système et pour la période en cours. La vérification inter-fournisseurs et inter-périodes s'effectue dans votre feuille consolidée.
Un contrôle avant exécution remplace-t-il un audit de paie ?
Non. Un contrôle avant exécution est une vérification effectuée à chaque cycle avant la soumission. Un audit de paie est un examen périodique des enregistrements, des accès et des contrôles, souvent réalisé par un tiers. Ils se recoupent dans les tests utilisés, mais pas dans leur objectif.
L'objectif de tout cela est de faire de la sortie d'argent une décision plutôt qu'une découverte. Lorsque le registre se retrouve dans une seule feuille avec une colonne d'écart et une liste de départs à côté, les trois erreurs qui apparaissaient le jour de la paie apparaissent alors qu'elles sont encore une ligne que vous pouvez modifier.
Testez-le sur votre propre registre. Téléchargez un traitement de paie récent et celui de la période en cours, définissez les colonnes que vous vérifiez manuellement aujourd'hui et constatez à quel point la vérification visuelle diminue.
Transformez les registres de paie en une feuille prête à vérifier →