Une ligne propre par employé
dans votre recensement 401(k)
Un recensement 401(k) ressemble à un export de paie avec quelques colonnes en plus, et c'est pourquoi tant de recensements sont construits ainsi. La paie répond à ce qu'une personne a été payée sur une période. Le recensement répond à ce que le régime doit savoir sur toutes les personnes rémunérées pendant l'année du régime, y compris celles qui n'ont jamais adhéré au régime. Le même employé peut être payé correctement toute l'année et pourtant arriver deux fois dans le recensement, avec une date d'embauche qui efface huit années d'ancienneté.
Le fichier est transmis au tiers administrateur (TPA) ou au teneur de registre du régime, qui l'utilise pour les tests annuels de couverture, de non-discrimination, de régime à forte concentration de cadres et de limites de cotisation, ainsi que pour les annexes du Form 5500. Les colonnes proviennent du modèle actuel du destinataire et du document du régime qui le sous-tend. La préparation du recensement est un exercice de mappage entre les registres de paie, RH et fiscaux, et les échecs se concentrent aux mêmes endroits prévisibles chaque année.
Points clés
- Payé correctement toute l'année, le même employé peut tout de même arriver deux fois dans le recensement et perdre huit années d'ancienneté à cause d'une nouvelle date d'embauche.
- Une date de naissance vide devient 01/01/1980 chez le teneur de registre, et les heures manquantes sont proratisées à partir de la date d'embauche.
- Construisez d'abord la ligne, remplissez-la ensuite, puis consignez chaque date ou retenue non résolue comme exception avec un responsable.
Ce qu'est un recensement 401(k), et ce qu'il n'est pas
Un recensement 401(k) est un fichier au niveau de l'employé comportant une ligne par personne ayant perçu une rémunération au cours de l'année du régime. Il contient les champs d'identité, de dates, d'heures, de rémunération et de cotisations nécessaires aux tests annuels du régime. Il doit inclure les personnes admissibles qui n'ont jamais effectué de report de salaire, celles qui ont quitté l'entreprise en février et celles appartenant à une catégorie exclue par le régime.
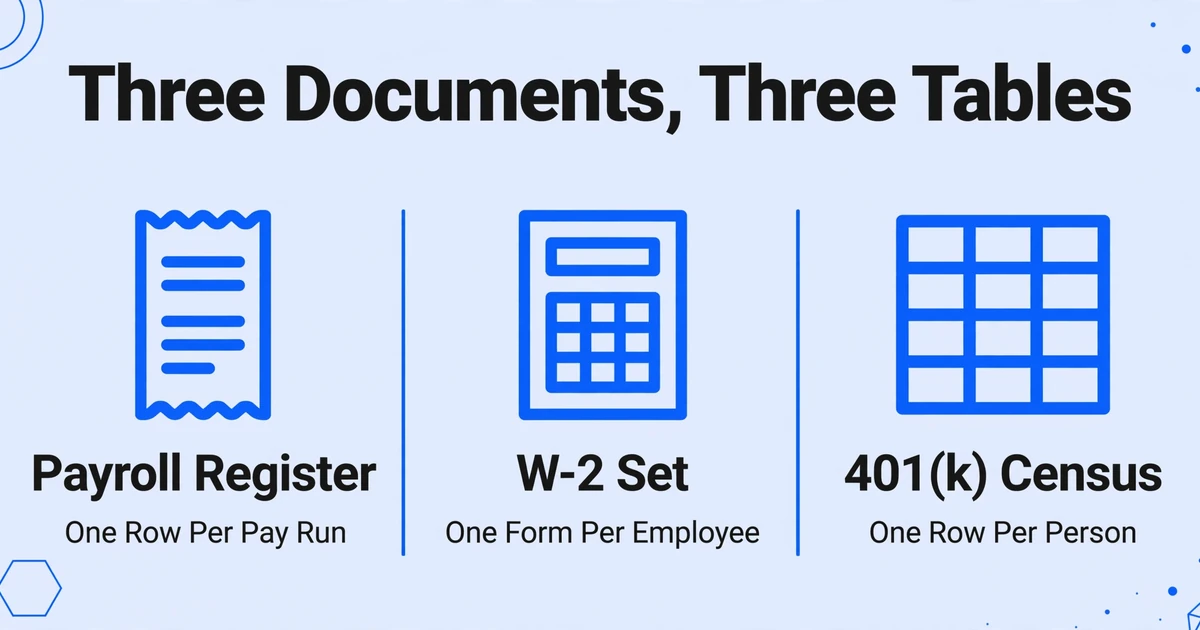
Trois documents qui se ressemblent produisent trois tableaux différents. Un registre de paie est un document de période : chaque cycle de paie, code de gain et retenue pour une date de paie. Un jeu de W-2 est un document fiscal : un formulaire par employé et par année civile, organisé par cases fiscales. Un recensement est un document de régime : une ligne par employé pour l'année du régime. On l'écrit souvent 401k census, et ce nom plus court masque la différence.
C'est pourquoi un export de paie peut être parfaitement exact et rester le mauvais fichier. L'export est organisé autour des événements de paie. Le recensement est organisé autour des personnes et des définitions du régime. Toute personne ayant perçu une rémunération à un moment quelconque de l'année du régime doit figurer sur le recensement, qu'elle ait été admissible ou non, qu'elle ait participé ou non, et qu'elle soit encore employée ou non. Un fichier limité aux employés actuels ou aux participants du régime n'est pas un recensement réduit ; c'est un recensement qui produit un résultat de couverture erroné.
Commencez par le modèle du destinataire. Enregistrez une copie non modifiée, notez l'année du régime et la version, et conservez intacts ses en-têtes, valeurs de liste déroulante, formats de date et formules. Un modèle de recensement 401(k) générique, ou le fichier de l'année dernière, est une référence, pas la spécification. Les TPA ajoutent des colonnes à mesure que les règles changent, et un ancien classeur peut ne pas comporter la ventilation Roth, la colonne de rémunération exclue ou l'indicateur de temps partiel de longue durée exigé par la demande actuelle.
Qui est responsable de chaque étape
Cinq parties interviennent sur le recensement, et chacune en détient une partie différente. C'est dans les transferts que les suppositions s'installent.
| Rôle | Ce dont il est responsable | Ce qu'il transmet |
|---|---|---|
| Promoteur du régime (RH ou administrateur de paie) | Données d'emploi et de paie, informations sur les propriétaires et les dirigeants, validation finale | Le recensement complété et un journal des exceptions |
| Fournisseur de paie | Registres, détail des retenues, W-2, rapports cumulés de l'année | Le registre de fin d'année, le rapport des retenues et le fichier W-2 |
| TPA | Admissibilité, détermination des HCE et des employés clés, couverture, ADP/ACP, tests top-heavy et 415, calculs des cotisations de l'employeur | Résultats des tests, montants de correction et annexes du 5500 |
| Teneur de registre | Comptes des participants, dépôts des reports de salaire, soldes de prêts, acquisition des droits | Données de dépôts et de cotisations ; reçoit les mises à jour du recensement |
| Auditeur (régimes de plus de 100 participants) | Vérification de la population du recensement et de l'affectation des cotisations par rapport aux documents sources | Constats d'audit et corrections demandées |
Un administrateur de paie peut répondre à « ce qui a été versé » et ne peut pas répondre à « cette personne était-elle admissible » ou « le régime exclut-il les primes ». Ce sont des questions relevant du document du régime. Quand la personne qui assemble le fichier les devine, le fichier paraît complet et les tests sont erronés.
Quand les transmissions ont lieu
Les TPA envoient généralement la demande en janvier, et beaucoup réclament le fichier dans les 30 jours suivant la clôture de l'exercice du régime, soit le 31 janvier pour un régime à exercice civil. Ce délai est lié à une fenêtre de correction. Un régime qui échoue au test ADP ou ACP dispose de 2½ mois après la fin de l'exercice pour corriger les cotisations excédentaires sans taxe d'accise, soit le 15 mars pour un régime à exercice civil. Les corrections plus tardives exigent le Form 5330 et une taxe d'accise de 10 % sur l'excédent, selon le IRS 401(k) Fix-It Guide. Un recensement tardif consomme la fenêtre avant que quiconque ait lancé un test.
La déclaration annuelle a son propre calendrier. Le Form 5500 est à déposer au plus tard le dernier jour du septième mois suivant la fin de l'exercice du régime, soit le 31 juillet pour un régime à exercice civil, et le Form 5558 le prolonge de 2½ mois au maximum, selon les instructions du Form 5500.
Le TPA exécute les tests et le sponsor valide les données. Une signature sur le recensement atteste des faits, pas des résultats des tests.
La cartographie des champs : chaque colonne a une seule source
Chaque colonne du recensement a une source faisant autorité, et c'est rarement le registre de paie. Le modèle regroupe les colonnes en familles, et chaque famille échoue à sa manière.
| Famille de champs | Ce que le modèle demande | Source faisant autorité | Défaillance typique |
|---|---|---|---|
| Identité | Nom légal, SSN, date de naissance, adresse, e-mail personnel | Fichier maître RH et W-2 | Surnom au lieu du nom légal, SSN masqué, date de naissance inversée |
| Dates et statut | Embauche initiale, licenciement, réembauche, motif de départ, code de statut | HRIS ou dossier du personnel | La dernière date d'embauche de la paie remplace l'initiale ; statut saisi en texte libre |
| Heures | Heures de service, heures rémunérées | Suivi du temps ou paie | Les salariés n'ont aucune heure enregistrée ; convention des 1 000 heures appliquée de façon incohérente |
| Rémunération | Brut, W-2 case 1, W-2 case 3, rémunération du régime, rémunération avant entrée, composantes exclues | Registre de fin d'année, W-2 et document du régime | Un seul total collé dans chaque colonne de rémunération |
| Reports de salaire et contributions employeur | Avant impôt, Roth, après impôt, cotisation de contrepartie, safe harbor, non élective, prêt | Détail des retenues de paie et teneur de registre | Avant impôt et Roth fusionnés ; remboursement de prêt compté comme report de salaire |
| Actionnariat et classification | Pourcentage de détention, dirigeant, lien familial, classe d'emploi, division, syndicat, temps partiel de longue durée | Registres de l'entreprise, document du régime et RH | Intitulé de poste pris pour preuve de détention ; le propriétaire n'a pas de W-2 |
La rémunération mérite sa propre cartographie, car le modèle peut demander six montants qui ressemblent tous à un « salaire ». Les instructions de recensement d'un TPA, comme le guide de terrain de Nova 401(k) Associates, les répartissent généralement en dix colonnes ou plus.
- La rémunération brute correspond au salaire de l'année du régime en trésorerie : la date du bulletin de paie, et non la date à laquelle l'argent a atteint le régime.
- La case 1 du W-2 correspond aux salaires imposables au niveau fédéral. Elle diffère de la rémunération brute, car les reports de salaire avant impôt et les déductions de l'article 125 en sont retirés.
- La case 3 du W-2 correspond aux salaires de la Sécurité sociale, plafonnés à la base salariale imposable. Certains tests et vérifications de rattrapage en ont besoin.
- La rémunération du régime suit la définition figurant dans le document du régime, souvent la rémunération brute moins ce que le régime exclut, comme les primes, les commissions, les heures supplémentaires ou les avantages accessoires imposables. Le plafond de l'article 401(a)(17) limite le montant pouvant être pris en compte (360 000 $ pour 2026, 350 000 $ pour 2025, selon le tableau COLA de l'IRS). Indiquez la rémunération réelle et laissez le TPA appliquer le plafond.
- La rémunération avant l'entrée correspond à la fraction gagnée avant la date d'entrée du salarié, déclarée dans sa propre colonne. Ne la soustrayez pas de la rémunération du régime ; certains tests nécessitent la rémunération sur l'année complète et d'autres la fraction avant l'entrée.
- Les composantes exclues sont les montants de primes, commissions, heures supplémentaires, article 125, avantages accessoires imposables et indemnités de départ que le régime laisse de côté. Chacune dispose de sa propre colonne afin que le TPA puisse vérifier la soustraction.
L'IRS précise clairement qu'un régime peut utiliser différentes définitions de la rémunération pour les reports de salaire, les attributions et les tests, et qu'appliquer la mauvaise définition constitue une défaillance opérationnelle entraînant un coût de correction. Le correctif est souvent une cotisation corrective ajustée des gains, et non un tableur corrigé, comme l'explique la section sur la rémunération du guide Fix-It. Une seule colonne « rémunération » ne peut pas servir ces trois objectifs.
Le modèle peut également demander la rémunération des 12 mois précédents. Cette colonne existe parce que le statut HCE repose sur une rétrospective. Le même tableau de l'IRS fixe le seuil de rémunération HCE à 160 000 $ pour l'année du régime 2026 : une rémunération 2025 supérieure à ce montant, ou une détention de plus de 5 % à tout moment en 2026 ou 2025. La paie fournit le chiffre. Le TPA effectue la détermination, donc si le modèle demande un indicateur HCE, confirmez-le auprès du TPA plutôt que de le déduire d'un intitulé de poste ou d'un salaire.
Là où les lignes se multiplient
La plupart des fausses lignes proviennent de quatre habitudes documentaires, et non d'erreurs de saisie. Chacune a une raison pour laquelle une personne attentive passe à côté.
Un saut de page traverse un employé
Un registre imprime un nombre fixe de lignes par page. Un employé avec une prime, trois codes de retenue et un prêt peut commencer près du bas de la page 3 et se poursuivre en haut de la page 4. Extrayez page par page et la suite devient une deuxième ligne, ou se rattache à l'employé suivant dont le nom apparaît au-dessus. Le total de page en bas fait ressembler la coupure à une frontière naturelle, ce qui explique pourquoi l'erreur survit à la relecture : la page est cohérente en interne.
Un réembauchage devient une nouvelle personne
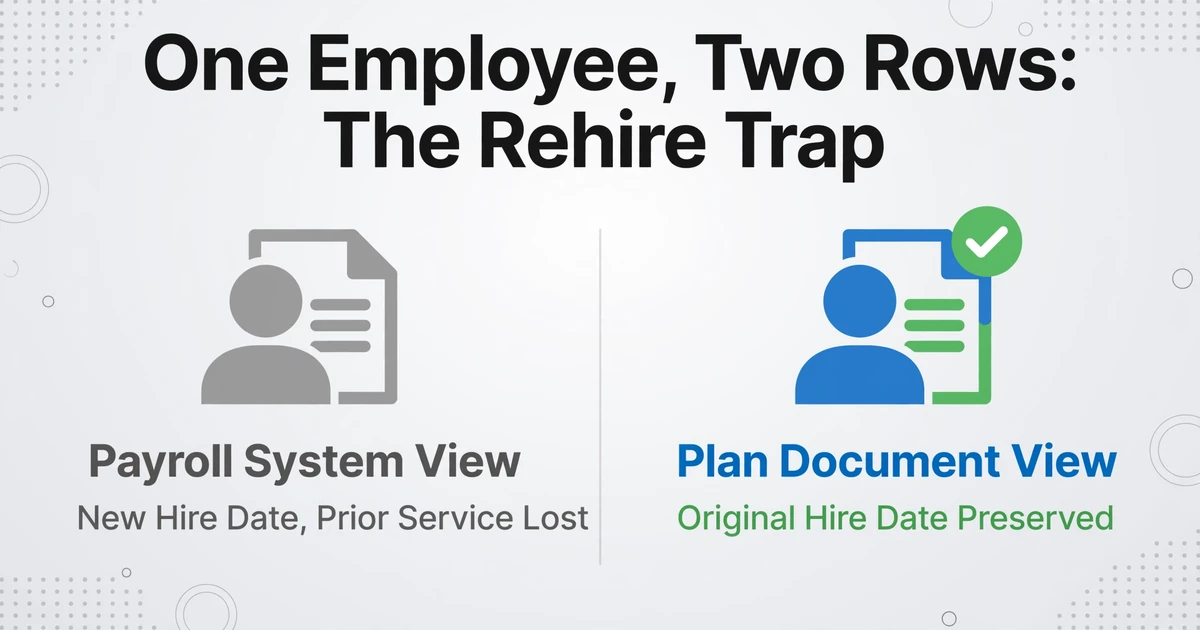
La paie crée généralement un nouveau dossier d'employé lorsqu'une personne revient. Le régime, non. Il a besoin de la date d'embauche d'origine, de la date de fin d'emploi avant l'interruption et de la date de réembauchage, avec l'ancienneté antérieure préservée. Exportez la date d'embauche actuelle du système de paie et l'ancienneté antérieure disparaît, ce qui peut faire courir à nouveau un délai d'attente déjà satisfait ou coûter de l'ancienneté d'acquisition des droits. Un registre qui couvre l'interruption peut aussi afficher la personne deux fois.
Les praticiens voient la contradiction avant d'en voir la cause. Une liste d'avertissements d'un rapport de recensement de 2012 publiée sur les forums BenefitsLink comprend la ligne « ee has prior year term date but current comp /hours. must be a rehire that was imported », aux côtés d'un avertissement pour un employé actif avec une rémunération nulle. Le dossier n'est pas vide. Il est incohérent en interne, ce qui est un problème différent et plus coûteux.
Des événements de réembauchage multiples ne tiennent pas dans trois colonnes. Les instructions de recensement d'Empower demandent la date d'embauche d'origine, la date de fin d'emploi la plus récente et la date de réembauchage ultérieure, l'historique complet étant envoyé séparément dans les 48 heures suivant le téléversement. Un réembauchage tient dans la ligne. Une personne partie puis revenue deux fois, non.
Le même document arrive deux fois
Les liasses W-2 comprennent la copie B, la copie C et les copies étatiques ou locales. Un W-2c corrigé peut arriver après l'original. Un changement de prestataire de paie en cours d'année laisse une année de régime répartie sur deux systèmes, chacun avec ses propres identifiants employés et sa propre mise en page de rapport. Plusieurs entités sous un même régime peuvent déposer des registres distincts. Aucun de ces cas ne ressemble à un doublon à l'écran ; ils ressemblent à des données supplémentaires, et le décompte augmente discrètement.
Si vous extrayez des cases fiscales en masse, la gestion des copies et la liste des champs sont traitées dans Extraction des champs W-2 et 1099. Le recensement ajoute une exigence : chaque ligne W-2 doit être rattachée à une ligne employé qui existe déjà, et non en créer une.
L'export exclut des personnes
La plupart des rapports de paie sont par défaut limités aux employés actifs. Le recensement exige toutes les personnes rémunérées pendant l'année de régime, y compris celles qui ont quitté l'entreprise en février, celles qui étaient admissibles mais ne se sont jamais inscrites, et celles d'une catégorie exclue. Un export limité aux actifs se rapproche de l'effectif du jour et échoue au test de population. Le même problème de filtre apparaît lorsqu'un changement de prestataire de paie en cours d'année ne laisse au prestataire actuel que six mois d'historique.
Un registre est organisé par événement de paie. Un recensement est organisé par personne. Chaque ligne erronée découle de cette inadéquation.
Où les chiffres dérivent
Les montants deviennent erronés lorsque deux systèmes emploient le même mot pour des choses différentes. Cinq versions de ce problème expliquent la majeure partie de la dérive.
Un seul total de rémunération pour plusieurs définitions
Une prime de fin d'année de $8,000 figure dans le registre. Si le régime exclut les primes et que le recensement déclare le brut comme rémunération du régime, le fichier surestime la rémunération du régime de cet employé de $8,000, ce qui modifie le calcul de la cotisation de contrepartie et le test ADP. Soustrayez la prime sans confirmer que le régime l'exclut et l'erreur s'inverse. C'est le document du régime qui tranche. Le registre ne fait qu'enregistrer ce qui a été payé.
Codes de déduction regroupés dans une seule colonne
Un système de paie peut afficher une seule déduction « 401(k) ». Le modèle peut comporter des colonnes distinctes pour le report avant impôt et le Roth. Répartir le total selon un ratio relève de la supposition. La source est le code de déduction, ou la case 12 du W-2 : les codes D, E et G sont des reports avant impôt, et les codes AA, BB et EE sont des Roth, tous incluant le rattrapage. Une colonne Roth vide à côté d'une colonne avant impôt remplie peut aussi décaler le montant suivant d'une colonne vers la gauche lors d'un copier-coller ligne par ligne.
Comptabilité de trésorerie, année du régime et calendrier
Le recensement déclare la paie pour l'année du régime, généralement en comptabilité de trésorerie. Un chèque de paie de janvier pour un travail de décembre appartient à l'année où il a été payé, et les reports de salaire suivent la date du chèque de paie, non la date à laquelle le dépôt a atteint le régime. Un régime à exercice décalé ajoute un second piège : la case 1 du W-2 est un montant d'année civile. Un exercice clos le 30 juin peut nécessiter la case 3 de l'année civile comprise dans l'année du régime et une case 1 vide, selon le modèle.
Salaire annualisé et changement de fréquence de paie
Un taux de salaire n'est pas une paie. Une personne embauchée en octobre, une personne ayant reçu une augmentation en juillet et une personne dont la fréquence de paie est passée de bimensuelle à semi-mensuelle ne peuvent pas être annualisées en multipliant un seul chèque. Vingt-six chèques et 24 chèques ne font pas la même année. Utilisez la paie réelle cumulée depuis le début de l'année à partir du registre de paie, et vérifiez-la par rapport au W-2 avant de vous y fier.
Les cellules vides deviennent des hypothèses
C'est la partie que la plupart des promoteurs de régime ne voient jamais. Les teneurs de registre publient leurs règles par défaut, et ces valeurs par défaut ne sont pas neutres. L'Explanation of Census Data d'Empower indique que les heures manquantes sont proratisées à partir de la date d'embauche, qu'une date de naissance manquante devient 01/01/1980, qu'un indicateur temps partiel de longue durée manquant signifie aucun employé LTPT, et qu'un employé sans date de cessation, sans rémunération ni cotisation est présumé avoir quitté le régime une année antérieure. Chaque hypothèse modifie l'admissibilité, l'acquisition des droits ou un résultat de test, et elle est appliquée après que le fichier a quitté votre bureau.
Une cellule vide est une décision que le destinataire prendra à votre place.
Ne laissez une cellule vide que lorsque le modèle indique que le champ ne s'applique pas. Sinon, inscrivez la valeur, écrivez 0.00 lorsque la colonne exige un nombre et que la valeur est zéro, ou placez l'élément dans une colonne d'exceptions avec une note.
Construisez le fichier en cinq passes
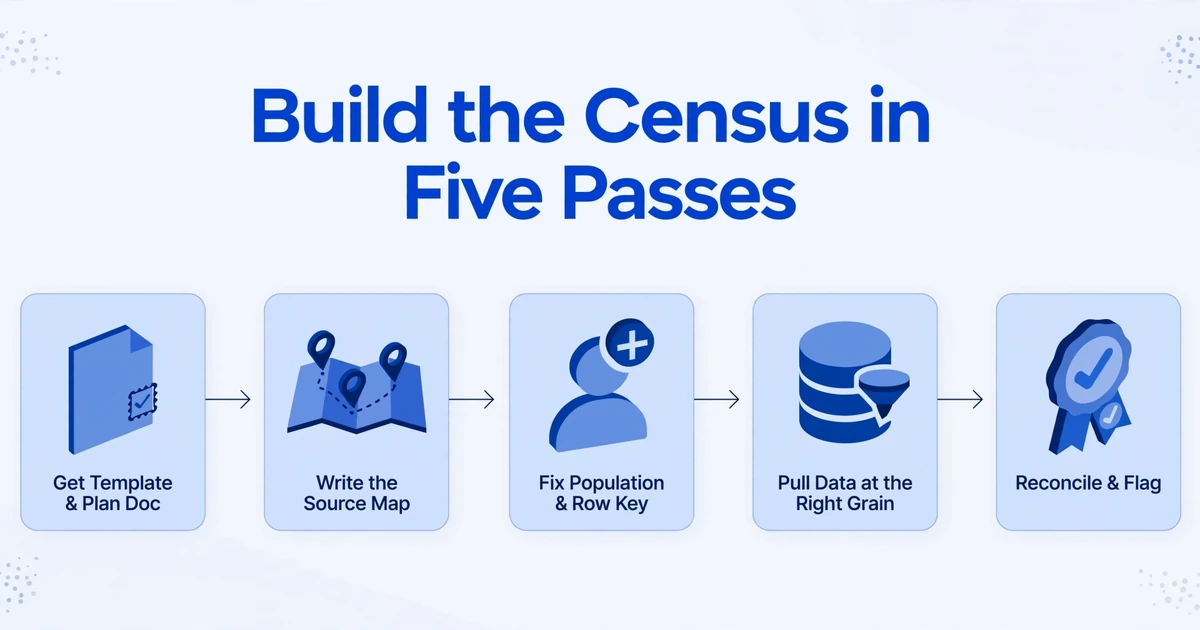
Construisez le recensement en cinq passes, et ne mettez rien en forme avant la quatrième. Chaque passe produit un élément dont dépend la suivante.
Obtenez d'abord le modèle et le document du régime
Conservez une copie intacte du modèle, notez l'année du régime et la version, et demandez au TPA quelles colonnes s'appliquent à ce régime et lesquelles peuvent rester vides. Récupérez la définition de la rémunération du régime, les dates d'entrée, le délai d'attente d'admissibilité et les catégories exclues. Sans ces quatre éléments, chaque colonne de rémunération est une supposition.
Rédigez la carte des sources
Créez une ligne par colonne du recensement avec le système source, le nom du rapport, le champ, la transformation et la personne responsable. Identifiez les colonnes auxquelles la paie ne peut pas répondre : propriété, statut de dirigeant, liens familiaux, admissibilité, HCE. Ces informations doivent être confirmées par les RH ou les propriétaires. La carte devient votre piste d'audit lorsque le TPA demande d'où vient un chiffre.
Fixez la population et la clé de ligne
Une ligne par employé ayant perçu une rémunération pendant l'année du régime. Utilisez l'identifiant employé ou le SSN comme clé, car les noms changent et deux personnes peuvent en partager un. Incluez les employés licenciés, les non-participants, les réembauchés et les employés d'autres entités ayant adopté le régime. Excluez les sous-totaux de service, les totaux par site, les récapitulatifs fiscaux et les totaux généraux, qui figurent dans les mêmes colonnes que les données des employés.
Extrayez les données au bon niveau de granularité
Privilégiez un rapport de paie comportant les codes de gains et les codes de retenues ; il préserve la ventilation dont le recensement a besoin. Lorsque la seule source est un PDF ou un registre numérisé, extraire le registre dans un tableur est la partie mécanique. Custom Column Extraction fonctionne par nom de colonne : vous saisissez les en-têtes de recensement dont vous avez besoin, tels que « Original Hire Date », « Plan Compensation », « Pre-Tax Deferral » et « Roth Deferral », et l'IA trouve chaque valeur selon ce qu'elle signifie sur la page plutôt que selon une coordonnée fixe. Les noms que vous saisissez deviennent les en-têtes de sortie.
Le traitement par lots regroupe une année de registres dans un seul tableau. Multi-Page Merge regroupe les résultats de pages appartenant à un même enregistrement logique et remplit chaque champ depuis la page qui le contient, ce qui convient à un registre imprimé avec un employé par page ou à un ensemble de relevés par employé. Un registre dense imprimant cinq employés par page pose un problème différent : la page n'est pas un enregistrement, vérifiez donc ces limites manuellement.
Computed columns gèrent les calculs exigés par la définition du régime, comme la rémunération du régime correspondant au brut moins les composantes exclues, ou un contrôle qui affiche la différence lorsque la soustraction ne s'équilibre pas. Conservez une référence de source pour chaque ligne de votre fichier de travail, même si le TPA ne voit jamais cette colonne.
Si vous combinez des registres mensuels plutôt qu'un rapport cumulé annuel, prévoyez une ligne par employé et par période, puis additionnez par identifiant employé avant de coller dans le modèle. Un seul rapport de gains cumulés annuels issu de la paie élimine cette étape.
Rapprochez, puis signalez au lieu de corriger
Rattachez la population à une liste RH de toutes les personnes rémunérées durant l'année du régime, et non aux effectifs actifs du jour. Rattachez la rémunération brute totale au W-3 ou aux quatre 941 trimestriels. Rattachez les reports de salaire au rapport de retenues sur paie et, si vous l'avez, au rapport de dépôts du teneur de registre. Puis arrêtez-vous. Ne complétez pas un SSN manquant par des zéros, ne répartissez pas une retenue fusionnée au prorata, et ne remplacez pas une date contradictoire par celle qui semble la plus probable. Placez l'élément dans une colonne d'exceptions et nommez le responsable.
L'étape d'extraction mérite d'être testée sur un registre réel avant d'en engager une année entière. Importez un registre, saisissez quatre ou cinq en-têtes de recensement, et vérifiez si les sauts de page ressortent sous forme d'une ligne par salarié.
Les fichiers sont traités en toute sécurité et ne sont pas conservés.
Vérifications à effectuer avant l'envoi
Un fichier peut être complet au niveau des cellules et pourtant porter sur la mauvaise population : effectuez donc ces vérifications dans l'ordre.
- Effectif. Comparez les lignes du recensement avec la liste RH de toutes les personnes rémunérées pendant l'année du régime. Justifiez chaque écart. Ne forcez pas le total à correspondre à un rapport commode.
- Doublons. Recherchez par identifiant salarié, SSN, et nom plus date de naissance. Un salarié réembauché avec deux identifiants et un seul SSN apparaît encore ici.
- Identifiants et codes. Des SSN à neuf chiffres là où le modèle l'exige, des dates dans son format, et des codes de statut issus de sa liste autorisée. « Terminated » saisi dans une colonne de codes sera rejeté ou, pire, lu comme un autre code.
- Rapprochements de rémunération. Le brut par salarié face à la case 1 du W-2 lorsque le modèle l'exige. La rémunération du régime face au brut, avec une raison documentée pour chaque écart. Le total face au W-3 ou aux quatre 941.
- Décalages de colonnes. Chaque salarié ayant un report de salaire avant impôt a une valeur avant impôt. Les montants Roth ne se trouvent pas dans la colonne avant impôt. Les prêts ne sont pas comptés comme des reports de salaire.
- Vides obligatoires. Chaque champ obligatoire renseigné, avec 0.00 saisi là où la colonne attend un nombre et où la valeur est nulle.
- Lignes de contrôle. Aucun sous-total, total de service, récapitulatif fiscal ou total général laissé dans les lignes salariés.
- Exceptions. Chaque élément non résolu a une source, une note et un responsable. Joignez le journal à l'envoi.
Pour un régime de plus de 100 participants, l'auditeur teste la même population : le rapprochement que vous faites pour le TPA constitue donc aussi la piste d'audit. Le schéma correspond à l'extraction par lots de bulletins de paie pour les audits RH : construisez la population une fois, prouvez-la, puis échantillonnez à partir d'elle.
Ce que l'extraction ne fait pas
L'extraction déplace les valeurs des documents vers les colonnes que vous définissez. Elle ne prend pas les décisions relatives au régime qui sous-tendent ces colonnes.
- Elle ne détermine pas qui était admissible, qui est un HCE ou un employé clé, ni quelle définition de la rémunération s'applique. Ces éléments dépendent du document du régime, du groupe contrôlé et de l'année de référence.
- Elle n'exécute pas les tests de couverture, ADP/ACP, top-heavy ou 415, ne calcule pas la cotisation de contrepartie ni la régularisation, et ne produit pas de montants de correction.
- Elle ne dépose pas le Form 5500 et ne signe pas le recensement. C'est le sponsor qui signe.
- Elle ne peut pas trouver un employé absent de tous les documents que vous lui avez fournis, ni récupérer un SSN complet masqué à la source.
- Elle ne conserve pas les listes déroulantes, les formules ou la mise en forme du modèle. Le résultat est un tableau propre ; collez les valeurs dans le classeur du destinataire pour que ses règles restent intactes.
- Elle lit ce que la page indique. Une date transposée ou un montant de paie erroné sur le registre ressort comme une date transposée ou un montant erroné.
Le recensement est une déclaration de faits. L'extraction peut rendre les faits lisibles. Elle ne peut pas les rendre vrais.
Cette limite est utile, car elle place la révision humaine là où elle doit être : sur les colonnes dépendant du régime et sur les exceptions, et non sur la ressaisie de soixante lignes de noms et de montants.
FAQ
Qu'est-ce qu'un recensement 401(k) ?
Un recensement 401(k) est un fichier annuel au niveau des employés qu'un sponsor de régime envoie à son TPA ou à son teneur de registre, avec une ligne par personne ayant perçu une rémunération durant l'année du régime. Il contient les champs d'identité, d'emploi, d'heures, de rémunération et de cotisations nécessaires aux tests de couverture, de non-discrimination, top-heavy et de limites de cotisations, ainsi qu'au Form 5500. Ce n'est ni un registre de paie ni un ensemble de W-2, même si les deux en sont des sources.
Où puis-je obtenir le modèle de recensement ?
Auprès de votre TPA ou de votre teneur de registre, pour l'année du régime en cours. Utilisez leur version plutôt qu'un modèle générique ou le fichier de l'année dernière, et demandez quelles colonnes s'appliquent à votre régime. Conservez l'original intact pour préserver ses listes déroulantes et ses formules ; collez vos valeurs dans une copie.
Les bonus doivent-ils être inclus dans la rémunération du recensement ?
Cela dépend du document du régime. La rémunération brute inclut normalement le bonus puisqu'il a été versé. Si le régime exclut les bonus de la rémunération du régime, indiquez le bonus dans sa propre colonne de rémunération exclue afin que le TPA puisse le soustraire, et ne réduisez pas vous-même le montant brut. Si le régime n'exclut pas les bonus, les soustraire sous-estime la rémunération.
Comment déclarer un salarié réembauché ?
Conservez une seule ligne et indiquez la date d'embauche d'origine, la date de fin avant l'interruption et la date de réembauche. Ne laissez pas la nouvelle date d'embauche du système de paie remplacer l'originale. Si la personne est partie et revenue plus d'une fois, placez les événements les plus récents sur le recensement et envoyez l'historique complet séparément, dans le format demandé par le destinataire.
Les salariés partis doivent-ils figurer sur le recensement ?
Oui, s'ils ont perçu une rémunération pendant l'année du régime. Indiquez leur date de fin et le motif ou le code de statut accepté par le modèle. Ils influent sur les tests de couverture, l'acquisition des droits, les attributions de l'employeur et le nombre de participants sur le Form 5500. Un export limité aux actifs les omettra.
Puis-je construire le recensement à partir de bulletins de paie plutôt que d'un registre de paie ?
Les bulletins de paie peuvent fournir la rémunération brute par période, les retenues et les heures, mais vous devez additionner l'année et associer chaque bulletin à un seul salarié. Un registre ou un rapport cumulé est plus sûr, car il contient déjà l'identité du salarié et les codes de gain. Si les bulletins sont la seule source, traitez-les par lots via l'extraction des champs de bulletin de paie, puis rapprochez les totaux annuels du W-2. Le problème de granularité est le même que dans la conversion des bulletins de paie en tableur : une ligne par bulletin n'est pas une ligne par salarié.
Le recensement doit-il se rapprocher des W-2 ?
Pas toutes les colonnes. Les cases 1 et 3 doivent concorder là où le modèle le demande. La rémunération brute peut différer de la case 1, car les reports de salaire avant impôt et les déductions de l'article 125 en sont exclus, et la rémunération du régime peut différer de la rémunération brute en raison des exclusions du régime. Rapprochez les totaux du W-3 ou des 941 trimestriels, et documentez chaque écart au lieu de forcer l'égalité.
La ligne d'abord
Le recensement est le rare livrable où la confiance d'un système de paie ne constitue pas une preuve. Le registre peut être équilibré, les W-2 corrects, et le fichier peut malgré tout faire figurer deux fois la même personne avec une date d'embauche qui lui coûte une année d'acquisition des droits. Construisez la ligne d'abord, puis remplissez-la, puis rapprochez ce qu'elle indique des documents qui l'ont produite.
Placez une année de registres dans un seul lot et vérifiez d'abord la chose la plus simple : chaque employé n'apparaît-il qu'une seule fois ? Essayez avec votre propre fichier de paie.