Eine saubere Zeile pro Mitarbeiter
in Ihrem 401(k)-Census
Ein 401(k)-Census sieht aus wie ein Lohnexport mit ein paar zusätzlichen Spalten, weshalb viele auch genau so erstellt werden. Payroll beantwortet, was eine Person in einem Zeitraum verdient hat. Der Census beantwortet, was der Plan über alle wissen muss, die im Planjahr entlohnt wurden, einschließlich derer, die dem Plan nie beigetreten sind. Derselbe Mitarbeiter kann das ganze Jahr über korrekt entlohnt werden und trotzdem zweimal im Census auftauchen, mit einem Einstellungsdatum, das acht Dienstjahre auslöscht.
Die Datei geht an den TPA oder Recordkeeper des Plans, der sie für die jährlichen Tests zu Deckung, Nichtdiskriminierung, Top-Heavy und Beitragsgrenzen sowie für die Form 5500-Anhänge verwendet. Die Spalten stammen aus der aktuellen Vorlage des Empfängers und aus dem dahinterstehenden Plandokument. Die Census-Vorbereitung ist eine Zuordnungsaufgabe über Lohn-, HR- und Steuerunterlagen, und die Fehler häufen sich jedes Jahr an vorhersehbaren Stellen.
Die wichtigsten Punkte
- Derselbe Mitarbeiter kann das ganze Jahr über korrekt entlohnt werden und trotzdem zweimal im Census auftauchen und acht Dienstjahre durch ein neues Einstellungsdatum verlieren.
- Ein leeres Geburtsdatum wird beim Recordkeeper zu 01/01/1980, und fehlende Stunden werden ab dem Einstellungsdatum anteilig berechnet.
- Erstellen Sie zuerst die Zeile und füllen Sie sie danach, und protokollieren Sie jedes ungeklärte Datum oder jeden Abzug als Ausnahme mit einem Verantwortlichen.
Was ein 401(k)-Census ist – und was nicht
Ein 401(k)-Census ist eine Datei auf Mitarbeiterebene mit einer Zeile pro Person, die im Planjahr Vergütung erhalten hat. Sie enthält die Identitäts-, Datums-, Stunden-, Vergütungs- und Beitragsfelder, die die Jahrestests des Plans benötigen. Enthalten sein müssen Personen, die anspruchsberechtigt waren, aber nie Aufschubbeiträge geleistet haben, Personen, die im Februar ausgeschieden sind, und Personen in einer Klasse, die der Plan ausschließt.
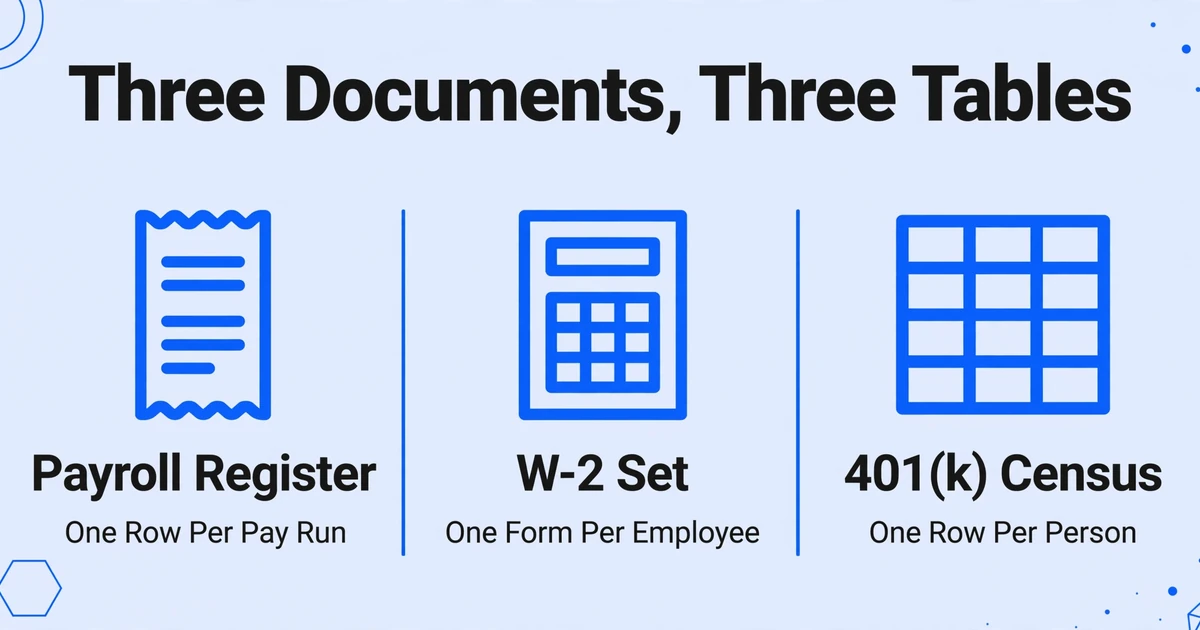
Drei Dokumente, die ähnlich aussehen, ergeben drei verschiedene Tabellen. Ein Gehaltsregister ist ein Periodendokument: jeder Abrechnungslauf, jeder Verdienstcode und jeder Abzug für ein Zahldatum. Ein W-2-Satz ist ein Steuerdokument: ein Formular pro Mitarbeiter pro Kalenderjahr, geordnet nach Steuerfeldern. Ein Census ist ein Plandokument: eine Zeile pro Mitarbeiter für das Planjahr. Er wird oft 401k census geschrieben, und der kürzere Name verdeckt den Unterschied.
Deshalb kann ein Gehaltsregisterexport völlig korrekt und trotzdem die falsche Datei sein. Der Export ist um Zahlläufe herum organisiert. Der Census ist um Personen und Plandefinitionen herum organisiert. Jeder, der zu irgendeinem Zeitpunkt im Planjahr Vergütung erhalten hat, gehört in den Census – ob anspruchsberechtigt oder nicht, ob teilnehmend oder nicht und ob noch beschäftigt oder nicht. Eine Datei, die auf aktuelle Mitarbeiter oder Plantteilnehmer beschränkt ist, ist kein kleinerer Census; sie ist ein Census, der das falsche Coverage-Ergebnis liefert.
Beginnen Sie mit der Vorlage des Empfängers. Speichern Sie eine unveränderte Kopie, notieren Sie Planjahr und Version und lassen Sie Kopfzeilen, Dropdown-Werte, Datumsformate und Formeln unangetastet. Eine generische 401k-census-Vorlage oder die Datei aus dem Vorjahr ist eine Referenz, nicht die Spezifikation. TPAs fügen Spalten hinzu, wenn sich Regeln ändern, und einer alten Arbeitsmappe kann eine Roth-Aufteilung, eine Spalte für ausgeschlossene Vergütung oder ein LTPT-Kennzeichen fehlen, das die aktuelle Anforderung verlangt.
Wer verantwortet welchen Schritt
Fünf Parteien haben mit dem Census zu tun, und jede verantwortet einen anderen Teil davon. Bei den Übergaben schleichen sich Annahmen ein.
| Rolle | Was sie verantwortet | Was sie übergibt |
|---|---|---|
| Plan Sponsor (HR- oder Payroll-Administrator) | Beschäftigungs- und Payroll-Daten, Eigentums- und Führungskraftinformationen, finale Freigabe | Den ausgefüllten Census und ein Ausnahmenprotokoll |
| Payroll-Anbieter | Register, Abzugsdetails, W-2s, Year-to-Date-Berichte | Das Jahresendregister, den Abzugsbericht und die W-2-Datei |
| TPA | Anspruchsberechtigung, HCE- und Key-Employee-Feststellung, Coverage, ADP/ACP, Top-Heavy- und 415-Tests, Berechnung der Arbeitgeberzuschüsse | Testergebnisse, Korrekturbeträge und die 5500-Schedules |
| Recordkeeper | Teilnehmerkonten, Aufschubbeitrags-Einzahlungen, Darlehenssalden, Vesting | Einzahlungs- und Beitragsdaten; erhält Census-Aktualisierungen |
| Auditor (Pläne mit mehr als 100 Teilnehmern) | Prüfung der Census-Population und der Beitragszuordnung gegen die Quellunterlagen | Audit-Feststellungen und angeforderte Korrekturen |
Ein Payroll-Administrator kann beantworten, „was gezahlt wurde", aber nicht, „war diese Person anspruchsberechtigt" oder „schließt der Plan Bonuszahlungen aus". Das sind Fragen zum Plandokument. Wenn die Person, die die Datei zusammenstellt, dabei rät, wirkt die Datei vollständig und die Tests laufen falsch.
Wann die Übergaben stattfinden
TPAs senden die Anfrage in der Regel im Januar, und viele fordern die Datei innerhalb von 30 Tagen nach Ende des Planjahres an, was für einen Plan mit Kalenderjahr den 31. Januar bedeutet. Diese Frist ist an ein Korrekturfenster gebunden. Ein Plan, der den ADP- oder ACP-Test nicht besteht, hat 2½ Monate nach Ende des Planjahres Zeit, überschüssige Beiträge ohne Verbrauchsteuer zu korrigieren, also den 15. März für einen Plan mit Kalenderjahr. Spätere Korrekturen erfordern Form 5330 und eine 10%ige Verbrauchsteuer auf den Überschuss, gemäß dem IRS 401(k) Fix-It Guide. Ein verspäteter Census frisst das Fenster auf, bevor überhaupt ein Test durchgeführt wurde.
Die Jahreserklärung hat ihre eigene Uhr. Form 5500 ist bis zum letzten Tag des siebten Monats nach Ende des Planjahres fällig, also den 31. Juli für einen Plan mit Kalenderjahr, und Form 5558 verlängert sie um bis zu 2½ Monate, gemäß den Form 5500 instructions.
Der TPA führt die Tests durch und der Sponsor zeichnet die Daten ab. Eine Unterschrift auf dem Census bestätigt die Fakten, nicht die Testergebnisse.
Die Feldzuordnung: Jede Spalte hat eine Quelle
Jede Census-Spalte hat eine maßgebliche Quelle, und das ist selten das Gehaltsregister. Die Vorlage gruppiert die Spalten in Familien, und jede Familie scheitert auf ihre eigene Weise.
| Feld-Familie | Was die Vorlage verlangt | Maßgebliche Quelle | Typisches Scheitern |
|---|---|---|---|
| Identität | Rechtlicher Name, SSN, Geburtsdatum, Adresse, persönliche E-Mail | HR-Stammdatei und W-2 | Spitzname statt rechtlichem Namen, maskierte SSN, vertauschtes Geburtsdatum |
| Daten und Status | Ursprüngliches Einstellungsdatum, Kündigung, Wiedereinstellung, Trennungsgrund, Statuscode | HRIS oder Personalakte | Das neueste Einstellungsdatum aus der Gehaltsabrechnung ersetzt das ursprüngliche; Status als Freitext eingegeben |
| Stunden | Dienststunden, bezahlte Stunden | Zeiterfassung oder Gehaltsabrechnung | Angestellte mit Gehalt haben keine erfassten Stunden; 1,000-Stunden-Konvention uneinheitlich angewendet |
| Vergütung | Brutto, W-2 Box 1, W-2 Box 3, Planvergütung, Vor-Eintritts-Vergütung, ausgeschlossene Bestandteile | Jahresendregister, W-2 und Plandokument | Eine Summe in jede Vergütungsspalte eingefügt |
| Aufschubbeiträge und Arbeitgebergelder | Vorsteuer, Roth, Nachsteuer, Arbeitgeberzuschuss, Safe Harbor, Nonelective, Darlehen | Detail der Gehaltsabzüge und Recordkeeper | Vorsteuer und Roth zusammengeführt; Darlehensrückzahlung als Aufschubbeitrag gezählt |
| Eigentum und Klassifizierung | Eigentumsanteil, Führungskraft, familiäre Beziehung, Jobklasse, Division, Gewerkschaft, langfristig Teilzeit | Unternehmensunterlagen, Plandokument und HR | Jobtitel als Eigentumsnachweis behandelt; Eigentümer hat keine W-2 |
Die Vergütung verdient eine eigene Zuordnung, denn die Vorlage kann sechs Zahlen abfragen, die alle nach „Bezahlung“ klingen. Die Census-Anweisungen eines TPA, wie der Feldleitfaden von Nova 401(k) Associates, trennen sie in der Regel in zehn oder mehr Spalten.
- Bruttovergütung ist die Vergütung für das Planjahr auf Cash-Basis: das Datum des Gehaltsschecks, nicht das Datum, an dem das Geld den Plan erreichte.
- W-2 Box 1 ist das bundessteuerpflichtige Arbeitsentgelt. Es weicht von der Bruttovergütung ab, weil Vorsteuer-Aufschubbeiträge und Section-125-Abzüge herausgerechnet werden.
- W-2 Box 3 ist das Social-Security-Arbeitsentgelt, begrenzt auf die Beitragsbemessungsgrenze. Einige Tests und Catch-up-Prüfungen benötigen sie.
- Planvergütung folgt der Definition im Plandokument, oft Bruttovergütung abzüglich dessen, was der Plan ausschließt, etwa Bonus, Provision, Überstunden oder steuerpflichtige Sachbezüge. Die Grenze nach 401(a)(17) begrenzt den Betrag, der berücksichtigt werden darf ($360,000 für 2026, $350,000 für 2025, laut IRS-COLA-Tabelle). Melden Sie die tatsächliche Vergütung und lassen Sie den TPA die Grenze anwenden.
- Vergütung vor Eintritt ist der Teil, der vor dem Eintrittsdatum des Mitarbeiters verdient wurde, und wird in einer eigenen Spalte gemeldet. Ziehen Sie ihn nicht von der Planvergütung ab; einige Tests benötigen die Vergütung des vollen Jahres, andere den Teil vor Eintritt.
- Ausgeschlossene Bestandteile sind die Beträge für Bonus, Provision, Überstunden, Section 125, steuerpflichtige Sachbezüge und Abfindung, die der Plan auslässt. Jeder erhält eine eigene Spalte, damit der TPA die Subtraktion prüfen kann.
Der IRS stellt ausdrücklich klar, dass ein Plan unterschiedliche Vergütungsdefinitionen für Aufschubbeiträge, Zuteilungen und Tests verwenden darf und dass die Anwendung der falschen Definition ein operativer Fehler mit Korrekturkosten ist. Die Korrektur ist oft ein Nachbeitrag mit Ertragsanpassung, nicht eine korrigierte Tabelle, wie der Vergütungsabschnitt des Fix-It Guide erläutert. Eine Spalte „Vergütung“ kann nicht alle drei Zwecke erfüllen.
Die Vorlage kann auch die Vergütung der letzten 12 Monate abfragen. Diese Spalte existiert, weil der HCE-Status ein Rückblick ist. Dieselbe IRS-Tabelle setzt die HCE-Vergütungsschwelle für das Planjahr 2026 auf $160,000: Vergütung 2025 über diesem Betrag oder mehr als 5 % Eigentum zu irgendeinem Zeitpunkt in 2026 oder 2025. Die Lohnbuchhaltung liefert die Zahl. Der TPA trifft die Feststellung. Wenn die Vorlage also ein HCE-Kennzeichen abfragt, bestätigen Sie es mit dem TPA, statt es aus einer Jobbezeichnung oder einem Gehalt abzuleiten.
Wo sich die Zeilen vervielfachen
Die meisten falschen Zeilen entstehen aus vier Dokumentgewohnheiten, nicht aus Tippfehlern. Jede hat einen Grund, warum eine sorgfältige Person darüber hinwegliest.
Ein Seitenumbruch verläuft durch einen Mitarbeiter
Ein Register druckt eine feste Anzahl Zeilen pro Seite. Ein Mitarbeiter mit einem Bonus, drei Abzugscodes und einem Darlehen kann unten auf Seite 3 beginnen und oben auf Seite 4 fortgesetzt werden. Extrahieren Sie Seite für Seite, wird die Fortsetzung zu einer zweiten Zeile oder hängt sich an den nächsten Mitarbeiter, dessen Name darüber steht. Die Seitensumme unten lässt den Umbruch wie eine natürliche Grenze erscheinen, weshalb der Fehler die Prüfung übersteht: Die Seite ist in sich stimmig.
Eine Wiedereinstellung wird zu einer neuen Person
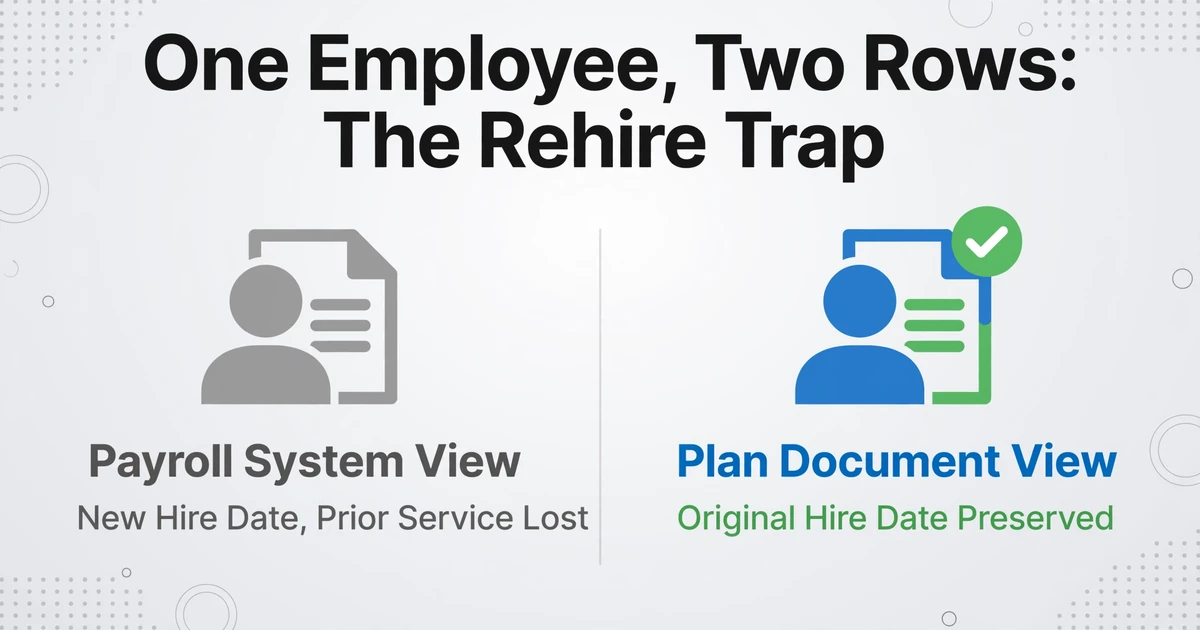
Die Gehaltsabrechnung legt bei einer Rückkehr meist einen neuen Mitarbeiterdatensatz an. Der Plan nicht. Er braucht das ursprüngliche Einstellungsdatum, das Kündigungsdatum vor der Unterbrechung und das Wiedereinstellungsdatum, wobei die frühere Dienstzeit erhalten bleibt. Exportieren Sie das aktuelle Einstellungsdatum des Gehaltsabrechnungssystems, verschwindet die Vordienstzeit, was eine bereits erfüllte Wartezeit erneut auslösen oder Vesting-Dienstzeit kosten kann. Ein Register, das die Unterbrechung überspannt, kann die Person zudem zweimal zeigen.
Praktiker sehen den Widerspruch, bevor sie die Ursache sehen. Eine 2012 in den BenefitsLink-Foren veröffentlichte Warnliste zum Census-Bericht enthält die Zeile "ee has prior year term date but current comp /hours. must be a rehire that was imported", daneben eine Warnung für einen aktiven Mitarbeiter mit null Vergütung. Der Datensatz ist nicht leer. Er ist in sich widersprüchlich, was ein anderes und teureres Problem ist.
Mehrere Wiedereinstellungen passen nicht in drei Spalten. Die Census-Anweisungen von Empower verlangen das ursprüngliche Einstellungsdatum, das jüngste Kündigungsdatum und das darauffolgende Wiedereinstellungsdatum, wobei die vollständige Historie innerhalb von 48 Stunden nach dem Upload separat übermittelt wird. Eine Wiedereinstellung passt in die Zeile. Eine Person, die zweimal gegangen und zurückgekehrt ist, nicht.
Dasselbe Dokument kommt zweimal an
W-2-Pakete enthalten Copy B, Copy C sowie staatliche oder lokale Kopien. Eine korrigierte W-2c kann nach dem Original eintreffen. Ein Anbieterwechsel in der Lohnabrechnung mitten im Jahr teilt ein Planjahr auf zwei Systeme auf, jedes mit eigenen Mitarbeiter-IDs und eigenem Berichtslayout. Mehrere Gesellschaften unter einem Plan können getrennte Register einreichen. Nichts davon sieht auf dem Papier wie ein Duplikat aus; es sieht nach mehr Daten aus, und die Anzahl wächst still und leise.
Wenn Sie Steuerfelder in großen Mengen auslesen, sind die Behandlung der Kopien und die Feldliste in W-2- und 1099-Feldextraktion beschrieben. Der Census stellt eine zusätzliche Anforderung: Jede W-2-Zeile muss sich einer bereits vorhandenen Mitarbeiterzeile zuordnen, nicht eine neue anlegen.
Der Export filtert Personen heraus
Die meisten Lohnberichte sind standardmäßig auf aktive Mitarbeiter eingestellt. Der Census braucht alle, die im Planjahr entlohnt wurden, einschließlich Personen, die im Februar ausgeschieden sind, Personen, die anspruchsberechtigt waren, aber nie teilgenommen haben, und Personen in einer ausgeschlossenen Klasse. Ein Export nur mit aktiven Mitarbeitern stimmt mit dem heutigen Personalstand überein und fällt beim Populationstest durch. Dasselbe Filterproblem tritt auf, wenn ein Anbieterwechsel mitten im Jahr beim aktuellen Anbieter nur sechs Monate Historie hinterlässt.
Ein Register ist nach Lohnereignissen gegliedert. Ein Census ist nach Personen gegliedert. Jede falsche Zeile entsteht aus dieser Diskrepanz.
Wo die Zahlen abweichen
Die Beträge gehen dort schief, wo zwei Systeme dasselbe Wort für unterschiedliche Dinge verwenden. Fünf Varianten dieses Problems erklären den größten Teil der Abweichungen.
Ein Vergütungssumme für mehrere Definitionen
Ein Jahresendbonus von $8,000 steht im Register. Wenn der Plan Boni ausschließt und der Census Bruttovergütung als Planvergütung meldet, überzeichnet die Datei die Planvergütung dieses Mitarbeiters um $8,000, was die Arbeitgeberzuschuss-Berechnung und den ADP-Test verändert. Ziehen Sie den Bonus ab, ohne zu bestätigen, dass der Plan ihn ausschließt, läuft der Fehler in die andere Richtung. Das Plan-Dokument entscheidet. Das Register hält nur fest, was gezahlt wurde.
Abzugscodes in einer Spalte zusammengefasst
Ein Gehaltsabrechnungssystem zeigt möglicherweise einen einzigen „401(k)"-Abzug. Die Vorlage kann separate Spalten für Vorsteuer und Roth haben. Die Aufteilung des Gesamtbetrags nach einem Verhältnis ist eine Schätzung. Die Quelle ist der Abzugscode oder W-2 Box 12: Die Codes D, E und G sind Vorsteuer-Aufschubbeiträge, und die Codes AA, BB und EE sind Roth, beide einschließlich Catch-up. Eine leere Roth-Spalte neben einer gefüllten Vorsteuer-Spalte kann außerdem den nächsten Betrag um eine Spalte nach links verschieben, wenn jemand Zeile für Zeile einfügt.
Cash-Basis, Planjahr und Kalender
Der Census meldet die Vergütung für das Planjahr, üblicherweise auf Cash-Basis. Ein Januar-Gehaltsscheck für Dezember-Arbeit gehört zu dem Jahr, in dem er ausgezahlt wurde, und Aufschubbeiträge folgen dem Datum des Gehaltsschecks, nicht dem Datum, an dem die Einzahlung den Plan erreichte. Ein Plan mit abweichendem Geschäftsjahr fügt eine zweite Falle hinzu: W-2 Box 1 ist eine Kalenderjahresgröße. Ein Planjahr mit Ende am 30. Juni benötigt je nach Vorlage möglicherweise Box 3 aus dem Kalenderjahr innerhalb des Planjahres und eine leere Box 1.
Annualisiertes Gehalt und geänderte Auszahlungsfrequenz
Ein Gehaltssatz ist keine Vergütung. Jemand, der im Oktober eingestellt wurde, jemand, der im Juli eine Gehaltserhöhung erhielt, und jemand, dessen Auszahlungsfrequenz von zweiwöchentlich auf halbmonatlich umgestellt wurde, können nicht durch Multiplikation eines Schecks annualisiert werden. 26 Schecks und 24 Schecks ergeben nicht dasselbe Jahr. Verwenden Sie die tatsächliche Vergütung kumuliert seit Jahresbeginn aus dem Register und prüfen Sie sie gegen die W-2, bevor Sie ihr vertrauen.
Leere Felder werden zu Annahmen
Dies ist der Teil, den die meisten Plan-Sponsoren nie zu sehen bekommen. Recordkeeper veröffentlichen ihre Standardregeln, und die Standardwerte sind nicht neutral. Empowers Explanation of Census Data legt fest, dass fehlende Stunden ab dem Einstellungsdatum anteilig berechnet werden, ein fehlendes Geburtsdatum zu 01/01/1980 wird, ein fehlendes LTPT-Kennzeichen bedeutet, dass keine LTPT-Beschäftigten vorhanden sind, und bei einem Beschäftigten ohne Beendigungsdatum, Vergütung oder Beiträge wird angenommen, dass er in einem früheren Jahr ausgeschieden ist. Jede Annahme verändert die Anspruchsberechtigung, das Vesting oder ein Testergebnis, und sie wird angewendet, nachdem die Datei Ihren Schreibtisch verlassen hat.
Eine leere Zelle ist eine Entscheidung, die der Empfänger für Sie trifft.
Lassen Sie eine Zelle nur dann leer, wenn die Vorlage angibt, dass das Feld nicht zutrifft. Andernfalls schreiben Sie den Wert, schreiben Sie 0.00, wenn die Spalte eine Zahl erfordert und der Wert null ist, oder tragen Sie den Posten mit einer Anmerkung in eine Ausnahmen-Spalte ein.
Die Datei in fünf Durchgängen erstellen
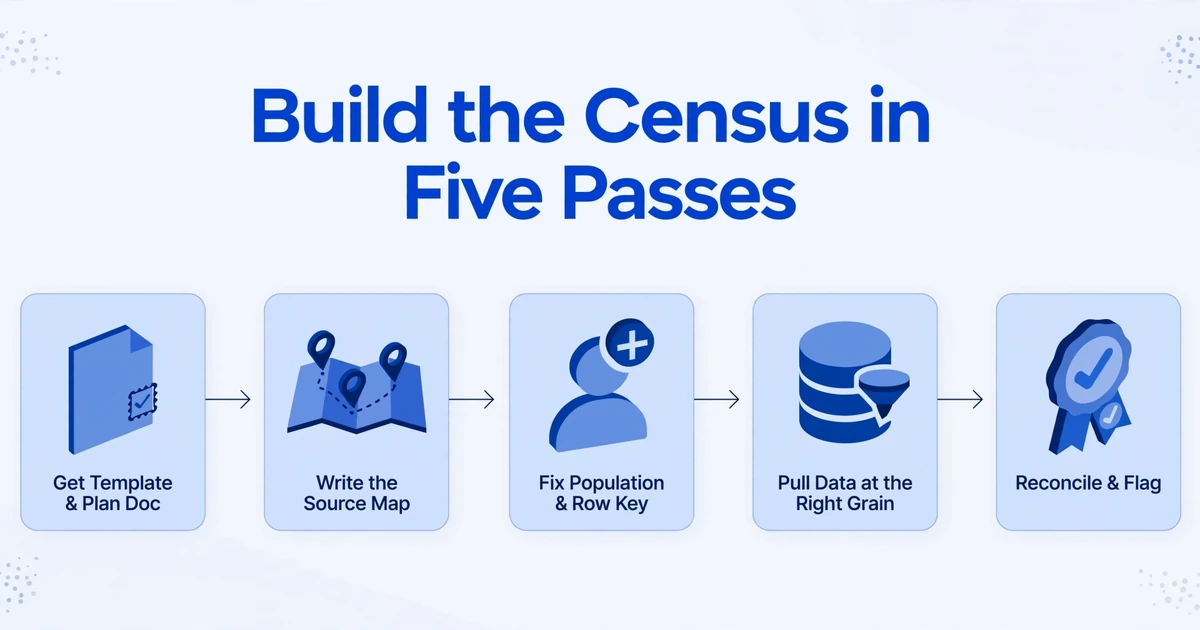
Erstellen Sie den Census in fünf Durchgängen und formatieren Sie nichts vor dem vierten. Jeder Durchgang liefert etwas, worauf der nächste aufbaut.
Besorgen Sie zuerst die Vorlage und das Plan Document
Speichern Sie eine unveränderte Kopie der Vorlage, notieren Sie Planjahr und Version und fragen Sie den TPA, welche Spalten für diesen Plan gelten und welche leer bleiben dürfen. Holen Sie die Vergütungsdefinition des Plans, die Eintrittstermine, die Wartezeit für die Anspruchsberechtigung und die ausgeschlossenen Gruppen. Ohne diese vier Fakten ist jede Vergütungsspalte eine Vermutung.
Schreiben Sie die Quellenzuordnung
Legen Sie eine Zeile pro Census-Spalte an, mit Quellsystem, Reportname, Feld, Transformation und der verantwortlichen Person. Markieren Sie die Spalten, die die Payroll nicht beantworten kann: Eigentümerschaft, Officer-Status, familiäre Beziehungen, Anspruchsberechtigung, HCE. Diese gehen zur Bestätigung an HR oder die Eigentümer. Die Zuordnung wird Ihr Prüfpfad, wenn der TPA fragt, woher eine Zahl stammt.
Legen Sie die Grundgesamtheit und den Zeilenschlüssel fest
Eine Zeile pro Mitarbeiter, der im Planjahr Vergütung erhalten hat. Verwenden Sie die Mitarbeiter-ID oder SSN als Schlüssel, denn Namen ändern sich und zwei Personen können sich einen teilen. Nehmen Sie ausgeschiedene Mitarbeiter, Nichtteilnehmer, Wiedereinstellungen und Mitarbeiter anderer Unternehmen auf, die den Plan übernommen haben. Schließen Sie Abteilungs-Zwischensummen, Standortsummen, Steuerübersichten und Gesamtsummen aus, die in denselben Spalten wie die Mitarbeiterdaten stehen.
Ziehen Sie die Daten in der richtigen Körnung
Bevorzugen Sie einen Payroll-Report, der Earning Codes und Deduction Codes enthält; er bewahrt die Aufteilung, die der Census braucht. Wenn die einzige Quelle ein PDF oder ein gescanntes Register ist, ist das Extrahieren des Registers in eine Tabellenkalkulation der mechanische Teil. Custom Column Extraction arbeitet über Spaltennamen: Sie geben die benötigten Census-Überschriften ein, etwa „Original Hire Date", „Plan Compensation", „Pre-Tax Deferral" und „Roth Deferral", und die KI findet jeden Wert danach, was er auf der Seite bedeutet, statt nach einer festen Koordinate. Die von Ihnen eingegebenen Namen werden zu den Ausgabe-Überschriften.
Die Batch-Verarbeitung fasst ein Jahr an Registern in einer Tabelle zusammen. Multi-Page Merge gruppiert Seitenergebnisse, die zu einem logischen Datensatz gehören, und füllt jedes Feld von der Seite, die es trägt – passend für ein Register mit einem Mitarbeiter pro Seite oder für eine Sammlung von Mitarbeiterauszügen. Ein dichtes Register mit fünf Mitarbeitern pro Seite ist ein anderes Problem: Die Seite ist kein Datensatz, prüfen Sie diese Grenzen von Hand.
berechnete Spalte übernehmen die Arithmetik, die die Plandefinition verlangt, etwa Planvergütung als Bruttovergütung minus der ausgeschlossenen Bestandteile, oder eine Prüfung, die die Differenz ausgibt, wenn die Subtraktion nicht aufgeht. Behalten Sie für jede Zeile in Ihrer Arbeitsdatei eine Quellenangabe, auch wenn der TPA diese Spalte nie sieht.
Wenn Sie monatliche Register statt eines Year-to-Date-Reports zusammenführen, rechnen Sie mit einer Zeile pro Mitarbeiter und Periode; summieren Sie dann nach Mitarbeiter-ID, bevor Sie in die Vorlage einfügen. Ein einziger Year-to-Date-Earnings-Report aus der Payroll erspart diesen Schritt.
Abstimmen, dann kennzeichnen statt korrigieren
Stimmen Sie die Grundgesamtheit mit einer HR-Liste aller im Planjahr bezahlten Personen ab, nicht mit dem heutigen aktiven Personalbestand. Stimmen Sie die Bruttovergütung insgesamt mit der W-3 oder den vier vierteljährlichen 941ern ab. Stimmen Sie die Aufschubbeiträge mit dem Lohnabzugsbericht und, sofern vorhanden, dem Einzahlungsbericht des Recordkeepers ab. Dann hören Sie auf. Füllen Sie keine fehlende SSN mit Nullen auf, teilen Sie keinen zusammengeführten Abzug anteilig auf und ersetzen Sie kein widersprüchliches Datum durch das wahrscheinlichere. Setzen Sie den Punkt in eine Ausnahmenspalte und benennen Sie den Verantwortlichen.
Der Extraktionsschritt sollte an einem echten Register getestet werden, bevor Sie sich für ein ganzes Jahr festlegen. Laden Sie ein Register hoch, geben Sie vier oder fünf Census-Überschriften ein und prüfen Sie, ob die Seitenumbrüche als eine Zeile pro Mitarbeiter zurückkommen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Prüfungen vor dem Versand
Eine Datei kann auf Zellebene vollständig sein und dennoch die falsche Grundgesamtheit abbilden. Führen Sie diese Prüfungen daher der Reihe nach durch.
- Mitarbeiterzahl. Vergleichen Sie die Census-Zeilen mit der HR-Liste aller Personen, die im Planjahr entlohnt wurden. Erklären Sie jede Abweichung. Zwingen Sie die Anzahl nicht auf einen passenden Bericht.
- Duplikate. Suchen Sie nach Mitarbeiter-ID, SSN sowie Name plus Geburtsdatum. Eine Wiederanstellung mit zwei IDs und einer SSN erscheint hier ebenfalls.
- Identifikatoren und Codes. Neunstellige SSNs, wo die Vorlage sie verlangt, Datumsangaben im vorgegebenen Format und Statuscodes aus der zulässigen Liste. Ein in eine Code-Spalte getipptes „Terminated" wird abgelehnt oder – schlimmer – als anderer Code gelesen.
- Vergütungsabstimmung. Bruttovergütung je Mitarbeiter gegen W-2 Box 1, wo die Vorlage dies verlangt. Planvergütung gegen Bruttovergütung, mit dokumentierter Begründung für jede Abweichung. Die Summe gegen die W-3 oder die vier 941er.
- Spaltenverschiebungen. Jeder Mitarbeiter mit Vorsteuer-Aufschubbeitrag hat einen Vorsteuer-Wert. Roth-Beträge stehen nicht in der Vorsteuer-Spalte. Darlehen werden nicht als Aufschubbeiträge gezählt.
- Pflichtfelder. Jedes Pflichtfeld befüllt, mit 0.00, wo die Spalte eine Zahl benötigt und der Wert null ist.
- Kontrollzeilen. Keine Zwischensumme, Abteilungssumme, Steuerübersicht oder Gesamtsumme in den Mitarbeiterzeilen.
- Ausnahmen. Jeder ungeklärte Punkt hat eine Quelle, eine Notiz und einen Verantwortlichen. Hängen Sie das Ausnahmenprotokoll an die Einreichung an.
Bei einem Plan mit mehr als 100 Teilnehmern prüft der Auditor dieselbe Grundgesamtheit. Die Abstimmung, die Sie für die TPA durchführen, ist also zugleich der Prüfpfad. Das Muster entspricht der Batch-Gehaltsabrechnungsextraktion für HR-Audits: Grundgesamtheit einmal aufbauen, belegen, dann daraus Stichproben ziehen.
Was die Extraktion nicht leistet
Die Extraktion überträgt Werte aus Dokumenten in die von Ihnen definierten Spalten. Sie trifft nicht die Planentscheidungen, die hinter diesen Spalten stehen.
- Sie entscheidet nicht, wer anspruchsberechtigt war, wer HCE oder Key Employee ist oder welche Vergütungsdefinition gilt. Das hängt vom Plandokument, der Unternehmensgruppe und dem Lookback-Jahr ab.
- Sie führt keine Coverage-, ADP/ACP-, Top-Heavy- oder 415-Tests durch, berechnet weder Arbeitgeberzuschuss noch True-Up und erzeugt keine Korrekturbeträge.
- Sie reicht weder die Form 5500 ein noch unterzeichnet sie den Census. Der Sponsor unterzeichnet.
- Sie kann einen Mitarbeiter nicht finden, der in keinem der von Ihnen bereitgestellten Dokumente auftaucht, und keine vollständige SSN wiederherstellen, die an der Quelle maskiert wurde.
- Sie bewahrt weder die Dropdowns, Formeln noch die Formatierung der Vorlage. Das Ergebnis ist eine saubere Tabelle; fügen Sie die Werte in die Arbeitsmappe des Empfängers ein, damit deren Regeln intakt bleiben.
- Sie liest, was auf der Seite steht. Ein vertauschtes Datum oder ein falscher Lohnbetrag im Register kommt als vertauschtes Datum oder falscher Betrag durch.
Der Census ist eine Aussage über Fakten. Die Extraktion kann die Fakten lesbar machen. Sie kann sie nicht wahr machen.
Diese Grenze ist nützlich, denn sie verlagert die menschliche Prüfung dorthin, wo sie hingehört: auf die planabhängigen Spalten und die Ausnahmen, nicht auf das Abtippen von sechzig Zeilen mit Namen und Beträgen.
FAQ
Was ist ein 401(k)-Census?
Ein 401(k)-Census ist eine jährliche Datei auf Mitarbeiterebene, die ein Plansponsor an seinen TPA oder Recordkeeper sendet, mit einer Zeile pro Person, die im Planjahr Vergütung erhalten hat. Sie enthält die Identitäts-, Beschäftigungs-, Stunden-, Vergütungs- und Beitragsfelder, die für Coverage-, Nondiskriminierungs-, Top-Heavy- und Beitragsgrenzentests sowie für die Form 5500 benötigt werden. Sie ist kein Gehaltsregister und kein Satz W-2s, obwohl beides Eingangsdaten sind.
Woher bekomme ich die Census-Vorlage?
Von Ihrem TPA oder Recordkeeper, für das aktuelle Planjahr. Verwenden Sie deren Version statt einer generischen Vorlage oder der Datei aus dem Vorjahr, und fragen Sie, welche Spalten für Ihren Plan gelten. Lassen Sie das Original unverändert, damit Dropdowns und Formeln erhalten bleiben; fügen Sie Ihre Werte in eine Kopie ein.
Sollten Boni in die Census-Vergütung einfließen?
Das hängt vom Plandokument ab. Die Bruttovergütung enthält den Bonus normalerweise, weil er gezahlt wurde. Wenn der Plan Boni von der Planvergütung ausschließt, melden Sie den Bonus in einer eigenen Spalte für ausgeschlossene Vergütung, damit der TPA ihn abziehen kann, und reduzieren Sie den Bruttobetrag nicht selbst. Wenn der Plan Boni nicht ausschließt, führt ein Abzug zu einer zu niedrigen Vergütung.
Wie melde ich einen wieder eingestellten Mitarbeiter?
Behalten Sie eine Zeile und melden Sie das ursprüngliche Einstellungsdatum, das Kündigungsdatum vor der Unterbrechung und das Wiedereinstellungsdatum. Lassen Sie nicht zu, dass das neue Einstellungsdatum des Abrechnungssystems das ursprüngliche ersetzt. Wenn die Person mehr als einmal ausgeschieden und zurückgekehrt ist, nehmen Sie die jüngsten Ereignisse in den Census auf und senden Sie die vollständige Historie separat in dem Format, das der Empfänger verlangt.
Gehören ausgeschiedene Mitarbeiter in den Census?
Ja, wenn sie während des Planjahres Vergütung erhalten haben. Geben Sie ihr Kündigungsdatum und den Grund- oder Statuscode an, den die Vorlage akzeptiert. Sie wirken sich auf Coverage-Tests, Vesting, Arbeitgeberzuweisungen und die Teilnehmerzahl auf dem Form 5500 aus. Ein Export nur mit aktiven Mitarbeitern lässt sie weg.
Kann ich den Census aus Gehaltsabrechnungen statt aus einem Gehaltsregister erstellen?
Gehaltsabrechnungen können Bruttolohn, Abzüge und Stunden pro Periode liefern, aber Sie müssen das Jahr summieren und jede Abrechnung einem Mitarbeiter zuordnen. Ein Register oder ein Year-to-Date-Bericht ist sicherer, weil er bereits die Mitarbeiteridentität und die Verdienstcodes enthält. Wenn Abrechnungen die einzige Quelle sind, führen Sie sie gebündelt durch payslip field extraction und stimmen Sie dann die Jahressummen mit der W-2 ab. Das Granularitätsproblem ist dasselbe wie beim converting pay stubs to a spreadsheet: eine Zeile pro Abrechnung ist nicht eine Zeile pro Mitarbeiter.
Muss der Census mit den W-2s abgestimmt werden?
Nicht jede Spalte. Box 1 und Box 3 sollten übereinstimmen, wo die Vorlage sie verlangt. Die Bruttovergütung kann von Box 1 abweichen, weil Vorsteuer-Aufschubbeiträge und Section-125-Abzüge abgezogen werden, und die Planvergütung kann von der Bruttovergütung abweichen wegen Planausschlüssen. Stimmen Sie Summen mit der W-3 oder den vierteljährlichen 941s ab und dokumentieren Sie jede Abweichung, statt Gleichheit zu erzwingen.
Die Zeile kommt zuerst
Der Census ist das seltene Ergebnis, bei dem die Zuversicht eines Lohnabrechnungssystems kein Beweis ist. Das Register kann ausgeglichen sein, die W-2s können korrekt sein, und die Datei kann dieselbe Person trotzdem zweimal enthalten, mit einem Einstellungsdatum, das sie ein Jahr Vesting kostet. Bauen Sie zuerst die Zeile, füllen Sie sie dann, und stimmen Sie dann ab, was die Zeile aussagt, gegen die Datensätze, die sie erzeugt haben.
Packen Sie ein Jahr Register in einen Batch und prüfen Sie zuerst das Einfachste: Kommt jeder Mitarbeiter nur einmal zurück? Testen Sie es mit Ihrer eigenen Lohnabrechnungsdatei.