Una fila limpia por empleado
en su censo 401(k)
Un censo 401(k) parece una exportación de nómina con algunas columnas adicionales, y por eso muchos se elaboran así. La nómina responde cuánto se le pagó a una persona en un periodo. El censo responde lo que el plan necesita saber sobre todas las personas a las que se les pagó durante el año del plan, incluidas aquellas que nunca se incorporaron al plan. A un mismo empleado se le puede pagar correctamente todo el año y aun así llegar dos veces al censo, con una fecha de contratación que borra ocho años de servicio.
El archivo se envía al administrador externo (TPA) o al administrador de registros del plan, quien lo utiliza para las pruebas anuales de cobertura, no discriminación, top-heavy y límites de aportaciones, y para los anexos del Form 5500. Las columnas provienen de la plantilla actual del destinatario y del documento del plan que la respalda. La preparación del censo es un ejercicio de mapeo entre registros de nómina, RR. HH. y fiscales, y los fallos se concentran en lugares predecibles cada año.
Puntos clave
- Aunque se le pague correctamente todo el año, el mismo empleado puede llegar dos veces al censo y perder ocho años de servicio por una nueva fecha de contratación.
- Una fecha de nacimiento en blanco se convierte en 01/01/1980 en el administrador de registros, y las horas faltantes se prorratean desde la fecha de contratación.
- Construya primero la fila y complétela después; luego registre cada fecha o deducción sin resolver como una excepción con un responsable.
Qué es un censo 401(k) y qué no es
Un censo 401(k) es un archivo a nivel de empleado con una fila por persona que recibió compensación durante el año del plan. Contiene los campos de identidad, fechas, horas, compensación y aportaciones que necesitan las pruebas anuales del plan. Debe incluir a las personas que eran elegibles pero nunca aplazaron, a las personas que terminaron su relación laboral en febrero y a las personas de una clase que el plan excluye.
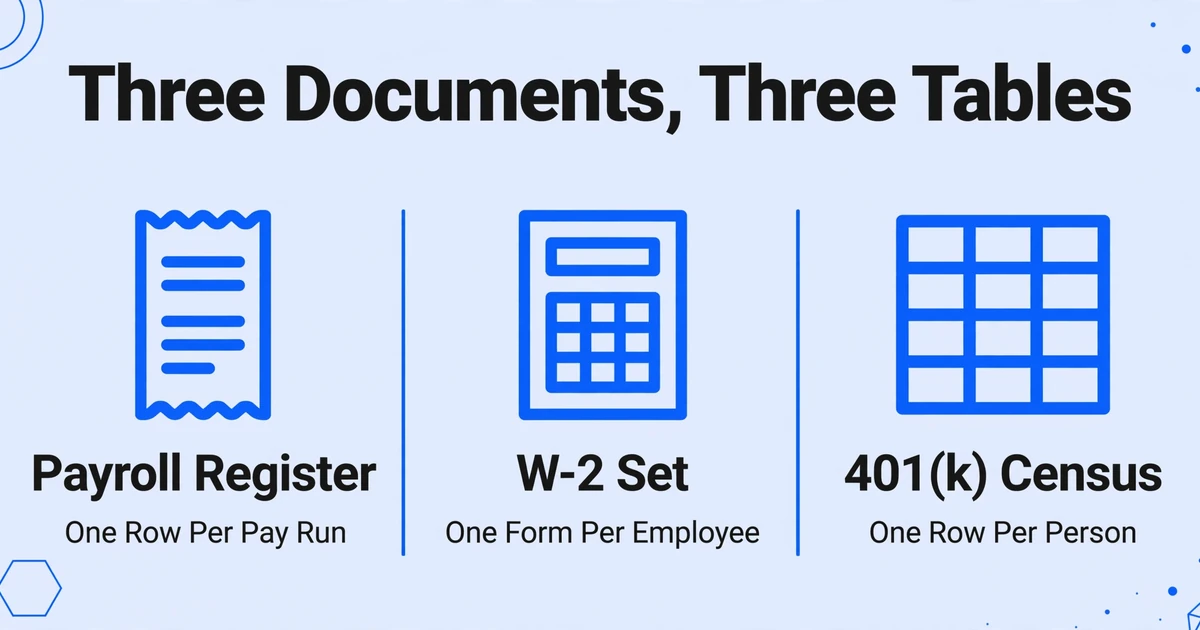
Tres documentos que se parecen producen tres tablas diferentes. Un registro de nómina es un documento de periodo: cada ciclo de pago, código de ingreso y deducción para una fecha de pago. Un conjunto de W-2 es un documento fiscal: un formulario por empleado por año calendario, organizado por casillas fiscales. Un censo es un documento del plan: una fila por empleado para el año del plan. A menudo se escribe censo 401k, y el nombre más corto oculta la diferencia.
Por eso una exportación de nómina puede ser perfectamente precisa y aun así ser el archivo equivocado. La exportación se organiza en torno a eventos de pago. El censo se organiza en torno a personas y definiciones del plan. Toda persona que recibió compensación en cualquier momento durante el año del plan pertenece al censo, sea o no elegible, haya participado o no, y siga empleada o no. Un archivo limitado a empleados actuales o participantes del plan no es un censo más pequeño; es un censo que produce el resultado de cobertura equivocado.
Comience con la plantilla del destinatario. Guarde una copia sin modificar, anote el año del plan y la versión, y mantenga intactos sus encabezados, valores desplegables, formatos de fecha y fórmulas. Una plantilla genérica de censo 401k, o el archivo del año pasado, es una referencia, no la especificación. Los TPA añaden columnas a medida que cambian las reglas, y un libro de trabajo antiguo puede carecer de un desglose Roth, una columna de compensación excluida o un indicador de empleado a tiempo parcial de largo plazo que la solicitud actual exige.
Quién es responsable de cada paso
Cinco partes intervienen en el censo y cada una es responsable de una parte distinta. Las transferencias son donde se cuelan las suposiciones.
| Rol | De qué es responsable | Qué transfiere |
|---|---|---|
| Patrocinador del plan (administrador de RR. HH. o de nómina) | Datos de empleo y nómina, información de propiedad y de directivos, aprobación final | El censo completo y un registro de excepciones |
| Proveedor de nómina | Registros de nómina, detalle de deducciones, W-2, informes acumulados del año | El registro de fin de año, el informe de deducciones y el archivo W-2 |
| TPA | Elegibilidad, determinación de HCE y empleados clave, cobertura, ADP/ACP, pruebas de concentración y 415, cálculos de aportaciones patronales | Resultados de las pruebas, importes de corrección y los anexos del 5500 |
| Administrador de registros | Cuentas de participantes, depósitos de aplazamientos, saldos de préstamos, consolidación de derechos | Datos de depósitos y aportaciones; recibe actualizaciones del censo |
| Auditor (planes con más de 100 participantes) | Verificar la población del censo y la asignación de aportaciones contra los registros de origen | Hallazgos de auditoría y correcciones solicitadas |
Un administrador de nómina puede responder "qué se pagó" y no puede responder "esta persona era elegible" o "el plan excluye las bonificaciones". Esas son cuestiones del documento del plan. Cuando quien arma el archivo las supone, el archivo parece completo y las pruebas salen mal.
Cuándo se producen las transferencias
Los TPA suelen enviar la solicitud en enero, y muchos piden el archivo dentro de los 30 días posteriores al cierre del año del plan, lo que significa el 31 de enero para un plan de año calendario. Ese plazo está vinculado a una ventana de corrección. Un plan que no supera la prueba ADP o ACP tiene 2½ meses después del cierre del año del plan para corregir las aportaciones en exceso sin impuesto especial, es decir, el 15 de marzo para un plan de año calendario. Las correcciones posteriores requieren el Form 5330 y un impuesto especial del 10% sobre el exceso, según la Guía de corrección 401(k) del IRS. Un censo tardío consume la ventana antes de que alguien haya ejecutado una prueba.
La declaración anual tiene su propio reloj. El Form 5500 vence el último día del séptimo mes posterior al cierre del año del plan, el 31 de julio para un plan de año calendario, y el Form 5558 lo prorroga hasta 2½ meses, según las instrucciones del Form 5500.
El TPA ejecuta las pruebas y el patrocinador aprueba los datos. Una firma en el censo da fe de los hechos, no de los resultados de las pruebas.
El mapa de campos: cada columna tiene una sola fuente
Cada columna del censo tiene una fuente autorizada, y rara vez es el registro de nómina. La plantilla agrupa las columnas en familias, y cada familia falla a su manera.
| Familia de campos | Qué pide la plantilla | Fuente autorizada | Fallo típico |
|---|---|---|---|
| Identidad | Nombre legal, SSN, fecha de nacimiento, dirección, correo electrónico personal | Archivo maestro de RR. HH. y W-2 | Apodo en lugar del nombre legal, SSN enmascarado, fecha de nacimiento con dígitos transpuestos |
| Fechas y estado | Contratación original, baja, recontratación, motivo de la baja, código de estado | HRIS o expediente de personal | La última fecha de contratación de nómina sustituye a la original; el estado se escribe como texto libre |
| Horas | Horas de servicio, horas remuneradas | Control horario o nómina | Los empleados asalariados no tienen horas registradas; la convención de 1,000 horas se aplica de forma inconsistente |
| Compensación | Bruta, W-2 casilla 1, W-2 casilla 3, compensación del plan, compensación previa a la entrada, componentes excluidos | Registro de fin de año, W-2 y documento del plan | Un solo total pegado en todas las columnas de compensación |
| Aplazamientos y aportaciones patronales | Antes de impuestos, Roth, después de impuestos, aportación patronal, safe harbor, no electiva, préstamo | Detalle de deducciones de nómina y administrador de registros | Antes de impuestos y Roth fusionados; la devolución del préstamo contabilizada como aplazamiento |
| Propiedad y clasificación | Porcentaje de propiedad, directivo, relación familiar, clase de puesto, división, sindicato, tiempo parcial de larga duración | Registros corporativos, documento del plan y RR. HH. | El título del puesto se trata como prueba de propiedad; el propietario no tiene W-2 |
La compensación merece su propio mapa porque la plantilla puede solicitar seis cifras que suenan todas a "pago". Las instrucciones de censo de un TPA, como la guía de campo de Nova 401(k) Associates, normalmente las separan en diez columnas o más.
- La compensación bruta es el pago del año del plan en base de caja: la fecha del cheque de nómina, no la fecha en que el dinero llegó al plan.
- W-2 Casilla 1 son los salarios sujetos a impuestos federales. Difiere de la bruta porque se restan los aplazamientos antes de impuestos y las deducciones de la Sección 125.
- W-2 Casilla 3 son los salarios del Seguro Social, limitados a la base salarial sujeta a impuestos. Algunas pruebas y verificaciones de catch-up la necesitan.
- La compensación del plan sigue la definición del documento del plan, a menudo la bruta menos lo que el plan excluye, como bonos, comisiones, horas extras o beneficios marginales sujetos a impuestos. El límite del 401(a)(17) limita el importe que puede tenerse en cuenta ($360,000 para 2026, $350,000 para 2025, según la tabla COLA del IRS). Reporte el pago real y deje que el TPA aplique el límite.
- La compensación previa a la entrada es la parte devengada antes de la fecha de entrada del empleado, reportada en su propia columna. No la reste de la compensación del plan; algunas pruebas necesitan el pago de todo el año y otras la parte previa a la entrada.
- Los componentes excluidos son los importes de bonos, comisiones, horas extras, Sección 125, beneficios marginales sujetos a impuestos e indemnizaciones que el plan deja fuera. Cada uno tiene su propia columna para que el TPA pueda verificar la resta.
El IRS es explícito en que un plan puede usar definiciones diferentes de compensación para aplazamientos, asignaciones y pruebas, y que aplicar la incorrecta es un fallo operativo con un costo de corrección. La solución suele ser una aportación correctiva ajustada por rendimientos, no una hoja de cálculo corregida, como explica la sección de compensación de la Fix-It Guide. Una sola columna de "comp" no puede servir para los tres propósitos.
La plantilla también puede solicitar la compensación de los 12 meses anteriores. Esa columna existe porque el estatus de HCE es una revisión retrospectiva. La misma tabla del IRS sitúa el umbral de compensación de HCE en $160,000 para el año del plan 2026: pago de 2025 por encima de ese importe, o más del 5% de propiedad en cualquier momento de 2026 o 2025. La nómina proporciona la cifra. El TPA hace la determinación, así que si la plantilla solicita un indicador de HCE, confírmelo con el TPA en lugar de derivarlo de un puesto de trabajo o un salario.
Donde se multiplican las filas
La mayoría de las filas falsas provienen de cuatro hábitos documentales, no de errores de tecleo. Cada uno tiene una razón por la que una persona cuidadosa pasa por alto.
Un salto de página atraviesa a un empleado
Un registro de nómina imprime un número fijo de líneas por página. Un empleado con una bonificación, tres códigos de deducción y un préstamo puede comenzar cerca del final de la página 3 y continuar al inicio de la página 4. Extraiga página por página y la continuación se convierte en una segunda fila, o se adjunta al siguiente empleado cuyo nombre aparece arriba. El total de la página al pie hace que el salto parezca un límite natural, y por eso el error sobrevive a la revisión: la página es internamente coherente.
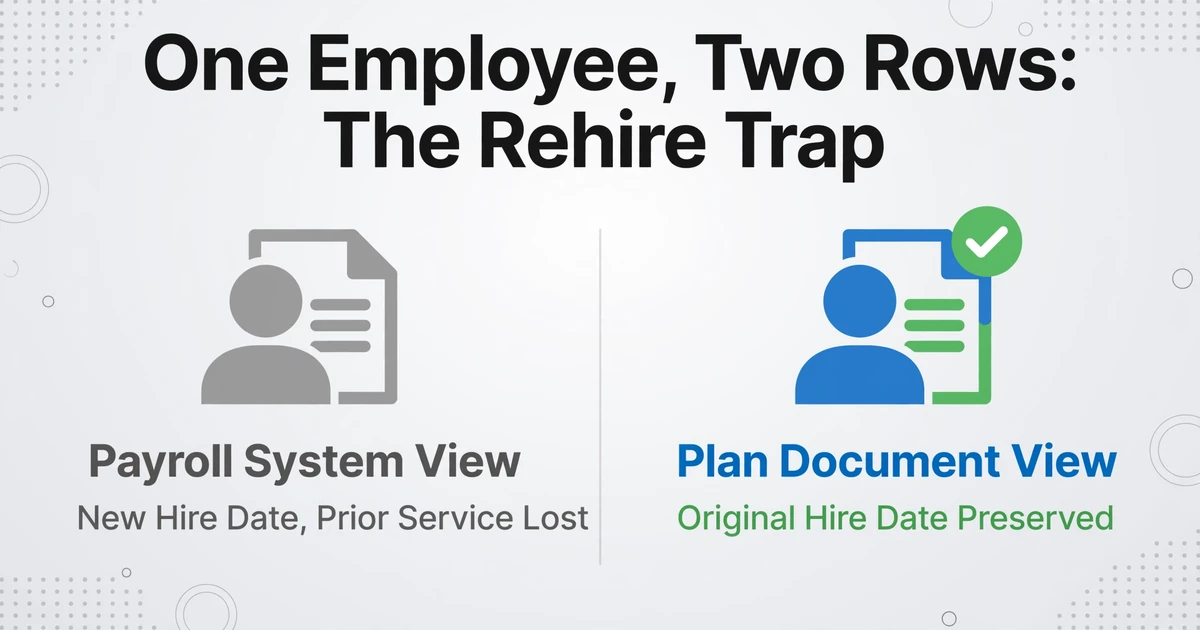
Una recontratación se convierte en una persona nueva
La nómina suele crear un nuevo registro de empleado cuando alguien regresa. El plan no. Necesita la fecha de contratación original, la fecha de terminación antes de la interrupción y la fecha de recontratación, con el servicio anterior conservado. Exporte la fecha de contratación actual del sistema de nómina y el servicio anterior desaparece, lo que puede volver a aplicar un período de espera que ya se había cumplido o costar servicio de consolidación de derechos. Un registro que abarca la interrupción también puede mostrar a la persona dos veces.
Los profesionales ven la contradicción antes de ver la causa. Una lista de advertencias de un informe de censo de 2012 publicada en los foros de BenefitsLink incluye la línea "ee has prior year term date but current comp /hours. must be a rehire that was imported", junto con una advertencia para un empleado activo con compensación cero. El registro no está en blanco. Es internamente incoherente, lo cual es un problema distinto y más costoso.
Los múltiples eventos de recontratación no caben en tres columnas. Las instrucciones de censo de Empower solicitan la fecha de contratación original, la fecha de terminación más reciente y la fecha de recontratación posterior, con el historial completo enviado por separado dentro de las 48 horas posteriores a la carga. Una recontratación cabe en la fila. Una persona que se fue y regresó dos veces, no.
El mismo documento llega dos veces
Los paquetes de W-2 incluyen la Copia B, la Copia C y las copias estatales o locales. Un W-2c corregido puede llegar después del original. Un cambio de proveedor de nómina a mitad de año deja un año del plan dividido entre dos sistemas, cada uno con sus propios IDs de empleado y su propio diseño de informe. Varias entidades bajo un mismo plan pueden presentar registros de nómina por separado. Nada de esto parece un duplicado en la página; parece más datos, y el recuento crece en silencio.
Si extrae las casillas fiscales de forma masiva, el tratamiento de las copias y la lista de campos se explican en extracción de campos de W-2 y 1099. El censo añade un requisito: cada fila de W-2 debe vincularse a una fila de empleado que ya existe, no crear una nueva.
La exportación deja gente fuera
La mayoría de los informes de nómina se generan por defecto con los empleados activos. El censo necesita a todos los que recibieron pago durante el año del plan, incluidas las personas que causaron baja en febrero, las que eran elegibles pero nunca se inscribieron y las que están en una clase excluida. Una exportación solo de activos cuadra con la plantilla actual y no supera la prueba de población. El mismo problema de filtro aparece cuando un cambio de proveedor de nómina a mitad de año deja al proveedor actual con solo seis meses de historial.
Un registro de nómina se organiza por evento de pago. Un censo se organiza por persona. Cada fila falsa proviene de ese desajuste.
Dónde se desvían las cifras
Los importes se equivocan cuando dos sistemas usan la misma palabra para cosas distintas. Cinco versiones de ese problema explican la mayor parte de la desviación.
Un solo total de compensación para varias definiciones
Un bono de fin de año de $8,000 aparece en el registro de nómina. Si el plan excluye los bonos y el censo declara la compensación bruta como compensación del plan, el archivo sobrestima la compensación del plan de ese empleado en $8,000, lo que altera el cálculo de la aportación patronal y la prueba ADP. Reste el bono sin confirmar que el plan lo excluye y el error irá en sentido contrario. El documento del plan decide. El registro de nómina solo recoge lo que se pagó.
Códigos de deducción colapsados en una sola columna
Un sistema de nómina puede mostrar una sola deducción "401(k)". La plantilla puede tener columnas separadas para antes de impuestos y Roth. Dividir el total por un ratio es una suposición. La fuente es el código de deducción, o el W-2 Box 12: los códigos D, E y G son aplazamientos antes de impuestos, y los códigos AA, BB y EE son Roth, ambos incluyen la aportación adicional. Una columna Roth en blanco junto a una columna antes de impuestos con datos también puede desplazar el siguiente importe una columna a la izquierda cuando alguien pega fila por fila.
Base de caja, año del plan y el calendario
El censo reporta la paga del año del plan, normalmente en base de caja. Un cheque de enero por trabajo de diciembre pertenece al año en que se pagó, y los aplazamientos siguen la fecha del cheque, no la fecha en que el depósito llegó al plan. Un plan con año fiscal añade una segunda trampa: el W-2 Box 1 es una cifra del año calendario. Un año del plan que termina el 30 de junio puede necesitar el Box 3 del año calendario dentro del año del plan y un Box 1 en blanco, según la plantilla.
Salario anualizado y un cambio de frecuencia de pago
Una tasa salarial no es la paga. Alguien contratado en octubre, alguien que recibió un aumento en julio y alguien cuya frecuencia de pago cambió de quincenal a dos veces al mes no pueden anualizarse multiplicando un cheque. Veintiséis cheques y 24 cheques no forman el mismo año. Use la paga real acumulada del año desde el registro de nómina, y verifíquela contra el W-2 antes de confiar en ella.
Los espacios en blanco se convierten en suposiciones
Esta es la parte que la mayoría de los patrocinadores del plan nunca ve. Los administradores de registros publican sus reglas predeterminadas, y los valores predeterminados no son neutrales. La Explanation of Census Data de Empower establece que las horas faltantes se prorratean desde la fecha de contratación, una fecha de nacimiento faltante se convierte en 01/01/1980, una marca faltante de empleado a tiempo parcial de largo plazo significa que no hay empleados LTPT, y se asume que un empleado sin fecha de terminación, compensación o contribuciones terminó en un año anterior. Cada suposición cambia la elegibilidad, la consolidación de derechos o el resultado de una prueba, y se aplica después de que el archivo sale de su escritorio.
Una celda en blanco es una decisión que el destinatario tomará por usted.
Deje una celda en blanco solo cuando la plantilla indique que el campo no aplica. De lo contrario, escriba el valor, escriba 0.00 cuando la columna requiera un número y el valor sea cero, o coloque el elemento en una columna de excepciones con una nota.
Construya el archivo en cinco pasos
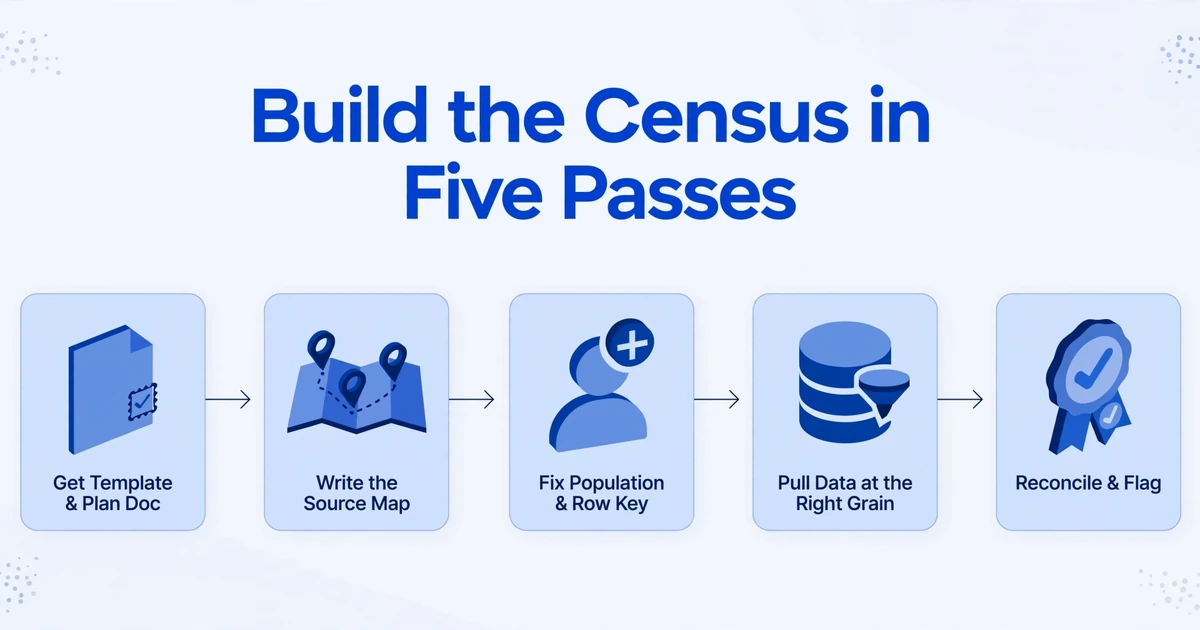
Construya el censo en cinco pasos y no dé formato a nada hasta el cuarto. Cada paso produce algo de lo que depende el siguiente.
Obtenga primero la plantilla y el documento del plan
Guarde una copia intacta de la plantilla, anote el año del plan y la versión, y pregunte al TPA qué columnas aplican a este plan y cuáles pueden quedar en blanco. Obtenga la definición de compensación del plan, las fechas de entrada, el período de espera de elegibilidad y las clases excluidas. Sin esos cuatro datos, cada columna de compensación es una suposición.
Elabore el mapa de origen
Haga una fila por cada columna del censo con el sistema de origen, el nombre del informe, el campo, la transformación y la persona responsable. Marque las columnas que nómina no puede responder: propiedad, condición de directivo, relaciones familiares, elegibilidad, HCE. Esas van a HR o a los propietarios para su confirmación. El mapa se convierte en su registro de auditoría cuando el TPA pregunte de dónde salió un número.
Defina la población y la clave de fila
Una fila por cada empleado que recibió compensación durante el año del plan. Use el ID de empleado o el SSN como clave, porque los nombres cambian y dos personas pueden compartir uno. Incluya empleados terminados, no participantes, recontratados y empleados de otras entidades que adoptaron el plan. Excluya subtotales de departamento, totales por ubicación, resúmenes de impuestos y totales generales, que están en las mismas columnas que los datos de empleados.
Extraiga los datos con el nivel de detalle correcto
Prefiera un informe de nómina que incluya códigos de ingresos y códigos de deducción; conserva la separación que el censo necesita. Cuando la única fuente es un PDF o un registro de nómina escaneado, extraer el registro de nómina a una hoja de cálculo es la parte mecánica. Custom Column Extraction funciona por nombre de columna: usted escribe los encabezados del censo que necesita, como "Original Hire Date", "Plan Compensation", "Pre-Tax Deferral" y "Roth Deferral", y la IA encuentra cada valor por lo que significa en la página, no por una coordenada fija. Los nombres que escribe se convierten en los encabezados de salida.
El procesamiento por lotes coloca un año de registros de nómina en una sola tabla. Multi-Page Merge agrupa los resultados de páginas que pertenecen a un mismo registro lógico y llena cada campo desde la página que lo contenga, lo que se ajusta a un registro de nómina impreso con un empleado por página o a un conjunto de estados de cuenta por empleado. Un registro de nómina denso que imprime cinco empleados en cada página es un problema distinto: la página no es un registro, así que revise esos límites a mano.
Las columna calculada manejan la aritmética que exige la definición del plan, como la compensación del plan calculada como bruta menos los componentes excluidos, o una verificación que arroja la diferencia cuando la resta no cuadra. Conserve una referencia de origen para cada fila en su archivo de trabajo, aunque el TPA nunca vea esa columna.
Si está combinando registros de nómina mensuales en lugar de un informe acumulado del año, espere una fila por empleado por período, luego sume por ID de empleado antes de pegar en la plantilla. Un solo informe de ingresos acumulados del año de nómina elimina ese paso.
Reconcilie y luego marque en lugar de corregir
Vincule la población con una lista de RR. HH. de todas las personas pagadas en el año del plan, no con la plantilla activa actual. Vincule la compensación bruta total con el W-3 o con los cuatro 941 trimestrales. Vincule los aplazamientos con el informe de deducciones de nómina y, cuando lo tenga, con el informe de depósitos del administrador de registros. Luego deténgase. No rellene con ceros un SSN faltante, no divida una deducción combinada por proporción ni reemplace una fecha en conflicto por la que parezca más probable. Coloque el elemento en una columna de excepciones y asigne un responsable.
Vale la pena probar el paso de extracción con un registro real antes de comprometerse con un año entero. Suba un registro, escriba cuatro o cinco encabezados del censo y compruebe si los saltos de página vuelven como una fila por empleado.
Los archivos se procesan de forma segura y no se almacenan.
Comprobaciones que debe realizar antes de enviarlo
Un archivo puede estar completo a nivel de celda y aun así corresponder a la población equivocada, así que realice estas comprobaciones en orden.
- Recuento de empleados. Compare las filas del censo con la lista de RR. HH. de todas las personas remuneradas durante el año del plan. Explique cada diferencia. No fuerce el recuento para que coincida con un informe conveniente.
- Duplicados. Busque por ID de empleado, SSN y nombre más fecha de nacimiento. Una recontratación con dos ID y un SSN sigue apareciendo aquí.
- Identificadores y códigos. SSN de nueve dígitos donde la plantilla los exija, fechas en su formato y códigos de estado de su lista permitida. "Terminated" escrito en una columna de códigos será rechazado o, peor aún, leído como un código diferente.
- Conciliaciones de compensación. La compensación bruta por empleado contra el Recuadro 1 del W-2 donde la plantilla lo solicite. La compensación del plan contra la bruta, con una razón documentada para cada diferencia. El total contra el W-3 o los cuatro formularios 941.
- Desplazamientos de columnas. Cada empleado con un aplazamiento antes de impuestos tiene un valor antes de impuestos. Los importes Roth no están en la columna antes de impuestos. Los préstamos no se cuentan como aplazamientos.
- Campos obligatorios en blanco. Cada campo obligatorio completado, con 0.00 introducido donde la columna necesita un número y el valor es cero.
- Filas de control. Ningún subtotal, total de departamento, resumen fiscal o total general dejado en las filas de empleados.
- Excepciones. Cada elemento sin resolver tiene un origen, una nota y un responsable. Adjunte el registro de excepciones a la presentación.
Para un plan con más de 100 participantes, el auditor prueba la misma población, por lo que la conciliación que usted hace para el TPA también es el rastro de auditoría. El patrón coincide con la extracción por lotes de recibos de nómina para auditorías de RR. HH.: construya la población una vez, demuéstrela y luego tome muestras de ella.
Lo que la extracción no hace
La extracción traslada valores de los documentos a las columnas que usted define. No toma las decisiones del plan que hay detrás de esas columnas.
- No decide quién era elegible, quién es un HCE o empleado clave, ni qué definición de compensación aplica. Eso depende del documento del plan, del grupo controlado y del año de referencia.
- No ejecuta las pruebas de cobertura, ADP/ACP, top-heavy o 415, no calcula la aportación patronal ni el true-up, ni produce importes de corrección.
- No presenta el Form 5500 ni firma el censo. El patrocinador firma.
- No puede encontrar a un empleado que falta en todos los documentos que usted proporcionó, ni recuperar un SSN completo que fue enmascarado en el origen.
- No conserva las listas desplegables, fórmulas ni el formato de la plantilla. El resultado es una tabla limpia; pegue los valores en el libro del destinatario para que sus reglas permanezcan intactas.
- Lee lo que dice la página. Una fecha transpuesta o una cifra de pago incorrecta en el registro de nómina llega como una fecha transpuesta o una cifra incorrecta.
El censo es una declaración sobre hechos. La extracción puede hacer legibles los hechos. No puede hacerlos verdaderos.
Ese límite es útil, porque sitúa la revisión humana donde corresponde: en las columnas que dependen del plan y en las excepciones, no en volver a teclear sesenta filas de nombres e importes.
Preguntas frecuentes
¿Qué es un censo 401(k)?
Un censo 401(k) es un archivo anual a nivel de empleado que el patrocinador del plan envía a su TPA o administrador de registros, con una fila por cada persona que recibió compensación durante el año del plan. Contiene los campos de identidad, empleo, horas, compensación y aportaciones necesarios para las pruebas de cobertura, no discriminación, top-heavy y límites de aportación, y para el Form 5500. No es un registro de nómina ni un conjunto de W-2, aunque ambos son entradas.
¿Dónde obtengo la plantilla del censo?
De su TPA o administrador de registros, para el año del plan en curso. Use su versión en lugar de una plantilla genérica o del archivo del año pasado, y pregunte qué columnas aplican a su plan. Mantenga el original intacto para que sus listas desplegables y fórmulas se conserven; pegue sus valores en una copia.
¿Deben incluirse las bonificaciones en la compensación del censo?
Depende del documento del plan. La compensación bruta normalmente incluye la bonificación porque se pagó. Si el plan excluye las bonificaciones de la compensación del plan, reporte la bonificación en su propia columna de compensación excluida para que el TPA pueda restarla, y no reduzca usted mismo la cifra bruta. Si el plan no excluye las bonificaciones, restarlas subestima la compensación.
¿Cómo reporto a un empleado recontratado?
Conserve una fila y reporte la fecha de contratación original, la fecha de terminación antes de la interrupción y la fecha de recontratación. No permita que la nueva fecha de contratación del sistema de nómina reemplace la original. Si la persona se fue y regresó más de una vez, coloque los eventos más recientes en el censo y envíe el historial completo por separado en el formato que solicite el destinatario.
¿Los empleados terminados pertenecen al censo?
Sí, si recibieron compensación durante el año del plan. Incluya su fecha de terminación y el motivo o código de estado que acepte la plantilla. Afectan las pruebas de cobertura, la consolidación de derechos, las asignaciones del empleador y el recuento de participantes en el Form 5500. Una exportación solo de activos los omitirá.
¿Puedo construir el censo a partir de recibos de pago en lugar de un registro de nómina?
Los recibos de pago pueden proporcionar el pago bruto por período, las deducciones y las horas, pero debe sumar el año y emparejar cada recibo con un empleado. Un registro o informe acumulado del año es más seguro porque ya contiene la identidad del empleado y los códigos de ingresos. Si los recibos son la única fuente, procéselos por lotes mediante payslip field extraction, y luego concilie los totales anuales con el W-2. El problema de granularidad es el mismo que en converting pay stubs to a spreadsheet: una fila por recibo no es una fila por empleado.
¿El censo tiene que cuadrar con los W-2?
No todas las columnas. El Box 1 y el Box 3 deben coincidir donde la plantilla los solicite. La compensación bruta puede diferir del Box 1 porque los aplazamientos antes de impuestos y las deducciones de la Sección 125 se restan, y la compensación del plan puede diferir de la bruta por las exclusiones del plan. Cuadre los totales con el W-3 o con los 941 trimestrales, y documente cada diferencia en lugar de forzar la igualdad.
La fila va primero
El censo es el raro entregable donde la confianza de un sistema de nómina no es evidencia. El registro de nómina puede estar cuadrado, los W-2 pueden ser correctos, y el archivo aún puede incluir a la misma persona dos veces con una fecha de contratación que le cuesta un año de consolidación de derechos. Construya la fila primero, luego llénela, y después cuadre lo que dice la fila contra los registros que la produjeron.
Ponga un año de registros de nómina en un lote y verifique lo más simple primero: ¿cada empleado aparece una sola vez? Pruébelo con su propio archivo de nómina.