Comment extraire les données des relevés bancaires
français dans Excel
Une IA peut-elle faire la différence entre un prélèvement et un virement sur un relevé bancaire français imprimé en format paysage par Crédit Agricole en 2023, et un PDF en format portrait téléchargé depuis BNP Paribas la semaine dernière ? La réponse compte, car ces deux formats ne partagent aucun repère de mise en page — et si votre outil d'extraction a besoin de savoir où chercher, vous devrez créer des modèles pour chaque banque française avec laquelle vous travaillez.
Points clés à retenir
- Les relevés bancaires français proviennent de plus de 200 banques qui impriment chacune leurs relevés selon une mise en page différente — et aucune réglementation ne les obligera à se standardiser.
- Un outil basé sur des modèles a besoin de plus de 200 cartographies de coordonnées rien que pour la France, et casse dès qu'une banque modifie discrètement la conception de son relevé.
- ImageToTable.ai lit le relevé visuellement — en localisant les transactions par leur signification, et non par leur position — si bien que les mêmes définitions de colonnes fonctionnent pour toutes les banques françaises, sans un seul modèle par banque.
Pourquoi les relevés bancaires français résistent à une extraction simple
Toute entreprise française qui suit sa propre comptabilité rencontre la même friction mensuelle : un relevé bancaire arrive — en téléchargement PDF, en copie papier ou en capture d'écran depuis l'application bancaire — et les données doivent être saisies dans Excel, ou directement dans Sage, Cegid ou EBP. Le nombre de transactions n'est peut-être que de 30 à 80 lignes, mais le format n'est jamais standardisé d'une banque à l'autre.
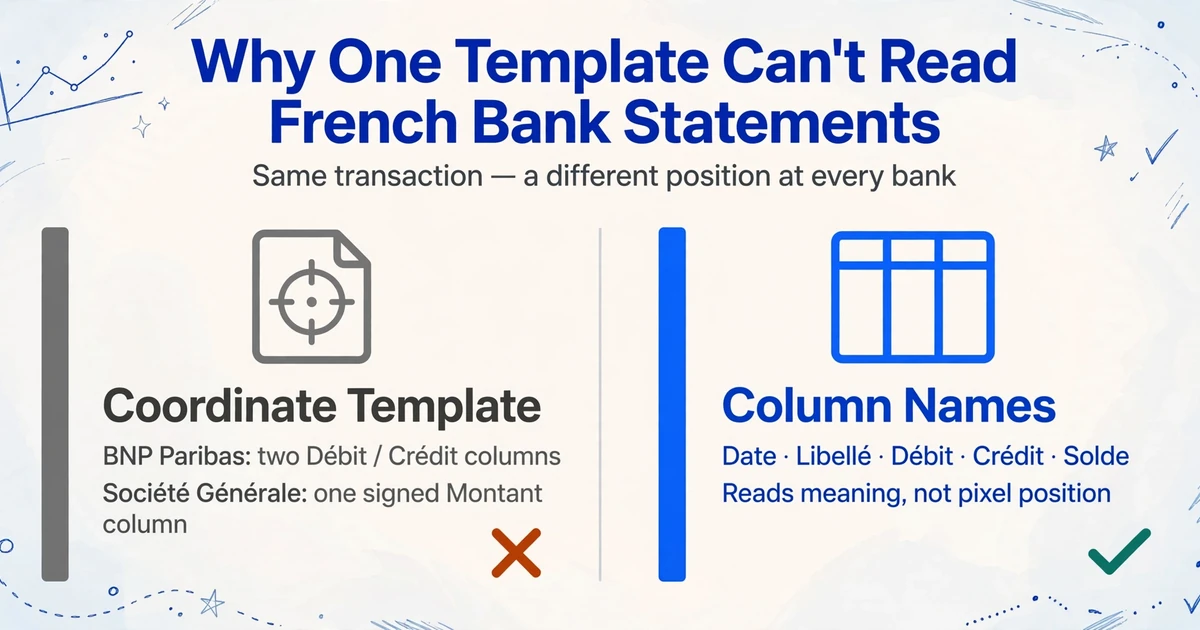
Un relevé de BNP Paribas place le débit et le crédit dans des colonnes séparées ; Société Générale utilise une seule colonne « Montant » avec des signes positifs et négatifs. Le format du Crédit Agricole varie selon la caisse régionale. La Banque Postale imprime les identifiants de compte à une position différente de celle de LCL. Certaines banques en ligne — Boursorama, Fortuneo, Hello Bank — exportent des relevés dans une mise en page allégée qui supprime entièrement le bloc RIB de la page de transactions. Le résultat net : copier les données de trois comptes bancaires français dans un seul tableur signifie devoir réadapter mentalement trois mises en page de colonnes différentes avant même de commencer.
Le problème s'aggrave avec les relevés papier. Les petites banques françaises et les réseaux mutualistes — les caisses régionales du Crédit Mutuel, certaines Caisses d'Épargne — envoient encore des relevés de compte trimestriels aux clients qui n'ont pas opté pour le numérique. Ceux-ci arrivent sous forme de pages physiques qui ne peuvent être que scannées ou photographiées, contournant entièrement toute voie d'export CSV.
Ce que vous extrayez réellement : l'anatomie d'un relevé bancaire français
Un relevé bancaire français (relevé de compte bancaire) comporte des éléments structurels qui n'existent pas sur les relevés américains ou britanniques. Les comprendre en amont fait toute la différence entre extraire des données et extraire des données prêtes pour la comptabilité.
Le RIB — l'identifiant bancaire national français
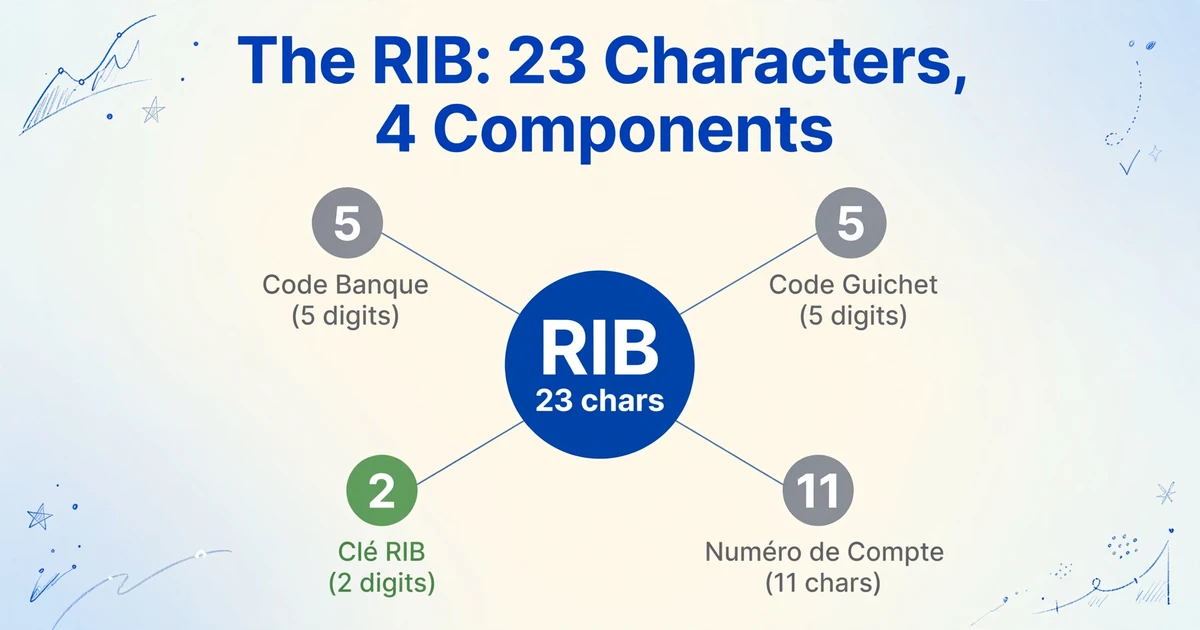
Chaque relevé bancaire français intègre un RIB (relevé d'identité bancaire), un identifiant bancaire national de 23 caractères qui se décompose en quatre composants :
- Code banque (5 chiffres) — identifie l'établissement bancaire. BNP Paribas est 30004 ; Société Générale est 30003 ; LCL est 30002 ; La Banque Postale est 20041. Crédit Agricole et Crédit Mutuel utilisent des codes régionaux qui varient selon la caisse.
- Code guichet (5 chiffres) — identifie l'agence spécifique où le compte est détenu.
- Numéro de compte (11 caractères, chiffres et/ou lettres) — le numéro de compte unique.
- Clé RIB (2 chiffres) — une clé de contrôle (entre 01 et 97) utilisée pour valider le numéro de compte.
L'IBAN (International Bank Account Number) étend ce format à 27 caractères : FR76 plus le RIB de 23 caractères. Sur la plupart des relevés, le RIB et l'IBAN apparaissent dans un bloc près de l'en-tête — mais leur position exacte varie selon la banque, et sur certains exports de banques en ligne, le RIB n'apparaît que sur la première page.
Types de transactions propres aux relevés bancaires français
Les relevés bancaires français utilisent des catégories de transactions qui ne correspondent pas directement aux attentes anglophones :
| Terme français | Équivalent anglais | Signification |
|---|---|---|
| Prélèvement | Direct debit | Prélèvement récurrent autorisé par un tiers (EDF, Orange, URSSAF, loyer) |
| Virement | Transfer / wire | Virement bancaire entrant ou sortant, généralement SEPA |
| Chèque | Check | Encore courant en France ; les remises de chèque apparaissent comme « remise de chèque » |
| Carte bancaire / CB | Card payment | Transaction par carte de débit ou de crédit ; inclut souvent le nom du commerçant et la date |
| Frais bancaires | Bank fees | Tenue de compte, commission d'intervention, cotisation carte |
Sur un relevé bancaire français, chaque ligne de transaction comprend généralement la date (format JJ/MM/AAAA), le libellé (description) et le montant — qui peut apparaître sur deux colonnes (débit/crédit) ou sur une colonne unique avec des valeurs signées. Le format de date à lui seul piège les outils conçus pour les marchés américains, où le format MM/DD/YYYY est présumé.
Comment l'extraction IA lit un relevé bancaire français
Les outils OCR basés sur des modèles abordent un relevé bancaire comme une formule de tableur aborde une plage de cellules : ils doivent savoir où se trouvent les données sur la page. Cela fonctionne lorsque tous les relevés partagent la même mise en page — mais comme nous l'avons vu, le paysage bancaire français fait voler en éclats cette hypothèse. Le même défi sous-jacent s'applique aux relevés bancaires de n'importe quel pays ; pour une vue plus large de la façon dont l'extraction IA gère les formats variables, consultez notre guide général sur l'extraction de données de relevés bancaires.
ImageToTable.ai utilise un mécanisme fondamentalement différent appelé Extraction de colonnes personnalisées : au lieu d'indiquer à l'outil où regarder, vous lui indiquez quoi chercher. Vous saisissez les noms de colonnes souhaités — « Date », « Libellé (Description) », « Débit », « Crédit », « Solde (Balance) » — et le modèle de vision lit toute la page comme une image, en localisant chaque valeur par sa signification sémantique, et non par ses coordonnées de pixels.
Cela a une conséquence pratique qui compte particulièrement pour les relevés français : vous n'avez pas besoin de créer un modèle séparé pour BNP Paribas, Société Générale, ou un relevé papier scanné d'une caisse du Crédit Mutuel en Bretagne. Les mêmes définitions de colonnes fonctionnent pour tous, car l'IA lit le document comme le ferait une personne — en regardant le contenu, pas la position dans la mise en page.
L'outil prend également en charge les colonnes inférées — des colonnes que l'IA remplit en fonction du contenu du document plutôt que de champs explicites. Pour les relevés bancaires français, vous pourriez définir une colonne comme « Type de transaction (options : Prélèvement / Virement / Chèque / Carte bancaire / Frais bancaires) » et l'IA lira chaque libellé et attribuera la catégorie correcte — même si aucun champ du relevé n'étiquette explicitement le type de transaction de cette façon. Cela signifie que l'extraction et la classification se font en une seule passe.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Étape par étape : du relevé bancaire au fichier Excel structuré
Passer d'un relevé bancaire français en PDF à un fichier Excel prêt pour le rapprochement implique six étapes. Le temps total par relevé, une fois vos colonnes définies une seule fois, est inférieur à 30 secondes.
Importez votre relevé
Glissez un PDF téléchargé depuis BNP Paribas, Société Générale, Crédit Agricole ou tout portail bancaire français. Si vous avez un relevé papier, photographiez-le ou scannez-le — l'outil accepte JPG, PNG et WebP, et l'extraction par modèle de vision fait qu'une photo de téléphone fonctionne comme un PDF numérique. Importez un seul relevé ou une année entière de relevés en une fois.
Définissez vos colonnes
Saisissez les noms des colonnes souhaitées dans votre tableau de sortie. Pour un relevé bancaire français, l'ensemble essentiel est : "Date", "Libellé (Description)", "Débit", "Crédit", "Solde (Balance)". Ajoutez "Type de transaction" comme colonne inférée avec les options "Prélèvement / Virement / Chèque / Carte bancaire / Frais bancaires" pour une catégorisation automatique. Les colonnes définies deviennent les en-têtes de votre fichier Excel final. Définissez-les une fois — le même ensemble fonctionne pour toutes les banques françaises.
Laissez l'IA extraire
Cliquez sur Traiter. Le modèle de vision lit chaque page, identifie les lignes de transactions et extrait les valeurs pour chaque colonne définie. Avec une précision allant jusqu'à 99% pour les données de tableaux imprimés, un relevé typique de 60 lignes produit 1 à 2 éléments à vérifier. L'IA lit correctement les colonnes débit/crédit, les colonnes à montant unique avec signes, et le format de date JJ/MM/AAAA.
Identifiez les frais bancaires et leur TVA
Les frais bancaires français (frais bancaires) tels que tenue de compte, commission d'intervention ou cotisation de carte bancaire sont souvent soumis à 20% de TVA. Dans le résultat d'extraction, marquez les lignes dont le libellé contient "frais", "commission" ou "cotisation". La part déductible de TVA de ces frais va au compte 44566 (TVA déductible sur autres biens et services), tandis que le montant HT va au compte 627 (Services bancaires et assimilés). Si vous avez défini une colonne inférée "Type de transaction", celles-ci devraient déjà être marquées comme "Frais bancaires", rendant l'identification instantanée.
Exporter vers Excel ou CSV
Téléchargez au format XLSX ou CSV. Le résultat est un tableau plat avec une ligne par transaction et vos colonnes définies comme en-têtes. Si vous avez importé plusieurs relevés en lot, l'outil les fusionne en un seul tableau — ainsi, 12 relevés mensuels du même compte deviennent une feuille continue couvrant l'année entière. (Pour une vue d'ensemble du processus de conversion pour tous les formats de relevés bancaires, consultez notre page relevé bancaire vers Excel.) L'export CSV est compatible avec les modules d'import de Sage, Cegid, EBP et Pennylane.
Construire le rapprochement
Avec toutes les transactions dans un tableau structuré, l'état de rapprochement bancaire (ERB) devient un exercice mécanique : comparez le solde du compte 512 avec le solde de clôture du relevé bancaire, identifiez les écritures émises non débitées (chèques émis non encore débités) ou les virements reçus non comptabilisés (virements reçus non encore enregistrés), puis ajustez. Le tableau de rapprochement lui-même peut être construit dans Excel à partir des données extraites en moins de 10 minutes.
Ce qui se passe après l'extraction : le flux de rapprochement
Selon les règles comptables françaises, bien que l'état de rapprochement bancaire ne soit pas explicitement obligatoire pour toutes les entreprises en vertu d'un texte unique, il constitue le mécanisme pratique qui satisfait à l'exigence de l'article L123-12 du Code de commerce d'« une comptabilité régulière et sincère ». Chaque comptable en France l'effectue, généralement chaque mois. Le coût en temps du rapprochement est bien documenté — comme nous l'avons exploré dans notre analyse des coûts du rapprochement bancaire, le rapprochement manuel pour une petite entreprise multi-comptes consomme facilement 4 à 6 heures par mois.
Le flux est simple une fois les données structurées :
- Point de départ : le solde de clôture du relevé bancaire et le solde du compte 512 dans votre système comptable. Ces montants correspondent rarement dès le premier jour en raison des écarts de date.
- Pointage : passez ligne par ligne, en rapprochant chaque opération du relevé à une écriture du compte 512. Les opérations présentes des deux côtés sont pointées.
- Identification des écarts : l'écart se répartit en deux catégories — les opérations du relevé non encore comptabilisées (frais bancaires, virements reçus) qui nécessitent une écriture de régularisation ; et les opérations comptabilisées non encore présentes sur le relevé (chèques émis non encaissés) qui ne nécessitent aucune écriture, seulement un suivi.
- Tableau d'ERB : un tableau de rapprochement à deux colonnes — le côté gauche présente le compte 512 avec ses ajustements, le côté droit présente le relevé bancaire avec ses propres ajustements. Les deux côtés doivent converger vers le même solde rapproché.
Lorsque les données extraites sont déjà dans des colonnes structurées — avec des dates normalisées, des montants dans des colonnes débit/crédit distinctes et des types d'opérations identifiés — l'étape de pointage passe de 30 à 45 minutes à moins de 10 minutes par relevé. Les heures gagnées ne se situent pas dans l'extraction elle-même ; elles se situent dans la phase de rapprochement en aval qui détermine si la clôture mensuelle est effectuée à temps.
Saisie manuelle vs extraction IA pour les relevés bancaires français
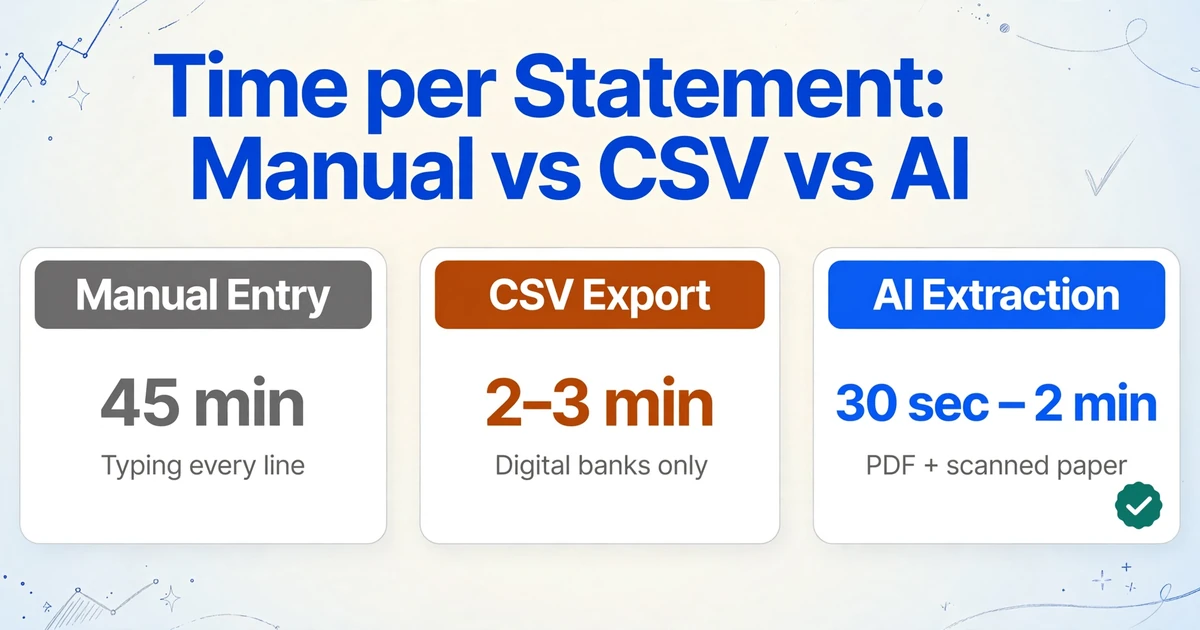
Les benchmarks de 2026 comparant les méthodes d’extraction pour le marché français montrent un écart frappant : l’extraction manuelle prend en moyenne 45 minutes par relevé, l’export CSV depuis le portail bancaire prend moins de 3 minutes (mais ne fonctionne que pour les banques digitales qui proposent un CSV propre), et l’extraction IA/OCR prend de 30 secondes à 2 minutes par relevé tout en gérant les relevés papier scannés que les exports CSV ne peuvent pas traiter.
Pour une petite entreprise française avec trois comptes bancaires et des relevés mensuels, la différence annuelle se présente ainsi :
| Méthode | Par relevé | Par mois (3 comptes) | Par an |
|---|---|---|---|
| Saisie manuelle (relevé → Excel) | 30–45 min | 1,5–2,25 heures | 18–27 heures |
| Export CSV (banques en ligne uniquement) | 2–3 min | 6–9 min | ~1,5 heure |
| Extraction IA (PDF + scan) | 5–30 sec | 15–90 sec | ~3–18 min |
La colonne export CSV cache une vraie contrainte : elle ne fonctionne que pour les banques qui proposent des téléchargements CSV structurés. BNP Paribas et Société Générale proposent des exports CSV via leurs portails professionnels, mais de nombreuses Caisses d’Épargne régionales, des agences Crédit Mutuel plus petites et les comptes professionnels de La Banque Postale sont en PDF par défaut. Les relevés papier des comptes plus anciens n’ont aucun parcours numérique. L’extraction IA qui lit les PDF et les photos comme des images contourne entièrement cette fragmentation — une seule méthode fonctionne pour chaque banque et chaque format.
Et les API bancaires DSP2 ? La directive DSP2 (Directive sur les Services de Paiement 2) impose aux banques européennes d’ouvrir leurs API aux agrégateurs tiers agréés — des solutions comme Bankin’, Powens et Bridge peuvent récupérer les transactions en temps réel. Mais l’accès DSP2 nécessite une intégration API ou un abonnement à un service d’agrégation, et l’implémentation API de toutes les banques françaises n’est pas toujours de qualité production. Pour le comptable qui a simplement besoin du relevé de compte du mois dernier dans un tableur, téléverser un PDF reste le chemin le plus simple.
Problèmes courants lors de l'extraction de relevés bancaires français
Colonnes Débit/Crédit séparées vs colonne unique signée
BNP Paribas, LCL et de nombreuses banques traditionnelles impriment des colonnes "Débit" et "Crédit" distinctes. La Société Générale et la plupart des banques en ligne utilisent une seule colonne "Montant" où les valeurs positives représentent un crédit et les valeurs négatives un débit. Lors de l'extraction des deux formats dans le même tableur, définissez vos colonnes de sortie comme "Débit" et "Crédit" séparées — l'IA extrait le montant signé et le place dans la bonne colonne, quel que soit le format source.
Relevés multipages avec soldes cumulés
Les relevés bancaires français couvrent souvent 3 à 6 pages pour un seul mois, le solde étant reporté comme un total cumulé. Lorsqu'un saut de page coupe un tableau de transactions, les analyseurs basés sur des modèles perdent l'alignement des colonnes et dupliquent ou sautent des lignes. L'extraction visuelle par IA traite chaque page indépendamment et assemble les résultats, de sorte que les sauts de page n'altèrent pas la sortie.
Formats de date : JJ/MM/AAAA dans un monde d'outils américains
Un nombre important d'outils d'extraction conçus pour le marché américain supposent le format MM/DD/AAAA. Donnez-leur un relevé français avec 03/06/2026 et ils liront le 6 mars alors que vous vouliez le 3 juin. ImageToTable.ai lit les dates dans leur contexte local et les standardise lors du post-traitement — une fonctionnalité utile non seulement pour les relevés français, mais pour tout document dont les conventions de date diffèrent de celles par défaut de l'outil.
Relevés papier scannés : faible résolution, pas de couche texte
L'OCR traditionnel nécessite du texte sélectionnable. Un relevé papier scanné d'une caisse régionale du Crédit Agricole ou une photo prise par un client ne produit aucune couche texte — seulement des pixels. Comme le modèle de vision lit les documents comme des images et non comme des couches texte, il traite les pages scannées et les photos de la même manière que les PDF numériques. La limite pratique est la lisibilité : si un humain peut lire les chiffres, l'IA le peut généralement aussi.
FAQ : Extraction de données de relevés bancaires français
L'extraction fonctionne-t-elle avec toutes les banques françaises ?
Oui, car l'extraction est visuelle et non basée sur des modèles. L'IA lit le document comme une image et localise les données par compréhension sémantique. Que le relevé provienne de BNP Paribas (code banque 30004), Société Générale (30003), Crédit Agricole, LCL (30002), La Banque Postale (20041), Crédit Mutuel, CIC, ou d'une banque en ligne comme Boursorama ou Fortuneo, les mêmes définitions de colonnes produisent des résultats cohérents. Aucune configuration par banque n'est nécessaire.
Peut-il extraire le RIB / IBAN de l'en-tête du relevé ?
Oui. Si le RIB ou l'IBAN figure sur la page, il peut être extrait comme tout autre champ. Définissez une colonne nommée « IBAN » ou « Code Banque » et l'IA le localisera dans l'en-tête. Cependant, sur les relevés multipages où le RIB n'apparaît qu'en page une, le champ IBAN sera vide sur les pages suivantes. Pour un traitement par lots où chaque ligne nécessite l'identifiant du compte, envisagez d'utiliser le nom de la banque depuis l'en-tête du relevé ou d'ajouter manuellement l'IBAN comme colonne fixe dans Excel après l'export.
Qu'en est-il de l'écriture manuscrite — les relevés papier français avec annotations manuscrites fonctionnent-ils ?
Le modèle de vision reconnaît l'écriture manuscrite, y compris l'écriture cursive et liée, en plus du texte imprimé. Si un client ou un comptable a annoté un relevé papier avec des notes manuscrites à côté de certaines transactions, ces annotations sont lues en même temps que les données imprimées. La précision pour l'écriture manuscrite est inférieure à celle du texte imprimé — attendez-vous à vérifier ponctuellement les sections manuscrites plutôt qu'à vous y fier pour un rapprochement automatisé.
L'outil reconnaît-il les numéros de chèque et les remises de chèques ?
Les numéros de chèque et les lignes de remise de chèques sont extraits comme toute autre transaction. Les relevés français listent généralement les chèques individuels avec leur numéro et montant, et regroupent les dépôts sous « remise de chèques » avec un total global. Les deux formats sont reconnus. Pour les remises de chèques, vous pouvez extraire la liste des chèques individuellement si votre rapprochement nécessite un appariement par chèque.
Puis-je exporter directement vers Sage, Cegid ou EBP ?
L'outil exporte en XLSX et CSV. La plupart des logiciels comptables français — Sage 100/50, Cegid, EBP, Ciel Compta, Pennylane — acceptent les importations CSV pour les transactions bancaires via leurs modules d'import. Après avoir extrait vos données de relevé, téléchargez-les en CSV et utilisez la fonction d'import standard de votre logiciel. L'étape de correspondance des colonnes (associer « Date » au champ date, « Débit » au champ débit, etc.) se fait dans l'assistant d'import de votre logiciel comptable.
Comment gère-t-il la TVA sur les frais bancaires ?
La TVA sur les frais bancaires n'est pas automatiquement isolée par l'outil — l'extraction récupère le montant tel qu'il figure sur le relevé. Si le relevé mentionne une ligne de frais bancaires à 12 € TTC (10 € HT + 2 € TVA), le montant extrait sera de 12 €. Pour isoler la part déductible de TVA pour le compte 44566, utilisez l'approche par colonne déduite : définissez une colonne comme « Type de transaction (options : Prélèvement / Virement / Chèque / Carte bancaire / Frais bancaires) » pour marquer les lignes de frais, puis appliquez une formule d'extraction de TVA dans Excel (= montant × 0,20 / 1,20 pour 20 % de TVA) aux lignes marquées. Vous pouvez aussi utiliser une colonne calculée dans Rule Format pour automatiser le calcul lors de l'extraction.
Testez-le sur votre propre relevé bancaire français. Voyez à quoi ressemble un PDF de BNP Paribas ou un relevé scanné de Crédit Agricole lorsque les données arrivent dans des colonnes structurées — sans jamais toucher à un modèle ni saisir une seule ligne de transaction.
Essayez gratuitementAucune inscription requise. Traitez vos premiers relevés en moins d'une minute.