Comment extraire les factures bilingues canadiennes
GST/HST/QST par province
En vertu de la Charte de la langue française (CQLR c C-11, art. 51–52), tout document commercial émis au Québec doit être rédigé en français. En vertu de la politique fédérale de bilinguisme officiel, de nombreux fournisseurs hors Québec impriment leurs factures en anglais et en français. Résultat : un entrepreneur canadien qui collecte des factures fournisseurs reçoit régulièrement des documents où le même champ apparaît dans deux langues différentes — « Invoice No » sur une page, « N° de facture » sur la suivante, « Date » et « Date de facturation » côte à côte. Les outils d'extraction basés sur la position — ceux qui dessinent des zones autour de l'emplacement des champs — cessent de fonctionner dès que vous passez d'un fournisseur de Vancouver à un fournisseur de Montréal. Et lorsqu'il faut aussi séparer la GST de la HST, de la QST et de la PST par province pour votre déclaration GST34, le problème se complexifie au point qu'aucun outil de facturation générique n'a été conçu pour le gérer.
Points clés
- L'extraction basée sur la position traite Invoice # et N° de facture comme deux champs différents nécessitant des modèles distincts — alors qu'ils capturent exactement la même donnée.
- Le Canada applique quatre régimes fiscaux dans ses provinces, mais la plupart des outils d'extraction regroupent tous les montants de taxe dans une seule colonne — ce qui signifie que vous ne pouvez pas séparer la GST destinée à l'ARC de la QST destinée à Revenu Québec sans inspecter manuellement chaque facture.
- L'extraction sémantique lit TPS comme GST et TVQ comme QST dans les deux langues, puis une colonne de juridiction inférée par IA classe chaque facture selon sa destination de déclaration — votre tableur arrive pré-trié pour deux formulaires gouvernementaux différents avant même que vous ne l'ouvriez.
Même champ, deux langues — pourquoi les factures canadiennes cassent l'extraction générique
Un outil d'extraction basé sur la position qui trace un rectangle autour de « Invoice Date » sur une mise en page d'un fournisseur de la Colombie-Britannique ne trouvera pas « Date de facturation » sur la facture d'un fournisseur du Québec — même si elles représentent exactement la même donnée.
Les outils d'extraction de factures génériques reposent sur un principe qui se vérifie dans la plupart des marchés monolingues : le libellé de champ qui apparaît sur la facture d'un fournisseur apparaîtra, avec de légères variations de formatage, sur la facture de tous les fournisseurs. « Invoice Number » peut devenir « Invoice # » ou « Inv No. », mais jamais un mot complètement différent dans une autre langue. L'outil peut apprendre un ensemble de motifs de libellés et les associer à des champs d'extraction — un problème de correspondance de motifs résoluble avec suffisamment de données d'entraînement.
Les factures bilingues canadiennes brisent ce principe à la racine. Un fournisseur du Québec imprime « N° de facture » là où un fournisseur de l'Ontario imprime « Invoice # ». Un fournisseur du Nouveau-Brunswick peut imprimer les deux : « Invoice No / N° de facture ». Un fournisseur sous réglementation fédérale peut alterner les langues selon la province du client. Pour un système d'extraction basé sur la position ou sur la correspondance de libellés, ce sont trois entrées entièrement différentes — trois modèles distincts à créer et à maintenir, pour ce qui est, sémantiquement, un seul champ de données.
Ce n'est pas une fonctionnalité de localisation. C'est une obligation légale. En vertu de la Charte de la langue française du Québec, tous les documents émis par les entreprises québécoises, y compris les factures et les reçus, doivent être en français (CQLR c C-11, ss.51–52). La Loi sur les langues officielles fédérale (LRC 1985, c 31) exige que les institutions fédérales et les sociétés d'État offrent des services dans les deux langues officielles, ce qui s'étend à leur facturation. En revanche, les fournisseurs de l'Alberta ou de la Colombie-Britannique ne font l'objet d'aucune obligation linguistique et émettent des documents en anglais uniquement. Le bilinguisme n'est pas uniforme d'un fournisseur à l'autre — il varie selon la province, la politique du fournisseur, et parfois selon le système de génération de documents qu'il utilise ce mois-là.
Le paradigme d'extraction qui gère cela est l'extraction sémantique plutôt que l'extraction basée sur la position ou sur les libellés. Dans un système sémantique, vous définissez la colonne souhaitée — « Invoice Number » — et l'IA localise la valeur correspondante en comprenant ce que le champ représente, et non où il se trouve ou quel libellé il porte. « N° de facture », « Invoice # », « Facture n° » et « Numéro de facture » correspondent tous au même concept — un moteur d'extraction sémantique les reconnaît tous comme la même colonne sans nécessiter de modèles distincts par langue ou par format de fournisseur. C'est ce qui permet à un seul ensemble de définitions de colonnes de fonctionner sur toutes les factures bilingues de votre chaîne de fournisseurs, d'un grossiste anglophone de Vancouver à un fabricant francophone de Montréal.
Cette capacité résout également le problème de variation de format au sein d'une même langue. Un fournisseur de construction peut imprimer les numéros de facture sous la forme « INV-2026-0472 » sur un document et « 472/2026 » sur le suivant après une mise à niveau du système. L'extraction sémantique gère les deux — elle ne recherche pas un motif, elle identifie « le champ de ce document qui sert d'identifiant de facture ». Pour un examen plus approfondi de l'importance de l'indépendance du format selon les types de documents, consultez notre guide d'extraction de factures.
Le Canada compte trois régimes de taxe sur une même pile de factures
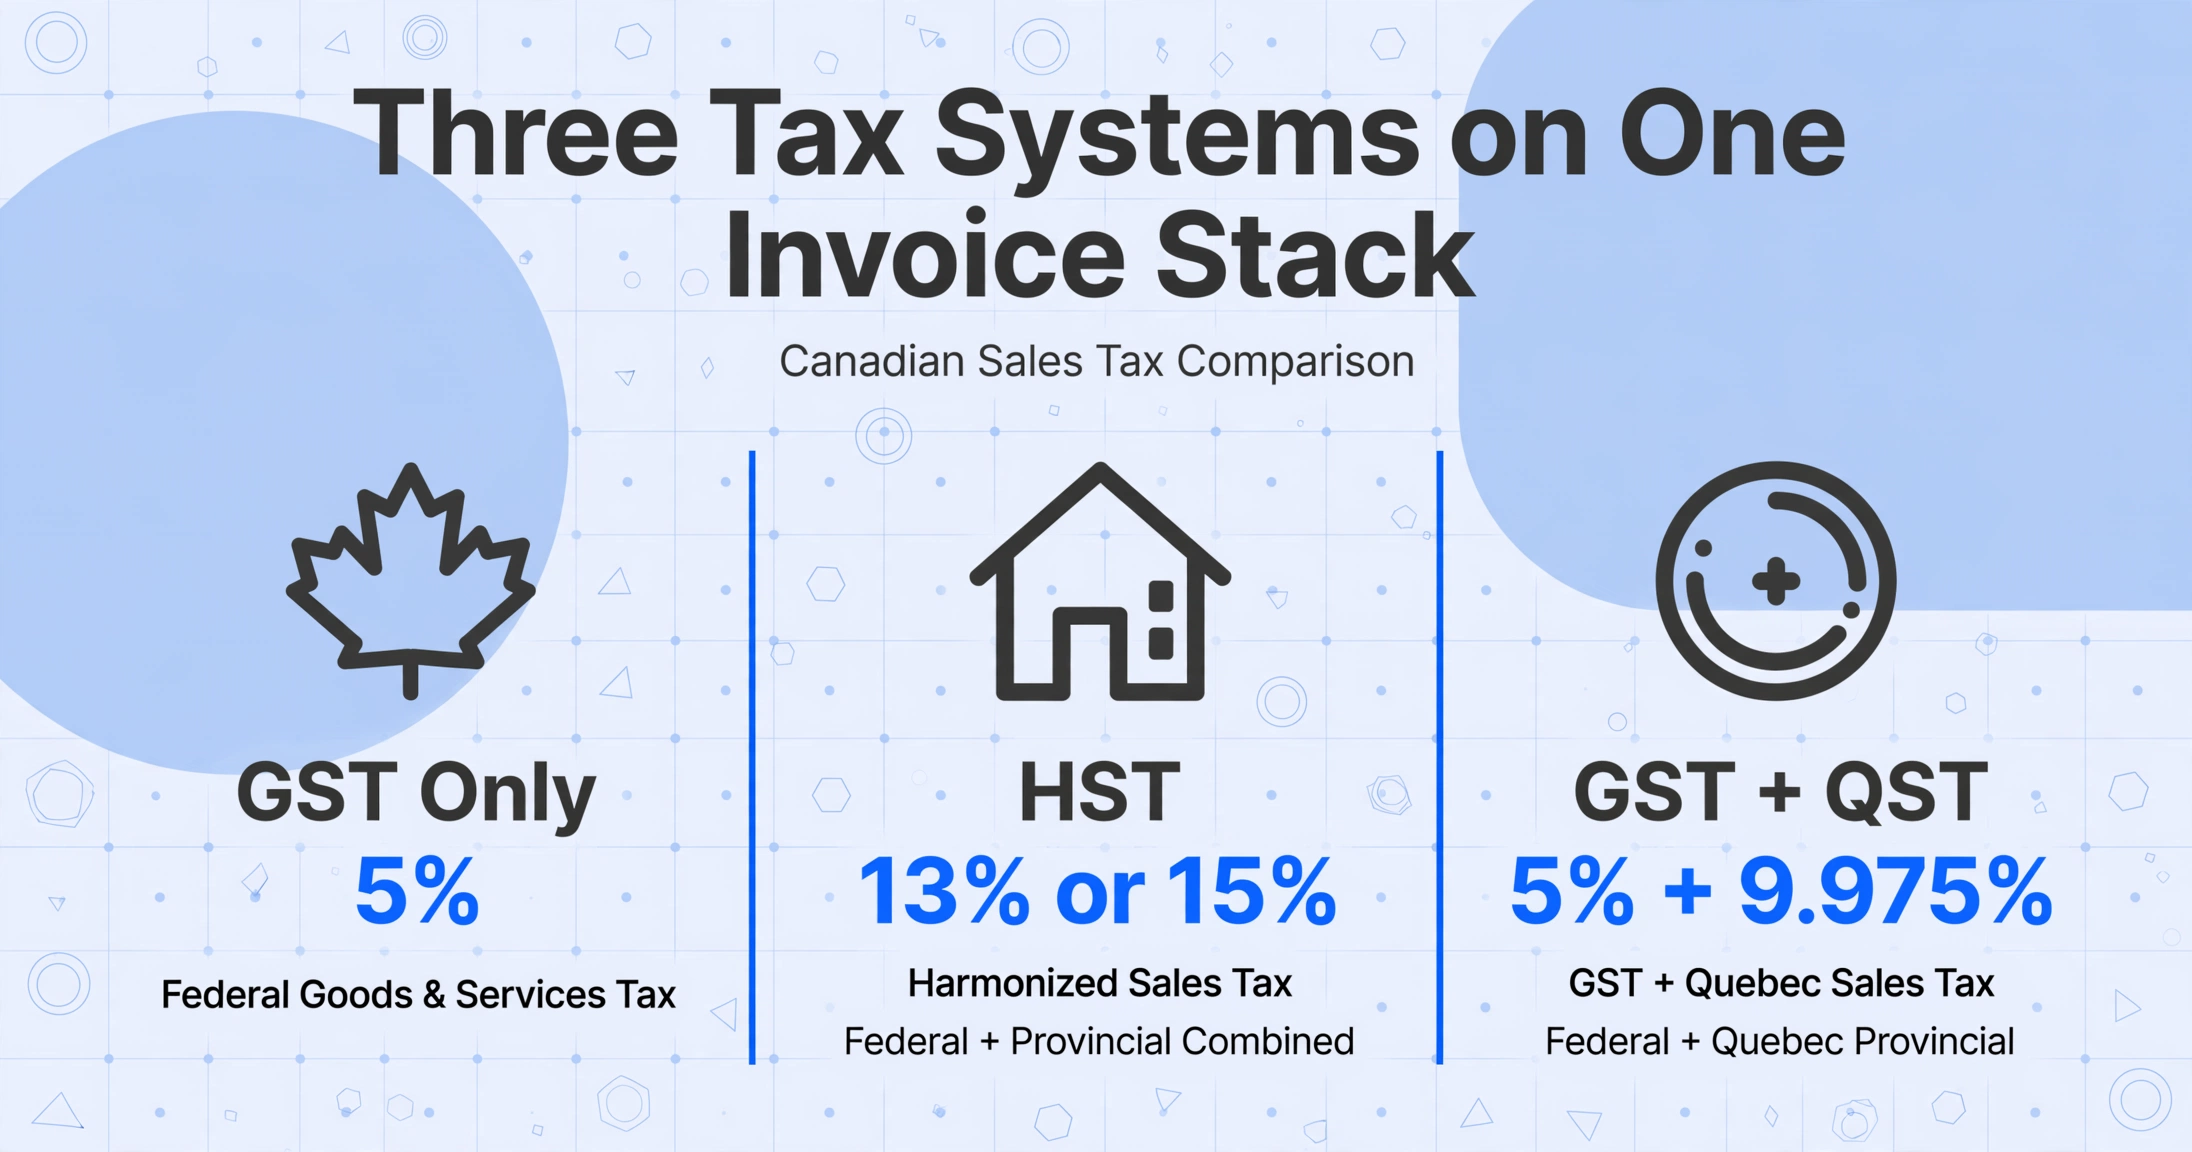
Il n'existe pas de « taux de taxe canadien » unique. Un fournisseur en Ontario facture 13 % de TVH sur une facture. Un fournisseur au Québec facture 5 % de TPS plus 9,975 % de TVQ sur la suivante. Un fournisseur en Colombie-Britannique ajoute 5 % de TPS plus 7 % de TVP. Votre outil d'extraction doit gérer les quatre régimes — et les distinguer — sans tri manuel.
Le système de TPS/TVH au Canada est un cadre fédéral de taxe sur la valeur ajoutée comportant quatre modes de fonctionnement distincts, chacun produisant un ensemble différent de champs de taxe sur vos factures fournisseurs :
| Régime | Provinces / Territoires | Taxes sur la facture | Libellés des champs de taxe | Taux total |
|---|---|---|---|---|
| TPS seule | AB, NT, NU, YT | TPS fédérale uniquement | « GST » « GST 5% » « TPS » | 5 % |
| TVH | ON (13 %), NB NL NS PEI (15 %) | Taxe harmonisée unique | « HST » « HST 13% » « TVH » | 13 % ou 15 % |
| TPS + TVP | BC (7 %), SK (6 %), MB (7 %) | TPS fédérale + TVP provinciale, séparées | « GST » / « PST » — deux lignes distinctes | 5 % + 6–7 % |
| TPS + TVQ | QC uniquement | TPS fédérale + TVQ du Québec, en vertu d'une législation distincte | « TPS » / « TVQ » — compétence de Revenu Québec | 5 % + 9,975 % |
La distinction juridique entre les provinces à TVH et le Québec importe au-delà du taux de taxe. La TVH est perçue en vertu de la partie IX de la Loi sur la taxe d'accise (L.R.C., 1985, ch. E-15) et administrée par l'ARC. La TVQ est perçue en vertu de la Loi sur la taxe de vente du Québec (RLRQ ch. T-0.1) et administrée par Revenu Québec. Lorsque vous produisez votre déclaration GST34, les montants de TVH vont dans la même ligne que la TPS — c'est la même base d'imposition, harmonisée. Les montants de TVQ vont dans une déclaration FPZ-500 distincte produite auprès de Revenu Québec. Si votre outil d'extraction regroupe tous les montants de taxe dans une seule colonne « Taxe », vous perdez la distinction de compétence qui détermine quel gouvernement reçoit quel formulaire.
Sur une vraie facture québécoise, vous verrez généralement deux lignes de taxe : « TPS 5% » (qui est la GST, libellée en français) et « TVQ 9.975% » (la QST). Une facture ontarienne affichera une seule ligne « HST 13% ». Une facture de Colombie-Britannique affichera « GST 5% » et « PST 7% » comme montants distincts. Un fournisseur de la Saskatchewan ajoute « GST 5% » et « PST 6% ». Les libellés des champs, le nombre de lignes de taxe et l'autorité gouvernementale derrière chacune varient — même si chaque facture est une « facture canadienne ».
Considérons maintenant le scénario interprovincial. Une petite entreprise de construction à Ottawa (Ontario) achète du bois auprès d'un fournisseur de Gatineau (Québec) — la facture arrive en français avec des lignes TPS/TVQ. La même entreprise achète de la quincaillerie auprès d'un fournisseur de Toronto (Ontario) — cette facture comporte une seule ligne de TVH. Et elle loue de l'équipement auprès d'un fournisseur de Calgary (Alberta) — cette facture n'affiche que la TPS. En un mois, trois fournisseurs, trois provinces, quatre configurations de lignes de taxe sur les factures, et toutes doivent être déclarées correctement selon la juridiction. Un tableur d'extraction qui capture chaque type de taxe dans sa propre colonne — plutôt qu'un fourre-tout générique « Taxe » — rend cela gérable, car vous pouvez filtrer, additionner et trier par juridiction fiscale après extraction, sans inspecter manuellement chaque facture pour déterminer à quel régime fiscal elle appartient.
Étape par étape : extraire les données de factures canadiennes avec ventilation des taxes
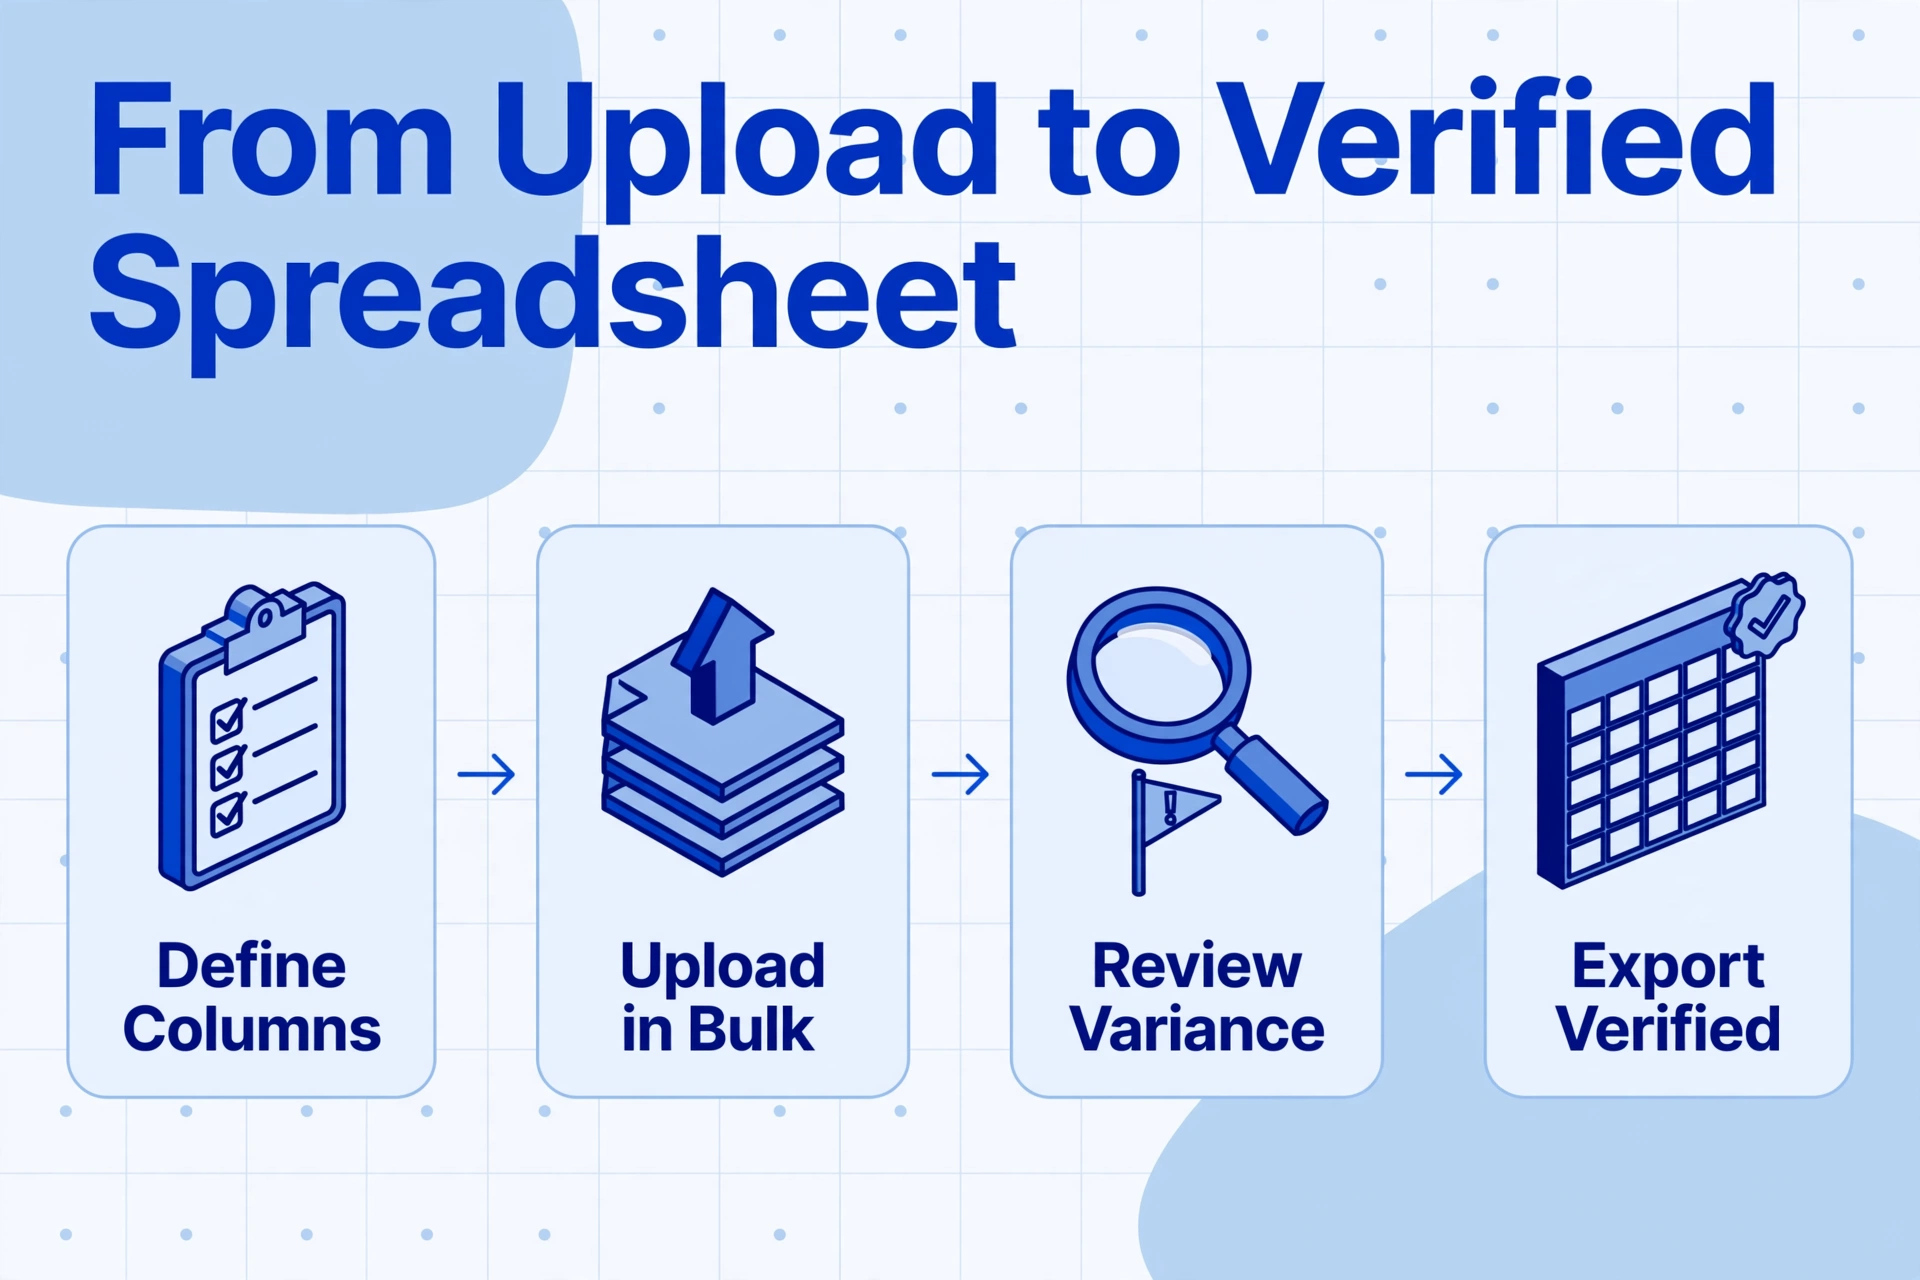
Le flux d'extraction pour les factures bilingues canadiennes suit le même schéma que toute extraction sémantique — la différence réside dans la conception des colonnes et les champs inférés que vous ajoutez pour gérer le problème des multiples régimes fiscaux.
Importez vos factures fournisseurs
Glissez-déposez des photos, scans ou PDF de vos fournisseurs — un lot d'un fournisseur du Québec, un lot d'un fournisseur de l'Ontario et un lot d'un fournisseur de la Colombie-Britannique. L'outil accepte les formats JPG, PNG, WebP et PDF. Aucun tri préalable par langue ou province n'est nécessaire.
Définissez vos colonnes d'extraction
Saisissez les noms de colonnes souhaités dans votre feuille de calcul de sortie. Pour les factures bilingues canadiennes, l'ensemble recommandé est le suivant :
| Nom de la colonne | Mode d'extraction | Ce qu'elle capture |
|---|---|---|
Invoice Number | Direct | « INV-2026-0472 » ou « Facture n° 0472 » — l'IA reconnaît les deux comme le même champ |
Invoice Date | Direct | La date d'émission, qu'elle soit libellée « Date », « Date de facturation » ou « Date de facture » |
Supplier Name | Direct | La raison sociale ou le nom commercial du fournisseur tel qu'imprimé dans l'en-tête de la facture |
Supplier GST/HST Reg No | Direct | Le NE de 9 chiffres du fournisseur + suffixe (p. ex. « 123456789 RT0001 ») ou le numéro d'inscription à la TVQ (NEQ de 10 chiffres + suffixe TQ) |
Subtotal | Direct | Le montant net avant taxes — qu'il soit libellé « Subtotal », « Sous-total », « Net » ou « Montant avant taxes » |
GST Amount | Direct | La portion de TPS fédérale ; sur une facture du Québec, il s'agit de la ligne « TPS » |
HST Amount | Direct | Le montant de taxe harmonisée sur les factures de l'ON/NB/TN/NÉ-ÎPÉ ; laissez vide sur les factures TPS+TVP ou TPS+TVQ |
QST Amount | Direct | Le montant de la taxe de vente du Québec (« TVQ ») ; laissez vide sur les factures hors Québec |
PST Amount | Direct | La taxe de vente provinciale sur les factures de la C.-B./SK/MB ; laissez vide sur les factures avec TVH ou TPS seulement |
Total | Direct | Le total de la facture incluant toutes les taxes — « Total », « Montant total », « Total TTC » |
Tax Jurisdiction | Inferred | L'IA détermine le régime fiscal à partir des champs de taxe du document et des détails du fournisseur : « HST Province », « Quebec (GST+QST) », « GST+PST Province », « GST Only » |
Les colonnes GST Amount, HST Amount, QST Amount et PST Amount sont délibérément séparées — chaque facture aura une valeur dans exactement une ou deux d'entre elles, selon sa province d'origine. Cette séparation vous permet de filtrer et d'additionner par type de taxe après l'extraction, ce qui est exactement ce qu'il vous faut pour préparer une déclaration GST34 ou FPZ-500.
Ajoutez une colonne inférée pour la juridiction fiscale
La colonne Tax Jurisdiction ci-dessus est une colonne inférée — une colonne où vous fournissez à l'IA un ensemble d'options de classification et où elle lit la facture pour décider laquelle s'applique, même si aucun champ du document n'est explicitement intitulé « Tax Jurisdiction ». Lorsque vous définissez Tax Jurisdiction (options: GST Only/HST Province/Quebec (GST+QST)/GST+PST Province), l'IA examine les lignes de taxe de chaque facture — elle repère les mentions « TVQ » et « TPS » et classe la facture comme Québec, repère une seule ligne « HST » et la classe comme HST Province, et ainsi de suite. Vous obtenez ainsi une colonne filtrable qui vous indique quel gouvernement perçoit quelle taxe sur quelle facture — sans en étiqueter une seule manuellement.
Traitez le lot et téléchargez votre feuille de calcul
Une fois les définitions de colonnes confirmées, l'IA lit toutes les factures importées et remplit chaque colonne. Le résultat est une seule feuille de calcul où chaque facture est une ligne, chaque type de taxe a sa propre colonne, et la colonne Tax Jurisdiction vous indique en un coup d'œil à quelle catégorie de déclaration appartient chaque ligne. Pour un lot de 50 factures issues de 5 provinces, cela prend moins d'une minute entre l'import et le téléchargement — contre les 2 à 3 heures de saisie manuelle que cela remplace.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'approche d'extraction sémantique signifie que vous définissez les colonnes une fois et les réutilisez pour chaque lot de factures canadiennes — quel que soit la langue du fournisseur, le format de la facture, ou si le document est un PDF net provenant d'un système comptable moderne ou une photo prise au téléphone d'un reçu de quincaillerie imprimé sur papier thermique. Pour une comparaison plus large des outils et approches d'extraction, consultez notre sélection des meilleurs logiciels d'extraction de factures en 2026.
Trois types de preuves de conformité que chaque extraction devrait vous fournir
L'ARC ne veut pas seulement les montants de taxe. En vertu des art. 169(4) et 169(5) de la LTA, une demande de crédit de taxe sur les intrants doit être appuyée par trois catégories de preuves : l'identité du fournisseur, la taxe facturée et l'usage commercial. Votre feuille de calcul d'extraction devrait fournir les trois sans reconstruction manuelle.
La plupart des discussions sur l'extraction de factures canadiennes portent sur l'exactitude des montants de taxe — et c'est l'exigence la plus visible. Mais les règles sur les CTI de la Loi sur la taxe d'accise (Partie IX, Section I) exigent plus que de simples montants exacts. Lorsqu'un vérificateur de l'ARC examine votre déclaration GST34, il vérifie trois choses pour chaque demande de CTI :
1. L'identité du fournisseur — qui a facturé la taxe. La facture doit indiquer la dénomination sociale ou le nom commercial du fournisseur ainsi que son numéro d'inscription à la GST/TPS, soit le numéro d'entreprise à 9 chiffres suivi du suffixe RT (p. ex. « 123456789 RT0001 »). Pour les fournisseurs du Québec, vous avez aussi besoin du numéro d'inscription à la TVQ, qui utilise un NEQ à 10 chiffres (Numéro d'entreprise du Québec) suivi du suffixe TQ (p. ex. « 1234567890 TQ0001 »). Vos colonnes d'extraction devraient saisir le nom du fournisseur et le numéro d'inscription comme champs distincts — vous obtenez ainsi un registre filtrable et consultable de chaque fournisseur auprès duquel vous avez demandé un CTI, exactement ce qu'un vérificateur demandera.
2. La taxe facturée — le montant et le taux. La facture doit indiquer le montant total de taxe facturée, ou la contrepartie totale plus une mention que la taxe est incluse. Mais saisir simplement « Taxe = 47,32 $ » est insuffisant si vous ne pouvez pas déterminer si ce 47,32 $ est de la TPS (CTI fédéral), de la TVH (CTI fédéral), de la TVQ (RTI du Québec) ou de la TVP (dans la plupart des cas, non récupérable par le mécanisme de la TPS/TVH). C'est pourquoi la conception des colonnes à l'étape 2 garde la TPS, la TVH, la TVQ et la TVP dans des colonnes distinctes. Lorsque vous filtrez votre feuille de calcul par Tax Jurisdiction = « HST Province », la somme de la colonne HST Amount constitue votre CTI fédéral pour ce groupe de factures. Lorsque vous filtrez par « Quebec (GST+QST) », la colonne GST Amount alimente votre GST34 et la colonne QST Amount alimente votre FPZ-500. Cette séparation est la couche de conformité.
3. L'usage commercial — que la fourniture était destinée à votre activité commerciale. C'est la vérification la moins automatisable mais la plus lourde de conséquences. L'ARC exige que chaque demande de CTI porte sur une fourniture acquise « pour consommation, utilisation ou fourniture dans le cadre d'une activité commerciale » (LTA art. 169(1)). La facture elle-même ne prouve pas l'usage commercial — mais votre flux d'extraction devrait saisir suffisamment de données pour appuyer ce lien : le nom du fournisseur indique au vérificateur avec qui la dépense a été engagée ; la date de la facture la rattache à une période de déclaration ; et le Subtotal extrait indique au vérificateur la valeur de la fourniture. Pour les dépenses à usage mixte (p. ex. un véhicule utilisé à 60 % pour les affaires), vous devrez appliquer la répartition manuellement — aucun outil d'extraction ne peut déterminer votre pourcentage d'utilisation commerciale à partir des seules données de facture.
Les demandes de CTI de la TPS doivent être produites dans les 4 ans suivant la date de la facture en vertu de l'art. 225(4) de la LTA. Les demandes de RTI de la TVQ ont une échéance différente : le 31 décembre de la 4e année civile suivant l'année de réception de la facture (Loi sur la taxe de vente du Québec, art. 206). Une colonne de date de facture correctement extraite vous permet de filtrer les demandes proches de l'expiration au moment de la production — sans vérifier manuellement la date de chaque facture par rapport à l'année de production en cours.
Au-delà du minimum de l'ARC : un journal d'extraction bien formaté
Le tableur d'extraction qui satisfait aux exigences minimales de l'ARC n'est pas le même qu'un journal d'extraction que vous souhaiteriez réellement utiliser mois après mois. Quelques ajouts de mise en forme — dont la plupart se font automatiquement via le post-traitement de l'outil d'extraction — transforment une liste de conformité en une base de données fournisseurs réellement utile.
Normalisation des dates. Les factures canadiennes utilisent plusieurs formats de date : « 2026-06-15 » (ISO), « 15/06/2026 » (JJ/MM/AAAA, courant au Québec et dans les documents en français), « 06/15/2026 » (MM/JJ/AAAA, courant sur les factures d'origine américaine ou bilingues de fournisseurs anglophones). Le post-traitement des données de l'outil d'extraction normalise tous les formats de date en un format unique de votre choix, ce qui vous permet de trier par date, de filtrer par mois et d'identifier les demandes de CTI proches de l'expiration sans reformater manuellement chaque ligne.
Normalisation des noms de fournisseurs. Le même fournisseur apparaît souvent sous des noms légèrement différents d'une facture à l'autre : « Matériaux Bouchard Ltée » sur l'une, « Bouchard Materials » sur une autre, « Matériaux Bouchard (2020) Inc. » sur une troisième. Les colonnes d'extraction capturent exactement ce qui est imprimé, ce qui préserve la piste de vérification. Pour votre propre copie de travail, vous pouvez ajouter une colonne calculée qui associe les noms de fournisseurs à une liste canonique — ou le faire dans Excel après l'extraction, car la tenue d'une liste maîtresse de fournisseurs est une tâche de configuration unique, et non une opération par facture.
Filtrage par juridiction fiscale. Avec la colonne inférée Juridiction fiscale en place, votre tableur prend en charge un flux de travail simple au moment de la déclaration : filtrez par « Province TVH » → additionnez la colonne Montant TVH → c'est votre CTI fédéral provenant des provinces harmonisées. Filtrez par « TPS seulement » → additionnez la colonne Montant TPS → c'est votre CTI fédéral provenant des provinces non harmonisées. Filtrez par « Québec (TPS+TVQ) » → additionnez la colonne Montant TPS pour votre GST34, et additionnez séparément la colonne Montant TVQ pour votre FPZ-500. Filtrez par « Province TPS+TVP » → additionnez la colonne Montant TPS pour votre GST34 ; le montant de la TVP est provincial et suit les règles provinciales (la TVP de la Colombie-Britannique n'est généralement pas récupérable à titre de CTI, mais peut être déductible à titre de dépense d'entreprise).
Déclaration interprovinciale. Si votre entreprise exerce dans plusieurs provinces — par exemple, une entreprise de construction avec des projets en Ontario, au Québec et au Nouveau-Brunswick — les colonnes de taxes propres à chaque province vous permettent de produire un résumé fiscal par province sans recouper les adresses ou les codes postaux des fournisseurs. Chaque ligne contient déjà le bon montant dans la bonne colonne de taxe pour la bonne juridiction.
Rien de cette mise en forme n'exige un travail manuel par facture. L'extraction se fait une fois, les colonnes se remplissent automatiquement, et la normalisation par post-traitement est intégrée au résultat. Le tableur que vous téléchargez est déjà structuré pour le flux de travail de déclaration — et non un vidage de données brutes qui exige une seconde passe de nettoyage manuel.
Questions fréquentes
Un outil d'extraction par IA peut-il distinguer une facture française d'une facture anglaise ?
Ce n'est pas nécessaire — et c'est tout l'intérêt de l'extraction sémantique. Au lieu de classer les factures par langue et d'appliquer des règles propres à chaque langue, l'IA lit le document et comprend ce que représente chaque champ, quelle que soit la langue dans laquelle il est rédigé. « N° de facture » et « Invoice # » renvoient au même concept — un identifiant de facture — le résultat de l'extraction est donc identique quelle que soit la langue du libellé. L'IA traite le bilinguisme comme un détail de présentation des données, et non comme un défi d'extraction.
Que faire si le montant de la TVQ n'est pas indiqué séparément sur une facture québécoise ?
La plupart des factures de fournisseurs québécois affichent la TPS et la TVQ comme des lignes distinctes — c'est la pratique standard, car chaque taxe est destinée à un gouvernement différent. Si une facture québécoise n'affiche qu'un seul total taxes incluses, vous pouvez utiliser une colonne calculée pour dériver le montant de la TVQ. Définissez une colonne avec un calcul tel que « Montant TVQ = (Total − Sous-total) × (9,975 / 14,975) », qui utilise le ratio connu entre la TVQ et la taxe totale sur les factures québécoises (9,975 % TVQ ÷ 14,975 % combiné = 66,6 %). L'IA effectue ce calcul pendant l'extraction et écrit directement la valeur dérivée dans votre tableur. Les colonnes calculées fonctionnent sur toute relation mesurable — ratios de taxes, conversions de devises, arithmétique quantité × prix unitaire — et s'exécutent pendant la passe d'extraction, de sorte que votre résultat contient la réponse, et pas seulement les données brutes.
Cela fonctionne-t-il avec des factures papier scannées, ou uniquement avec des PDF numériques ?
Cela fonctionne avec les deux. L'IA lit le contenu visuel du document — elle traite ce qui apparaît sur la page, et n'extrait pas de texte intégré depuis une couche PDF. Une photo d'une facture papier prise avec un téléphone, un PDF scanné depuis un scanner de bureau et un PDF de facture généré numériquement sont tous traités par le même moteur de compréhension visuelle. La qualité du scan compte — une photo floue et en basse résolution d'un reçu froissé donnera des résultats moins précis qu'un scan net à 300 DPI — mais le mécanisme d'extraction sous-jacent est le même pour tous les formats d'entrée.
Comment savoir sous quelle colonne de taxe déclarer — et si je me trompe ?
La séparation des types de taxes en colonnes distinctes — GST Amount, HST Amount, QST Amount, PST Amount — ainsi que la colonne inférée Tax Jurisdiction vous offre un système de double vérification. La colonne Tax Jurisdiction indique à quel régime appartient la facture. Les colonnes de montants de taxe individuels vous montrent les chiffres réels. Si Tax Jurisdiction indique « HST Province » et que la colonne HST Amount contient une valeur tandis que la colonne QST Amount est vide, la voie de déclaration est claire : le montant HST va sur votre GST34. Si Tax Jurisdiction indique « Quebec (GST+QST) » et que GST Amount et QST Amount contiennent tous deux des valeurs, vous les séparez : la GST va sur la GST34, la QST va sur la FPZ-500. En cas de doute sur une facture précise, la bonne pratique est de la signaler à votre comptable plutôt que de deviner — un flux d'extraction propre consiste en partie à rendre les cas ambigus faciles à repérer, non à les éliminer entièrement.
Puis-je extraire les détails des lignes d'articles, ou est-ce limité au résumé de facture ?
Les deux. La configuration des colonnes présentée à l'étape 2 capture les champs au niveau de la facture — total, montants de taxe, coordonnées du fournisseur. Vous pouvez étendre la liste des colonnes pour capturer les détails des lignes d'articles en ajoutant des colonnes telles que Line Item Description, Line Item Quantity, Line Item Unit Price et Line Item Total. Chaque ligne extraite représentera alors une ligne d'article d'une facture, avec les champs au niveau de la facture (fournisseur, date, numéro de facture) répétés sur les lignes d'articles de cette facture. C'est utile pour le rapprochement des stocks, le calcul des coûts par projet ou la vérification que le montant de taxe de chaque ligne correspond au taux de la province de ce fournisseur.
Qu'en est-il de la PST sur les factures de la Colombie-Britannique et de la Saskatchewan — est-elle récupérable ?
La taxe de vente provinciale (PST) n'est généralement pas récupérable via le mécanisme fédéral de CTI pour la GST/HST. La PST de la Colombie-Britannique (7 %), la PST de la Saskatchewan (6 %) et la RST du Manitoba (7 %) sont des taxes provinciales avec leurs propres règles — et dans la plupart des cas, les entreprises ne peuvent pas les réclamer comme crédits de taxe sur les intrants sur la GST34. Le montant de PST est généralement traité comme faisant partie du coût des biens ou services achetés. C'est pourquoi il est important de conserver la PST dans sa propre colonne : vous pouvez l'isoler des montants fédéraux de GST qui sont récupérables en tant que CTI. Certaines provinces offrent des exonérations limitées de PST pour des secteurs ou des types d'équipement spécifiques — vérifiez auprès de votre comptable ou de l'autorité fiscale provinciale pour votre situation. L'outil d'extraction sépare les chiffres ; votre comptable vous conseille sur leur traitement.
Comment cela se compare-t-il aux fonctions fiscales intégrées de QuickBooks Canada ?
QuickBooks Canada et Sage 50 Canada gèrent le calcul des taux de taxe sur les factures que vous émettez — ils appliquent les bons taux de TPS, TVH ou TVQ lorsque vous créez une facture pour votre client. Ils n'extraient pas les données des factures fournisseurs que vous recevez au format PDF, numérisé ou photo. Pour les factures fournisseurs entrantes, le flux de travail dans la plupart des logiciels comptables est manuel : ouvrir le PDF, saisir le nom du fournisseur, la date, le montant net et les montants de taxe dans l'écran de saisie des achats, champ par champ. L'extraction sémantique comble cet écart : elle lit la facture du fournisseur et produit une ligne structurée prête à être importée ou saisie, ce qui élimine l'étape de saisie manuelle. Les deux outils remplissent des fonctions différentes — QuickBooks gère vos livres ; l'extraction sémantique convertit le papier et les PDF en données que vos livres peuvent utiliser.
Que faire si le numéro d'inscription à la TPS/TVH d'un fournisseur est absent de la facture ?
Selon les règles de l'ARC, un numéro d'inscription à la TPS/TVH valide sur la facture du fournisseur est requis pour demander le CTI. Si vous recevez une facture sans numéro d'inscription, contactez le fournisseur et demandez une facture corrigée avant de produire votre déclaration. L'outil d'extraction capturera ce qui figure sur le document — il ne peut pas fabriquer un numéro d'inscription absent. Si le champ du numéro d'inscription revient vide après l'extraction, c'est votre signal pour faire un suivi auprès du fournisseur. Un résultat d'extraction propre rend immédiatement visibles les champs manquants, ce qui est une meilleure position que de découvrir l'omission lors d'une vérification.