Pourquoi les reçus des entrepreneurs
n'arrivent jamais dans le journal des dépenses
La plupart des conseils sur le suivi des reçus partent d'un travail de bureau. Ouvrez l'application, photographiez le reçu, étiquetez-le, c'est fait. Ce flux de travail suppose que vous êtes immobile, avec les mains propres, une surface plane et la capacité mentale de catégoriser un achat au moment où il se produit. Un entrepreneur qui achète des matériaux à 7 h 15 avant de se rendre sur un chantier n'a rien de tout cela. Le reçu va dans une poche, puis dans la console du camion, puis dans la boîte à gants. Vendredi, il a migré vers une veste laissée à la maison. À la saison des impôts, il a disparu. Ce n'est pas de la désorganisation. C'est une inadéquation structurelle entre les conditions dans lesquelles les reçus des entrepreneurs sont générés et les conditions dans lesquelles la plupart des systèmes de suivi s'attendent à ce qu'ils soient traités — et cela se répète chez des milliers d'entrepreneurs indépendants chaque jour.
Points clés à retenir
- Le moment où un reçu se perd n'est pas à la caisse — c'est dans l'intervalle de 12 à 48 heures après l'achat, lorsque la mémoire s'estompe, que le papier thermique se dégrade dans une poche et que l'hypothèse de l'outil selon laquelle vous l'avez déjà traité ne laisse aucun recours.
- Chaque reçu d'entrepreneur sert deux maîtres que les outils ne relient pas : les catégories du Schedule C de l'IRS (fournitures, main-d'œuvre contractuelle) d'un côté, les codes de coûts de projet (Projet 14, Phase 2) de l'autre — et maintenir deux systèmes de suivi parallèles est la réponse rationnelle, pas de la désorganisation.
- Un seul passage d'extraction avec ImageToTable.ai — utilisant l'extraction par nom de colonne qui lit ce que signifient les données plutôt que de faire correspondre des modèles de reçus — récupère le fournisseur, la date, le total et le code de projet de chaque reçu d'un lot, réduisant un mois de double saisie à quelques minutes.
Les trois forces structurelles qui rendent le suivi des reçus des entrepreneurs particulièrement difficile
Le suivi des reçus des entrepreneurs échoue pour des raisons qui n'ont presque rien à voir avec la rigueur de l'entrepreneur ou la qualité de son logiciel de comptabilité. Trois forces structurelles convergent sur chaque achat d'un entrepreneur indépendant — et aucune d'elles n'existe pour le travailleur indépendant de bureau dont les conseils de suivi des reçus dominent les résultats de recherche.
La première force est le chantier lui-même. Un achat effectué debout dans une file de caisse Home Depot Pro à l'aube, avec des gants de travail, pendant qu'une équipe attend dans le camion, génère un reçu dans des conditions activement hostiles à la documentation. La deuxième force est le double objectif que chaque reçu doit servir : la justification fiscale auprès de l'IRS (service des impôts des États-Unis) et l'allocation des coûts au projet pour le budget du chantier. Un travailleur de bureau n'a besoin que du premier. Un entrepreneur a besoin des deux — et les deux objectifs tirent dans des directions différentes. La troisième force est la fragmentation des fournisseurs. Une seule journée de travail peut impliquer des achats auprès d'une cour à bois, d'un fournisseur électrique, d'un distributeur de plomberie et d'une quincaillerie — chacun avec son propre format de reçu, chacun contenant un mélange différent d'articles taxables et non taxables, chacun devant être alloué au bon projet.
Individuellement, chacune de ces forces créerait des frictions. Ensemble, elles créent un système où la perte de reçus n'est pas un accident occasionnel mais le résultat par défaut. Les outils qui existent pour résoudre ce problème — QuickBooks Self-Employed, Expensify, les applications génériques de numérisation de reçus — ont été conçus pour le monde du travailleur de bureau. Ils abordent la première couche, la plus simple : capturer une image du reçu. Ils ignorent largement les deux autres.
L'environnement du chantier — pourquoi le contexte physique dévore les reçus
Les chantiers de construction sont hostiles à la documentation papier par conception. La poussière, l'humidité, le vent et la simple absence de surface plane se combinent pour dégrader physiquement et organisationnellement les reçus. Un reçu qui passe une heure dans une poche par une journée d'été ressort plié, décoloré et souvent illisible sur les bords — précisément là où se trouvent la date et le total sur les reçus thermiques des quincailleries.
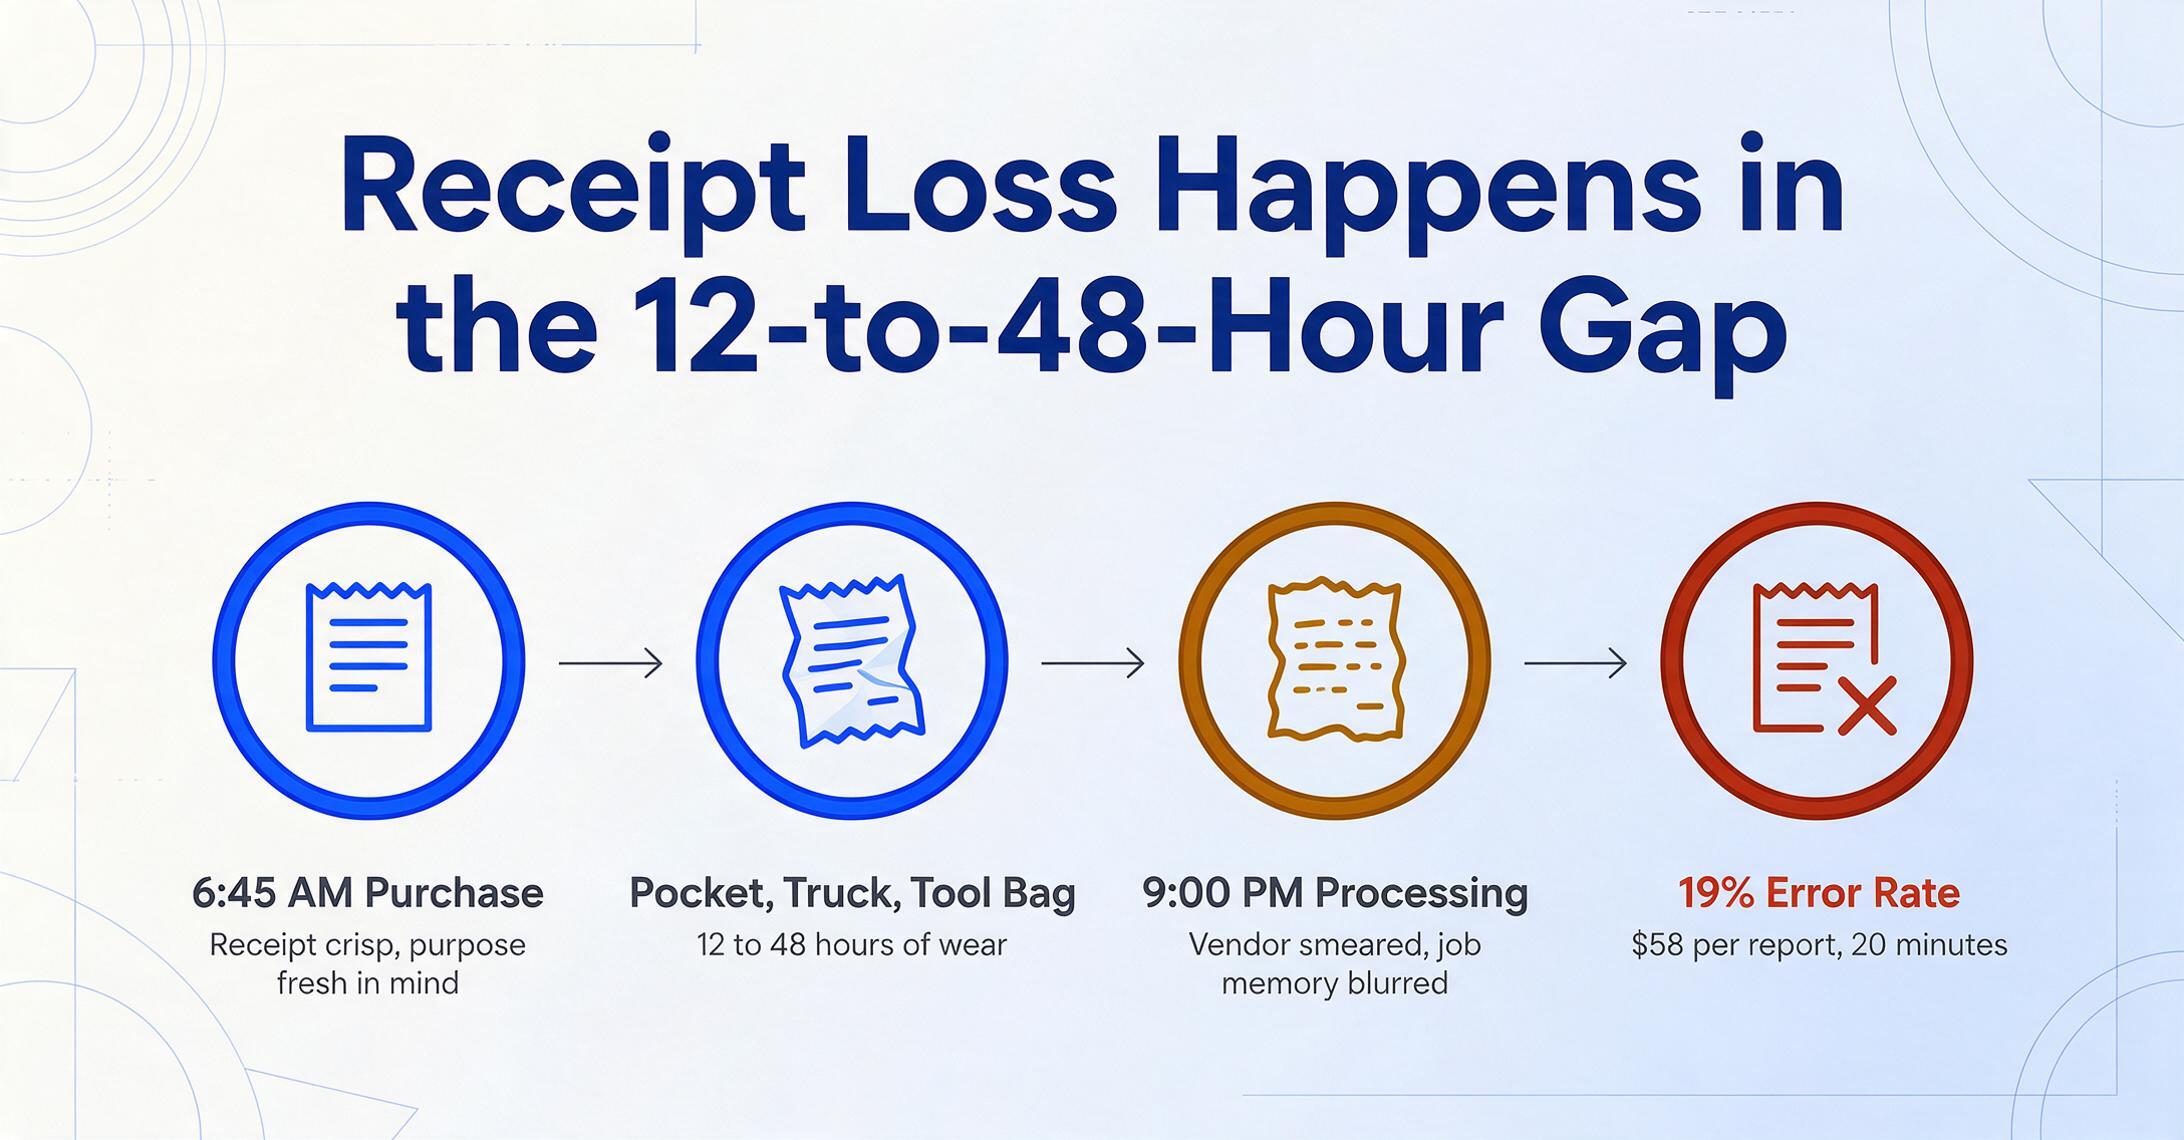
Mais la dégradation physique du papier n'est que le symptôme visible. Le problème plus profond est le décalage temporel entre l'achat et le traitement. Un travailleur de bureau achète un abonnement logiciel récurrent et le traite dans la même séance. Un entrepreneur achète pour 340 $ de bois à 6 h 45, conduit 45 minutes jusqu'au chantier, travaille jusqu'à 17 h 00, rentre chez lui, dîne, et peut-être — peut-être — s'occupe des reçus à 21 h 00. À ce moment-là, le reçu est passé par une poche, la console du camion et peut-être un sac à outils. Le nom du fournisseur est maculé. Le souvenir du projet pour lequel le bois était destiné s'est estompé avec les souvenirs de trois autres arrêts effectués ce matin-là.
Cet écart temporel est la principale cause de perte de reçus — non pas au moment de l'achat, où le reçu est neuf, net et l'objectif encore frais à l'esprit, mais dans la fenêtre de 12 à 48 heures entre l'achat et le traitement. L'analyse de Foundation Software sur le suivi des dépenses dans la construction a révélé que le traitement manuel coûte $58 par rapport et prend 20 minutes, avec des erreurs dans 19 % des soumissions — des chiffres largement dus à ce traitement différé. Un reçu traité au moment où il est généré présente un taux d'erreur quasi nul. Un reçu traité deux jours plus tard présente un taux d'erreur proche d'un sur cinq.
Ce n'est pas un problème de discipline. C'est un problème de conception. Les systèmes proposés aux entrepreneurs — QuickBooks Self-Employed, Expensify mobile, pièces jointes de reçus buildertrend — reposent tous sur la même hypothèse : l'utilisateur traitera le reçu au moment de la capture. Prendre une photo, la catégoriser, c'est terminé. Lorsque l'utilisateur ne peut pas le faire — parce qu'il est sur une échelle, qu'il porte des gants, ou simplement concentré sur le travail pour lequel il est payé — le système n'a aucune solution de repli. Le reçu tombe dans le vide.
Comme un entrepreneur sur r/Construction l'a décrit : « Nous utilisons buildertrend. Vous prenez une photo du reçu et vous la joignez au chantier. Il peut lire le reçu et parfois même obtenir le bon code de coût. » Le mot « parfois » dans cette phrase porte l'essentiel du poids. L'outil existe, la fonctionnalité est là — mais elle ne fonctionne de manière fiable que lorsque les conditions sont parfaites. Sur un chantier actif, les conditions sont rarement parfaites.
Le piège du double objectif — quand un reçu a deux maîtres
Un reçu entre les mains d'un freelance travaillant à un bureau a un seul rôle : prouver à l'IRS (service des impôts des États-Unis) qu'une dépense professionnelle a eu lieu. Le freelance doit savoir ce qui a été acheté, quand, auprès de qui, et pour quel montant. L'attribution de catégorie — fournitures de bureau, logiciels, déplacements — est généralement évidente d'après le contexte.
Un reçu entre les mains d'un entrepreneur a deux rôles. Le premier est le même : la justification auprès de l'IRS. Le second est la comptabilité analytique de projet — déterminer quel projet a absorbé la dépense, sous quelle catégorie de coût, afin que l'entrepreneur sache si ce projet est rentable, si l'estimation était exacte, et si les futures offres doivent être ajustées. Ces deux objectifs tirent les données du reçu dans des directions différentes. La catégorisation IRS s'intéresse à la nature de la dépense : matériaux, main-d'œuvre sous-traitée, frais de véhicule, chacun mappé à une ligne du Schedule C. La comptabilité analytique de projet s'intéresse à l'affectation de la dépense : phase de fondation du projet A vs. phase de pré-installation du projet B, suivie ligne par ligne par rapport à l'estimation initiale.
Le résultat est qu'un seul reçu — disons, un achat de $247.50 auprès d'un fournisseur de matériel électrique — doit être traité deux fois via deux systèmes de classification différents. Dans le système IRS, c'est « Fournitures » sur la ligne 22 du Schedule C ou « Coût des marchandises vendues » dans la partie III. Dans le système de comptabilité analytique de projet, c'est « Pré-installation électrique, projet 14, phase 2. » Ce ne sont pas la même chose, et la plupart des outils de suivi des dépenses prennent en charge l'un ou l'autre, mais pas les deux simultanément.
QuickBooks Self-Employed gère correctement la dimension IRS — catégorisation automatique des transactions dans les catégories du Schedule C, suivi du kilométrage, estimation des impôts trimestriels. Mais il ne dispose d'aucune capacité de comptabilité analytique de projet. L'entrepreneur qui doit savoir que les travaux électriques du projet 14 ont dépassé le devis de 1 200 $ ne peut pas obtenir cette réponse de QBSE. En revanche, les plateformes spécifiques à la construction comme buildertrend ou CoConstruct gèrent bien la comptabilité analytique de projet mais n'offrent qu'une capture de reçus basique — l'extraction des données s'arrête au stockage d'une image, laissant l'entrepreneur saisir manuellement les valeurs dans des feuilles de calcul pour la préparation des impôts.
Le piège du double usage explique pourquoi tant d'entrepreneurs maintiennent deux systèmes de suivi parallèles : un pour l'IRS (feuilles de calcul ou QBSE) et un pour la gestion de projet (buildertrend, Jobber, ou carnets papier). La charge de la double saisie n'est pas de la paresse — c'est une réponse rationnelle à des outils qui ne résolvent chacun que la moitié du problème. Et c'est précisément cette charge de double système qui crée l'écart de friction où les reçus se perdent.
Fragmentation des fournisseurs — pourquoi cinq petits reçus valent moins bien qu'une grosse facture
Une course de matériaux sur une seule journée pour un entrepreneur général peut générer des reçus d'une cour à bois, d'un distributeur de fournitures électriques, d'une quincaillerie, d'un grossiste en plomberie et d'un fournisseur de béton — cinq fournisseurs distincts, cinq formats de reçus, cinq traitements fiscaux différents. Le reçu de 340 $ pour le bois liste le bois de charpente au pied-planche avec des prix de commodité qui fluctuent chaque semaine. Le reçu électrique de 89,50 $ utilise des numéros de pièces du fabricant et des niveaux de prix commerciaux. Le reçu de 27 $ pour les fixations de la quincaillerie est une bande imprimée thermiquement avec des SKU abrégés et sans sous-totaux. Chaque reçu parle un langage de données différent.
Cette fragmentation importe car elle multiplie le coût de traitement par reçu. Si chaque reçu prend 3 minutes à catégoriser, saisir dans une feuille de calcul et classer physiquement, cinq reçus coûtent 15 minutes — plus que la pause déjeuner que l'entrepreneur ne prend pas. Sur un mois, avec des courses quotidiennes de matériaux auprès de plusieurs fournisseurs, l'arithmétique devient punissante : 100 à 150 reçus par mois à 3 minutes chacun, c'est 5 à 7,5 heures de pure saisie de données, avant même qu'un seul formulaire fiscal ou rapport de projet ne soit généré.
Et contrairement à un employé de bureau qui traite des factures fournisseurs récurrentes — format prévisible, catégories prévisibles, fréquence prévisible — les reçus de l'entrepreneur sont nouveaux presque à chaque fois. Le mélange de matériaux change selon le projet. Les fournisseurs changent selon la phase. Les articles d'un seul reçu peuvent couvrir plusieurs codes de coûts de projet — un passage à la quincaillerie peut inclure à la fois des matériaux spécifiques au projet et des fournitures d'atelier, chacun nécessitant une allocation différente. Le flux de travail « configurer une règle et catégoriser automatiquement » de l'employé de bureau s'effondre face à cette variabilité.
L'enquête fiscale 2024 de la NFIB (Fédération nationale des entreprises indépendantes) a constaté que la complexité de la conformité fiscale — et non le coût financier des impôts eux-mêmes — est la principale préoccupation des propriétaires de petites entreprises. Pour les entrepreneurs, cette complexité se concentre au niveau des reçus : le point où les données d'achat brutes doivent être transformées en registres financiers structurés qui satisfont deux systèmes de classification différents dans des conditions qui résistent activement au traitement systématique. Le Bureau of Labor Statistics situe le salaire horaire moyen national à 32,23 $. À raison de 5 à 7,5 heures de traitement des reçus par mois, le coût de main-d'œuvre de la seule saisie manuelle s'élève à 1 900 à 2 900 $ par an — et c'est avant de tenir compte des déductions manquées, qui aggravent la perte de 30 à 40 cents par dollar en impôt sur le revenu et en impôt sur le travail indépendant combinés.
Ce que l'IRS exige réellement — et pourquoi les solutions de contournement des entrepreneurs ne suffisent pas
Les exigences de l'IRS (service des impôts des États-Unis) en matière de documentation des dépenses professionnelles ne sont pas vagues. En vertu de la Treasury Regulation § 1.274-5, chaque dépense professionnelle déductible doit être justifiée par quatre éléments : le montant payé, la date de la transaction, le lieu ou le fournisseur, et l'objet professionnel. Pour les dépenses de 75 $ ou plus, une preuve documentaire — un reçu, une facture payée ou un document similaire — est explicitement requise.
Pour les freelances travaillant à un bureau, respecter cette norme est fastidieux mais simple. Un rapport Expensify avec des reçus scannés en pièces jointes coche les cases. Pour les entrepreneurs, l'élément d'objet professionnel introduit une complication que les travailleurs de bureau rencontrent rarement. L'« objet professionnel » d'un reçu d'entrepreneur ne signifie pas simplement « c'était pour mon entreprise » — ce seuil est trivialement atteint par tout achat de matériel. La vraie question est quel projet et quelle catégorie de coûts, car un audit IRS du Schedule C d'un entrepreneur testera les déductions par rapport au caractère raisonnable des coûts déclarés par rapport à l'étendue des travaux. Un entrepreneur général déclarant 40 000 $ de déductions pour matériaux sur 200 000 $ de recettes brutes fera l'objet d'un examen moins approfondi qu'un autre déclarant 80 000 $ — à moins que les reçus ne justifient ces 80 000 $ avec un détail au niveau du projet qui rende le montant défendable.
La règle de Cohan — qui permet à l'IRS d'estimer les déductions lorsque les registres sont incomplets — est souvent citée comme filet de sécurité. Elle n'en est pas un. Cette règle ne s'applique pas aux frais de déplacement, de repas, de divertissement ou aux biens inscrits sur une liste, et même lorsqu'elle s'applique, elle exige que le contribuable fournisse une base crédible pour l'estimation. « Je sais que j'ai acheté des matériaux mais je ne peux pas prouver combien » ne répond pas à cette norme. En pratique, la règle de Cohan signifie que l'IRS détermine ce que vos déductions auraient dû être — et non ce qu'elles étaient réellement — et que le contribuable supporte la charge de la preuve.
Le résultat pratique est que les entrepreneurs qui ne peuvent pas lier les reçus à des projets spécifiques sont confrontés à deux risques simultanément : payer trop d'impôts sur des déductions non documentées, et sous-défendre des déductions légitimes lors d'un audit. La Publication 334 de l'IRS, le guide fiscal pour les petites entreprises, indique clairement que « vous devez conserver vos registres aussi longtemps que nécessaire pour prouver les revenus ou les déductions d'une déclaration de revenus » — généralement trois ans à compter du dépôt, six si les revenus sont sous-estimés de plus de 25 %. Une boîte à chaussures de reçus fanés et non triés datant de trois ans ne constitue une preuve de rien.
Là où les outils montrent leurs limites — et pourquoi c'est important
Le paysage logiciel actuel pour la gestion des reçus des entrepreneurs se divise en deux camps, et aucun des deux ne résout entièrement le problème.
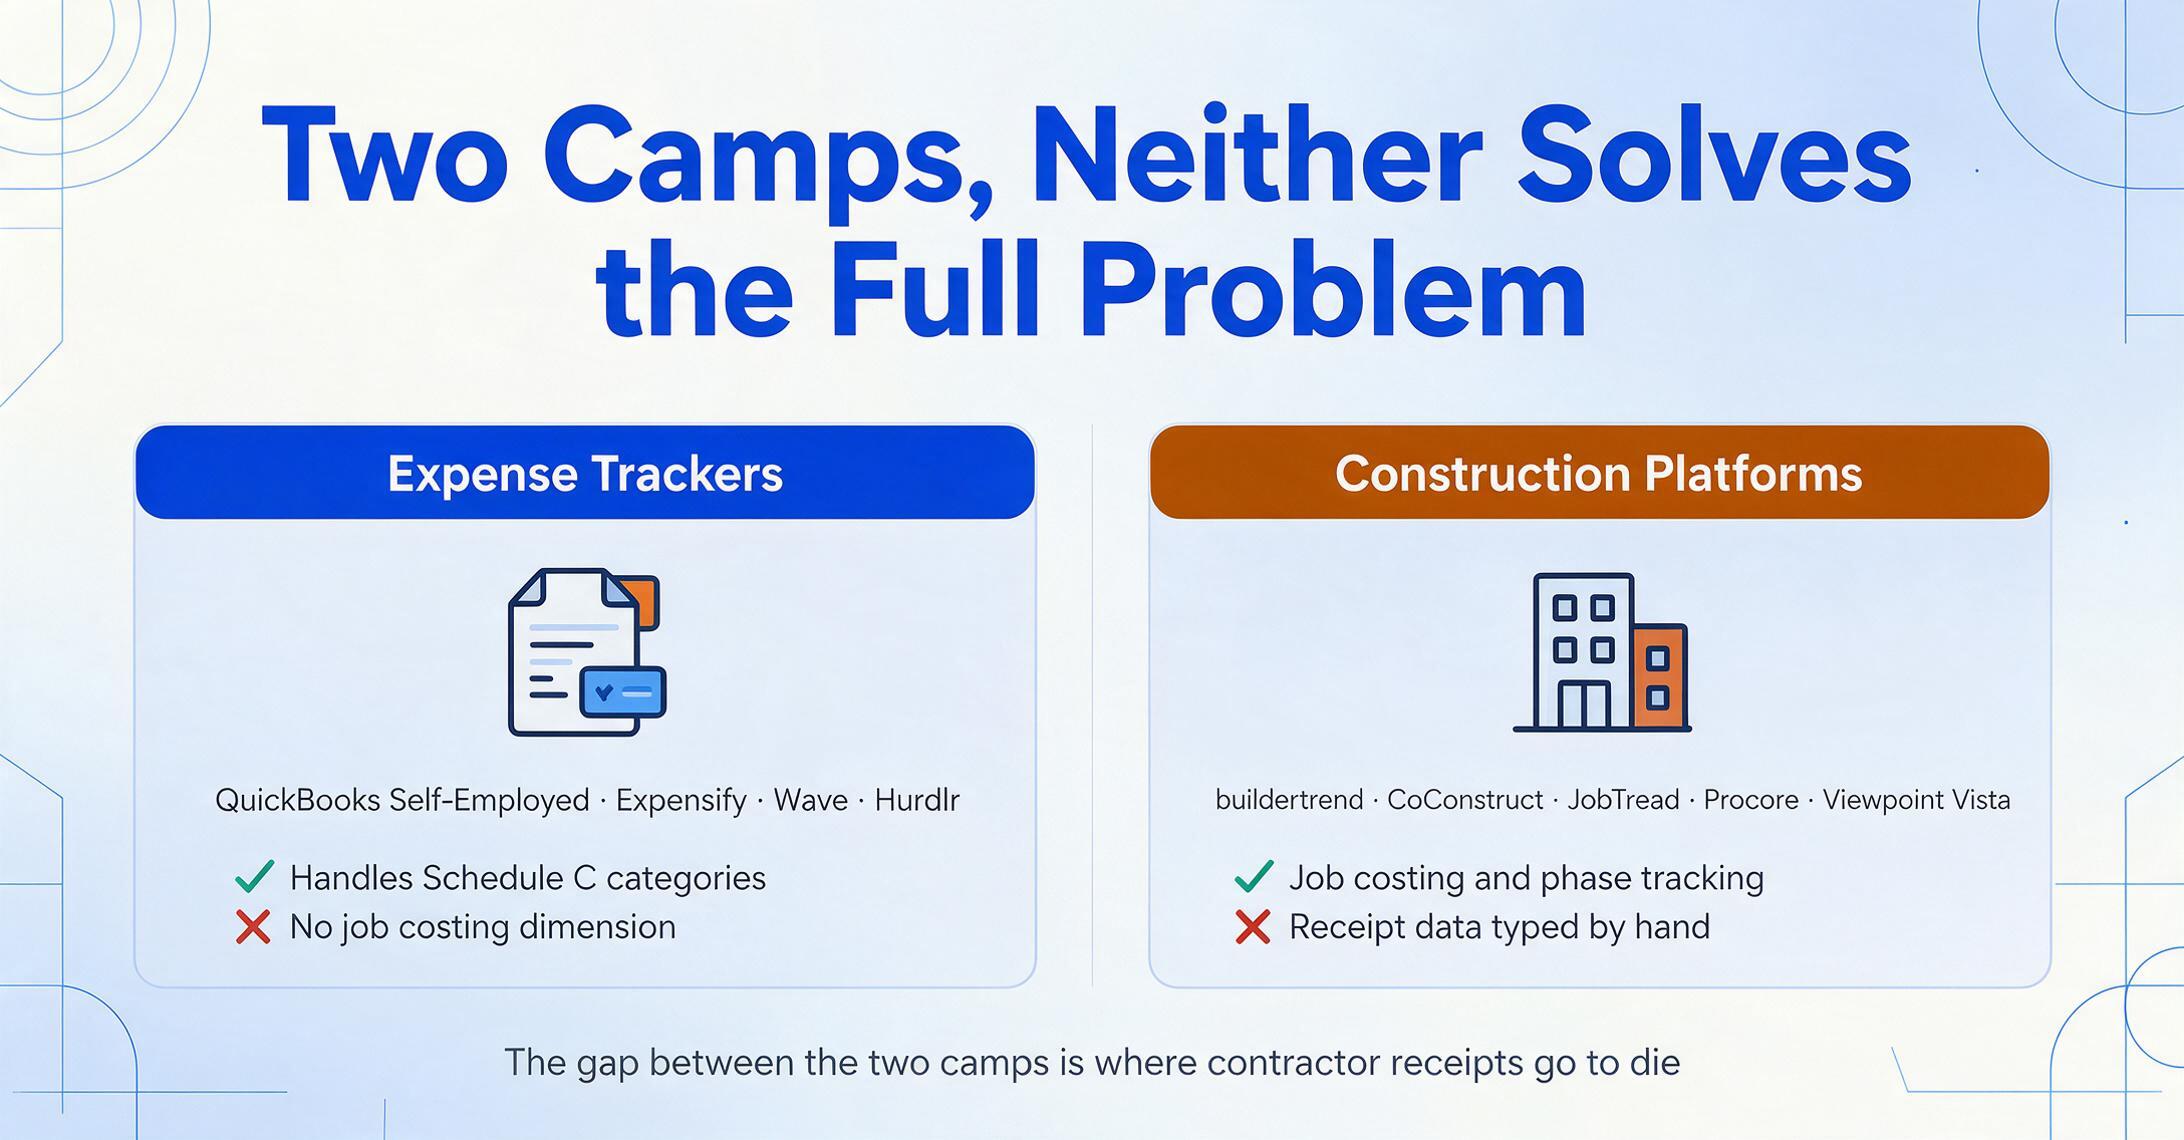
Le premier camp est celui des gestionnaires de dépenses génériques : QuickBooks Self-Employed, Expensify, Wave, Hurdlr. Ces outils excellent dans la capture d'images de reçus, le classement automatique par ligne Schedule C et l'estimation de la dette fiscale trimestrielle. Ils gèrent bien la dimension IRS (service des impôts des États-Unis). Mais ils ont été conçus pour les freelances travaillant à un bureau — écrivains, designers, consultants — dont les dépenses suivent des schémas prévisibles et dont les besoins comptables se limitent à « est-ce professionnel ou personnel ? ». L'entrepreneur qui a besoin de savoir que l'installation électrique brute du projet 14 a dépassé l'estimation de 18 % n'obtient aucune réponse de ces outils. La dimension de comptabilité analytique de projet est totalement absente.
Le deuxième camp est celui des plateformes de gestion de construction : buildertrend, CoConstruct, JobTread, Procore, Viewpoint Vista. Ces outils gèrent en profondeur la comptabilité analytique de projet, le suivi des phases et les rapports comparatifs estimations/réalisations. Mais leur gestion des reçus est une réflexion après coup — généralement limitée à la fixation d'une photo à un code de coût, sans extraction de données structurées à partir de l'image du reçu. L'entrepreneur doit toujours saisir manuellement les noms des fournisseurs, les dates et les montants dans la plateforme. Pour la préparation des impôts, les données doivent ensuite être exportées et ressaisies dans un système séparé.
L'écart entre ces deux camps est l'endroit où les reçus des entrepreneurs vont mourir. Les outils génériques ne parlent pas la comptabilité analytique de projet. Les outils de construction n'extraient pas de données structurées à partir des reçus. L'entrepreneur se retrouve à maintenir deux systèmes — ou, plus couramment, à abandonner l'un des deux objectifs et à accepter que soit la déclaration IRS, soit l'image de rentabilité du projet sera incomplète.
Ce qui comblerait cet écart, c'est un outil qui fait les deux choses en une seule passe : extraire le fournisseur, la date, le montant et les lignes d'un reçu image, et permettre à l'entrepreneur d'attribuer des métadonnées au niveau du projet — ID de travail, code de coût, phase — à chaque entrée. Ce ne sont pas deux tâches distinctes qui doivent être effectuées séquentiellement. Les données sont sur le reçu. La question est de savoir si le système d'extraction donne à l'entrepreneur un endroit pour placer les données d'allocation, ou s'il l'oblige à les traiter dans un outil séparé.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ce qui briserait réellement le cycle
Si le problème est structurel — chantiers physiques, reçus à double usage, fournisseurs fragmentés — alors la solution ne peut pas être une meilleure version du même flux de travail « photographier et catégoriser ». Il faut changer le modèle d'extraction lui-même pour que les données du reçu remplissent les deux fonctions en une seule passe.
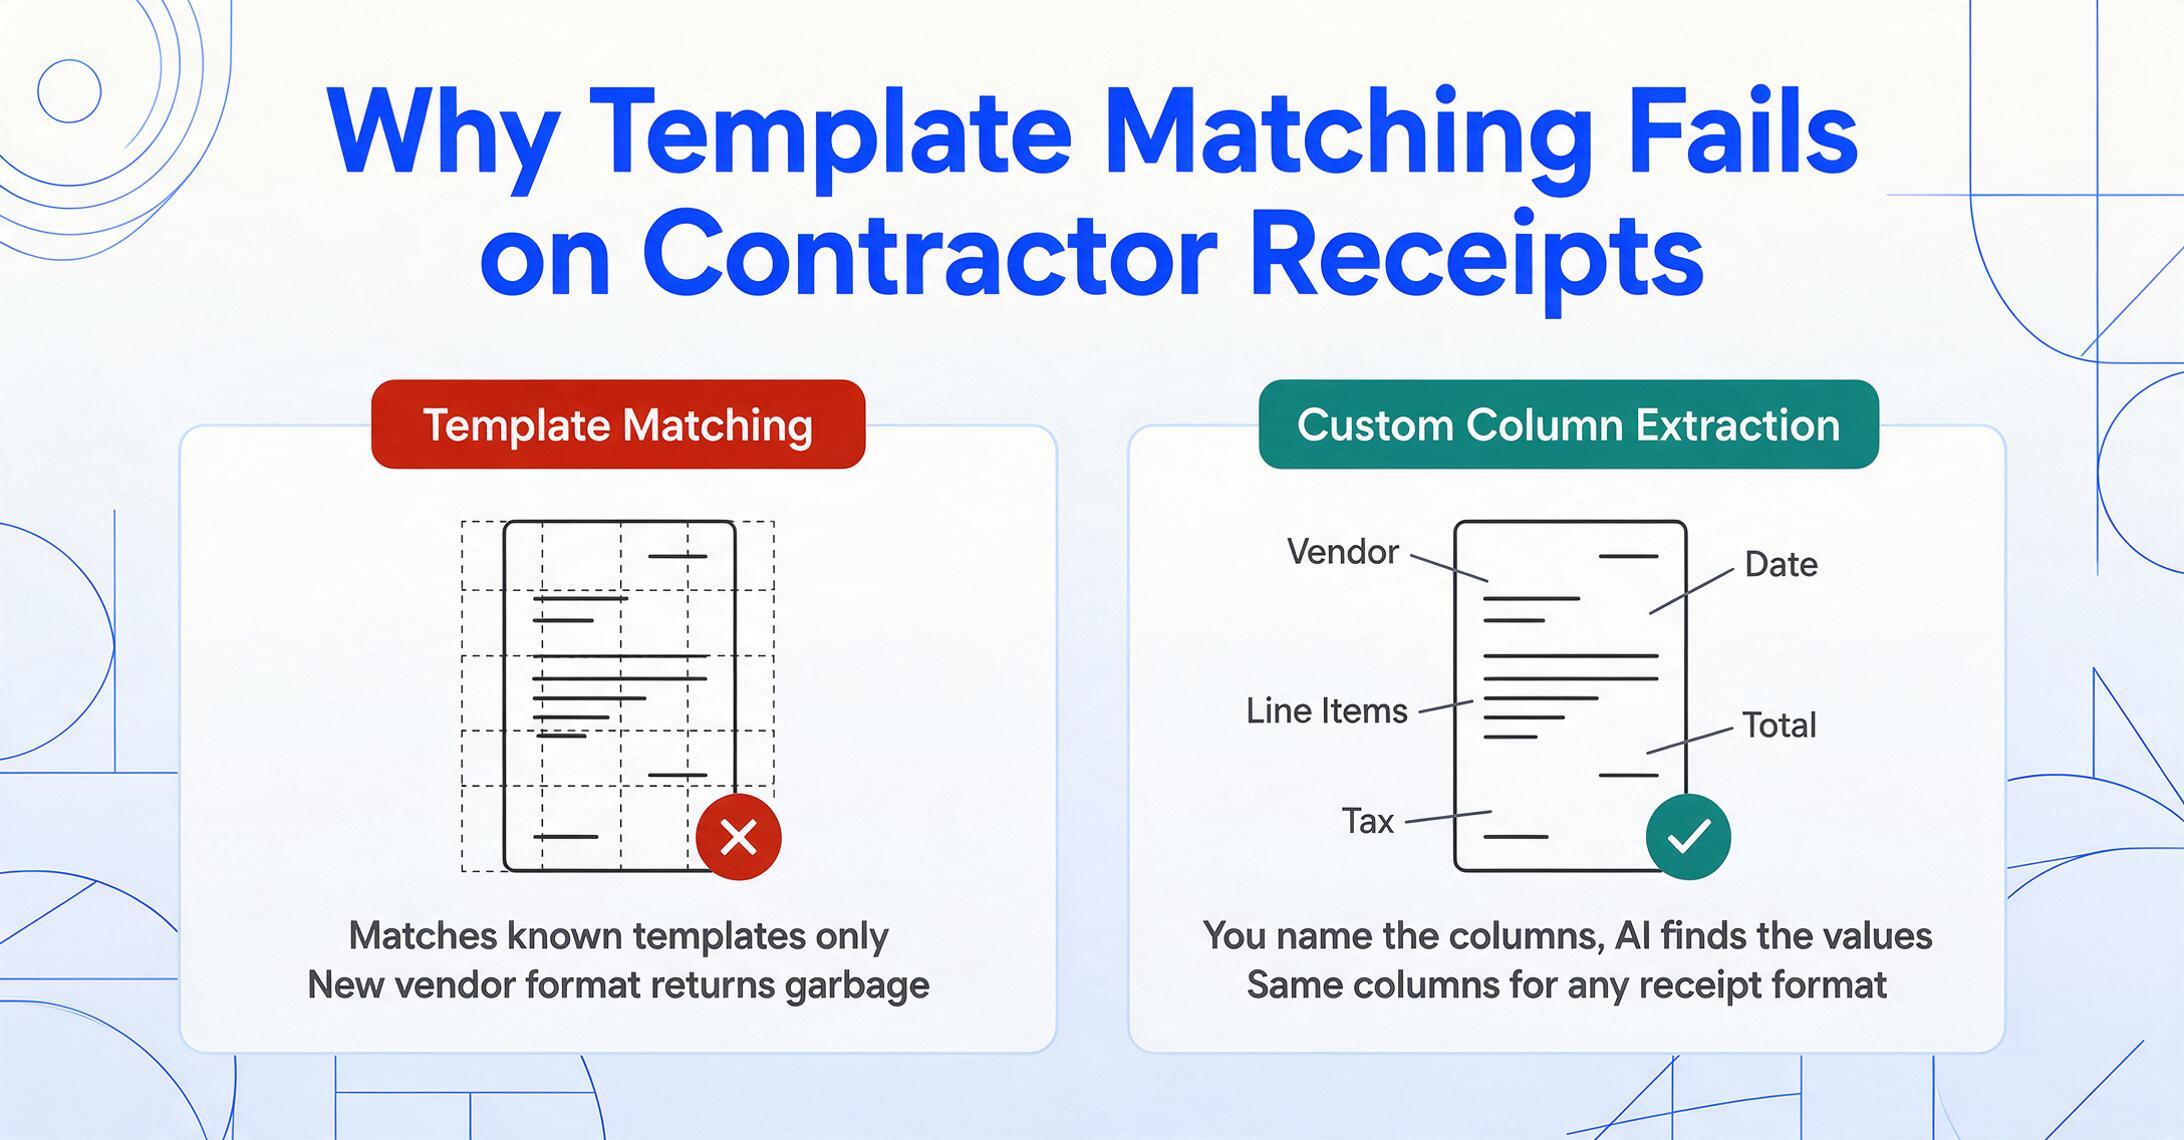
Le mécanisme qui rend cela possible est fondamentalement différent de la capture de reçus par OCR que proposent la plupart des outils. La numérisation traditionnelle de reçus fonctionne en faisant correspondre une image de reçu à des modèles connus — un modèle de reçu Home Depot, un modèle de reçu Lowe's — et en extrayant les données de zones prédéfinies. Lorsque le reçu ne correspond à aucun modèle connu — parce qu'il provient d'une scierie locale avec son propre format, ou parce que le fournisseur a redessiné la mise en page de ses reçus — l'extraction échoue ou renvoie des données erronées. C'est pourquoi la lecture de reçus de buildertrend fonctionne « parfois ». Elle dépend de la correspondance de modèles, et les reçus des entrepreneurs proviennent de trop de sources avec trop de variations de format pour qu'une bibliothèque de modèles puisse tout couvrir.
L'alternative est l'extraction par nom de colonne : au lieu d'indiquer au système où chercher les données sur le reçu, vous lui indiquez ce que vous voulez — « Fournisseur », « Date », « Total », « Lignes d'articles », « Taxe » — et l'IA localise chaque valeur n'importe où sur la page en comprenant ce qu'elle signifie, et non où elle se trouve. Cette approche n'exige pas que le reçu corresponde à un modèle. Un reçu de quincaillerie avec une grille dense de codes SKU, un reçu de scierie avec une tarification au pied-planche et un reçu de restaurant avec un seul total sont tous traités de la même manière : l'IA lit la page comme le ferait un humain, identifie ce que représente chaque élément et le fait correspondre aux colonnes que vous avez définies.
Le deuxième élément qui brise le cycle de la double saisie est la possibilité de définir des colonnes au niveau du projet en plus des colonnes au niveau des reçus. Lors de la même passe d'extraction qui récupère « Fournisseur », « Date » et « Total », l'entrepreneur peut ajouter « ID de projet », « Code de coût » et « Phase » — des valeurs saisies manuellement que le système attribue à chaque reçu du lot, ou qui varient par reçu pour les lots multi-projets. La feuille de calcul générée contient alors tout ce qui est nécessaire à la fois pour la préparation fiscale et l'analyse de rentabilité du projet dans un seul fichier, sans aucune ressaisie.
Cette approche traite les trois forces structurelles simultanément. Le problème physique du chantier est atténué car l'entrepreneur n'a pas besoin de traiter les reçus au moment de la capture — un lot de reçus de la semaine peut être téléversé en une fois depuis le camion en fin de semaine, l'extraction ne prenant que quelques minutes. Le problème du double usage est résolu car la même passe d'extraction produit des données pour les catégories IRS et les codes de coûts de projet. Le problème de la fragmentation des fournisseurs est neutralisé car l'approche par nom de colonne ne se soucie pas de savoir quel fournisseur a imprimé le reçu — l'extraction est sémantique, non dépendante d'un modèle.
Un entrepreneur sur r/smallbusiness l'a dit simplement lorsqu'on lui a demandé comment il suit ses reçus sur plusieurs chantiers : « bien plus simple que QuickBooks pour le travail sur le terrain, il suffit de photographier les reçus sur place et cela les lie automatiquement aux projets. » L'expression clé est « les lie automatiquement aux projets ». Ce lien — du reçu au projet — est l'étape que les trackers de dépenses génériques omettent, et c'est l'étape où la plupart des systèmes de gestion de reçus pour entrepreneurs échouent. Combler cette lacune n'est pas une simple mise à niveau de fonctionnalité. C'est la différence entre un système qui fonctionne sur le papier et un système qui survit au contact d'un véritable chantier.
FAQ
Est-ce juste un problème de discipline — dois-je être plus organisé ?
Non. L'analyse structurelle ci-dessus devrait montrer clairement que les forces qui jouent contre le suivi des reçus par les entrepreneurs — chantiers physiques, exigences comptables à double usage et fragmentation des fournisseurs — auraient raison même du système manuel le plus discipliné. Vous pouvez être la personne la plus organisée du chantier et quand même perdre des reçus à cause de la pluie, oublier à quel projet correspondait un achat dans une quincaillerie au moment de le traiter le dimanche soir, et faire face à la surcharge de la double saisie en alimentant à la fois QuickBooks et buildertrend. La solution n'est pas plus de discipline — c'est un modèle d'extraction différent qui traite les reçus par lots avec des métadonnées au niveau du projet, réduisant la charge cognitive par reçu d'une tâche de classification de 3 minutes à zéro.
En quoi l’extraction par nom de colonne diffère-t-elle de l’OCR de mon application QuickBooks ?
QuickBooks et les applications similaires utilisent l’OCR pour lire le texte d’une image de reçu et remplir automatiquement des champs prédéfinis (fournisseur, date, total). Cela fonctionne bien pour les reçus standardisés des grands détaillants, mais échoue avec les formats non standard — la facture manuscrite de la scierie locale, le bon de commande multipage du fournisseur, le reçu de restaurant avec un pourboire et une taxe répartis de manière inhabituelle. L’extraction par nom de colonne remplace la correspondance de modèles par une compréhension sémantique : l’IA identifie les valeurs selon ce qu’elles signifient (une date, un total, un nom de fournisseur), indépendamment de leur emplacement sur la page ou de l’apparence du texte environnant. Le résultat est une feuille de calcul structurée avec les colonnes que vous avez spécifiées, et non ce que l’OCR de l’application a réussi à lire.
Puis-je affecter des reçus à des projets et des codes de coûts spécifiques ?
Oui — en définissant des colonnes comme « ID de projet », « Code de coût » ou « Phase » en plus des colonnes de données du reçu (« Fournisseur », « Date », « Total »), vous produisez une seule feuille de calcul qui sert à la fois à la préparation fiscale et au suivi des coûts de projet. Vous pouvez traiter par lots les reçus d’une semaine provenant de plusieurs chantiers et affecter différents codes de projet à différents reçus lors du même passage de traitement. Le résultat est directement exporté dans Excel ou peut être intégré à Google Sheets, éliminant ainsi la double saisie nécessaire pour maintenir des feuilles de calcul distinctes pour la fiscalité et le suivi de projet.
Qu’en est-il des reçus délavés, froissés ou manuscrits ?
Les modèles d’IA visuelle peuvent lire le texte manuscrit et les reçus partiellement dégradés qui dérouteraient l’OCR traditionnel. La principale limite est la lisibilité — l’IA a besoin de suffisamment d’informations visuelles pour distinguer les caractères. Un reçu qui a passé une semaine dans une poche moite et qui est maintenant un rectangle de papier thermique vierge ne peut être lu par aucun système. En pratique : capturez l’image du reçu dès que possible après l’achat, même si vous la traitez plus tard. L’image préserve les données ; l’extraction peut attendre.
Est-ce que cela remplace buildertrend / QuickBooks / Jobber ?
Non. L'extraction par nom de colonne est une couche de capture et de structuration des données qui alimente vos systèmes existants. Elle remplace l'étape de saisie manuelle des données — lire les reçus et saisir les valeurs dans des feuilles de calcul ou des applications — mais ne remplace pas les plateformes de comptabilité, de comptabilité analytique de projet ou de gestion de projet où ces données résident en fin de compte. La distinction est importante car la plupart des entrepreneurs qui ont essayé plusieurs outils ont abandonné non pas parce que les outils sont mauvais, mais parce que le pont entre le reçu papier et la saisie structurée des données est là où le système se brise. L'extraction par nom de colonne est ce pont.
Combien de temps dois-je conserver les enregistrements de reçus numériques ?
L'IRS (service des impôts des États-Unis) dispose généralement de trois ans à compter de la date de dépôt pour évaluer un impôt supplémentaire, ou de six ans si vous sous-déclarez vos revenus de plus de 25 %. IRS Publication 334 recommande de conserver les registres d'impôt sur l'emploi pendant quatre ans. Conserver les images de reçus numériques et leurs résultats d'extraction pendant sept ans est une norme prudente qui couvre toutes les périodes standard. Le stockage numérique rend cela sans coût — contrairement à une boîte de reçus papier qui se décolore dans un garage.
Traitez les reçus de vos chantiers en une seule passe
Téléchargez une semaine de reçus d'artisans — Home Depot Pro, cours à bois, fournisseurs, repas au restaurant — et extrayez le fournisseur, la date, le total et les données au niveau du projet dans une seule feuille de calcul. Sans modèle, sans configuration par reçu, sans double saisie.
Commencer l'extraction des données de reçus