Was der Zwei-Wege-Abgleich prüft
und was er durchlässt
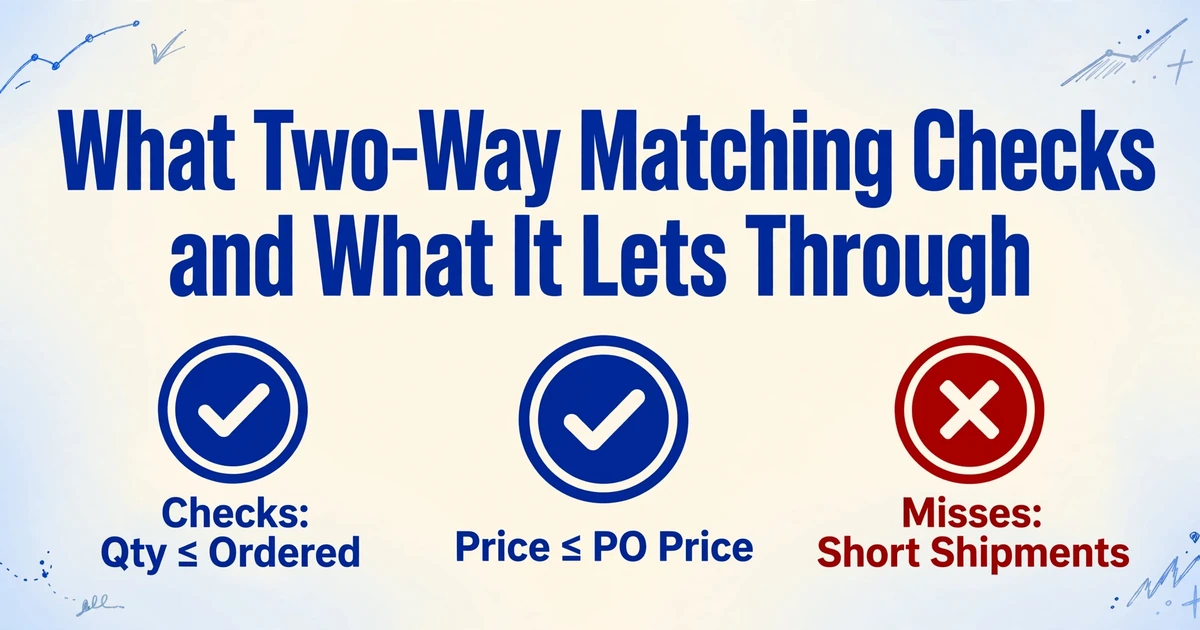
Der Zwei-Wege-Abgleich kann eine Rechnung für Ware genehmigen, die nie angekommen ist. Das ist die Kontrolle, die genau wie vorgesehen arbeitet: Die Rechnung wird anhand von zwei Zahlen mit der Bestellung verglichen, der bestellten Menge und dem vereinbarten Preis, und kein drittes Dokument bestätigt, dass etwas an der Laderampe angekommen ist.
Die Wahl zwischen Zwei-Wege- und Drei-Wege-Abgleich ist eine Frage der Nachweise. Eine Rechnung behauptet, dass Waren oder Dienstleistungen zu einem Preis geliefert wurden. Der Zwei-Wege-Abgleich belegt den Preis und die Menge, die autorisiert wurden. Er kann die Lieferung nicht belegen, also geht es bei der Entscheidung darum, ob die Lieferung der Teil der Behauptung ist, den Sie prüfen müssen.
Diese Entscheidung gilt nur für Rechnungen, hinter denen eine Bestellung steht. Ardent Partners beziffert diesen Anteil in seinem State of ePayables 2024 auf 61%, was bedeutet, dass die anderen 39% keine Bestellung zum Abgleich haben. Wenn Ihre Bestellabdeckung niedriger ist als angenommen, beheben Sie das zuerst.
Die wichtigsten Erkenntnisse
- Eine Rechnung über 500 Einheiten besteht den Zwei-Wege-Abgleich selbst dann, wenn nur 450 Einheiten angekommen sind, weil der Test 500 in Rechnung gestellte mit 500 bestellten vergleicht.
- Beide Tests begrenzen nur die Menge und den Preis, sodass eine Minderlieferung nie zu einer Ausnahme wird.
- Legen Sie die Abgleichstufe pro Ausgabenkategorie fest und kalkulieren Sie den Wareneingangsteil, bevor Sie ihn verpflichtend machen.
Was der Zwei-Wege-Abgleich vergleicht
Der Zwei-Wege-Abgleich, auch Bestellabgleich genannt, ist der Grundfall in der Kreditorenbuchhaltung (AP): Die berechnete Menge darf die bestellte Menge nicht überschreiten, und der Rechnungseinzelpreis darf den Bestellpreis nicht überschreiten. Das sind die Kriterien, die Oracle für Payables dokumentiert, und die Richtung jeder Prüfung ist wichtiger, als die meisten Erklärungen zugeben (Oracle Payables Help).
Eine Rechnung über weniger Einheiten als bestellt wird akzeptiert. Eine Rechnung mit einem Preis unterhalb der Bestellung wird akzeptiert. Die Kontrolle soll Überfakturierung verhindern. Sie soll nicht bestätigen, dass eine Transaktion stattgefunden hat, und dieser Unterschied erklärt den größten Teil der Diskussion darüber, ob der Zwei-Wege-Abgleich ausreicht.
In einem ERP laufen die Prüfungen auf Positionsebene, innerhalb der von Ihnen konfigurierten Toleranzen, also dem Prozentsatz oder Betrag, um den eine Position abweichen darf, bevor sie markiert wird. Eine schwächere Variante vergleicht den Rechnungsbetrag mit dem Bestellbetrag, und eine Rechnung kann in der Summe stimmen, während ihre Positionen falsch sind, weil sich zwei Positionsfehler gegenseitig aufheben. Eine Frachtposition und eine Minderlieferung auf derselben Rechnung sind ein häufiges Paar.
Der Drei-Wege-Abgleich behält beide Prüfungen und fügt eine dritte hinzu: Die berechnete Menge darf die Wareneingangsmenge nicht überschreiten. Der Vier-Wege-Abgleich fügt die Abnahme hinzu, also die Menge, die die Prüfung bestanden hat.
| Abgleichstufe | Verglichene Dokumente | Angewandte Prüfung | Was sie belegt |
|---|---|---|---|
| Zwei-Wege | Bestellung und Rechnung | Berechnete Menge ≤ bestellte Menge; Rechnungspreis ≤ Bestellpreis | Sie zahlen einen autorisierten Preis für eine autorisierte Menge |
| Drei-Wege | Bestellung, Wareneingang, Rechnung | Berechnete Menge ≤ Wareneingangsmenge, plus die Zwei-Wege-Prüfungen | Die Ware wurde vor der Zahlung als geliefert erfasst |
| Vier-Wege | Bestellung, Wareneingang, Prüfung, Rechnung | Berechnete Menge ≤ abgenommene Menge, plus die Drei-Wege-Prüfungen | Gelieferte Ware hat die Abnahme bestanden |
ERP-Systeme sind darauf ausgelegt, die Abgleichstufe zu mischen. Oracle lässt Sie die Rechnungsabgleichsoption bei Lieferant, Lieferantenstandort und Bestellposition ändern. Die eigene Anleitung von SAP Ariba weist darauf hin, dass viele Unternehmen den Drei-Wege-Abgleich nutzen, während andere den Zwei-Wege-Abgleich wählen, um Käufe mit geringem Wert zu vereinfachen (SAP Ariba invoice reconciliation guide). Eine Stufe für jede Rechnung ist eine Richtlinienentscheidung, und meist eine teure.
Die Rechnung, die ohne die Ware durchgeht
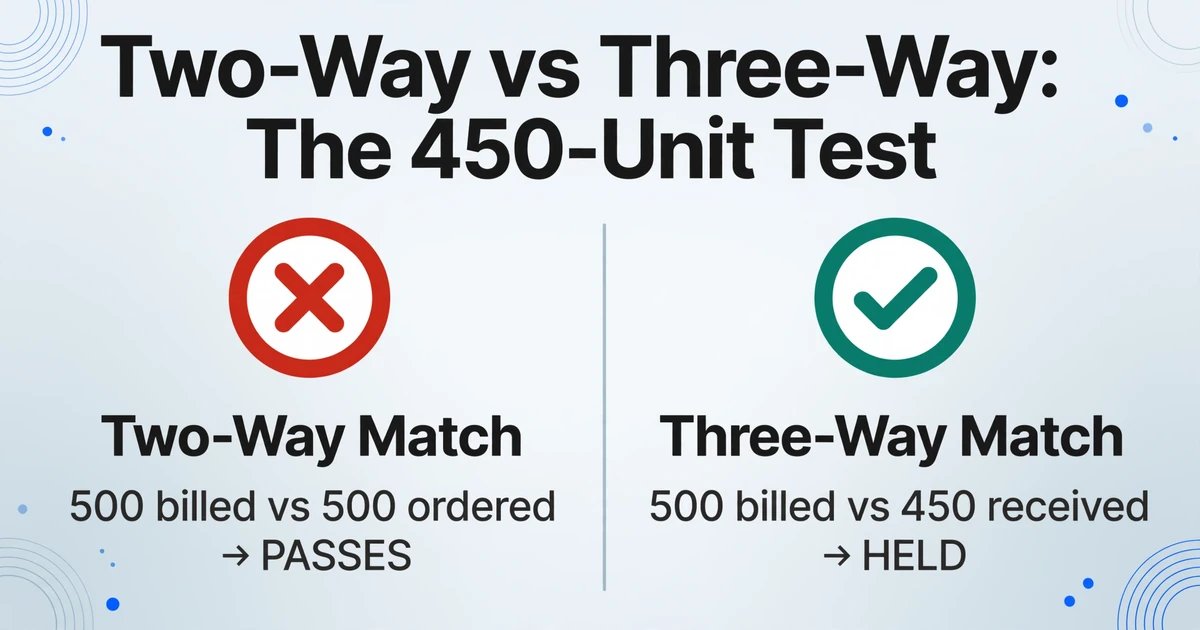
Eine Bestellung über 500 Einheiten zu $8 und eine Rechnung über 500 Einheiten zu $8 bestehen den Zwei-Wege-Abgleich, egal ob 500 Einheiten angekommen sind, 450 oder keine. Wenn 450 Einheiten eintreffen und der Lieferant 500 in Rechnung stellt, vergleicht die Mengenprüfung 500 abgerechnet mit 500 bestellt und besteht. Die Differenz von $400 wird nie zur Ausnahme. Ein Drei-Wege-Abgleich vergleicht 500 abgerechnet mit 450 erhalten und hält die Rechnung zurück.
Mengeneinheiten brechen die Mengenprüfung in beide Richtungen. Eine Bestellung über 20 Kisten zu $240 und eine Rechnung über 240 Stück zu $20 haben denselben Wert. Ein System, das die Rohzahlen 20 und 240 vergleicht, hält eine korrekte Rechnung zurück. Ein System, das Summen vergleicht, lässt sie durchgehen, obwohl die Positionsmengen nicht übereinstimmen. Änderungen der Packungsgröße und Umrechnungen von Gewicht zu Stück erzeugen diese Abweichung, weshalb eine Abgleichsrichtlinie ein Feld für die Mengeneinheit braucht.
Der Abgleich auf Kopfebene hat einen zweiten blinden Fleck: Positionen, die nie auf der Bestellung standen. Fracht, Treibstoffzuschlag, Palettengebühren und Kleinmengenzuschläge kommen oft als Rechnungspositionen ohne Gegenstück in der Bestellung an. Bei einem Abgleich über Summen mit 3% Toleranz und einer Frachtgebühr von $120 auf eine Bestellung über $4,000 geht diese durch, ohne dass jemand entscheidet, ob die Gebühr vereinbart war. Bei 200 solchen Bestellungen pro Jahr gehen $24,000 durch, ohne eine einzige Ausnahme.
Der Zwei-Wege-Abgleich beantwortet, ob die Rechnung mit der Bestellung übereinstimmt. Er beantwortet nicht, ob die Bestellung erfüllt wurde.
Wann der Zwei-Wege-Abgleich die richtige Kontrolle ist
Der Zwei-Wege-Abgleich ist überall dort die richtige Kontrolle, wo kein separates Lieferereignis zum Vergleich existiert. Dienstleistungen, Abonnements, Miete, Nebenkosten, Versicherungen, Telekommunikation und Berufshonorare werden gegen einen Vertrag oder einen Tarif abgerechnet, nicht gegen eine Lieferung. Es gibt nichts zu empfangen, ein Wareneingang müsste also erfunden werden – und ein erfundener Wareneingang ist schlimmer als keine Kontrolle, weil er wie ein Nachweis aussieht.
Vorauszahlungskonditionen erzeugen dasselbe Problem. Eine Anzahlung von 30% wird konstruktionsbedingt vor der Lieferung abgerechnet, und eine Drei-Wege-Regel hält sie zurück, bis ein Wareneingang vorliegt – also liefert der Lieferant verspätet oder jemand hebt die Kontrolle von Fall zu Fall auf.
| Ausgabenkategorie | Standard-Abgleich | Warum |
|---|---|---|
| Professionelle Dienstleistungen und Retainer | Zwei-Wege gegen den Vertrag oder das Statement of Work, mit Meilenstein-Freigabe | Kein Lieferereignis; die Freigabe ist der Nachweis |
| Software, Miete, Nebenkosten, Versicherungen | Zwei-Wege oder Rechnungsfreigabe, wo keine Bestellung existiert | Der Preis ist vertraglich fixiert; die Nutzung wird nicht pro Rechnung gezählt |
| Fracht, Zoll, Bankgebühren | Zwei-Wege gegen eine Tarifkarte | Die meisten Mid-Market-Setups haben keine Bestellposition pro Sendung |
| Bestände, Komponenten, Rohstoffe | Drei-Wege | Die Minderlieferung ist das Hauptrisiko |
| Investitionsgüter | Drei-Wege, Vier-Wege wo Abnahmetests gelten | Wert- und Spezifikationsrisiko |
| Regulierte Komponenten | Vier-Wege | Wareneingang ist keine Abnahme |
| Konsignation und Pay-on-Consumption | Drei-Wege gegen den Nutzungsbericht | Der Verbrauch löst die Zahlung aus, nicht die Lieferung |
Die Bedingung hinter jeder Zwei-Wege-Zeile ist dieselbe: Die Preisbasis muss irgendwo existieren, und die Rechnung muss darauf verweisen. Eine Rechnung ohne Bestellnummer ist kein Zwei-Wege-Abgleich. Sie ist eine Freigabe mit zusätzlichen Schritten.
Was der Wareneingang tatsächlich kostet
Das dritte Dokument ist günstig zu vergleichen und teuer zu beschaffen. Die Kosten liegen an drei Stellen.
Erfassung. Jemand muss die Lieferung in einen Datensatz mit einer Bestellposition, einer Menge und einem Datum verwandeln. In einem Lager mit Wareneingangssystem ist das ein Scan. In einem Unternehmen, in dem die Rampe einen Papier-Lieferschein unterschreibt, tippt eine Person am Ende einer Schicht ab – genau dann, wenn die Genauigkeit am niedrigsten ist.
Timing. Rechnungen kommen oft an, bevor der Wareneingang gebucht ist. Die Rechnung ist weder genehmigt noch eine echte Ausnahme, also wartet sie. Ein Wareneingang, der zwei Wochen nach der Rechnung gebucht wird, macht aus einer Zahlungsentscheidung eine Warteschlange.
Zuständigkeit. Eine Wareneingangsabweichung gehört zum Wareneingang oder Einkauf, nicht zur Kreditorenbuchhaltung (AP). Jede Wareneingangsausnahme wird zu einer Übergabe zwischen Teams, die nicht derselben Führungskraft berichten.
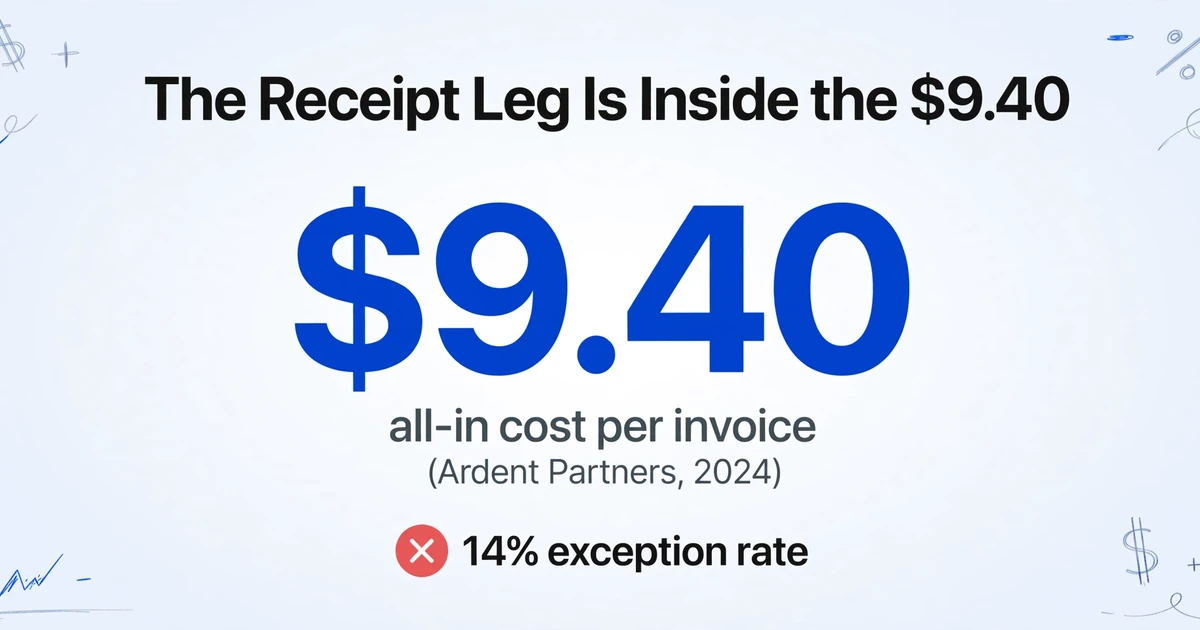
Ardent Partners beziffert die Gesamtkosten für die Verarbeitung einer Rechnung auf $9.40 und die durchschnittliche Ausnahmenquote auf 14% im selben Benchmark-Set von 2024 (Ardent Partners). Ein drittes Dokument, das Erfassungszeit und eine eigene Ausnahmen-Warteschlange hinzufügt, ist eine echte Position in den Kosten der Kontrolle.
Der Vier-Wege-Abgleich fügt eine Prüfung hinzu, ein vom Wareneingang getrenntes Ereignis, und die Verzögerung lohnt sich dort, wo ein nach der Zahlung entdeckter Mangel teuer zurückzuholen ist.
Ein Wareneingang, der nach dem Zahlungslauf gebucht wird, ist keine Kontrolle. Er ist eine Verzögerung mit einem Grundcode.
Wer besitzt welchen Schritt
Der Abgleich ist eine Aufgabe der Kreditorenbuchhaltung (AP), doch die Nachweise, auf denen er beruht, werden von Personen außerhalb der AP erstellt. Diese Trennung erklärt, warum der Drei-Wege-Abgleich häufiger an der Zuständigkeit scheitert als an der Logik.
| Schritt | Verantwortlich | Häufiges Scheitern |
|---|---|---|
| Bestellanlage und Pflege der Preise | Einkäufer oder Beschaffung | Eine Preisänderung wird nie in der Bestellung angepasst |
| Wareneingangsbuchung | Wareneingang oder Lager | Zu spät gebucht, in Kisten statt Stück, oder gar nicht |
| Rechnungserfassung | AP | Bestellnummer fehlt, ist abgeschnitten oder falsch |
| Abgleich und Weiterleitung von Ausnahmen | AP-Sachbearbeiter | Keine Befugnis, Beschaffungsdaten zu korrigieren |
| Freigabe | Budgetverantwortlicher oder Controller | Unterschreibt, ohne den Wareneingang zu sehen |
| Toleranz und Richtlinie | Controller oder CFO | Die Toleranz wird erweitert, um das Volumen zu senken |
| Kontrollprüfung | Prüfer | Abgleichsnachweise wurden nicht aufbewahrt |
Ein Buchhalter auf r/Accounting beschrieb das Muster aus Sicht der AP: „the POs hardly ever align with the purchase invoices... price differences and differences in quantity received", und der Aufwand besteht darin, „losing a lot of time communicating the differences to supply chain" (r/Accounting). Die Abweichung entsteht vorgelagert und landet in der AP, die weder eine Bestellung noch einen Wareneingang korrigieren kann, der ihr nicht gehört.
Das ist das Argument für den Zwei-Wege-Abgleich in Kategorien, in denen der Wareneingang unzuverlässig ist. Eine Kontrolle, die von einem Datensatz abhängt, den niemand verantwortet, scheitert nicht laut; sie erzeugt einen Rückstand, den alle lernen zu umgehen. In der Fertigung hat dieser Rückstand seine eigene Form: Der Drei-Wege-Abgleich scheitert in der Fertigungs-AP aus Gründen, die beginnen, bevor die Rechnung eintrifft.
Eine Entscheidungs-Checkliste für diese Woche
Legen Sie die Abgleichstufe nach Ausgabenkategorie und Wertband fest, nicht einmalig für das gesamte Hauptbuch. In sechs Schritten gelangen Sie zu einer Richtlinie, die Sie vertreten können.
Benennen Sie die Behauptung
Notieren Sie, was jede Rechnung behauptet, was kein anderes Dokument belegt: Lieferung, Abnahme, geleistete Stunden oder einen Meilenstein. Das Dokument, das die Behauptung widerlegen kann, ist es wert, hinzugefügt zu werden.
Prüfen Sie, ob der Nachweis existiert, bevor Sie ihn verlangen
Fragen Sie den Wareneingang, wie lange es dauert, einen Wareneingang zu buchen, und in welcher Mengeneinheit. Lautet die Antwort „wenn jemand daran denkt", erzeugt eine Drei-Wege-Regel Sperren statt Kontrolle.
Bepreisen Sie den zusätzlichen Schritt
Schätzen Sie die Erfassungsminuten pro Rechnung gegen einen Vollkostensatz pro Stunde und vergleichen Sie das mit den Minderlieferungen, die Sie erfasst haben oder vermuten. Ardent's $9.40 All-in-Durchschnitt ist ein Referenzpunkt für die gesamten AP-Kosten, und der Wareneingangsschritt liegt darin.
Legen Sie die Toleranz nach Preisbasis fest
Vertraglich bepreiste Positionen erhalten null Preistoleranz. Rohstoffpositionen, die Index- oder Währungsschwankungen ausgesetzt sind, erhalten ein enges Band mit absoluter Obergrenze. Diskrete Einheiten erhalten null Mengentoleranz.
Steuern Sie nach Wert und Lieferantenhistorie
Drei-Wege-Abgleich oberhalb eines Schwellenwerts, für Lieferanten in ihren ersten zwei Quartalen und für Kategorien mit einer Historie von Minderlieferungen. Ansonsten Zwei-Wege-Abgleich.
Bewahren Sie den Nachweis auf
Speichern Sie das Abgleichergebnis, die angewandte Toleranz, wer die Ausnahme geklärt hat und die Wareneingangsreferenz. Ein Prüfer, der eine Zahlung stichprobenartig prüft, wird einen Liefernachweis verlangen, unabhängig davon, ob Ihre Richtlinie ihn verwendet hat.
Wo die Extraktion die Rechnung verändert
Die Extraktion wählt die Abgleichstufe nicht aus. Sie senkt die Kosten für das Dokument, von dem die Wahl abhängt, was die Antwort ändern kann. Der teure Teil des Wareneingangs ist die Umwandlung eines Papier-Lieferscheins in Zeilen; der Vergleich selbst dauert Sekunden. Wenn ein Stapel Wareneingangsdokumente mit denselben Spalten wie die Rechnungen in einer Tabelle landet, sinken die Grenzkosten des Drei-Wege-Abgleichs, und Kategorien, die zu klein waren, um ihn zu rechtfertigen, werden bezahlbar.
Das ist die Ebene, auf der ImageToTable.ai arbeitet. Benutzerdefinierte Spaltenextraktion bedeutet, dass Sie die gewünschten Spaltennamen eingeben, etwa Rechnungsnummer, Bestellnummer, Berechnete Menge, Stückpreis, Positionssumme und Rechnungssumme, und das Modell findet jeden Wert danach, was er bedeutet, nicht danach, wo er auf der Seite steht. Derselbe Spaltensatz funktioniert über Lieferanten hinweg, weil das Layout nicht Teil der Anweisung ist.
Berechnete Spalten tragen die Arithmetik in die Extraktion. Eine Spalte namens Abweichung (Rechnungssumme − Bestellsumme) liefert die Differenz, wenn beide Beträge auf den gelesenen Dokumenten stehen, was vorkommt, wenn ein Lieferant die Bestellung an die Rechnung anhängt. Prüfungen auf Positionsebene funktionieren genauso: Positionsprüfung (Menge × Stückpreis − Positionssumme) markiert eine Position, deren Arithmetik nicht aufgeht.
Die Batch-Verarbeitung fasst einen Ordner voller Rechnungen in einem Blatt zusammen, und die Bbox-Prüfung (Begrenzungsrahmen) zeigt, woher der Wert einer Zelle auf der Originalseite stammt, was eine strittige Menge schnell klärt.
Für die vollständige Version mit drei Dokumenten in einer Tabelle behandelt Drei-Wege-Abgleich ohne ERP die Register und Formeln. Rechnungs- und Bestellabgleich in Excel behandelt das Spaltendesign für zwei Dokumente, und AP-Automatisierungssoftware versus ein Extraktionsschritt behandelt den Umfangsunterschied.
Die ehrliche Grenze: Das Tool gleicht keine Datensätze über Ihr Bestellregister ab, hält eine Rechnung nicht zurück oder gibt sie frei, wendet Ihre Toleranzen nicht an, leitet keine Genehmigungen weiter und bucht nicht in ein ERP. Es wandelt Dokumente in Zeilen um, und der Vergleich bleibt bei Ihrem Team. Ein Abgleich beweist auch nicht, dass der Lieferant existiert. Der Report to the Nations 2024 von ACFE ordnet Abrechnungsschemata 22 % der Fälle von Occupational Fraud zu, mit einem Medianverlust von $100,000 und typischerweise 18 Monaten bis zur Entdeckung (ACFE). Ein gefälschter Lieferant mit gefälschter Bestellung und einem kollaborierenden Genehmiger besteht jede Abgleichstufe.
FAQ
Reicht der Zwei-Wege-Abgleich für ein kleines Unternehmen aus?
Bei Dienstleistungen, Abonnements, Miete und anderen Ausgaben ohne Lieferereignis: ja. Bei Waren, wenn ein Lieferant zu wenig geliefert oder mehr berechnet hat, als angekommen ist: nein. Der praktische Auslöser ist die Historie: Sobald eine Kategorie eine Überzahlung erzeugt hat, die Sie nicht zurückholen konnten, stellen Sie diese Kategorie auf Drei-Wege-Abgleich um und lassen den Rest unverändert.
Was ist der Unterschied zwischen Zwei-Wege- und Drei-Wege-Abgleich?
Der Zwei-Wege-Abgleich vergleicht die Rechnung mit der Bestellung hinsichtlich bestellter Menge und Stückpreis. Der Drei-Wege-Abgleich fügt den Wareneingang hinzu und vergleicht die berechnete Menge mit der erhaltenen Menge. Der Wareneingang erfasst Minderlieferungen und Rechnungen für Waren, die nie angekommen sind, was der Zwei-Wege-Abgleich nicht erkennen kann.
Kann der Zwei-Wege-Abgleich Doppelrechnungen erkennen?
Nein. Die Duplikaterkennung ist eine separate Kontrolle, die Rechnungsnummer, Lieferant, Betrag und Datum mit früheren Zahlungen vergleicht. Eine Doppelrechnung mit einer anderen Rechnungsnummer besteht sowohl den Zwei-Wege- als auch den Drei-Wege-Abgleich, weshalb die Duplikatprüfung zur selben Richtlinie gehören sollte, auch wenn es ein anderer Test ist.
Funktioniert der Zwei-Wege-Abgleich bei Dienstleistungen?
Ja, wenn die Bestellung oder der Vertrag den Leistungsumfang und den Satz festlegt. Der Wareneingang wird durch eine Meilenstein-Freigabe oder eine genehmigte Stundenerfassung ersetzt. Wenn die Rechnung Stunden berechnet, gleichen Sie die Stunden mit der Stundenerfassung ab, denn eine Bestellung allein erfasst keine überhöhten Stunden.
Brauchen wir ein ERP für den Zwei-Wege-Abgleich?
Nein. Sie brauchen ein Bestellregister und ein Rechnungsregister, die dieselbe Bestellnummer teilen, was eine Tabellenkalkulation bei mäßigem Volumen leisten kann. Ein ERP fügt automatische Toleranzen, Sperren und einen Prüfpfad hinzu. Die meisten Teams entwachsen der manuellen Version irgendwo bei mehreren hundert Rechnungen pro Monat, nicht früher.
Das günstigste Dokument, das die Behauptung belegt
Die richtige Abgleichstufe ist der günstigste Satz an Dokumenten, der widerlegen kann, was die Rechnung behauptet. Die meisten Teams kontrollieren Ausgaben mit geringem Risiko zu stark und die Kategorien, in denen eine Minderlieferung schaden würde, zu schwach – weil die Richtlinie einmal festgelegt und nie nach Ausgabenkategorie überprüft wurde. Die Lösung ist eine kurze Liste: Was jede Rechnung behauptet, welches Dokument ihr widersprechen kann und was es kostet, dieses Dokument zu beschaffen.
Wenn die Antwort ein Papier-Lieferschein ist, den niemand eintippen möchte, ist der Aufwand der Kontrolle zuerst ein Datenproblem und erst dann ein Richtlinienproblem. Machen Sie die Daten günstig, und die Entscheidung wird einfacher.