Ce que le rapprochement à deux voies vérifie
et ce qu'il laisse passer
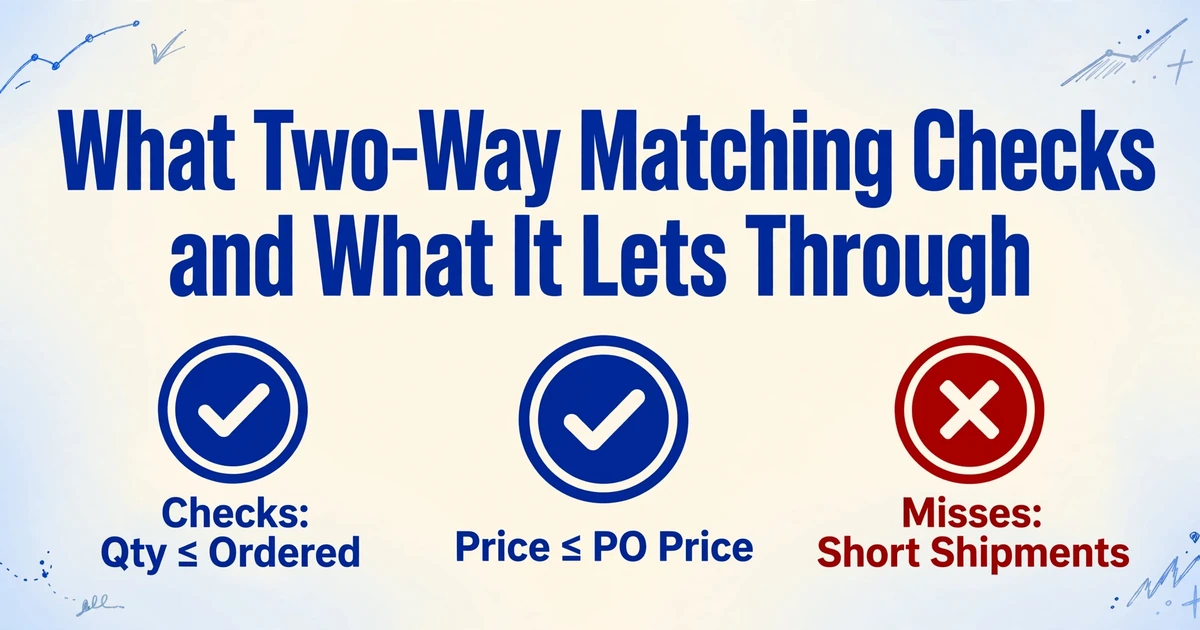
Le rapprochement à deux voies peut approuver une facture pour des marchandises jamais arrivées. C'est le contrôle qui fonctionne comme prévu : la facture est comparée au bon de commande sur deux chiffres, la quantité commandée et le prix convenu, et aucun troisième document ne confirme que quoi que ce soit est arrivé au quai de déchargement.
Le choix entre rapprochement à deux voies et rapprochement à trois voies est une question de preuve. Une facture affirme que des biens ou services ont été fournis à un certain prix. Le rapprochement à deux voies prouve le prix et la quantité autorisés. Il ne peut pas prouver la fourniture, la décision consiste donc à savoir si la fourniture est la partie de l'affirmation que vous devez tester.
Cette décision ne s'applique qu'aux factures adossées à un bon de commande. Ardent Partners estime cette part à 61% dans son State of ePayables 2024, ce qui signifie que les 39% restants n'ont aucun bon de commande auquel se rattacher. Si votre couverture de bons de commande (PO) est inférieure à ce que vous pensiez, corrigez cela d'abord.
Points clés
- Une facture de 500 unités passe le rapprochement à deux voies même si seulement 450 unités sont arrivées, car le test compare 500 facturées à 500 commandées.
- Les deux tests ne plafonnent que la quantité et le prix, donc une livraison partielle ne devient jamais une exception.
- Définissez le niveau de rapprochement par catégorie de dépenses, et chiffrez le volet réception avant de le rendre obligatoire.
Ce que compare le rapprochement à deux voies
Le rapprochement à deux voies, aussi appelé rapprochement sur bon de commande, est le cas de base en comptabilité fournisseurs (AP) : la quantité facturée ne peut pas dépasser la quantité commandée, et le prix unitaire de la facture ne peut pas dépasser le prix du bon de commande. Tels sont les critères documentés par Oracle pour Payables, et le sens de chaque contrôle importe plus que la plupart des explications ne l'admettent (Oracle Payables Help).
Une facture portant sur moins d'unités que commandé passe. Une facture dont le prix est inférieur à celui du bon de commande passe. Le contrôle est conçu pour empêcher la surfacturation. Il n'est pas conçu pour confirmer qu'une transaction a eu lieu, et cette différence explique l'essentiel du débat sur la question de savoir si le rapprochement à deux voies suffit.
Dans un ERP, les contrôles s'exécutent au niveau des lignes, dans les tolérances que vous configurez, c'est-à-dire le pourcentage ou le montant dont une ligne peut différer avant d'être signalée. Une version plus faible compare le total de la facture au total du bon de commande, et une facture peut être cohérente au total alors que ses lignes sont erronées, car deux erreurs de ligne peuvent s'annuler. Une ligne de fret et une quantité manquante sur la même facture forment une paire courante.
Le rapprochement à trois voies conserve les deux contrôles et en ajoute un troisième : la quantité facturée ne peut pas dépasser la quantité reçue. Le rapprochement à quatre voies ajoute l'acceptation, c'est-à-dire la quantité ayant passé l'inspection.
| Niveau de rapprochement | Documents comparés | Contrôle appliqué | Ce qu'il prouve |
|---|---|---|---|
| Deux voies | Bon de commande et facture | Qté facturée ≤ qté commandée ; prix facturé ≤ prix du bon de commande | Vous payez un prix autorisé pour une quantité autorisée |
| Trois voies | Bon de commande, réception de marchandises, facture | Qté facturée ≤ qté reçue, plus les contrôles à deux voies | Les marchandises ont été enregistrées comme livrées avant le paiement |
| Quatre voies | Bon de commande, réception de marchandises, inspection, facture | Qté facturée ≤ qté acceptée, plus les contrôles à trois voies | Les marchandises livrées ont passé l'acceptation |
Les systèmes ERP sont conçus pour combiner les niveaux de rapprochement. Oracle vous permet de modifier l'option de rapprochement des factures au niveau du fournisseur, du site fournisseur et de l'expédition du bon de commande. Les propres recommandations de SAP Ariba indiquent que de nombreuses entreprises pratiquent le rapprochement à trois voies, tandis que d'autres adoptent le rapprochement à deux voies pour simplifier les achats de faible valeur (SAP Ariba invoice reconciliation guide). Un seul niveau pour toutes les factures est un choix de politique, et généralement un choix coûteux.
La facture qui passe sans les marchandises
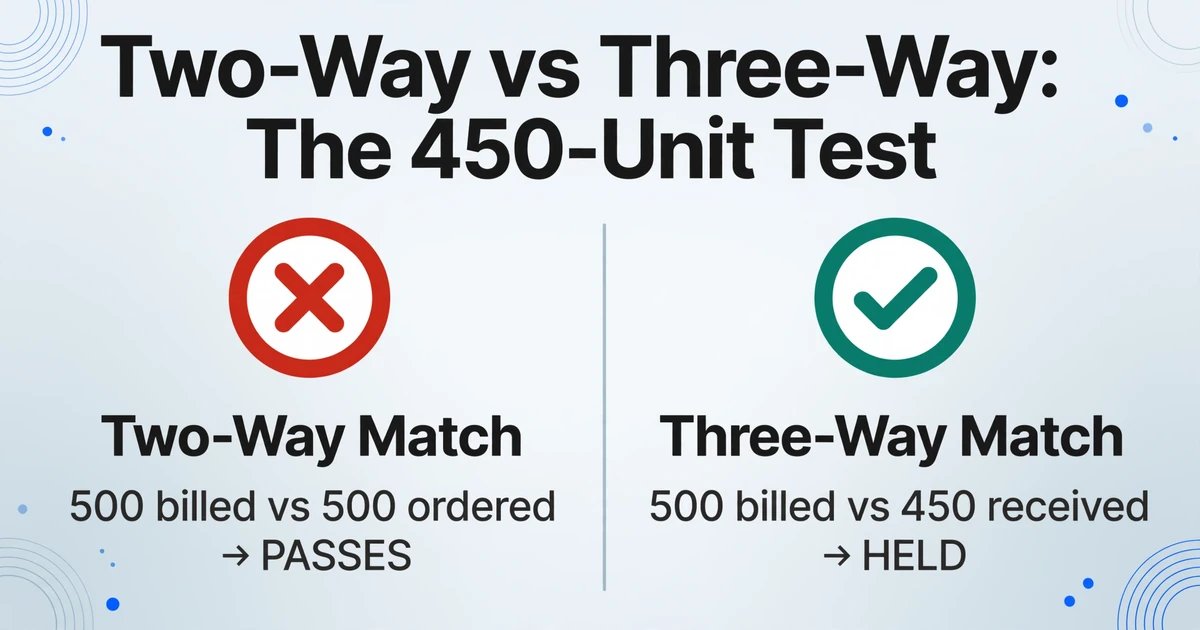
Un bon de commande de 500 unités à $8 et une facture de 500 unités à $8 passent le rapprochement à deux voies que 500 unités soient arrivées, que 450 soient arrivées, ou qu'aucune ne le soit. Si 450 unités arrivent et que le fournisseur facture 500, le test de quantité compare 500 facturées à 500 commandées et passe. L'écart de $400 ne devient jamais une exception. Un rapprochement à trois voies compare 500 facturées à 450 reçues et bloque la facture.
Les unités de mesure faussent le test de quantité dans les deux sens. Un bon de commande de 20 cartons à $240 et une facture de 240 unités à $20 ont la même valeur. Un système qui compare les nombres bruts 20 et 240 bloquera une facture correcte. Un système qui compare les totaux passera même si les quantités des lignes ne correspondent pas. Les changements de conditionnement et les conversions poids-pièce produisent ce décalage, c'est pourquoi une politique de rapprochement a besoin d'un champ unité de mesure.
Le rapprochement au niveau de l'en-tête a un second angle mort : les lignes qui n'ont jamais figuré sur le bon de commande. Le fret, la surcharge carburant, les frais de palette et les frais de petite commande arrivent souvent comme lignes de facture sans contrepartie sur le bon de commande. Un rapprochement sur les totaux avec une tolérance de 3 % et des frais de fret de $120 sur une commande de $4,000 passe sans que personne ne décide si ces frais avaient été convenus. Sur 200 commandes de ce type par an, $24,000 passent sans une seule exception.
Le rapprochement à deux voies répond à la question de savoir si la facture concorde avec la commande. Il ne répond pas à celle de savoir si la commande a été honorée.
Quand le rapprochement à deux voies est le bon contrôle
Le rapprochement à deux voies est le contrôle approprié partout où aucun événement de livraison distinct n'existe pour comparaison. Les services, abonnements, loyers, charges, assurances, télécoms et honoraires professionnels sont facturés sur la base d'un contrat ou d'un tarif, et non d'une expédition. Il n'y a rien à réceptionner : une réception de marchandises devrait donc être inventée, et une réception inventée est pire qu'aucun contrôle, car elle ressemble à une preuve.
Les conditions de prépaiement créent le même problème. Un acompte de 30 % est facturé avant livraison par nature, et une règle à trois voies le bloque jusqu'à ce qu'une réception existe : le fournisseur expédie alors en retard, ou quelqu'un lève le contrôle au cas par cas.
| Catégorie de dépenses | Rapprochement par défaut | Pourquoi |
|---|---|---|
| Services professionnels et forfaits | Deux voies sur le contrat ou l'énoncé des travaux, avec validation des jalons | Aucun événement de livraison ; la validation fait office de preuve |
| Logiciels, loyers, charges, assurances | Deux voies, ou validation de la facture en l'absence de bon de commande | Le prix est fixé par contrat ; la consommation n'est pas comptée par facture |
| Fret, douanes, frais bancaires | Deux voies sur un barème tarifaire | La plupart des configurations mid-market n'ont pas de ligne de bon de commande par expédition |
| Stocks, composants, matières premières | Trois voies | La livraison partielle est le principal risque |
| Équipements d'investissement | Trois voies, quatre voies lorsque des tests de réception s'appliquent | Risque de valeur et de spécification |
| Composants réglementés | Quatre voies | La réception ne vaut pas acceptation |
| Consignation et paiement à la consommation | Trois voies sur le rapport d'utilisation | La consommation déclenche le paiement, pas la livraison |
La condition derrière chaque ligne en deux voies est la même : la base de prix doit exister quelque part, et la facture doit y faire référence. Une facture sans numéro de bon de commande n'est pas un rapprochement à deux voies. C'est une validation avec des étapes supplémentaires.
Ce que coûte réellement le volet réception
Le troisième document est peu coûteux à comparer et coûteux à obtenir. Le coût se situe à trois endroits.
Saisie. Quelqu'un doit transformer la livraison en un enregistrement comportant une ligne de bon de commande, une quantité et une date. Dans un entrepôt doté d'un système de réception, c'est un scan. Dans une entreprise où le quai signe un bordereau de livraison papier, c'est une personne qui ressaisit en fin de poste, précisément au moment où la précision est la plus faible.
Délai. Les factures arrivent souvent avant que la réception ne soit enregistrée. La facture n'est ni approuvée ni une véritable exception, alors elle attend. Une réception enregistrée deux semaines après la facture transforme une décision de paiement en file d'attente.
Responsabilité. Un écart de réception relève de la réception ou des achats, pas de la comptabilité fournisseurs. Chaque exception de réception devient un transfert entre des équipes qui ne dépendent pas du même responsable.
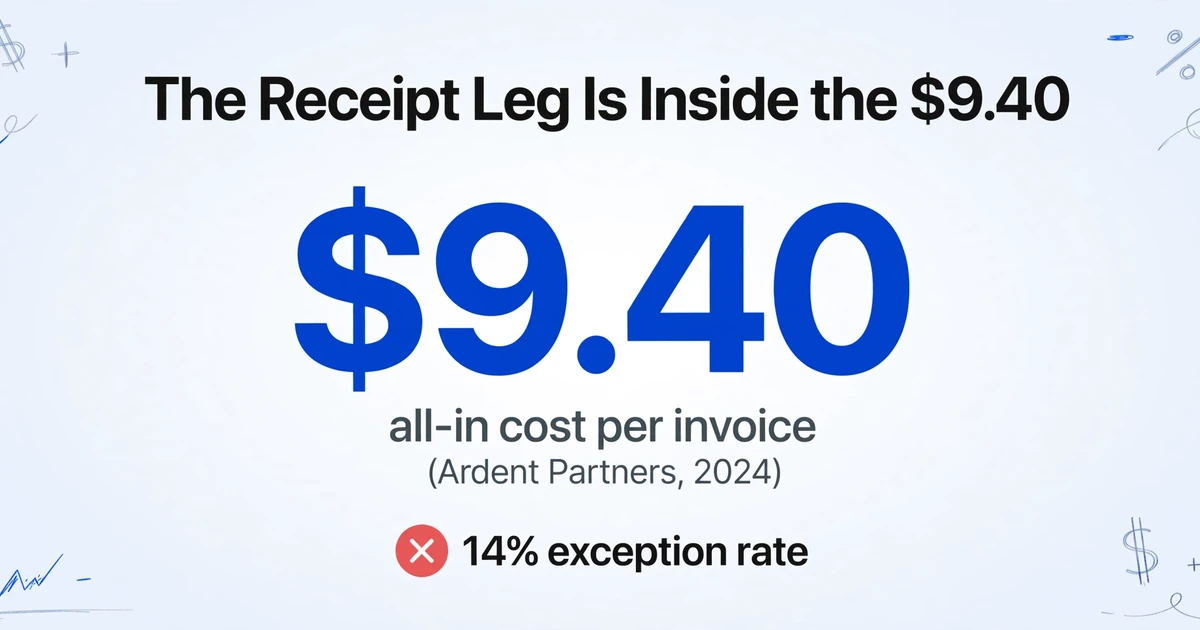
Ardent Partners évalue le coût global du traitement d'une facture à $9.40 et le taux d'exception moyen à 14% dans le même référentiel de 2024 (Ardent Partners). Un troisième document qui ajoute du temps de saisie et sa propre file d'exceptions constitue un véritable poste de coût dans le coût du contrôle.
Le rapprochement à quatre voies ajoute l'inspection, un événement distinct de la réception, et il justifie son délai là où un défaut découvert après paiement est coûteux à récupérer.
Une réception enregistrée après la campagne de paiement n'est pas un contrôle. C'est un retard avec un code motif.
Qui est responsable de chaque étape
Le rapprochement est une tâche de la comptabilité fournisseurs (AP), et les justificatifs sur lesquels il repose sont produits par des personnes extérieures à l'AP. Cette séparation explique pourquoi le rapprochement à trois voies échoue plus souvent sur la responsabilité que sur la logique.
| Étape | Responsable | Défaillance courante |
|---|---|---|
| Création du bon de commande et mise à jour des prix | Acheteur ou achats | Une modification de prix n'est jamais reportée sur le bon de commande |
| Saisie de la réception de marchandises | Réception ou entrepôt | Saisie tardive, en cartons au lieu d'unités, ou pas saisie du tout |
| Saisie de la facture | AP | Numéro de bon de commande manquant, tronqué ou erroné |
| Rapprochement et routage des exceptions | Comptable fournisseurs | Aucune autorité pour corriger les données des achats |
| Validation | Responsable budgétaire ou contrôleur | Valide sans voir la réception de marchandises |
| Tolérance et politique | Contrôleur ou directeur financier | La marge est élargie pour limiter le volume |
| Test des contrôles | Auditeur | Les justificatifs de rapprochement n'ont pas été conservés |
Un comptable sur r/Accounting a décrit le phénomène côté AP : « les bons de commande ne correspondent presque jamais aux factures d'achat... des écarts de prix et des écarts sur les quantités reçues », et le coût consiste à « perdre beaucoup de temps à communiquer les écarts à la supply chain » (r/Accounting). L'écart naît en amont et atterrit dans l'AP, qui ne peut corriger ni un bon de commande ni une réception de marchandises dont elle n'est pas responsable.
C'est l'argument en faveur du rapprochement à deux voies dans les catégories où la réception de marchandises n'est pas fiable. Un contrôle qui dépend d'un enregistrement dont personne n'est responsable n'échoue pas bruyamment ; il génère un arriéré que tout le monde apprend à contourner. Dans le secteur manufacturier, cet arriéré a une forme bien à lui : le rapprochement à trois voies échoue dans l'AP du secteur manufacturier pour des raisons qui commencent avant l'arrivée de la facture.
Une liste de contrôle décisionnelle à appliquer cette semaine
Définissez le niveau de rapprochement par catégorie de dépenses et tranche de valeur, et non une fois pour tout le grand livre. Six étapes vous mènent à une politique que vous pouvez défendre.
Nommez l'affirmation
Notez ce que chaque facture affirme qu'aucun autre document ne prouve : livraison, acceptation, heures travaillées ou jalon. Le document susceptible de contredire l'affirmation est celui qu'il vaut la peine d'ajouter.
Vérifiez que la preuve existe avant de l'exiger
Demandez à la réception combien de temps prend la saisie d'une réception de marchandises et dans quelle unité. Si la réponse est « quand quelqu'un y pense », une règle à trois voies créera des blocages, pas du contrôle.
Chiffrez l'étape supplémentaire
Estimez les minutes de saisie par facture par rapport à un taux horaire chargé, puis comparez cela aux livraisons partielles que vous avez détectées ou soupçonnées. La moyenne tout compris de 9,40 $ d'Ardent est un point de référence pour le coût total de la comptabilité fournisseurs, et l'étape de réception y est incluse.
Fixez la tolérance selon la base de prix
Les lignes à prix contractuel bénéficient d'une tolérance de prix nulle. Les lignes de matières premières exposées aux variations d'indice ou de change bénéficient d'une fourchette étroite avec un plafond absolu. Les unités discrètes bénéficient d'une tolérance de quantité nulle.
Filtrez par valeur et historique du fournisseur
Rapprochement à trois voies au-dessus d'un seuil, pour les fournisseurs dans leurs deux premiers trimestres, et pour les catégories ayant un historique de livraisons partielles. Rapprochement à deux voies ailleurs.
Conservez les preuves
Archivez le résultat du rapprochement, la tolérance appliquée, qui a levé l'exception et la référence de réception. Un auditeur qui échantillonne un paiement demandera une preuve de livraison, que votre politique l'ait utilisée ou non.
Où l'extraction change les calculs
L'extraction ne choisit pas le niveau de rapprochement. Elle réduit le coût du document dont dépend ce choix, ce qui peut changer la réponse. La partie coûteuse du volet réception consiste à transformer un bordereau de livraison papier en lignes ; la comparaison elle-même prend quelques secondes. Si un lot de documents de réception arrive dans un tableur avec les mêmes colonnes que les factures, le coût marginal du rapprochement à trois voies baisse, et des catégories trop petites pour le justifier deviennent abordables.
C'est la couche sur laquelle opère ImageToTable.ai. Extraction de colonnes personnalisées signifie que vous saisissez les noms de colonnes souhaités, tels que Invoice Number, PO Number, Qty Invoiced, Unit Price, Line Total et Invoice Total, et le modèle trouve chaque valeur par ce qu'elle signifie plutôt que par sa position sur la page. Le même jeu de colonnes fonctionne chez tous les fournisseurs, car la mise en page ne fait pas partie de l'instruction.
Les colonnes calculées intègrent l'arithmétique dans l'extraction. Une colonne nommée Variance (Invoice Total − PO Total) renvoie l'écart lorsque les deux montants figurent sur les documents lus, ce qui se produit lorsqu'un fournisseur joint le bon de commande à la facture. Les contrôles au niveau des lignes fonctionnent de la même manière : Line Check (Qty × Unit Price − Line Total) signale une ligne dont l'arithmétique ne tient pas.
Le traitement par lots place un dossier de factures dans une seule feuille, et la vérification Bbox (zone de délimitation) montre d'où provient la valeur d'une cellule sur la page d'origine, ce qui règle rapidement une quantité contestée.
Pour la version complète à trois documents dans un tableur, le rapprochement à trois voies sans ERP couvre les registres et les formules. Le rapprochement facture et bon de commande dans Excel couvre la conception des colonnes à deux documents, et logiciel d'automatisation AP versus étape d'extraction couvre la différence de périmètre.
La limite honnête : l'outil ne rapproche pas les enregistrements de votre registre de bons de commande, ne bloque ni ne libère une facture, n'applique pas vos tolérances, n'achemine pas les approbations et ne publie rien dans un ERP. Il transforme les documents en lignes, et la comparaison reste à votre équipe. Le rapprochement ne prouve pas non plus que le fournisseur existe. Le rapport 2024 Report to the Nations de l'ACFE classe les schémas de facturation dans 22 % des cas de fraude professionnelle, avec une perte médiane de $100,000 et un délai typique de 18 mois avant détection (ACFE). Un faux fournisseur avec un faux bon de commande et un approbateur complice passe tous les niveaux de rapprochement.
FAQ
Le rapprochement à deux voies suffit-il à une petite entreprise ?
Pour les services, les abonnements, le loyer et les autres dépenses sans réception de marchandises, oui. Pour les marchandises lorsqu'un fournisseur a livré partiellement ou facturé plus que ce qui est arrivé, non. Le déclencheur pratique est l'historique : dès qu'une catégorie a produit un trop-payé que vous n'avez pas pu récupérer, faites passer cette catégorie au rapprochement à trois voies et laissez le reste tel quel.
Quelle est la différence entre le rapprochement à deux voies et le rapprochement à trois voies ?
Le rapprochement à deux voies compare la facture au bon de commande sur la quantité commandée et le prix unitaire. Le rapprochement à trois voies ajoute la réception de marchandises et compare la quantité facturée à la quantité reçue. Le volet réception détecte les livraisons partielles et les factures pour des marchandises jamais arrivées, ce que le rapprochement à deux voies ne peut pas voir.
Le rapprochement à deux voies peut-il détecter les factures en double ?
Non. La détection des doublons est un contrôle distinct qui compare le numéro de facture, le fournisseur, le montant et la date aux paiements antérieurs. Un doublon portant un numéro de facture différent passe à la fois le rapprochement à deux voies et le rapprochement à trois voies, c'est pourquoi le contrôle des doublons doit figurer dans la même politique, même s'il s'agit d'un test différent.
Le rapprochement à deux voies fonctionne-t-il pour les services ?
Oui, lorsque le bon de commande ou le contrat précise la portée et le tarif. La réception est remplacée par une validation de jalon ou une feuille de temps approuvée. Si la facture facture des heures, rapprochez les heures de la feuille de temps, car un bon de commande seul ne détectera pas des heures gonflées.
Faut-il un ERP pour faire du rapprochement à deux voies ?
Non. Il vous faut un registre des bons de commande et un registre des factures partageant un numéro de bon de commande, ce qu'un tableur peut fournir à volume modeste. Un ERP ajoute des tolérances automatiques, des blocages et une piste d'audit. La plupart des équipes dépassent la version manuelle quelque part dans les centaines de factures par mois, pas avant.
Le document le moins cher qui prouve la réclamation
Le bon niveau de rapprochement est l'ensemble de documents le moins coûteux capable de réfuter ce que la facture affirme. La plupart des équipes sur-contrôlent les dépenses à faible risque et sous-contrôlent les catégories où une livraison partielle ferait mal, parce que la politique a été définie une fois et jamais revue par catégorie. La solution est une liste courte : ce que chaque facture affirme, quel document peut la contredire, et ce que coûte l'obtention de ce document.
Quand la réponse est un bordereau de livraison papier que personne ne veut saisir, le coût du contrôle est un problème de données avant d'être un problème de politique. Rendez les données bon marché et la décision devient plus facile.