共有受信トレイで定期請求書が消える
そのコストは月末締めにのしかかる
ベンダーからのメールを受け取る担当者に、今月届いた定期請求書の数を尋ねると、正直な答えはたいてい「何通か見たと思う」だ。その曖昧さは経理上の失敗ではなく、複数の人が読み、誰も所有していないメールボックスを通じて運用される請求処理の自然な挙動である。定期請求書は最終的に必ず資金を動かすため、そのメールボックスのコストは決してゼロにはならない。ただ、それは遅れて、照合や二重支払い、あるいは誰も止められなかった更新という形で表面化するだけだ。
重要ポイント
- 「何通か見たと思う」という答えは、共有の請求用メールボックスが生み出すものだ。4人の読者がそれぞれ、他の誰かが対応したと思い込んでいるからだ。
- 定期請求書は実際には決して失われていない。誰かが同僚が計上したと思い込み、その間に自動支払いが資金を動かしているだけだ。
- 所有権のある受信トレイアドレスが1つあれば、締め前に届くすべての請求書が日付入りの行として記録されるため、月末締めは発掘作業ではなくなる。
誰も答えられない「毎月2日の疑問」
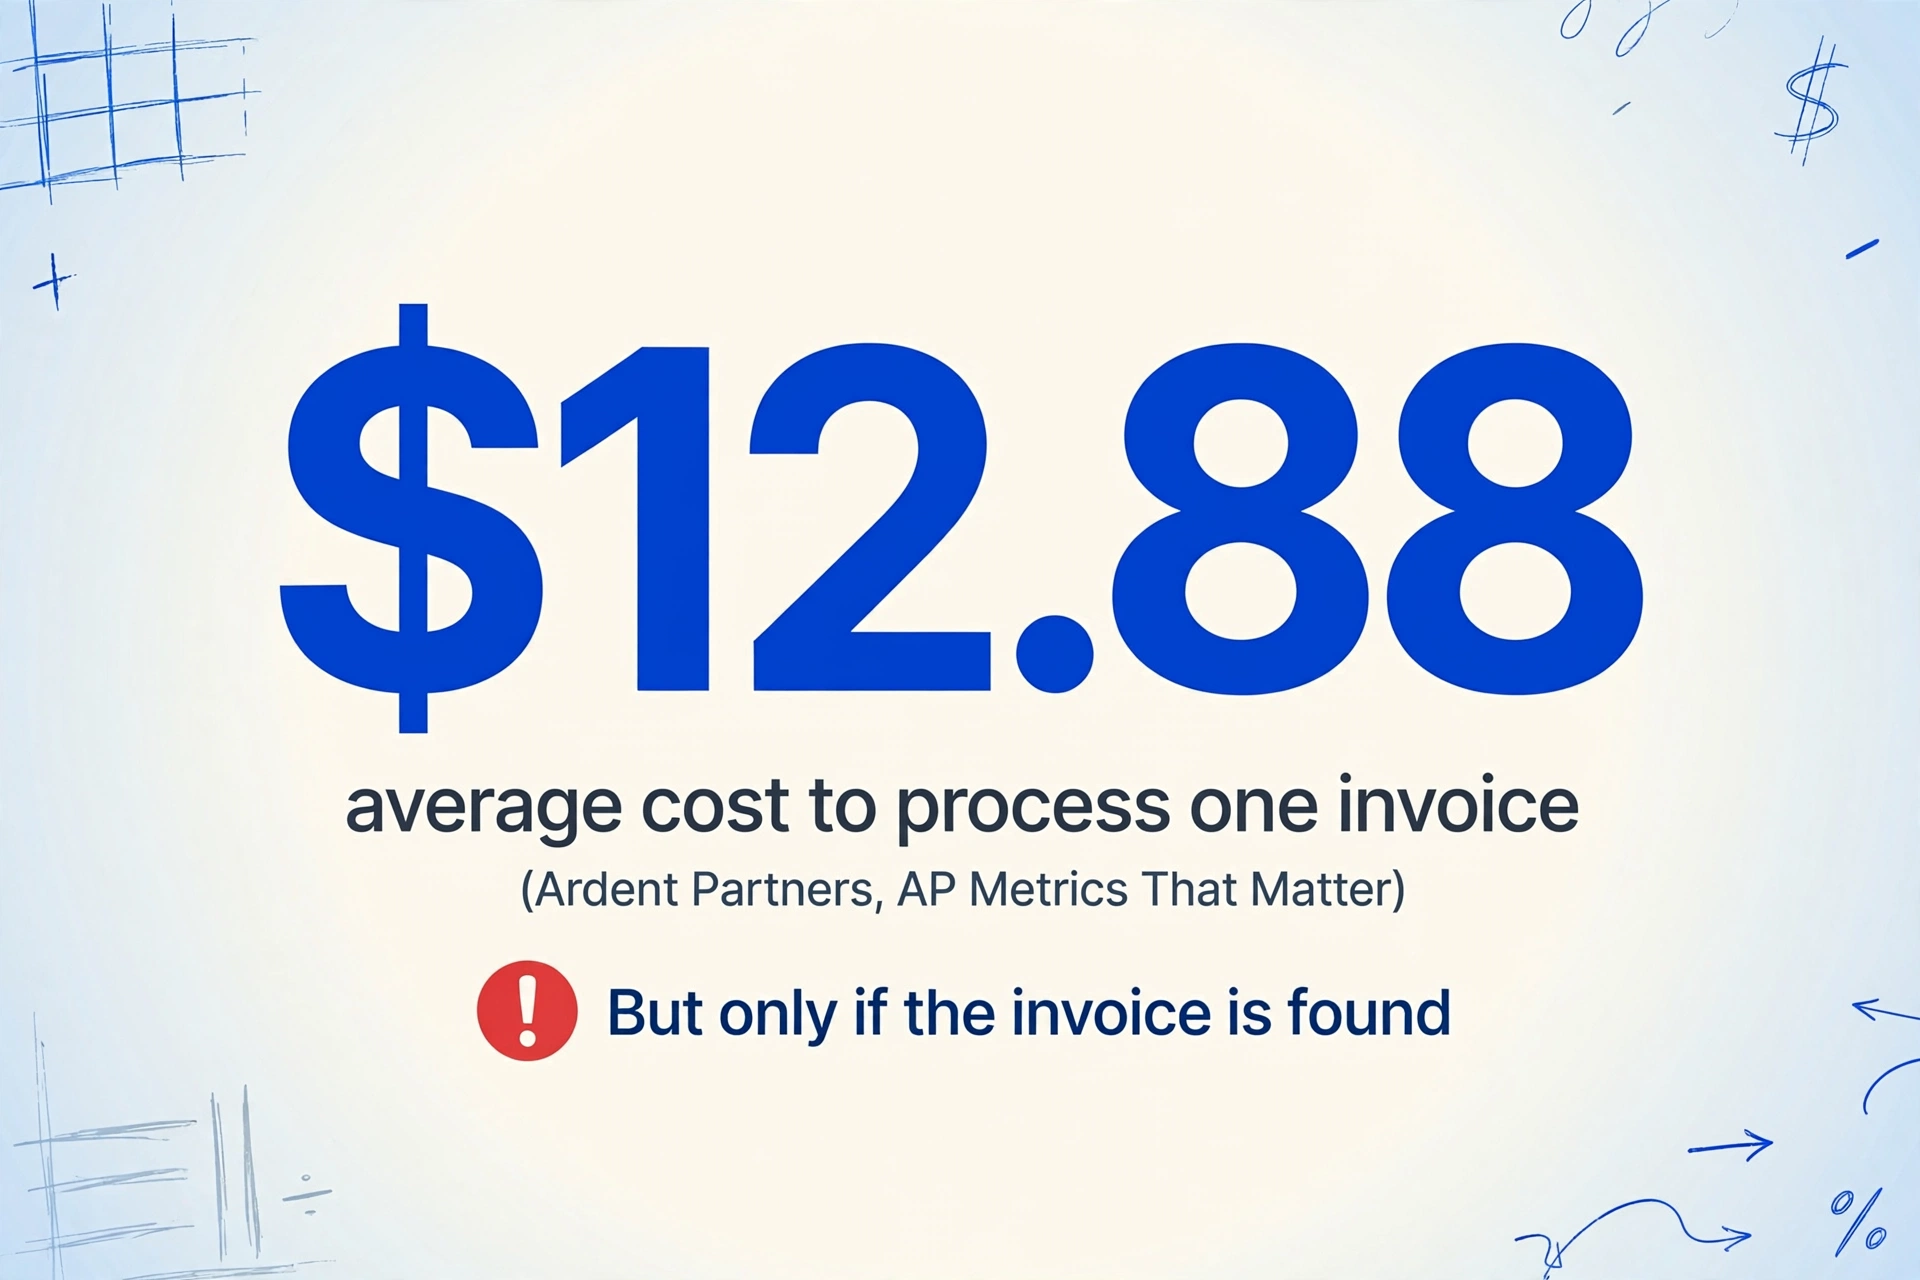
定期請求プロセスの有用な測定基準は「期日通りに支払ったか」ではなく「何が届いたかを誰がリストアップできるか」である。請求書支払いのベンチマークを専門とする調査会社Ardent Partnersは、その基準値に数字を与えている。平均的な組織は1件の請求書処理に約12.88ドルを費やし、ベストインクラスのチームはそれを約2.78ドルまで引き下げている(Ardent Partners、AP Metrics That Matter)。このコストは、請求書が発見され、開封され、ルーティングされることを前提としている。共有メールボックスで未読のまま放置されている請求書は対象外である。なぜなら、その請求書は処理コストを一切発生させないからだ。その代わりに、将来の驚きを生み出すのである。
定期請求書が実際に失われることは決してない。それは、所有者なしで受信され、他の誰かが計上したと思い込んだ誰かによって読まれ、どこにもファイリングされない。支払いはそれでも行われる。なぜなら、サブスクリプション請求は誰かの承認に依存していないからだ。
この習慣の規模は率直に述べる価値がある。中堅企業の財務チームを調査したPYMNTSは、中堅企業のわずか約5%しか買掛金を完全に自動化しておらず、44%は1〜2つのタスクのみを自動化し、ほとんどのステップを手作業で行っていることを明らかにした(PYMNTS、2024年)。つまり、共有インボックスのワークフローは、無秩序な会社の特殊なケースではない。それは中小規模のバックオフィスの大半が稼働しているデフォルトの状態であり、誰かが不注意であることとは無関係に、予測可能な形で破綻するのである。
通常の月に定期請求書に触れる人
失敗のポイントを挙げる前に、関わる人々を挙げることが役立つ。全員を「オフィス」とひとくくりにすることが、ミスが起きる原因だからだ。定期ベンダー請求書は、通常、帳簿に安全に記録されるまでに4組の担当者の手を渡る。
| 担当者 | 実際の業務 | 対応を怠った場合の影響 |
|---|---|---|
| ベンダー請求システム | 請求サイクルで請求書メールを送信し、同じスケジュールで請求する | 請求書が意思決定の対象として表面化しない |
| オフィスマネージャーまたは管理者 | 共有インボックスで最初にメールを確認し、誰の担当かを判断する | 他の誰かが対応していると思い込むが、誰も対応していない |
| 買掛金担当者または簿記係 | PDFを開き、ベンダー、日付、金額を入力し、総勘定元帳にコードを割り当てる | 一度入力しても、後の重複を見逃したり、忙しい週にスキップしたりする |
| 会計士(月末) | 前払いサブスクリプションを償却し、締め切り後に届いた請求書を未払い計上する | 修正仕訳が、記録されなかった請求書に基づいて行われる |
| 予算責任者 | 更新が新しい価格で継続されるかどうかを決定する | 請求書がリストに載らなかったため、更新に気づかない |
正常に機能する月は次のようになる。各請求書が届き、指名された担当者に割り当てられ、会計システムに一度だけ入力され、適切な費用勘定にコード化され、会計士が頼りにできる2つの方法で表示される。1つ目は、当月の損益計算書。2つ目は、予算責任者が更新期限前に確認する定期コミットメントのリスト。
受信トレイのプロセスが機能しなくなる理由、そしてそれが構造的な問題である理由
メールボックスのプロセスは、5つの具体的な機械的理由で機能しなくなる。そのいずれも「チームが怠けているから」ではない。それぞれが、共有アカウントにおけるメールの実際の挙動の特性に対応している。
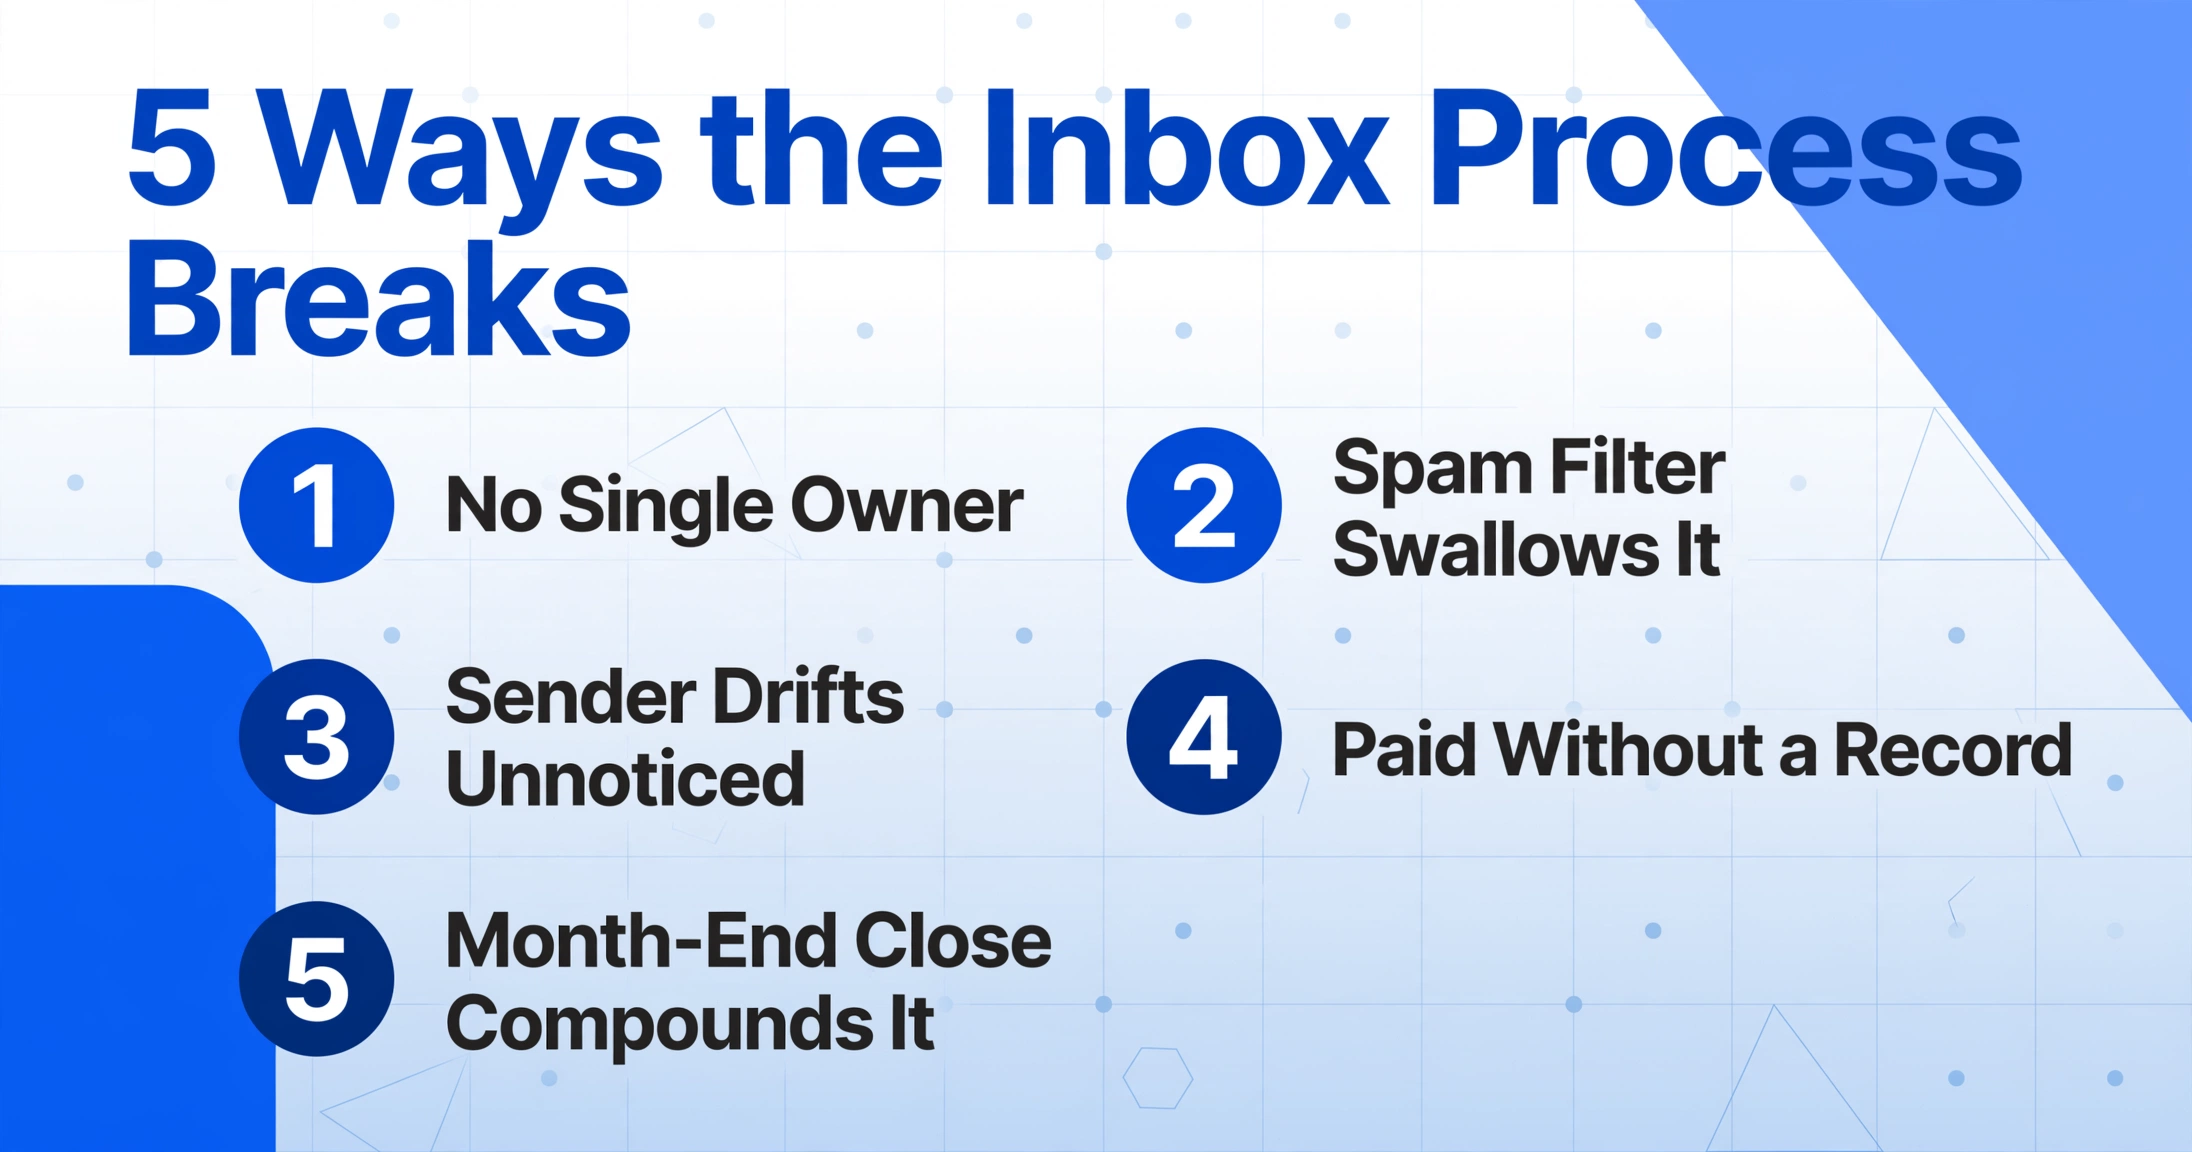
共有メールボックスには単一の所有者がいない
4人が同じ受信トレイを閲覧している場合、それぞれが、別の誰かがその請求書を処理したと正直に信じることができる。この失敗は不注意ではなく、明確な管理者が存在しないことによる。r/AccountingDepartmentのある経理担当者は、誰が何をしたかを調整する際のまさにその混乱を次のように述べている: "すべての請求書が専用の受信トレイに届く。処理する人たちに互いの作業を邪魔してほしくない。誰かが処理したなら、それを知る必要がある" (r/AccountingDepartment)。所有者がいなければ、「後で対応する」と「他の誰かがやったと思っていた」は、同じ出来事を2人の語り手が別々に語っているに過ぎない。
ベンダーのメールが定期的にスパムとしてフラグ付けされる
SaaSの請求先アドレスは、トランザクション用サブドメイン、ヘルプデスク用アドレス、通知用エイリアスの間で切り替わる。それぞれの切り替えは、スパムフィルターにとっては新しい送信者のように見えるため、3年間毎月届いていた請求書が突然ジャンクフォルダに入り、誰にも知らされない。月額料金の請求は、メールが読まれるかどうかに依存しないため、依然として実行される。
送信元アドレスが変わり、誰も気づかない
ベンダーがブランド名を変更、合併、または請求システムを移行すると、請求書の送信元アドレスが変わります。以前の転送ルールや保存済みフィルターは旧アドレスに一致したままで、新しいメールは別の場所へ送られ、定期請求書は目に見えるエラーもなく見落とされてしまいます。
定期購読料が記録されずに支払われる
定期請求は自動支払いやカード情報保存の仕組みを通じて処理されます。お金は口座から出て支払いフローは完了しますが、支払いステップでは誰もPDFを開いたり金額を書き留めたりする必要はありません。後日、経理担当者が請求書の裏付けのない毎月の請求に気づいたとき、追跡が始まります。
月末締めで全てが複合的に悪化する
これは最も静かな失敗であり、専門用語が存在する失敗です。発生主義会計では、経費は請求書が届いた期間ではなく、対象となる期間に属します。前払いの年間購読料は、US GAAPに基づき資産として記録され、ASC 340-10に従ってサービス期間にわたって費用に償却されます。締め切り後に届いた当期分の請求書は、手動で未払い計上されます。どちらの調整にも完全な請求書リストが必要ですが、共有メールボックスではそれは作成されません。未償却の前払い金や未計上の未払い金は、その月の損益計算書を歪め、後日、誰かが説明しなければならない修正で逆転します。
メールボックスは支払いではなく記録で失敗します。受け取ったものの記録されない定期請求書はすべて、締め作業中に経理担当者が作り出さなければならない調整仕訳になります。
これらは人間規模の機械的な理由であり、まさにそのため、解決策は規律のトレーニングではありません。Association for Financial Professionalsは、雇用主側の同じ調査結果を要約しています。AP自動化に関する報道で、CFOの77%が自動化は請求書プロセスでのエラーを排除できると述べ、93%が請求書の追跡を改善すると述べています(AFP、2024年)。要点は自動化が魔法だということではありません。プロセスが現在、記録管理を記憶に委ねており、記憶はひどいファイリングキャビネットだということです。
解決策:受信トレイでデータ入力を完結させる
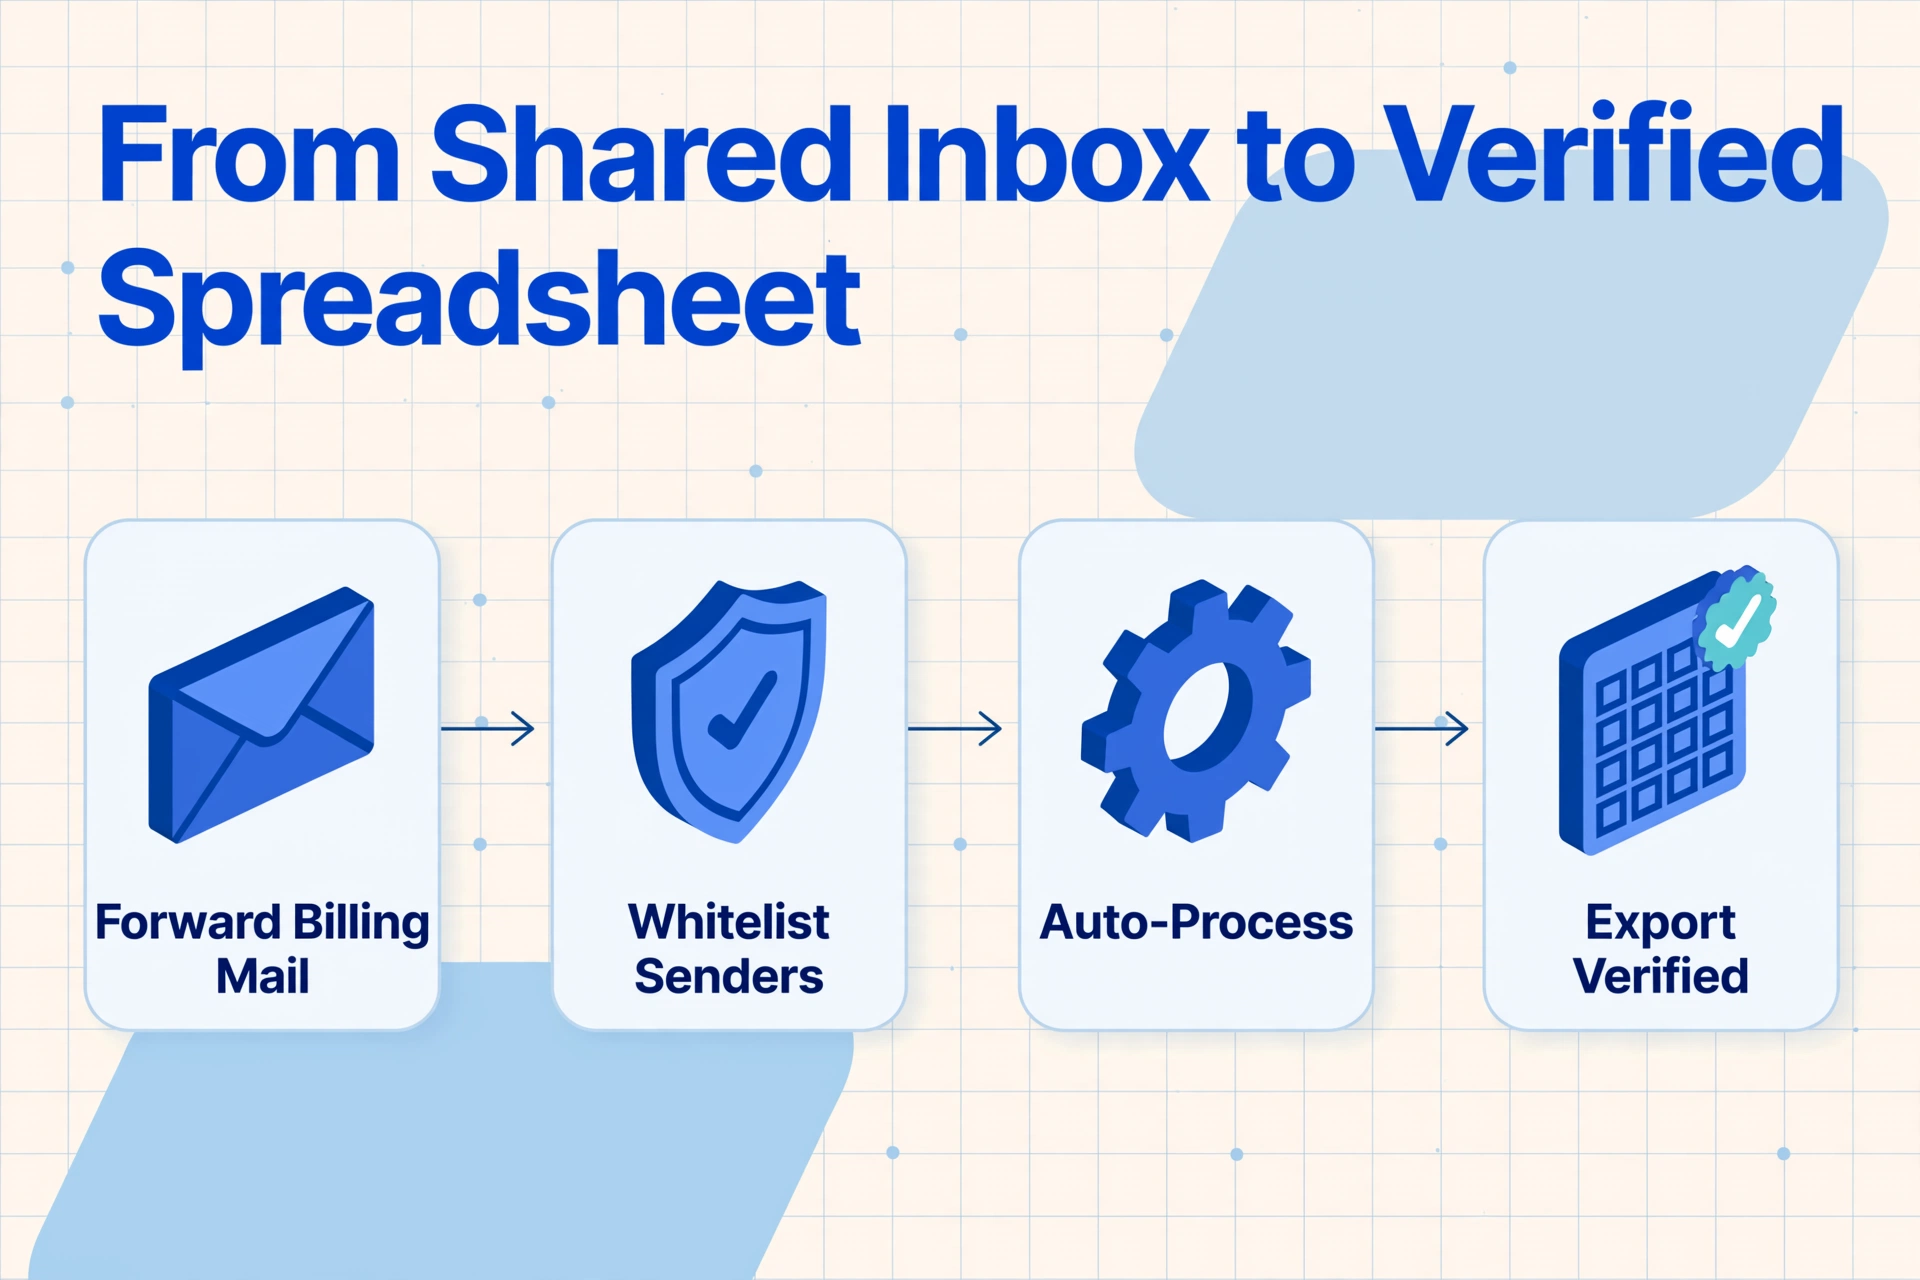
解決策は、人ではなく仕組みを変えることです。Email Inboxは、すべてのImageToTable.aiアカウントに専用の受信トレイアドレスを付与する機能です。そのアドレスをベンダーと共有するか、既存の受信トレイから請求書を転送するルールを設定すれば、ログインやアップロードの手間なく、添付ファイルが処理キューに登録されます。キューは届いた請求書をすべて読み取り待ちのファイルとして扱うため、「請求書が届いたか、誰が確認したか」という問題自体がなくなります。
以下の4つの設定により、この仕組みを完全に制御できます。それぞれが上記の失敗モードの1つに対応しています。
ベンダーが請求先住所を変更した場合、whitelistで1つの設定を更新すれば、キューは機能し続ける。予算担当者が翌四半期の更新を知りたい場合は、3人の担当者に別々のメールを確認して尋ねる代わりに、シートを次の更新日で並べ替える。月次レビューはもはや発掘作業ではなく、小さく確認可能なリストになる。
ファイルは安全に処理され、保存されません。
適用範囲に関する実践的な注意点として、同じ設定でオフィスが自動支払いしている光熱費や電話の請求書も、ソフトウェアの購読だけでなく取得できる。専用の受信トレイとwhitelistは、スケジュールに沿ってPDFを送信するあらゆるベンダーに対して同様に機能するため、1つのシートにすべての定期的な契約を1か所でまとめられる。更新追跡シート自体の構築手順(列の選択から最初のバッチ実行まで)については、自動更新前に毎回発生する購読型請求書の追跡のガイドでステップバイステップに解説している。この記事は障害モードに関するもので、受信トレイプロセスで何が壊れるか、そしてなぜコンテナがその解決策なのかを説明する。
この設定でも自動化できないこと
請求書を抽出しても、会計上の判断が自動で行われるわけではない。ベンダーが想定外のサイクルで請求してきた場合、その例外は依然として担当者の確認が必要となる。サプライヤーが社名を変更し、新しいドメインから送信してきた場合、whitelistを更新するまでは更新処理は正常に戻らない。また、サブスクリプションを維持するか、解約するか、再交渉するかは予算所有者の判断であり、請求書には含まれていない。
関連するが異なる役割を担う、より広範なツール環境も存在する。Bill.comとQuickBooksは、請求書データが存在する場合にAPの支払い側と総勘定元帳側を処理する。ZyloとVendrは、支出管理の観点から更新と契約に焦点を当てている。RampやBrexなどのカードツールは、購入時点で請求額を把握する。これらすべてが省略しているのは、この記事が扱ってきたステップ、すなわち、帳簿が締められる前に、届いた添付ファイルを完全で日付のあるレコードに変換することだ。経常的な請求書の行をスプレッドシートに取り込むことは、そのギャップを埋める直接的な方法であり(請求書データをGoogle Sheetsに取り込むことが迅速な方法である)、支払いに既に使用しているものと併用できる。
限界について最後に正直に述べる:皆が使い続ける共有インボックスは、引き続きメールを散らし続けるだろう。専用のインボックスアドレスが機能するのは、コンテナを置き換えるからであり、読み取りが速くなるからではない。ツールはキューに到達したものを抽出するが、転送されなかったり、whitelistに登録されなかった請求書を追跡することはできない。転送ルールを設定し、送信者を承認すれば、その時点からキューが真実の源泉となる。それ以前は、従来のダイナミクスが依然として適用される。
共有インボックスでの経常請求書:よくある質問
ベンダーが通常のインボックスに送信し続ける場合、これを使用できますか?
はい。既存のメールボックスに転送ルールを設定し、各ベンダーの請求メールを専用のEmail Inboxアドレスに送信すれば、ベンダー側で何も変更する必要はない。誰も積極的に見ていなくてもキューがメールを取得するため、最初の障害モードを完全に排除できる。
仕入先の請求書がスパムフォルダに入ってしまった場合は?
Email Inbox設定で仕入先の請求先アドレスをwhitelistに登録すると、そのアドレスからのメールは常に受け付けられる。whitelistは、メッセージごとにスパムフィルタと戦う代わりとなるものだ。
同じ定期請求書を二重に支払うことを防げますか?
特定の方法で役立つ。すべての到着メールが表示可能な行になるため、同じ請求書の2通目のコピーは、再処理される未読の添付ファイルではなくなる。ただし、支払い側で仕入先が二重請求することを防ぐわけではない。記録レイヤーと支払いレイヤーは別物であり、シートは、覚えておかなければならない重複を明らかにする。
月末の前払い費用や未払い費用の計上に役立ちますか?
会計士に、それらの仕訳に必要なもの、つまり請求期間と金額を含む請求書の完全なリストを提供する。ASC 340-10に基づく前払いサブスクリプションの償却と、遅れて届く請求書の未払い費用の計上は、どちらも完全なファイルから始まり、抽出された列がそれを提供する。仕訳に関する判断は、依然として会計士の責任である。
サブスクリプションが数件しかない場合、これは過剰ですか?
いいえ。設定コストは転送ルール1つとwhitelist登録1つだけで、メリットは規模の大小に関わらず得られる。サブスクリプションが5件の場合、代替案は5つの更新日を覚えておくことだが、シートが変えるのは、同じ週に更新される数件の請求書について記憶に頼るのをやめることだ。
この記事が主張する変化は、小さく具体的なものだ。「請求書が届いたか」と尋ねるのをやめ、「何が届いたか」と尋ね始めること。誰も管理していないメールボックスに届く定期請求書は、締め作業で発見されるコストとなり、発見こそが高くつく部分だ。請求メールを1つのアドレスに転送し、送信元をwhitelistに登録し、抽出処理に行を書き込ませる。ここからセットアップのチュートリアルが始まり、散在する請求書から最新のシート1枚への移行は、今月中に試せるほど短い。