Wiederkehrende Rechnungen verschwinden in einem gemeinsamen Postfach
und die Kosten landen beim Monatsabschluss
Fragen Sie die Person, die die Lieferantenpost erhält, wie viele wiederkehrende Rechnungen diesen Monat eingegangen sind – die ehrliche Antwort lautet meist: „Ich glaube, ich habe ein paar gesehen." Diese Unbestimmtheit ist kein Buchhaltungsversagen, sondern das natürliche Verhalten eines Abrechnungsprozesses, der über ein Postfach läuft, das mehrere Personen lesen und niemandem gehört. Jede wiederkehrende Rechnung bewegt irgendwann Geld, daher ist der Preis dieses Postfachs nie null – er zeigt sich nur spät, in einer Abstimmung, einer Doppelzahlung oder einer Verlängerung, die niemand gestoppt hat.
Die wichtigsten Erkenntnisse
- „Ich glaube, ich habe ein paar gesehen" ist das, was ein gemeinsames Abrechnungspostfach hervorbringt, weil vier Leser jeweils annehmen, ein anderer habe sich darum gekümmert.
- Die wiederkehrende Rechnung geht nie wirklich verloren – sie wird von jemandem gelesen, der annimmt, ein Kollege habe sie verbucht, während die automatische Zahlung das Geld trotzdem bewegt.
- Eine einzige Postfachadresse mit klarer Verantwortung verwandelt jede eingehende Rechnung vor dem Abschluss in eine datierte Zeile, sodass der Monatsabschluss keine archäologische Ausgrabung mehr ist.
Die Zweite-im-Monat-Frage, die niemand beantworten kann
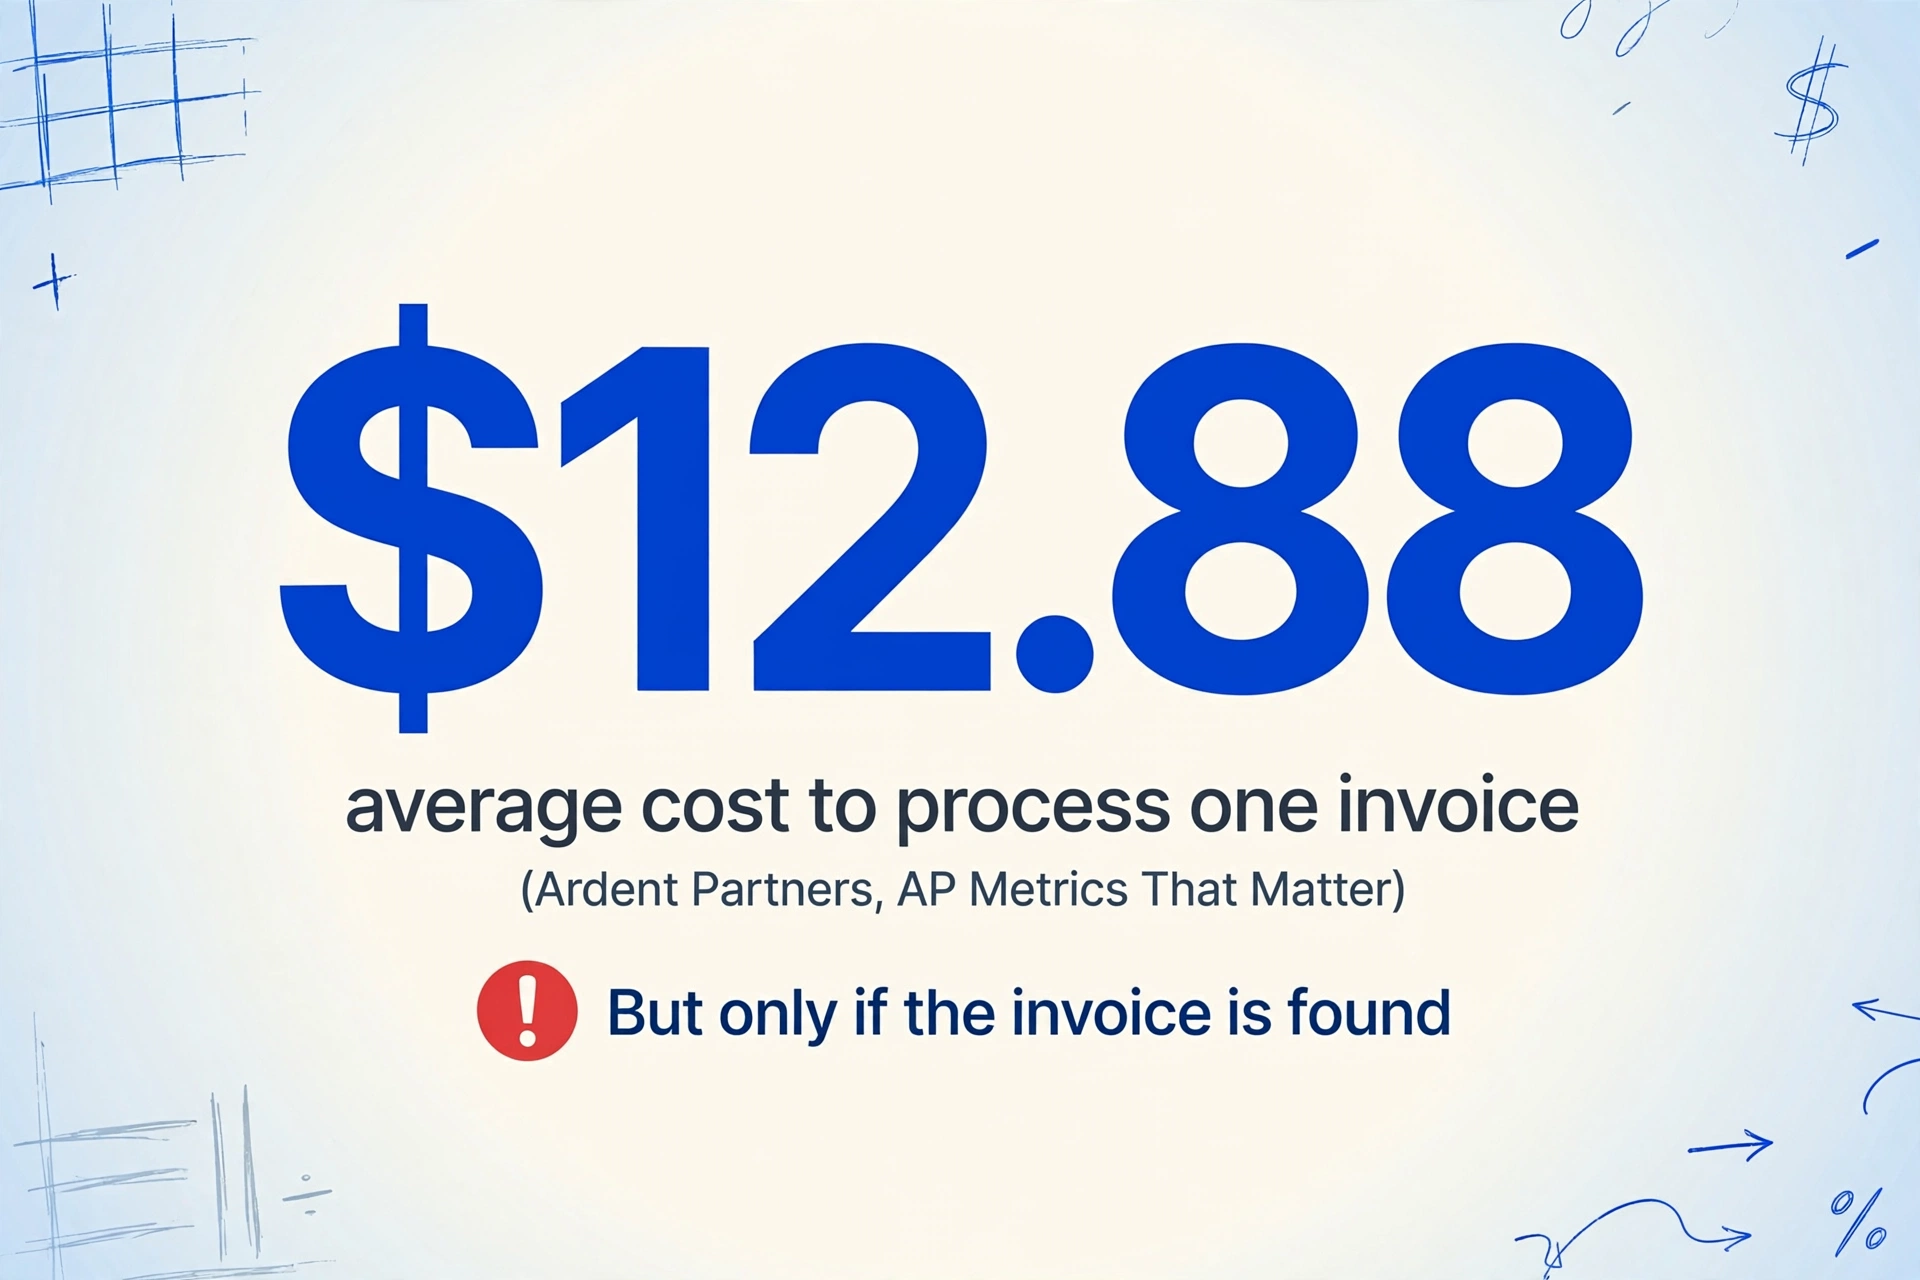
Die sinnvolle Messgröße eines wiederkehrenden Abrechnungsprozesses ist nicht „Haben wir pünktlich bezahlt?", sondern „Kann irgendjemand auflisten, was eingegangen ist." Ardent Partners, das Forschungsunternehmen, das Kreditorenbuchhaltung als Kerngeschäft benchmarkt, hat eine Zahl für die Basislinie genannt: Durchschnittlich gibt eine Organisation etwa $12.88 für die Verarbeitung einer einzelnen Rechnung aus, und die besten Teams senken das auf etwa $2.78 (Ardent Partners, AP Metrics That Matter). Diese Kosten setzen voraus, dass die Rechnung gefunden, geöffnet und weitergeleitet wird. Sie deckt nicht die Rechnung ab, die ungelesen in einem gemeinsamen Postfach liegt, denn diese Rechnung verursacht überhaupt keine Verarbeitungskosten. Stattdessen erzeugt sie eine künftige Überraschung.
Eine wiederkehrende Rechnung geht nie wirklich verloren. Sie wird ohne Eigentümer empfangen, von jemandem gelesen, der annimmt, dass eine andere Person sie gebucht hat, und nirgends abgelegt. Die Zahlung erfolgt trotzdem, denn die Abo-Abrechnung hängt nicht davon ab, dass jemand sie genehmigt.
Das Ausmaß dieser Gewohnheit sollte klar benannt werden: PYMNTS, das mittelgroße Finanzteams befragt hat, fand heraus, dass nur etwa 5% der mittelgroßen Unternehmen die Kreditorenbuchhaltung vollständig automatisiert haben, während 44% nur ein oder zwei Aufgaben automatisiert haben und die meisten Schritte weiterhin von Hand erledigen (PYMNTS, 2024). Der Workflow mit gemeinsamem Postfach ist also kein Randfall eines unorganisierten Unternehmens. Er ist der Standardbetriebszustand der meisten kleinen und mittelgroßen Backoffices – und er scheitert auf vorhersehbare Weise, die nichts mit Nachlässigkeit zu tun haben.
Wer berührt eine wiederkehrende Rechnung in einem normalen Monat
Bevor wir die Fehlerquellen benennen, hilft es, die beteiligten Personen zu benennen, denn alle unter "das Büro" zusammenzufassen, ist genau der Grund, warum etwas durchrutscht. Eine wiederkehrende Lieferantenrechnung durchläuft normalerweise vier Hände, bevor sie sicher in den Büchern ist:
| Person | Was sie tatsächlich tut | Was passiert, wenn sie es fallen lässt |
|---|---|---|
| Rechnungsstellungssystem des Anbieters | Sendet die Rechnungs-E-Mail im Abrechnungszyklus, belastet nach demselben Zeitplan | Die Rechnung taucht schlicht nie als Entscheidung auf |
| Büroleitung oder Verwaltung | Sieht die Post zuerst im gemeinsamen Postfach, entscheidet, wem sie gehört | Geht davon aus, dass sich jemand anderes darum kümmert; niemand tut es |
| AP-Sachbearbeiter oder Buchhalter | Öffnet das PDF, tippt Lieferant, Datum, Betrag, codiert es im Hauptbuch | Tippt es einmal ein, übersieht es bei einem späteren Duplikat oder überspringt es in einer hektischen Woche |
| Buchhalter (Monatsabschluss) | Amortisiert vorausbezahlte Abonnements, stellt Rechnungen zurück, die nach dem Stichtag eintreffen | Korrekturbuchungen stützen sich auf Rechnungen, die nie erfasst wurden |
| Budgetverantwortlicher | Entscheidet, ob eine Verlängerung zum neuen Preis bleibt | Sieht die Verlängerung nie, weil die Rechnung nie auf einer Liste gelandet ist |
Ein funktionierender Monat sieht so aus: Jede Rechnung trifft ein, landet bei einem benannten Verantwortlichen, wird einmal in das Buchhaltungssystem eingegeben, wird dem richtigen Aufwandskonto zugeordnet und taucht auf zwei Arten auf, auf die der Buchhalter sich verlassen kann. Erstens in der Gewinn- und Verlustrechnung des laufenden Monats. Zweitens in der Liste der wiederkehrenden Verpflichtungen, die der Budgetverantwortliche vor Ablauf der Verlängerungsfristen prüft.
Wo der Posteingangsprozess scheitert – und warum das strukturell bedingt ist
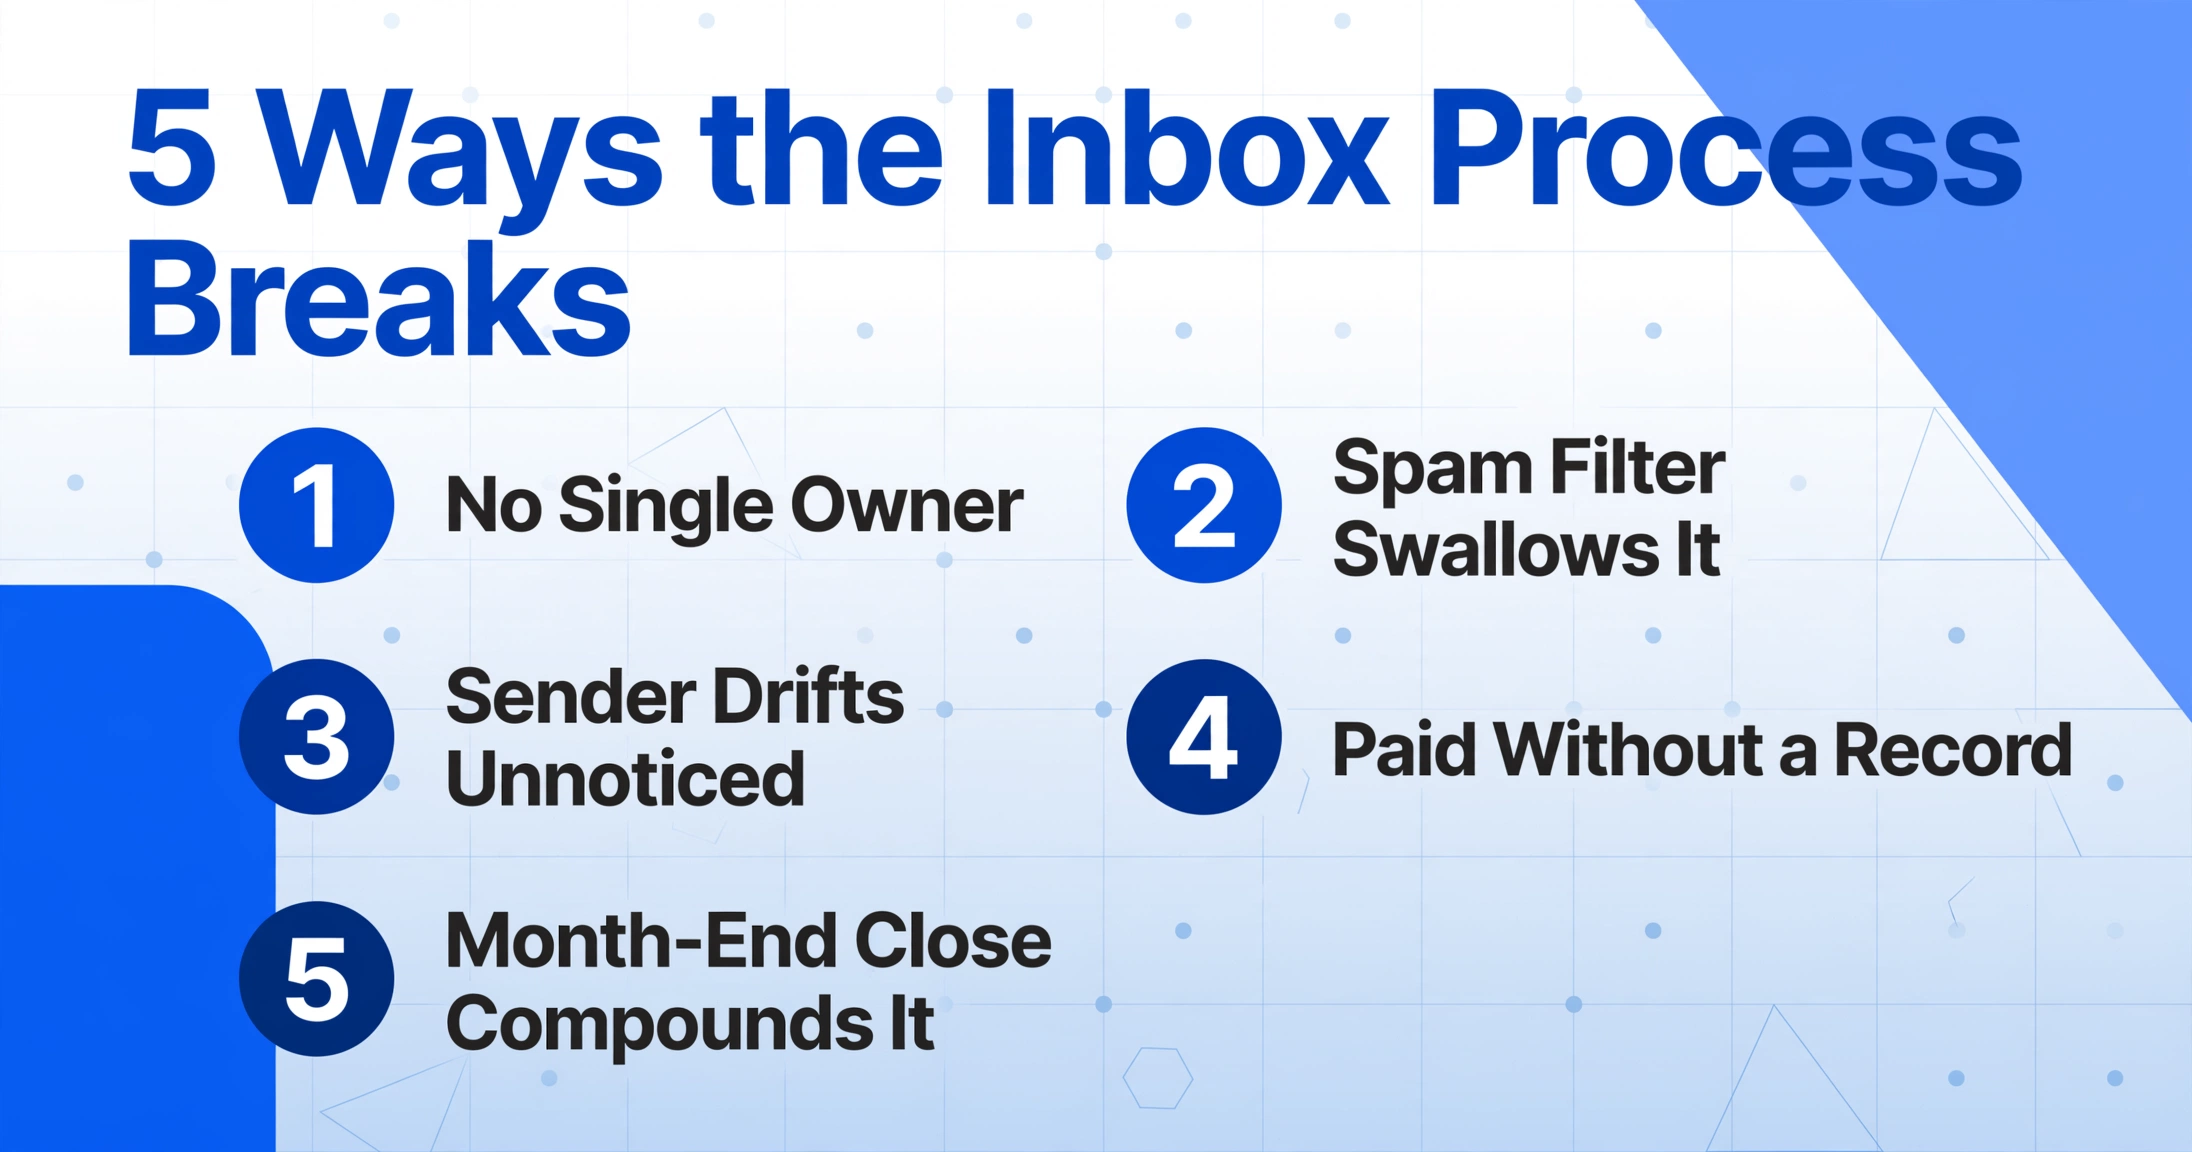
Der Postfachprozess scheitert aus fünf spezifischen mechanischen Gründen, von denen keiner „das Team ist faul" lautet. Jeder einzelne lässt sich auf eine Eigenschaft davon zurückführen, wie E-Mails sich in einem gemeinsamen Postfach tatsächlich verhalten.
Ein gemeinsames Postfach hat keinen einzelnen Verantwortlichen
Wenn vier Personen denselben Posteingang lesen, kann jede ehrlich glauben, eine andere habe die Rechnung bearbeitet. Das Versagen liegt nicht in Unaufmerksamkeit, sondern im Fehlen eines definierten Verwalters. Eine Person aus der Buchhaltung beschrieb in r/AccountingDepartment das genaue Durcheinander bei der Koordination, wer was getan hat: „Alle Rechnungen landen in einem dedizierten Postfach. Ich möchte nicht, dass sich die Personen, die sie verarbeiten, gegenseitig ins Gehege kommen. Wenn jemand sie verarbeitet hat, muss ich das wissen" (r/AccountingDepartment). Ohne Verantwortlichen sind „Ich kümmere mich darum" und „Ich dachte, jemand anderes hätte es getan" dasselbe Ereignis mit zwei Erzählern.
Die E-Mail des Anbieters wird regelmäßig als Spam markiert
SaaS-Abrechnungsadressen wechseln zwischen transaktionalen Subdomains, Helpdesk-Adressen und Hinweis-Aliassen. Jeder Wechsel sieht für den Spamfilter wie ein neuer Absender aus, sodass eine Rechnung, die drei Jahre lang jeden Monat eintraf, plötzlich im Junk-Ordner landet und niemand informiert wird. Die monatliche Belastung erfolgt trotzdem, denn die Belastung hängt nicht davon ab, dass die E-Mail gelesen wird.
Die Absenderadresse ändert sich und niemand bemerkt es
Ein Anbieter, der umbenannt wird, fusioniert oder sein Abrechnungssystem umstellt, ändert die Absenderadresse seiner Rechnungen. Die alte Weiterleitungsregel oder der gespeicherte Filter passt weiterhin auf die alte Adresse, die neue E-Mail landet woanders, und die wiederkehrende Rechnung verschwindet still und ohne sichtbaren Fehler vom Radar.
Die Abo-Rechnung wird bezahlt, ohne jemals erfasst zu werden
Wiederkehrende Belastungen laufen über Auto-Pay- und Kartenhinterlegungs-Vereinbarungen. Das Geld verlässt das Konto, was den Zahlungsfluss erfüllt, aber im Zahlungsschritt ist niemand gezwungen, das PDF zu öffnen oder den Betrag zu notieren. Wenn der Buchhalter später eine monatliche Belastung ohne zugehörige Rechnung sieht, beginnt die Suche.
Beim Monatsabschluss potenziert sich alles
Das ist der stillste Fehler – und der mit einem Fachbegriff. Bei periodengerechter Rechnungslegung gehören Ausgaben in den Zeitraum, den sie betreffen, nicht in den Zeitraum, in dem die Rechnung eintrifft. Vorausbezahlte Jahresabonnements werden nach US GAAP als Vermögenswert erfasst und über den Leistungszeitraum abgeschrieben, gemäß ASC 340-10. Rechnungen für den aktuellen Zeitraum, die nach dem Abschlussstichtag eintreffen, werden manuell abgegrenzt. Beide Anpassungen erfordern eine vollständige Rechnungsliste – und ein gemeinsames Postfach liefert keine. Ein nicht abgeschriebener Vorauszahlungsbetrag oder eine fehlende Abgrenzung verzerrt die Gewinn- und Verlustrechnung für diesen Monat und wird später durch eine Korrektur rückgängig gemacht, die jemand erklären muss.
Das Postfach scheitert nicht bei der Zahlung, sondern bei der Erfassung. Jede wiederkehrende Rechnung, die empfangen, aber nie protokolliert wird, wird zu einem Korrekturbuchungssatz, den der Buchhalter beim Abschluss erfinden muss.
Das sind menschlich nachvollziehbare, mechanische Gründe – und genau deshalb ist die Lösung kein Disziplintraining. Die Association for Financial Professionals fasste die Arbeitgeberseite desselben Befunds zusammen: In ihrer Berichterstattung zur AP-Automatisierung gaben 77 % der CFOs an, dass Automatisierung Fehler im Rechnungsprozess beseitigen kann, und 93 % sagten, sie verbessere die Rechnungsverfolgung (AFP, 2024). Es geht nicht darum, dass Automatisierung Zauberei ist. Es geht darum, dass der Prozess die Buchführung derzeit dem Gedächtnis überlässt – und das Gedächtnis ist ein schlechter Aktenschrank.
Die Lösung: Das Postfach übernimmt die Datenerfassung
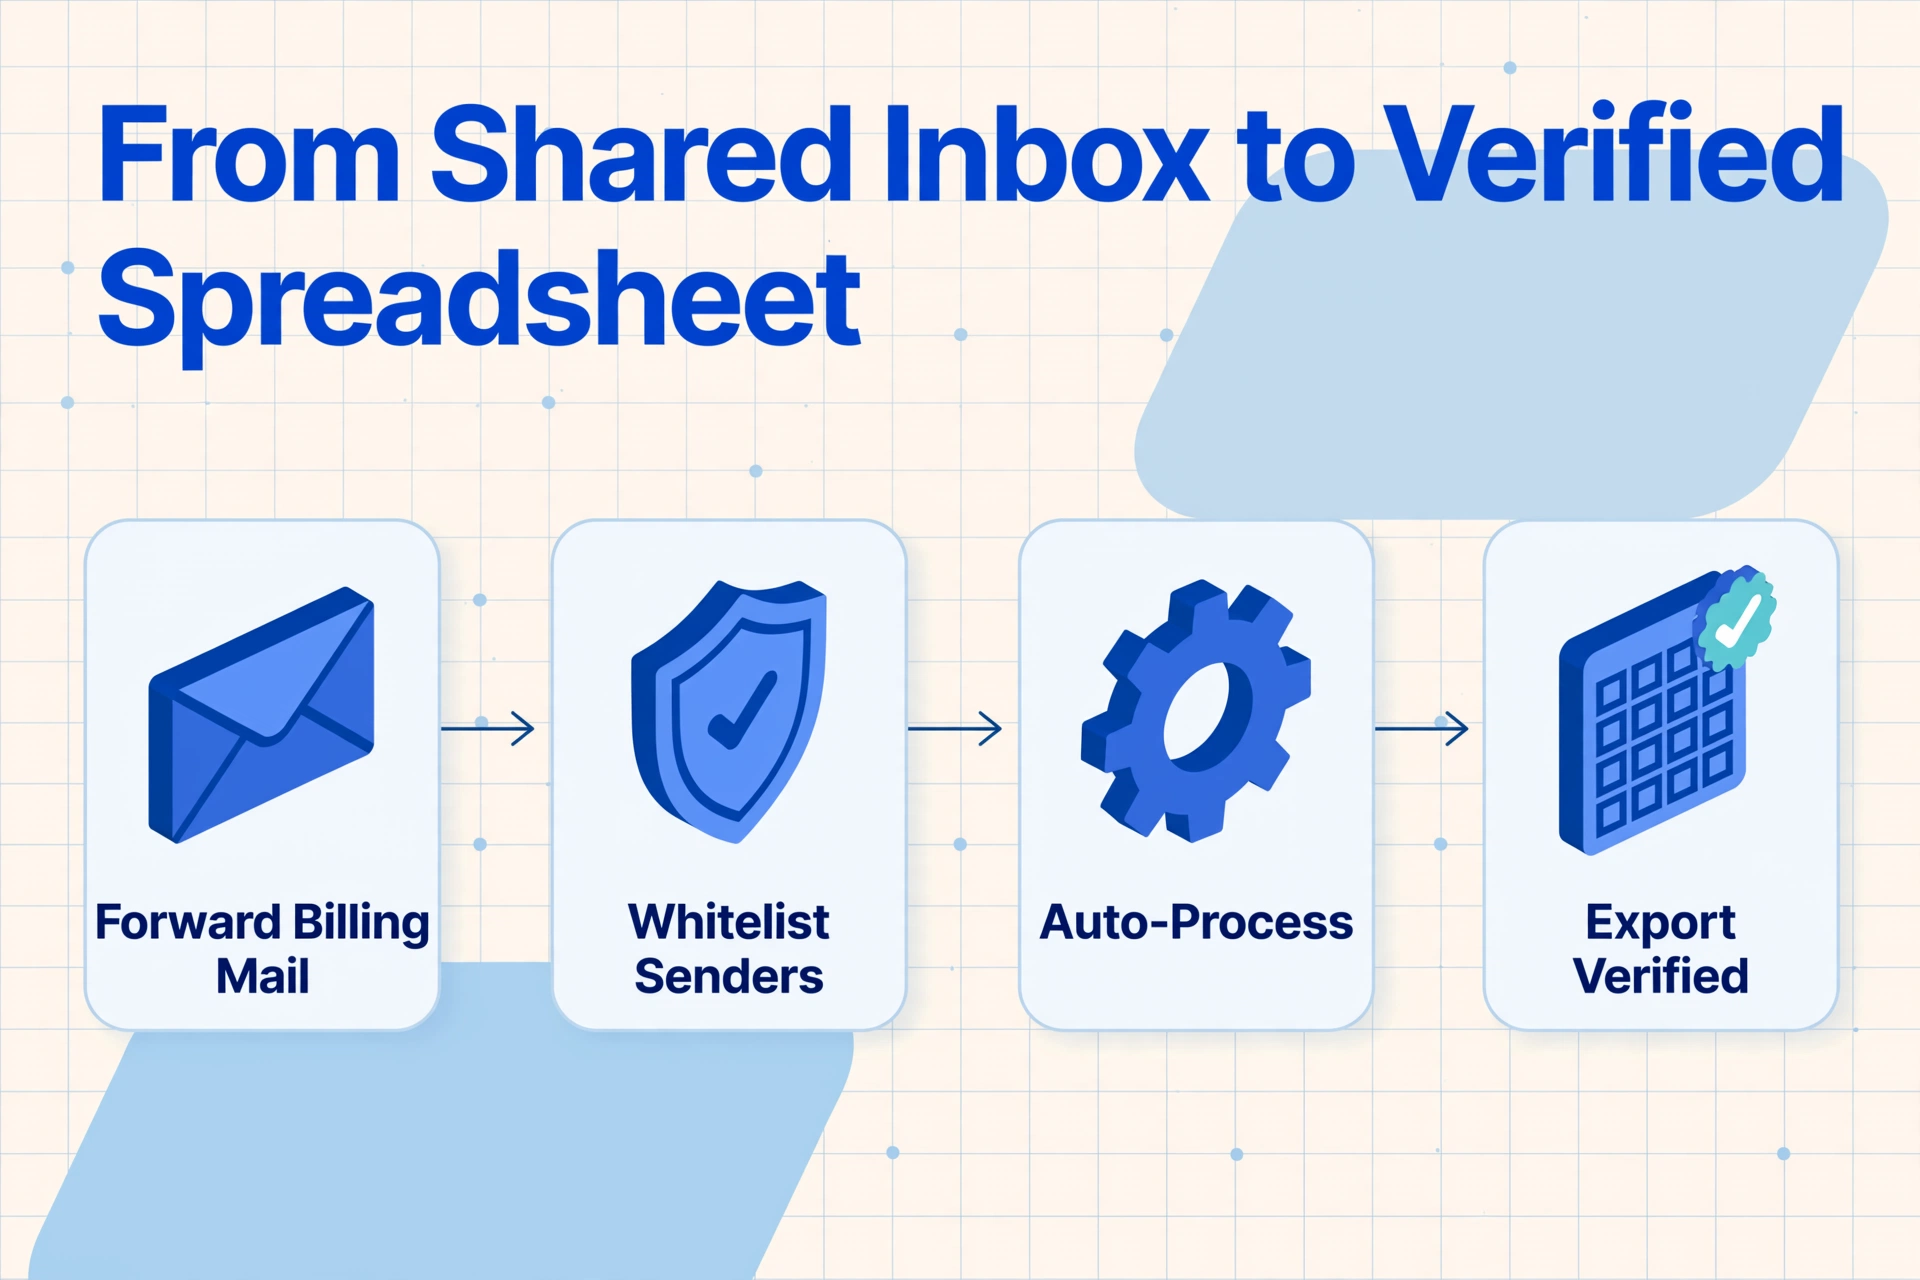
Der Ausweg besteht darin, den Behälter zu ändern, nicht die Personen. Email Inbox ist eine Funktion, die jedem ImageToTable.ai-Konto eine eigene, dedizierte Postfachadresse zuweist. Sie teilen diese Adresse mit Anbietern oder richten eine Weiterleitungsregel ein, damit Ihr bestehendes Postfach Rechnungen dorthin sendet. Anhänge landen ohne Login und ohne Upload-Seite direkt in Ihrer Verarbeitungswarteschlange. Die Warteschlange behandelt jede eingehende Rechnung wie eine Datei, die darauf wartet, gelesen zu werden, was die gesamte Frage „Ist die Rechnung angekommen und wer hat sie gesehen?“ eliminiert.
Vier spezifische Einstellungen verwandeln diesen Behälter in ein Kontrollinstrument, und jede behebt einen der oben genannten Fehlermodi:
Wenn ein Anbieter seine Rechnungsadresse ändert, aktualisieren Sie eine Einstellung in der Whitelist und die Warteschlange funktioniert weiter. Wenn der Budgetverantwortliche wissen möchte, was im nächsten Quartal verlängert wird, sortiert er das Blatt nach dem nächsten Verlängerungsdatum, anstatt drei Personen zu fragen, die jeweils unterschiedliche E-Mails gesehen haben. Der Monatsabschluss wird nicht mehr zur Archäologiesitzung, sondern zu einer kleinen, überprüfbaren Liste.
Dateien werden sicher verarbeitet und nicht gespeichert.
Ein praktischer Hinweis zur Abdeckung: Das gleiche Setup zieht automatisch die Strom- und Telefonrechnungen Ihres Büros, nicht nur Software-Abonnements. Das dedizierte Postfach und die Whitelist verhalten sich für jeden Anbieter identisch, der regelmäßig eine PDF sendet – so kann ein einziges Blatt alle wiederkehrenden Verpflichtungen an einem Ort halten. Für eine Schritt-für-Schritt-Anleitung zum Aufbau des Verlängerungs-Tracking-Blatts selbst, von der Auswahl der Spalten bis zum Ausführen des ersten Batches, finden Sie im Leitfaden zu Tracking jeder wiederkehrenden Abonnementrechnung vor der automatischen Verlängerung die Einrichtung im Detail. Dieser Artikel ist das Gegenstück zu den Fehlerfällen: Was im Postfachprozess schiefgeht und warum der Container die Lösung ist.
Was dieses Setup weiterhin nicht automatisieren kann
Das Extrahieren der Rechnung trifft die buchhalterische Entscheidung nicht für Sie. Wenn ein Anbieter außerhalb des erwarteten Zyklus abrechnet, muss die Ausnahme weiterhin von einer Person geprüft werden. Wenn ein Lieferant seinen Namen ändert und von einer brandneuen Domain sendet, normalisiert sich die Erneuerung erst wieder, nachdem jemand die Whitelist aktualisiert hat. Und ob ein Abonnement bleibt, gekündigt oder neu verhandelt wird, ist eine Entscheidung des Budgetverantwortlichen, die keine Rechnung enthält.
Es gibt auch eine breitere Tool-Landschaft, die verwandte, aber andere Aufgaben übernimmt. Bill.com und QuickBooks übernehmen die Zahlungs- und Hauptbuchseite der Kreditorenbuchhaltung, sobald Rechnungsdaten vorliegen. Zylo und Vendr konzentrieren sich aus der Spend-Management-Perspektive auf Erneuerungen und Verträge. Karten-Tools wie Ramp und Brex sehen Belastungen am Point of Sale. Was sie alle auslassen, ist der Schritt, um den es in diesem Artikel ging: das eingehende Anhangdokument in einen vollständigen, datierten Datensatz zu verwandeln, bevor die Bücher geschlossen werden. Wiederkehrende Rechnungszeilen in Ihre Tabelle zu bekommen, ist der direkte Weg für diese Lücke (Rechnungsdaten in Google Sheets ziehen ist der schnelle Weg), und es funktioniert neben allem, was Sie bereits für Zahlungen verwenden.
Eine letzte ehrliche Anmerkung zu Grenzen: Ein gemeinsames Postfach, das weiterhin von allen genutzt wird, wird weiterhin E-Mails verstreuen. Die dedizierte Postfachadresse funktioniert, weil sie den Container ersetzt, nicht weil sie schneller liest. Das Tool extrahiert, was die Warteschlange erreicht, und es kann keine Rechnungen verfolgen, die nie weitergeleitet oder nie auf die Whitelist gesetzt wurden. Legen Sie die Weiterleitungsregel fest, genehmigen Sie die Absender, und ab diesem Punkt ist die Warteschlange die Quelle der Wahrheit. Vor diesem Punkt gelten weiterhin die alten Dynamiken.
Wiederkehrende Rechnungen im gemeinsamen Postfach: Häufig gestellte Fragen
Kann ich dies nutzen, wenn Anbieter weiterhin an das normale Postfach senden?
Ja. Sie legen eine Weiterleitungsregel in Ihrem bestehenden Postfach fest, die die Abrechnungs-E-Mail jedes Anbieters an Ihre dedizierte Email Inbox-Adresse sendet, sodass Anbieter auf ihrer Seite nichts ändern müssen. Die Warteschlange erfasst die E-Mail, auch wenn niemand aktiv hinschaut, was den ersten Fehlermodus vollständig beseitigt.
Was passiert, wenn eine Lieferantenrechnung im Spam-Ordner landet?
Hinterlegen Sie die Rechnungsadresse des Lieferanten in den Email-Inbox-Einstellungen auf der Whitelist, und E-Mails von dieser Adresse werden immer akzeptiert. Die Whitelist ersetzt den Kampf gegen den Spam-Filter für jede einzelne Nachricht.
Verhindert das, dass ich dieselbe wiederkehrende Rechnung zweimal bezahle?
Es hilft auf eine bestimmte Weise: Da jeder Eingang als sichtbare Zeile erscheint, ist eine zweite Kopie derselben Rechnung kein ungelesener Anhang mehr, der erneut verarbeitet wird. Was es nicht tut: Es verhindert nicht, dass der Lieferant auf Zahlungsseite doppelt abbucht. Die Belegebene und die Zahlungsebene sind getrennt, und die Tabelle macht Duplikate sichtbar, die Sie sich sonst merken müssten.
Hilft das beim Monatsabschluss mit Prepaids und Abgrenzungen?
Es gibt dem Buchhalter genau das, was diese Buchungen benötigen: die vollständige Liste der Rechnungen mit Abrechnungszeiträumen und Beträgen. Die Amortisierung von Prepaid-Abonnements nach ASC 340-10 und die Abgrenzung verspätet eintreffender Rechnungen beginnen beide mit einer vollständigen Datei, und die extrahierten Spalten liefern diese. Die Beurteilung der Buchungen obliegt weiterhin dem Buchhalter.
Ist das übertrieben, wenn wir nur eine Handvoll Abonnements haben?
Nein. Der Einrichtungsaufwand besteht aus einer Weiterleitungsregel und einer Whitelist, und der Nutzen skaliert sowohl nach unten als auch nach oben. Bei fünf Abonnements besteht die Alternative darin, sich fünf Verlängerungstermine zu merken – und die Tabelle ändert genau eines: Sie verlassen sich nicht mehr auf Ihr Gedächtnis für die wenigen Rechnungen, die in derselben Woche verlängert werden.
Die Veränderung, für die dieser Artikel plädiert, ist klein und konkret: Fragen Sie nicht mehr „Ist die Rechnung angekommen?“, sondern „Was ist angekommen?“. Eine wiederkehrende Rechnung, die in einem Postfach landet, das niemandem gehört, wird zu Kosten, die Sie erst beim Abschluss entdecken – und Entdeckung ist der teure Teil. Leiten Sie die Rechnungs-E-Mails an eine Adresse um, setzen Sie Absender auf die Whitelist und lassen Sie die Extraktion die Zeilen schreiben. Die Einrichtungsanleitung knüpft hier an, und der Weg von verstreuten Rechnungen zu einer aktuellen Tabelle ist kurz genug, um ihn diesen Monat zu testen.