Rattraper 8 ans de comptabilité
Sans saisir chaque page à la main
Avoir huit ans de retard en comptabilité représente environ quatre-vingt-seize rapprochements mensuels, chacun reposant sur le précédent. Que ce projet se termine en quatre mois ou s'étende jusqu'à l'année prochaine dépend rarement de la comptabilité elle-même. Cela dépend du nombre de mois qui n'existent encore que sous forme de papier, de photos de téléphone ou de PDF scannés que personne n'a encore transformés en lignes de données.
Points clés à retenir
- Un arriéré de huit ans n'est pas une pénalité pour avoir été lent, c'est 10 000 à 29 000 lignes qui n'ont pas encore été transformées en données.
- Les guides tarifaires facturent par mois d'arriéré, mais le vrai coût réside dans le traitement du papier, pas dans la saisie des écritures de journal.
- Votre attention doit se concentrer sur les décisions de traitement, les opérations scindées et les documents qui n'ont jamais existé, tandis que la lecture est la partie que vous pouvez traiter par lots et déléguer.
Huit ans de retard : un problème de documents avant d'être un problème de comptabilité
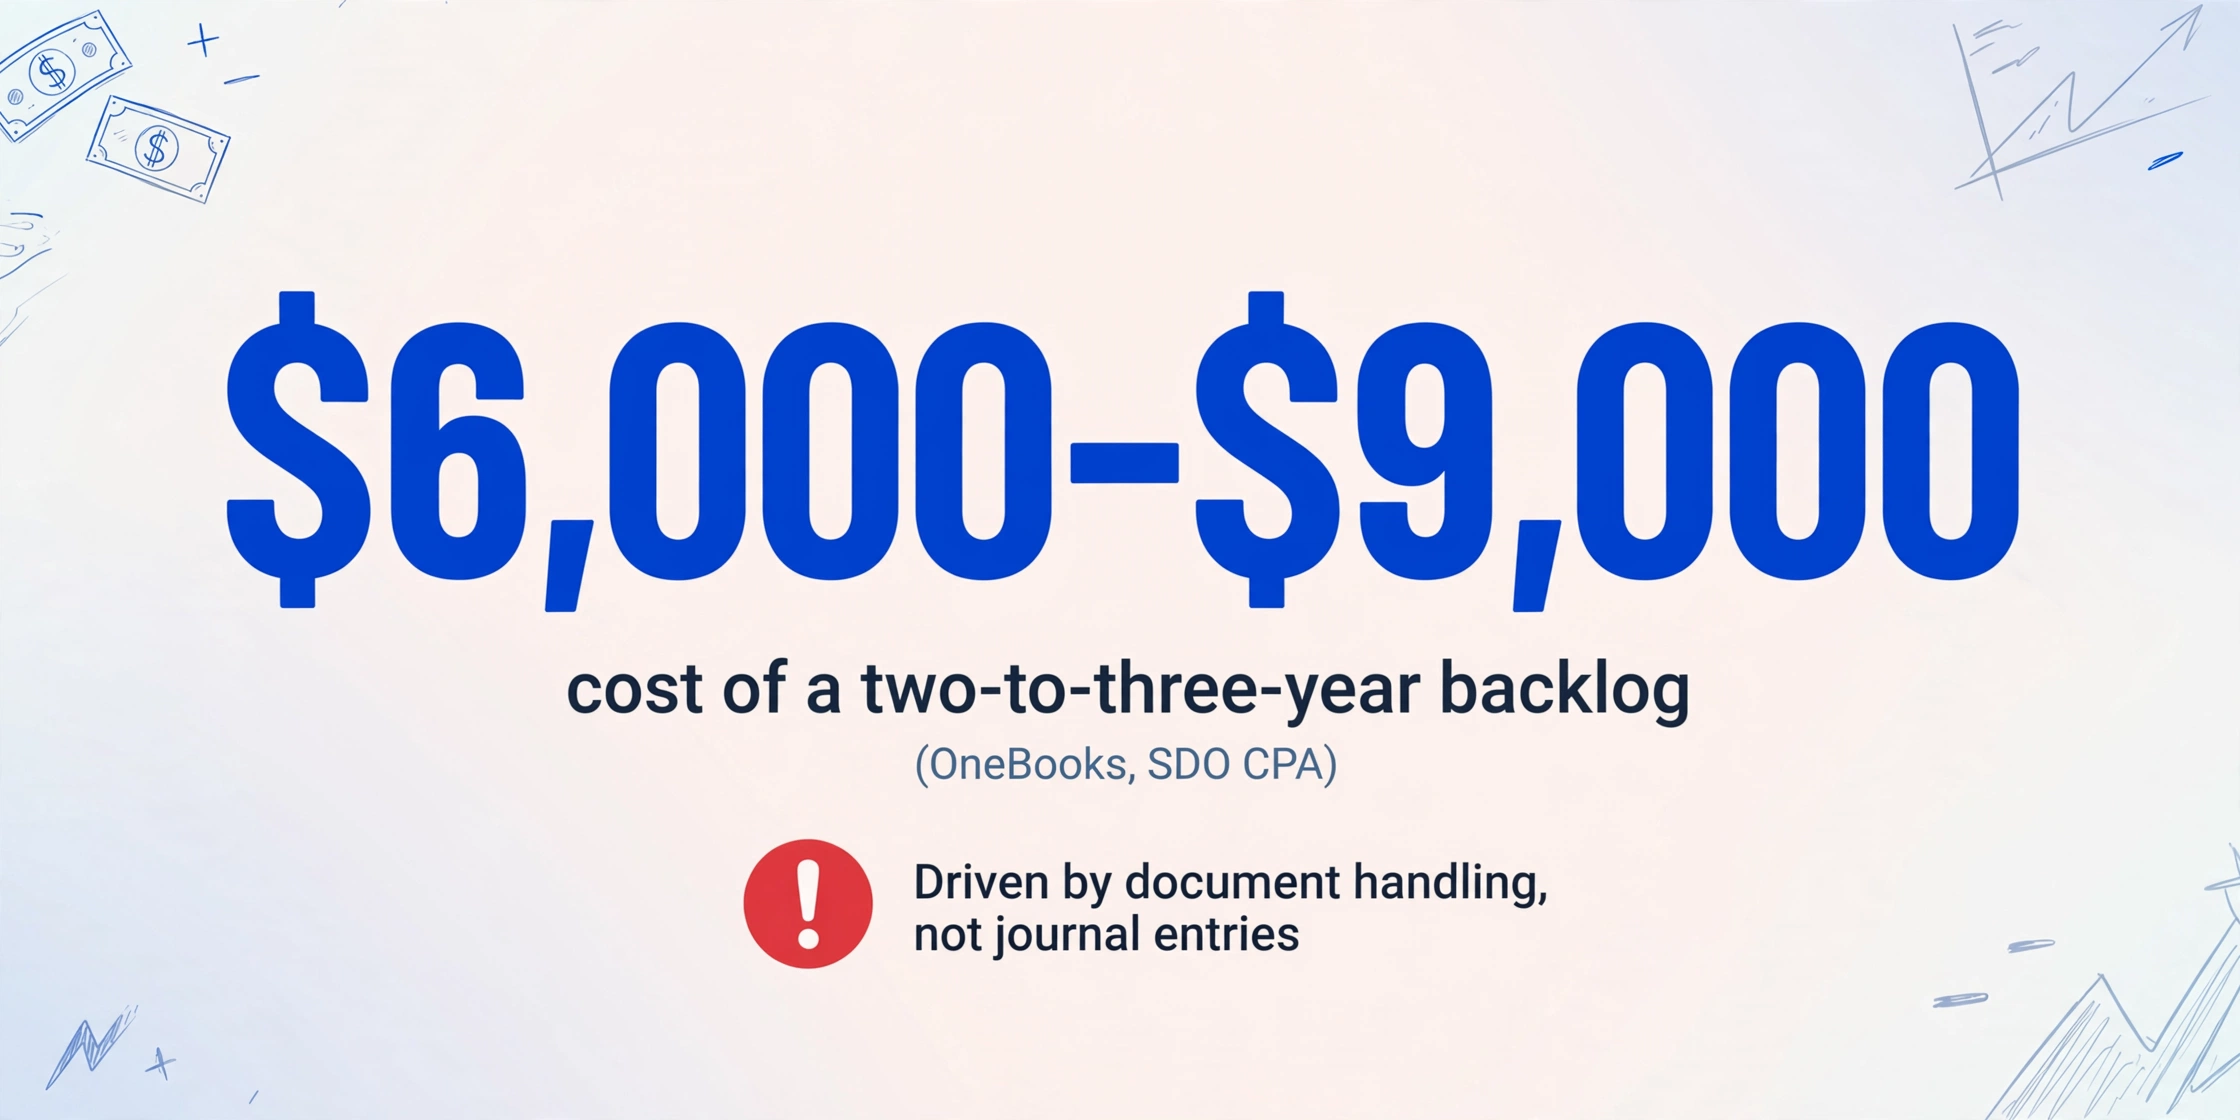
Lorsque vous devez rattraper la comptabilité d'un client qui a des années de retard, le travail est facturé au mois d'arriéré, car c'est ainsi qu'il s'accumule. Les tarifs publiés en 2026 par les cabinets comptables américains situent un arriéré d'un à trois mois entre 300 et 750 $ environ, un à deux ans entre 3 000 et 6 000 $, et deux à trois ans entre 6 000 et 9 000 $, les projets de quatre à cinq ans étant devisés individuellement et généralement planifiés sur quatre à cinq mois (OneBooks, SDO CPA).
Relisez ces chiffres et notez ce qui les explique. La partie coûteuse d'un rattrapage pluriannuel ne réside pas dans les écritures de journal. Elle réside dans le traitement brut des documents sources : récupérer les relevés que la banque ne fournit plus par flux en ligne, trier des cartons de papier et transformer chaque page en ligne pouvant être rapprochée.
Pour une entreprise réalisant 100 à 300 transactions par mois, huit ans représentent environ 10 000 à 29 000 lignes à reconstituer. À trois minutes de saisie manuelle par page, cela représente un emploi à temps plein mesuré en mois avant même que le premier rapprochement ne soit exécuté.
C'est l'écart entre ce qu'une liste de contrôle de rattrapage standard vous indique (rassembler les documents, rapprocher mois par mois) et ce qui bloque réellement le projet. La liste de contrôle suppose que les documents sont déjà des données. Ils ne le sont pas, et c'est dans la version pluriannuelle du problème que cette hypothèse coûte le plus cher.
Commencez par l’année la plus ancienne, et sachez pourquoi
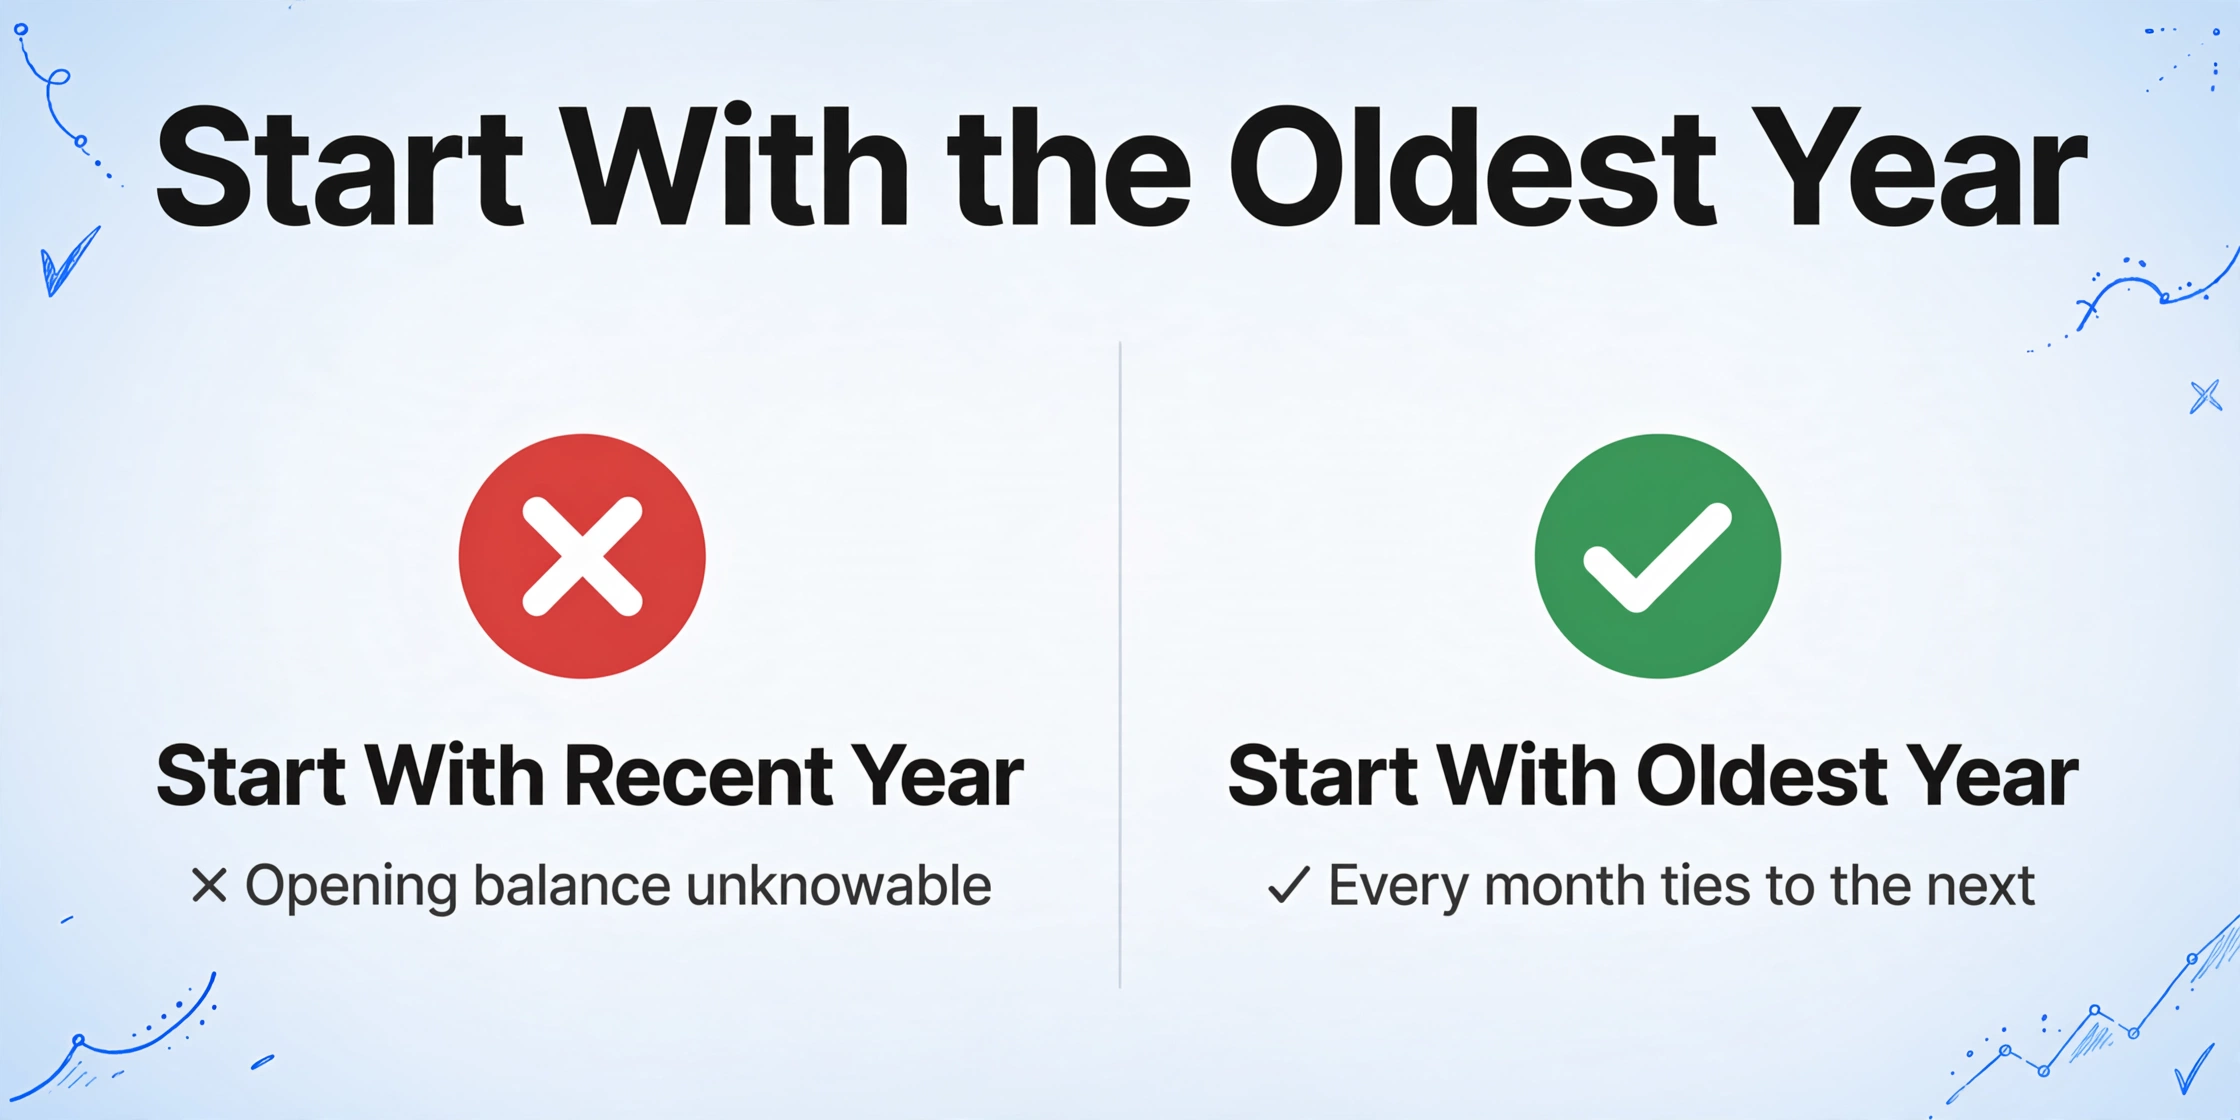
Lorsqu’un client demande par où commencer, la bonne réponse est la période la plus ancienne de l’arriéré. La raison est structurelle. Le solde de fin de chaque mois devient le solde d’ouverture du mois suivant, si bien qu’une erreur dans la première année se propage sur les quatre-vingt-seize mois et réapparaît comme un écart inexpliqué dans la huitième année.
C’est pourquoi un rattrapage pluriannuel ne peut pas être réorganisé comme une pile de factures. Vous pouvez extraire les huit années d’un coup, mais vous devez les rapprocher dans l’ordre. Un teneur de livres qui saute des étapes et ne corrige que les années avec des déclarations non déposées finit par dénouer les mêmes écarts deux fois, car l’année récente qui l’intéresse a un solde d’ouverture qui dépend de toutes les années précédentes.
Certains conseils en ligne suggèrent de commencer par l’année la plus récente parce qu’elle est plus facile à mémoriser et que les documents sont plus faciles à trouver. Cela fonctionne pour quelques mois manquants. Cela échoue pour un véritable écart pluriannuel, où le solde d’ouverture de l’année récente est impossible à connaître tant que les années antérieures ne sont pas corrigées, et où les déclarations des années antérieures peuvent elles-mêmes nécessiter des amendements.
C’est exactement la question derrière le fil r/Bookkeeping qui commence par « 8 ans de comptabilité… par où commencer ? », et c’est la seule partie du processus que la liste de contrôle générique traite correctement. La question la plus difficile est de savoir quoi faire des documents eux-mêmes.
Le goulot d'étranglement que personne ne chiffre : transformer des années de documents en lignes
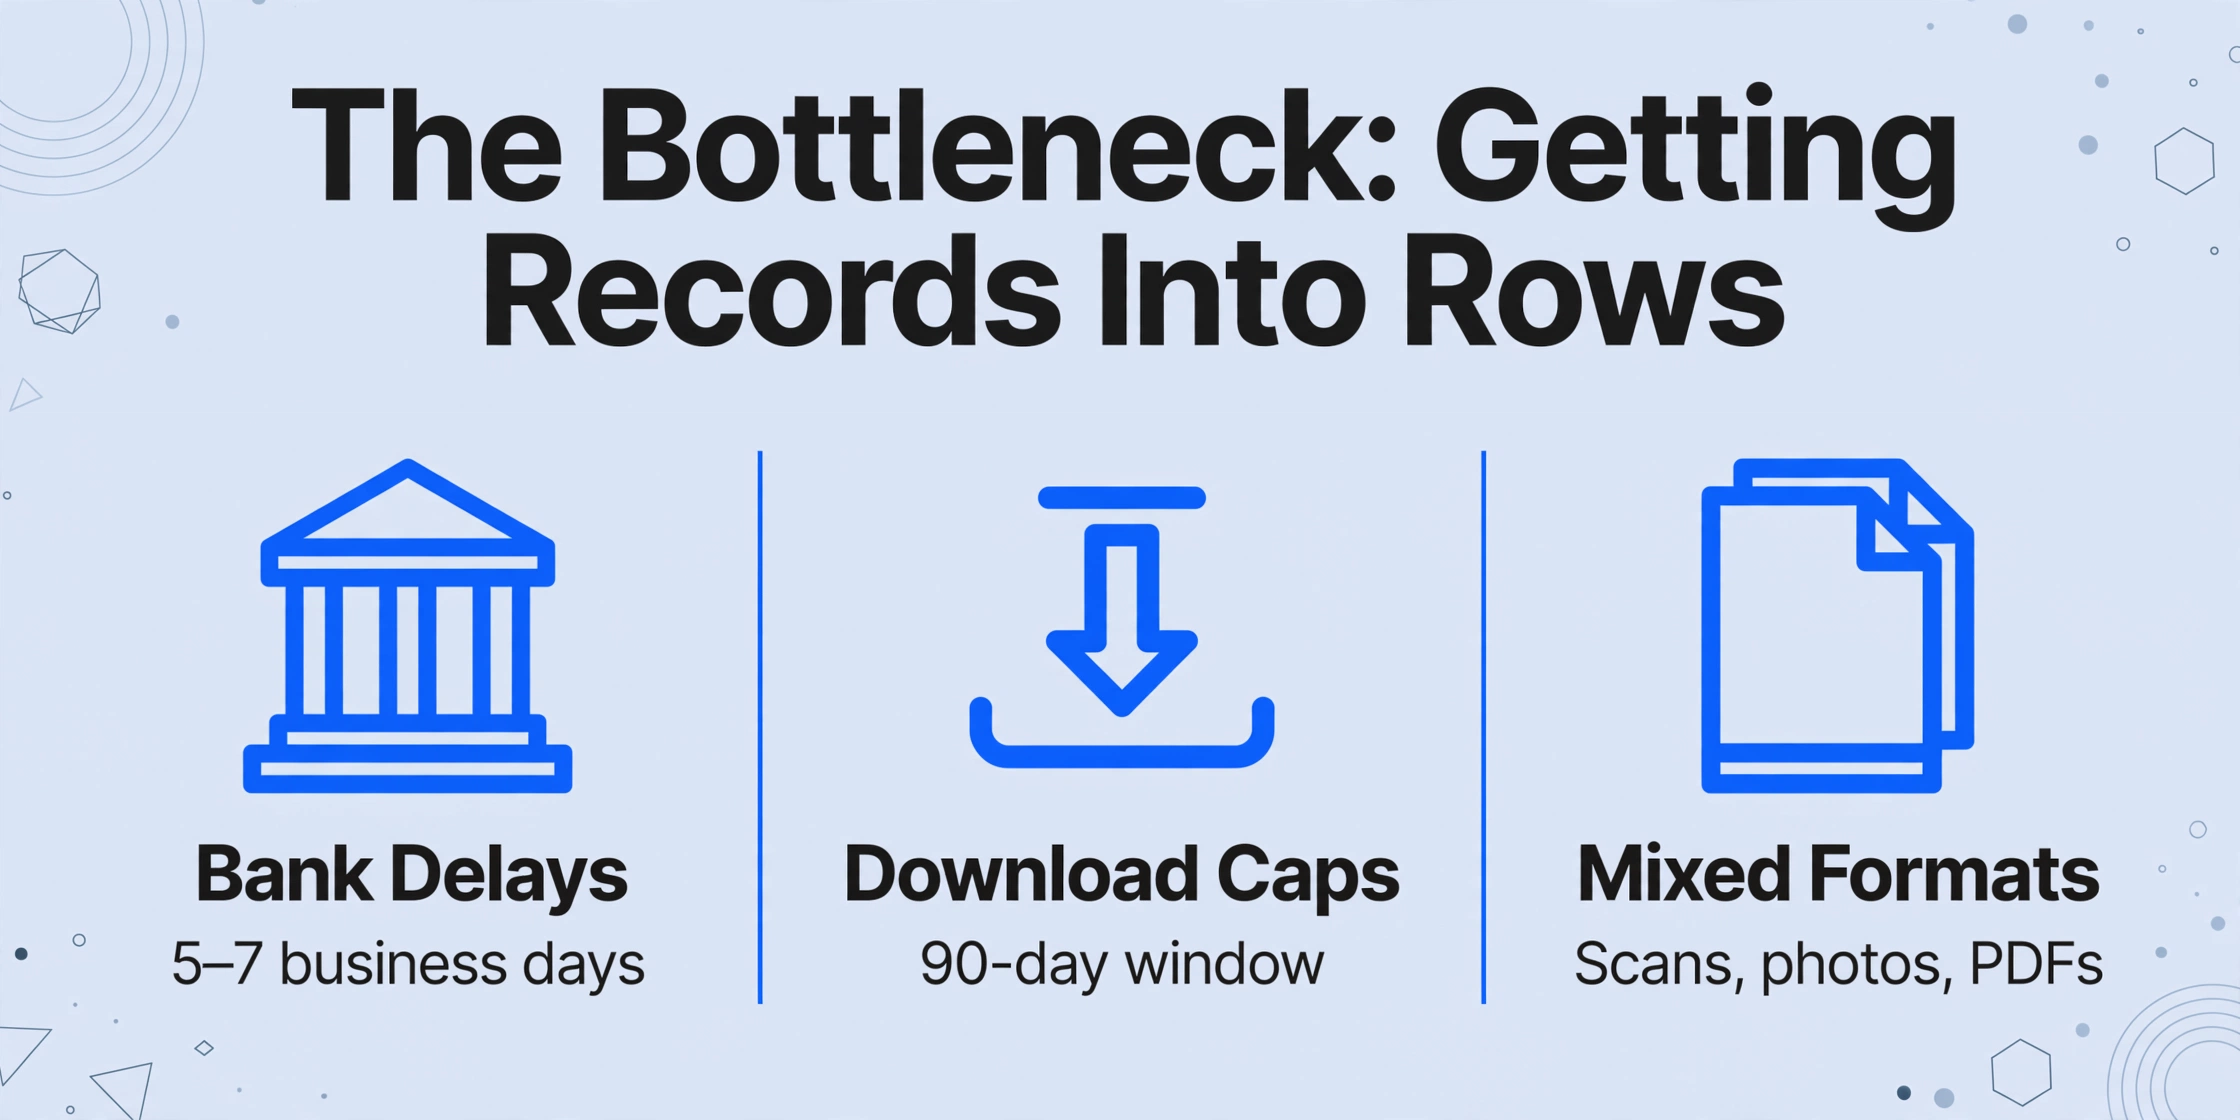
Une reconstruction pluriannuelle comporte deux goulots d'étranglement distincts, et les guides tarifaires les fusionnent en un seul chiffre « de retard ».
Acquisition. Les institutions ne conservent pas les relevés historiques avec la même facilité d'accès. De nombreuses banques mettent cinq à sept jours ouvrés à produire des relevés de plus de 18 mois, certaines les facturent, et les plafonds de téléchargement sont réels : Bank of America limite les téléchargements CSV de transactions à une fenêtre glissante de 90 jours et 3 000 transactions. Les comptes fermés et les prestataires de paie d'il y a des années peuvent être encore plus difficiles d'accès. Sur un projet de cinq à dix ans, une partie des données sources peut ne plus exister du tout sous forme numérique.
Saisie. Ce qui existe arrive sous forme de mélange : relevés papier scannés, photos de reçus prises au téléphone, papier thermique fané jusqu'à devenir presque illisible, et PDF provenant de trois ou quatre banques et émetteurs de cartes différents. Saisir ce mélange à la main est la ligne qui transforme un rapprochement de deux semaines en un projet de six mois.
Les teneurs de livres décrivent cela clairement sur leurs propres forums. Dans une discussion r/Bookkeeping à propos d'un nouveau client, un intervenant prévient que « les gens sous-estiment plus souvent qu'autrement la piètre qualité de leur tenue de livres précédente ». Un autre fil décrit un travailleur autonome qui gère plus de 100 transactions par mois, dont plus de la moitié sont personnelles, où une seule commande Amazon mélange des articles professionnels et personnels.
La vitesse d'extraction n'est pas la contrainte que les gens imaginent. La contrainte, c'est que personne ne peut rapprocher une page qui n'a jamais été convertie en lignes, et un arriéré de tenue de livres pluriannuel en contient des milliers.
Comment traiter par lots des années de relevés au lieu de les saisir
L'étape qui rend un rattrapage pluriannuel réalisable consiste à séparer deux tâches qu'un tableur force normalement à faire ensemble : la lecture des documents et le rapprochement des soldes. La lecture est mécanique et peut être traitée par lots sur les huit années à la fois. Le rapprochement est séquentiel et reste avec le comptable. Une fois la lecture automatisée, la partie séquentielle se réduit à ce qui requiert réellement du jugement.
Le mécanisme à rechercher est ce que ImageToTable.ai appelle Custom Column Extraction. Au lieu de dessiner une zone autour de « Date de transaction » sur la première page d'un relevé et d'espérer que la mise en page se répète, vous saisissez les noms de colonnes souhaités, et l'IA lit chaque page et trouve la valeur qui correspond à la signification de chaque nom. Un relevé Chase, un PDF de coopérative de crédit et un relevé papier photographié sont tous mappés dans les mêmes colonnes, même s'ils libellent et positionnent les données différemment.
Pour un rattrapage, cet ensemble de colonnes est le même que celui que vous construiriez à la main :
| Colonne | Ce qu'elle contient | Pourquoi un rattrapage en a besoin |
|---|---|---|
Date | Date de transaction | Place chaque ligne dans le bon mois pour la chaîne de soldes |
Description | Texte du marchand ou du bénéficiaire | Le texte brut pour la catégorisation et les questions des clients |
Débit / Crédit | Argent sortant et argent entrant dans des colonnes séparées | Alimente le grand livre sans les erreurs de signe qu'une colonne de montant unique crée |
Solde | Solde courant du relevé | Permet de relier chaque mois au solde d'ouverture suivant |
Compte | Quelle banque ou quelle carte | Garde plusieurs comptes distincts lorsque plusieurs étaient en retard à la fois |
Catégorie | Ligne de l'annexe C ou Personnel | Classe pendant l'extraction au lieu d'une seconde passe |
La colonne Catégorie mérite d'être signalée, car c'est la différence entre un tas de lignes et un grand livre utilisable. ImageToTable.ai prend en charge une colonne inférée : vous lui fournissez une liste d'options telles que Publicité, Camion et automobile, Frais de bureau, Repas, Assurance et Personnel, et l'IA lit chaque description de transaction et attribue la meilleure correspondance pendant l'extraction. Les cas évidents comme un achat de carburant ou un abonnement logiciel sont codés automatiquement. Les fournisseurs ambigus sont signalés pour examen au lieu d'être devinés.
Deux autres paramètres comptent particulièrement pour les anciens relevés. Multi-Page Merge regroupe les pages d'un relevé en un seul enregistrement logique lorsqu'il arrive réparti sur plusieurs images ou fichiers, ce qui est courant avec du papier photographié. Et comme l'extraction est indépendante de l'ordre de rapprochement, vous pouvez téléverser les huit années en un seul lot, puis trier la sortie par année et par compte avant la phase de rapprochement.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Si le client envoie les relevés sur plusieurs semaines plutôt que de remettre une seule boîte, un Lien de collecte génère une URL partageable qui lui permet de téléverser directement dans votre file de traitement sans créer de compte, et Email Inbox lui permet de transférer relevés et reçus à une adresse dédiée. Notre guide sur la collecte de documents auprès des clients avant l'extraction couvre cette étape de remise, et les mécanismes sur une seule année sont détaillés dans l'extraction de relevés bancaires vers Excel. Pour une pile qui représente un afflux de fin d'année sur plusieurs types de documents plutôt qu'une reconstitution sur plusieurs années, le guide de l'arriéré de fin d'année est la meilleure correspondance.
Ce qui requiert encore un humain
L'extraction élimine la saisie. Elle n'élimine pas le jugement comptable, et un rattrapage qui prétend le contraire produit des livres d'apparence propre qui échouent lors de la transmission à un CPA.
- Décisions de traitement. Le fait qu'un paiement soit un remboursement de principal, une immobilisation, un revenu différé ou une charge relève d'un jugement que le document ne peut pas prendre. L'extraction livre l'opération ; la classification dans un plan comptable vous appartient.
- Opérations ventilées. Un dépôt mixte personnel et professionnel, ou une commande à la fois partiellement fournitures et partiellement personnelle, exige toujours une ventilation humaine et une note. La catégorisation automatisée peut signaler les lignes probablement personnelles, mais elle ne peut pas décider d'un partage de 70/30.
- Soldes d'ouverture et déclarations antérieures. Si une déclaration d'une année antérieure était erronée, corriger les livres reconstitués peut exiger de la modifier. Aucun outil d'extraction ne résout cela à votre place.
- Documents manquants. Les relevés que vous ne pouvez pas obtenir n'apparaîtront pas parce que vous avez lancé un lot. Certains soldes restent incertains et doivent être documentés comme incertains lors de la transmission, et non silencieusement estimés.
- Niveaux de conformité. Un écart de plusieurs années cache souvent des déclarations de paie manquées ou une taxe de vente non reversée. Ce sont des dettes assorties de pénalités, et elles constituent un flux de travail distinct de la tenue de livres.
Une obligation survit également à l'automatisation. Selon la IRS Publication 583, la charge de la preuve pour chaque déduction incombe à l'entreprise. Les documents doivent généralement être conservés pendant trois ans après le dépôt, quatre ans pour les registres de taxe sur l'emploi, et six ans lorsque le revenu est sous-déclaré de plus de 25 %. Conservez les relevés et reçus originaux même après leur extraction. Le tableur est le document de travail ; les documents sources sont ce qui le corrobore. Pour le flux de travail d'admission plus large, notre guide sur la saisie de données IA pour comptables couvre la place de l'extraction dans la pile technologique d'un cabinet.
Empêcher l’arriéré de se reconstituer
Le rattrapage est un travail de réparation, et le risque est qu’il le reste. Le mois qui suit la dernière période rapprochée est celui qui amorce le prochain arriéré, ce qui explique qu’un client puisse se retrouver huit ans en retard une seconde fois.
La solution consiste à garder le chemin entre le client et le grand livre court et automatisé. Un lien de collecte permanent pour les reçus, une boîte de réception qui traite les relevés dès leur arrivée selon un modèle enregistré, et un calendrier de clôture mensuel remplacent la course de fin d’année. Le jeu de colonnes construit pour le rattrapage est réutilisable, de sorte que les mois en cours ne coûtent qu’une fraction du travail de reconstruction.
La même discipline qui a rendu le rattrapage possible (un seul endroit pour déposer les documents, un seul jeu de colonnes, un seul ordre de rapprochement) est ce qui empêche l’arriéré de revenir. Notre guide sur l’organisation des reçus clients avec l’IA couvre cet acheminement continu, et un pipeline de rapprochement automatisé vers Google Sheets est la suite naturelle une fois les années historiques propres.
Questions fréquentes
Combien de temps faut-il pour rattraper huit ans de comptabilité ?
Huit ans d’arriéré représentent un projet de plusieurs mois, pas un week-end. Les délais publiés situent un arriéré d’un à deux ans entre un et deux mois, et un arriéré de quatre à cinq ans entre quatre et cinq mois de travail, le facteur déterminant étant la rapidité de fourniture des dossiers. L’étape d’extraction elle-même prend quelques minutes par année de relevés une fois les documents collectés, le temps calendaire étant donc dominé par l’obtention des anciens relevés et l’examen des catégories signalées.
Dois-je commencer par l’année la plus ancienne ou la plus récente ?
L’année la plus ancienne d’abord. Le solde de fin de mois de chaque mois devient le solde d’ouverture du mois suivant, donc rapprocher dans le désordre crée des écarts qu’il faudra dénouer plus tard. Commencer par l’année la plus récente ne fonctionne que pour un écart court et récent où le solde d’ouverture peut être pris tel quel.
L'IA peut-elle extraire des transactions à partir d'anciens relevés papier et de photos prises au téléphone ?
Oui. ImageToTable.ai traite les images et les PDF scannés comme des entrées visuelles, donc un relevé papier photographié, un reçu thermique décoloré et un PDF multipage passent tous par la même extraction. La précision dépend de la lisibilité. Les scans clairs et les impressions modernes atteignent jusqu'à 99 % sur les données de tableaux imprimés, tandis que les images très décolorées ou en basse résolution nécessitent plus de vérification. Les annotations manuscrites doivent toujours être vérifiées manuellement.
Que faire si certaines années de relevés manquent ?
L'extraction ne peut pas créer des enregistrements qui n'existent pas. Demandez les relevés manquants à la banque dès le début, car les institutions peuvent prendre cinq à sept jours ouvrables pour produire des relevés de plus de 18 mois, et les comptes fermés peuvent être plus difficiles à obtenir. Pour les périodes sans relevés récupérables, documentez l'incertitude dans la transmission plutôt que d'estimer en silence, et consultez les relevés de compte IRS pour voir ce que les tiers ont déclaré.
Ai-je encore besoin des documents originaux après les avoir extraits ?
Oui. IRS Publication 583 exige de conserver les documents qui appuient les revenus et les déductions pendant au moins trois ans après la déclaration, quatre ans pour les registres de taxe sur l'emploi, et plus longtemps dans certaines situations. La feuille de calcul extraite est votre registre de travail ; les relevés et reçus originaux sont les preuves à l'appui.
Peut-on gérer un client dont les dépenses professionnelles et personnelles sont mélangées ?
En partie. Une colonne inférée Category peut signaler les transactions clairement personnelles et orienter les dépenses professionnelles évidentes vers la bonne ligne de l'annexe C, ce qui élimine l'essentiel du tri. Les zones grises, comme un achat dans un magasin de rénovation qui pourrait être des fournitures, des réparations ou un achat personnel, nécessitent toujours qu'une personne décide et note la répartition. L'extraction réduit la vérification à ces lignes ; elle ne les élimine pas.
La raison pour laquelle un rattrapage de huit ans semble impossible n'est pas la comptabilité. C'est que des milliers de pages anciennes doivent devenir des lignes avant que la comptabilité ne commence. Séparez ces deux tâches, automatisez la lecture et conservez l'ordre de rapprochement intact, et le projet passe d'une pile sans fin à une séquence de mois que vous pouvez réellement terminer.