Suivez plus de 50 COI de sous-traitants
Sans logiciel de conformité dédié
Un entrepreneur général de taille moyenne avec trois projets actifs et 45 sous-traitants traite environ 180 mises à jour de certificats d'assurance par an — chacune nécessitant la vérification manuelle de 10 à 15 champs par document dans les sections responsabilité civile générale, automobile, parapluie et indemnisation des travailleurs. À cinq minutes par certificat, cela représente 15 heures de pure saisie de données. Le temps n'est pas le pire. Le pire, c'est que les données du secteur suggèrent que les organisations qui s'appuient sur un suivi manuel par tableur n'atteignent généralement que 40 à 60 % de conformité — ce qui signifie qu'à tout moment, près de la moitié des sous-traitants sur votre chantier peuvent avoir une couverture expirée, insuffisante ou invérifiable. Un seul incident non assuré sur un projet commercial de 5 millions de dollars fait passer 15 heures de saisie de données pour une erreur d'arrondi.

« Une seule date manquée pourrait coûter des millions à l'entreprise »
Sur le subreddit r/ConstructionManagers, un coordinateur de projet dans une entreprise de GC de taille moyenne a décrit comment il avait hérité du tableur de conformité des sous-traitants :
Les réponses des chefs de chantier expérimentés ont confirmé deux choses : oui, le tableur reste la méthode utilisée par la plupart des entreprises, et oui, il est exactement aussi risqué que cela en a l'air. Le tableur est le point de départ universel — gratuit, flexible et suffisant quand on a huit sous-traitants. À trente, il devient le goulot d'étranglement. À cinquante, il devient la responsabilité.
La réponse du marché à ce problème a été des plateformes dédiées au suivi des COI : myCOI avec sa logique de conformité du secteur de l'assurance, Billy avec une intégration approfondie du panneau latéral Procore et des spécialistes de la construction certifiés CRIS, Jones avec une vérification en deux phases basée sur l'IA sur un réseau de plus de 30 000 fournisseurs pré-vérifiés, BCS avec sa base de données de plus de 98 000 entrepreneurs et son IA RiskBot. Ces outils fonctionnent — Billy indique que les 20 plus grands entrepreneurs généraux de l'ENR utilisent sa plateforme pour la conformité en temps réel des assurances des sous-traitants — mais ils s'accompagnent de coûts d'abonnement qui commencent généralement à 200 à 500 $ par mois pour les petites équipes et augmentent en fonction du nombre de sous-traitants. Pour un GC lean qui gère des marges serrées sur plusieurs projets, c'est une ligne de dépense qui peut ne pas passer le budget.
L'écart entre le tableur Excel gratuit (saisie manuelle) et la plateforme de conformité par abonnement (200 à 500 $/mois) est assez large pour y cacher une solution pratique : l'extraction par lot par IA qui lit les champs des COI dans votre tableur existant, éliminant la saisie de données sans nécessiter de migration de plateforme ni de nouveau budget logiciel.
Un COI contre cinquante : les chiffres derrière le cauchemar
Traiter un certificat d'assurance manuellement prend environ cinq minutes : ouvrir le PDF, localiser le nom de l'assuré, trouver l'assureur pour la responsabilité civile générale, recouper le numéro de police, noter les dates d'entrée en vigueur et d'expiration, puis répéter pour les sections responsabilité automobile, umbrella et accidents du travail. Remplir le tableur de suivi. Passer au suivant.
En traiter cinquante ne prend pas 250 minutes. Cela prend une journée entière, car vers le certificat numéro douze, la fatigue s'installe. Les numéros de police se brouillent. Vous tapez par erreur la limite de responsabilité automobile dans la colonne de responsabilité civile générale. Vous manquez le fait que l'assureur umbrella d'un sous-traitant diffère de son assureur RC. Vous omettez de vérifier si l'avenant à titre de bénéficiaire désigné est réellement coché — ou simplement implicite.
Le calcul empire à l'échelle :
| Nombre de sous-traitants | COI traités (4x/an) | Heures de saisie manuelle | Taux de conformité probable |
|---|---|---|---|
| 15 | 60 | 5 heures | ~55% |
| 30 | 120 | 10 heures | ~50% |
| 50 | 200 | 17 heures | ~45% |
| 100 | 400 | 33 heures | ~40% |
La NAHB rapporte que la maison unifamiliale moyenne utilise 24 sous-traitants différents (médiane de 22). Les projets commerciaux sont plus élevés — un seul immeuble de moyenne hauteur peut impliquer 40 sous-traitants actifs ou plus simultanément, chacun avec des exigences d'assurance distinctes couvrant la responsabilité civile générale, l'automobile, l'umbrella et les accidents du travail. Un GC gérant trois à cinq projets commerciaux actifs simultanément pourrait facilement être responsable du suivi de 80 à 150 COI actifs, avec des renouvellements trimestriels générant 320 à 600 examens de certificats par an.
C'est là que la différence entre le traitement d'un document unique et le traitement par lot devient fondamentale — non pas seulement une différence de vitesse, mais une différence de processus. Le traitement par lot signifie téléverser tous vos documents en une fois, définir vos colonnes souhaitées une seule fois, et recevoir un tableur fusionné en sortie. L'IA lit chaque document du lot, extrait le même ensemble de champs de chacun, et les compile dans un tableau unique — une ligne par document, une colonne par point de données. Les colonnes que vous définissez deviennent les en-têtes de votre tableur de sortie. Pour une présentation détaillée de cette approche par nom de colonne sur un COI unique, consultez notre guide sur l'extraction de données de certificat d'assurance vers Excel.
Le même schéma s'applique dans tous les secteurs où le traitement par lots change l'économie unitaire de la revue documentaire. Les petits cabinets d'avocats l'utilisent pour extraire les clauses clés de centaines de contrats simultanément, passant de l'examen d'un accord à la fois à l'analyse d'un portefeuille entier d'accords en une seule passe. Les petites entreprises l'utilisent pour traiter par lot une année entière de reçus dans un tableur prêt pour la déclaration fiscale. Le point commun : dès que vous cessez de traiter chaque document comme une tâche isolée et que vous les traitez comme un ensemble de données, le temps par document chute d'un ordre de grandeur.
Ce que contient réellement un COI — et ce dont vous avez réellement besoin
Le certificat d'assurance responsabilité ACORD 25 — le formulaire standard utilisé dans le secteur de la construction aux États-Unis — contient environ trois douzaines de champs répartis dans ses sections de couverture. Tous ne sont pas pertinents pour le suivi de conformité des sous-traitants.
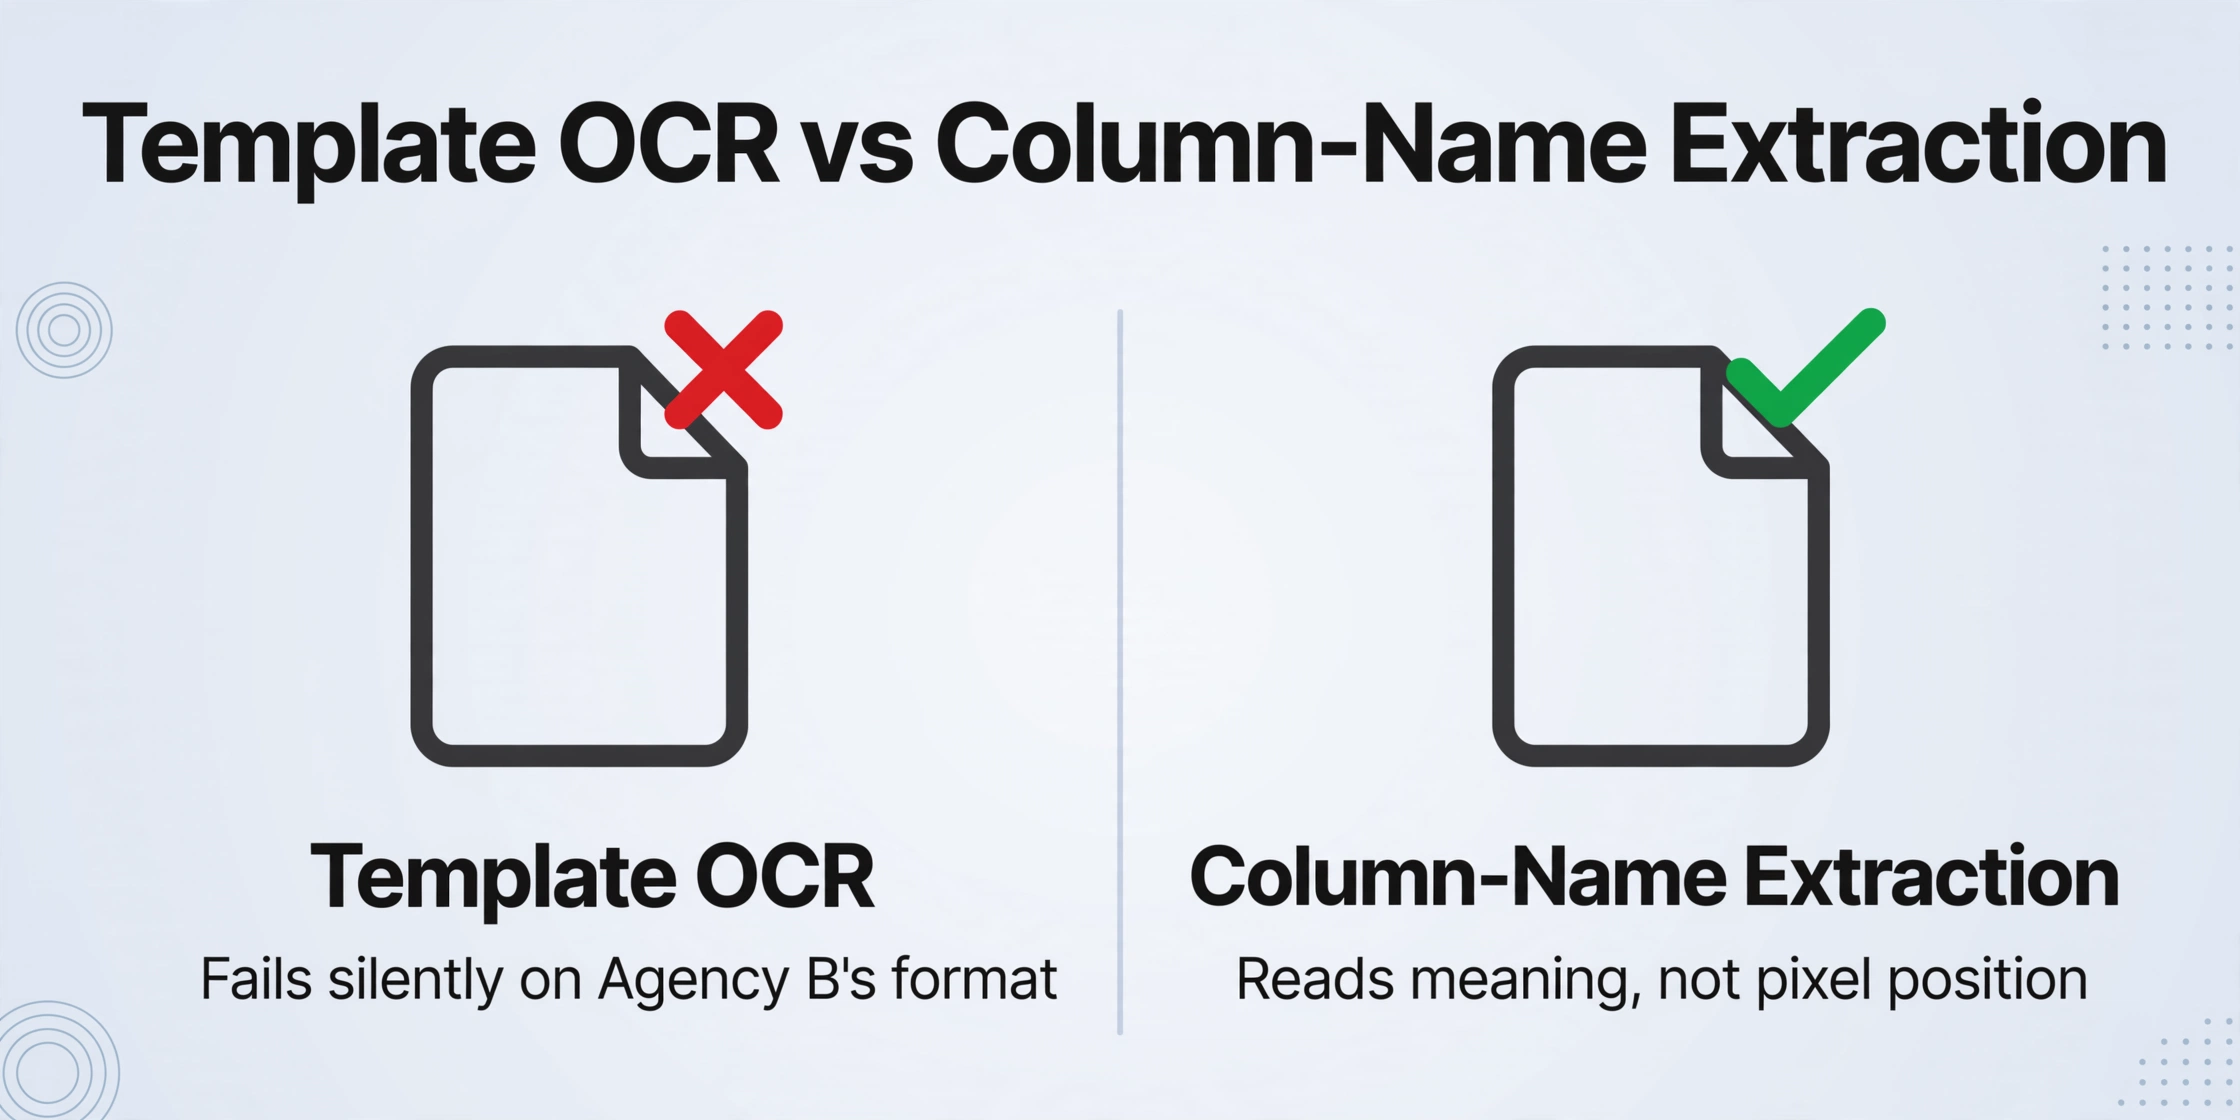
Comprendre ce que contient le formulaire est important car cela détermine ce que vous demandez à l'IA de rechercher. L'extraction par nom de colonne basée sur l'IA fonctionne par compréhension sémantique plutôt que par correspondance de modèle : vous indiquez à l'outil quelle information vous voulez — par exemple, « Numéro de police d'assurance générale » — et il recherche dans le document le texte qui correspond sémantiquement à cette description, quel que soit son emplacement sur la page. Contrairement à l'OCR traditionnel qui attend un champ à une coordonnée précise, l'extraction par nom de colonne lit le document comme le ferait une personne : en cherchant le sens, pas la position.
Les champs à extraire de chaque COI :
| Point de données | Pourquoi c'est important | Emplacement ACORD |
|---|---|---|
| Nom de l'assuré | Doit correspondre au nom légal du sous-traitant sur le contrat | Bloc en haut à gauche |
| Nom de l'assureur RC | Vérifier la note AM Best ≥ B+12 selon la norme AGC | Bloc Assureur A / Assureur B |
| Numéro de police RC | Identifiant unique pour la piste d'audit de conformité | Garanties → Responsabilité civile |
| Limite par sinistre RC | Exigence standard de 1 M$ par sinistre | Garanties → Responsabilité civile |
| Limite globale RC | Généralement 2 M$ au total ; vérifier le cahier des charges du contrat | Garanties → Responsabilité civile |
| Assureur et limite auto | Requis si le sous-traitant utilise des véhicules sur ou près du site | Garanties → Responsabilité automobile |
| Assureur et limite parapluie | Couverture excédentaire au-delà des limites RC/auto principales | Garanties → Responsabilité parapluie |
| Numéro de police et limite AT | Limites légales ; noter les exclusions propres à l'État | Garanties → Accidents du travail |
| Date d'entrée en vigueur de la police | Doit être antérieure au début des travaux du sous-traitant sur le site | Garanties → Période de validité |
| Date d'expiration de la police | Signaler les renouvellements 60 jours avant l'échéance | Garanties → Période de validité |
| Assuré supplémentaire (O/N) | Exige l'avenant CG 20 10 ou équivalent | Garanties → Case ADDL INSD |
| Renonciation à la subrogation (O/N) | Empêche l'assureur de poursuivre le GC pour recouvrement de sinistre | Garanties → Case SUBR WVD |
| Détenteur du certificat | Doit indiquer votre entité GC, pas une société mère | Bloc en bas à droite |
Les champs que vous pouvez ignorer : les coordonnées du producteur (agent d'assurance), le bloc de description des opérations, le texte standard de préavis d'annulation et les numéros NAIC de chaque assureur. Ce sont des données de référence qui peuvent rester dans le PDF — les extraire dans votre tableur de suivi ajoute du bruit sans apporter de valeur en matière de conformité.
Pourquoi l'approche par modèle échoue sur les formulaires ACORD « standard »
À première vue, l'ACORD 25 semble être le candidat idéal pour l'extraction par modèle. C'est un formulaire standardisé avec des cases étiquetées à des positions cohérentes. Entraînez un modèle une fois, pointez-le vers les COI entrants, et les champs se remplissent automatiquement.
Cela fonctionne parfaitement en démonstration et échoue en production. Le problème est que la mise en page ACORD standard est modifiée par presque toutes les agences d'assurance qui l'émettent. Certaines agences ajoutent leurs propres en-têtes, pieds de page et éléments de marque qui déplacent les positions des champs. Certaines utilisent un logiciel de saisie électronique qui reformate légèrement le formulaire. D'autres émettent encore des formulaires papier remplis à la machine qui sont scannés avec une rotation ou un désalignement. Certaines utilisent l'ancienne édition 2010/05 tandis que d'autres ont la révision 2016/03, qui a réorganisé certains champs. Les propres contrats de sous-traitance standard de l'AGC (AGC 640/ASA 4100/ASC 52) spécifient des exigences d'assurance détaillées mais laissent le format du certificat à l'assureur — ce qui signifie que le GC reçoit les COI dans la mise en page visuelle que l'agence produit.
L'extraction par modèle configurée pour la sortie d'une agence échoue silencieusement sur celle d'une autre. Un système qui attend « Numéro de police » aux coordonnées (x=340, y=210) en se basant sur la sortie de l'agence A renvoie un champ vide lorsque le format de l'agence B place le champ 15 pixels plus haut en raison d'un en-tête personnalisé.
L'extraction par nom de colonne contourne entièrement ce problème en lisant le sens sémantique plutôt que la position des pixels. Lorsque vous définissez une colonne appelée « Limite par occurrence de responsabilité générale », l'IA comprend qu'elle doit chercher un montant en dollars associé à la couverture de responsabilité générale — pas une case spécifique sur une révision de formulaire particulière. Elle trouve l'étiquette « PAR OCCURRENCE » dans la section de responsabilité générale de l'ACORD 25, puis lit le montant en dollars à côté, que cette étiquette se trouve au pixel 338 ou au pixel 355 sur la sortie d'une agence donnée. La même définition de colonne fonctionne sur les COI de toutes les agences d'assurance, tous les courtiers, toutes les variantes de format.
C'est la différence qui rend le traitement par lot viable : une définition de champ appliquée à 50 certificats provenant de 50 agences différentes, et elle fonctionne sans reconfiguration.
Le flux de traitement par lot : 50 certificats, un seul tableur
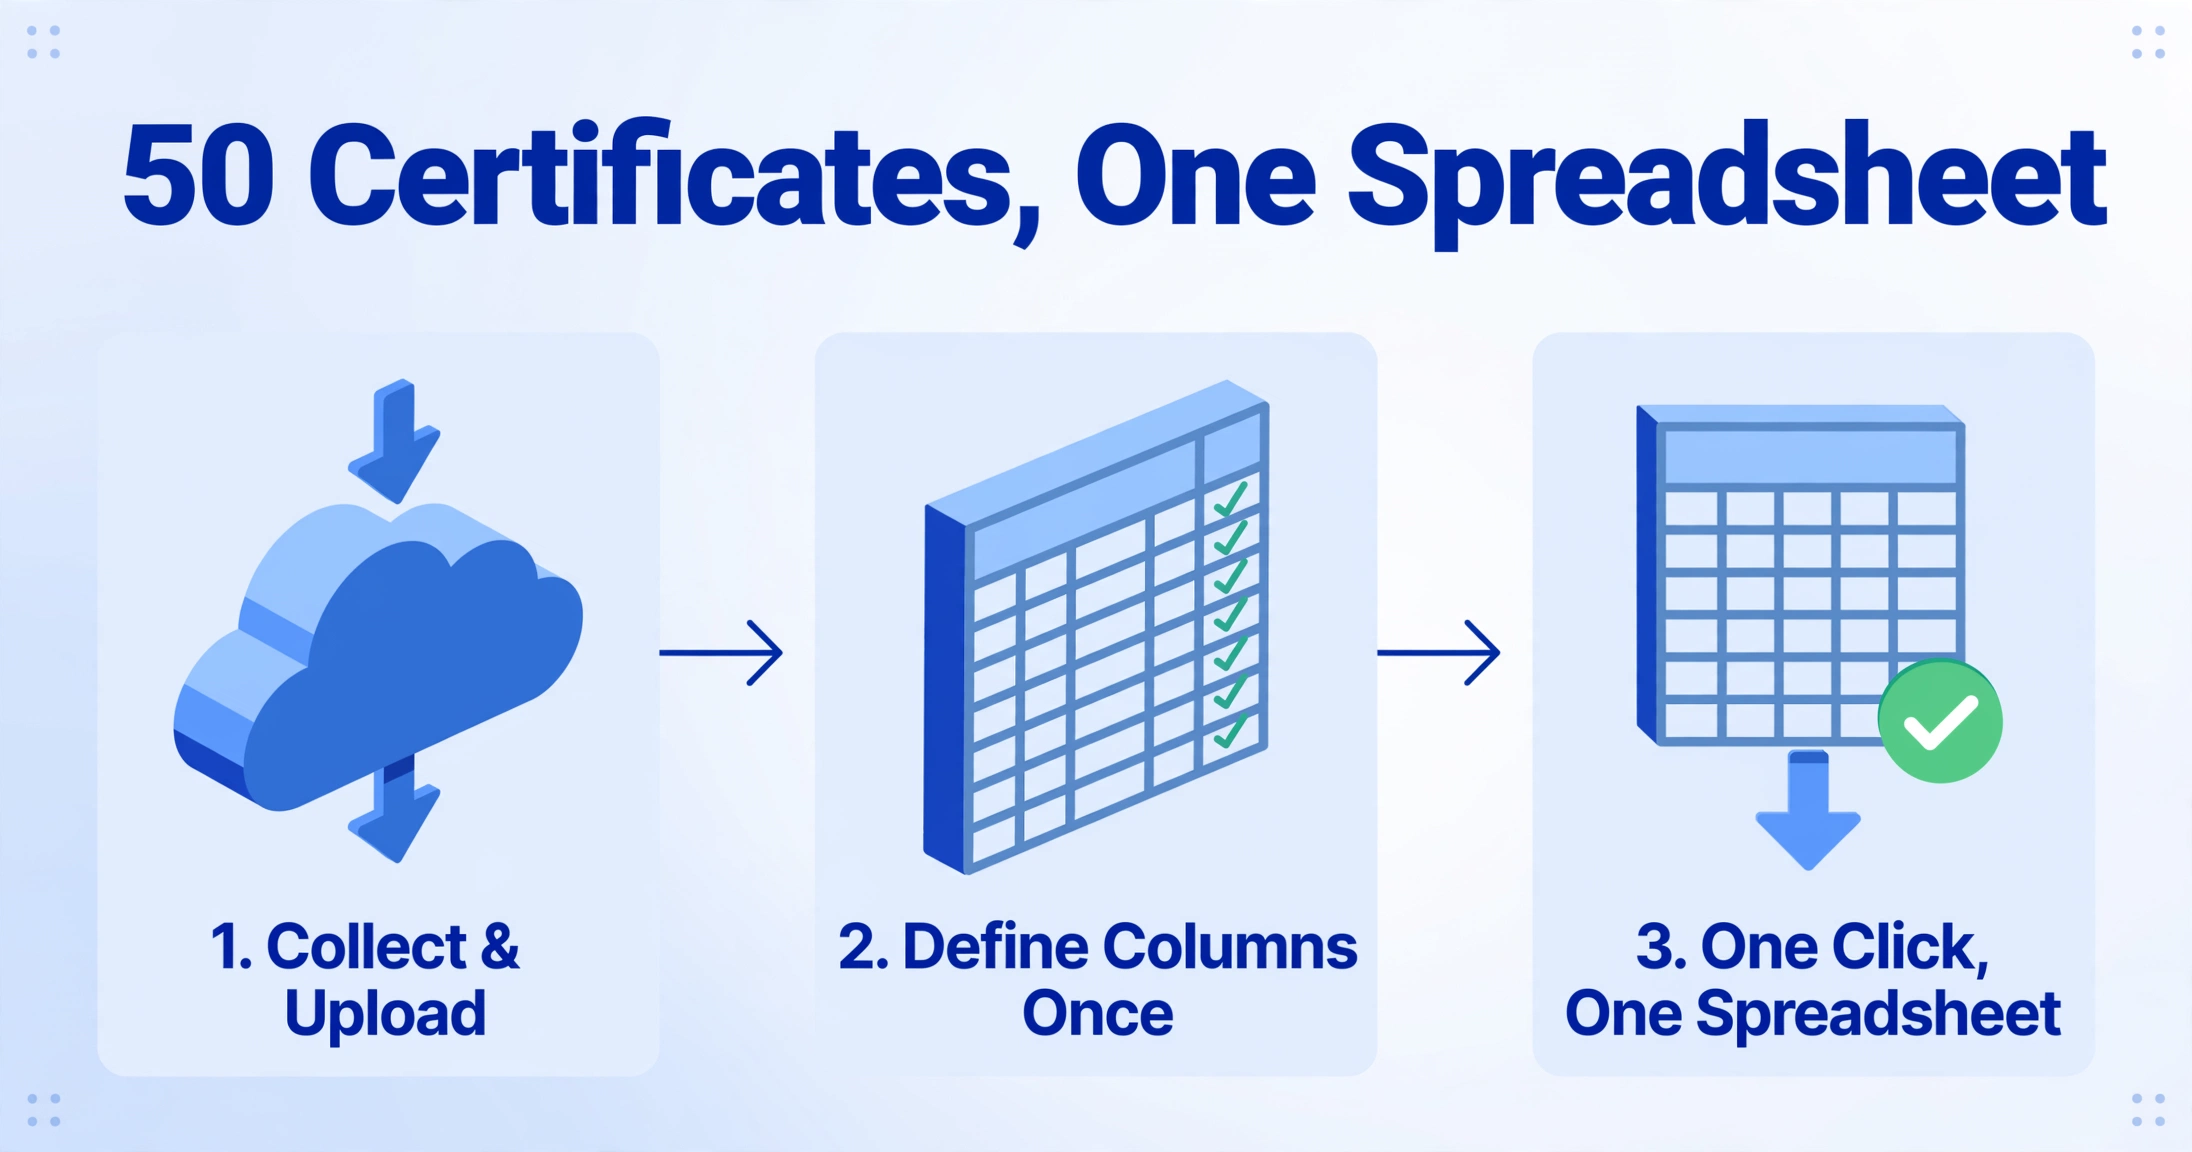
Le flux d'extraction par lot des COI se décompose en trois étapes :
Collectez et téléversez les certificats.
Rassemblez tous les COI — PDF des agents d'assurance, formulaires papier scannés, pièces jointes reçues par e-mail — et téléversez-les en un seul lot. L'outil accepte les formats PDF, JPG, PNG et autres formats courants, vous n'avez donc pas besoin de normaliser les types de fichiers avant le téléversement. Les sous-traitants peuvent soumettre leurs certificats directement via un Lien de collecte — une page de téléversement partageable (aucune connexion requise pour le soumissionnaire) qui achemine les fichiers téléversés vers votre file de traitement, vous évitant ainsi de courir après les e-mails ou de télécharger les pièces jointes une par une.
Définissez vos colonnes une seule fois.
Saisissez les noms des champs que vous souhaitez capturer : « Nom de l'assuré », « N° de police RC générale », « Limite par occurrence RC générale », « Date d'expiration de la police », « Assuré supplémentaire O/N », etc. Ces noms de colonnes deviennent les en-têtes de votre tableur. Vous pouvez également ajouter des colonnes inférées — des champs que l'IA évalue plutôt qu'extrait. Par exemple, une colonne « Conforme » avec une règle comme « O si la limite RC générale ≥ 1 M$ et que la date d'expiration est dans le futur ; N sinon » permet à l'IA de signaler la non-conformité pendant l'extraction plutôt qu'après l'ouverture du tableur. C'est de l'extraction et de l'audit en une seule passe.
Un clic, un tableur.
L'IA traite les 50 certificats simultanément, localise les données correspondantes dans chaque document et compile le tout dans un seul fichier Excel — une ligne par sous-traitant, une colonne par donnée. Exportez en XLSX ou CSV. Le résultat s'intègre directement dans votre flux de suivi existant : ouvrez-le dans Excel, appliquez vos règles de mise en forme conditionnelle pour les dates d'expiration, triez par échéance de police pour voir qui nécessite une attention en premier.
Lorsqu'un COI ne mentionne pas une couverture particulière — par exemple, un sous-traitant n'a pas de responsabilité civile automobile parce que son métier n'implique pas de véhicules — la cellule est simplement laissée vide plutôt que de générer une erreur. C'est l'une des décisions de conception spécifiques au traitement par lot qui compte : un processus qui s'arrête à chaque champ manquant sur 50 documents n'est pas un traitement par lot. C'est 50 tâches de traitement séquentielles avec des frictions supplémentaires.
La comparaison des temps est la façon la plus directe de comprendre ce qui change :
| Étape | Manuel (50 COI) | Extraction par lot IA (50 COI) |
|---|---|---|
| Ouvrir chaque PDF, lire les champs | ~150 minutes | Téléversement par glisser-déposer, ~20 secondes |
| Saisir 13 champs par COI | ~200 minutes | Définir les colonnes une fois, ~60 secondes |
| Vérifier les saisies | ~90 minutes | L'IA extrait tous les champs, ~90 secondes de traitement |
| Total | ~440 minutes (7,3 heures) | ~3 minutes humaines + 90 secondes de traitement IA |
Le goulot d'étranglement n'est pas la vitesse de lecture de l'IA — elle se mesure en secondes par page. Le goulot d'étranglement passe de « à quelle vitesse puis-je saisir » à « ai-je défini les bonnes colonnes et collecté tous les fichiers ». C'est un problème de conception de processus, pas un problème de vitesse de frappe, et c'est le bon problème à avoir.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Que se passe-t-il en cas de problème : gestion des fichiers à grande échelle
Le traitement par lots introduit des défis que les flux de travail sur document unique ne présentent pas. Les plus courants sont le nommage des fichiers, le regroupement des résultats et la gestion des exceptions.
Nommage des fichiers. Lorsque vous extrayez le « Nom de l'assuré » de 50 COI, l'IA génère ce champ dans votre tableur. Mais quelle ligne correspond au fichier de quel sous-traitant ? L'outil d'extraction conserve généralement le nom de fichier d'origine comme colonne de référence, donc une convention de nommage devient un investissement d'hygiène. Un modèle comme NomSousTraitant-NomProjet-Date.pdf — par exemple, ABC-Electric-MainStreet-2026-02-15.pdf — vous permet de trier par projet, par sous-traitant ou par date sans ouvrir les fichiers. Ce n'est pas un problème d'IA ; c'est un problème de flux de travail que l'IA rend plus visible en gérant efficacement la partie extraction.
Regroupement des résultats. Si vous téléversez des COI de trois projets différents en un seul lot, le tableur de sortie les mélange. Pour le suivi de conformité, vous souhaitez généralement des résultats organisés par projet — chaque propriétaire de projet a des exigences d'assurance différentes, et le projet est l'unité d'audit. Deux approches : soit un lot par projet (téléversez uniquement les COI du projet A, exportez ; puis projet B, exportez), soit incluez une colonne déduite « Projet ». Une colonne déduite avec une règle comme « Si le nom de fichier contient 'MainStreet' → Main Street Tower ; si le nom de fichier contient 'Riverside' → Riverside Commons » étiquette automatiquement chaque ligne avec le bon projet pendant l'extraction — aucune assignation manuelle après coup.
Gestion des exceptions. Tous les COI ne s'extrairont pas proprement. Un certificat mal scanné avec un faible contraste peut produire des résultats partiels. Un COI où le nom du sous-traitant ne correspond pas à l'entité contractuelle peut s'extraire correctement mais être signalé lors de la révision. Le flux de travail par lots doit traiter ces cas comme des exceptions à réviser après l'extraction, et non comme des blocages qui arrêtent tout le lot. Un seuil pratique : si 10 % ou moins des certificats nécessitent une révision manuelle, le lot est un succès ; si 30 % nécessitent une révision, vérifiez la qualité des fichiers avant de relancer.
C'est là que l'état d'esprit du traitement par lots diverge de celui du document unique. Dans le traitement de document unique, vous vérifiez chaque résultat avant de passer au suivant. Dans le traitement par lots, vous traitez tout d'un coup et auditez la sortie. Les économies de temps par document dépendent de cette inversion — et c'est la même inversion sur laquelle est construit un logiciel dédié de suivi des COI, sans la migration de plateforme.
FAQ
L'extraction par lot peut-elle remplacer myCOI, Billy ou Jones ?
Cela dépend de la complexité de votre conformité. Ces plateformes offrent une surveillance continue — rappels de renouvellement automatiques 60, 30 et 7 jours avant l'expiration, vérifications en temps réel des notations des assureurs auprès d'AM Best, et pistes d'audit qui suivent chaque modification. L'extraction par lot capture les données à un moment donné. Si votre flux de travail consiste à « examiner tous les COI chaque trimestre, mettre à jour le tableur, signaler les expirations manuellement », l'extraction par lot gère la saisie des données. Si vos projets exigent des tableaux de bord de conformité en temps réel avec vérification automatique des assureurs et intégration aux flux de paiement de Procore (l'intégration Procore Pay de Billy, par exemple), une plateforme dédiée offre des capacités qu'un tableur manuel associé à l'extraction ne peut pas reproduire. La distinction se situe entre un système de gestion de la conformité et un outil de capture de données — et l'extraction par lot relève de la seconde catégorie.
Cela fonctionne-t-il avec des COI manuscrits ou des formulaires papier scannés ?
Oui, bien que la précision dépende de la qualité du scan. Les COI papier scannés — notamment ceux émis à l'origine par des machines à écrire ou remplis à la main — sont lisibles par le moteur d'IA visuelle qui alimente l'extraction, lequel interprète l'image du document plutôt que d'extraire le texte via une OCR caractère par caractère. Les scans à faible contraste, les ombres prononcées et les pages inclinées réduisent la précision. Pour de meilleurs résultats, demandez des copies PDF aux agents d'assurance des sous-traitants plutôt que d'accepter des photos de certificats imprimés.
Que se passe-t-il si la case « Assuré supplémentaire » n'est pas cochée sur le COI ?
Le formulaire ACORD 25 comprend une colonne de cases à cocher pour ADDL INSD (assuré supplémentaire) à côté de chaque type de couverture. Mais la case à cocher seule ne confirme pas que votre entreprise est effectivement désignée comme assuré supplémentaire — cela nécessite un avenant spécifique (généralement CG 20 10 ou CG 20 37 pour les opérations en cours). Le COI le stipule explicitement : « Si le titulaire du certificat est un ASSURÉ SUPPLÉMENTAIRE, la ou les polices doivent être endossées. » L'extraction par nom de colonne peut capturer si la case est cochée (un champ O/N), mais vérifier que l'avenant approprié existe nécessite d'examiner le document d'avenant réel — une étape que l'extraction par lot n'automatise pas.
Combien de COI puis-je traiter en un seul lot ?
Le traitement par lots permet de téléverser plusieurs fichiers simultanément, chaque fichier représentant généralement un certificat. La limite pratique est davantage déterminée par la gestion des fichiers — cohérence des noms, regroupement par projet, vérification post-extraction — que par l'outil d'extraction. Traiter 100 certificats en un seul lot est techniquement possible, mais vérifier l'exactitude d'un tableur de 100 lignes est une tâche en soi. La plupart des GC constatent que le traitement par projet (20 à 40 COI par lot) offre le meilleur équilibre entre vitesse d'extraction et charge de vérification.
L'IA peut-elle extraire des données de formats de COI non-ACORD ?
Oui. Bien que l'ACORD 25 soit la norme dominante dans la construction aux États-Unis, certains assureurs émettent des certificats sur du papier à en-tête propriétaire ou utilisent l'ACORD 27 (Preuve d'assurance de biens) pour la couverture du risque constructeur. L'extraction par nom de colonne localise les données en se basant sur la compréhension sémantique de ce que signifie un champ — « Numéro de police », « Date d'expiration », « Limite de couverture » — et non sur le modèle de formulaire utilisé par le certificat. Cela signifie que les mêmes définitions de colonnes fonctionnent pour les certificats ACORD et non-ACORD, tant que l'information est présente sur le document.
Qu'en est-il de la conformité OSHA — le suivi des COI par lot aide-t-il ?
L'OSHA 29 CFR 1926.16(b) établit que l'entrepreneur principal assume la responsabilité globale de la conformité à toutes les normes prévues au contrat, que les travaux soient sous-traités ou non. La section 1926.16(c) attribue une responsabilité conjointe entre l'entrepreneur principal et les sous-traitants — ce qui signifie que les deux parties peuvent être citées pour une infraction. Bien que le suivi des COI ne satisfasse pas directement aux exigences de sécurité de l'OSHA, il constitue un élément central de la diligence raisonnable : vérifier que les sous-traitants disposent d'une assurance contre les accidents du travail (exigée par la sous-partie C de la section 1926) est un prérequis pour démontrer que le GC a raisonnablement exercé sa responsabilité de supervision. Un processus documenté et systématique de vérification des COI — même basé sur des tableurs — renforce la position du GC si l'OSHA enquête sur une infraction d'un sous-traitant.
La feuille de calcul de conformité n'est pas l'ennemi
Dans le marketing technologique du secteur de la construction, on a tendance à présenter le tableur Excel comme le problème à éliminer. Remplacez le tableur par une plateforme. Migrez les données. Apprenez une nouvelle interface. Payez l'abonnement.
Le tableur n'est pas le problème. Le problème, c'est que sa saisie manuelle ne passe pas à l'échelle au-delà de 20 sous-traitants, et que le coût de conformité d'une erreur — un sous-traitant non assuré sur un chantier actif — va de coûteux à catastrophique selon la nature et le moment de l'incident. Un entrepreneur général de Phoenix a récemment découvert que la police d'assurance contre les accidents du travail d'un sous-traitant avait expiré 47 jours plus tôt. Une inspection de l'OSHA suite à une blessure mineure a révélé la lacune. La réclamation en responsabilité qui en a résulté, les amendes réglementaires et les retards de projet ont coûté plus de cinq ans de primes d'assurance — un montant qui fait paraître un abonnement de suivi des COI à 300 $/mois bon marché, et une réclamation en responsabilité non assurée de 3 millions de dollars catastrophique.
L'extraction par lot ne remplace pas le tableur. Elle l'alimente. Le GC conserve le même fichier Excel — mêmes colonnes, même mise en forme conditionnelle, même processus de révision — mais réduit le temps de saisie de plusieurs heures à quelques minutes par lot. La feuille de calcul de conformité cesse d'être le goulot d'étranglement pour devenir le tableau de bord qu'elle était censée être depuis le début.
Si et quand le nombre de sous-traitants atteint un niveau où les renouvellements automatisés, les tableaux de bord en temps réel et les intégrations d'évaluation des assureurs deviennent nécessaires, la feuille de calcul avec les données extraites est déjà structurée pour l'importation dans la plateforme qui suivra. Pas besoin de tout ressaisir à partir de zéro.
Essayez-le sur votre prochain lot de COI de sous-traitants. Définissez vos colonnes, téléchargez les certificats et voyez si 7 heures de saisie se transforment en 3 minutes de révision.