Acompanhe 50+ COIs de Subcontratados
Sem Software de Compliance Dedicado
Um empreiteiro geral de médio porte com três projetos ativos e 45 subcontratados processa cerca de 180 atualizações de certificados de seguro por ano — cada uma exigindo consultas manuais de 10 a 15 campos por documento nas seções de responsabilidade geral, automóvel, guarda-chuva e compensação de trabalhadores. A cinco minutos por certificado, isso representa 15 horas de pura entrada de dados. O tempo não é a pior parte. A pior parte é que dados do setor sugerem que organizações que dependem de rastreamento manual em planilhas geralmente alcançam apenas 40–60% de conformidade — ou seja, a qualquer momento, cerca de metade dos subcontratados no seu canteiro de obras pode ter cobertura vencida, insuficiente ou não verificável. Um único incidente sem seguro em um projeto comercial de $5 milhões faz 15 horas de entrada de dados parecerem um erro de arredondamento.

"Uma Única Data Perdida Poderia Custar Milhões à Empresa"
No r/ConstructionManagers do Reddit, um coordenador de projetos em uma empresa de GC de médio porte descreveu como herdou a planilha de conformidade de subcontratados:
As respostas de gerentes de construção experientes confirmaram duas coisas: sim, a planilha ainda é como a maioria das empresas faz, e sim, é exatamente tão arriscado quanto parece. A planilha é o ponto de partida universal — gratuita, flexível e adequada quando você tem oito subcontratados. Aos trinta, ela vira o gargalo. Aos cinquenta, vira a responsabilidade.
A resposta do mercado a esse problema tem sido plataformas dedicadas de rastreamento de COI: myCOI com sua lógica de conformidade do setor de seguros, Billy com integração profunda no Procore Side Panel e especialistas em construção certificados pela CRIS, Jones com verificação em duas fases baseada em IA em uma rede de mais de 30.000 fornecedores pré-verificados, BCS com seu banco de dados de mais de 98.000 contratantes e o RiskBot AI. Essas ferramentas funcionam — a Billy relata que as 20 maiores empreiteiras gerais do ENR usam sua plataforma para conformidade de seguros de subcontratados em tempo real — mas vêm com custos de assinatura que normalmente começam em US$ 200–500 por mês para equipes pequenas e aumentam conforme o número de subcontratados. Para um GC enxuto operando com margens apertadas em vários projetos, isso é um item de linha que pode não caber no orçamento.
A lacuna entre a planilha gratuita do Excel (digitação manual) e a plataforma de conformidade por assinatura (US$ 200–500/mês) é larga o suficiente para esconder uma solução prática dentro dela: extração em lote com IA que lê campos de COI diretamente na sua planilha existente, eliminando a entrada de dados sem exigir migração de plataforma ou novo orçamento de software.
Um COI vs. Cinquenta: Os Números por Trás do Pesadelo
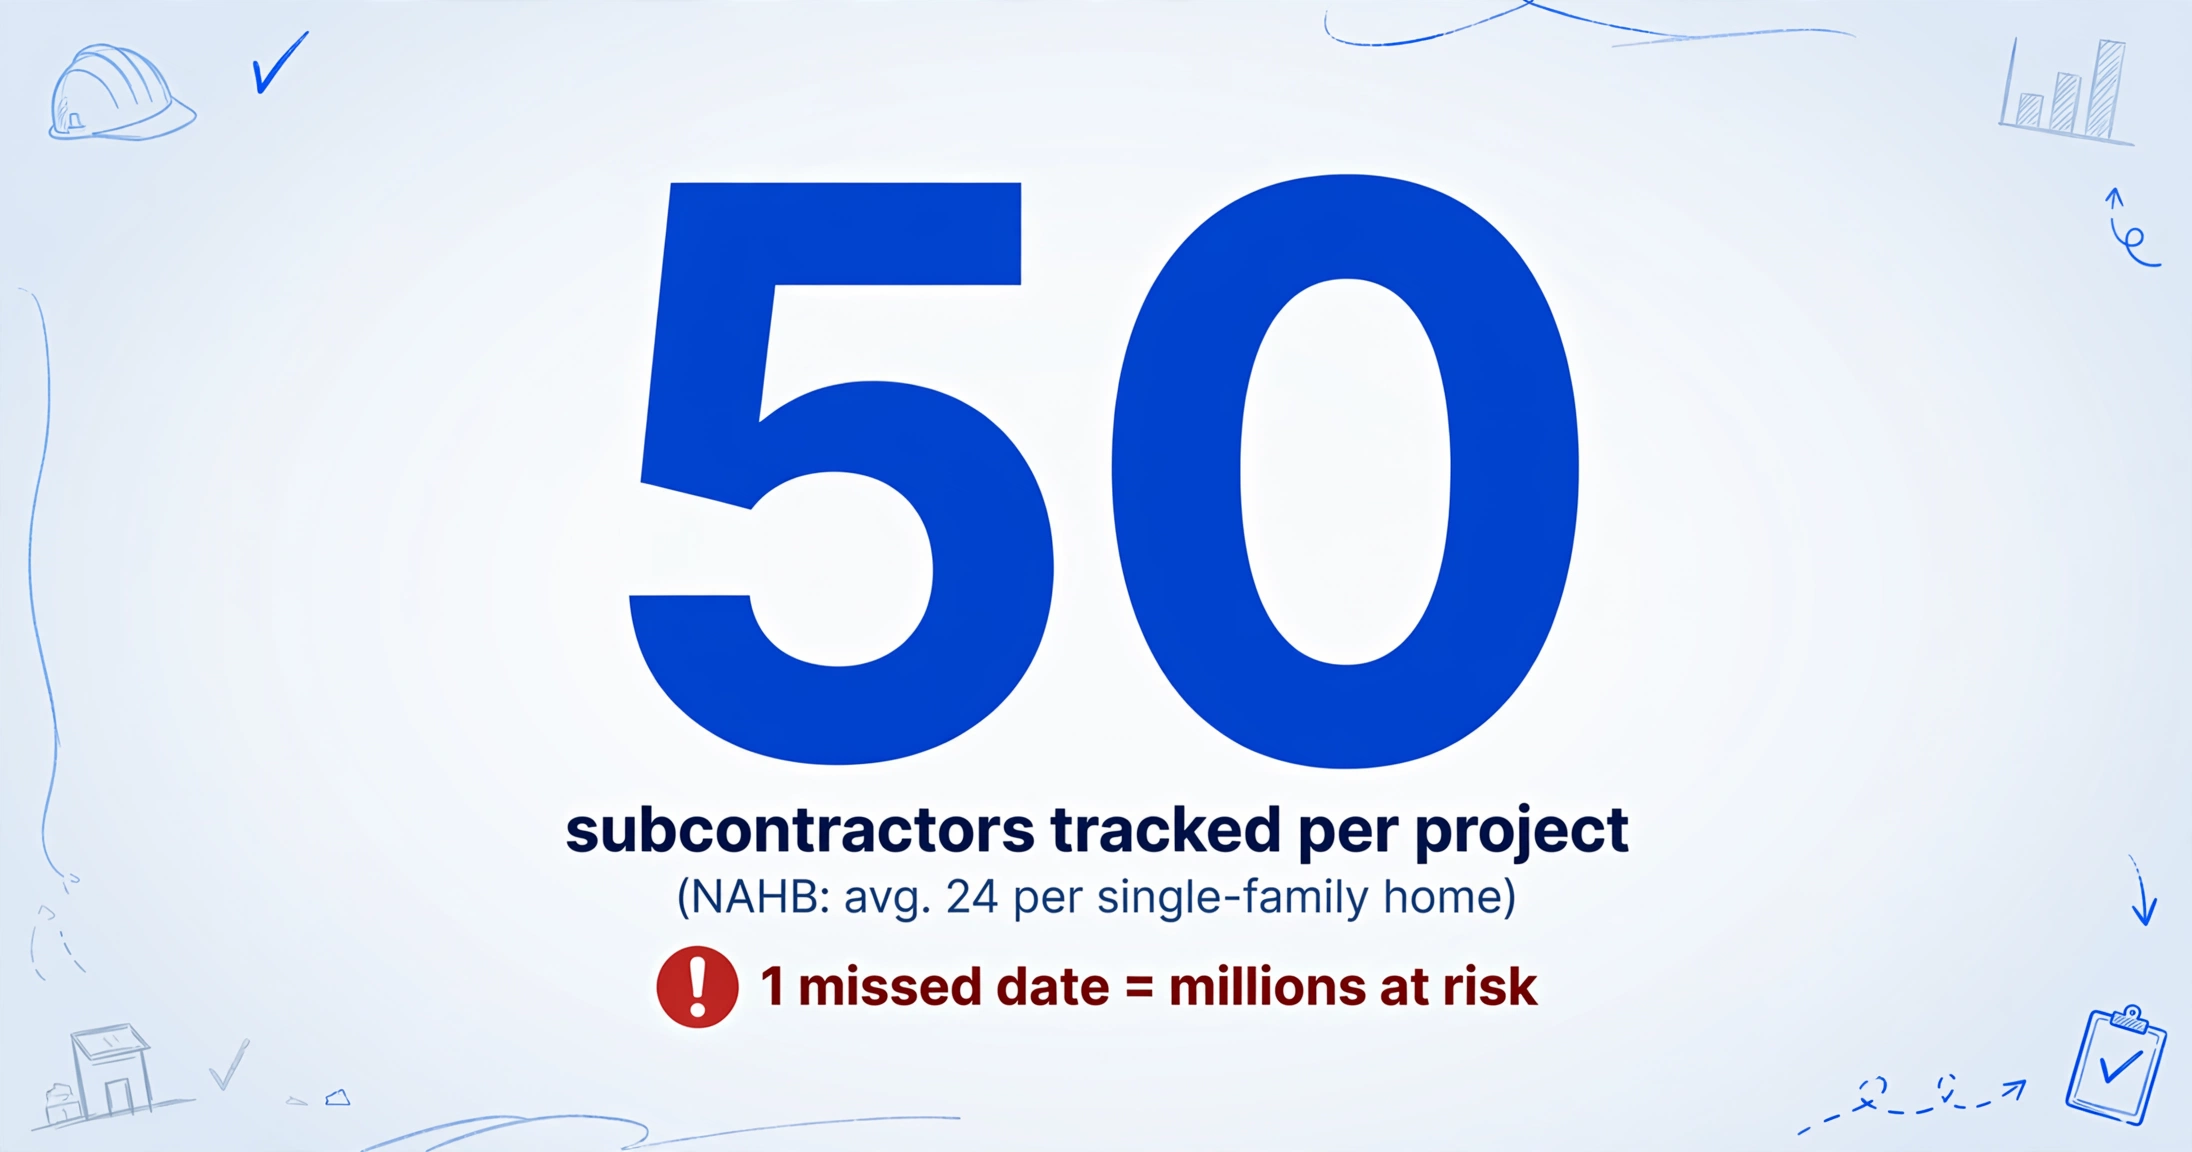
Processar um certificado de seguro manualmente leva cerca de cinco minutos: abrir o PDF, localizar o nome do segurado, encontrar a seguradora de responsabilidade civil geral, cruzar o número da apólice, anotar as datas de início e término, e repetir para as seções de responsabilidade civil automóvel, guarda-chuva e acidentes de trabalho. Preencher a planilha de rastreamento. Passar para o próximo.
Processar cinquenta não leva 250 minutos. Leva um dia inteiro, porque por volta do certificado doze, o cansaço se instala. Os números das apólices se embaralham. Você digita acidentalmente o limite de responsabilidade automóvel na coluna de responsabilidade civil geral. Você perde que a seguradora guarda-chuva de um subcontratado é diferente da seguradora de RC geral. Você deixa de verificar se a cláusula de segurado adicional está realmente marcada — ou apenas implícita.
A matemática piora em escala:
| Número de Subcontratados | COIs Processados (4x/ano) | Horas de Inserção Manual | Taxa de Conformidade Provável |
|---|---|---|---|
| 15 | 60 | 5 horas | ~55% |
| 30 | 120 | 10 horas | ~50% |
| 50 | 200 | 17 horas | ~45% |
| 100 | 400 | 33 horas | ~40% |
A NAHB relata que a casa unifamiliar média usa 24 subcontratados diferentes (mediana de 22). Projetos comerciais são maiores — um único edifício de médio porte pode envolver 40 ou mais subcontratados ativos simultaneamente, cada um com requisitos de seguro separados em responsabilidade civil geral, automóvel, guarda-chuva e acidentes de trabalho. Um GC gerenciando três a cinco projetos comerciais ativos simultaneamente poderia facilmente ser responsável por rastrear 80 a 150 COIs ativos, com renovações trimestrais gerando 320 a 600 revisões de certificados por ano.
É aqui que a diferença entre processamento de documento único e em lote se torna fundamental — não apenas uma diferença de velocidade, mas uma diferença de processo. Processamento em lote significa enviar todos os seus documentos de uma vez, definir suas colunas desejadas uma única vez e receber uma planilha mesclada como saída. A IA lê cada documento do lote, extrai o mesmo conjunto de campos de cada um e os compila em uma única tabela — uma linha por documento, uma coluna por dado. As colunas que você define se tornam os cabeçalhos da sua planilha de saída. Para um passo a passo detalhado de como essa abordagem por nome de coluna funciona em um único COI, consulte nosso guia sobre extração de dados de certificado de seguro para Excel.
O mesmo padrão se aplica em todos os setores onde o processamento em lote muda a economia unitária da revisão de documentos. Pequenos escritórios de advocacia usam isso para extrair cláusulas-chave de centenas de contratos simultaneamente, passando de revisar um contrato por vez para escanear um portfólio inteiro de negócios em uma única passada. Pequenas empresas usam isso para processar um ano inteiro de recibos em uma planilha pronta para impostos. O ponto em comum: quando você para de tratar cada documento como uma tarefa de processamento isolada e passa a tratá-los como um conjunto de dados, o tempo por documento cai em uma ordem de grandeza.
O Que um COI Realmente Contém — e o Que Você Realmente Precisa
O Certificado de Seguro de Responsabilidade Civil ACORD 25 — o formulário padrão do setor usado na construção civil dos EUA — contém cerca de três dúzias de campos distribuídos em suas seções de cobertura. Nem todos importam para o rastreamento de conformidade de subcontratados.
Entender o que está no formulário importa porque determina o que você diz à IA para procurar. A extração por nome de coluna com tecnologia de IA funciona por compreensão semântica, em vez de correspondência de modelos: você informa à ferramenta quais informações deseja — por exemplo, "Número da Apólice de Responsabilidade Geral" — e ela busca no documento texto que corresponda semanticamente a essa descrição, independentemente de onde ele esteja na página. Diferentemente do OCR tradicional, que espera um campo em uma coordenada específica, a extração por nome de coluna lê o documento como uma pessoa leria: procurando significado, não posição.
Os campos que valem a pena extrair de cada COI:
| Ponto de Dados | Por Que Importa | Localização no ACORD |
|---|---|---|
| Nome do Segurado | Deve corresponder ao nome legal do subcontratado no contrato | Bloco superior esquerdo |
| Nome da Seguradora GL | Verifique a classificação AM Best ≥ B+12 conforme padrão AGC | Bloco Seguradora A / Seguradora B |
| Número da Apólice GL | Identificador único para trilha de auditoria de conformidade | Coberturas → Responsabilidade Geral |
| Limite por Ocorrência GL | Requisito padrão de $1M por ocorrência | Coberturas → Responsabilidade Geral |
| Limite Agregado GL | Geralmente $2M agregado; verifique a especificação do contrato | Coberturas → Responsabilidade Geral |
| Seguradora e Limite de Responsabilidade Automóvel | Exigido se o subcontratado opera veículos no/no entorno do local | Coberturas → Responsabilidade Automóvel |
| Seguradora e Limite do Guarda-Chuva | Cobertura excedente além dos limites primários de GL/automóvel | Coberturas → Responsabilidade Guarda-Chuva |
| Número e Limite da Apólice WC | Limites legais; observe exclusões específicas por estado | Coberturas → Compensação do Trabalhador |
| Data de Início da Apólice | Deve ser anterior ao início do subcontratado no local | Coberturas → Período da Apólice |
| Data de Expiração da Apólice | Sinalizar renovações 60 dias antes do vencimento | Coberturas → Período da Apólice |
| Segurado Adicional (S/N) | Exige endosso CG 20 10 ou equivalente | Coberturas → Caixa de seleção ADDL INSD |
| Renúncia de Sub-rogação (S/N) | Impede que a seguradora processe o GC para recuperação de sinistro | Coberturas → Caixa de seleção SUBR WVD |
| Detentor do Certificado | Deve listar sua entidade GC, não uma empresa controladora | Bloco inferior direito |
Os campos que você pode ignorar: as informações de contato do produtor (corretor de seguros), o bloco de descrição das operações, o texto padrão do aviso de cancelamento e os números NAIC de cada seguradora. São dados de referência que podem permanecer no PDF — extraí-los para sua planilha de acompanhamento adiciona ruído sem agregar valor de conformidade.
Por que a Abordagem com Modelo Falha nos Formulários ACORD "Padrão"
À primeira vista, o ACORD 25 parece o candidato ideal para extração baseada em modelo. É um formulário padronizado com caixas rotuladas em posições consistentes. Treine um modelo uma vez, aponte-o para os COIs recebidos e os campos são preenchidos automaticamente.
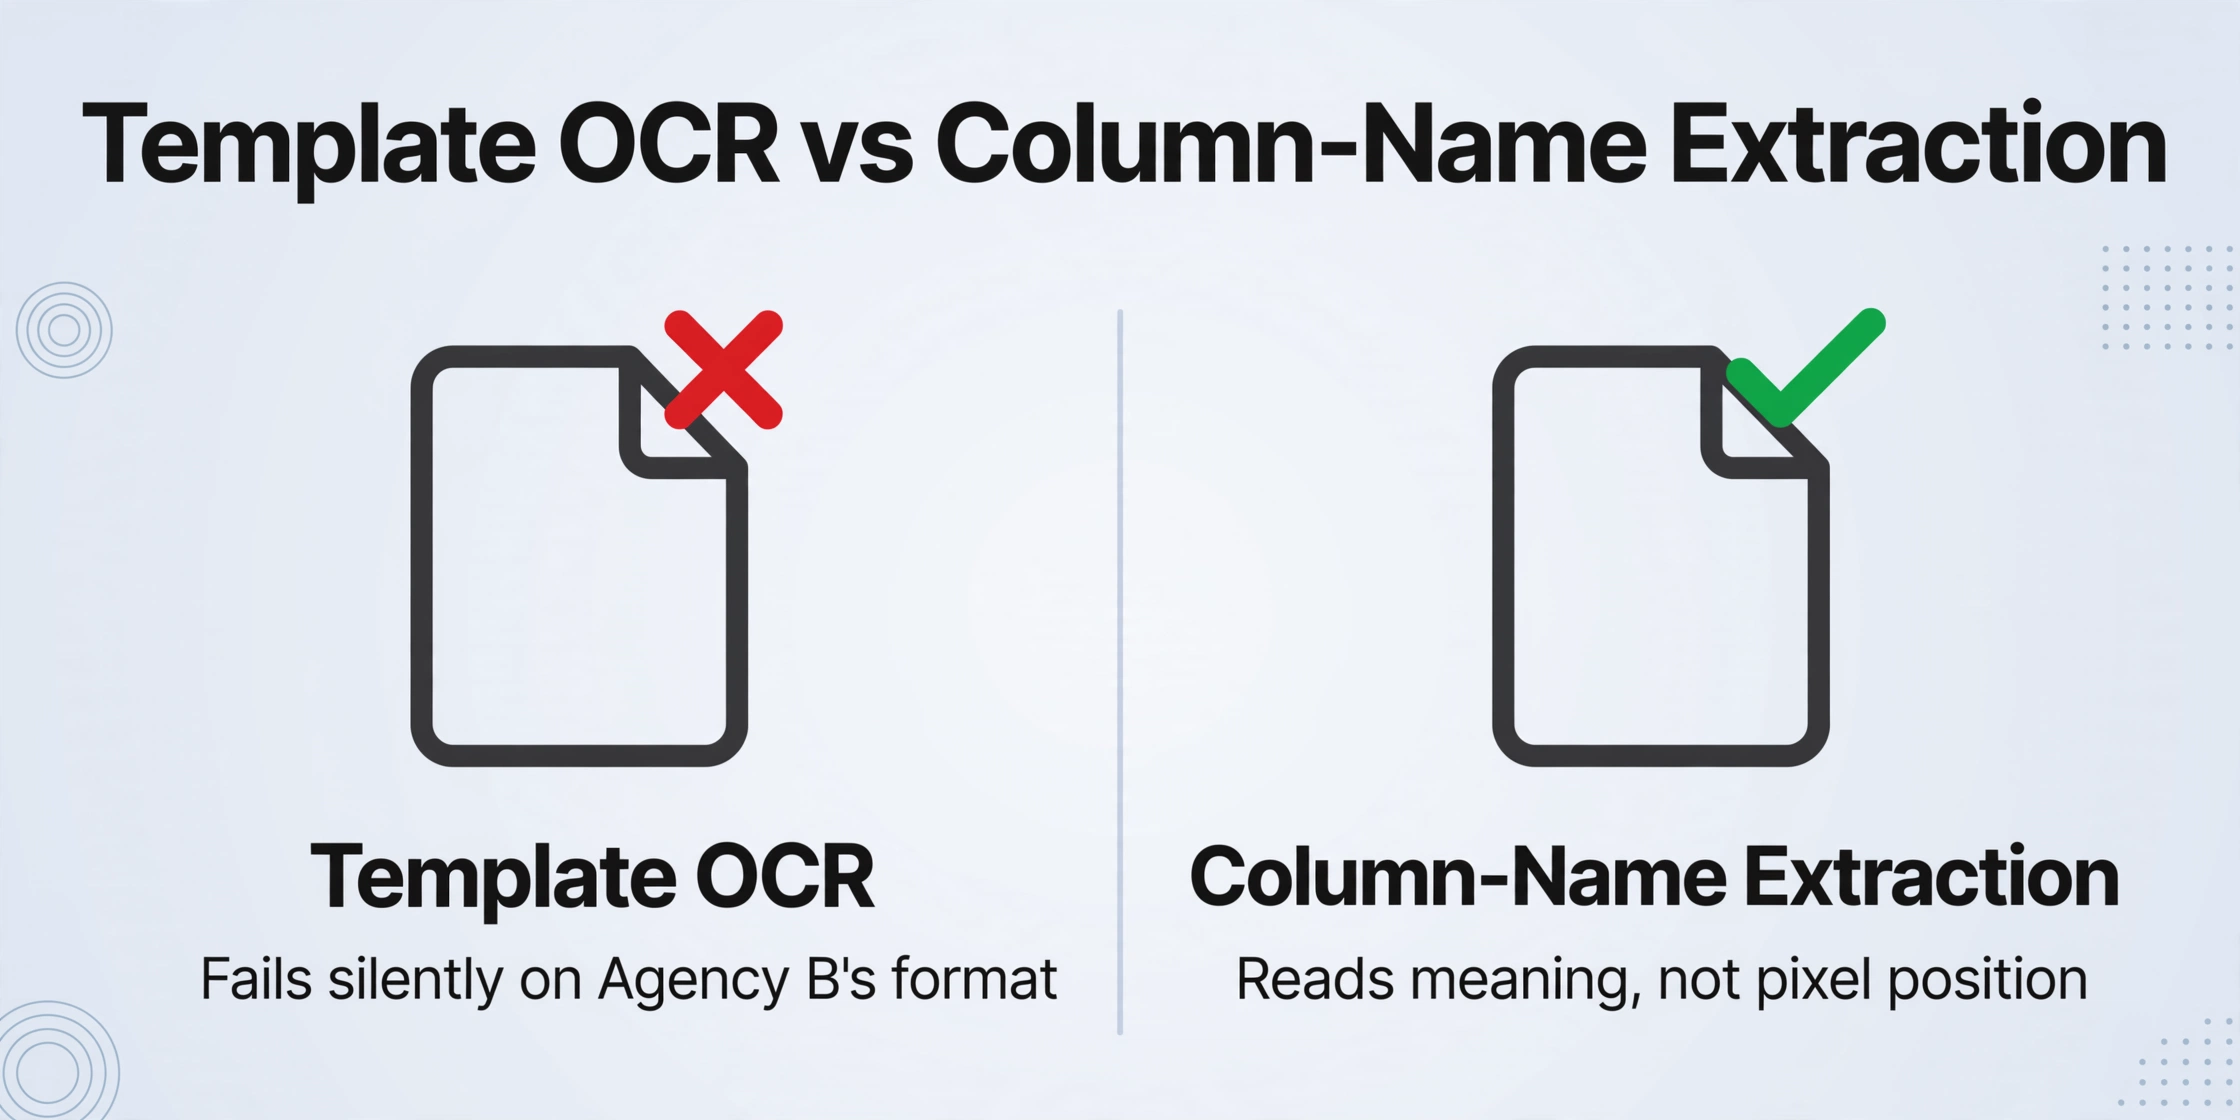
Isso funciona perfeitamente em demonstrações e quebra na produção. O problema é que o layout padrão do ACORD é modificado por quase todas as seguradoras que o emitem. Algumas seguradoras adicionam seus próprios cabeçalhos, rodapés e identidade visual, o que desloca as posições dos campos. Algumas usam software de preenchimento eletrônico que reformata levemente o formulário. Outras ainda emitem formulários de papel preenchidos à máquina, que são digitalizados com rotação ou desalinhamento. Algumas usam a edição mais antiga de 2010/05, enquanto outras têm a revisão de 2016/03, que reorganizou certos campos. Os próprios contratos padrão de subcontratação da AGC (AGC 640/ASA 4100/ASC 52) especificam requisitos detalhados de seguro, mas deixam o formato do certificado para a seguradora — o que significa que o GC recebe COIs no layout visual que a agência produzir.
A extração baseada em modelo configurada para a saída de uma agência falha silenciosamente na de outra. Um sistema que espera "Número da Apólice" na coordenada (x=340, y=210) com base na saída da Agência A retorna um campo em branco quando o formato da Agência B coloca o campo 15 pixels acima devido a um cabeçalho personalizado.
Extração por nome de coluna contorna isso completamente ao ler o significado semântico em vez da posição do pixel. Quando você define uma coluna chamada "Limite de Responsabilidade Geral por Ocorrência," a IA entende que deve procurar um valor em dólar associado à cobertura de responsabilidade geral — não uma caixa específica em uma revisão específica do formulário. Ela encontra o rótulo "POR OCORRÊNCIA" na seção de responsabilidade geral do ACORD 25 e lê o valor em dólar ao lado dele, independentemente de esse rótulo estar no pixel 338 ou no pixel 355 na saída de uma determinada agência. A mesma definição de coluna funciona em COIs de todas as seguradoras, todos os corretores e todas as variações de formato.
Essa é a diferença que torna o processamento em lote viável: uma definição de campo aplicada a 50 certificados de 50 agências diferentes, funcionando sem reconfiguração.
O Fluxo de Trabalho em Lote: 50 Certificados, Uma Planilha
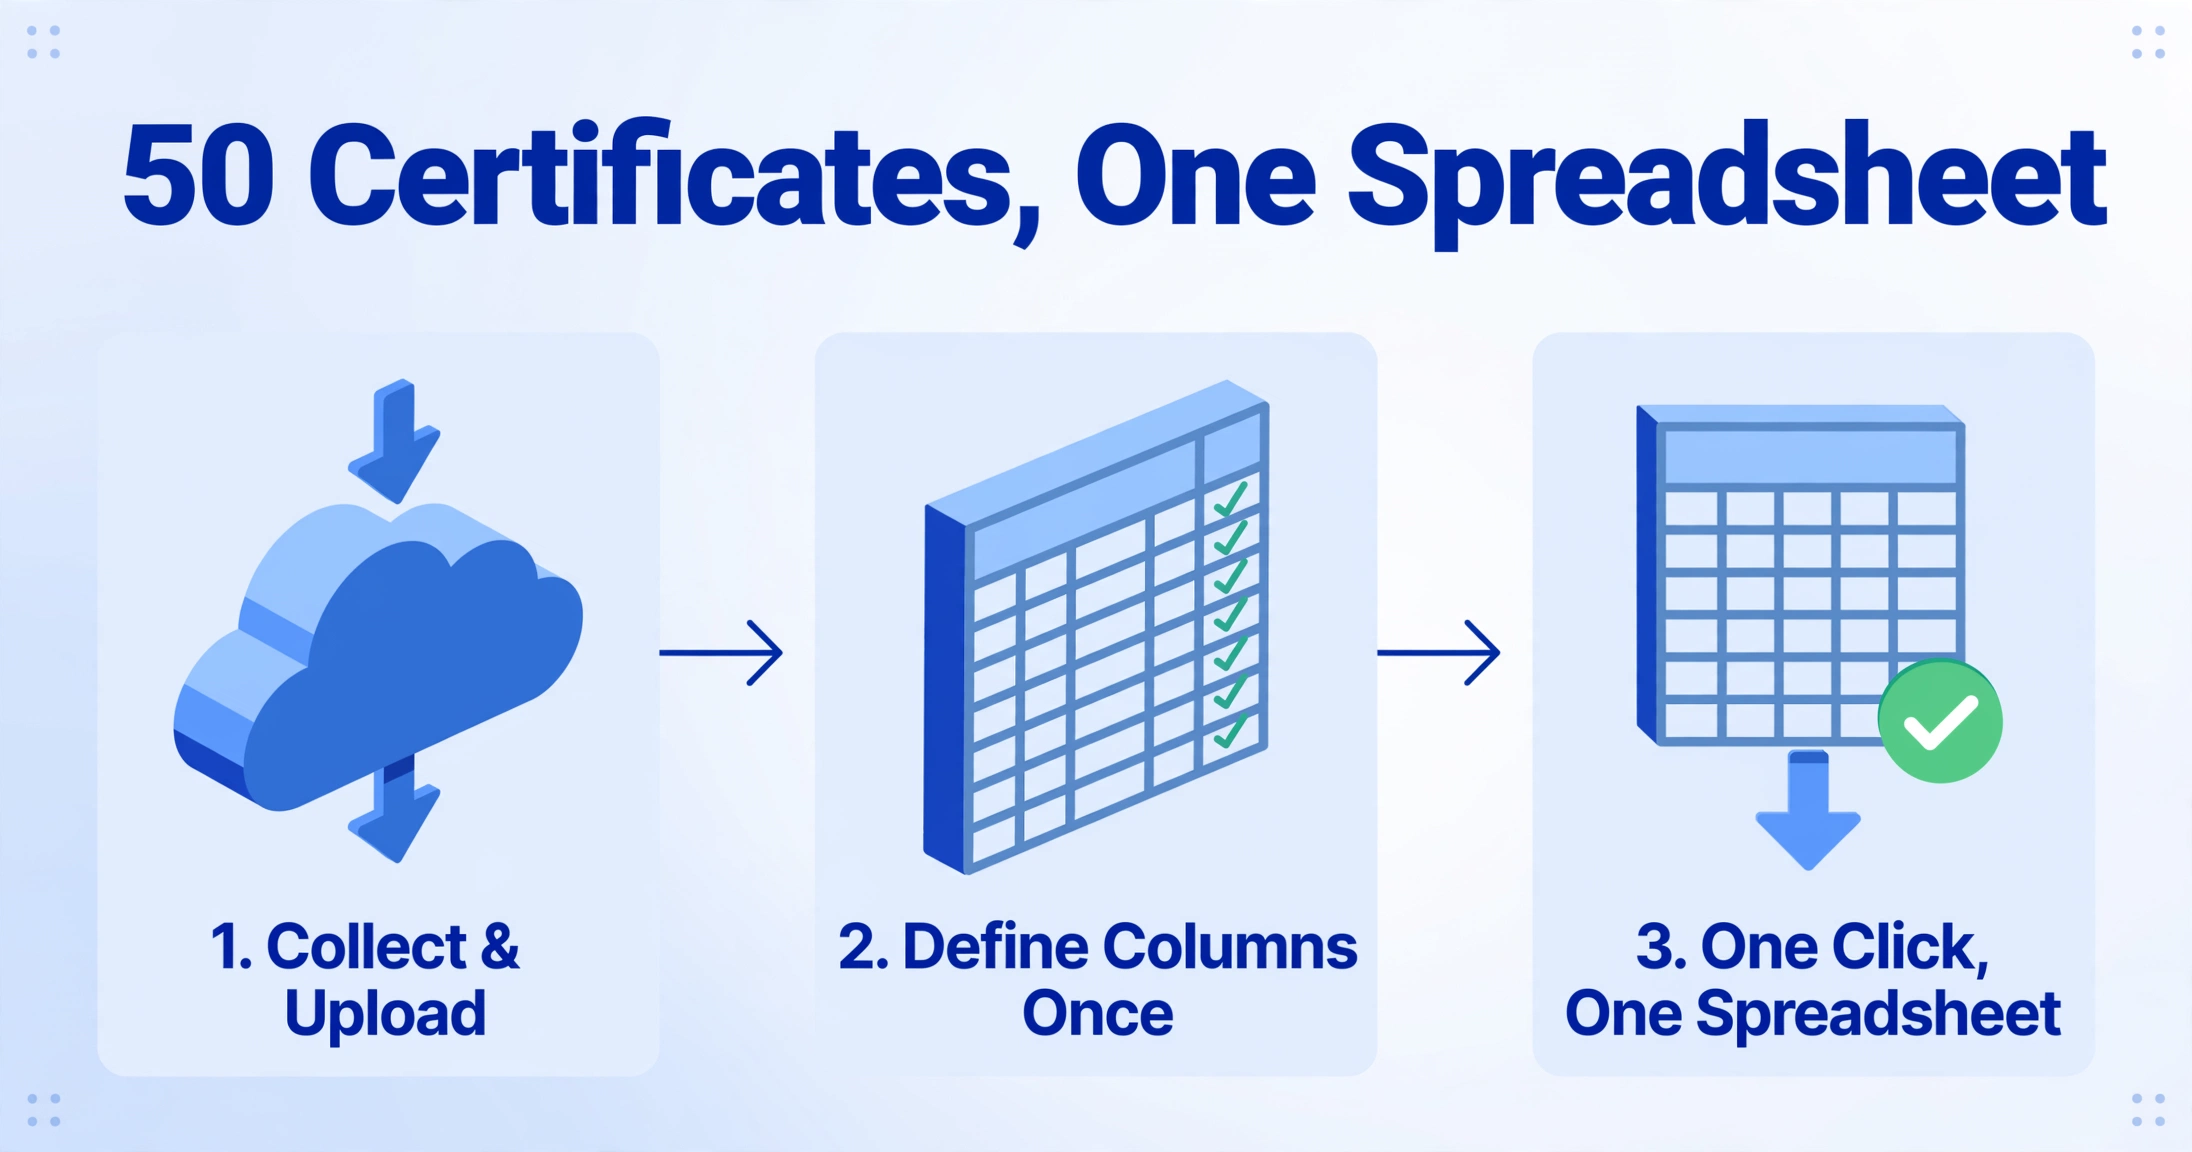
O fluxo de extração em lote de COI se divide em três etapas:
Colete e envie os certificados.
Reúna todos os COIs — PDFs de agentes de seguros, formulários de papel digitalizados, anexos enviados por e-mail — e envie-os como um lote. A ferramenta aceita PDF, JPG, PNG e outros formatos comuns, então você não precisa padronizar os tipos de arquivo antes do envio. Os subcontratados podem enviar certificados diretamente por um Link de Coleta — uma página de upload compartilhável (sem necessidade de login para quem envia) que direciona os arquivos enviados para sua fila de processamento, para que você não fique atrás de e-mails ou baixando anexos um a um.
Defina suas colunas uma vez.
Insira os nomes dos campos que deseja capturar: "Nome do Segurado", "Número da Apólice de Responsabilidade Civil Geral", "Limite por Ocorrência de Responsabilidade Civil Geral", "Data de Expiração da Apólice", "Segurado Adicional S/N" e assim por diante. Esses nomes de coluna se tornam os cabeçalhos da sua planilha. Você também pode adicionar colunas inferidas — campos que a IA avalia em vez de extrair. Por exemplo, uma coluna "Em Conformidade (S/N)" com uma regra como "S se o limite de responsabilidade civil geral ≥ $1M e a data de expiração estiver no futuro; N caso contrário" permite que a IA sinalize não conformidade durante a extração, em vez de depois que você abrir a planilha. Isso é extrair e auditar em uma única passada.
Um clique, uma planilha.
A IA processa todos os 50 certificados simultaneamente, localiza os dados correspondentes em cada documento e compila tudo em um único arquivo Excel — uma linha por subcontratado, uma coluna por dado. Exporte como XLSX ou CSV. A saída cai diretamente no seu fluxo de trabalho de rastreamento existente: abra no Excel, aplique suas regras de formatação condicional para datas de expiração, ordene por expiração da apólice para ver quem precisa de atenção primeiro.
Quando um COI não tem uma cobertura específica — por exemplo, um subcontratado não tem responsabilidade civil automotiva porque sua atividade não envolve veículos — a célula é simplesmente deixada em branco em vez de gerar um erro. Esta é uma das decisões de design específicas do lote que importam: um processo que para em cada campo ausente em 50 documentos não é um processo em lote. São 50 tarefas de processamento sequenciais com fricção extra.
A comparação de tempo é a maneira mais direta de entender o que muda:
| Etapa | Manual (50 COIs) | Extração em lote com IA (50 COIs) |
|---|---|---|
| Abrir cada PDF, ler campos | ~150 minutos | Upload por arrastar e soltar, ~20 segundos |
| Digitar 13 campos por COI | ~200 minutos | Definir colunas uma vez, ~60 segundos |
| Verificar entradas | ~90 minutos | A IA extrae todos os campos, ~90 segundos de processamento |
| Total | ~440 minutos (7,3 horas) | ~3 minutos humanos + 90 segundos de processamento da IA |
O gargalo não é a velocidade de leitura da IA — que se mede em segundos por página. O gargalo passa de "quão rápido consigo digitar" a "defini as colunas corretas e coletei todos os arquivos". Isso é um problema de design de processo, não de velocidade de digitação, e é o tipo certo de problema a ter.
Os arquivos são processados de forma segura e não são armazenados.
O Que Acontece Quando Algo Dá Errado: Gerenciamento de Arquivos em Escala
O processamento em lote apresenta desafios que os fluxos de trabalho com documentos únicos não têm. Os mais comuns são nomeação de arquivos, agrupamento de resultados e tratamento de exceções.
Nomeação de arquivos. Ao extrair o "Nome do Segurado" de 50 COIs, a IA gera esse campo na sua planilha. Mas qual linha corresponde ao arquivo de qual subcontratado? A ferramenta de extração normalmente preserva o nome original do arquivo como uma coluna de referência, então uma convenção de nomenclatura se torna um investimento em higiene. Um padrão como NomeDoSubcontratado-NomeDoProjeto-Data.pdf — por exemplo, ABC-Electric-MainStreet-2026-02-15.pdf — permite classificar por projeto, por subcontratado ou por data sem abrir os arquivos. Isso não é um problema de IA; é um problema de fluxo de trabalho que a IA torna mais visível ao lidar com a parte da extração de forma eficiente.
Agrupamento de resultados. Se você enviar COIs de três projetos diferentes em um único lote, a planilha de saída os mistura. Para o rastreamento de conformidade, normalmente você quer os resultados organizados por projeto — cada proprietário de projeto tem requisitos de seguro diferentes, e o projeto é a unidade de auditoria. Duas abordagens: ou processar por projeto (enviar apenas COIs do Projeto A, exportar; depois Projeto B, exportar), ou incluir uma coluna inferida "Projeto". Uma coluna inferida com uma regra como "Se o nome do arquivo contém 'MainStreet' → Main Street Tower; se o nome do arquivo contém 'Riverside' → Riverside Commons" etiqueta automaticamente cada linha com o projeto correto durante a extração — sem atribuição manual posterior.
Tratamento de exceções. Nem todo COI será extraído perfeitamente. Um certificado mal digitalizado com baixo contraste pode produzir resultados parciais. Um COI em que o nome do subcontratado não corresponde à entidade do contrato pode ser extraído corretamente, mas sinalizado durante a revisão. O fluxo de trabalho em lote deve tratar esses casos como exceções revisadas após a extração, não como bloqueios que interrompem todo o lote. Um limite prático: se 10% ou menos dos certificados precisarem de revisão manual, o lote é um sucesso; se 30% precisarem de revisão, verifique a qualidade dos arquivos antes de executar novamente.
É aqui que a mentalidade de processamento em lote diverge da mentalidade de documento único. No processamento de documento único, você verifica cada resultado antes de passar para o próximo. No processamento em lote, você processa tudo de uma vez e audita a saída. A economia de tempo por documento depende dessa inversão — e é a mesma inversão na qual o software dedicado de rastreamento de COI é construído, sem a migração de plataforma.
FAQ
A extração em lote pode substituir o myCOI, o Billy ou o Jones?
Depende da complexidade da sua conformidade. Essas plataformas oferecem monitoramento contínuo — lembretes automáticos de renovação 60, 30 e 7 dias antes do vencimento, verificações em tempo real da classificação das seguradoras em relação à AM Best e trilhas de auditoria que registram cada alteração. A extração em lote captura dados em um momento específico. Se o seu fluxo de trabalho for "revisar todos os COIs trimestralmente, atualizar a planilha, sinalizar vencimentos manualmente", a extração em lote cuida da entrada de dados. Se os seus projetos exigirem painéis de conformidade em tempo real com verificação automática das seguradoras e integração com os fluxos de pagamento do Procore (a integração com o Procore Pay do Billy, por exemplo), uma plataforma dedicada oferece recursos que a combinação planilha-manual-mais-extração não consegue replicar. A distinção é entre um sistema de gestão de conformidade e uma ferramenta de captura de dados — e a extração em lote é esta última.
Isso funciona com COIs manuscritos ou formulários de papel escaneados?
Sim, embora a precisão dependa da qualidade do escaneamento. COIs de papel escaneados — especialmente os emitidos originalmente por máquinas de escrever ou preenchidos à mão — são legíveis pelo mecanismo de IA visual que alimenta a extração, que interpreta a imagem do documento em vez de extrair texto por meio de OCR caractere por caractere. Escaneamentos de baixo contraste, sombras fortes e páginas inclinadas reduzem a precisão. Para obter melhores resultados, solicite cópias em PDF aos agentes de seguros dos subcontratados em vez de aceitar fotos de certificados impressos.
E se a cláusula de segurado adicional não estiver marcada no COI?
O formulário ACORD 25 inclui uma coluna de caixas de seleção para ADDL INSD (segurado adicional) ao lado de cada tipo de cobertura. Mas a caixa de seleção por si só não confirma que a sua empresa está realmente nomeada como segurado adicional — isso exige um formulário de endosso específico (normalmente CG 20 10 ou CG 20 37 para operações em andamento). O COI declara isso explicitamente: "Se o titular do certificado for um SEGURADO ADICIONAL, a(s) apólice(s) deve(m) ser endossada(s)." A extração por nome de coluna pode capturar se a caixa está marcada (um campo S/N), mas verificar se o endosso adequado existe exige a revisão do documento de endosso real — uma etapa que a extração em lote não automatiza.
Quantos COIs posso processar em um único lote?
O processamento em lote permite o upload de vários arquivos simultaneamente, sendo que cada arquivo normalmente representa um certificado. O limite prático é determinado mais pela gestão de arquivos — consistência de nomenclatura, agrupamento por projeto, revisão pós-extração — do que pela ferramenta de extração. Processar 100 certificados em um único lote é tecnicamente possível, mas auditar uma planilha de 100 linhas quanto à precisão já é uma tarefa por si só. A maioria dos GCs descobre que agrupar por projeto (20–40 COIs por lote) oferece o melhor equilíbrio entre velocidade de extração e carga de revisão.
A IA consegue extrair dados de formatos de COI não-ACORD?
Sim. Embora o ACORD 25 seja o padrão dominante na construção civil dos EUA, algumas seguradoras emitem certificados em papel timbrado próprio ou usam o ACORD 27 (Comprovante de Seguro de Propriedade) para cobertura de risco do construtor. A extração por nome de coluna localiza dados com base na compreensão semântica do que um campo significa — "Número da Apólice", "Data de Expiração", "Limite de Cobertura" — e não com base no modelo de formulário que o certificado utiliza. Isso significa que as mesmas definições de coluna funcionam em certificados ACORD e não-ACORD, desde que a informação esteja presente no documento.
E quanto à conformidade com a OSHA — o rastreamento de COIs em lote ajuda?
A OSHA 29 CFR 1926.16(b) estabelece que o empreiteiro principal assume a responsabilidade geral pela conformidade com todas as normas sob o contrato, independentemente de o trabalho ser subcontratado. A 1926.16(c) atribui responsabilidade conjunta entre o empreiteiro principal e os subcontratados — ou seja, ambas as partes podem ser citadas por uma violação. Embora o rastreamento de COIs não atenda diretamente aos requisitos de segurança da OSHA, ele é um componente essencial da diligência devida: verificar se os subcontratados possuem seguro de compensação dos trabalhadores (exigido pela 1926 Subparte C) é um pré-requisito para demonstrar que o GC exerceu razoavelmente sua responsabilidade de supervisão. Um processo documentado e sistemático de revisão de COIs — mesmo baseado em planilhas — fortalece a posição do GC se a OSHA investigar uma violação de um subcontratado.
A Planilha de Conformidade Não É a Inimiga
Há uma tendência no marketing de tecnologia para construção de enquadrar a planilha Excel como o problema a ser eliminado. Substitua a planilha por uma plataforma. Migre os dados. Aprenda uma nova interface. Pague a assinatura.
A planilha não é o problema. O problema é que preenchê-la manualmente não escala além de 20 subcontratados, e o custo de conformidade de errar — um subcontratado sem seguro em um canteiro de obras ativo — varia de caro a catastrófico, dependendo do que dá errado e quando. Um empreiteiro geral de Phoenix descobriu recentemente que a apólice de compensação de trabalhadores de um subcontratado havia expirado 47 dias antes. Uma inspeção da OSHA após uma lesão menor revelou a falha. A reclamação de responsabilidade resultante, as multas regulatórias e os atrasos no projeto custaram mais de cinco anos de prêmios de apólice — um número que faz uma assinatura de rastreamento de COI de US$ 300/mês parecer barata, e uma reclamação de responsabilidade sem seguro de US$ 3 milhões parecer catastrófica.
A extração em lote não substitui a planilha. Ela a alimenta. O GC mantém o mesmo arquivo Excel — mesmas colunas, mesma formatação condicional, mesmo processo de revisão — mas reduz o tempo de entrada de dados de horas para minutos por lote. A planilha de conformidade deixa de ser o gargalo e passa a ser o painel que sempre deveria ser.
Se e quando o número de subcontratados ultrapassar o ponto em que renovações automáticas, painéis em tempo real e integrações com classificações de seguradoras se tornarem necessárias, a planilha com dados extraídos já estará estruturada para importação em qualquer plataforma que vier a seguir. Sem redigitar do zero.
Experimente no seu próximo lote de COIs de subcontratados. Defina suas colunas, envie os certificados e veja se 7 horas de entrada de dados viram 3 minutos de revisão.