300 lettres de donateurs, un seul récapitulatif fiscal
Relevés de dons de fin d'année sans ressaisie
Les Américains ont donné 592,50 milliards de dollars à des œuvres caritatives en 2024, avec 36 % des revenus annuels arrivant au quatrième trimestre et décembre représentant à lui seul environ 18 % de tous les dons, selon le rapport Giving USA 2025. Pour le directeur du développement d'une organisation à but non lucratif qui contemple une pile de 300 lettres de remerciement le 2 janvier, ces statistiques se traduisent par un chiffre concret : la date limite du 31 janvier pour envoyer les relevés de dons de fin d'année aux donateurs. Chaque lettre est déjà un accusé de réception conforme à l'IRS. Mais les données récapitulatives au niveau du donateur — qui a donné combien, sur combien de dons, et quelle part était en nature — sont encore enfermées dans des PDF, des e-mails et des pages scannées individuels. Transformer 300 lettres en un seul tableur consolidé ne doit pas signifier une semaine de saisie manuelle.
Points clés à retenir
- Les lettres de donateurs qui s'accumulent sur votre bureau chaque janvier proviennent de donateurs qui n'utiliseront jamais votre formulaire de don en ligne — des personnes qui envoient des chèques depuis leur table de cuisine, des invités de galas qui griffonnent des montants de promesses de don sur des cartes papier, et des sponsors DAF qui envoient des PDF de subventions à leur propre rythme sans toucher à votre base de données.
- Améliorer votre portail de dons ne comblera pas cet écart, car les donateurs ont choisi leur canal de don pour leurs propres raisons — la stratégie fiscale des titres appréciés, la commodité d'écrire un chèque lors d'un événement, l'obligation professionnelle de donner via une plateforme spécifique — et aucune de ces raisons n'implique les préférences d'intégration de votre CRM.
- Téléversez les 300 lettres dans leurs formats natifs — PDF, cartes scannées, captures d'écran d'e-mails transférés — définissez les cinq points de données exigés par l'IRS pour chaque accusé de réception, et l'extraction sémantique lit chaque lettre par le sens et non par la position des pixels, puis regroupe par nom de donateur en une seule ligne de récapitulatif fiscal consolidée par soutien.
Le sprint de décembre à janvier : quand 300 lettres rencontrent un délai de 31 jours
Le 31 décembre est le dernier jour calendaire pour qu'un don soit admissible à une déduction fiscale pour cette année. Un chèque oblitéré le 30 décembre, une carte de crédit débitée le 31 décembre, un transfert d'actions initié la dernière semaine de décembre — tout est valide. Et tout génère des lettres de remerciement qui arrivent sur le bureau de l'équipe de développement au cours des deux premières semaines de janvier, s'ajoutant aux lettres déjà en file d'attente pour les dons de novembre. Le résultat est un pic de volume que le rapport Blackbaud 2025 Trends in Giving capture au niveau sectoriel : un organisme à but non lucratif typique reçoit plus d'un tiers de ses revenus annuels au T4. Pour une organisation traitant 300 dons de donateurs sur l'année, cela signifie environ 100 lettres de remerciement à consolider en janvier seulement — plus la tâche d'agréger l'historique complet des dons de chaque donateur en un seul relevé.
La date limite de l'IRS ajoute une urgence structurelle : les organismes de bienfaisance sont tenus de fournir les relevés de fin d'année aux donateurs au plus tard le 31 janvier de l'année suivante, conformément à l'IRS Publication 1771. Ce n'est pas une date limite de dépôt — c'est une date limite d'attente des donateurs. Un donateur qui produit sa déclaration de revenus début février s'attend à avoir le relevé en main. Des relevés tardifs signifient des donateurs frustrés, des courriels de suivi répétés et, dans le pire des cas, un donateur qui ne peut pas justifier sa déduction.
Pourtant, le goulot d'étranglement principal n'est pas la date limite. C'est la diversité des formats du matériel source. Certaines lettres de remerciement existent sous forme de PDF propres générés automatiquement par le CRM. D'autres sont des fils de courriels transférés avec des résumés de dons multiples collés en ligne. D'autres encore sont des lettres papier numérisées avec des notes manuscrites des donateurs, ou des formulaires de remerciement pour dons en nature remplis lors d'événements de collecte de fonds. Chacune contient les mêmes données essentielles — nom du donateur, date du don, montant, type de don — mais aucune n'arrive dans le même format. Saisir manuellement 300 d'entre elles dans une feuille de calcul est l'option par défaut, et cette option par défaut coûte à l'équipe de développement une semaine de travail complète qu'elle n'a pas en janvier.
Ce que l'IRS exige réellement d'un relevé de dons de fin d'année
Avant de mettre en place un flux d'extraction par lots, il est utile de clarifier exactement quelles données doivent en ressortir. L'IRS n'impose pas de format pour les accusés de réception des donateurs — lettres, cartes postales et formulaires générés par ordinateur sont tous acceptables. Ce qu'il impose, c'est le contenu.
En vertu de l'article 170(f)(8) de l'Internal Revenue Code et de l'IRS Publication 1771, un accusé de réception écrit contemporain pour tout don unique de 250 $ ou plus doit inclure :
- Le nom de l'organisation caritative
- Le montant de tout don en espèces
- Une description (mais pas une évaluation) de tout bien non monétaire donné
- Une déclaration indiquant si l'organisation a fourni des biens ou des services en échange du don et, le cas échéant, une estimation de bonne foi de leur juste valeur marchande
Les dons distincts de moins de 250 $ ne sont pas agrégés pour déclencher le seuil de 250 $ — un donateur donnant 50 $ par semaine à l'église, soit 2 600 $ par an, n'a pas besoin d'un accusé de réception formel, sauf si chaque don individuel atteint 250 $. Cela dit, la plupart des organisations à but non lucratif envoient des relevés de fin d'année couvrant tous les dons, quelle que soit leur taille, à la fois comme service aux donateurs et parce qu'un seul relevé annuel peut justifier plusieurs dons de 250 $ et plus, selon les directives de l'IRS.
Pour les dons non monétaires, le seuil est plus élevé : les contributions dépassant 500 $ exigent le dépôt de l'IRS Form 8283 avec la déclaration du donateur, et les dons non monétaires de plus de 5 000 $ nécessitent généralement une évaluation qualifiée. Lorsque votre sortie d'extraction par lots alimente un relevé de donateur, vous devez signaler quels dons franchissent ces seuils — ce qu'une colonne de feuille de calcul intitulée « Valeur non monétaire » et une seconde colonne intitulée « Formulaire 8283 requis » gèrent proprement.
Le point clé : l'IRS exige un ensemble relativement restreint de champs de données par accusé de réception, ce qui est exactement le scénario où l'extraction par lots sans modèle surpasse la saisie manuelle. Vous ne transcrivez pas la lettre. Vous extrayez cinq à six points de données de chaque page.
Pourquoi la génération automatique du CRM ne vous mène qu'à mi-chemin
La plupart des plateformes de gestion des donateurs — Blackbaud Raiser's Edge NXT, Bloomerang, DonorPerfect, Salesforce NPSP, Little Green Light — peuvent générer automatiquement des relevés de dons de fin d'année à partir des enregistrements de dons déjà présents dans leur base de données. Si un donateur a donné en ligne via le formulaire de don intégré de l'organisation, le CRM dispose du montant, de la date et des coordonnées du donateur. La fusion automatique est un problème résolu pour ce parcours.
L'écart apparaît lorsqu'un don entre dans l'organisation par un canal qui n'alimente pas automatiquement le CRM :
- Chèques envoyés par courrier au bureau. Un assistant au développement ouvre l'enveloppe, enregistre le chèque dans le journal des dépôts bancaires et classe la lettre d'accompagnement. Si le CRM n'est pas mis à jour le même jour — ou si l'entrée dans le CRM omet le champ mémo du chèque précisant la campagne — ce don figure dans la lettre de remerciement mais pas dans le dossier CRM du donateur.
- Dons lors d'événements et promesses de dons. Un gala de collecte de fonds génère 80 cartes de promesse de don, chacune avec un montant manuscrit, la signature du donateur et le mode de paiement. Ces cartes sont scannées et envoyées par courriel au service du développement. Le CRM voit un dépôt d'événement groupé ; il ne voit pas le détail individuel des promesses de dons.
- Subventions de fonds conseillés par les donateurs (DAF). Un sponsor DAF envoie un chèque de subvention — souvent avec une identification minimale du donateur — et l'organisme à but non lucratif doit rapprocher la subvention d'une promesse de don correspondante dans le CRM. La lettre de remerciement du sponsor DAF est la source de vérité pour le montant et le donateur.
- Dons en nature. Une entreprise locale fait don d'articles de vente aux enchères d'une valeur de 5 000 $. La lettre de remerciement décrit les articles mais n'attribue pas de valeur monétaire. Le CRM enregistre le don ; le libellé de justification réel provient de la lettre.
- Plateformes de dons tierces. Facebook Fundraisers, Benevity, Network for Good et les portails de dons en milieu de travail produisent chacun leurs propres formats de remerciement. Certains alimentent le CRM via une intégration ; beaucoup arrivent sous forme de PDF récapitulatifs mensuels.
Dans chaque cas, la lettre de remerciement existe — c'est le document conforme à l'IRS — mais les données structurées qu'elle contient n'ont pas été intégrées au tableur dont vous avez besoin pour la consolidation de fin d'année. La question n'est pas « devrions-nous utiliser notre CRM ? » mais « comment intégrer les données des lettres que le CRM n'a pas générées dans le même récapitulatif des donateurs ? »
Des lettres de remerciement à un récapitulatif fiscal consolidé : le flux de travail d'extraction par lots
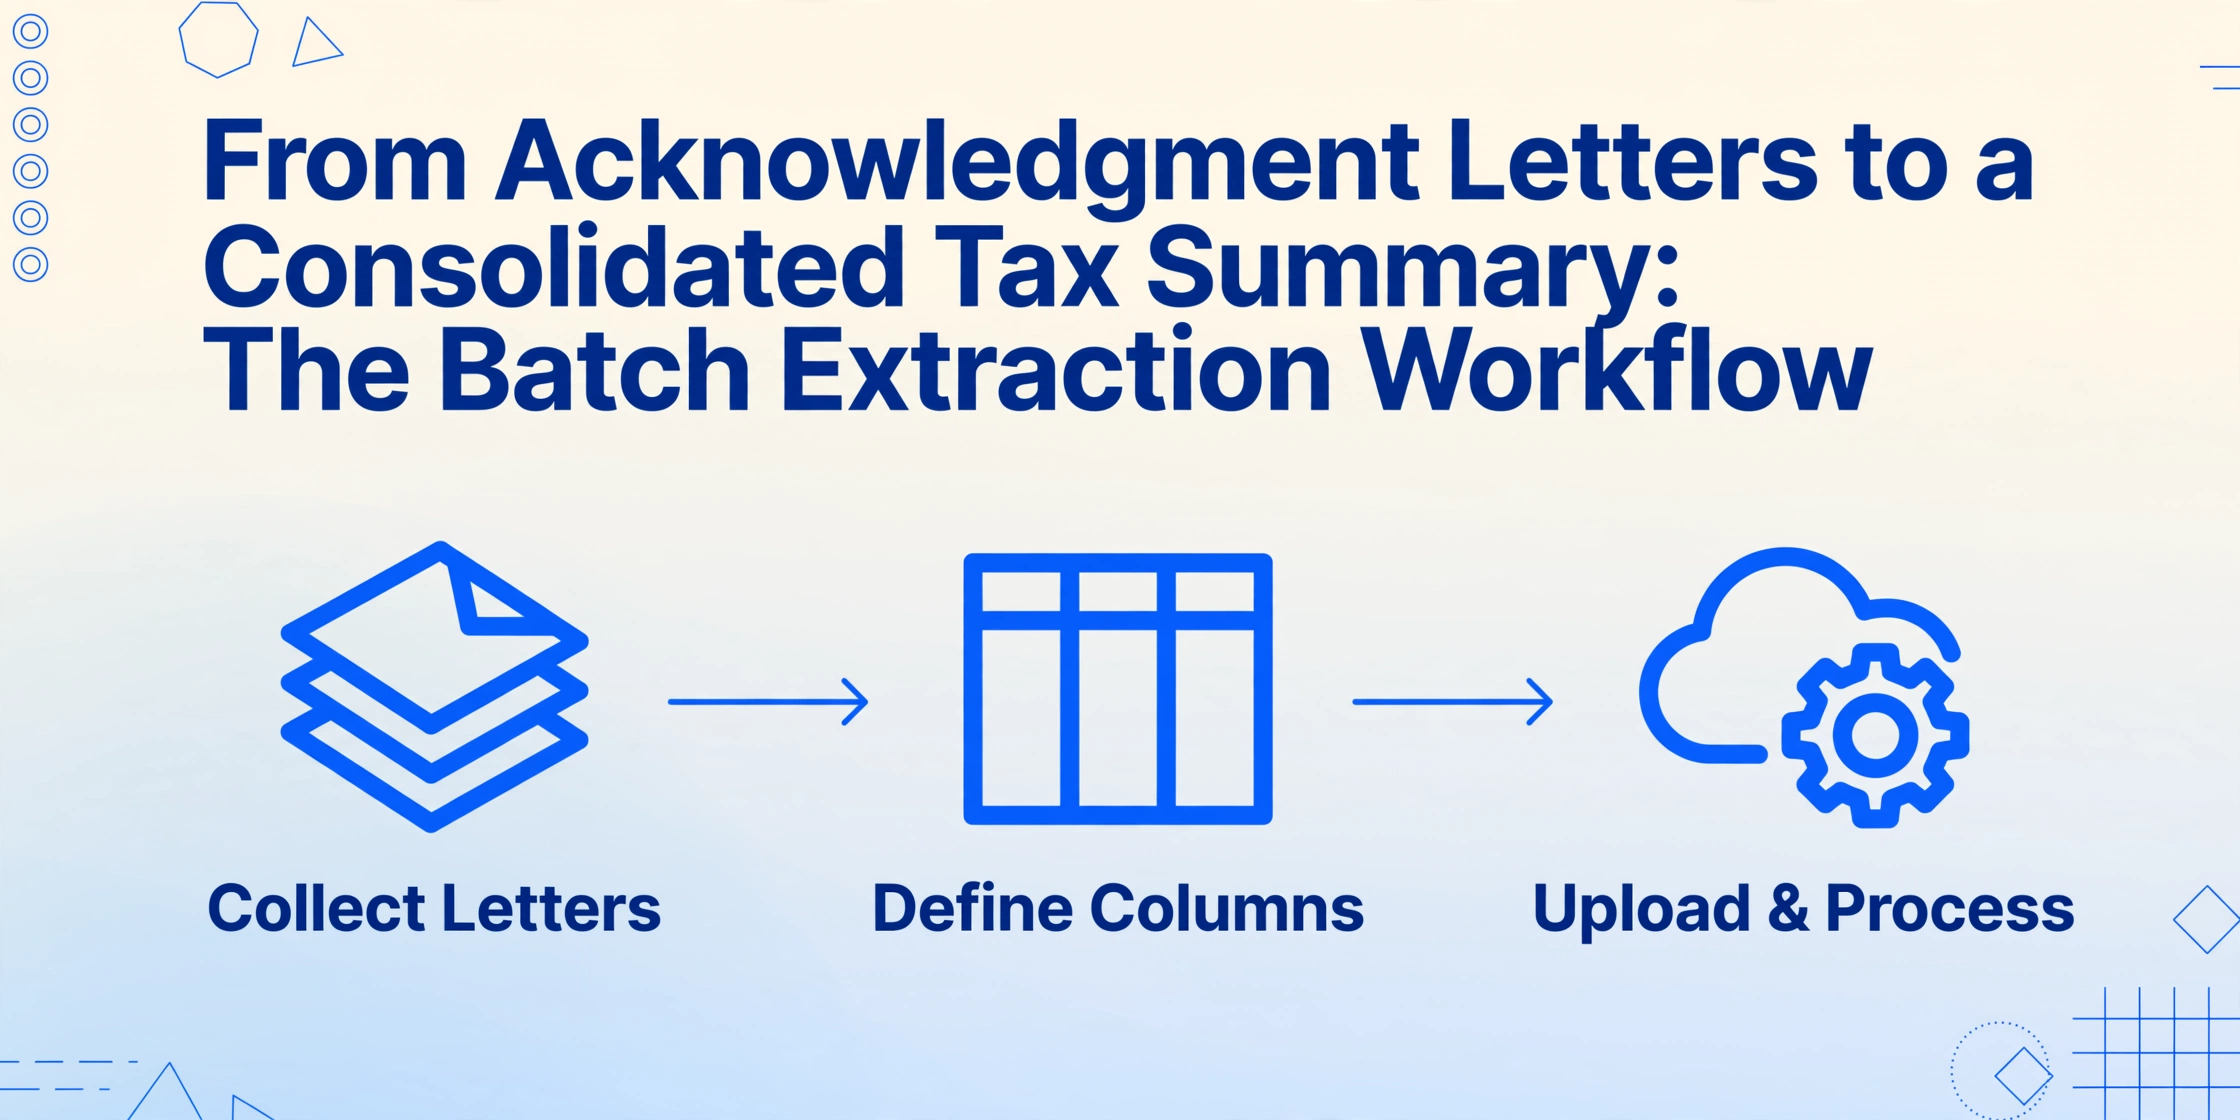
C'est là que l'extraction de documents par lots en priorité change la donne en janvier. Au lieu d'ouvrir chaque lettre, de lire le nom du donateur, la date du don et le montant, puis de saisir ces valeurs dans une ligne de feuille de calcul, vous téléchargez les 300 lettres d'un coup — PDF, images numérisées, captures d'écran d'e-mails transférés, photos de cartes d'engagement manuscrites — et vous définissez les colonnes que vous souhaitez extraire. L'IA lit chaque lettre sémantiquement (en comprenant ce que signifient « nom du donateur » et « montant du don », où qu'ils apparaissent sur la page) et génère une seule feuille de calcul avec chaque accusé de réception comme ligne.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le flux de travail est assez simple pour qu'un assistant de développement puisse l'exécuter sans formation :
Ce qui distingue cette approche de l'OCR traditionnel, c'est le modèle d'extraction. Les outils OCR conventionnels lisent le texte caractère par caractère à partir d'une position fixe sur la page — ce qui signifie qu'ils échouent lorsque le format de la lettre d'accusé de réception change entre le PDF généré par le CRM, la lettre papier numérisée et la photo de smartphone d'une carte d'engagement. ImageToTable.ai utilise l'Extraction de colonnes personnalisées : vous saisissez les noms de champs souhaités — « Nom du donateur », « Montant du don », « Campagne » — et l'IA localise chaque valeur en comprenant ce qu'elle signifie sémantiquement, et non en faisant correspondre une coordonnée sur la page. Un nom de donateur en haut d'un PDF CRM, en bas d'un e-mail transféré ou écrit à la main sur une carte d'engagement se résout tous dans la même colonne, car l'IA comprend qu'il s'agit de « la personne qui a donné ». C'est la même architecture de traitement par lots en priorité décrite dans notre guide de traitement par lots de plusieurs fichiers et la même approche que nous utilisons lors du traitement de 200 certificats d'assurance ACORD 27 dans un tableau de bord de conformité.
Regrouper plusieurs dons en un seul enregistrement de donateur par relevé
Une extraction par lot vous donne une ligne par lettre d'accusé de réception. Mais un relevé de donateur de fin d'année nécessite un enregistrement unique par donateur, regroupant tous les dons de l'année civile. Si Jane Smith a fait un don de 100 $ en mars via Facebook, 250 $ par chèque en juillet et 500 $ au gala de décembre, ses trois lettres d'accusé de réception génèrent trois lignes. Son relevé de fin d'année doit comporter une seule ligne avec un total de 850 $.
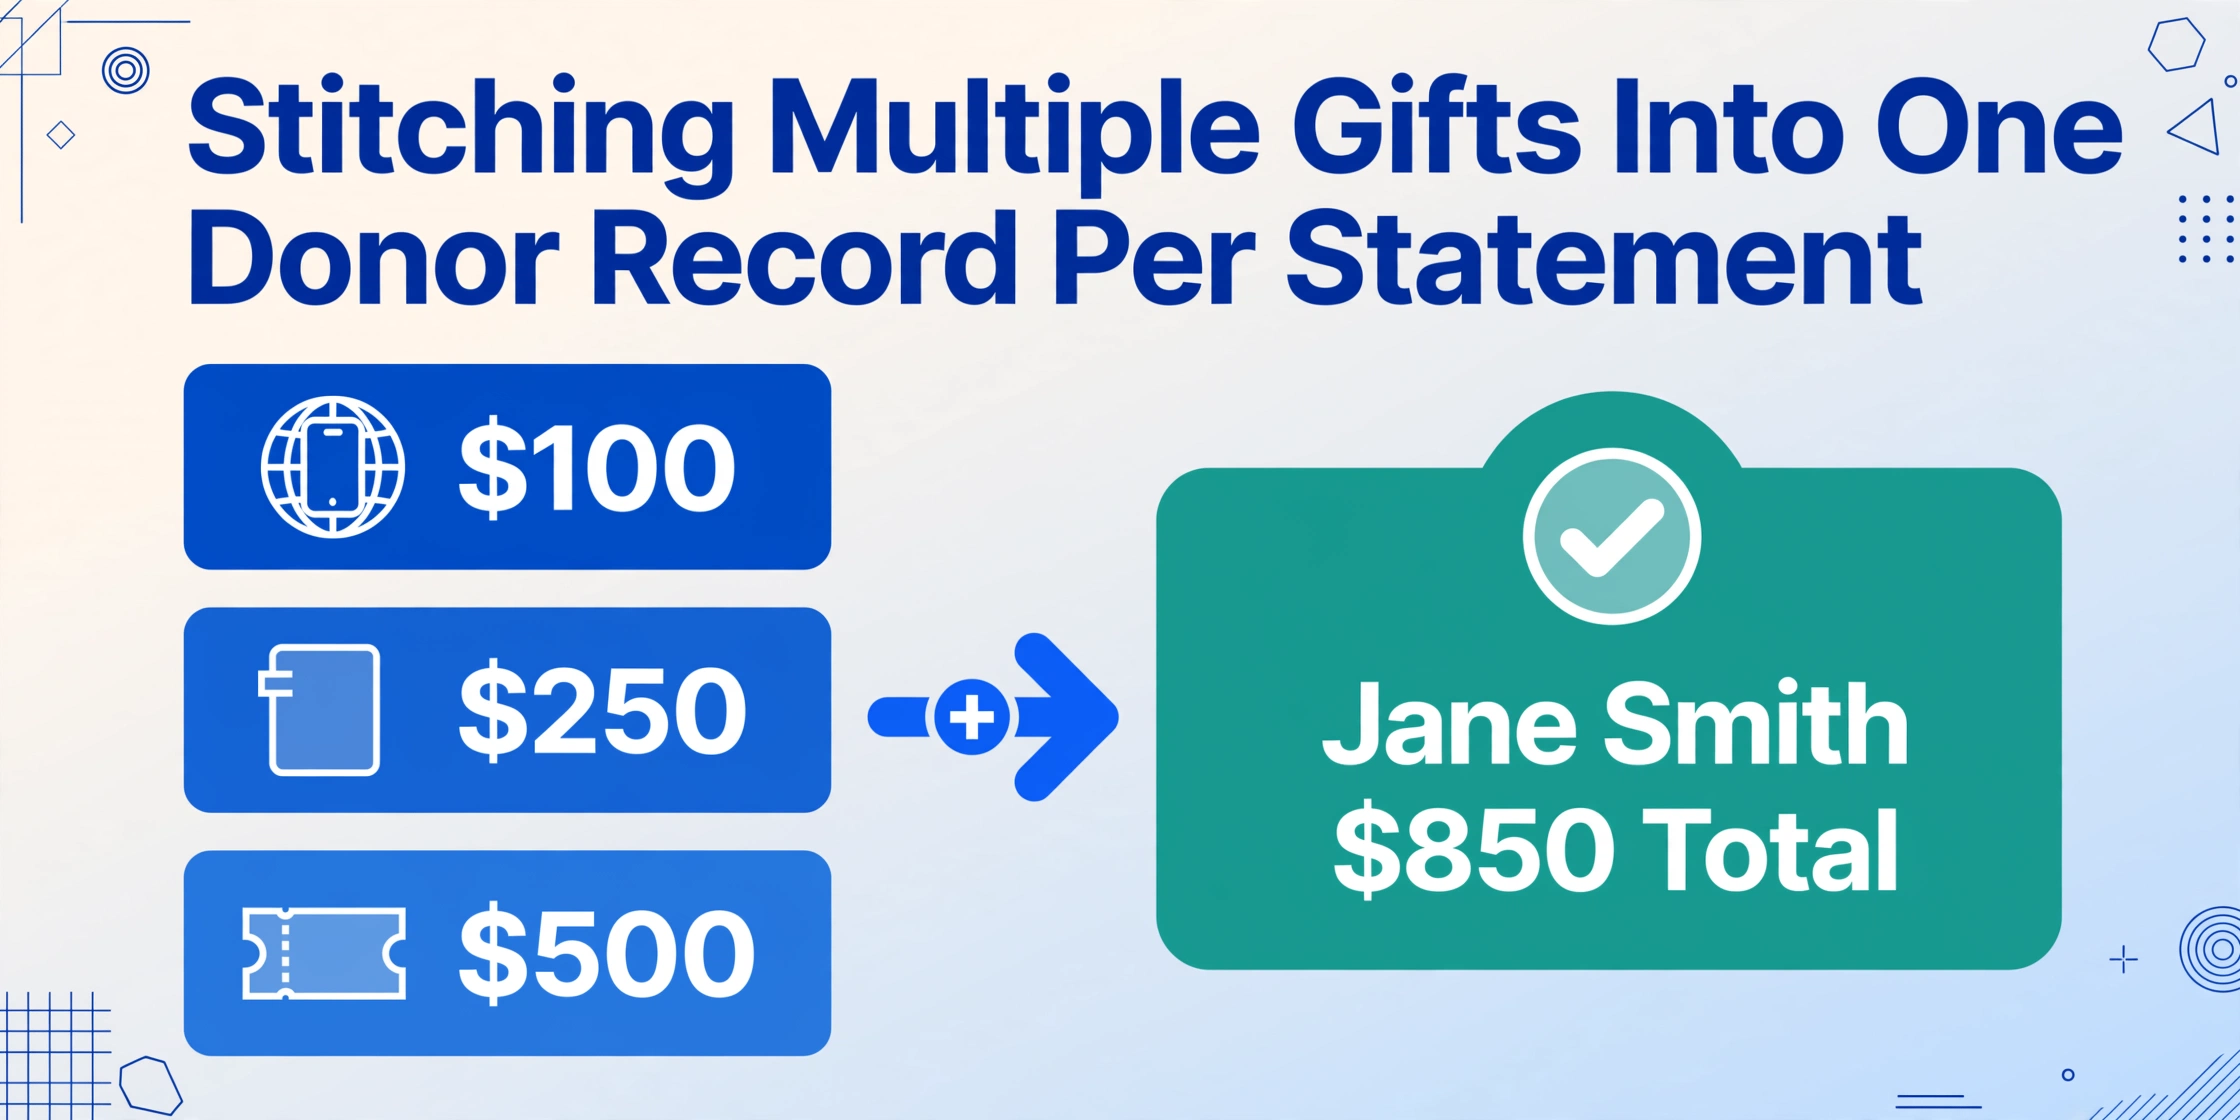
La feuille de calcul que vous exportez depuis l'extraction par lot rend ce regroupement simple :
Stratégie de regroupement : Groupez par « Nom du donateur » dans Excel ou Google Sheets (PivotTable ou =SUMIF). Créez un onglet récapitulatif avec une ligne par donateur unique, en additionnant le Montant du don et la Valeur non monétaire. Validez que le nombre de donateurs correspond aux attentes — si vous avez 300 lettres d'accusé de réception mais seulement 195 donateurs uniques, vous savez que le regroupement fonctionne. Les lignes de détail par lettre restent dans un onglet séparé pour référence d'audit.
La correspondance du nom du donateur est le lien critique. Si le PDF généré par le CRM épelle un nom « Jane A. Smith » et que la carte d'engagement de l'événement indique « Jane Smith », le regroupement Excel peut diviser un donateur en deux lignes. La solution est un passage rapide dans la colonne des noms de donateurs avant le regroupement — ou, pour les organisations qui traitent des lettres de dons sur une année entière, une extraction avec une colonne comme « Nom du donateur (normaliser en Prénom Nom) » utilisant des colonnes inférées, où l'IA normalise le formatage des noms pendant l'extraction. Les colonnes inférées vous permettent de spécifier des règles pendant l'extraction — pas seulement « extraire ce qui est sur la page » mais « extraire et normaliser selon ce format ». Pour les flux de travail de fin d'année par lots, cela évite l'étape de nettoyage après l'exportation.
Gestion des dons en nature, billets d'événements et dons non standard
Le flux de traitement par lots décrit ci-dessus gère sans ambiguïté les dons en espèces simples. Trois catégories de dons nécessitent des définitions de colonnes légèrement différentes :
| Type de don | Contenu de la lettre d'accusé de réception | Colonnes à extraire | Exigence IRS |
|---|---|---|---|
| Dons en nature | Description du bien donné (par ex., « 15 ordinateurs portables, Dell Latitude 5450 »), sans valeur monétaire attribuée par l'organisme de bienfaisance | Nom du donateur, Date du don, Description non monétaire, JVM non monétaire (fournie par le donateur) | IRS Pub 1771 : l'organisme décrit mais n'évalue pas le bien. L'évaluation relève du donateur. Formulaire 8283 si > 500 $. |
| Billets d'événements | Prix du billet 200 $, valeur marchande du dîner 75 $ | Nom du donateur, Date du don, Total payé, JVM des biens reçus, Montant déductible | Montant déductible = Total payé − JVM. L'organisme doit fournir une estimation de bonne foi de la JVM pour les dons > 75 $ lorsque des biens ou services ont été reçus. |
| Subventions de fonds conseillés par les donateurs | Lettre de subvention du sponsor du DAF identifiant le donateur recommandant, le montant de la subvention et parfois la date de contribution initiale | Nom du donateur, Montant de la subvention, Sponsor du DAF, Date du don (date de la subvention), Notes | Le donateur a déjà reçu une déduction fiscale lors de sa contribution au DAF. L'accusé de réception de la subvention sert à la reconnaissance du donateur et à la tenue de registres, non à la justification fiscale. |
| Valeurs mobilières appréciées | Avis de transfert du courtier indiquant le nombre d'actions, le symbole boursier, la date de transfert et la valeur estimée | Nom du donateur, Date de transfert, Symbole boursier, Nombre d'actions, Valeur estimée | Formulaire IRS 8283 si valeur > 500 $. Le donateur détermine la JVM (généralement la moyenne du cours le plus haut et le plus bas à la date de transfert). |
L'avantage du traitement par lots est le plus prononcé avec les dons en nature et les billets d'événements : ce sont les types d'accusés de réception les moins susceptibles d'être traités automatiquement par un CRM, car les champs de données ne correspondent pas clairement aux formulaires de don standard. Une seule extraction par lots avec des colonnes définies pour chaque type — « Montant déductible (Total payé − JVM) » comme colonne calculée — les traite dans le même passage que les dons en espèces. Les colonnes calculées vous permettent de définir une relation arithmétique lors de l'extraction : au lieu d'extraire « Total payé » et « JVM » séparément et d'effectuer la soustraction plus tard dans Excel, vous définissez Montant déductible (Total payé − JVM) comme nom de colonne et l'IA effectue le calcul pour chaque accusé de réception de billet d'événement au fur et à mesure de sa lecture.
Que vérifier avant d'envoyer les relevés aux donateurs
L'automatisation déplace le goulot d'étranglement de la saisie des données vers la vérification des données — c'est là que vous le voulez. Saisir manuellement 300 lettres d'accusé de réception produit à la fois des fautes de frappe et une fatigue de vérification (à la lettre 150, plus personne ne revérifie les montants). L'extraction par lots signifie que vous vérifiez une feuille de calcul, et non votre propre saisie.
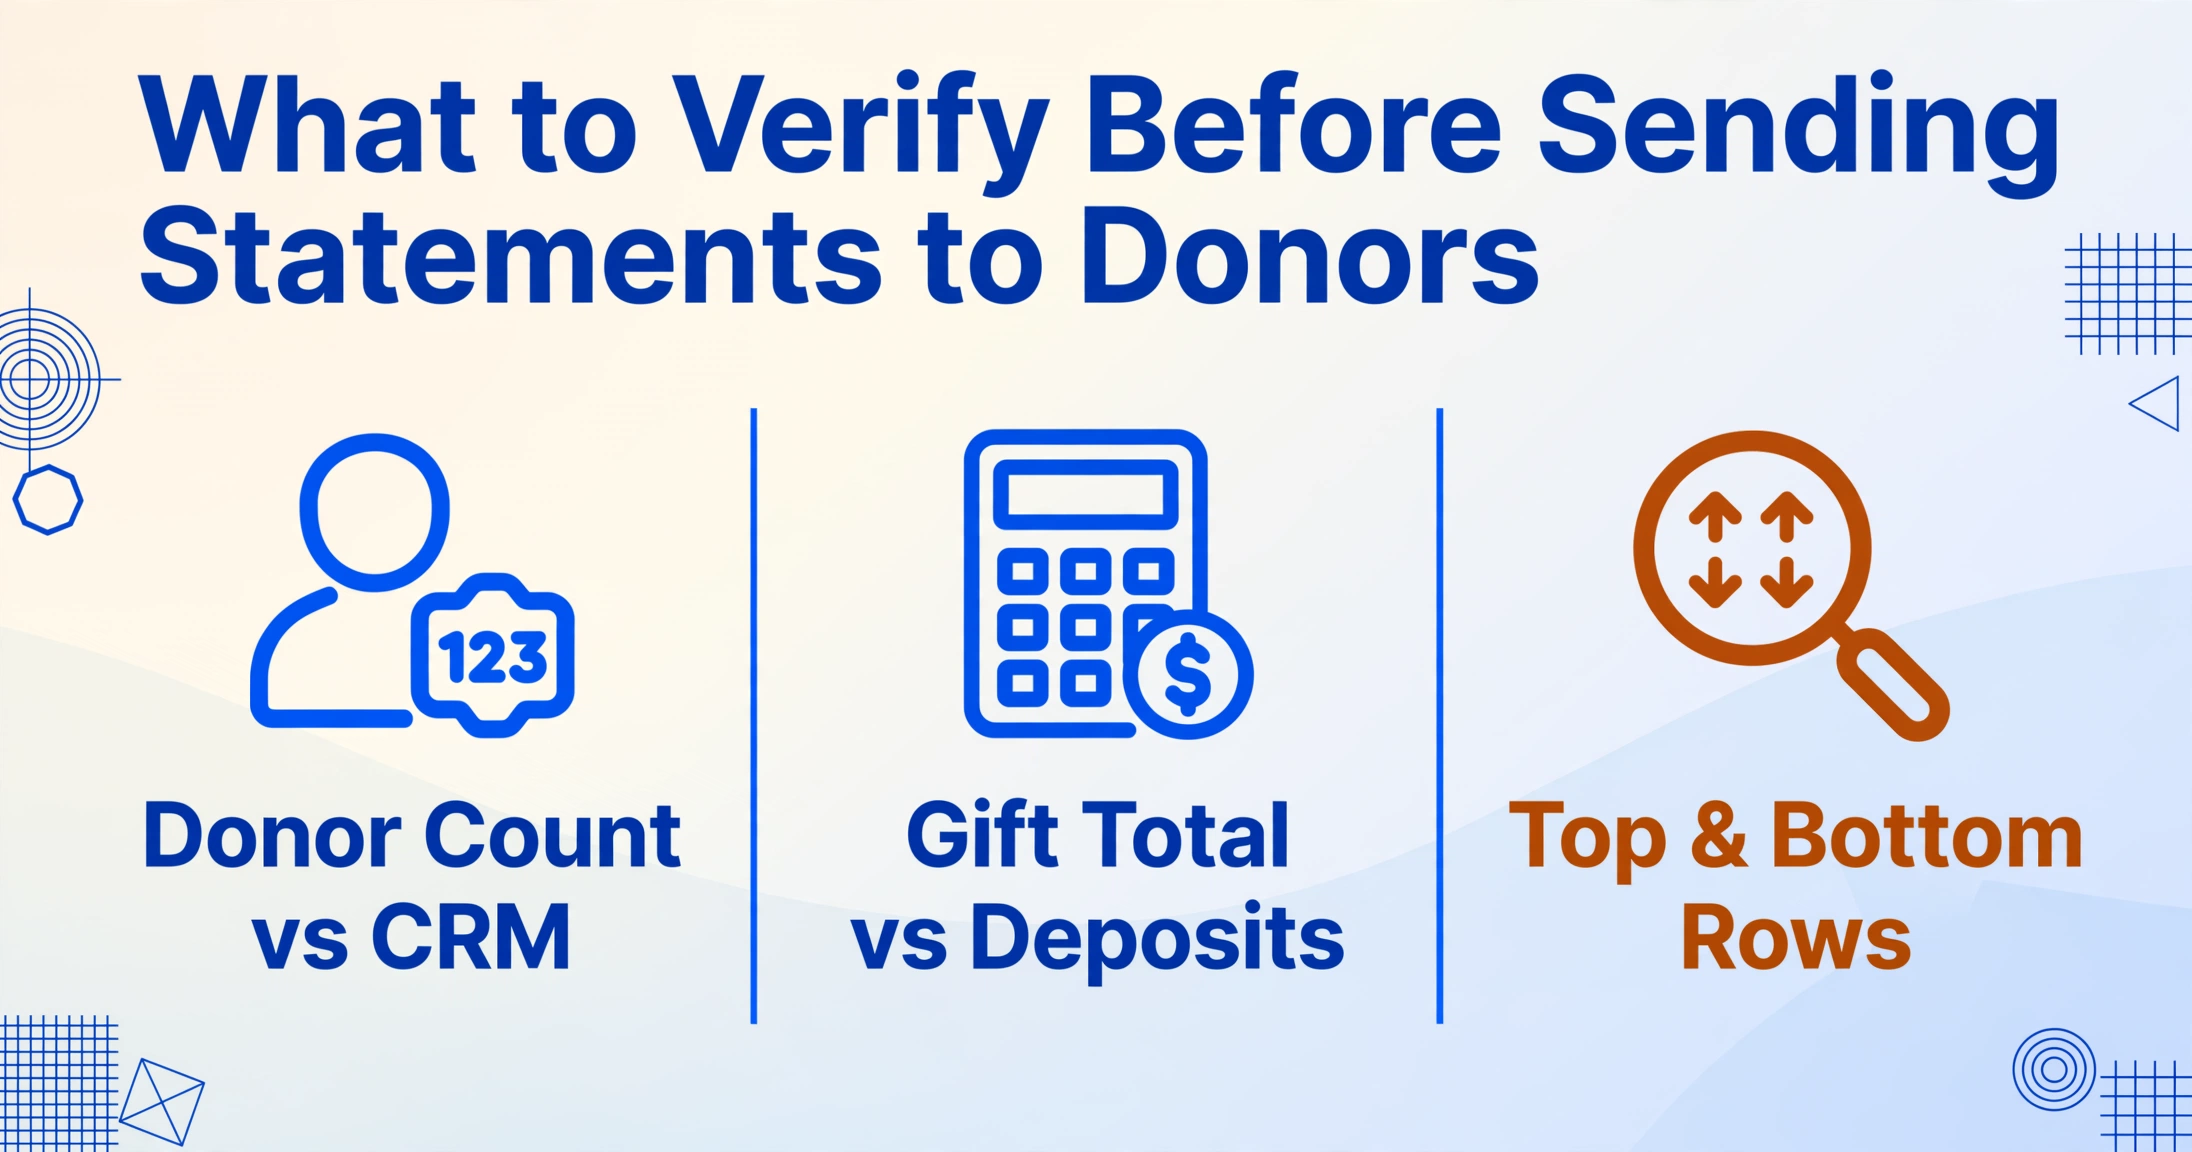
Trois passes de vérification avant d'appuyer sur « Envoyer » :
- Rapprochement du nombre de donateurs. Le nombre de donateurs uniques dans la feuille de calcul de sortie correspond-il au nombre de donateurs dans votre CRM pour la même période ? Un écart signale des lacunes d'extraction (lettres que l'IA n'a pas pu analyser) ou des enregistrements en double à examiner.
- Rapprochement du total des dons avec les relevés de dépôts. Additionnez la colonne « Montant en espèces ». Cela correspond-il au total des dépôts enregistrés dans votre système comptable pour l'exercice fiscal ? Les totaux des dépôts bancaires constituent un contrôle fiable — ils ne tiennent pas compte du format ou de l'identité du donateur.
- Vérification ponctuelle des valeurs aberrantes. Triez par montant, en ordre décroissant. Examinez manuellement les 10 premières et les 10 dernières lignes. Les trois dons de valeur la plus élevée et toute ligne dont le montant semble invraisemblable pour le donateur (un donateur de 50 $/an affichant 5 000 $) font l'objet d'une vérification visuelle par rapport à la lettre d'accusé de réception d'origine.
Ce modèle de vérification — totaux de contrôle plus examen des valeurs aberrantes — est emprunté au rapprochement comptable, où il s'agit d'une pratique standard pour le traitement par lots de documents financiers. La différence est qu'avec l'extraction, vous validez la sortie de l'IA plutôt que vos propres frappes, ce qui signifie que les erreurs, lorsqu'elles se produisent, ont tendance à être systématiques (un champ constamment erroné dans toutes les lettres d'un même format) plutôt qu'aléatoires (une faute de frappe à la lettre 147). Les erreurs systématiques sont plus faciles à détecter et à corriger.
FAQ
L'IA peut-elle lire les montants de dons manuscrits sur les cartes d'engagement ?
Oui. Le modèle de vision qui sous-tend le moteur d'extraction lit le texte manuscrit — y compris l'écriture cursive, l'écriture imprimée et les formats mixtes — en plus du texte imprimé. Une carte d'engagement avec un nom de donateur tapé et un « 250 $ » manuscrit dans le champ du montant extraira correctement les deux. Pour la lisibilité en limite (crayon pâle, écriture inhabituelle), une vérification visuelle rapide des cartes scannées avant le téléchargement par lots permet de repérer celles qui bénéficieraient d'un nouveau scan.
L'IRS accepte-t-il les relevés de donateurs extraits et compilés ?
L'IRS ne précise pas comment une organisation génère ses lettres d'accusé de réception — seulement que le document final contient les informations requises (nom de l'organisation, montant, description des biens non monétaires, déclaration sur les biens/services). La sortie d'extraction par lots décrite ici est la source de données pour ces lettres, pas les lettres elles-mêmes. Que vous fusionniez le tableur extrait dans des modèles de lettres, que vous l'importiez dans le générateur de relevés de votre CRM, ou que vous l'utilisiez comme référence pendant que votre CRM génère automatiquement à partir de ses propres enregistrements — l'IRS se soucie de l'accusé de réception final que le donateur reçoit, pas de l'outil qui l'a compilé.
Que se passe-t-il si le format des lettres d'accusé de réception change entre les campagnes ?
L'indépendance du format est le différenciateur clé de l'extraction sémantique par rapport à l'OCR basé sur des modèles. Comme l'IA localise les champs par leur sens (« quel est le nom du donateur sur cette page ? ») plutôt que par leur position (« le nom du donateur est toujours aux coordonnées x=100, y=200 »), elle traite le PDF exporté du CRM, la lettre papier scannée et la capture d'écran d'e-mail transférée dans le même lot — sans configuration par format. Si votre organisation organise un gala de printemps avec des lettres d'accusé de réception formatées différemment de votre campagne de fin d'année, les deux vont dans le même téléchargement.
Quel est le coût par document pour le traitement par lots des lettres de dons ?
Le traitement est facturé en fonction du volume d'extraction consommé. Pour un lot de fin d'année de 300 lettres, le temps de traitement se mesure en minutes, et la sortie est un tableur unique avec toutes les données des donateurs consolidées. Les organisations qui traitent des lettres d'accusé de réception de dons sur plusieurs campagnes tout au long de l'année peuvent les traiter par lots de manière continue — le traitement mensuel de 25 à 30 lettres est encore plus rapide et réduit la consolidation de fin d'année à une simple étape de fusion plutôt qu'à une ré-extraction. Consultez la page des tarifs pour les taux actuels par document sous chaque niveau de forfait.
Puis-je séparer automatiquement les dons en espèces des dons en nature lors de l'extraction ?
Oui. Définissez une colonne comme « Type de don (Options : Espèces, En nature, Titres, Subvention DAF) » et l'IA lira chaque lettre de remerciement et classera le don dans la bonne catégorie en fonction du contenu de la lettre. Il s'agit d'une colonne inférée — l'IA n'extrait pas une étiquette « Type de don » préexistante de la lettre, mais porte un jugement de classification basé sur le contenu du document. Les attributions de catégories sont cohérentes au sein du lot et peuvent être vérifiées en quelques secondes en filtrant la feuille de calcul de sortie par type de don.