15 T5, 6 banques, un seul sommaire fiscal :
La solution par lots pour les investisseurs canadiens
Le problème des feuillets T5 ne vient pas de la complexité des données de revenus de placement. L'ARC a normalisé chaque numéro de Box il y a des décennies — Box 13 est toujours l'intérêt, Box 24 est toujours les dividendes admissibles, de TD à RBC à Wealthsimple. Le problème, c'est que l'ARC n'a jamais normalisé l'apparence du feuillet lui-même. Six institutions. Six mises en page visuelles pour les mêmes trente Box. Un investisseur ayant des comptes chez TD Direct Investing, Questrade, Scotia iTRADE, Wealthsimple, RBC Direct Investing et Qtrade fait face à quinze PDF, six variantes de mise en page et un dimanche après-midi passé à chercher Box 16 sur un document qui la place à un endroit différent des cinq précédents.
Points clés à retenir
- Les mêmes trente numéros de Box de l'ARC figurent sur chaque feuillet T5 — et aucun courtier canadien ne place Box 16 dans le même coin de page qu'un autre.
- Les modèles basés sur les coordonnées pour la mise en page de chaque banque fonctionnent parfaitement la première année — puis une institution met discrètement à jour son générateur de PDF et votre extraction échoue sans aucun message d'erreur.
- Lisez chaque feuillet selon ce que disent ses étiquettes de Box plutôt que de mémoriser leur emplacement sur la page — et les mêmes dix noms de colonnes extrairont des valeurs correctes de chaque T5 que tout courtier vous enverra.
Pourquoi 15 T5 prennent plus de temps que nécessaire
Saisir un feuillet T5 dans un logiciel d'impôt prend environ 90 secondes. Quinze feuillets T5 ne prennent pas 15 × 90 secondes — ils prennent plutôt 40 minutes, car chaque changement d'institution réinitialise votre schéma de recherche visuelle.
Le Guide T4015 de l'ARC (Agence du revenu du Canada) précise exactement quels types de revenus vont dans quelles cases. La Box 10 correspond au montant réel des dividendes non admissibles. La Box 11 est le montant imposable — 115 % de la Box 10 selon les règles de majoration pour les dividendes versés en 2019 ou après. La Box 13 est l'intérêt de sources canadiennes. La Box 15 est le revenu étranger brut. La Box 16 est l'impôt étranger payé. Les Box 24, 25, 26 concernent les dividendes admissibles et leurs crédits d'impôt. La structure est une loi fédérale. Chaque institution la respecte.
Ce qu'aucune d'elles ne respecte, c'est l'emplacement de chaque Box sur la page. Le PDF T5 de TD Direct Investing dispose les cases dans une grille à deux colonnes avec les informations du payeur en haut à gauche. Le T5 de Questrade met le nom du bénéficiaire en gras dans l'en-tête et empile toutes les cases dans une seule colonne verticale avec des lignes de séparation grises. Le T5 de Scotia iTRADE utilise un format tabulaire compact avec les numéros de case en petits caractères à côté de chaque valeur. Wealthsimple génère une mise en page moderne et épurée avec les montants alignés à droite. Le T5 de RBC Direct Investing — émis par RBC Gestion de patrimoine — espace la zone « Autres renseignements » (Box 14-19) dans un quadrant séparé, visuellement déconnecté des cases de dividendes de la section supérieure.
Ce n'est pas un problème de complexité des données. C'est un problème de multiplicité des formats. Votre cerveau passe les 20 premières secondes sur chaque feuillet d'une nouvelle institution à se recalibrer — à parcourir la page pour localiser la grille des cases, à identifier la convention visuelle utilisée par cet émetteur particulier, puis à remapper votre regard sur les bonnes lignes. Multipliez ce coût de recalibrage sur six institutions et quinze PDF, et une tâche qui devrait être mécanique devient un drain cognitif.
Les conséquences sur la déclaration de revenus sont réelles. Chaque Box T5 alimente une ligne spécifique du T1 General : la Box 11 va à la Line 12000, les Box 13 et 15 à la Line 12100, la Box 18 (dividendes en gains en capital) à la Line 17400 de l'annexe 3 (Schedule 3), et la Box 16 (impôt étranger payé) transite par le Formulaire T2209 jusqu'à la Line 40500. Omettez une entrée de la Box 16 sur l'un des quinze feuillets, et vous sous-déclarez un crédit pour impôt étranger auquel vous avez légalement droit — un trop-perçu silencieux qu'aucun avis de l'ARC ne signalera, car l'ARC ne sait pas que vous avez oublié de le saisir.
C'est le goulot d'étranglement fiscal méconnu pour les investisseurs canadiens qui diversifient leurs plateformes. Ce n'est pas le volume de feuillets — c'est la variété des mises en page. Et la solution par lots n'est pas de taper plus vite. C'est une façon différente de lire le document.
Mêmes cases, mises en page différentes : le vrai goulot d'étranglement du T5
Il y a un paradoxe inhérent à chaque feuillet fiscal de l'ARC : le formulaire est normalisé à l'échelle fédérale, mais sa présentation ne l'est pas. Le T4015 définit les données qui doivent apparaître — Box 10 à Box 30, avec les formules exactes de majoration et les codes de type de bénéficiaire — mais ne dit rien sur la mise en page, la typographie ou la hiérarchie visuelle. Le service de conformité de chaque institution financière interprète le même texte réglementaire et produit un PDF différent.
Cela n'aurait pas d'importance si chaque investisseur n'utilisait qu'une seule institution. Mais le marché canadien des courtiers à escompte est fragmenté pour une raison : TD Direct Investing facture 9,99 $ par opération, tandis que Wealthsimple Trade facture 0 $, Questrade offre des achats d'ETF gratuits, Scotia iTRADE descend à 4,99 $ après 150 opérations trimestrielles, et Qtrade et RBC Direct Investing desservent des créneaux spécifiques. Les investisseurs avisés détiennent des comptes chez deux ou trois courtiers — parfois plus. Un portefeuille diversifié réparti sur six plateformes n'est pas inhabituel pour quelqu'un qui investit depuis une décennie et qui a changé de courtier sans fermer ses anciens comptes.
Le résultat est une pile de PDF où le même formulaire fiscal fédéral a été redessiné de six façons différentes — et l'investisseur doit tout concilier en un seul ensemble de totaux de lignes du T1 General.
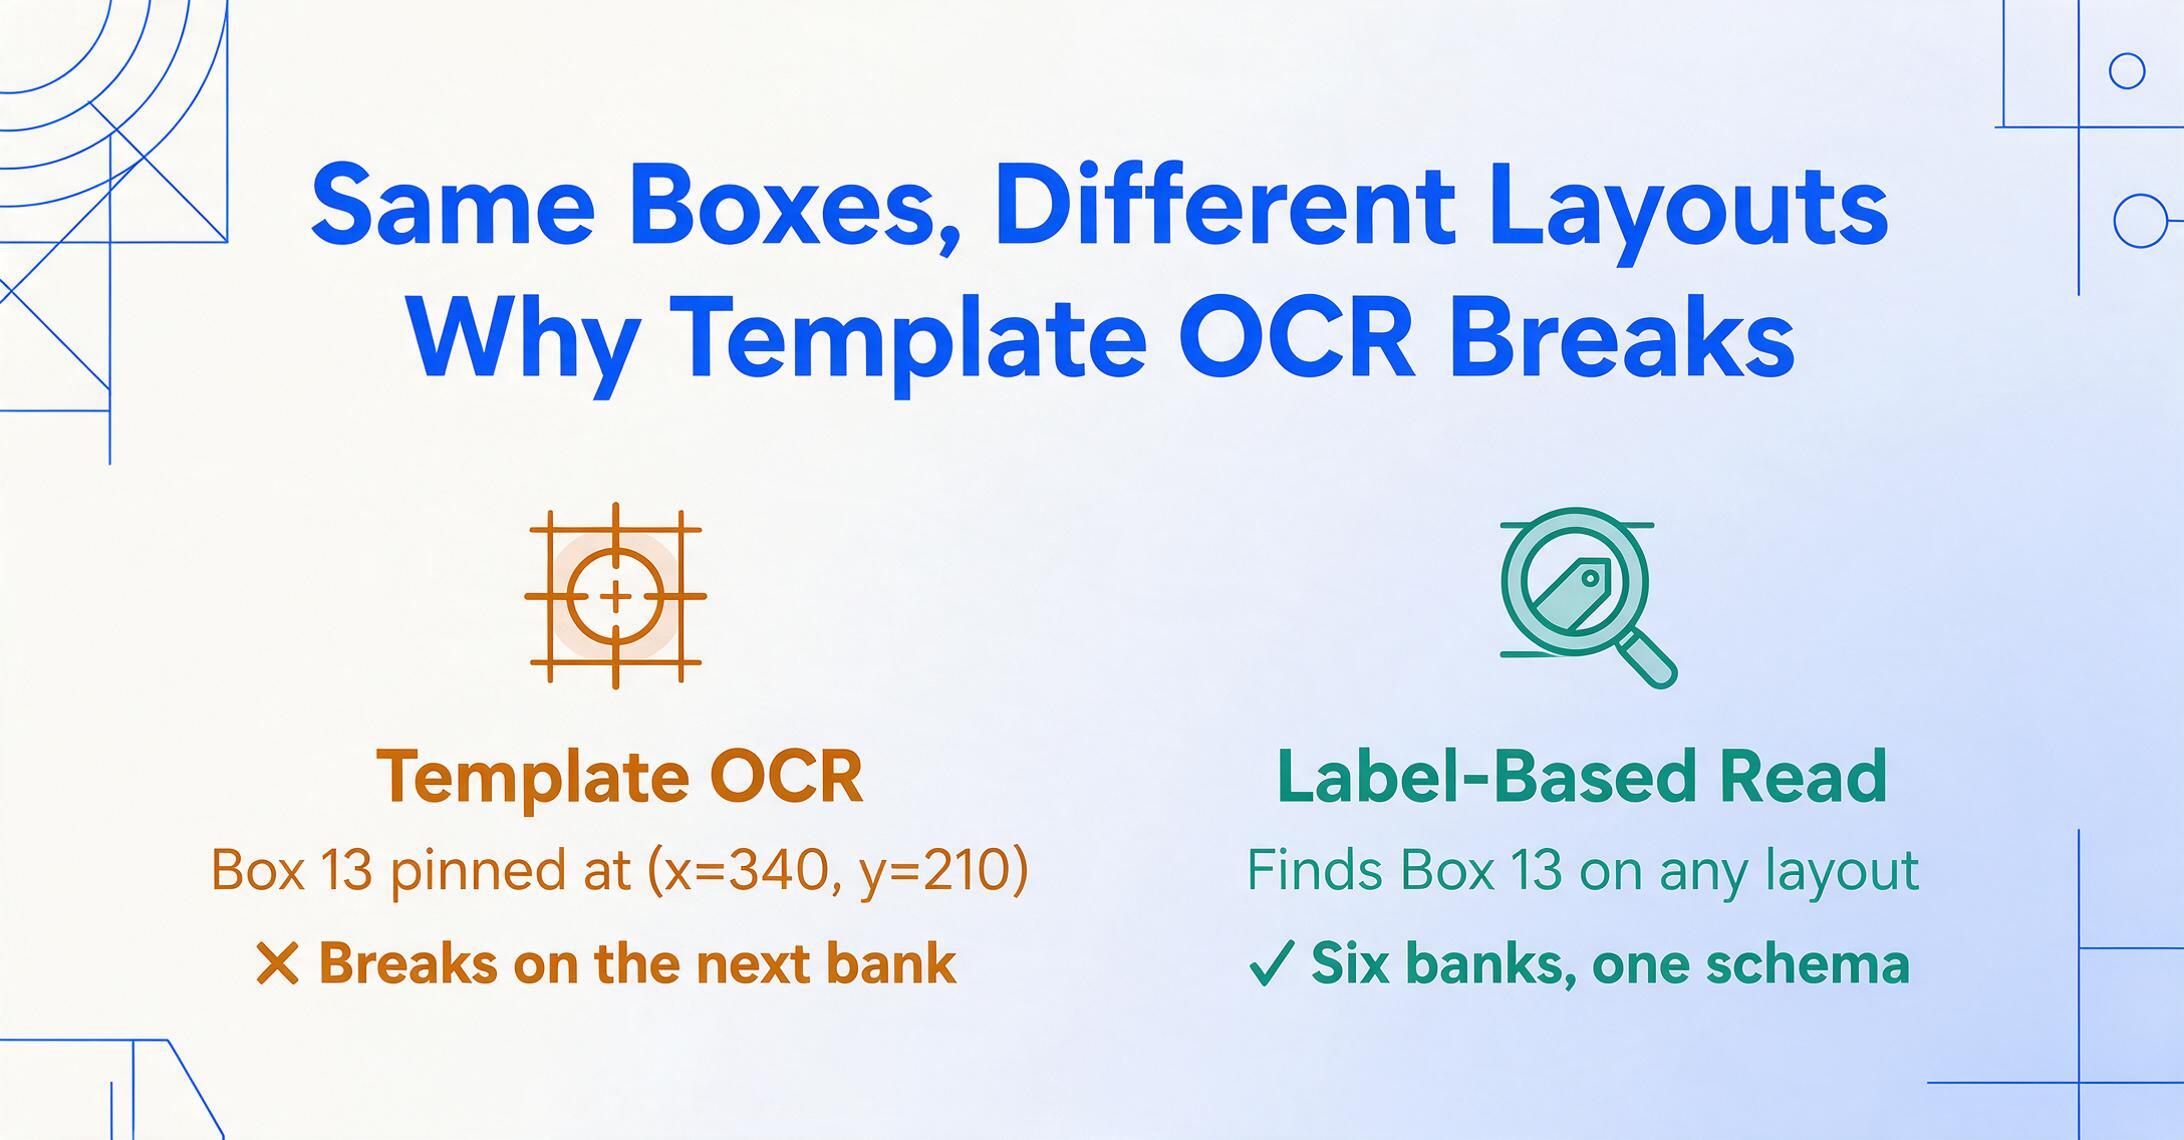
Les outils OCR traditionnels peinent face à ce scénario pour une raison structurelle. L'extraction basée sur des modèles définit des zones d'extraction par coordonnées : « Box 13 est à la position (x=340, y=210). » Cela fonctionne pour le T5 de TD — jusqu'à ce que vous lui fournissiez le T5 de Questrade, où la Box 13 se trouve à des coordonnées (x, y) complètement différentes. Vous avez besoin d'un modèle distinct pour chaque institution. Six banques signifie six modèles. Et lorsqu'une banque met à jour son générateur de PDF l'année prochaine — ce qui arrive — vous devez mettre à jour les modèles à nouveau.
Extraction de colonnes personnalisées adopte l'approche inverse. Au lieu de « trouver la valeur aux coordonnées (x=340, y=210) », elle demande : « trouver la case étiquetée "13" n'importe où sur cette page, puis lire le nombre à côté. » Vous saisissez des noms de colonnes qui correspondent aux étiquettes sémantiques du T5 — Box 13 Interest Income, Box 24 Eligible Dividends, Box 16 Foreign Tax Paid — et l'IA lit chaque T5 comme le ferait un comptable humain : en comprenant ce que chaque étiquette signifie, et non où elle se trouve. Six mises en page, un seul jeu d'instructions. Aucun modèle à créer ou à maintenir.
Un schéma de colonne unique pour tous les gouverner
La manœuvre gagnante dans le traitement par lots T5 est la suivante : définissez votre schéma de colonne une fois, alimentez chaque feuillet avec la même configuration, et obtenez un seul tableau consolidé où chaque ligne représente une institution — les colonnes sont vos catégories de revenus de placement — et la dernière ligne est la somme dont vous avez besoin pour chaque ligne de la déclaration T1.
Voici un schéma de colonne pratique pour un investisseur canadien qui consolide les revenus T5 de plusieurs comptes non enregistrés. Chaque nom de colonne correspond à un numéro de case défini par l'ARC et à la ligne T1 qu'il alimente :
| Nom de la colonne | Case ARC | Ligne T1 | Type de revenu |
|---|---|---|---|
| Institution | — | — | Nom de la banque ou du courtier émetteur du feuillet |
| Case 11 Dividendes imposables (non-admissibles) | 11 | 12000 | Montant imposable des dividendes non admissibles |
| Case 12 Crédit d'impôt pour dividendes (non-admissibles) | 12 | 40425 | Crédit d'impôt pour dividendes non admissibles |
| Case 13 Revenus d'intérêts (CAD) | 13 | 12100 | Intérêts de sources canadiennes |
| Case 15 Revenus étrangers (bruts) | 15 | 12100 | Revenus étrangers bruts en CAD |
| Case 16 Impôt étranger payé | 16 | 40500 | Impôt étranger payé — alimente le T2209 |
| Case 18 Dividendes sur gains en capital | 18 | 17400 (Annexe 3) | Dividendes sur gains en capital de sociétés de fonds communs de placement |
| Case 24 Dividendes admissibles réels | 24 | — | Montant réel (pas le montant imposable) |
| Case 25 Dividendes admissibles imposables | 25 | 12000 | Montant imposable des dividendes admissibles |
| Case 26 Crédit d'impôt pour dividendes | 26 | 40425 | Crédit d'impôt pour dividendes admissibles |
Remarquez ce que fait ce schéma : il fait correspondre chaque case T5 que vous êtes susceptible de rencontrer directement à la ligne T1 qu'elle alimente. Une fois les quinze feuillets traités, la somme de chaque colonne vous donne les chiffres exacts à inscrire dans votre déclaration — pas d'addition manuelle, pas d'erreurs de formule dans le tableur, pas de case 16 oubliée sur le feuillet de Scotia parce qu'elle est cachée dans la zone « Autres renseignements » en bas à droite.
Pour les investisseurs détenant des titres cotés aux États-Unis — actions américaines versant des dividendes ou FNB domiciliés aux États-Unis dans des comptes non enregistrés — les colonnes de revenus étrangers deviennent particulièrement précieuses. Les dividendes américains apparaissent dans la case 15 (bruts, avant retenue) et la retenue d'impôt américaine de 15 % apparaît dans la case 16. Sans consolidation par lots, ces deux chiffres se trouvent sur des PDF distincts de chaque courtier, et l'investisseur doit additionner manuellement toutes les valeurs de la case 16 pour remplir le formulaire T2209. Avec un flux de travail par lots, les totaux des colonnes sont déjà calculés. Votre calcul du crédit pour impôt étranger du T2209 devient une simple ligne de saisie à partir du tableau.
De 15 PDF à un résumé fiscal : guide pas à pas
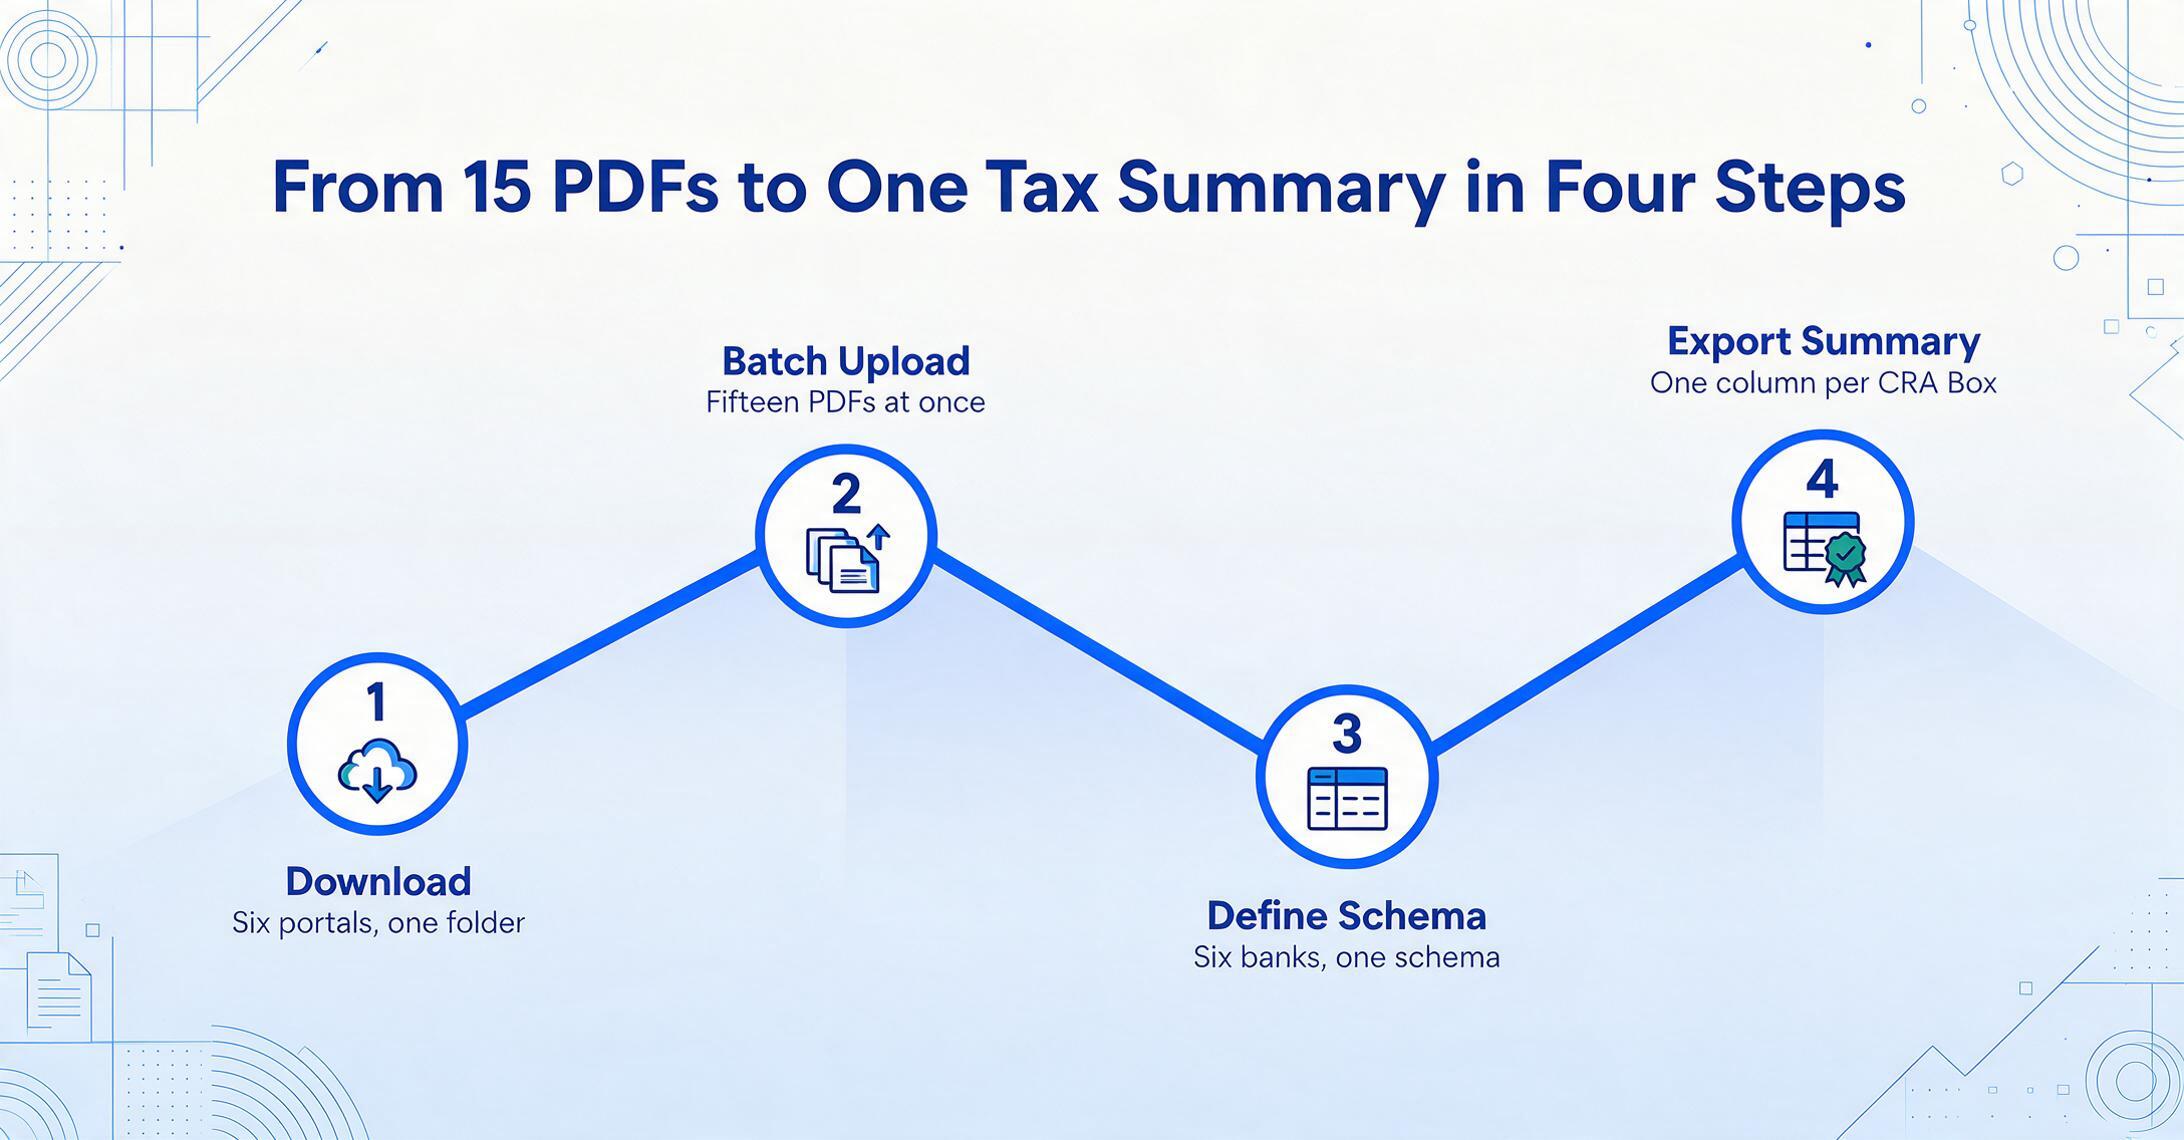
Le processus complet — de la connexion à six portails de courtage à l'obtention d'un résumé fiscal complet — prend moins de dix minutes, sans compter le temps de téléchargement depuis le portail de documents de chaque institution.
Télécharger tous les PDF T5 de chaque institution
Connectez-vous au portail de chaque courtier ou banque. TD Direct Investing, RBC Wealth Management, Questrade, Wealthsimple, Scotia iTRADE et Qtrade offrent tous des PDF T5 téléchargeables d'ici la fin février dans leur section de documents fiscaux. Enregistrez tous les PDF dans un seul dossier — aucune nécessité de renommer ou d'organiser.
Téléverser les quinze PDF T5 en un seul lot
Glissez tous les fichiers dans la zone de téléversement en une seule fois — les outils de traitement par lots en priorité traitent plusieurs fichiers simultanément, pas séquentiellement. Le format PDF fonctionne nativement ; aucune conversion ni capture d'écran nécessaire.
Définir le schéma de colonnes à partir du tableau ci-dessus
Saisissez les noms de colonnes correspondant aux cases T5 dont vous avez besoin. Colonnes clés : Institution, Box 11, Box 13, Box 15, Box 16, Box 25, Box 26. Les mêmes noms de colonnes fonctionnent pour chaque T5 — six banques, un seul schéma — car l'IA lit les étiquettes de façon sémantique, et non positionnelle.
Examiner et exporter le résumé fiscal consolidé
Le résultat est un tableau unique — chaque ligne correspond à un feuillet T5 d'une institution, chaque colonne à une case de l'ARC. Additionnez chaque colonne : le total de la Box 11 correspond à vos revenus de dividendes non admissibles pour la Line 12000. Le total de la Box 13 correspond à vos revenus d'intérêts pour la Line 12100. Le total de la Box 16 correspond à l'impôt étranger payé pour le Form T2209, Line 40500. Lisez les chiffres directement dans votre logiciel fiscal ou via NETFILE.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Dividendes étrangers, impôt étranger : ne manquez pas les données du T2209
Si votre portefeuille non enregistré comprend des actions à dividendes américaines — Apple, Microsoft, Johnson & Johnson — ou des FNB cotés aux États-Unis, vous recevez des T5 qui indiquent la case 15 (revenu étranger brut) et la case 16 (impôt étranger payé, généralement 15 % de retenue américaine). Ces deux chiffres sont les intrants bruts du formulaire T2209, Crédits fédéraux pour impôt étranger, qui calcule la part de cet impôt étranger que vous pouvez récupérer à titre de crédit sur votre obligation fiscale canadienne.
Le calcul du T2209 exige de regrouper toutes les valeurs de la case 16 de tous les feuillets T5 — toutes institutions confondues — et de vérifier séparément qu'aucun des revenus sous-jacents n'a été gagné dans un CELI (compte d'épargne libre d'impôt) ou un REER (régime enregistré d'épargne-retraite) (où les crédits pour impôt étranger ne sont pas réclamables). La consolidation manuelle présente deux modes de défaillance : omettre une case 16 sur un feuillet à la mise en page inhabituelle, ou compter deux fois un feuillet déjà transcrit. Une extraction par lots qui produit une ligne par feuillet T5 élimine ces deux problèmes — vous pouvez voir d'un coup d'œil si vous avez quinze lignes (une par feuillet) ou moins, et le total de la colonne de la case 16 est exactement ce qu'il vous faut pour la ligne 1 du T2209.
L'ARC (Agence du revenu du Canada) exige que le revenu et l'impôt étrangers soient déclarés en dollars canadiens, convertis au taux de change de la Banque du Canada en vigueur le jour où chaque montant a été gagné — ou, pour les paiements multiples, au taux annuel moyen. La plupart des institutions déclarent déjà les cases 15 et 16 en CAD sur le T5, mais si ce n'est pas le cas, les montants doivent être convertis avant la saisie. Consultez les directives de l'ARC sur la ligne 40500 pour le calcul complet.
Pour les investisseurs qui produisent leur déclaration par NETFILE avec TurboTax Canada, Wealthsimple Tax ou UFile, le processus est simple : le logiciel d'impôt demande les montants des cases 15 et 16 séparément pour chaque feuillet. Avec une feuille de calcul consolidée, il vous suffit de lire les totaux des colonnes dans chaque champ — sans avoir à chercher dans les PDF individuels les deux cases de chacun.
L'avantage du traitement par lots n'est pas théorique ici. Un CPA de la Fondation canadienne de fiscalité souligne que l'erreur de déclaration T5 la plus courante n'est pas de saisir de mauvais chiffres — c'est d'oublier de déclarer un crédit pour impôt étranger parce que la Box 16 se trouve dans la zone « Autres renseignements », visuellement séparée des cases de dividendes et d'intérêts qui dominent la moitié supérieure du feuillet. Une extraction par lots qui inclut la Box 16 comme colonne nommée — tout aussi visible que la Box 13 ou la Box 24 — rend cette omission silencieuse impossible.
Au-delà d'une année d'imposition : pourquoi le flux de travail par lots s'accumule
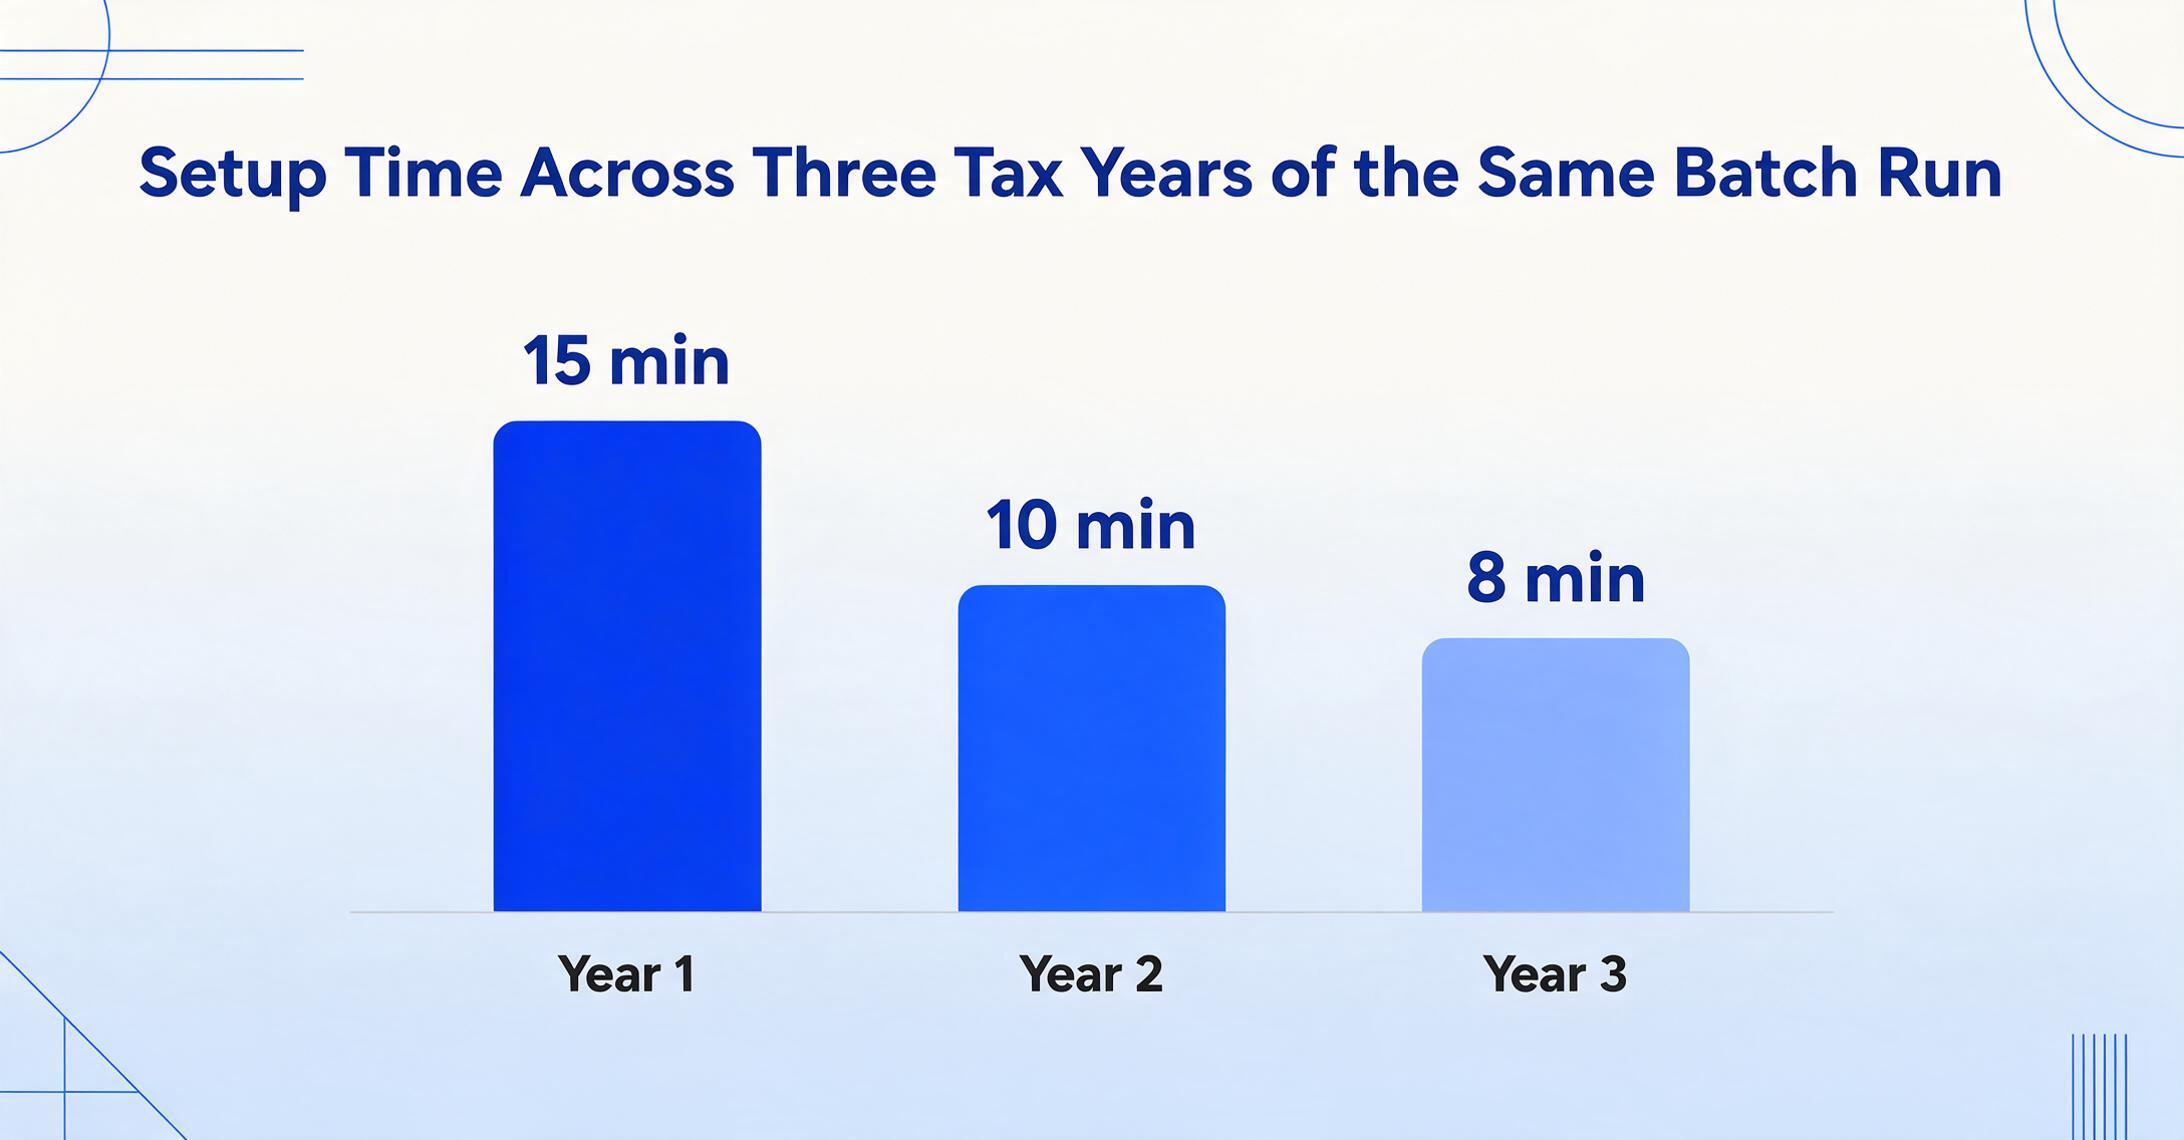
La première année où vous traitez quinze T5 par lots, vous passez cinq minutes à définir les noms de colonnes et dix minutes à télécharger les PDF. La deuxième année, vous ouvrez la configuration enregistrée l'année précédente — le même schéma de colonnes — et le temps de configuration tombe à zéro. Nouvelle institution ajoutée ? Le même schéma fonctionne toujours, car l'IA lit les étiquettes, pas les coordonnées. Aucun nouveau modèle à créer.
Cet effet cumulatif est ce qui rend l'approche par lots fondamentalement différente de la saisie manuelle et de l'automatisation basée sur des modèles. Chaque année, votre portefeuille de placements peut croître — un autre courtier, un autre type de compte, un autre ensemble de titres versant des dividendes. Avec les outils basés sur des modèles, chaque nouvelle institution signifie un autre modèle à configurer et à maintenir. Avec une approche d'extraction sans étiquettes, basée sur la sémantique, votre schéma de colonnes ne croît pas. L'IA localise simplement la Box 11, la Box 13, la Box 16, etc., sur toute nouvelle mise en page qu'elle rencontre.
Le flux de travail qui prend 15 minutes la première année prend 10 minutes la deuxième année et 8 minutes la troisième année — non pas parce que vous êtes devenu plus rapide à transcrire, mais parce que le travail était déjà défini.
Les investisseurs canadiens qui consolident également leurs revenus d'emploi à partir de plusieurs feuillets T4 peuvent appliquer la même approche — consultez notre guide sur le traitement par lots des feuillets T4 dans un sommaire de paie conforme à l'ARC. Pour les investisseurs qui exploitent aussi une petite entreprise et doivent gérer les déclarations de TPS/TVH trimestrielles en plus des revenus de placements, le même flux de travail par lots s'étend à la consolidation des déclarations de TPS/TVH trimestrielles dans un sommaire annuel. Et l'approche de base — définir une fois, traiter plusieurs — est universelle dans toutes les juridictions fiscales, comme le démontre notre guide sur le traitement par lots des relevés de paiement PAYG australiens.
Pour des instructions étape par étape sur l'extraction d'un seul feuillet T5 — y compris une présentation détaillée de chaque correspondance Box-vers-ligne T1 — consultez comment extraire les données de revenus de placements T5 canadiens dans Excel pour la déclaration de revenus personnelle.
FAQ
Mes feuillets T5 indiquent chacun moins de 50 $ de revenus de placement. Dois-je quand même les déclarer?
Oui. Bien que les institutions financières ne soient pas tenues d'émettre des feuillets T5 pour les comptes générant moins de 50 $ au cours d'une année civile, vous, en tant que contribuable, devez déclarer tous les revenus de placement reçus, quel qu'en soit le montant. Si vous détenez des comptes dans six institutions versant chacune 30 $ d'intérêts, aucun T5 individuel ne sera émis, mais le total de 180 $ est à déclarer dans votre T1. La consolidation par lots vous aide à suivre ces montants sous le seuil qui pourraient autrement passer inaperçus.
Mon T5 est au nom conjoint avec mon conjoint. Comment diviser le revenu?
Si les deux titulaires du compte ont contribué à parts égales, chacun déclare 50 % du revenu. Sinon, chacun déclare la portion proportionnelle à sa contribution. Une extraction par lots qui produit un tableau complet des revenus par institution et numéro de case vous donne une base claire pour le partage — vous pouvez attribuer les valeurs de chaque ligne au contribuable approprié. Si un T5 conjoint utilise le Code 2 dans la case 23 (Type de bénéficiaire), l'ARC s'attend à ce que vous déclariez uniquement votre part.
Le T5 indique des montants en USD. Dois-je convertir avant ou après avoir saisi les données?
Tous les montants de votre déclaration T1 doivent être en dollars canadiens. La plupart des institutions canadiennes déclarent déjà les cases 15 et 16 en CAD après conversion au taux de la Banque du Canada en vigueur — vérifiez attentivement votre feuillet. Si les montants sont indiqués en USD (mentionné dans la case 27), convertissez au taux de change en vigueur le jour où le revenu a été reçu, ou utilisez le taux annuel moyen de la Banque du Canada pour les paiements récurrents. Avec un tableur extrait par lots, vous pouvez appliquer un seul facteur de conversion à une colonne — plus rapide que de convertir la case 15 de chaque feuillet individuellement.
Que faire si une banque émet un T5 modifié après que j'ai déjà produit ma déclaration?
Les feuillets modifiés sont marqués du Code de déclaration « A » dans la case 21. Si vous en recevez un après avoir produit votre déclaration, vous devez produire une déclaration T1 modifiée — soit via ReFILE (par l'intermédiaire de votre logiciel d'impôt), le service Modifier ma déclaration de l'ARC, ou une demande de redressement papier T1-ADJ. Le fait de disposer de votre feuille de calcul d'extraction par lots d'origine simplifie la tâche : comparez la ligne modifiée à vos données d'origine, identifiez les valeurs de case modifiées et ajustez uniquement les lignes T1 concernées.
En quoi un T5 diffère-t-il d’un T5008 ?
Un T5 déclare les revenus de placement — intérêts, dividendes, revenus étrangers. Un T5008 déclare le produit de la disposition de titres — vente d’actions, de FNB ou d’obligations. Si vous avez vendu des titres au cours de l’année, vous recevrez à la fois un T5 (pour les revenus gagnés pendant la détention) et un T5008 (pour la transaction de vente). Ces documents alimentent différentes sections de votre déclaration : les revenus du T5 vont aux lignes 12000/12100 ; le produit du T5008 sert aux calculs des gains en capital de l’annexe 3.
J’habite au Québec. Le traitement par lots fonctionne-t-il avec le Relevé 3 ?
Oui. Les résidents du Québec reçoivent à la fois un T5 fédéral et un Relevé 3 (RL-3) pour les revenus de placement. Le Relevé 3 utilise des codes de case différents (p. ex., case A pour les dividendes déterminés), mais déclare les mêmes revenus sous-jacents. Une extraction par lots de vos PDF T5 produit les chiffres fédéraux pour votre T1 ; les données de votre Relevé 3 alimentent séparément la déclaration de revenus du Québec (TP-1). Le traitement par lots gère le côté T5 — vous devrez toujours saisir manuellement les données du Relevé 3 dans votre déclaration québécoise.
Le résultat : quinze PDF, un chiffre par ligne de la déclaration T1
Le véritable avantage d’un traitement par lots des T5 n’est pas seulement le gain de temps — même si transformer une corvée de saisie manuelle de 40 minutes en une routine de téléchargement et de traitement de 10 minutes est considérable. Le véritable avantage est qu’il élimine la surface d’erreur cognitive qui rend la déclaration des revenus de placement multi-institutions fragile.
Lorsque vous transcrivez manuellement quinze T5 répartis sur six mises en page PDF différentes, votre cerveau court un petit risque réel à chaque fois : lire un mauvais numéro de case, sauter un champ dans la zone « Autres renseignements », inverser des chiffres de la case 24 à la case 25. Lorsque vous définissez un schéma de colonnes une fois et laissez l’IA lire les libellés de la même manière sur chaque feuillet, quel que soit l’agencement visuel, ces modes d’erreur n’existent pas. Chaque case 16 apparaît dans la même colonne. Chaque case 25 s’aligne avec toutes les autres cases 25 pour une sommation facile. Le résultat est un tableur unique où le total de chaque colonne est le chiffre que vous inscrivez sur votre déclaration T1.
La saison des impôts est déjà un problème d’agrégation de données provenant de plusieurs institutions. Ne laissez pas six rendus différents du même formulaire fédéral rendre la tâche plus difficile qu’elle ne l’est.