Qu'est-ce que l'extraction de relevés bancaires pour petites entreprises ?
Des transactions PDF aux données de feuille de calcul
L'extraction de relevés bancaires pour petites entreprises est le processus de conversion d'un relevé bancaire PDF en feuille de calcul structurée — sans saisie manuelle, sans ERP complet et sans équipe financière. Une grande entreprise traite le traitement des relevés comme une étape d'une grande chaîne comptable : les relevés arrivent dans un ERP comme SAP ou NetSuite, souvent via des flux bancaires automatisés, et sont rapprochés par un service financier dédié. Une petite entreprise fonctionne à l'inverse — généralement une seule personne (le propriétaire, un comptable ou un expert-comptable à temps partiel) gère toutes les finances, tient les livres dans une feuille de calcul plutôt que dans un ERP, et ressaisit chaque transaction à la main à moins que le processus ne soit automatisé. L'extraction pour une petite entreprise signifie prendre les mêmes PDF mensuels que votre banque vous envoie déjà et les transformer en lignes de feuille de calcul que vous pouvez trier, filtrer, totaliser et envoyer à votre comptable — en utilisant le logiciel que vous possédez déjà. Aucun modèle à configurer. Aucun logiciel comptable requis. Juste le relevé PDF et les données dont vous avez besoin.
Ce que l'extraction de relevés bancaires signifie réellement pour une petite entreprise
Lorsque vous lisez « extraction de relevés bancaires » dans une description de produit ou un article de blog, cela semble être quelque chose de conçu pour les services financiers et les équipes comptables d'entreprise. Mais le concept est plus simple que ne le suggère l'étiquette — et il résout un problème auquel de nombreux propriétaires de petites entreprises sont confrontés chaque mois, qu'ils sachent ou non qu'il existe un nom pour cela.
Chaque relevé bancaire contient les mêmes informations de base : une liste des transactions effectuées sur votre compte sur une période donnée, ainsi qu'un solde d'ouverture, un solde de clôture et des détails au niveau du compte comme votre numéro de compte et la date du relevé. Le relevé lui-même — généralement un PDF que votre banque vous envoie par e-mail ou met à disposition en téléchargement — est conçu pour la lecture humaine. Vous pouvez le consulter, parcourir les transactions et voir approximativement ce qui est entré et ce qui est sorti.
Mais si vous devez faire quelque chose avec ces données — les vérifier par rapport à vos propres registres, catégoriser les dépenses pour la saison des impôts, les envoyer à votre comptable, ou simplement comprendre où est allé votre argent — le format PDF devient un obstacle. Soit vous retapez tout dans une feuille de calcul, soit vous ne faites pas l'analyse du tout.
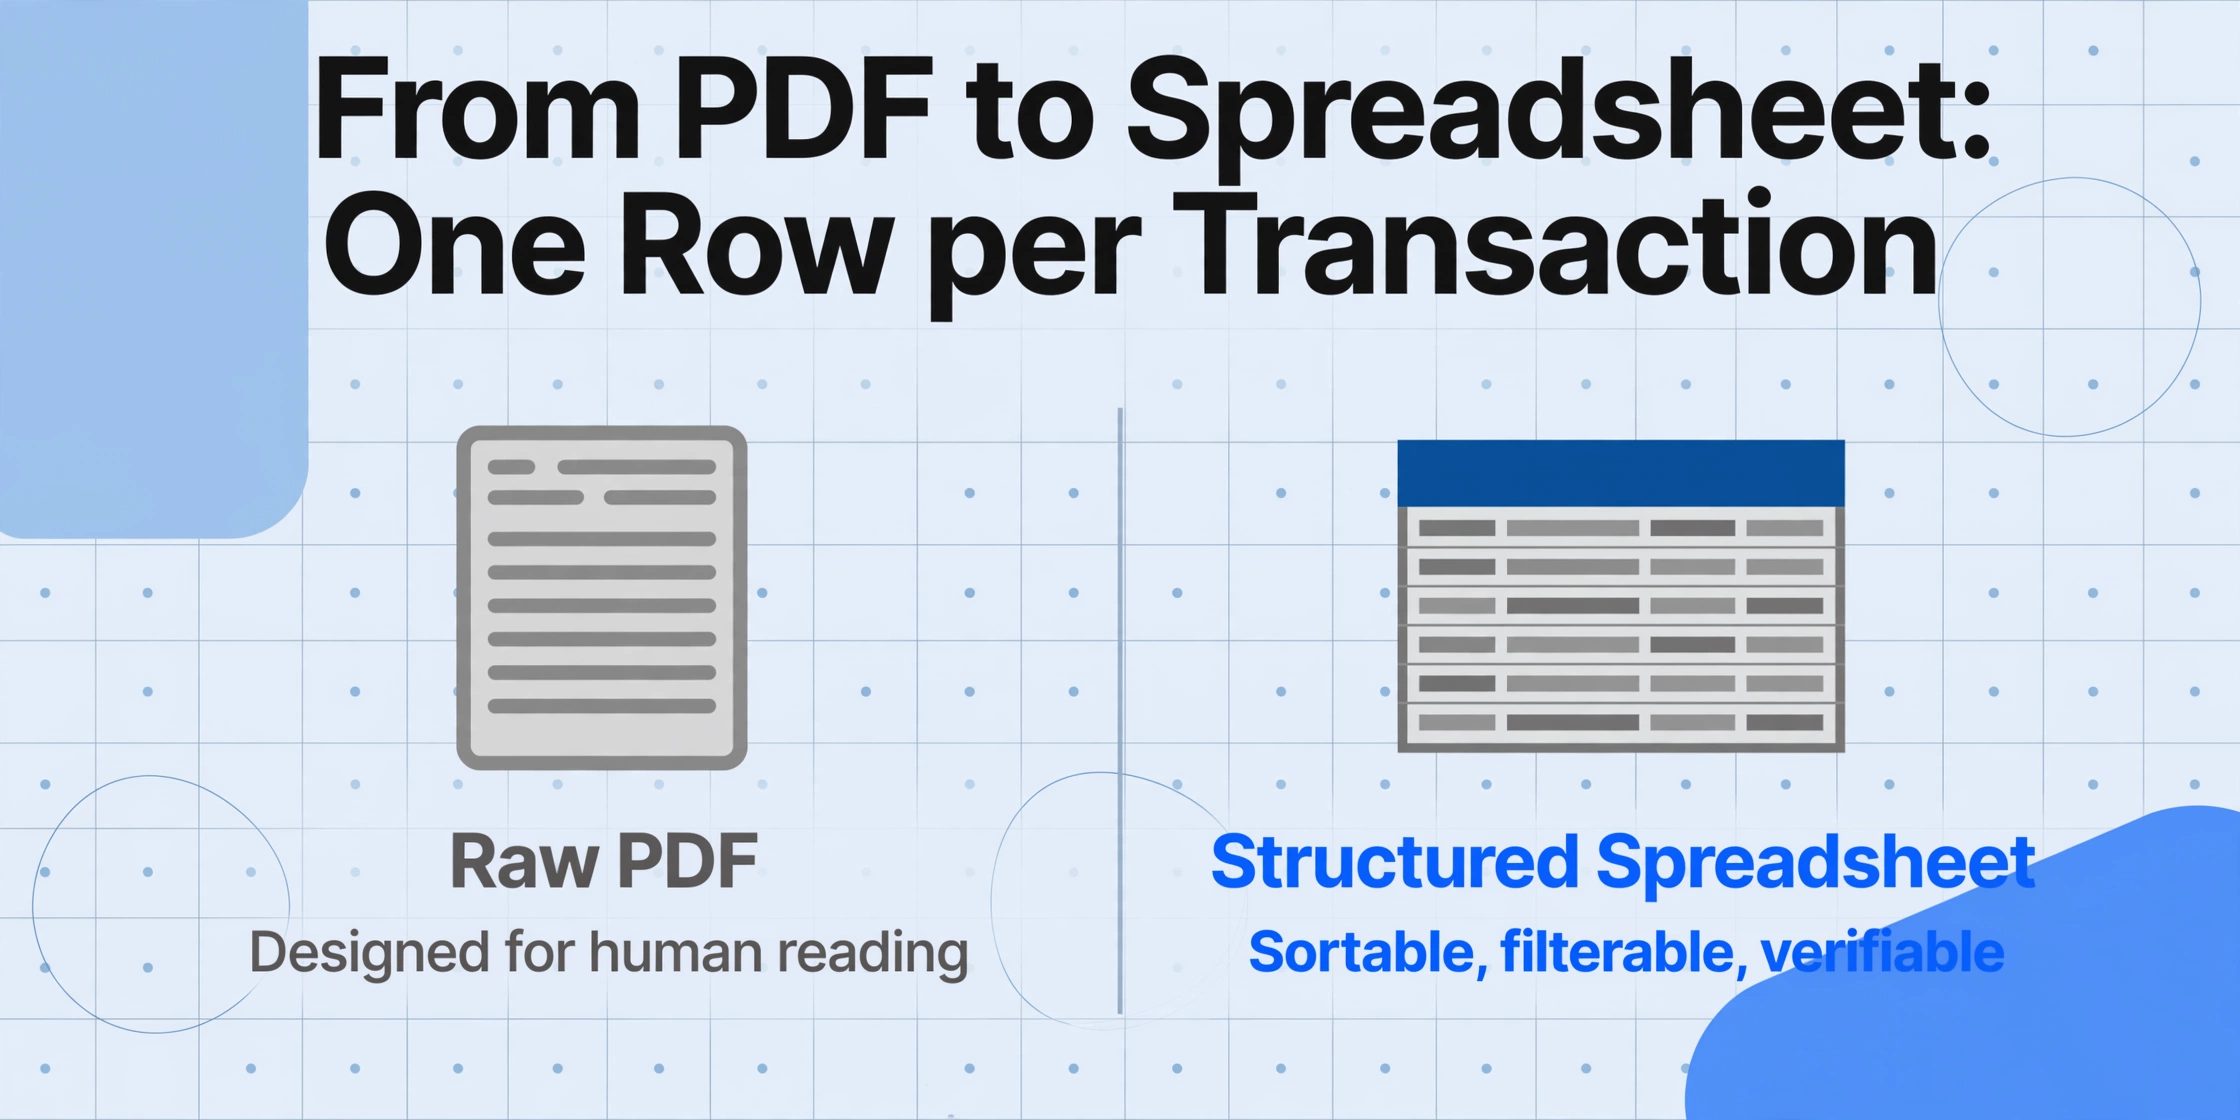
L'extraction de relevés bancaires supprime ce goulot d'étranglement. Elle prend les informations piégées dans le PDF et les restructure en un tableau de données propre : une ligne par transaction, une colonne par champ de données. Le résultat est un fichier — un export de relevé bancaire en CSV, un classeur Excel ou un onglet Google Sheets — que vous pouvez trier, filtrer, totaliser et vérifier par rapport à vos livres comptables. L'outil fait la copie ; vous faites la compréhension.
Si cela semble être une distinction mineure, considérez ce que cela remplace. Un propriétaire d'entreprise avec un compte courant et une carte de crédit passe en moyenne 8 à 12 heures par mois sur des tâches de tenue de livres — dont une grande partie sur cette étape précise : extraire les données de transaction des PDF bancaires et les mettre dans un endroit utilisable (Addition Finance). L'extraction réduit cette partie du flux de travail à quelques secondes.
L'extraction de relevés bancaires transforme un PDF conçu pour la lecture en une feuille de calcul conçue pour le travail. Ce seul changement modifie ce que vous pouvez faire avec vos propres données financières — sans ajouter de logiciel, de formation ou d'équipe financière à votre masse salariale.
À quoi ressemble l'extraction d'un relevé bancaire
Comprendre ce que produit l'extraction est plus facile que de comprendre comment elle fonctionne. Voici ce qui ressort d'une extraction typique de relevé bancaire :
| Date de transaction | Description | Débit (argent sortant) | Crédit (argent entrant) | Solde courant |
|---|---|---|---|---|
| 2026-01-02 | Paiement en ligne — Client A | — | $2,400.00 | $6,720.00 |
| 2026-01-03 | Fournitures de bureau Co. | $187.50 | — | $6,532.50 |
| 2026-01-05 | Abonnement logiciel mensuel | $79.00 | — | $6,453.50 |
| 2026-01-07 | Virement vers épargne | $1,000.00 | — | $5,453.50 |
| 2026-01-10 | Client B — Facture #1042 | — | $3,100.00 | $8,553.50 |
| 2026-01-12 | Frais bancaires mensuels | $12.00 | — | $8,541.50 |
| 2026-01-15 | Virement — Paiement fournisseur | $850.00 | — | $7,691.50 |
Chaque transaction occupe exactement une ligne. Les débits et les crédits sont dans leurs propres colonnes — pas besoin de déchiffrer si un montant est de l'argent entrant ou sortant. Le solde courant vous permet de vérifier les données par rapport au total imprimé du relevé. Les informations au niveau du compte (nom du titulaire, numéro de compte, période du relevé, solde d'ouverture, solde de clôture) sont également capturées et peuvent être incluses sous forme de ligne récapitulative ou de métadonnées séparées.
La même structure s'applique que le relevé provienne de Chase, Bank of America, d'une caisse populaire régionale ou d'une banque en ligne comme Mercury ou Relay. Le format de sortie est cohérent car les données dont vous avez besoin — date, description, montant — sont les mêmes, quelle que soit la façon dont la banque a choisi de présenter le PDF.
Pourquoi c'est important quand vous faites un rapprochement à la main
Le terme « rapprochement bancaire » peut sembler être quelque chose qu'un comptable fait avec une visière verte et une calculatrice. Mais si vous avez déjà comparé votre relevé bancaire à vos propres relevés de transactions — en cochant les paiements reçus, les dépenses payées et les frais facturés — vous avez fait un rapprochement bancaire. Vous l'appeliez simplement « vérifier mes comptes ».
Pour les propriétaires de petites entreprises qui n'utilisent pas QuickBooks, Xero ou d'autres logiciels de comptabilité avec flux bancaires automatiques — et environ une petite entreprise sur trois n'utilise toujours aucun logiciel de comptabilité — ce processus de vérification ressemble à ceci :
Ouvrez le PDF. Téléchargez votre relevé bancaire, ouvrez-le dans un lecteur PDF et zoomez jusqu'à ce que le tableau des transactions soit lisible. Si le relevé est scanné, le texte peut être flou ou difficile à sélectionner.
Saisissez chaque transaction dans une feuille de calcul. Une par une. Date dans la colonne A. Description dans la colonne B. Débit ou crédit dans la colonne C. Ou peut-être tenez-vous des registres manuscrits dans un grand livre — auquel cas vous recopiez au stylo plutôt qu'au clavier.
Faites correspondre avec vos registres. Parcourez vos factures, reçus et confirmations de paiement pour vérifier chaque transaction. Cochez celles qui correspondent. Signalez celles qui ne correspondent pas — un dépôt inattendu, un retrait que vous ne reconnaissez pas.
Répétez pour chaque compte. Si vous avez un compte courant professionnel, une carte de crédit professionnelle et un compte d'épargne, chacun génère son propre PDF, son propre ensemble de transactions, son propre cycle de rapprochement. Faire cela pour quatre comptes à 30 minutes chacun représente deux heures de pur travail de saisie de données — chaque mois.
Cette routine n'est pas inhabituelle. Les propriétaires de petites entreprises consacrent collectivement environ 80 heures par an à la tenue de livres et à la préparation fiscale — et une part importante de ce temps est le travail mécanique de transfert de chiffres d'un format (un PDF bancaire) à un autre (une feuille de calcul ou un grand livre). Le National Bureau of Economic Research a constaté que les petites entreprises paient en moyenne 3 534 $ de trop par an en impôts en raison d'erreurs comptables — dont beaucoup proviennent précisément de ce type de transfert de données manuel et précipité.
L’extraction rompt le cycle à l’étape deux. Au lieu de saisir chaque transaction dans une feuille de calcul, vous téléversez le PDF et récupérez la feuille de calcul. Les étapes de rapprochement et de vérification — les parties qui exigent réellement votre jugement — restent entre vos mains. L’étape de transcription, qui ne requiert aucun jugement, est automatisée.
Comment fonctionne l’extraction de relevés bancaires — en termes simples
La technologie de base derrière l’extraction moderne est un type d’IA appelé modèle de vision. Contrairement à l’OCR traditionnel (reconnaissance optique de caractères), qui lit les caractères un par un, un modèle de vision examine la page entière et comprend ce que chaque information représente — de la même manière que vous pouvez jeter un œil à un relevé bancaire et savoir quels nombres sont des dates de transaction et lesquels sont des montants en dollars, même si la mise en page est inconnue.
Cette distinction est importante car les relevés bancaires varient considérablement d’une institution à l’autre. Chase utilise une mise en page multi-colonnes avec des colonnes débit et crédit séparées. Wells Fargo empile les descriptions au-dessus des montants. Les petites banques et coopératives de crédit utilisent leurs propres modèles, qu’elles modifient souvent lors de mises à jour de leur image de marque. Les outils basés sur des modèles — ceux qui exigent de dessiner des cadres autour de chaque champ ou d’écrire des règles pour faire correspondre des motifs de texte — échouent lorsque la mise en page change. Un modèle de vision IA s’adapte car il lit par le sens, pas par la position.
Le processus réel comporte trois étapes qui se déroulent automatiquement après le téléversement de votre fichier :
Le modèle lit la page. Il identifie le tableau des transactions, distingue les lignes d’en-tête des lignes de données et associe chaque colonne — date, description, débit, crédit, solde — au bon type de champ.
Il extrait chaque ligne de transaction. Chaque ligne est analysée en champs individuels et vérifiée pour sa cohérence — par exemple, en confirmant que le solde courant après chaque transaction équivaut au solde précédent plus ou moins le montant de la transaction.
Il génère un fichier structuré. Les données extraites sont écrites dans un fichier Excel, CSV ou JSON — une ligne par transaction, avec des en-têtes de colonnes cohérents, indépendamment des particularités de formatage de la banque source.
Des outils comme ImageToTable.ai utilisent une approche appelée Custom Column Extraction : vous saisissez les noms de colonnes souhaités — « Date de transaction », « Description », « Débit », « Crédit », « Solde » — et l’IA localise chaque valeur sur la page en comprenant ce qu’elle signifie, et non où elle se trouve. Un relevé Chase avec une mise en page à trois colonnes et un relevé de coopérative de crédit régionale avec une mise en page à deux colonnes produisent la même sortie structurée, car les noms que vous avez saisis définissent ce qu’il faut chercher, et l’IA le trouve, peu importe où la banque l’a placé.
Ce que vous pouvez réellement faire avec les données extraites
Une fois les transactions de votre relevé bancaire dans une feuille de calcul, les possibilités s'ouvrent — non pas parce que l'extraction ajoute de nouvelles capacités, mais parce qu'elle supprime la barrière de la saisie manuelle qui vous empêchait de faire ce que vous vouliez déjà faire.
Vérifiez vos dépenses par catégorie
Triez ou filtrez la colonne de description pour regrouper les transactions similaires — abonnements logiciels, fournitures de bureau, paiements aux sous-traitants — et voyez exactement où votre argent est allé chaque mois. Fini de parcourir les pages PDF à l'aveugle.
Préparez la saison des impôts en quelques minutes, pas en quelques jours
Votre comptable a besoin de données au niveau des transactions pour préparer votre annexe C ou votre déclaration d'entreprise. Une feuille de calcul structurée de toutes vos transactions bancaires — correctement datées et organisées — c'est ce qu'il demande. L'extraction vous fournit ce fichier en quelques secondes.
Conservez une archive continue de votre historique financier
La plupart des banques ne mettent les relevés à disposition que pendant 12 à 18 mois. Avec les données extraites enregistrées dans votre propre feuille de calcul, vous disposez d'une archive consultable et triable qui remonte aussi loin que vous le souhaitez — utile pour les demandes de prêt, les évaluations d'entreprise, ou simplement pour connaître vos chiffres.
Rapprochez plus vite — beaucoup plus vite
Avec toutes les transactions dans une feuille de calcul, vous pouvez utiliser de simples formules Excel ou une mise en forme conditionnelle pour signaler les écritures non rapprochées. Ce qui prenait 30 minutes de copie et de recoupement prend désormais 5 minutes de vérification et de rapprochement.
Si vous souhaitez un guide complet sur la façon de gérer non seulement les relevés bancaires mais aussi les factures, les reçus et les notes de frais sans équipe financière, notre guide pour petites entreprises sur l'extraction de données documentaires couvre l'ensemble des types de documents qu'une activité en solo rencontre.
Extraction vs modèles : pourquoi les propriétaires de petites entreprises n'ont pas besoin de configuration par banque
Une préoccupation courante lorsqu'on découvre les outils d'extraction est l'effort de configuration. « Si j'ai deux comptes dans deux banques différentes, dois-je configurer l'outil deux fois ? » La réponse dépend du fonctionnement de l'outil.
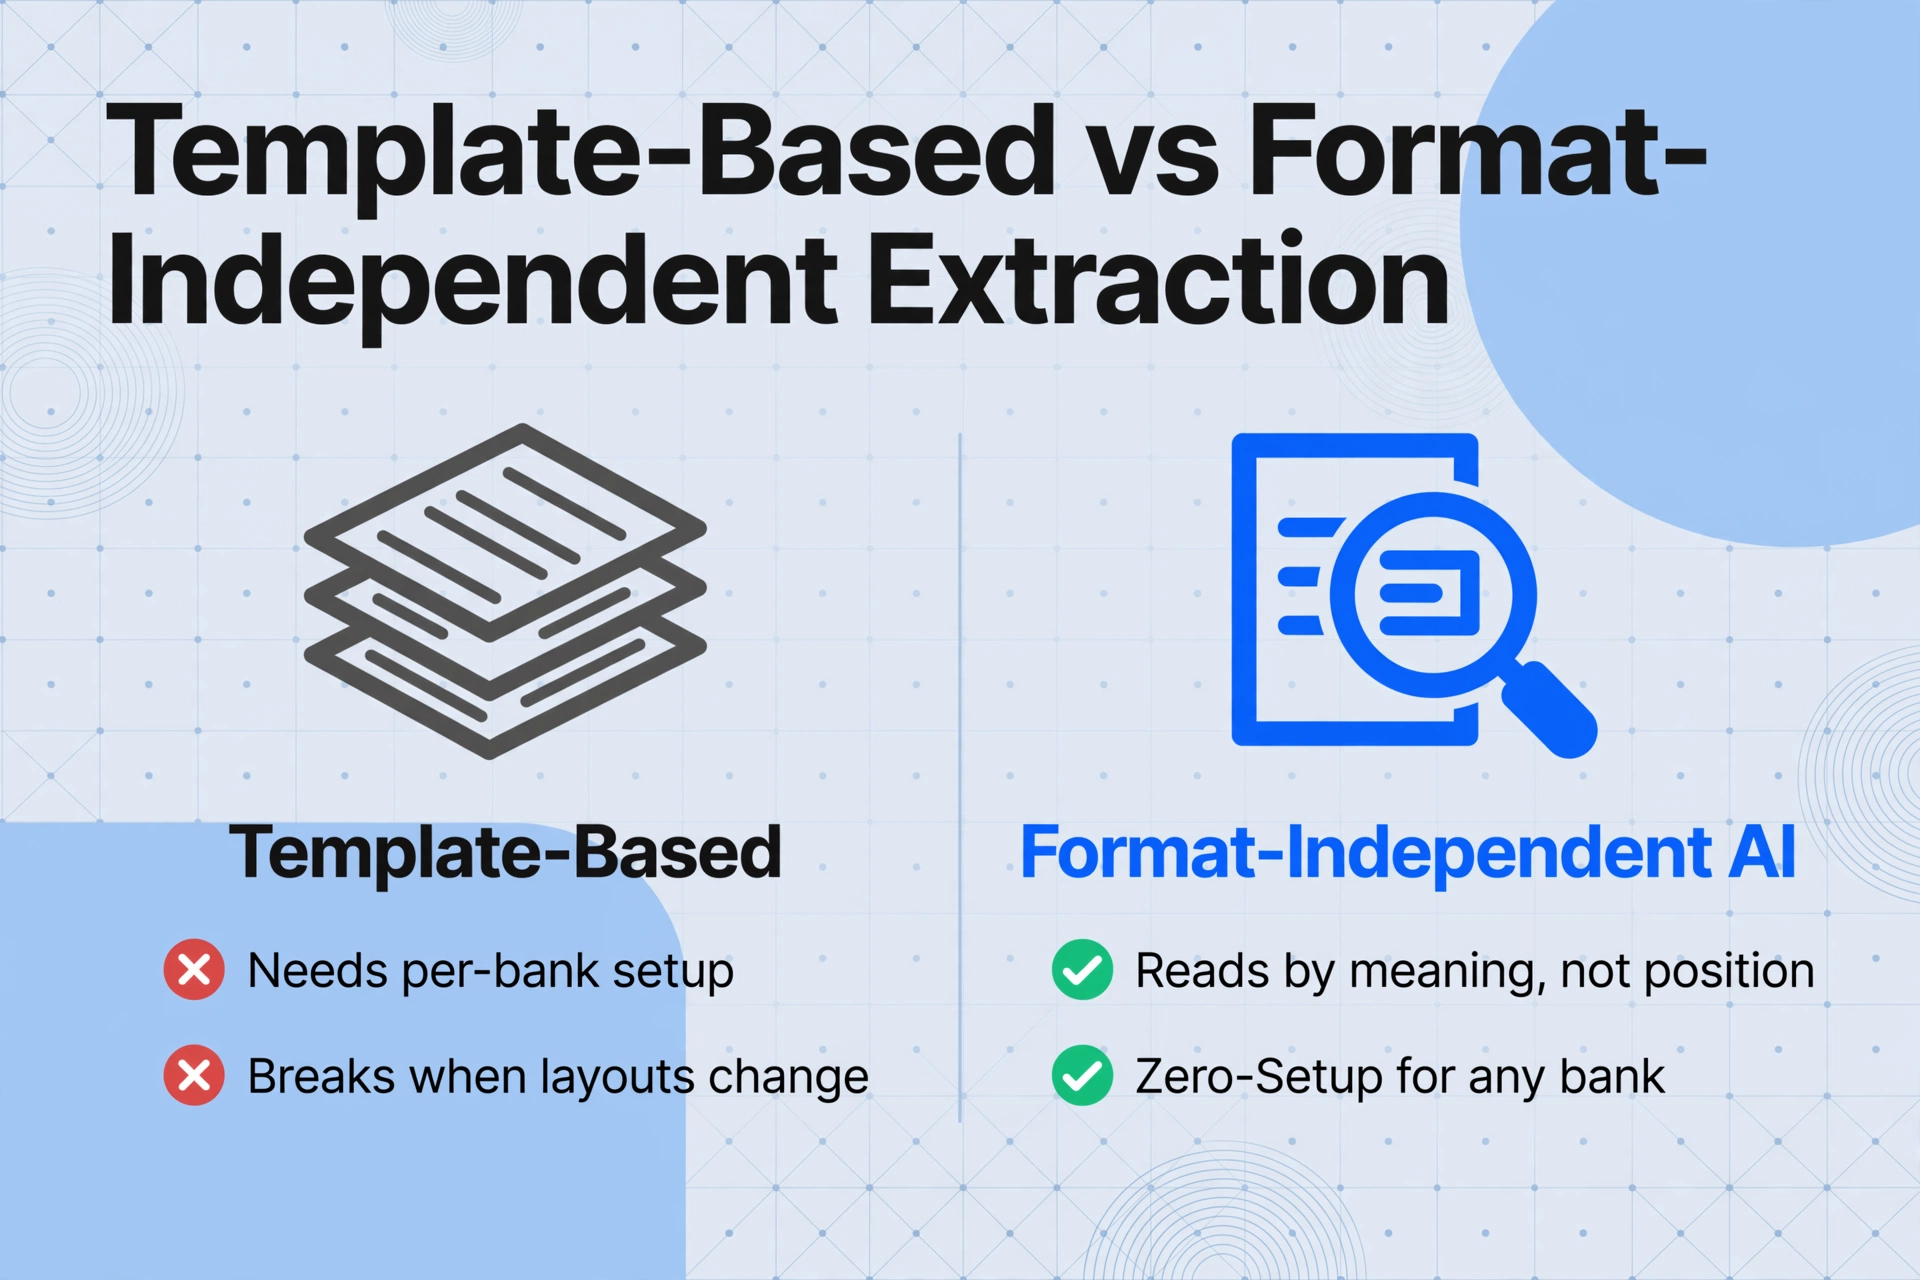
L'extraction basée sur des modèles — l'approche plus ancienne utilisée par des outils comme Docparser et les plateformes OCR traditionnelles — vous oblige à définir où se trouve chaque champ sur la page pour le format de relevé de chaque banque. Un relevé de compte courant Chase nécessite un modèle. Un relevé de carte de crédit Chase en nécessite un autre. Un relevé Bank of America en nécessite un troisième. Si la banque redessine la mise en page de son relevé l'année prochaine, votre modèle casse. Pour un propriétaire de petite entreprise avec un temps limité, maintenir des modèles pour plusieurs banques et types de comptes devient rapidement une charge administrative en soi — le genre de projet qui semble gérable sur le papier mais qui est abandonné au bout de deux mois.
L'extraction IA indépendante du format — l'approche utilisée par des outils comme ImageToTable.ai — n'utilise pas du tout de modèles. L'IA lit chaque relevé de zéro, identifiant les données de transaction par leur sens, et non par leur position sur la page. Un relevé Chase en janvier et un relevé de coopérative de crédit en février sont traités de la même manière car les données sous-jacentes — dates, descriptions, montants — sont les mêmes, même si la mise en page visuelle est différente. Il n'y a rien à configurer par banque, rien à mettre à jour lorsqu'une mise en page change.
Pour en savoir plus sur l'importance de ce point au-delà des simples relevés bancaires, notre guide complet sur l'extraction de relevés bancaires couvre les distinctions techniques plus en détail, y compris comment le pipeline de l'OCR à l'extraction puis au rapprochement fonctionne en pratique.
Questions fréquentes
Ai-je besoin d'un logiciel de comptabilité pour utiliser l'extraction de relevés bancaires ?
Non. L'extraction génère un fichier de feuille de calcul standard (Excel ou CSV) que vous pouvez ouvrir dans n'importe quel tableur, importer dans Google Sheets ou imprimer pour vos archives. Vous n'avez pas besoin de QuickBooks, Xero ni d'aucune plateforme de comptabilité pour utiliser les données extraites. Si vous décidez plus tard d'adopter un logiciel de comptabilité, vos données historiques extraites peuvent être importées dans la plupart des plateformes.
L'extraction de relevés bancaires est-elle la même chose que le rapprochement bancaire ?
Non, bien que les deux soient souvent confondus. L'extraction convertit le PDF en une feuille de calcul structurée — elle vous fournit les données. Le rapprochement est l'étape distincte qui consiste à comparer ces données avec vos propres registres (vos reçus, factures et journaux de paiement) pour vous assurer que tout correspond. L'extraction accélère le rapprochement car vous sautez l'étape de saisie, mais vous devez toujours effectuer la correspondance et la vérification vous-même (ou avec votre comptable).
Peut-elle traiter les relevés des coopératives de crédit et des banques en ligne uniquement ?
Oui — et c'est là que l'extraction indépendante du format présente un avantage net par rapport aux outils basés sur des modèles. Que votre relevé provienne de Chase, Bank of America, d'une coopérative de crédit locale ou d'une banque en ligne comme Mercury ou Relay Federal, l'IA le lit de la même manière : en identifiant les schémas de transactions sur la page, et non en faisant correspondre un modèle préétabli. Tant que le relevé est un PDF standard (numérique ou scanné), l'extraction fonctionne.
Combien de temps faut-il pour extraire les données d'un relevé bancaire ?
Un relevé bancaire typique — même avec des dizaines de transactions réparties sur plusieurs pages — prend 5 à 10 secondes à traiter avec l'extraction par IA. En comparaison, la saisie manuelle des mêmes données de transactions dans une feuille de calcul prend 15 à 30 minutes par relevé, selon le nombre de transactions. Pour un propriétaire d'entreprise qui fait le rapprochement de quatre comptes par mois, cette différence représente environ deux heures économisées par mois — soit une journée de travail complète chaque trimestre.
Mes données de relevé bancaire sont-elles sécurisées pendant l'extraction ?
Les outils d'extraction réputés traitent les fichiers en mémoire et ne stockent pas de manière permanente vos documents téléchargés ni les données extraites sur leurs serveurs. Les fichiers sont généralement supprimés peu après le traitement. Si vous êtes préoccupé par la confidentialité des données, recherchez des outils offrant des politiques claires de gestion des données, des connexions chiffrées (HTTPS) et la possibilité de supprimer les résultats de traitement après le téléchargement.