La plupart des propriétaires de petites entreprises peuvent citer leur loyer au dollar près.
Presque aucun ne sait ce que le suivi des reçus leur coûte.
Le salaire horaire moyen aux États-Unis a atteint 32,23 $ en avril 2026, selon le Bureau of Labor Statistics. Un propriétaire de petite entreprise qui gère les reçus manuellement — en les photographiant, en nommant les fichiers, en saisissant les données dans un tableur, en classant les copies papier — consacre 4 à 10 heures par mois à la seule tenue de livres liée aux reçus. Au salaire moyen national, cela représente 1 547 $ à 3 867 $ par an en coût de main-d'œuvre avant même qu'une seule déclaration de revenus ne soit déposée. Mais ce n'est que la première ligne. Chaque reçu que vous traitez manuellement facture trois frais distincts à votre entreprise. Voici la facture complète.
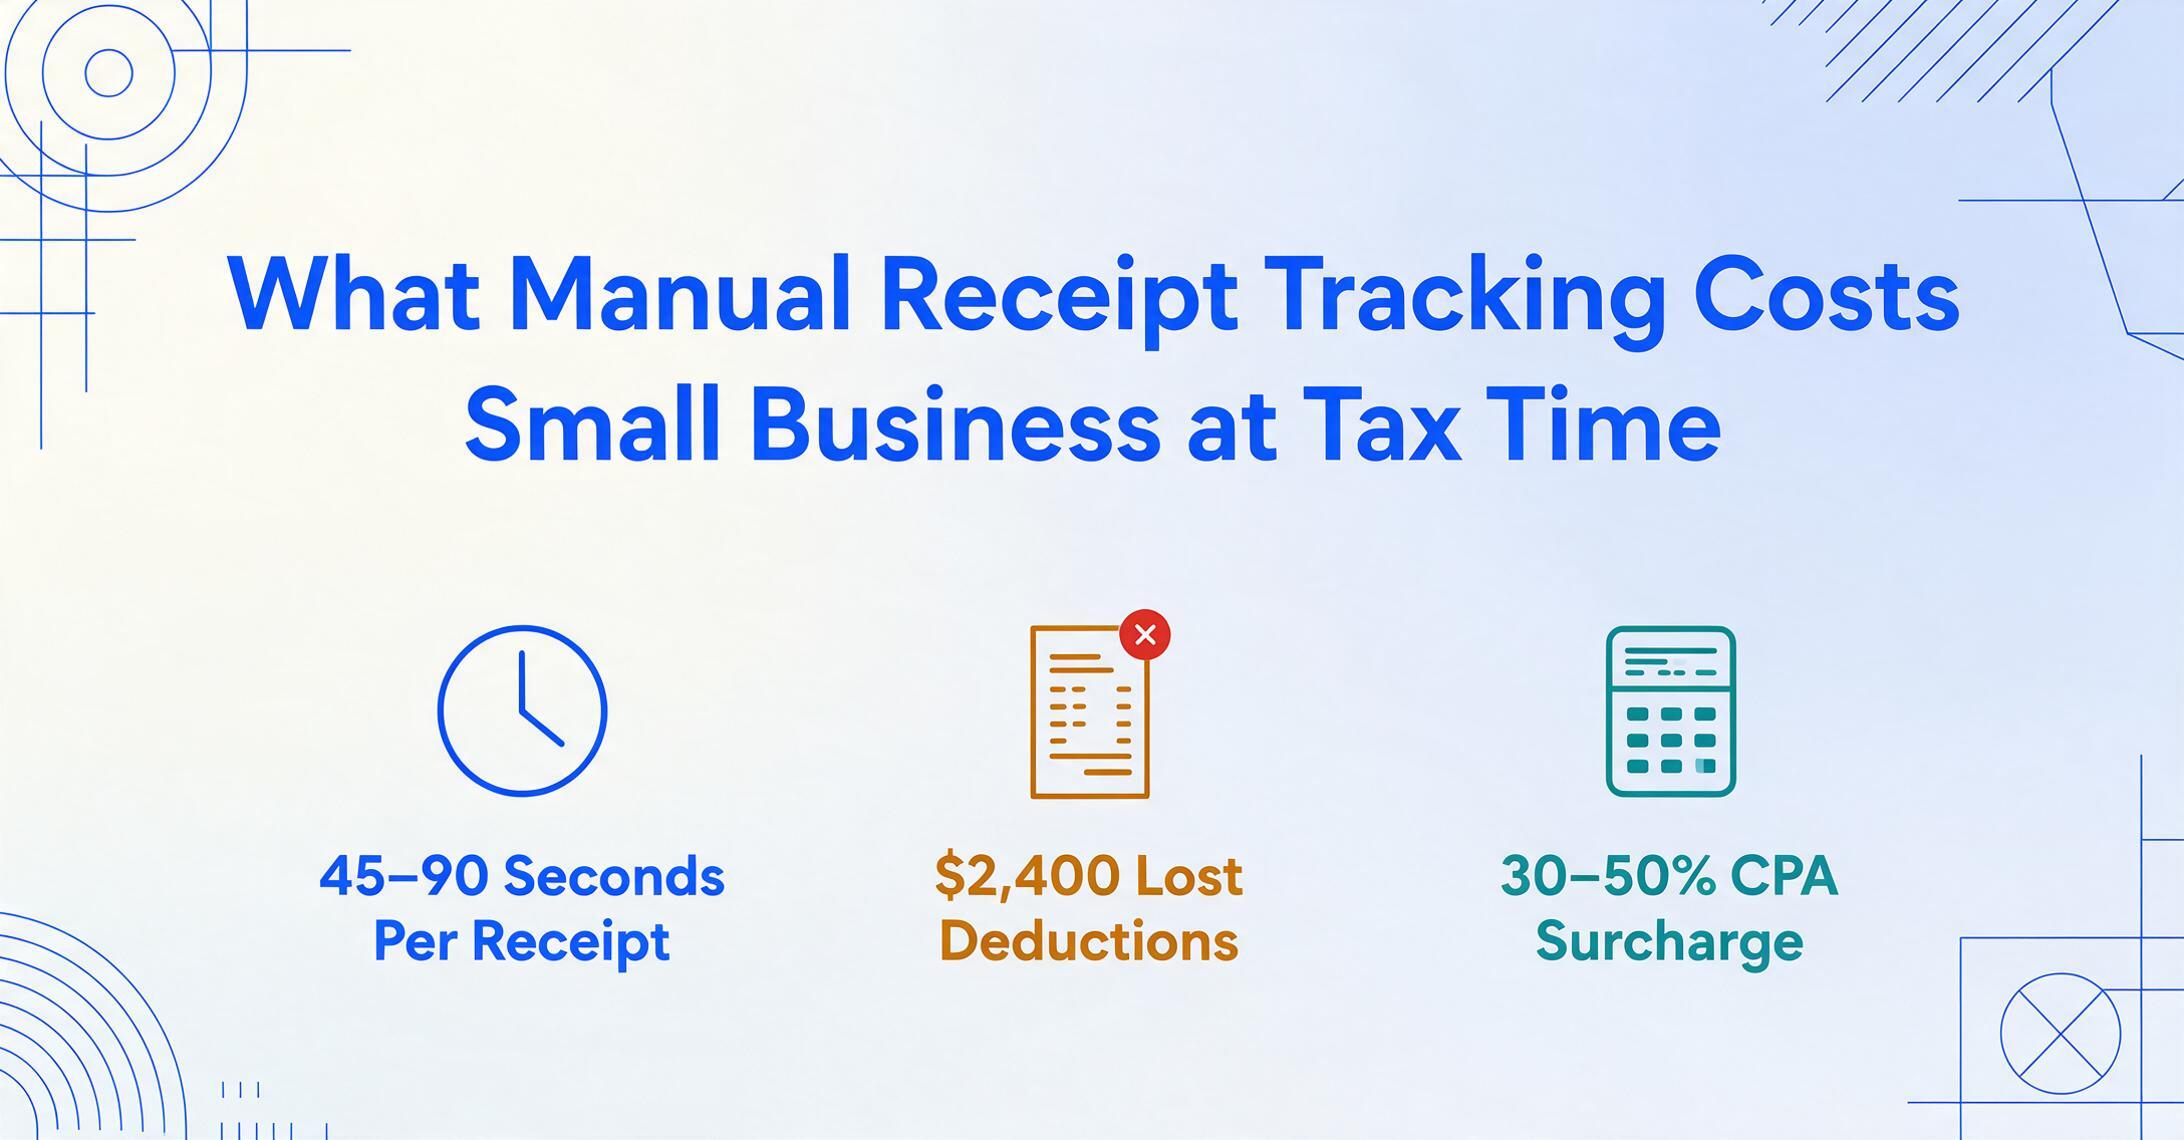
Points clés à retenir
- Votre loyer et vos charges salariales apparaissent sur les relevés bancaires et les grands livres comme un seul chiffre, mais le suivi des reçus a ouvert une ardoise depuis le jour de votre ouverture, vous facturant par incréments de 30 secondes qui s'accumulent pour atteindre 2 400 $ à 7 600 $ par an sans jamais envoyer de facture.
- La plupart des reçus de vente au détail utilisent du papier thermique qui s'estompe chimiquement jusqu'à devenir blanc en 6 à 12 mois dans des conditions de stockage normales. Ainsi, une déduction que vous avez capturée en mars devient illisible au moment des impôts. L'IRS exige une documentation contemporaine (des enregistrements créés au moment ou près du moment de la dépense) pour autoriser la déduction, ce qui signifie que vous payez des impôts sur de l'argent que vous avez déjà dépensé.
- Le seuil de rentabilité de l'automatisation du suivi des reçus se situe à seulement 20 à 30 reçus par mois, et à 150 reçus par mois, les économies annuelles sur la main-d'œuvre, les déductions récupérées et les honoraires de CPA atteignent 3 500 $ à 5 500 $, soit environ cinq fois le coût de l'outil. Il fournit un tableur propre et formaté de manière cohérente que votre CPA peut importer directement à partir d'un téléversement par lot.
Le coût que personne ne suit — et pourquoi c'est un problème
La plupart des dépenses des petites entreprises arrivent sous forme de facture. Le loyer : un montant sur un bail. La paie : un montant sur un W-2. Les abonnements logiciels : un montant sur un relevé de carte de crédit. Ces coûts sont suivis, catégorisés et déduits parce qu'ils sont accompagnés d'une documentation intégrée.
Le suivi des reçus que les propriétaires de petites entreprises font à la main est différent. Il ne vous envoie pas de facture. Il consomme votre temps par incréments de 30 secondes : prendre une photo, saisir le nom du fournisseur, saisir la date, saisir le montant, décider à quelle ligne du Schedule C cela correspond, classer la copie papier quelque part de retrouvable. Chacun de ces incréments de 30 secondes est une micro-transaction que votre entreprise paie sans l'enregistrer. Multiplié par 50 à 200 reçus par mois, le total est significatif, mais comme cela n'apparaît jamais sur un relevé bancaire, cela reste invisible.
Cette invisibilité est structurelle. Un sondage de 2017 de la National Federation of Independent Business (NFIB) a révélé que 42 % des petits employeurs consacrent quatre heures ou plus par mois aux activités de conformité fiscale, la moitié indiquant que l'activité principale est la préparation de documents, et non la planification fiscale stratégique ou la structuration de l'entité, mais l'acte physique d'organiser les papiers. Une enquête SCORE de 2015 a révélé que 40 % des propriétaires de petites entreprises citent la tenue de livres et les impôts comme le pire aspect de la possession d'une entreprise, et la plupart déclarent consacrer plus de 41 heures par an à la seule préparation fiscale. Ce ne sont pas des personnes qui ne comprennent pas leurs finances. Ce sont des personnes dont la méthode de traitement des reçus impose un coût récurrent qu'elles n'ont jamais quantifié.
Le suivi des reçus est le coût le plus mesurable d'une petite entreprise que presque personne ne mesure. Chaque reçu qui entre en votre possession déclenche une charge en trois lignes. Les montants sont calculables. Ils ne sont simplement pas calculés.
Ligne 1 : Le coût de la main-d'œuvre lié à la gestion manuelle des reçus
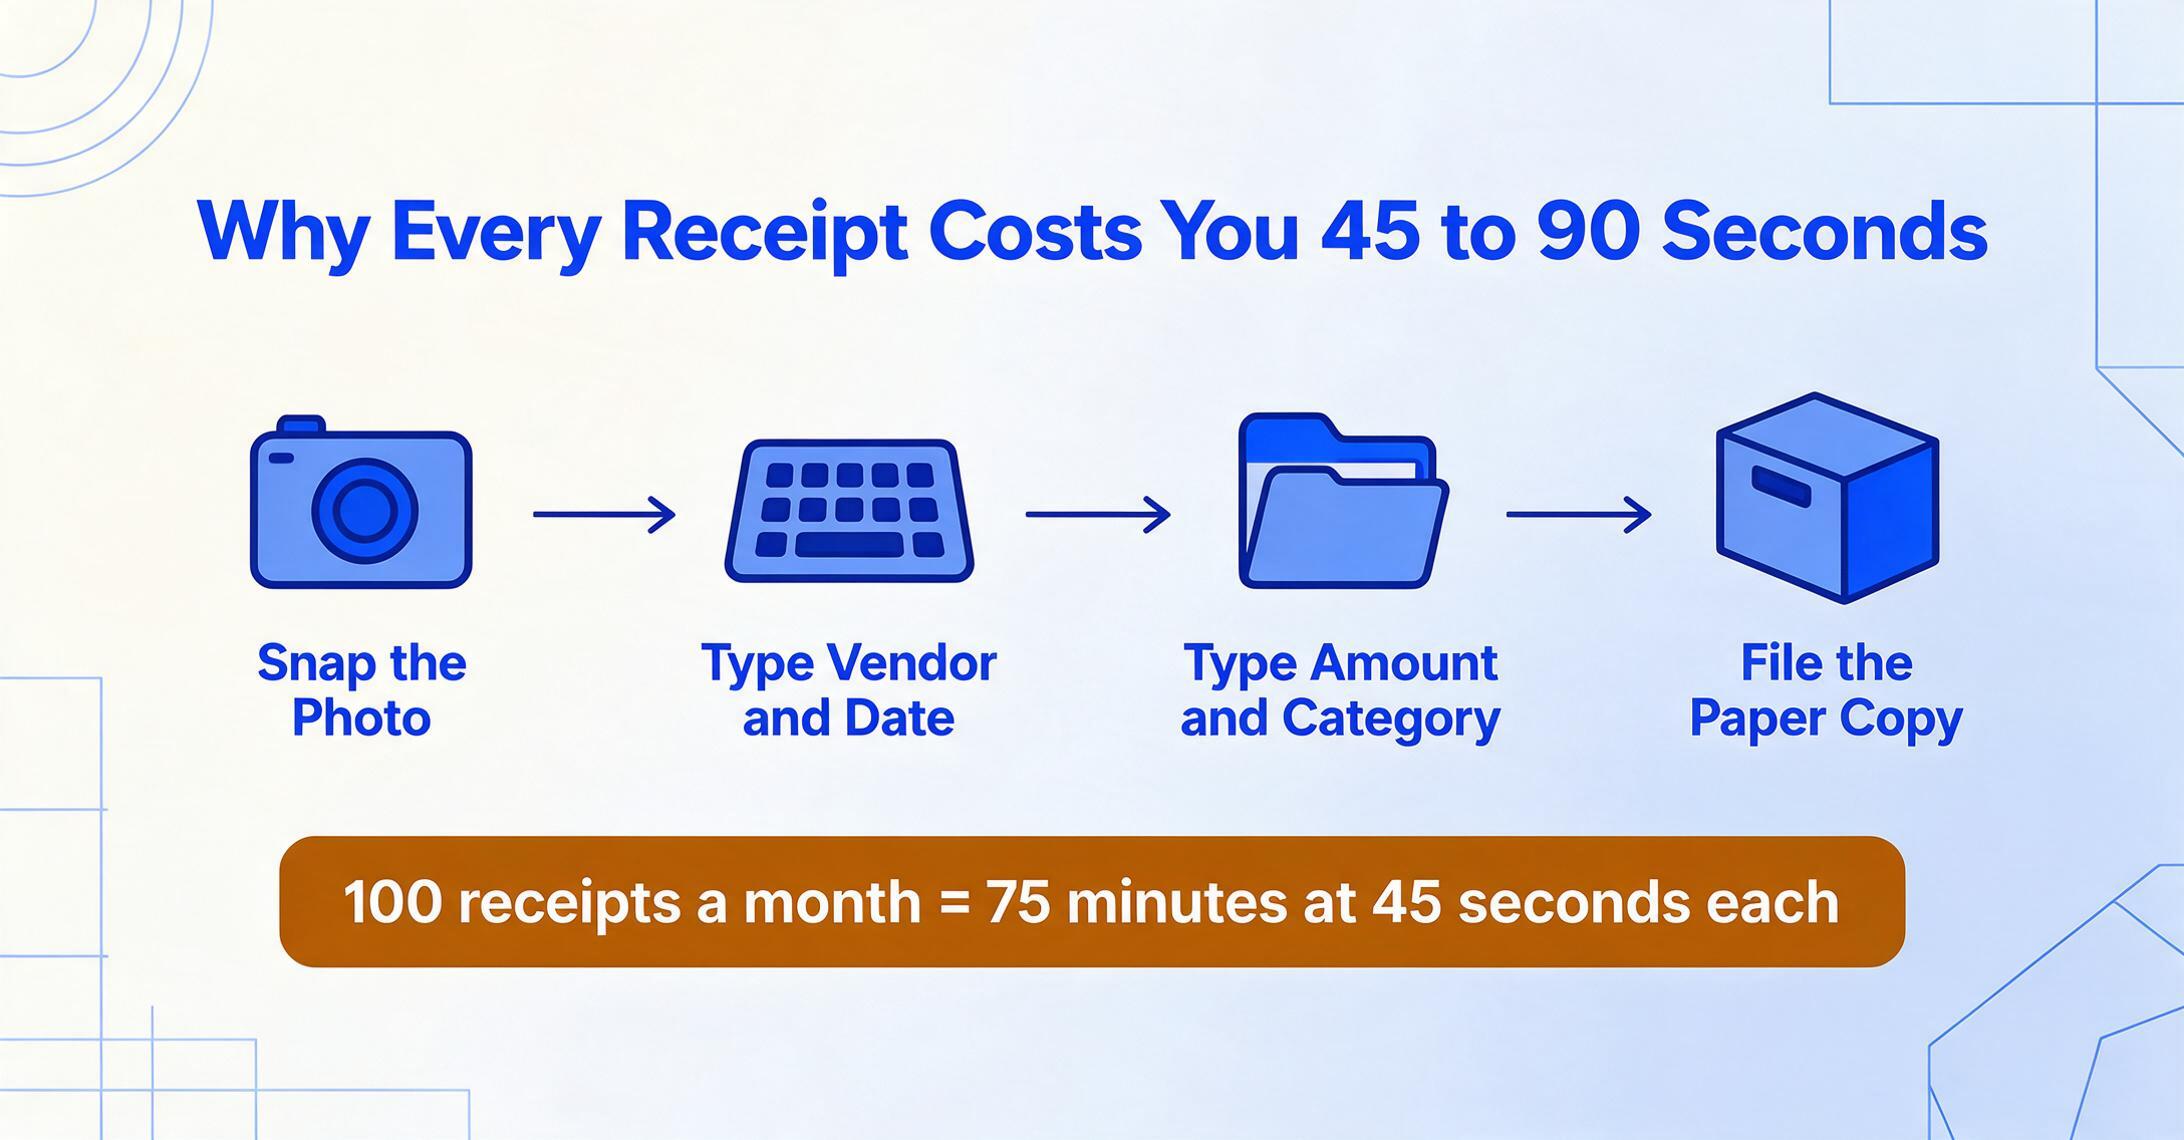
Le traitement manuel des reçus a une économie unitaire qui, une fois les chiffres calculés, ressemble à un abonnement que vous ne saviez pas payer.
Traiter un reçu de bout en bout — de « ce papier vient d'entrer dans ma vie » à « ces données sont dans mon tableur et le papier est classé là où je peux le retrouver lors d'un audit » — prend environ 45 à 90 secondes. La variation dépend du format : un reçu Home Depot propre avec des lignes claires se traite plus rapidement qu'un reçu thermique délavé d'un fournisseur local où l'encre a bavé, ou un reçu Square avec un nom de marchand abrégé qui nécessite une recherche Google pour l'identifier.
À 45 secondes par reçu et 100 reçus par mois, cela représente 75 minutes. Mais le chiffre réel est plus élevé. Les recherches sur le changement de tâche cognitive montrent que la diversité des formats — le fait que chaque magasin imprime une mise en page de reçu différente — ajoute des frictions qui se cumulent avec le volume. Un post sur r/smallbusiness d'un propriétaire d'entreprise décrivant le flux de travail manuel a capturé la référence à laquelle beaucoup se conforment encore : « Notez toutes vos dépenses dans un tableur Excel avec une mention sur qui vous avez payé et pour quoi, et conservez tous les reçus de manière organisée. » Le post décrivait cela comme s'il s'agissait de l'approche standard — parce que pour de nombreux petits entrepreneurs, c'est encore le cas.
Les calculs à l'échelle :
| Scénario | Reçus/mois | Temps/mois | Coût annuel de la main-d'œuvre (à 32,23 $/h) |
|---|---|---|---|
| Travailleur indépendant à temps partiel | 30 | ~1,5 h | 580 $ |
| Travailleur autonome à temps plein | 80 | ~4 h | 1 547 $ |
| Petite entreprise de 2 à 5 employés | 150 | ~8 h | 3 094 $ |
| Entreprise de services sur le terrain avec équipe | 250+ | ~12 h | 4 641 $ |
Le coût de la main-d'œuvre seul, pour une entreprise qui traite 150 reçus par mois, dépasse 3 000 $ par an. Et cela suppose une exécution parfaite : aucun retravail pour les erreurs de saisie, aucune recherche d'un reçu mal classé il y a six mois, aucune re-photographie d'un reçu parce que la première photo était floue. Chacune de ces situations ajoute un temps réel que le tableau ne capture pas.
Mais la main-d'œuvre est le coût le plus visible. La deuxième ligne est celle qui se cumule silencieusement.
Ligne deux : les déductions qui meurent entre le portefeuille et la déclaration de revenus
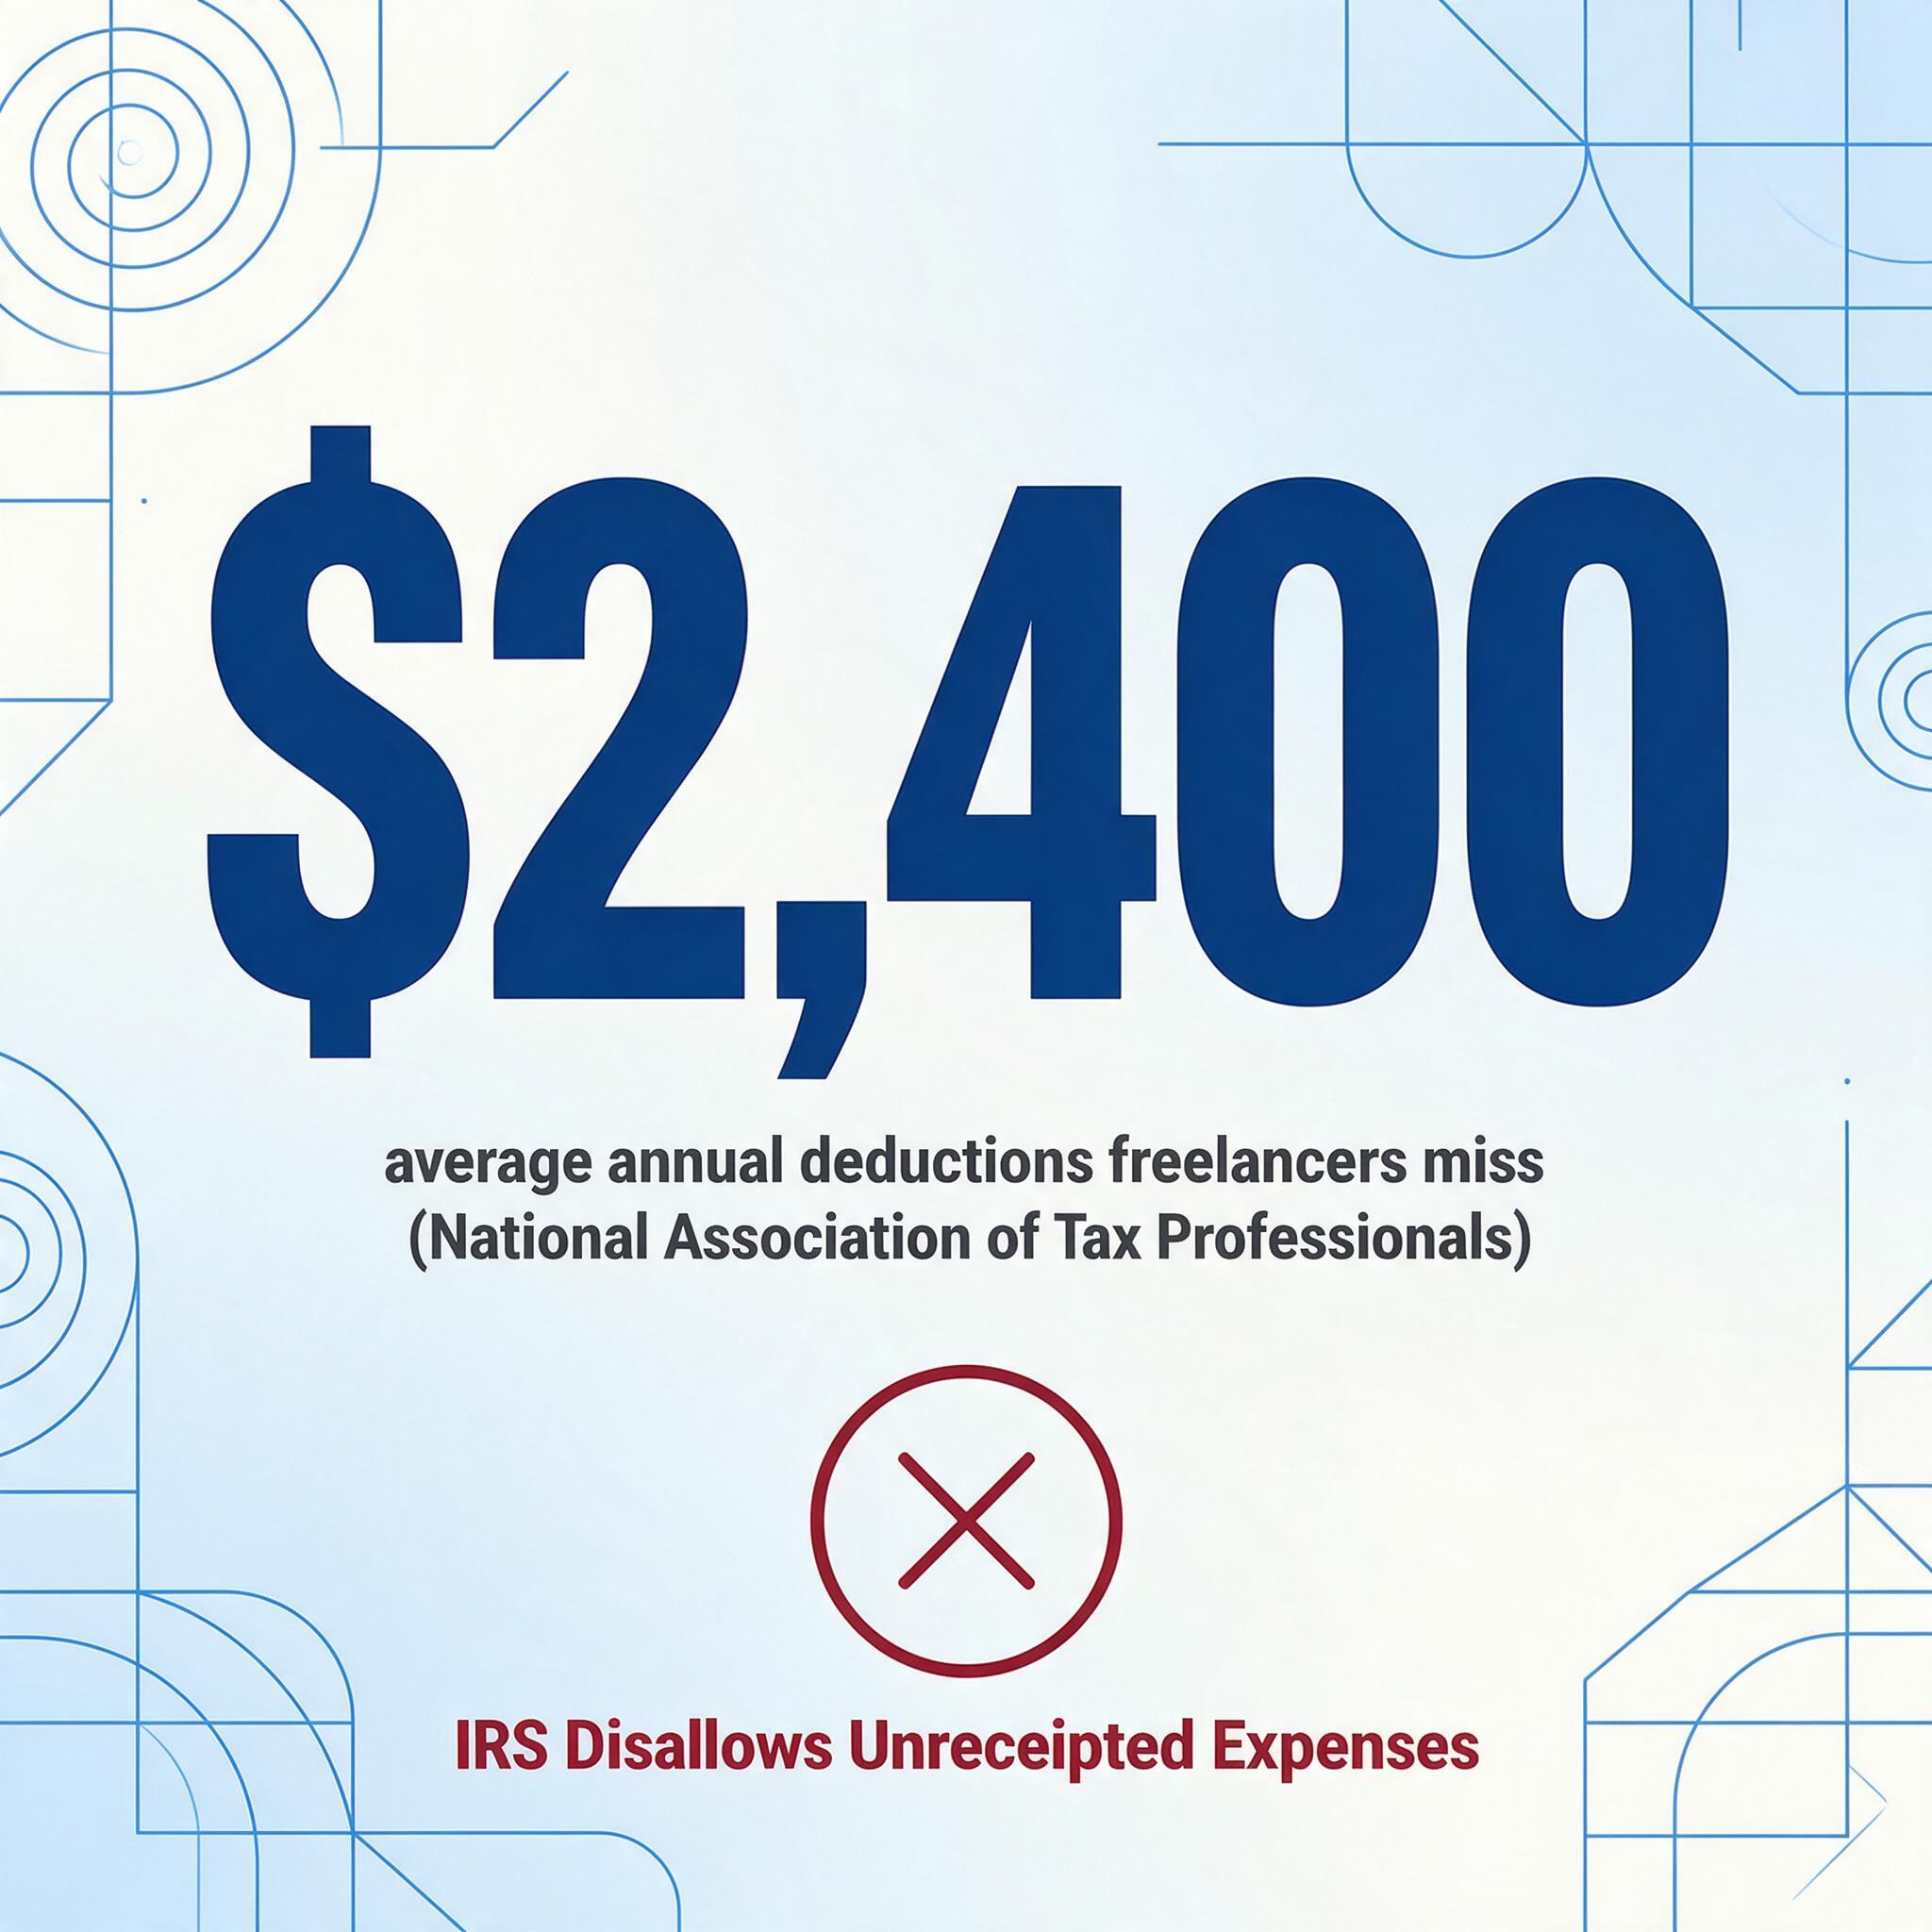
Chaque dépense professionnelle sans reçu est une déduction que l'IRS refusera si elle est contestée. Le mécanisme est simple : Treasury Regulation § 1.274-5(c)(2)(iii) exige des preuves documentaires établissant le montant, la date, le lieu et la nature essentielle de chaque dépense. Pour les repas et divertissements professionnels, la réglementation exige en outre l'objet professionnel et la relation professionnelle des participants. La règle des 75 $ — qui stipule qu'une preuve documentaire est explicitement requise pour les dépenses de 75 $ ou plus — est largement mal interprétée comme signifiant que les dépenses inférieures à 75 $ ne nécessitent aucune documentation. Elles nécessitent toujours des registres. Un relevé de carte de crédit ou une entrée de calendrier peut suffire, mais la norme de justification ne disparaît pas sous ce seuil.
Ce que cela signifie en pratique : un reçu qui reste dans une boîte à chaussures ou une boîte à gants sans être enregistré est une dépense dans un vide juridique. Vous avez dépensé l'argent. Vous avez légalement droit à la déduction. Mais sans documentation contemporaine — des registres créés au moment ou près du moment de la dépense — la déduction pourrait ne pas survivre à un examen minutieux. L'IRS n'accepte pas « je vais le reconstituer au moment des impôts » comme substitut aux registres contemporains.
Mettez un chiffre sur l'écart. Un travailleur indépendant avec 8 000 $ de petites dépenses appuyées par des reçus qui n'enregistre que sept sur dix laisse 2 400 $ de déductions légitimes non documentées, un ratio réaliste pour quiconque suit ses reçus dans une boîte à chaussures. À un taux fédéral de 22 %, cela représente 528 $ d'impôts payés sur de l'argent déjà dépensé par l'entreprise, avant que la taxe sur le travail indépendant sur le même montant ne soit due.
Les reçus les plus vulnérables à cet écart sont les petits et fréquents — parcomètres, commandes Amazon de fournitures le jour même, cafés avec clients, achats en quincaillerie pour les matériaux de travail. Individuellement de 12 $ à 47 $. Collectivement des milliers par an. Et parce qu'ils sont petits, ce sont ceux qui finissent le plus souvent jetés dans un sac et oubliés. Un propriétaire de petite entreprise sur r/tax a résumé l'approche conservatrice qui en résulte : « Je garde une trace des reçus et je ne réclame même pas une dépense si je perds le reçu. » Cette politique élimine le risque d'audit mais garantit un trop-payé — chaque reçu perdu devient un don volontaire au Trésor.
Le problème du papier thermique aggrave cette perte. Comme nous l'avons détaillé dans notre analyse du problème des reçus pour les petites entreprises, la plupart des reçus de vente au détail sont imprimés sur du papier thermique qui se dégrade jusqu'à l'illisibilité en 6 à 12 mois dans des conditions de stockage normales. Un reçu parfaitement lisible lorsque vous l'avez glissé dans la boîte à gants en mars peut être vierge lorsque vous le sortez pour la préparation des impôts en janvier. À ce stade, ce n'est pas une déduction manquante — c'est une déduction que vous aviez et que vous avez perdue à cause de la chimie.
Une petite entreprise dans la tranche fédérale de 22 % qui manque 3 000 $ de déductions documentées paie environ 660 $ à 1 200 $ d'impôts inutiles — l'écart dépend du taux d'imposition de l'État et du fait que le propriétaire paie également la taxe sur le travail indépendant sur le montant de la déduction perdue. Ce n'est pas théorique. C'est la facture fiscale annuelle d'un classeur.
Ligne 3 : La prime de facturation du CPA pour les reçus désorganisés
La troisième ligne de coût apparaît lorsque vous remettez vos documents à un préparateur fiscal. Des livres propres, des reçus classés par ligne de Schedule C, des montants vérifiés, des doublons supprimés, coûtent un montant prévisible à déclarer. Des livres désordonnés coûtent plus cher. L'enquête sur les revenus et les honoraires de la National Society of Accountants a révélé que la plupart des préparateurs facturent des frais supplémentaires lorsque les documents d'un client arrivent désorganisés ou incomplets, soit en moyenne environ 117 à 166 $ par déclaration selon l'enquête 2020-2021.
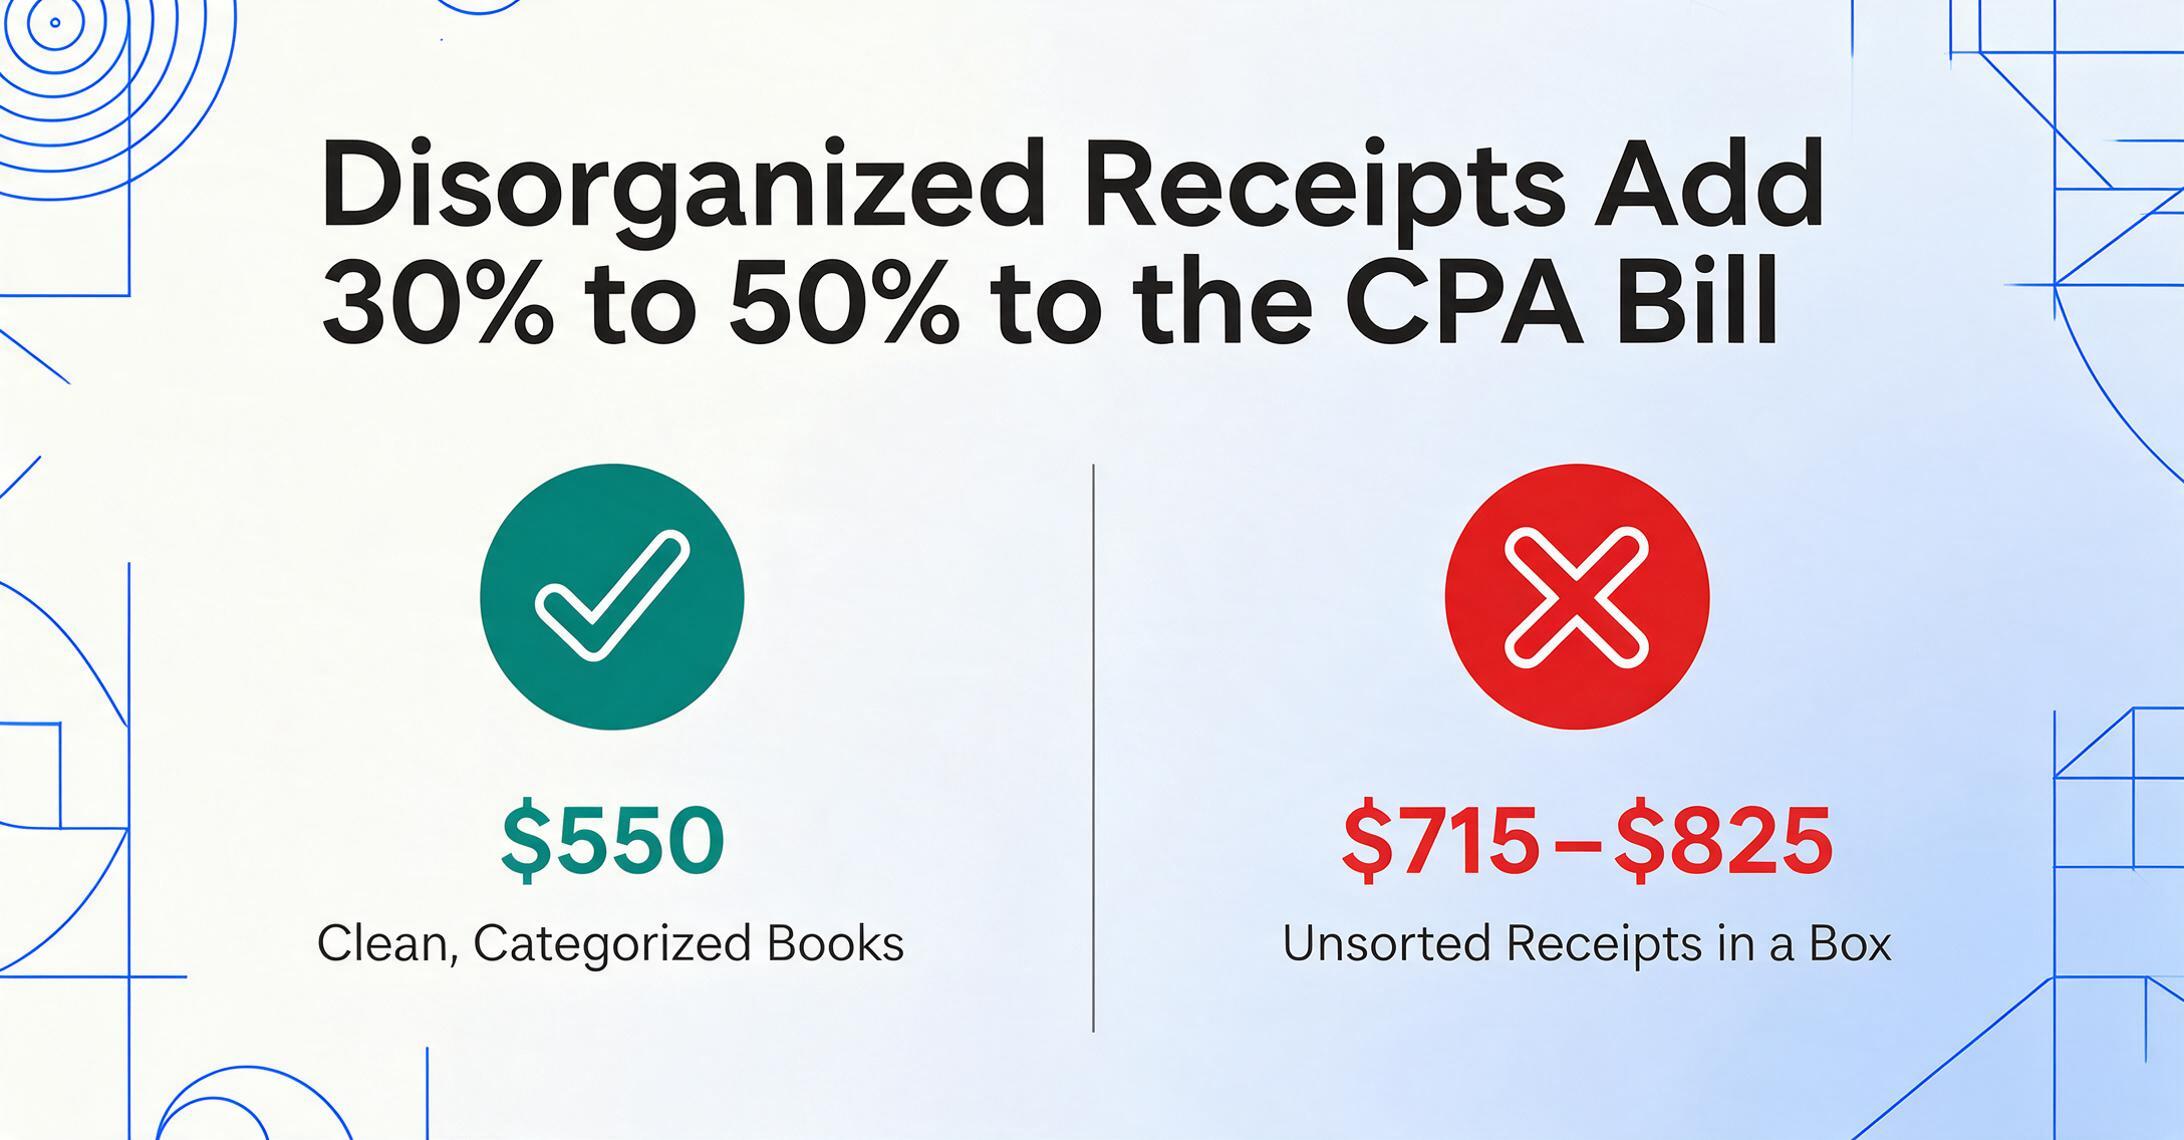
Aux tarifs horaires des CPA de 150 à 400 $, le calcul est simple. Trier les reçus non classés, rapprocher les relevés de carte de crédit avec les documents papier et reclasser les dépenses mal catégorisées sont des heures facturables, et sur une année de nettoyage, cela ajoute 300 à 800 $ à une facture de préparation fiscale. Sur une déclaration Schedule C propre de 550 $, la même désorganisation ajoute 165 à 275 $, soit une prime de 30 % à 50 % pour des documents arrivés dans une boîte.
Le coût moyen de préparation d'une déclaration Schedule C se situe entre 500 et 1 500 $, selon les enquêtes sur les honoraires professionnels, la National Association of Tax Professionals faisant état d'une moyenne d'environ 192 $ pour le seul formulaire Schedule C. À l'extrémité supérieure — une entreprise multi-états avec des employés, des stocks et plus de 200 reçus mensuels — une facture de CPA peut atteindre 2 500 $ ou plus. Vingt pour cent de cette facture, attribuables à la désorganisation des reçus, représentent 500 $ — dépassant souvent le coût annuel des outils qui auraient éliminé la désorganisation en premier lieu.
Ces trois lignes forment ensemble un schéma difficile à ignorer une fois qu'on le voit :
| Ligne de coût | Fourchette annuelle | Cause profonde |
|---|---|---|
| Ligne 1 : Temps de travail | 1 500 $ – 4 600 $ | Saisie manuelle + saisie de données de chaque reçu |
| Ligne 2 : Déductions perdues | 600 $ – 2 200 $ | Reçus manquants, délavés ou non enregistrés |
| Ligne 3 : Surtaxe du CPA | 300 $ – 800 $ | Documents désorganisés nécessitant un nettoyage par le préparateur |
| Coût manuel total | 2 400 $ – 7 600 $/an |
Les fourchettes varient selon la taille de l'entreprise et le volume de transactions. Limite inférieure : freelance avec ~30 reçus/mois. Limite supérieure : petit employeur avec plus de 250 reçus/mois.
Un coût de 2 400 à 7 600 $ par an, facturé en petites tranches que personne ne suit comme une dépense unique, est la définition même d'un coût caché. La question n'est pas de savoir si vous le payez. C'est de savoir combien.
Ce que coûte l'approche systématique — et ce qu'elle permet d'économiser
Si la facture de trois lignes ci-dessus représente le coût de l'approche manuelle, l'alternative doit être mesurée sur les mêmes bases. C'est la partie que la plupart des articles « achetez simplement notre logiciel » omettent : le coût réel de la solution, comparé ligne par ligne.
Le mécanisme central qui rend le suivi systématique des reçus efficace est l'extraction par nom de colonne : au lieu de saisir les données de chaque reçu champ par champ dans une feuille de calcul, vous indiquez à l'outil ce que vous voulez — « Date », « Commerçant », « Total », « Catégorie » — et l'IA localise ces valeurs sur chaque reçu en comprenant leur signification, et non leur position. Contrairement aux systèmes OCR basés sur des modèles qui exigent d'entraîner le logiciel sur la mise en page spécifique de chaque magasin, l'extraction par nom de colonne fonctionne quel que soit le format. Un reçu de Home Depot, une capture d'écran de commande Amazon et un reçu Square délavé d'un fournisseur de plomberie produisent tous la même sortie structurée, car la logique d'extraction suit le sens, pas les coordonnées.
Cette indépendance du format est ce qui distingue un outil qui traite un reçu à la fois d'un outil qui traite un lot. Dans notre guide du traitement par lots des reçus professionnels, nous avons abordé les trois problèmes structurels qui n'apparaissent qu'à grande échelle : la fragmentation des formats entre les différents systèmes de point de vente, le problème des conventions de nommage qui rend « IMG_4287.jpg » inutile lors d'un audit, et le problème des anomalies où des reçus délavés ou en double se cachent dans le volume. Un outil capable de traiter par lots résout ces trois problèmes simultanément — en extrayant les données de n'importe quel format, en préservant les noms de fichiers d'origine pour la traçabilité et en signalant les extractions à faible confiance pour examen.
Voici la comparaison des coûts sur les mêmes trois lignes :
| Ligne de coût | Approche manuelle | Approche automatisée |
|---|---|---|
| Temps de travail (150 reçus/mois) | 3 094 $/an (8 h/mois) | ~300 $/an (~45 min/mois) |
| Déductions perdues | 600 $–2 200 $/an | Quasi nulles (chaque reçu est capturé) |
| Supplément du CPA | 300 $–800 $/an | 0 $ (feuille de calcul propre fournie) |
| Total | 3 994 $–6 094 $/an | ~500 $–600 $/an |
Estimation du travail automatisé : ~45 min/mois à 32,23 $/h pour l'examen et la vérification. Coût de l'outil inclus dans le total. La ligne du CPA tombe à 0 $ car la sortie est une feuille de calcul structurée prête pour l'importation directe.
Les économies nettes pour une entreprise traitant 150 reçus par mois : environ 3 500 $ à 5 500 $ par an. Le seuil de rentabilité — où les coûts de l'outil égalent le temps de travail que vous économiseriez autrement — se situe autour de 20 à 30 reçus par mois. En dessous de ce volume, le temps gagné peut ne pas justifier l'abonnement. Au-dessus, le retour sur investissement est sans équivoque.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
ImageToTable.ai traite une seule page de reçu en 5 à 10 secondes — soit une amélioration de 18x par rapport à la moyenne de 3 minutes pour la saisie manuelle. Mais la métrique la plus importante n'est pas la vitesse. C'est le taux de capture : chaque reçu qui entre dans le système est enregistré, structuré et conservé dans un format qui survit à la fois à un revêtement thermique qui s'estompe et à une demande de documents de l'IRS. Vous pouvez convertir des reçus en Excel en nommant vos colonnes une seule fois et en traitant tous vos reçus selon la même structure — Date, Marchand, Montant, Catégorie, et tous les champs personnalisés que votre Schedule C exige. Le résultat est un seul tableur prêt pour votre CPA, et non un dossier de scans individuels qu'ils doivent ouvrir un par un.
Une sortie propre est ce qui élimine la troisième ligne de coût. L'outil standardise au fur et à mesure qu'il écrit chaque ligne : les dates se stabilisent dans un seul format, les montants perdent les symboles de devise parasites, et les numéros de référence conservent une forme cohérente. Votre CPA ouvre un tableur qui ne nécessite aucune passe de nettoyage, ce qui fait la différence entre le prix des livres propres et la prime des dossiers désorganisés.
Ce que le suivi manuel des reçus coûte à votre entreprise : faites le calcul
L'objectif d'une analyse des coûts n'est pas de vous dire quoi faire. C'est de rendre le compromis visible pour que vous puissiez décider.
Prenez votre nombre mensuel de reçus — pas une estimation, comptez-les pendant un mois si vous ne l'avez pas fait. Multipliez par 45 secondes par reçu pour le flux de travail manuel. Convertissez en heures et multipliez par votre taux horaire effectif (vos revenus divisés par vos heures de travail, ou la moyenne du Bureau of Labor Statistics de 32,23 $ si vous préférez une référence prudente). C'est votre ligne 1.
Pour la ligne 2, estimez prudemment : si vous suivez les reçus de manière irrégulière, supposez que 5 % à 15 % de vos dépenses déductibles n'atteignent jamais le Schedule C. Multipliez ce montant en dollars par votre taux d'imposition marginal combiné fédéral et d'État. C'est votre trop-perçu d'impôt annuel attribuable aux reçus perdus.
Pour la ligne 3, vérifiez votre dernière facture de CPA. Si vos reçus arrivaient organisés, vous payez déjà la référence. S'ils arrivaient dans une boîte, estimez que 30 % à 50 % de la facture correspondent à la prime de désorganisation.
Additionnez les trois lignes. Comparez au coût annuel d'un outil d'automatisation des reçus vers feuille de calcul et aux 45 minutes par mois que vous passerez à vérifier le résultat plutôt qu'à le créer de zéro.
Pour la plupart des petites entreprises traitant plus de 30 reçus par mois, le calcul bascule de manière décisive. Non pas parce que l'outil est bon marché — mais parce que l'approche manuelle est coûteuse d'une manière que la plupart des propriétaires n'additionnent jamais.
Le reçu le plus cher de votre entreprise n'est pas celui qui a le plus gros total. C'est celui que vous avez traité manuellement, oublié de consigner, perdu à cause de la décoloration du papier thermique, puis sur lequel vous avez payé de l'impôt — deux fois. Une fois lorsque vous avez manqué la déduction. Une autre fois lorsque votre CPA vous a facturé le tri de la pile dans laquelle il s'était perdu.
Questions fréquemment posées
Combien de temps les propriétaires de petites entreprises passent-ils réellement sur le suivi des reçus ?
Le sondage de la National Federation of Independent Business de 2017 a révélé que 42 % des petits employeurs passent quatre heures ou plus par mois sur la paperasse de conformité fiscale. Pour le suivi des reçus en particulier — photographier, catégoriser, saisir et classer — les enquêtes auprès des propriétaires de petites entreprises rapportent systématiquement 4 à 10 heures par mois, les entreprises de services sur le terrain étant en haut de l'échelle en raison d'un volume de reçus plus élevé et d'une plus grande diversité de formats. Une enquête SCORE de 2015 a révélé que la majorité des propriétaires de petites entreprises passent plus de 41 heures par an uniquement sur la préparation fiscale, dont l'organisation des reçus est le plus grand composant en termes de temps.
Quelle est la règle de l'IRS concernant la conservation des reçus pour les dépenses professionnelles ?
L'IRS exige des preuves documentaires pour les dépenses professionnelles conformément à la Treasury Regulation § 1.274-5. Pour les dépenses de 75 $ ou plus, un reçu ou un document similaire est explicitement requis. Pour les dépenses inférieures à 75 $, des documents sont toujours exigés — un relevé de carte de crédit, une entrée de calendrier ou une note contemporaine peuvent suffire, mais l'exigence de justification ne disparaît pas en dessous du seuil. L'IRS exige également que les documents soient contemporains — créés au moment ou à proximité du moment de la dépense — ce qui signifie que reconstituer une année de dépenses de mémoire au moment de la déclaration ne satisfait pas à la norme.
Puis-je déduire le coût d'un logiciel de suivi des reçus ?
Oui. Les abonnements à des logiciels de suivi des reçus et de tenue de livres sont déductibles en tant que dépenses professionnelles ordinaires et nécessaires sur le Schedule C, généralement sous « Frais de bureau » ou « Logiciels/Abonnements ». Il en va de même pour les outils cloud, les applications mobiles et les logiciels de tableur utilisés pour la tenue de livres professionnelle. Conservez les reçus d'abonnement — l'ironie n'échappe à personne.
Comment l'extraction de reçus par IA se compare-t-elle aux applications mobiles de numérisation de reçus ?
La plupart des applications mobiles de reçus utilisent l'OCR pour lire le texte d'un reçu et remplir automatiquement quelques champs standard (date, total, marchand). Cela fonctionne pour des photos propres et bien éclairées de reçus au format standard. Cela échoue avec le papier thermique décoloré, les mises en page inhabituelles, les montants de pourboire manuscrits et les reçus couvrant plusieurs articles. L'extraction par IA, alimentée par des modèles de vision qui comprennent la structure du document plutôt que de faire correspondre des motifs de pixels, gère ces cas particuliers car elle interprète le contenu du reçu de manière sémantique plutôt qu'optique. La différence pratique réside dans la taille de la pile de corrections : une application téléphonique peut lire correctement un reçu propre et laisser néanmoins une part constante de champs à corriger manuellement, tandis qu'un outil d'IA avec extraction de noms de colonnes lit près de 99 % du texte imprimé et gère la diversité des formats sans configuration par magasin. Avec 50 à 200 reçus à la fois, cet écart fait la différence entre une tâche que vous terminez et une qui vous mange l'après-midi.
Combien de reçus par mois justifient un investissement dans l'automatisation ?
Le seuil de rentabilité se situe à environ 20 à 30 reçus par mois. En dessous de ce seuil, le temps gagné (environ 15 à 20 minutes) peut ne pas justifier un abonnement payant par rapport à la saisie manuelle. Au-delà de 30 reçus par mois, les économies de main-d'œuvre dépassent à elles seules le coût de l'outil. Au-delà de 80 à 100 reçus par mois, les économies supplémentaires provenant des déductions capturées et de la réduction des honoraires de CPA portent le retour sur investissement annuel bien au-delà de 5 fois. Le seuil dépend également de la diversité des formats de reçus — une entreprise recevant des reçus de 3 magasins différents a un point de friction plus faible qu'une entreprise qui achète auprès de 15 fournisseurs différents avec 15 formats de reçus différents.