Saison fiscale au Japon : organisez vos reçus en
une feuille de calcul en un après-midi
Le vrai goulot d'étranglement de la saison fiscale japonaise de février à mars n'est pas la course de dernière minute pour saisir les reçus dans freee ou Yayoi. C'est le postulat intégré à chaque application comptable japonaise : que vous avez scanné vos reçus un par un tout au long de l'année. Quand l'Agence nationale des impôts japonaise rapporte que 8,24 millions de personnes ont déposé leur propre kakutei shinkoku sans comptable fiscal agréé, ce que ce chiffre ne dit pas, c'est combien d'entre elles ont passé un week-end entier devant un écran, à faire passer une année de reçus de la saison fiscale dans une interface qui n'a pas été conçue pour un arriéré.
Points clés à retenir
- 150 reçus traînent dans une boîte à chaussures chaque janvier, et la culpabilité que vous ressentez (j'aurais dû scanner chaque mois) reflète l'expérience de 8,24 millions de contribuables japonais qui déposent leur propre kakutei shinkoku (確定申告, déclaration annuelle d'impôt sur le revenu) chaque année.
- Les outils comptables japonais (freee, Yayoi, MoneyForward) partagent un postulat qui fait échouer la course de fin d'année : vous avez scanné vos reçus chaque semaine toute l'année, un mode de travail que des millions d'auto-déclarants ne suivent presque jamais.
- Un après-midi remplace un week-end lorsque vous définissez vos colonnes une fois (date, fournisseur, les deux sous-totaux de taxe à la consommation à 8 % et 10 %, description, catégorie de dépense) et qu'ImageToTable.ai extrait 150 reçus (領収書, ryoshusho) en un seul lot, convertit les dates d'ère (令和8年 → 2026) et catégorise automatiquement à partir du texte de description pendant que vous validez au lieu de taper. Les reçus envoyés par e-mail peuvent rejoindre le même lot d'eux-mêmes.
La fenêtre de 30 jours qui piège tout le monde de la même manière
Le kakutei shinkoku du Japon, la déclaration d'impôt finale (確定申告), a une fenêtre de dépôt fixe : du 16 février au 15 mars chaque année. Si le 15 mars tombe un week-end, la date limite est reportée au lundi suivant. En 2027, le 15 mars est un lundi, donc la date limite reste inchangée. Dans tous les cas, vous disposez d'environ 30 jours pour compiler une année de relevés de revenus et de dépenses, calculer votre impôt dû et soumettre votre déclaration. Les pénalités pour dépôt tardif vont de 5 % à 20 % de l'impôt dû, plus les intérêts de retard.
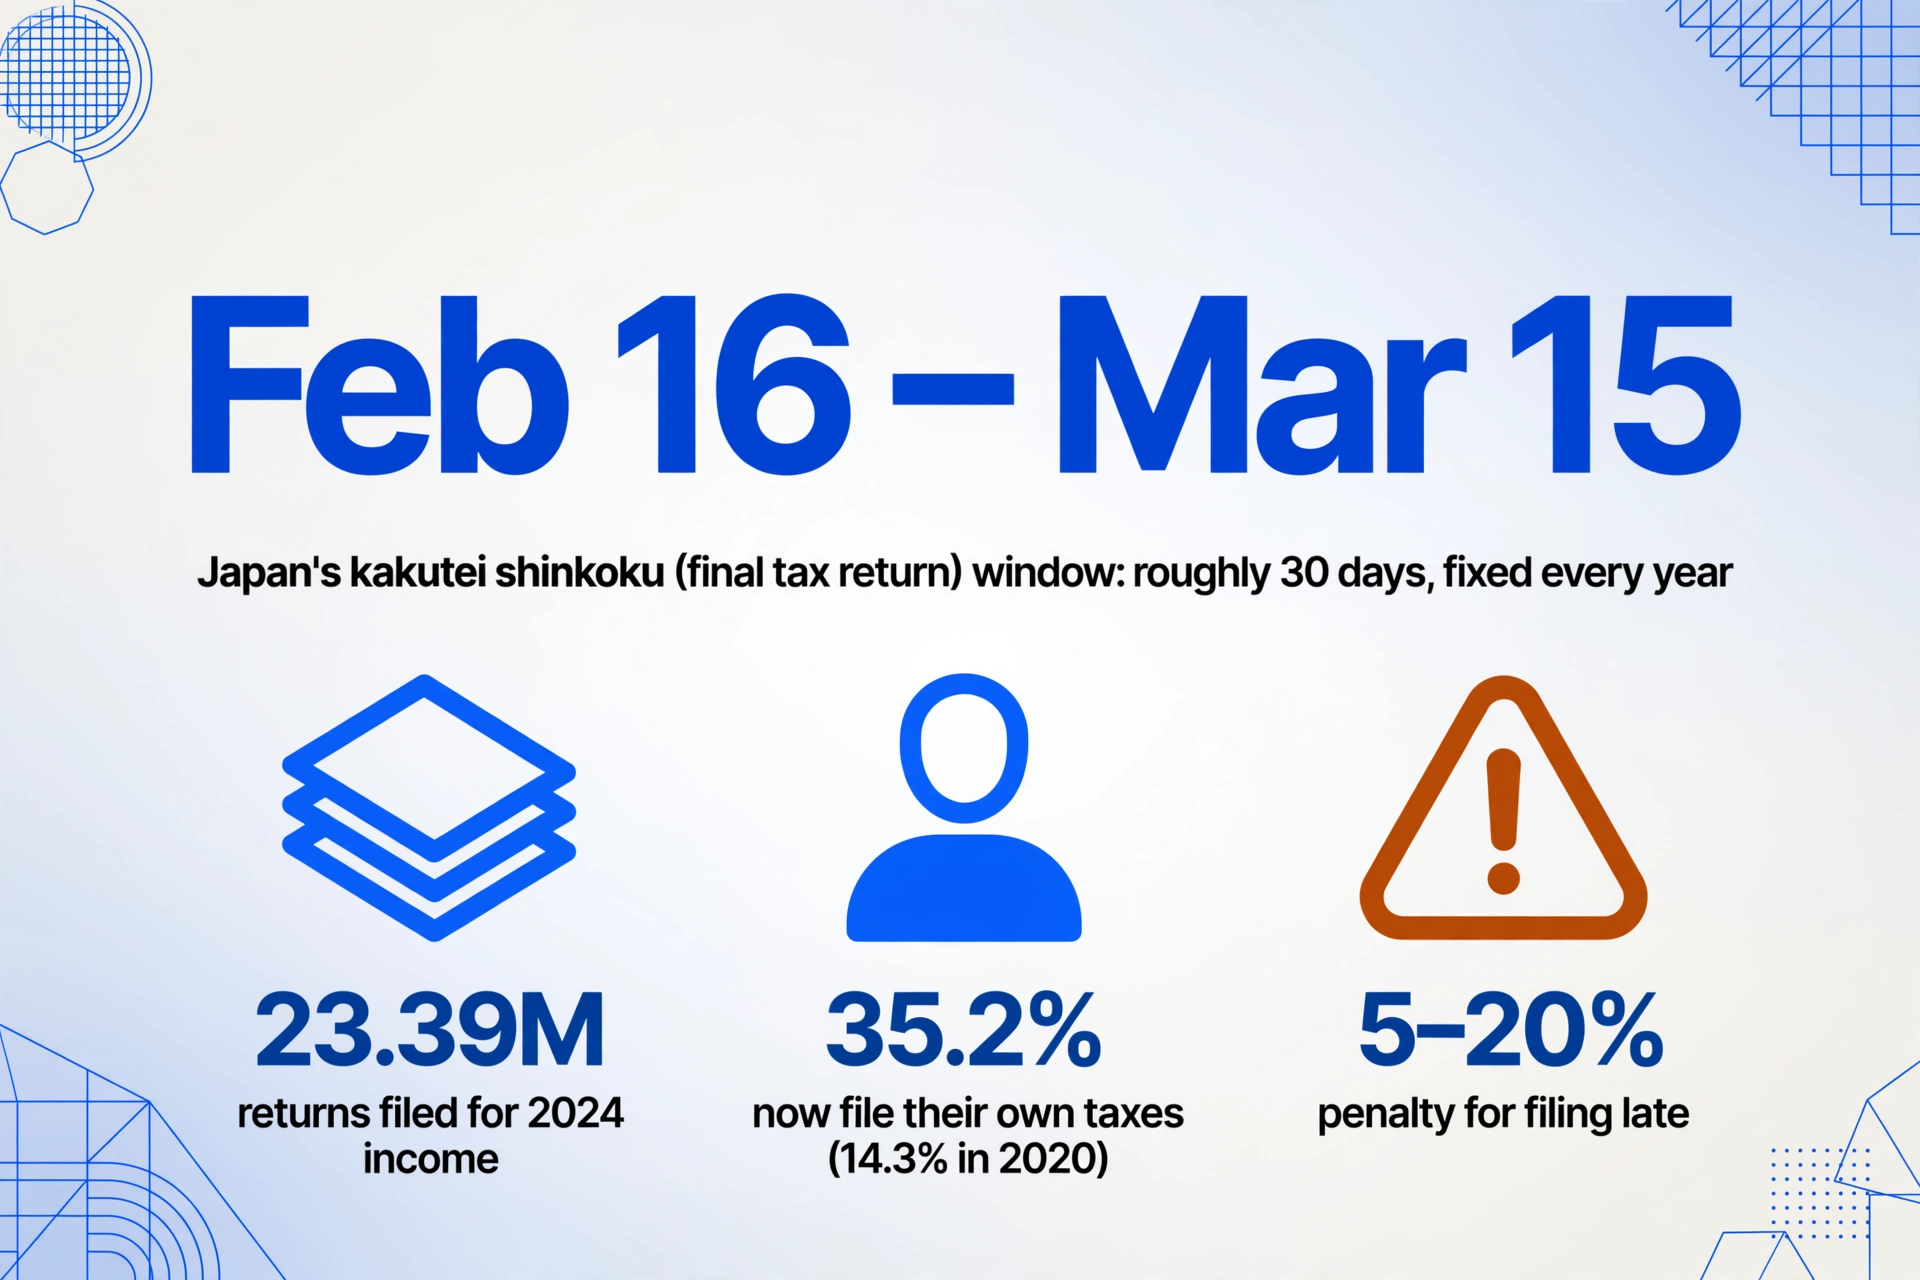
Selon le rapport 2025 de l'Agence nationale des impôts japonaise, 23,39 millions de déclarations d'impôt ont été déposées pour les revenus de 2024. Parmi celles-ci, 13,29 millions ont été déposées via e-Tax depuis le domicile, et 8,24 millions ont été transmises par les contribuables eux-mêmes — et non par des comptables fiscaux certifiés ou des services de paie. 4,08 millions de personnes supplémentaires ont déposé leur déclaration via un smartphone. La part des auto-déclarants a augmenté régulièrement, passant de 14,3 % de tous les déclarants en 2020 à 35,2 % en 2024. De plus en plus de personnes font leurs propres impôts. De plus en plus de personnes se retrouvent seules face à la pile de reçus.
La population des travailleurs indépendants au Japon, selon les estimations du Secrétariat du Cabinet, a atteint 4,62 millions de personnes — incluant les entrepreneurs individuels (個人事業主), les présidents d'entreprise à une seule personne et les travailleurs parallèles ayant une activité secondaire. Les petites entreprises de 20 employés ou moins représentent 84,5 % de toutes les entreprises (Ministère des Affaires intérieures et des Communications, Recensement économique). Ces millions de personnes partagent une même expérience chaque janvier : ouvrir un tiroir, une boîte à chaussures ou une enveloppe et fixer une année de reçus (領収書, ryoshusho) qu'ils avaient prévu de traiter chaque mois.
À 150 reçus — moins de trois par semaine — avec un temps de saisie moyen de 60 secondes et 15 secondes de coût de changement de format par reçu, la saisie manuelle des données consomme plus de 3 heures. Ajoutez les conversions de dates d'ère, la répartition à double taux pour chaque reçu émis après octobre 2019, et la correction des erreurs, et une journée de travail entière disparaît dans une tâche qui ne génère aucun revenu.
Pourquoi « je le ferai chaque mois » échoue plus souvent qu’on ne le pense
Chaque blogueur comptable japonais et chaque guide des bureaux des impôts donne le même conseil pour organiser les reçus au Japon : numérisez les reçus dès leur arrivée, saisissez-les chaque semaine dans votre logiciel de comptabilité et classez-les par mois. Ce conseil est juste. C’est aussi un conseil dont les comptables, les teneurs de livres et les équipes marketing de logiciels qui le diffusent sous-estiment systématiquement la difficulté à suivre.
La réalité pour un designer indépendant, un traducteur ou un consultant IT, c’est qu’un reçu arrive au pire moment : vous terminez une livraison, vous êtes dans le train, vous mangez. Le reçu va dans le portefeuille, puis dans un tiroir, puis dans la pile « je traiterai ça plus tard ». Douze mois de « plus tard », c’est ainsi que 150 reçus s’accumulent. Ce n’est pas de la paresse — c’est un décalage de charge de travail. Le flux de comptabilité que les plateformes cloud japonaises optimisent, c’est la tenue de livres en régime continu : une transaction à la fois, répartie sur l’année. La réalité à laquelle beaucoup d’indépendants font face, c’est un arriéré de fin d’année que l’interface « numérisez au fil de l’eau » n’a pas été conçue pour gérer.
Sur la plateforme de questions-réponses japonaise Qiita, un utilisateur testant l’OCR de reçus de freee a rapporté une précision d’environ 20 % sur le champ du montant d’un reçu manuscrit — quatre chiffres réduits à deux, avec un seul chiffre correct. La comparaison inter-outils 2026 de Skill Pass a testé cinq outils de numérisation de reçus sur le même ensemble de reçus et a conclu : « Aucun outil n’atteint une finalisation automatique à 100 %. » Le service Cloud Expenses de MoneyForward plafonne les téléversements par lot à 50 fichiers par session. Le File Box de freee accepte les PDF, JPEG et PNG de moins de 10 Mo chacun. L’application dédiée aux reçus de Yayoi traite les images sur ses serveurs avant de les synchroniser avec la plateforme de comptabilité. Les trois fonctionnent. Les trois partent du principe que vous leur fournissez les reçus au fil de l’eau, pas en rattrapage.
L’écart est structurel. Un outil conçu pour une saisie hebdomadaire régulière n’a pas de voie rapide pour un arriéré d’un an, si bien que la personne qui attend jusqu’à fin janvier finit par effectuer 150 opérations en série sous la pression des délais. Ce qui comble l’écart, c’est un flux de travail construit autour de l’arriéré lui-même : un seul lot, un seul après-midi.
L'approche « tableur d'abord » pour le tri des reçus de fin d'année
Le flux de travail classique en période de déclaration fiscale : ouvrir votre application comptable, photographier un reçu avec votre téléphone, attendre l'OCR, vérifier les champs extraits, accepter ou corriger, passer au reçu suivant. Répétez 150 fois. Le goulot d'étranglement n'est pas une étape en particulier. C'est que vous les effectuez toutes en série.
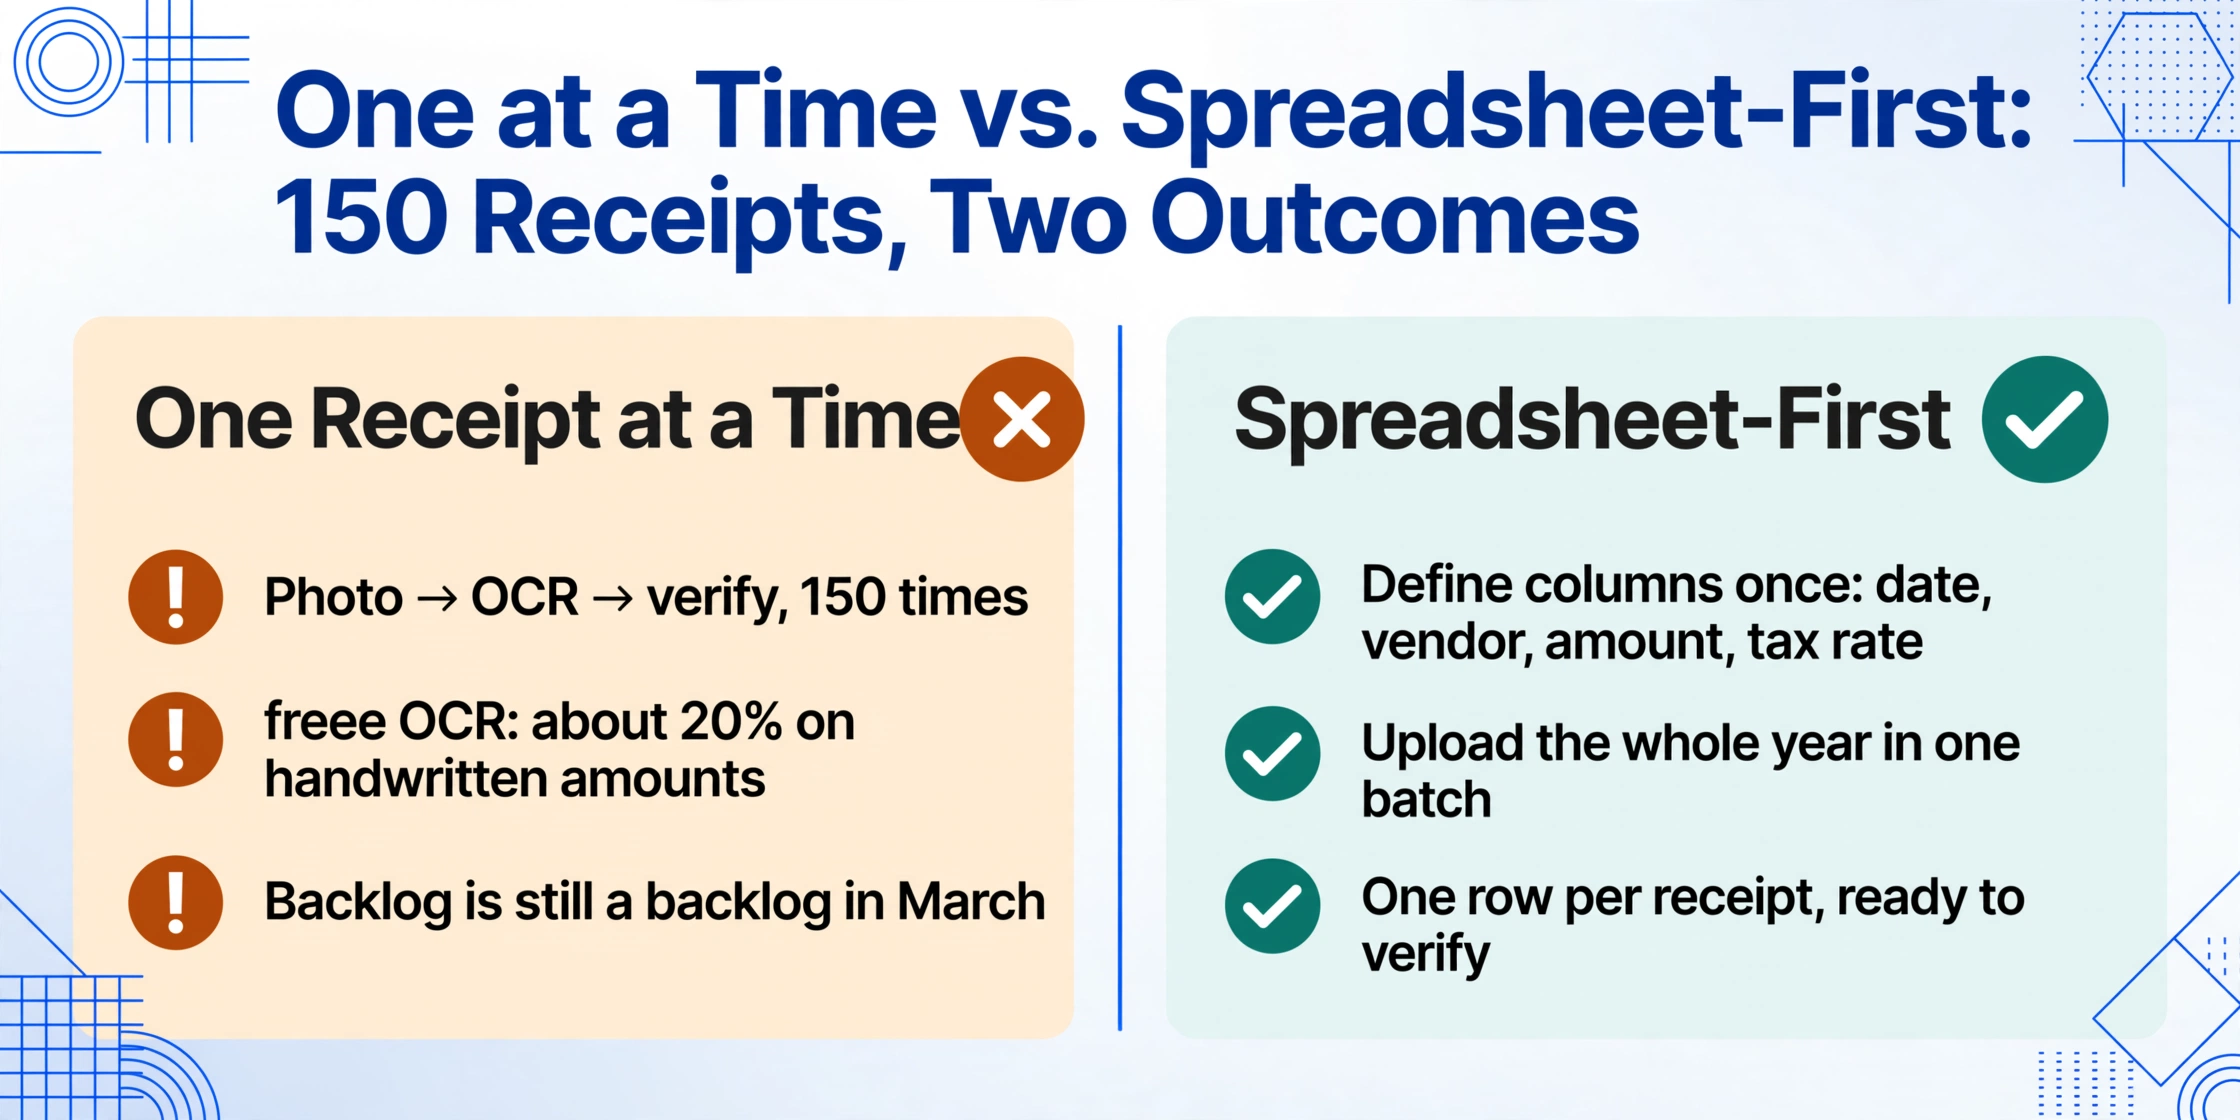
Une alternative qui s'aligne mieux avec un arriéré de fin d'année consiste à séparer l'extraction de la saisie comptable. Au lieu d'introduire les reçus un par un dans votre logiciel comptable, vous extrayez toute la pile de reçus de la saison fiscale dans un tableur unique, puis vous l'importez ou le référencez lors de la préparation de votre déclaration. Cela inverse le flux de travail : l'étape par lots se fait en amont, plutôt que d'être une corvée linéaire que vous traînez toute l'année.
Cette approche est rendue possible par l'extraction par noms de colonnes : vous définissez les champs de données souhaités — date, fournisseur, montant total, sous-total imposable à 10 %, sous-total imposable à 8 %, description de l'objet (但し書き), catégorie de dépense — une seule fois. Ensuite, vous téléversez tous les reçus accumulés en un seul lot. L'IA lit chaque document, localise les valeurs correspondant à vos noms de colonnes en comprenant leur signification (et non en faisant correspondre des coordonnées sur un modèle), et génère un tableur où chaque ligne est un reçu. La même définition de colonnes fonctionne pour un ticket thermique de konbini Lawson, un reçu manuscrit d'un petit restaurant et un PDF d'e-mail d'Amazon Japan — sans configuration par fournisseur.
Une colonne calculée peut convertir les dates de l'ère japonaise (令和8年6月15日 → 2026-06-15) lors de l'extraction, pour éviter de passer 30 secondes par reçu à faire des calculs de dates dans Excel. Pour une explication plus détaillée de la façon dont l'extraction par noms de colonnes gère les défis structurels spécifiques des reçus japonais, des doubles taux de taxe aux dates d'ère et à la description de l'objet, consultez notre guide d'extraction des données de reçus vers Excel.
Une colonne inférée, où l'IA porte un jugement de classification basé sur le contenu du document, peut catégoriser automatiquement les dépenses. Définissez une colonne comme Catégorie de dépense (勘定科目) (Options : 旅費交通費/接待交際費/消耗品費/通信費/地代家賃/その他) et l'IA lit la description de l'objet pour déterminer la catégorie applicable. Un reçu de taxi est classé en frais de déplacement, un reçu de restaurant pour une réunion client en frais de divertissement. L'extraction et la classification se font en une seule passe.
150 reçus. Une définition de colonnes. Un téléversement. Un tableur. L'extraction prend quelques minutes. Ce qui reste est la validation — trier par montant, repérer les valeurs aberrantes, reclasser les catégories incertaines — ce qui, pour un lot de 150 reçus, prend environ 30 minutes. Temps total écoulé : un après-midi, pas un week-end.
Workflow d'un après-midi : de la pile de papiers au tableur prêt pour la déclaration fiscale
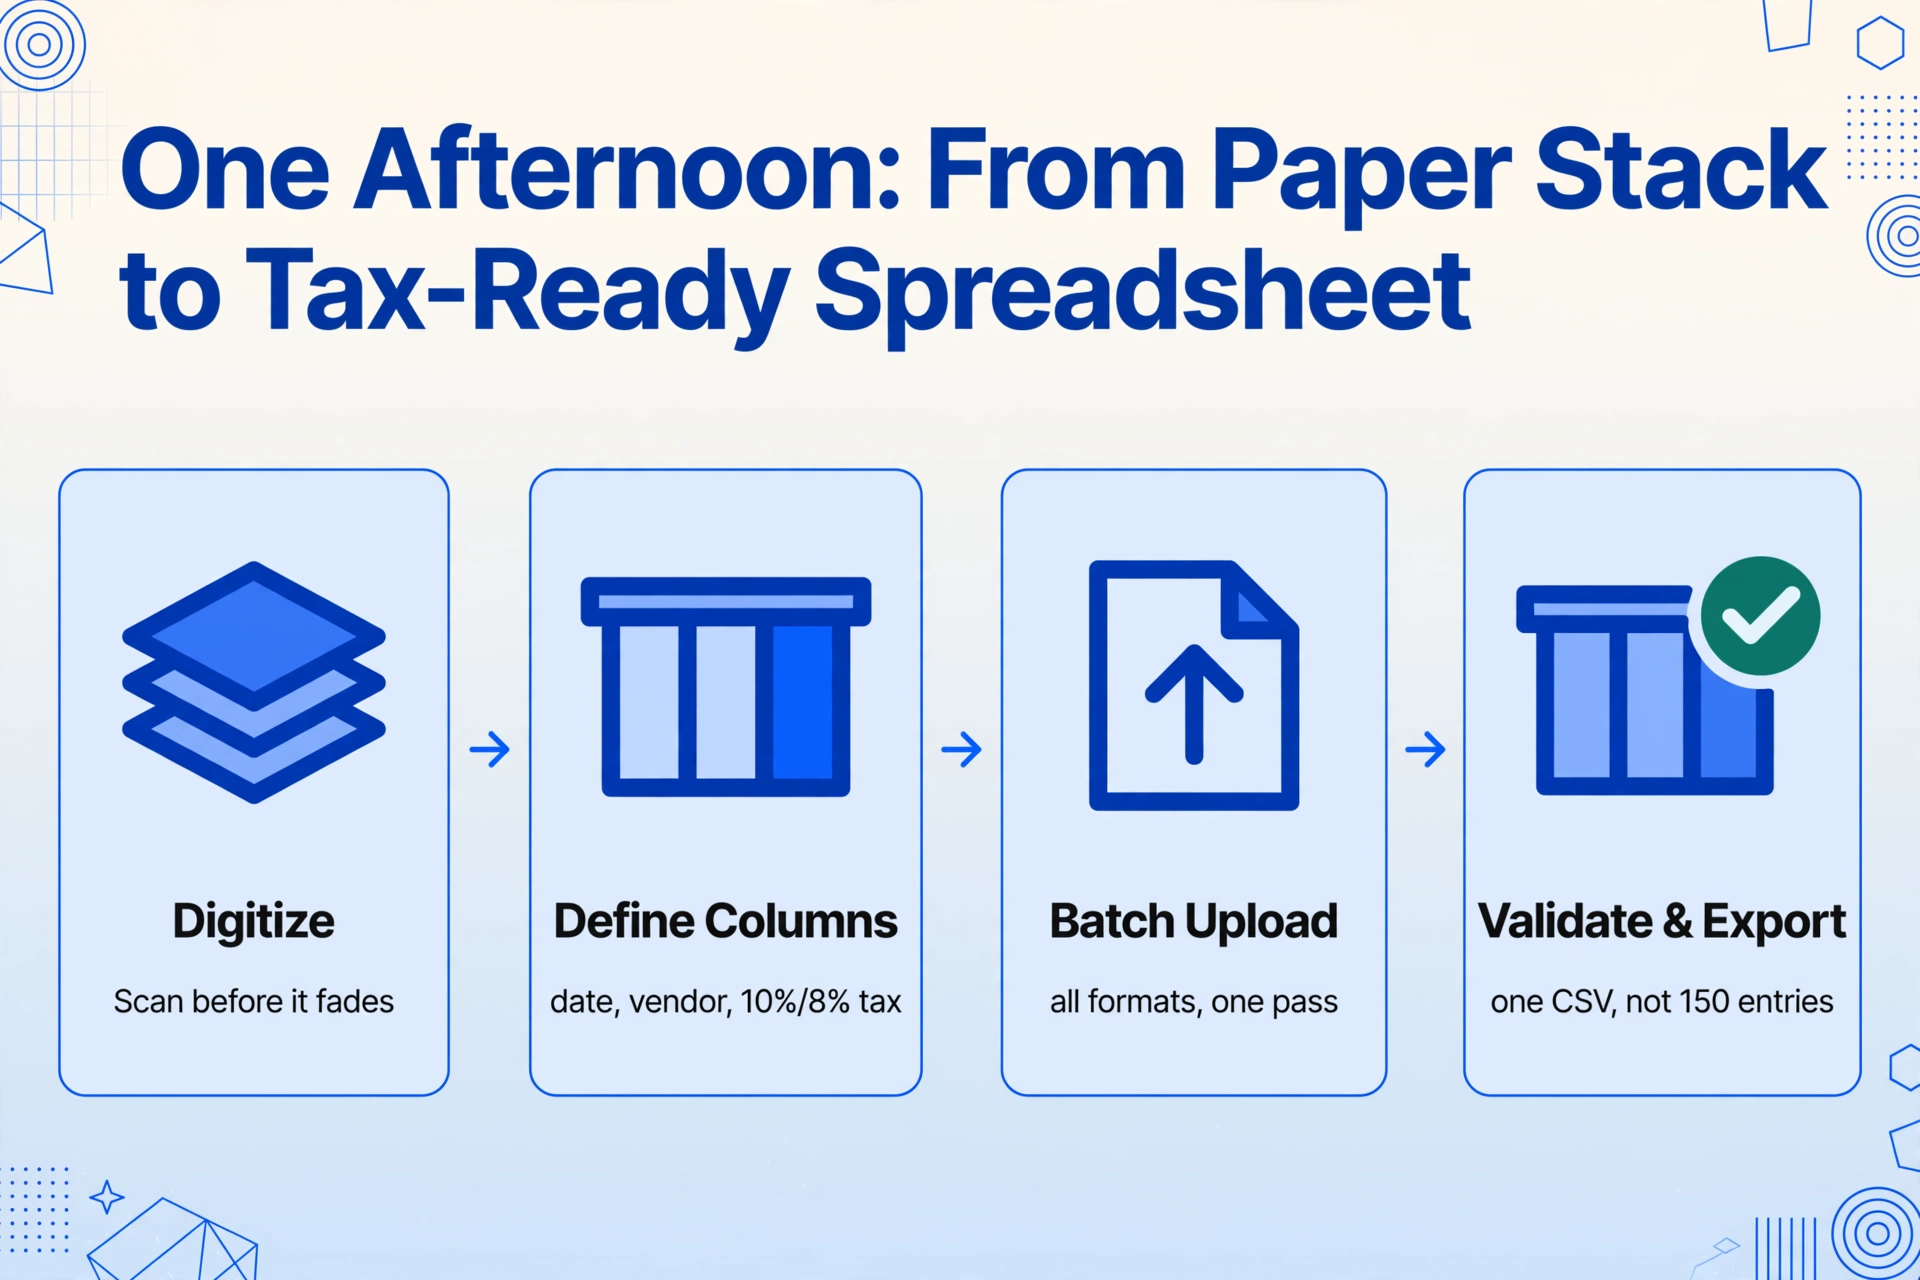
Voici un calendrier concret pour transformer une année de reçus accumulés en tableur directement utilisable pour la kakutei shinkoku — que vous déclariez via freee, Yayoi (弥生), MoneyForward, ou que vous remettiez un CSV à votre comptable fiscal agréé (税理士).
Heure 0–1 : tout numériser
Avant toute extraction, chaque reçu doit être au format numérique. Pour les reçus papier, utilisez l'appareil photo de votre téléphone : posez le reçu à plat sur une surface sombre, assurez-vous que le reçu entier est visible (du nom de l'émetteur au montant total), et évitez les ombres de la main. Les reçus en papier thermique des konbini et des restaurants commencent à s'estomper en 6 à 12 mois, et cet effacement est chimique et irréversible : un reçu lisible aujourd'hui peut être vierge la saison prochaine. Si vous faites cela en février et qu'un reçu de juillet dernier est déjà gris pâle sur fond blanc, capturez-le maintenant.
Pour les reçus reçus électroniquement, des confirmations de commande Amazon Japan aux PDF de factures de services publics et aux factures envoyées par e-mail, enregistrez-les dans un seul dossier. Si vous avez le temps, une convention de nommage comme YYYY-MM-DD_Fournisseur.pdf rend chaque fichier traçable. Sinon, l'outil d'extraction conserve le nom de fichier d'origine dans le tableur de sortie, vous pouvez donc toujours retrouver le fichier source à partir de n'importe quelle ligne.
Si ces reçus électroniques arrivent principalement par e-mail, vous pouvez sauter entièrement l'étape de téléchargement et de classement. ImageToTable.ai attribue à chaque compte une adresse Email Inbox : transférez-y une facture de services publics ou une facture fournisseur et la pièce jointe atterrit dans votre file de traitement. Activez le traitement automatique avec un modèle enregistré et le document est extrait à l'arrivée, de sorte qu'une partie de la pile de l'année est déjà un tableur avant même que vous ne vous installiez.
En vertu de la loi japonaise sur la comptabilité électronique (電子帳簿保存法), pleinement en vigueur depuis janvier 2024, tout reçu reçu électroniquement — PDF par e-mail, téléchargement sur site web, capture d'écran d'application — doit être conservé sous forme de données électroniques. Vous ne pouvez pas l'imprimer et ne conserver que le papier. Pour les reçus papier que vous numérisez, la copie scannée sert de preuve à l'appui ; l'original peut être éliminé selon les règles de conservation par scanner s'il est scanné dans les deux mois plus sept jours ouvrables suivant la réception et si votre bureau a adopté les procédures internes requises. L'étape de numérisation satisfait aux exigences de conformité par effet de bord.
Heure 1–1:15 : Définissez vos colonnes
Cette étape de 15 minutes détermine la qualité de tout ce qui suit. Définissez précisément les champs dont vous avez besoin — ni plus, ni moins. Pour un freelance ou un indépendant typique déposant la déclaration bleue (青色申告) :
| Nom de la colonne | Objectif | Type |
|---|---|---|
Date (日付) | Date de la transaction, pour le tri par exercice fiscal | Extraction directe |
Vendor (発行者) | À qui vous avez payé ; correspond au contrepartie (取引先) dans le logiciel comptable | Extraction directe |
Total Amount (金額) | Montant total payé, taxes incluses | Extraction directe |
10% Taxable Subtotal (10%対象額) | Sous-total pour les articles au taux standard | Extraction directe |
8% Taxable Subtotal (8%対象額) | Sous-total pour les articles au taux réduit (aliments, journaux) | Extraction directe |
Description (但し書き) | Objet du paiement ; preuve d'audit | Extraction directe |
Expense Category (勘定科目) | Options : frais de déplacement (旅費交通費), divertissement (接待交際費), fournitures (消耗品費), communications (通信費), loyer (地代家賃), achats (仕入高), sous-traitance (外注費), autres (その他) | Colonne inférée : l'IA lit la description et classe |
Pour les déclarants utilisant la déclaration blanche (白色申告), les exigences sont plus simples : Date, Vendor, Montant et une catégorie de dépenses générale suffisent généralement. La déclaration blanche utilise le relevé des revenus et dépenses (収支内訳書) plutôt que l'état financier de la déclaration bleue (青色申告決算書), et l'Agence nationale des impôts japonaise n'exige pas le même niveau de granularité dans le rapport.
Si vous avez besoin de la logique détaillée des colonnes, y compris la conception de colonnes inférées pour les catégories de comptes de dépenses japonaises standard et la gestion des exigences de ventilation fiscale du système de factures qualifiées (インボイス制度), le guide de traitement par lots pour les reçus de freelances japonais couvre la conception des colonnes en profondeur.
Heure 1:15–1:20 : Téléversement et extraction
Téléversez tous les fichiers de reçus en un seul lot — JPG, PNG ou PDF. L'IA traite chacun d'eux, localise les valeurs correspondant à vos colonnes définies et remplit une feuille de calcul. Le traitement prend quelques secondes par page. Un lot de 150 reçus est terminé en quelques minutes.
La sortie comprend une référence au fichier source pour chaque ligne — vous pouvez cliquer depuis n'importe quelle cellule de la feuille de calcul pour revenir à l'image du reçu d'origine. Cette traçabilité satisfait à l'exigence de la loi sur la tenue de livres électroniques selon laquelle les enregistrements doivent être consultables par date, montant et contrepartie.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Heure 1:20–4:00 : Valider la sortie
Aucun outil d'extraction n'atteint une précision de 100 % sur chaque reçu. L'objectif d'un sprint de traitement par lots en fin d'année est de déplacer l'effort humain de « saisir chaque champ à partir de zéro » à « vérifier les valeurs aberrantes ». Une routine de validation ciblée de 30 minutes pour le temps restant :
- Triez par montant (décroissant) et vérifiez les 10 premières lignes. Ce sont vos plus grosses dépenses et elles présentent le risque d'audit le plus élevé. Une dépense de 45 000 ¥ mal classée comme fournitures de bureau au lieu d'équipement peut déclencher un traitement d'amortissement différent selon les règles de l'Agence nationale des impôts japonaise. Vérifiez chacune d'elles par rapport à l'image du reçu d'origine.
- Parcourez la colonne Catégorie pour détecter toute classification « autre ». L'IA utilise ce fourre-tout lorsqu'elle ne peut pas déterminer la catégorie avec certitude. Reclassez-les manuellement — généralement moins de 10 % des reçus d'un lot.
- Triez par date et vérifiez qu'aucune entrée ne tombe en dehors de l'année d'imposition en cours (1er janvier – 31 décembre). Un reçu de janvier 2027 n'appartient pas à votre déclaration de 2026.
- Pour les déclarants avec déclaration bleue : vérifiez ponctuellement les totaux des sous-totaux imposables. Le sous-total imposable à 10 % plus le sous-total imposable à 8 % doivent approximativement correspondre au montant total. Un écart supérieur à quelques centaines de yens signale une erreur d'extraction potentielle sur ce reçu.
Après validation, vous disposez d'une feuille de calcul où chaque ligne est une entrée de reçu vérifiée — date, fournisseur, montant, ventilation de la taxe, description et catégorie. C'est la sortie qui prenait une journée complète de travail à produire à la main.
Déclaration bleue ou déclaration blanche : adapter le tableur à votre type de déclaration
Le choix entre la déclaration bleue (青色申告) et la déclaration blanche (白色申告) détermine à la fois les colonnes nécessaires et la profondeur de validation à effectuer. Les deux partagent la même échéance, le 15 mars, mais les exigences en matière de données diffèrent nettement.
La déclaration bleue offre une déduction spéciale pouvant atteindre 650 000 ¥ pour les contribuables qui soumettent électroniquement via e-Tax et tiennent une comptabilité en partie double (複式簿記). À partir de 2027, la déduction maximale passe à 750 000 ¥ pour ceux qui combinent e-Tax avec des « enregistrements électroniques excellents », tandis que les contribuables sur papier sont limités à 100 000 ¥. Pour un travailleur indépendant ayant 4 millions de ¥ de revenus d'entreprise, la déduction de 650 000 ¥ au taux marginal de 20 % représente environ 130 000 ¥ d'économies d'impôt sur le revenu, plus environ 65 000 ¥ de réduction de la taxe de résidence. Mais cela exige des enregistrements détaillés : chaque reçu ventilé par taux d'imposition, chaque transaction rattachée à une catégorie de compte de charges spécifique (勘定科目), et tous les enregistrements conservés pendant 7 ans.
La déclaration blanche est plus simple — comptabilité de trésorerie, pas de bilan requis, conservation des reçus pendant 5 ans — mais n'offre aucune déduction spéciale ni report de pertes. Les exigences en matière de données sont plus légères, ce qui signifie un ensemble de colonnes plus simple et moins de temps de validation.
La déduction de 650 000 ¥ de la déclaration bleue justifie une heure supplémentaire de validation. Au taux marginal de 20 %, chaque dépense de 10 000 ¥ que vous manquez parce qu'un reçu délavé n'a pas été saisi représente 2 000 ¥ d'impôt inutile. Si un reçu manqué coûte 2 000 ¥ d'impôt, trouver dix reçus manqués pendant la validation couvre l'ensemble de l'après-midi.
Du tableur à la déclaration finale : importation dans votre logiciel comptable
Une fois votre tableur validé, deux voies s'offrent à vous pour la déclaration :
Voie 1 : Importation CSV dans un logiciel comptable. freee, Yayoi et MoneyForward prennent tous en charge l'importation CSV des données de transactions. Exportez votre tableur au format CSV, alignez l'ordre des colonnes sur le format d'importation de votre plateforme, puis importez un seul fichier au lieu de saisir 150 reçus individuels. Le modèle d'importation de freee attend des colonnes pour la date, le montant, le poste comptable (勘定科目), la description (摘要) et la contrepartie (取引先). MoneyForward et Yayoi suivent des conventions de colonnes similaires. Votre sortie d'extraction par lot correspond directement à ces champs — l'étape d'importation remplace 150 saisies de reçus individuels par un seul téléversement CSV.
Voie 2 : Utilisation directe avec e-Tax. Si vous préparez votre déclaration de revenus via l'outil d'assistance en ligne de l'Agence nationale des impôts japonaise (確定申告書等作成コーナー), votre tableur validé sert de document source pour saisir les totaux de dépenses par catégorie. Le tableur vous fournit les totaux par catégorie dont vous avez besoin ; l'interface e-Tax gère la logique du formulaire. Pour les déclarants en déclaration bleue, les données du tableur alimentent la section des dépenses de votre état financier de déclaration bleue.
Chaque voie satisfait aux exigences de recherche de la loi sur la tenue de livres électroniques — votre tableur est consultable par date (triez la colonne Date), par montant (triez la colonne Montant) et par contrepartie (filtrez par Fournisseur). Combiné à des dossiers numériques organisés contenant les images des reçus originaux, liés à chaque ligne du tableur, vous disposez d'une piste d'audit consultable.
Questions fréquemment posées
Est-il trop tard si je commence en février ?
Non. La période de dépôt s'étend du 16 février au 15 mars (ou au lundi suivant si le 15 tombe un week-end). Si vous commencez début février, vous disposez d'environ six semaines. Le processus décrit ci-dessus — numériser, définir les colonnes, importer par lots, valider — prend un après-midi entier. Vous n'êtes pas en retard. Vous avez le temps de bien faire les choses, pas seulement rapidement.
Et si mes reçus en papier thermique ont déjà pâli ?
Les reçus en papier thermique commencent à se dégrader en 6 à 12 mois. Si le texte est faible mais encore lisible, les modèles de vision IA les traitent souvent mieux que l'OCR traditionnel, car ils analysent l'image dans son ensemble — en déduisant le texte du contexte environnant plutôt qu'en s'appuyant uniquement sur le contraste des pixels. Si le reçu est presque vierge, aucun outil d'extraction ne peut récupérer des données qu'un œil humain ne peut pas voir. La leçon pratique : numérisez avant la fin de l'année la prochaine fois. Pour l'instant, extrayez ce que vous pouvez des reçus lisibles et recoupez les entrées pâlies avec vos relevés bancaires ou vos relevés de carte de crédit pour combler les montants et les dates manquants.
L'extraction par lots fonctionne-t-elle sur les reçus manuscrits ?
Partiellement. Les modèles de vision IA traitent mieux l'écriture manuscrite claire et en caractères d'imprimerie sur les reçus que l'OCR traditionnel basé sur des modèles, car ils lisent pour comprendre le sens, et non en faisant correspondre des positions de pixels. L'écriture cursive ou stylisée en kanji — en particulier sur les reçus plus anciens écrits au pinceau — donnera une précision d'extraction plus faible. Si les reçus manuscrits représentent plus de 20 à 30 % de votre volume annuel, prévoyez du temps de validation supplémentaire pour ces reçus spécifiques. Vérifiez-les manuellement : triez votre sortie et parcourez la colonne des fournisseurs pour repérer les petits restaurants, les prestataires de services individuels et les indépendants qui ont probablement écrit à la main.
Dans quelle mesure peut-il répartir la taxe à la consommation de 8 % et 10 % ?
Lorsque le reçu indique clairement les sous-totaux de 10 % et 8 % séparément — comme le font la plupart des reçus de chaînes de magasins et de konbini depuis 2023, conformément au Système de factures qualifiées (インボイス制度) — l'extraction par IA répartit la taxe de manière fiable. Lorsqu'un reçu n'affiche qu'un seul total sans ventilation de la taxe (courant sur les reçus manuscrits plus anciens ou de petits vendeurs), l'IA ne peut pas répartir ce qui n'est pas imprimé. Dans ces cas, calculez la répartition manuellement en fonction du contenu des articles : les produits alimentaires à 8 %, les autres articles à 10 %. Cela concerne généralement une minorité de reçus dans un lot.
Ce workflow satisfait-il aux exigences de la loi sur la comptabilité électronique (電子帳簿保存法) ?
Oui, à condition de conserver correctement les résultats du workflow. La loi sur la comptabilité électronique exige que les documents stockés électroniquement soient consultables par date, montant et contrepartie, et que le système de stockage empêche toute modification non autorisée. Une feuille de calcul validée avec des colonnes triables satisfait à l'exigence de recherche. Des dossiers numériques organisés contenant les images des reçus d'origine, liées à chaque ligne de la feuille de calcul, fournissent la piste d'audit. La période de grâce de deux ans pour le repli sur papier a pris fin le 1er janvier 2024 ; si vous avez reçu un reçu par voie électronique (PDF par e-mail, téléchargement sur un site web), conserver uniquement une copie papier n'est pas conforme. Votre workflow d'extraction par lots produit une archive numérique en sortie naturelle. Pour l'ensemble des exigences, consultez notre guide sur la loi japonaise sur la comptabilité électronique.
Peut-on vraiment faire cela en un après-midi ?
Pour 150 reçus : oui, avec la réserve que « un après-midi » signifie environ 4 heures : environ une heure pour la numérisation (si vous avez un gros arriéré de documents papier), 15 minutes pour la configuration des colonnes, quelques minutes pour le traitement, et environ 30 minutes pour la validation ciblée. Le temps restant est une marge pour les cas particuliers : les reçus délavés nécessitant une recoupement, les écritures manuscrites nécessitant une vérification manuelle, et le reçu inévitable dont vous réalisez qu'il manque. Si vos reçus sont déjà numériques (la plupart des achats ont été effectués en ligne ou vous avez numérisé par intermittence), l'heure de numérisation se réduit à une minute d'organisation de fichiers, et le temps total tombe à environ 2 heures.
Pourquoi les reçus de ce mois de février ne doivent pas ressembler à ceux de l'année dernière
La question que les freelances japonais s'échangent chaque janvier ne porte pas sur les stratégies de déduction ou les dates limites de déclaration. Dans les forums communautaires et les espaces de coworking, elle est plus simple : « Combien de reçus vous reste-t-il à saisir ? » La réponse suscite généralement une grimace. Aucun reçu n'est difficile à traiter individuellement. Le poids vient du fait d'en faire 150 à la suite, à travers une interface qui traite chacun comme un nouveau départ.
L'approche axée sur la feuille de calcul n'élimine pas la nécessité de vérifier vos données. La vérification est une étape nécessaire pour chaque déclarant, quel que soit l'outil. Ce qu'elle élimine, c'est la création de données à partir de zéro : saisir « 2026-08-15 » pour la 130e fois, plisser les yeux sur une description de l'objet pour décider si un reçu indique « frais de repas » (お食事代として) ou « frais de collations » (お菓子代として), et séparer les sous-totaux de taxe à 10 % et 8 % sur un reçu thermique qui s'estompe dans un tiroir depuis juillet.
Testez le workflow sur vos propres reçus. Voyez si une pile de reçus qui a pris un samedi complet l'année dernière devient une feuille de calcul que vous validez autour d'un café — et si les six heures que vous récupérez sont consacrées au travail qui vous rapporte réellement de l'argent, et non à la paperasse qui le documente.