Steuersaison in Japan: Belege organisieren in
einer Tabelle an einem Nachmittag
Der eigentliche Engpass in Japans Steuersaison von Februar bis März ist nicht das nächtliche Abtippen von Belegen in freee oder Yayoi. Es ist die Annahme, die in jeder japanischen Buchhaltungs-App steckt: dass Sie das ganze Jahr über Belege einzeln gescannt haben. Wenn die NTA meldet, dass 8,24 Millionen Menschen ihre eigene Kakutei-Shinkoku-Erklärung ohne zugelassenen Steuerberater eingereicht haben, sagt diese Zahl nicht, wie viele von ihnen ein ganzes Wochenende vor dem Bildschirm verbracht haben, um ein Jahr Steuersaison-Belege durch eine Oberfläche zu füttern, die nicht für einen Rückstau ausgelegt war.
Wichtigste Erkenntnisse
- Jeden Januar liegen 150 Belege in einem Schuhkarton, und das schlechte Gewissen (ich hätte monatlich scannen sollen) spiegelt die Erfahrung von 8,24 Millionen japanischen Steuerzahlern wider, die ihre eigene Kakutei-Shinkoku-Erklärung (確定申告, jährliche Einkommensteuererklärung) einreichen.
- Japans Buchhaltungstools (freee, Yayoi, MoneyForward) teilen eine Annahme, die den Jahresend-Sprint zunichtemacht: Sie haben das ganze Jahr über wöchentlich Belege gescannt – ein Arbeitsmuster, dem Millionen von Selbst-Einreichern fast nie folgen.
- Ein Nachmittag ersetzt ein Wochenende, wenn Sie Ihre Spalten einmal definieren (Datum, Anbieter, beide Mehrwertsteuer-Zwischensummen bei 8 % und 10 %, Beschreibung, Ausgabenkategorie) und ImageToTable.ai 150 Belege (領収書, Ryoshusho) in einem einzigen Batch extrahiert, Ära-Daten umrechnet (令和8年 → 2026) und anhand des Beschreibungstexts automatisch kategorisiert, während Sie validieren statt tippen. Per E-Mail erhaltene Belege können sich demselben Batch von selbst anschließen.
Das 30-Tage-Fenster, das alle gleichermaßen erwischt
Japans kakutei shinkoku, die endgültige Steuererklärung (確定申告), hat ein festes Einreichungsfenster: jedes Jahr vom 16. Februar bis zum 15. März. Fällt der 15. März auf ein Wochenende, verlängert sich die Frist bis zum folgenden Montag. Im Jahr 2027 ist der 15. März ein Montag, also bleibt die Frist bestehen. Wie auch immer – Sie haben ungefähr 30 Tage Zeit, um ein Jahr an Einkommens- und Ausgabenbelegen zusammenzustellen, Ihre Steuerschuld zu berechnen und einzureichen. Verspätungszuschläge liegen zwischen 5 % und 20 % der geschuldeten Steuer, zuzüglich Säumniszinsen.
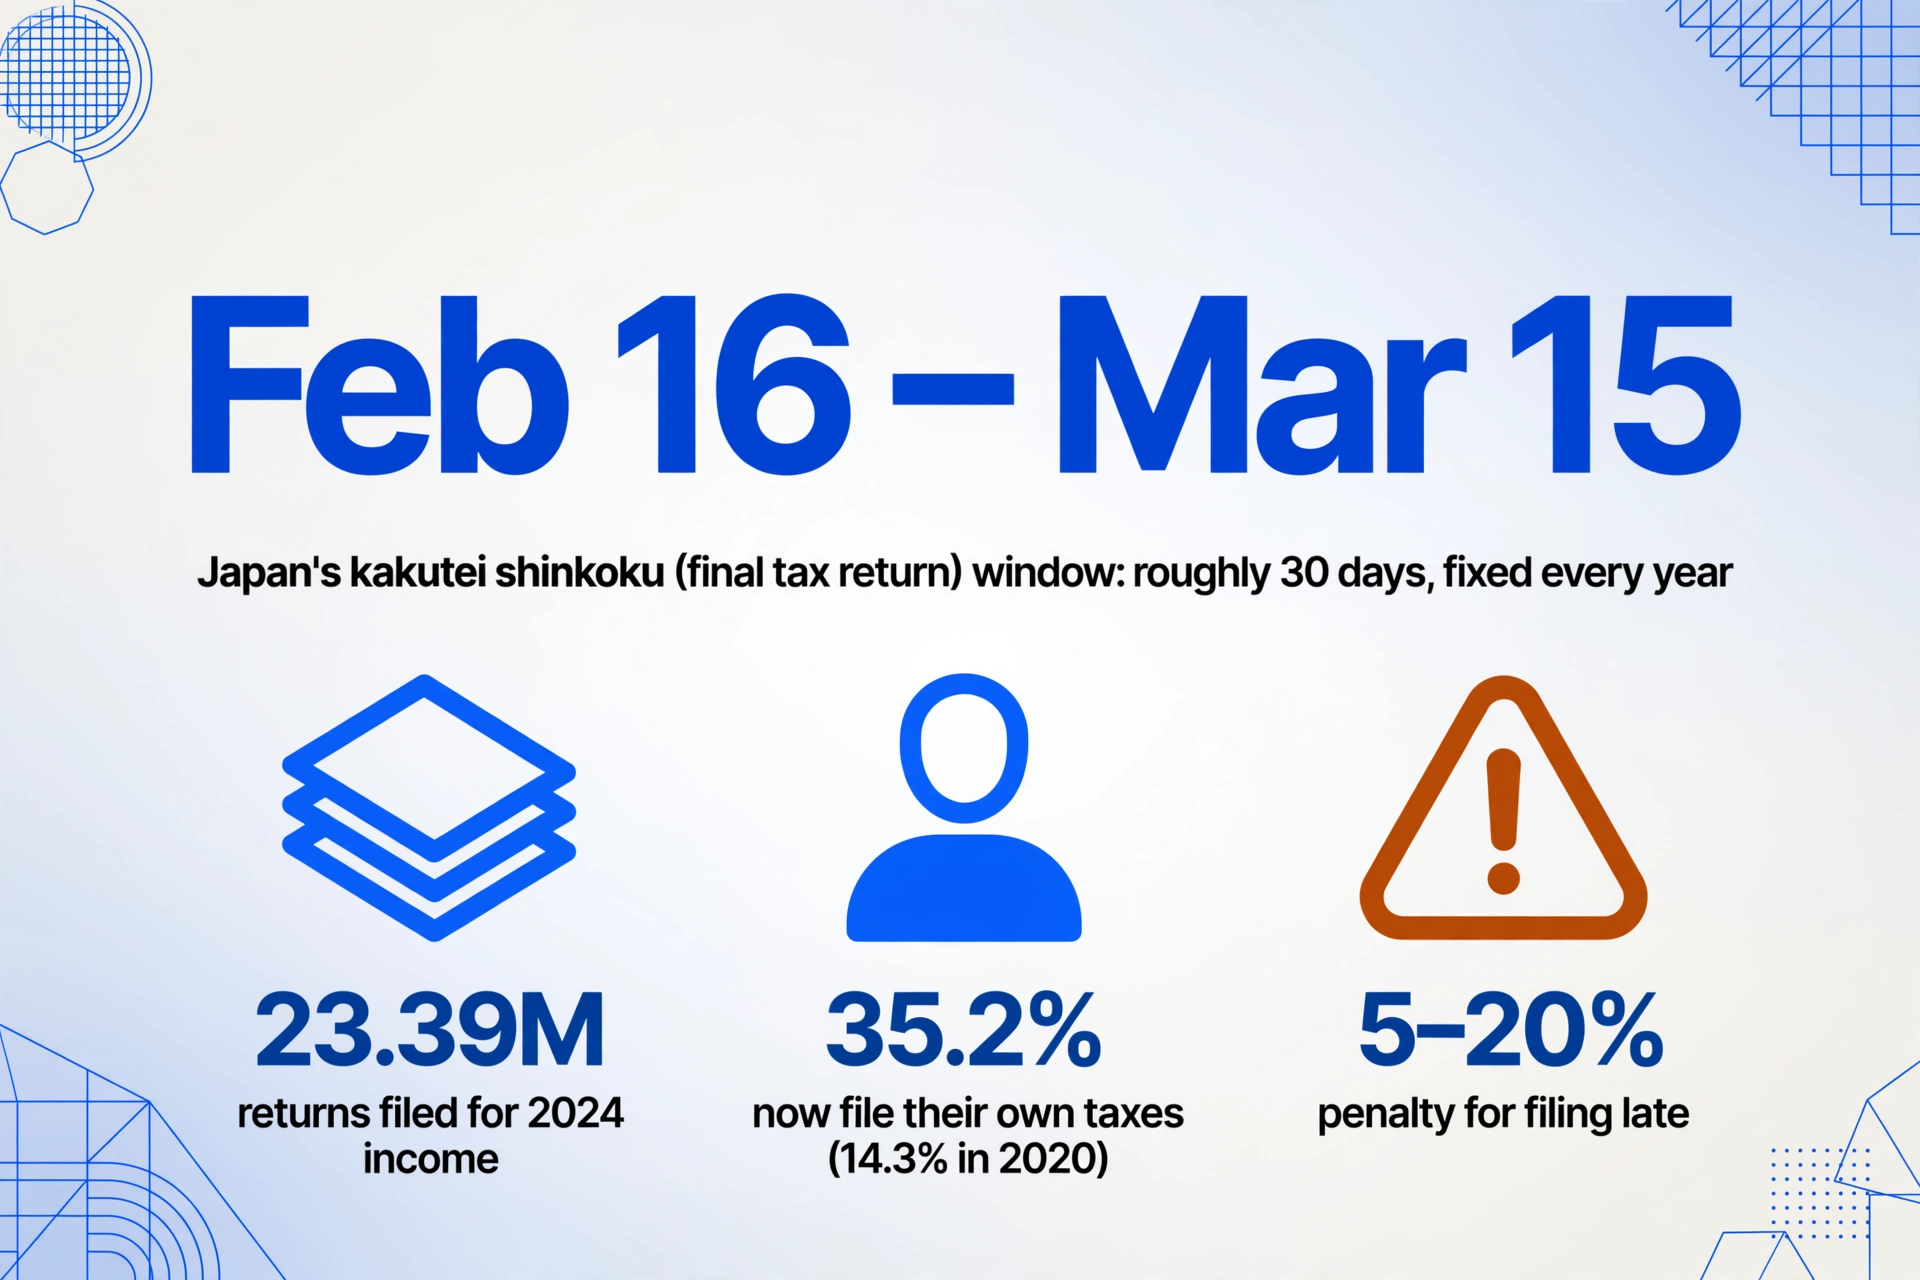
Laut dem Bericht der National Tax Agency von 2025 wurden 23,39 Millionen Steuererklärungen für das Einkommen 2024 eingereicht. Davon wurden 13,29 Millionen über e-Tax von zu Hause aus übermittelt und 8,24 Millionen von den Steuerpflichtigen selbst übermittelt – nicht von zertifizierten Steuerberatern (CPTAs) oder Lohnbuchhaltungen. Weitere 4,08 Millionen Menschen reichten über ein Smartphone ein. Der Anteil der Selbst-Einreicher ist stetig gestiegen – von 14,3 % aller Einreicher im Jahr 2020 auf 35,2 % im Jahr 2024. Immer mehr Menschen machen ihre Steuern selbst. Immer mehr Menschen stehen allein vor dem Belegstapel.
Japans Freelancer-Bevölkerung hat laut Schätzungen des Kabinettssekretariats 4,62 Millionen erreicht – darunter Einzelunternehmer (個人事業主), Geschäftsführer von Ein-Personen-Unternehmen und Parallelbeschäftigte mit Nebengewerbe. Kleine Unternehmen mit 20 oder weniger Beschäftigten machen 84,5 % aller Unternehmen aus (Ministerium für Innere Angelegenheiten und Kommunikation, Wirtschaftszählung). Diese Millionen von Menschen teilen eine gemeinsame Erfahrung jeden Januar: eine Schublade, einen Schuhkarton oder einen Umschlag öffnen und auf ein Jahr voller Belege (領収書, ryoshusho) starren, die sie eigentlich monatlich hätten verarbeiten wollen.
Bei 150 Belegen – weniger als drei pro Woche – mit einer durchschnittlichen Eingabezeit von 60 Sekunden und 15 Sekunden Formatwechselkosten pro Beleg verbraucht die manuelle Dateneingabe über 3 Stunden. Addieren Sie die Umrechnungen der japanischen Zeitrechnung, die Aufteilung des Doppelsteuersatzes für jeden nach Oktober 2019 ausgestellten Beleg und die Fehlerkorrektur – und ein ganzer Arbeitstag verschwindet in einer Aufgabe, die keinen Umsatz generiert.
Warum „Das mache ich monatlich" häufiger scheitert als gelingt
Jeder japanische Buchhaltungsblog und jedes Finanzamt-Handbuch gibt denselben Rat zur Belegorganisation in Japan: Belege scannen, sobald sie eintreffen, sie wöchentlich in die Buchhaltungssoftware eingeben und nach Monaten ordnen. Das ist ein korrekter Rat. Es ist aber auch ein Rat, dessen Schwierigkeit die dahinterstehenden Buchhalter, Buchführungskräfte und Software-Marketingteams durchweg unterschätzen.
Die Realität für einen freiberuflichen Designer, Übersetzer oder IT-Berater ist, dass ein Beleg im denkbar ungünstigsten Moment eintrifft: Man schließt gerade ein Deliverable ab, man sitzt im Zug, man isst. Der Beleg wandert in die Brieftasche, dann in eine Schublade, dann in den Stapel „Das bündle ich später". Zwölf Monate „später" – so kommen 150 Belege zusammen. Das ist keine Faulheit, sondern eine Arbeitslast-Diskrepanz. Der Buchhaltungsworkflow, für den japanische Cloud-Plattformen optimiert sind, ist die kontinuierliche Buchführung: eine Transaktion nach der anderen, verteilt über das Jahr. Die Realität vieler Freiberufler ist ein Jahresend-Rückstand, für den die „Scan-as-you-go"-Oberfläche nicht ausgelegt war.
Auf Japans Q&A-Plattform Qiita berichtete ein Nutzer, der die Beleg-OCR von freee testete, von etwa 20 % Genauigkeit beim Betragsfeld eines handschriftlichen Belegs – vier Ziffern auf zwei reduziert, nur eine Ziffer korrekt. Der Tool-Vergleich 2026 von Skill Pass testete fünf Belegscan-Tools mit demselben Belegsatz und kam zu dem Schluss: „Kein Tool erreicht eine 100-prozentige automatische Fertigstellung." MoneyForwards Cloud Expenses begrenzt Batch-Uploads auf 50 Dateien pro Sitzung. freees File Box akzeptiert PDF, JPEG und PNG unter je 10 MB. Yayois spezielle Beleg-App verarbeitet Bilder auf ihren Servern, bevor sie mit der Buchhaltungsplattform synchronisiert werden. Alle drei funktionieren. Alle drei setzen voraus, dass man ihnen Belege nach und nach zuführt, nicht im Nachholmodus.
Die Lücke ist struktureller Natur. Ein Tool, das für kontinuierliche wöchentliche Erfassung ausgelegt ist, hat keinen Schnellpfad für einen Jahresrückstand – wer also bis Ende Januar wartet, führt 150 Einzeloperationen unter Termindruck aus. Was die Lücke schließt, ist ein Workflow, der um den Rückstand selbst herum gebaut ist: ein Batch, ein Nachmittag.
Der Spreadsheet-First-Ansatz für die Jahresend-Belegprüfung
Der herkömmliche Arbeitsablauf während der Steuersaison: Öffnen Sie Ihre Buchhaltungs-App, fotografieren Sie eine Quittung mit Ihrem Telefon, warten Sie auf die OCR, prüfen Sie die extrahierten Felder, akzeptieren oder korrigieren Sie, weiter zur nächsten Quittung. Wiederholen Sie das 150-mal. Der Engpass liegt nicht in einem einzelnen Schritt. Er liegt darin, dass Sie alle Schritte nacheinander ausführen.
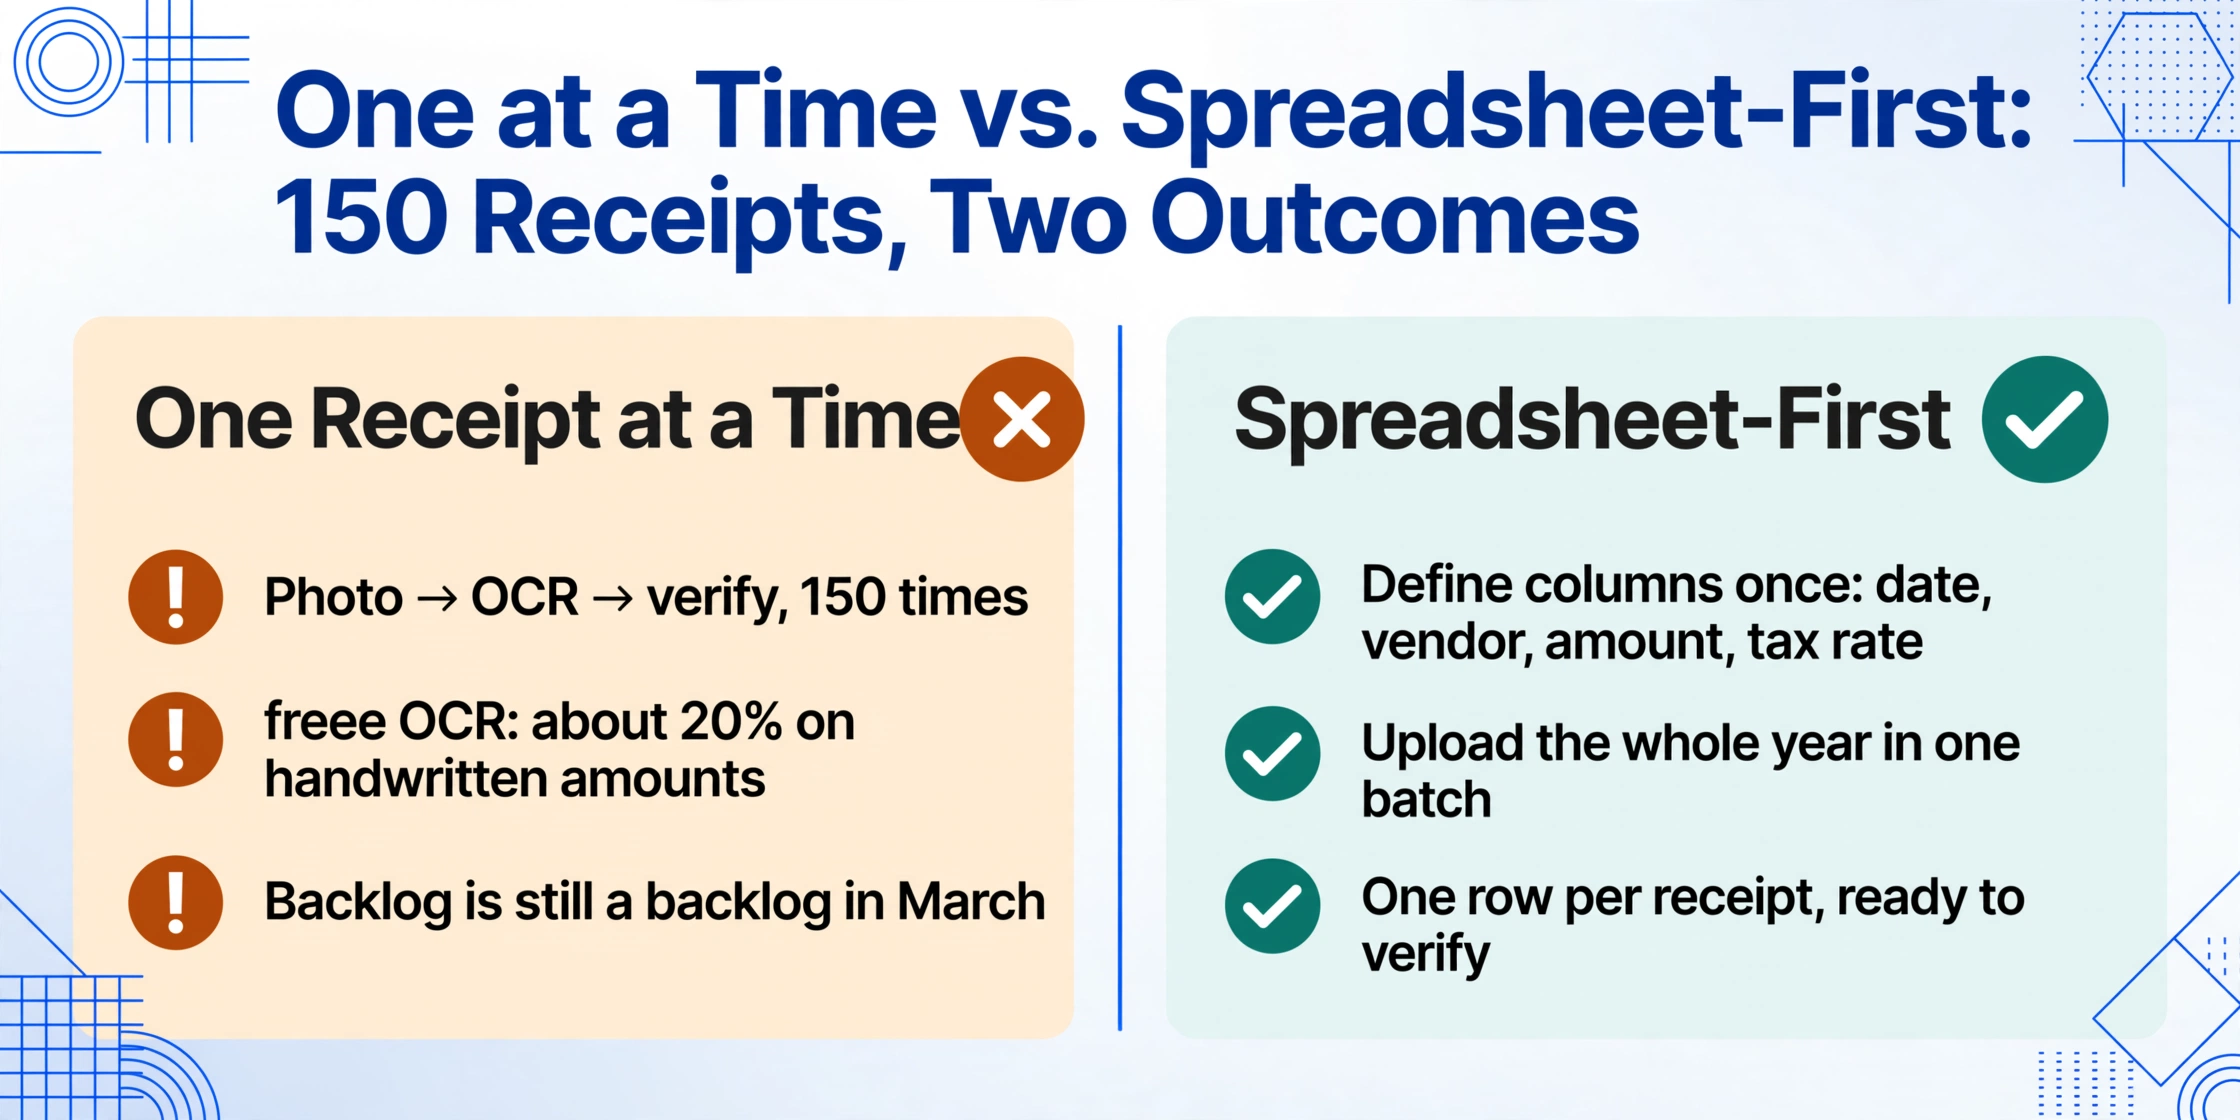
Eine Alternative, die besser zu einem Jahresend-Rückstand passt, besteht darin, die Extraktion von der Buchungserfassung zu trennen. Statt Quittungen einzeln in Ihre Buchhaltungssoftware einzuspeisen, extrahieren Sie den gesamten Stapel der Steuersaison-Belege in eine einzige Tabelle und importieren oder referenzieren diese dann bei der Vorbereitung Ihrer Steuererklärung. Das kehrt den Arbeitsablauf um: Der Batch-Schritt erfolgt vorab und nicht als lineare Pflicht, durch die Sie sich das ganze Jahr hindurch quälen.
Dieser Ansatz wird durch die Spaltennamen-Extraktion ermöglicht: Sie definieren die gewünschten Datenfelder — Datum, Anbieter, Gesamtbetrag, steuerpflichtige Zwischensumme zu 10 %, steuerpflichtige Zwischensumme zu 8 %, Verwendungszweck (但し書き), Ausgabenkategorie — einmal. Dann laden Sie alle gesammelten Quittungen in einem einzigen Batch hoch. Die KI liest jedes Dokument, findet die Werte, die Ihren Spaltennamen entsprechen, indem sie deren Bedeutung versteht (nicht durch Koordinatenabgleich auf einer Vorlage), und gibt eine Tabelle aus, in der jede Zeile eine Quittung ist. Dieselbe Spaltendefinition funktioniert für einen Thermobeleg vom Convenience-Store bei Lawson, eine handschriftliche Quittung eines kleinen Restaurants und eine Amazon-Japan-E-Mail-PDF — ohne Einrichtung pro Anbieter.
Eine berechnete Spalte kann japanische Jahresdaten (令和8年6月15日 → 2026-06-15) während der Extraktion umwandeln, sodass Sie nicht 30 Sekunden pro Quittung mit Datumsberechnung in Excel verbringen. Für eine ausführlichere Erklärung, wie die Spaltennamen-Extraktion die spezifischen strukturellen Herausforderungen japanischer Belege bewältigt — von doppelten Steuersätzen über Jahresdaten bis zum Verwendungszweck —, lesen Sie unseren Leitfaden zur Extraktion von Belegdaten in Excel.
Eine abgeleitete Spalte, bei der die KI eine Klassifizierungsentscheidung auf Basis des Dokumentinhalts trifft, kann Ausgaben automatisch kategorisieren. Definieren Sie eine Spalte wie Expense Category (勘定科目) (Options: 旅費交通費/接待交際費/消耗品費/通信費/地代家賃/その他) und die KI liest den Verwendungszweck, um zu bestimmen, welche Kategorie zutrifft. Eine Taxiquittung wird als Reisekosten kategorisiert, eine Restaurantquittung von einem Kundentermin als Bewirtungskosten. Extraktion und Klassifizierung erfolgen im selben Durchgang.
150 Quittungen. Eine Spaltendefinition. Ein Upload. Eine Tabelle. Die Extraktion dauert Minuten. Was bleibt, ist die Validierung — Sortieren nach Betrag, Prüfen von Ausreißern, Neuklassifizieren unsicherer Kategorien — was bei einem Batch von 150 Quittungen etwa 30 Minuten dauert. Gesamtzeit: ein Nachmittag, nicht ein Wochenende.
Ein-Nachmittag-Workflow: Vom Papierstapel zur steuerfertigen Tabelle
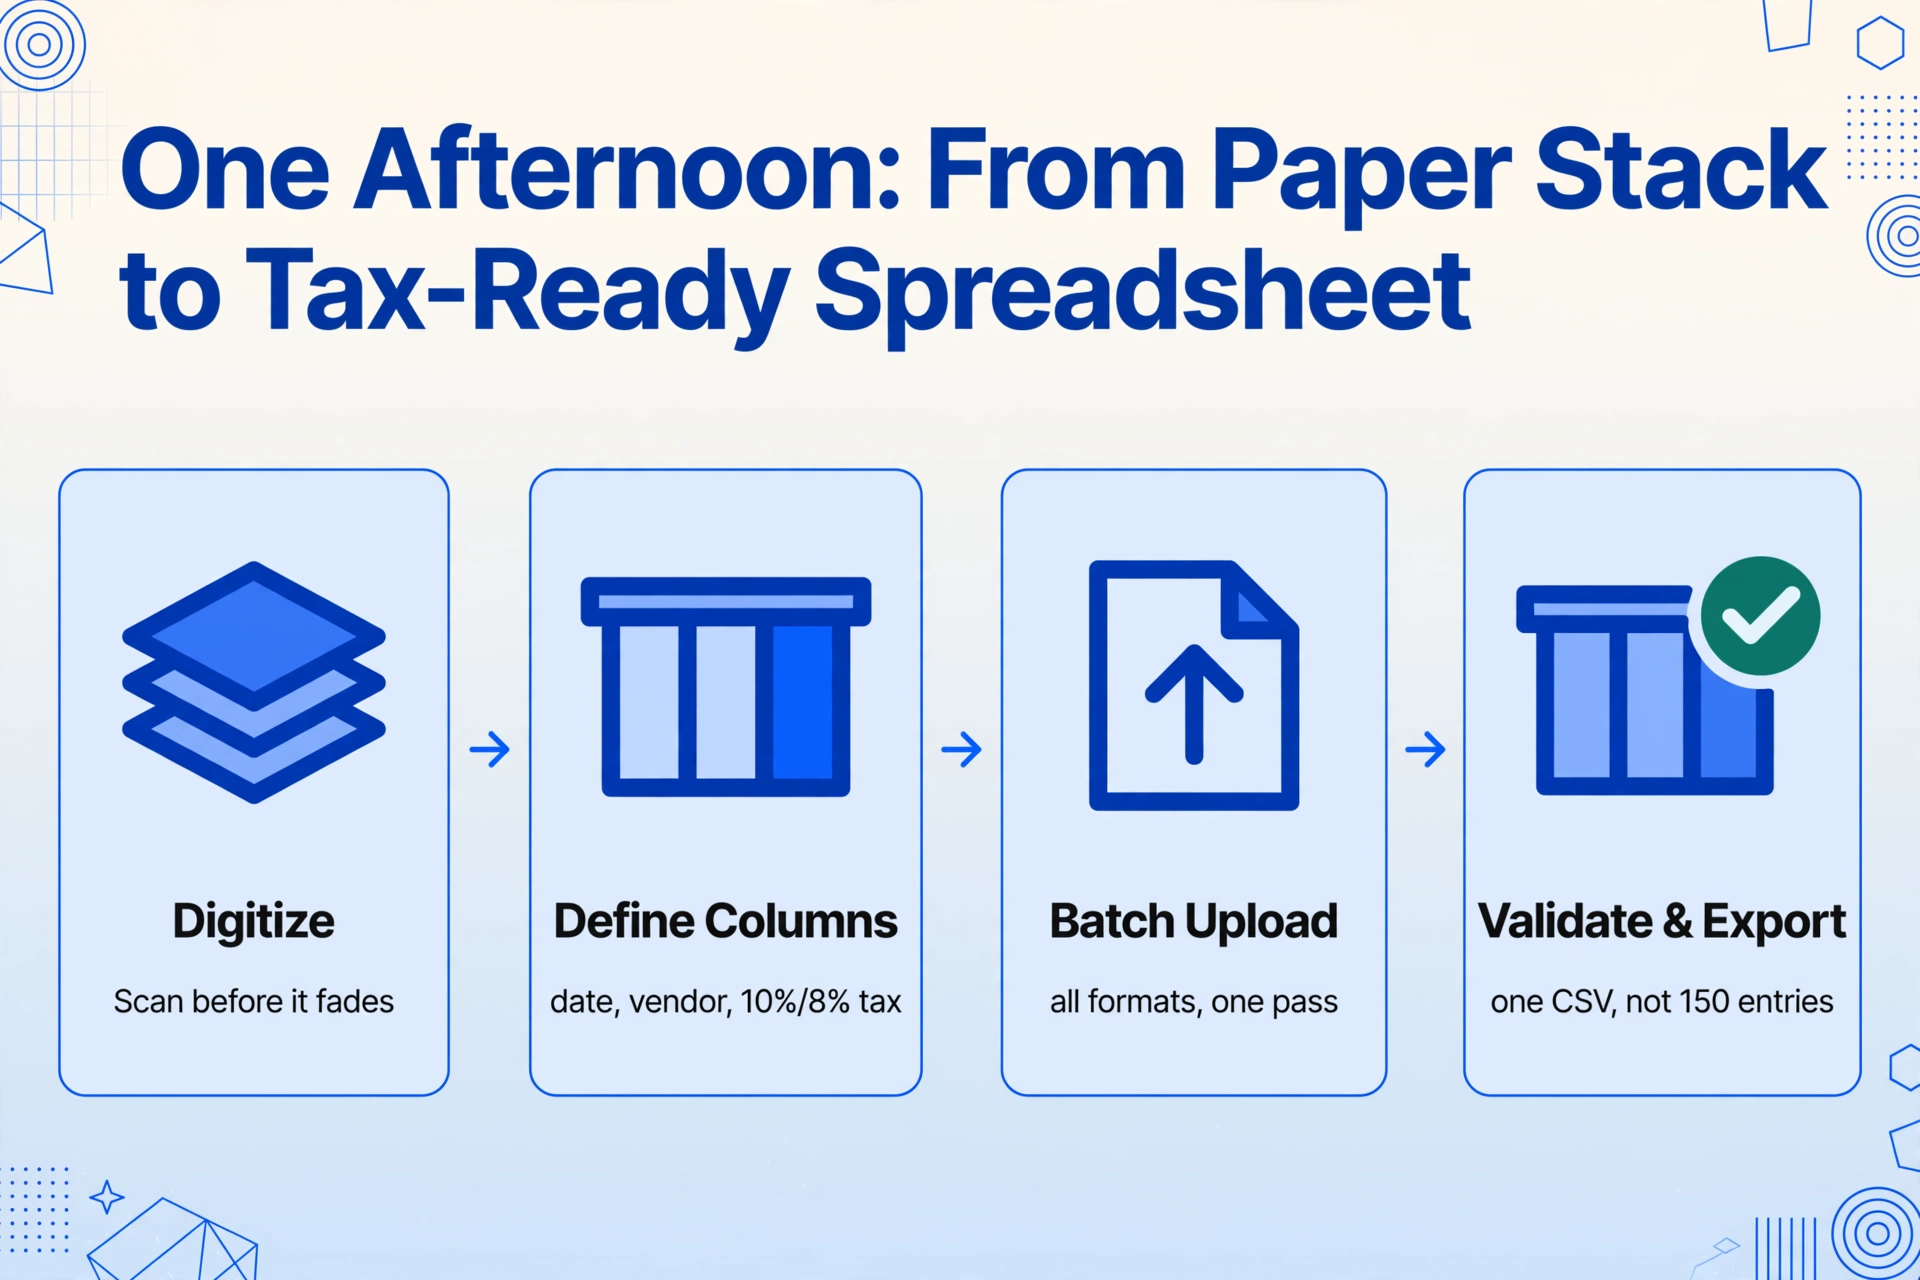
Hier ist ein konkreter Zeitplan, um ein Jahr gesammelter Belege in eine Tabelle zu verwandeln, die Sie direkt für die Kakutei-Shinkoku nutzen können – ob Sie über freee, Yayoi (弥生), MoneyForward einreichen oder eine CSV an Ihren zugelassenen Steuerberater (税理士) übergeben.
Stunde 0–1: Alles digitalisieren
Vor jeder Extraktion muss jeder Beleg in digitaler Form vorliegen. Für Papierbelege nutzen Sie die Kamera Ihres Smartphones: Legen Sie den Beleg flach auf eine dunkle Fläche, stellen Sie sicher, dass der gesamte Beleg sichtbar ist (vom Ausstellernamen bis zum Gesamtbetrag), und vermeiden Sie Handschatten. Thermopapierbelege von Convenience-Stores und Restaurants beginnen innerhalb von 6–12 Monaten zu verblassen, und das Verblassen ist chemisch und irreversibel – ein Beleg, der heute lesbar ist, kann nächste Saison leer sein. Wenn Sie dies im Februar tun und ein Beleg vom letzten Juli bereits blassgrau auf Weiß ist, erfassen Sie ihn jetzt.
Für elektronisch erhaltene Belege – von Amazon-Japan-Bestellbestätigungen über Versorgungs-PDFs bis hin zu per E-Mail erhaltenen Rechnungen – speichern Sie diese in einem einzigen Ordner. Wenn Sie Zeit haben, erleichtert eine Namenskonvention wie YYYY-MM-DD_Lieferant.pdf die Rückverfolgbarkeit jeder Datei. Wenn nicht: Das Extraktionstool behält den ursprünglichen Dateinamen in der Ausgabetabelle, sodass Sie die Quelldatei aus jeder Zeile weiterhin finden können.
Wenn diese elektronischen Belege hauptsächlich per E-Mail eintreffen, können Sie den Schritt „Herunterladen und Ablegen" ganz überspringen. ImageToTable.ai gibt jedem Konto eine E-Mail-Inbox-Adresse: Leiten Sie eine Versorgungsrechnung oder eine Lieferantenrechnung dorthin weiter, und der Anhang landet in Ihrer Verarbeitungswarteschlange. Aktivieren Sie die Auto-Verarbeitung mit einer gespeicherten Vorlage, und der Beleg wird bei Eingang extrahiert – dieser Teil des Jahresstapels ist also bereits eine Tabelle, bevor Sie sich hinsetzen.
Nach dem japanischen Gesetz zur elektronischen Buchführung (電子帳簿保存法), das seit Januar 2024 vollständig in Kraft ist, muss jeder elektronisch erhaltene Beleg – E-Mail-PDF, Website-Download, App-Screenshot – als elektronische Daten gespeichert werden. Sie dürfen ihn nicht ausdrucken und nur das Papier aufbewahren. Für Papierbelege, die Sie durch Scannen digitalisieren, dient die gescannte Kopie als Nachweis; das Original kann unter den Scanner-Aufbewahrungsregeln verworfen werden, wenn es innerhalb von zwei Monaten plus sieben Werktagen nach Erhalt gescannt wurde und Ihr Büro die erforderlichen internen Verarbeitungsregeln übernommen hat. Der Digitalisierungsschritt erfüllt die Compliance-Anforderungen als Nebeneffekt.
Stunde 1–1:15: Definieren Sie Ihre Spalten
Dieser 15-minütige Schritt bestimmt die Qualität von allem, was danach kommt. Definieren Sie genau die Felder, die Sie benötigen – nicht mehr, nicht weniger. Für einen typischen Freiberufler oder Einzelunternehmer, der die Blaue Steuererklärung (青色申告) einreicht:
| Spaltenname | Zweck | Typ |
|---|---|---|
Date (日付) | Transaktionsdatum, zum Sortieren nach Steuerjahr | Direkte Extraktion |
Vendor (発行者) | An wen Sie gezahlt haben; wird dem Geschäftspartner (取引先) in der Buchhaltungssoftware zugeordnet | Direkte Extraktion |
Total Amount (金額) | Gesamtbetrag, inklusive Steuer | Direkte Extraktion |
10% Taxable Subtotal (10%対象額) | Zwischensumme für Posten mit regulärem Steuersatz | Direkte Extraktion |
8% Taxable Subtotal (8%対象額) | Zwischensumme für Posten mit ermäßigtem Steuersatz (Lebensmittel, Zeitungen) | Direkte Extraktion |
Description (但し書き) | Wofür die Zahlung war; Nachweis für die Prüfung | Direkte Extraktion |
Expense Category (勘定科目) | Optionen: Reisekosten (旅費交通費), Bewirtung (接待交際費), Verbrauchsmaterial (消耗品費), Kommunikation (通信費), Miete (地代家賃), Einkäufe (仕入高), Fremdleistungen (外注費), Sonstiges (その他) | Abgeleitet: Die KI liest die Beschreibung und klassifiziert |
Für Einreicher der Weißen Steuererklärung (白色申告) sind die Anforderungen einfacher: Datum, Aussteller, Betrag und eine grobe Ausgabenkategorie reichen in der Regel aus. Die Weiße Steuererklärung verwendet die Einnahmen- und Ausgabenaufstellung (収支内訳書) anstelle des Abschlusses der Blauen Steuererklärung (青色申告決算書), und die National Tax Agency verlangt nicht denselben Detaillierungsgrad in der Berichterstattung.
Wenn Sie die detaillierte Spaltenlogik benötigen, einschließlich der Gestaltung abgeleiteter Spalten für die standardmäßigen japanischen Ausgabenkontokategorien und der Handhabung der Steueraufschlüsselungsanforderungen des Rechnungssystems (インボイス制度), finden Sie im Batch-Verarbeitungsleitfaden für japanische Freiberuflerbelege eine ausführliche Behandlung des Spaltendesigns.
Stunde 1:15–1:20: Hochladen und Extrahieren
Laden Sie alle Belegdateien in einem einzigen Batch hoch — JPG, PNG oder PDF. Die KI verarbeitet jede Datei, findet die Werte, die Ihren definierten Spalten entsprechen, und füllt eine Tabelle aus. Die Verarbeitung dauert einige Sekunden pro Seite. Ein Batch mit 150 Belegen ist in wenigen Minuten fertig.
Die Ausgabe enthält für jede Zeile einen Verweis auf die Quelldatei — Sie können von jeder Tabellenzelle aus zum Original-Belegbild klicken. Diese Rückverfolgbarkeit erfüllt die Anforderung des Gesetzes über die elektronische Buchführung, dass Aufzeichnungen nach Datum, Betrag und Geschäftspartner durchsuchbar sein müssen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Stunde 1:20–4:00: Ausgabe prüfen
Kein Extraktionstool erreicht bei jedem Beleg 100 % Genauigkeit. Das Ziel eines Jahresend-Batch-Sprints ist es, den manuellen Aufwand von „jedes Feld von Grund auf eingeben" auf „Ausreißer stichprobenartig prüfen" zu verlagern. Eine gezielte 30-minütige Prüfroutine für die verbleibende Zeit:
- Nach Betrag sortieren (absteigend) und die obersten 10 Zeilen prüfen. Dies sind Ihre größten Ausgaben und bergen das höchste Prüfrisiko. Eine ¥45.000-Ausgabe, die fälschlich als Büromaterial statt als Ausrüstung kategorisiert wird, kann nach den NTA-Regeln eine unterschiedliche Abschreibungsbehandlung auslösen. Prüfen Sie jede Zeile gegen das Original-Belegbild.
- Die Spalte „Kategorie" auf „Sonstige"-Einstufungen durchsuchen. Die KI verwendet diese Sammelkategorie, wenn sie die Kategorie nicht sicher bestimmen kann. Ordnen Sie diese manuell neu zu — in der Regel weniger als 10 % der Belege in einem Batch.
- Nach Datum sortieren und prüfen, dass keine Einträge außerhalb des aktuellen Steuerjahres liegen (1. Januar – 31. Dezember). Ein Beleg vom Januar 2027 gehört nicht in Ihre Steuererklärung für 2026.
- Für Antragsteller der blauen Steuererklärung: Steuer-Zwischensummen stichprobenartig prüfen. Die steuerpflichtige Zwischensumme von 10 % plus die steuerpflichtige Zwischensumme von 8 % sollte in etwa dem Gesamtbetrag entsprechen. Eine Abweichung von mehr als ein paar hundert Yen weist auf einen möglichen Extraktionsfehler bei diesem Beleg hin.
Nach der Prüfung haben Sie eine Tabelle, in der jede Zeile ein verifizierter Belegeintrag ist — Datum, Lieferant, Betrag, Steueraufschlüsselung, Beschreibung und Kategorie. Das ist das Ergebnis, das von Hand einen ganzen Arbeitstag gedauert hätte.
Blaue Steuererklärung vs. Weiße Steuererklärung: Die Tabelle an Ihren Anmeldetyp anpassen
Die Wahl zwischen der Blauen Steuererklärung (青色申告) und der Weißen Steuererklärung (白色申告) bestimmt sowohl die benötigten Spalten als auch die Tiefe der erforderlichen Validierung. Beide haben dieselbe Frist, den 15. März, aber die Datenanforderungen unterscheiden sich deutlich.
Die Blaue Steuererklärung bietet einen besonderen Abzug von bis zu 650.000 ¥ für Steuerpflichtige, die elektronisch über e-Tax einreichen und eine doppelte Buchführung (複式簿記) führen. Ab 2027 erhöht sich der maximale Abzug auf 750.000 ¥ für diejenigen, die e-Tax mit „hervorragenden elektronischen Aufzeichnungen" kombinieren, während Papier-Einreicher auf 100.000 ¥ begrenzt sind. Für einen Einzelunternehmer mit einem Geschäftseinkommen von 4 Millionen ¥ bedeutet der Abzug von 650.000 ¥ bei einem Grenzsteuersatz von 20 % eine Ersparnis von rund 130.000 ¥ bei der Einkommensteuer, plus etwa 65.000 ¥ bei reduzierter Gemeindesteuer. Dies erfordert jedoch detaillierte Aufzeichnungen: jede Quittung nach Steuersatz aufgeschlüsselt, jede Transaktion einer bestimmten Ausgabenkategorie (勘定科目) zugeordnet und alle Aufzeichnungen 7 Jahre lang aufbewahrt.
Die Weiße Steuererklärung ist einfacher – Kassenbasis-Aufzeichnungen, keine Bilanz erforderlich, Quittungsaufbewahrung für 5 Jahre – bietet jedoch keinen besonderen Abzug und keinen Verlustvortrag. Die Datenanforderungen sind geringer, was einen einfacheren Spaltensatz und weniger Validierungszeit bedeutet.
Der Abzug von 650.000 ¥ bei der Blauen Steuererklärung rechtfertigt eine zusätzliche Stunde Validierung. Bei einem Grenzsteuersatz von 20 % sind 10.000 ¥ Ausgaben, die Sie übersehen, weil eine verblasste Quittung nicht erfasst wurde, 2.000 ¥ unnötige Steuern. Wenn eine übersehene Quittung 2.000 ¥ an Steuern kostet, deckt das Finden von zehn übersehenen Quittungen während der Validierung den gesamten Nachmittag ab.
Von der Tabelle zur Kakutei Shinkoku: Import in Ihre Buchhaltungssoftware
Sobald Ihre Tabelle validiert ist, haben Sie zwei Wege zur Einreichung:
Weg 1: CSV-Import in die Buchhaltungssoftware. freee, Yayoi und MoneyForward unterstützen alle den CSV-Import für Transaktionsdaten. Exportieren Sie Ihre Tabelle als CSV, passen Sie die Spaltenreihenfolge an das Importformat Ihrer Plattform an und importieren Sie eine Datei, anstatt 150 einzelne Quittungen einzugeben. Die Importvorlage von freee erwartet Spalten für Datum, Betrag, Konto (勘定科目), Beschreibung (摘要) und Gegenpartei (取引先). MoneyForward und Yayoi folgen ähnlichen Spaltenkonventionen. Ihre Batch-Extraktionsausgabe wird direkt auf diese Felder abgebildet – der Importschritt ersetzt 150 einzelne Quittungseinträge durch einen CSV-Upload.
Weg 2: Direkte Nutzung mit e-Tax. Wenn Sie Ihre Steuererklärung über das Online-Hilfstool der National Tax Agency zur Steuererstellung (確定申告書等作成コーナー) vorbereiten, dient Ihre validierte Tabelle als Quelldokument für die Eingabe der Ausgabensummen nach Kategorie. Die Tabelle liefert die kategorisierten Summen, die Sie benötigen; die e-Tax-Oberfläche übernimmt die Formularlogik. Für Einreicher der Blauen Steuererklärung füllen die Tabellendaten den Ausgabenbereich Ihres Finanzberichts zur Blauen Steuererklärung.
Beide Wege erfüllen die Durchsuchbarkeitsanforderungen des Gesetzes über elektronische Buchführung – Ihre Tabelle ist nach Datum durchsuchbar (Sortieren der Spalte Datum), nach Betrag (Sortieren der Spalte Betrag) und nach Gegenpartei (Filtern nach Lieferant). In Kombination mit organisierten digitalen Ordnern mit Original-Quittungsbildern, die mit jeder Tabellenzeile verknüpft sind, haben Sie einen abrufbaren Prüfpfad.
Häufig gestellte Fragen
Bin ich zu spät dran, wenn ich im Februar starte?
Nein. Das Einreichungsfenster läuft vom 16. Februar bis zum 15. März (oder bis zum folgenden Montag, wenn der 15. auf ein Wochenende fällt). Wenn Sie Anfang Februar starten, haben Sie ungefähr sechs Wochen Zeit. Der oben beschriebene Arbeitsablauf – digitalisieren, Spalten definieren, Batch-Upload, validieren – nimmt einen ganzen Nachmittag in Anspruch. Sie sind nicht zu spät dran. Sie haben Zeit, es richtig zu machen, nicht nur schnell.
Was ist, wenn meine Thermorollen-Belege bereits verblasst sind?
Thermorollen-Belege beginnen innerhalb von 6–12 Monaten zu verblassen. Wenn der Text schwach, aber noch lesbar ist, verarbeiten KI-Vision-Modelle ihn oft besser als herkömmliche OCR, da sie das Bild ganzheitlich analysieren – Text aus dem umgebenden Kontext ableiten, statt sich nur auf den Pixelkontrast zu verlassen. Wenn der Beleg größtenteils leer ist, kann kein Extraktionstool Daten wiederherstellen, die auch das menschliche Auge nicht sehen kann. Die praktische Lehre: Digitalisieren Sie nächstes Mal vor Ende des Jahres. Für jetzt extrahieren Sie, was Sie aus den lesbaren Belegen können, und gleichen Sie die verblassten Einträge mit Ihren Kontoauszügen oder Kreditkartenabrechnungen ab, um fehlende Beträge und Daten zu ergänzen.
Funktioniert die Batch-Extraktion bei handschriftlichen Belegen?
Teilweise. KI-Vision-Modelle verarbeiten klare, in Blockschrift geschriebene handschriftliche Belege besser als herkömmliche template-basierte OCR, da sie nach Bedeutung lesen und nicht nach Pixelpositionen abgleichen. Kursive oder verschnörkelte handschriftliche Kanji – insbesondere von älteren Belegen, die mit einem Pinselstift geschrieben wurden – weisen eine geringere Extraktionsgenauigkeit auf. Wenn handschriftliche Belege mehr als 20–30 % Ihres jährlichen Volumens ausmachen, planen Sie zusätzliche Validierungszeit für diese spezifischen Belege ein. Prüfen Sie sie manuell stichprobenartig: Sortieren Sie Ihre Ausgabe und durchsuchen Sie die Lieferantenspalte nach kleinen Restaurants, einzelnen Dienstleistern und freiberuflichen Kollegen, die wahrscheinlich von Hand geschrieben haben.
Wie genau kann es die 8 %- und 10 %-Verbrauchssteuer aufteilen?
Wenn der Beleg die 10 %- und 8 %-Zwischensummen klar getrennt ausweist – wie es die meisten Belege von Ketten- und Convenience-Stores ab 2023 tun, was gemäß dem Qualifizierten Rechnungssystem (インボイス制度) vorgeschrieben ist – funktioniert die KI-Extraktion bei der Aufteilung zuverlässig. Wenn ein Beleg nur eine einzelne Gesamtsumme ohne Steueraufschlüsselung zeigt (häufig bei älteren oder handschriftlichen Belegen kleiner Anbieter), kann die KI nicht aufteilen, was nicht aufgedruckt ist. In diesen Fällen berechnen Sie die Aufteilung manuell anhand des Artikelinhalts: Lebensmittel mit 8 %, andere Artikel mit 10 %. Dies betrifft in der Regel eine Minderheit der Belege in einem Batch.
Erfüllt dieser Workflow die Anforderungen des Gesetzes über die elektronische Buchführung (電子帳簿保存法)?
Ja, sofern Sie die Workflow-Ergebnisse ordnungsgemäß aufbewahren. Das Gesetz über die elektronische Buchführung verlangt, dass elektronisch gespeicherte Dokumente nach Datum, Betrag und Geschäftspartner durchsuchbar sind und dass das Speichersystem unbefugte Änderungen verhindert. Eine validierte Tabelle mit sortierbaren Spalten erfüllt die Durchsuchbarkeitsanforderung. Organisierte digitale Ordner mit den Original-Belegbildern, die mit jeder Tabellenzeile verknüpft sind, bilden den Prüfpfad. Die zweijährige Übergangsfrist für die Papieralternative endete am 1. Januar 2024; wenn Sie einen Beleg elektronisch erhalten haben (E-Mail-PDF, Website-Download), ist die Aufbewahrung nur eines Ausdrucks nicht konform. Ihr Batch-Extraktions-Workflow erzeugt als natürliches Ergebnis ein digitales Archiv. Die vollständigen Anforderungen finden Sie in unserem Leitfaden zum japanischen Gesetz über die elektronische Buchführung.
Kann das wirklich an einem Nachmittag erledigt werden?
Für 150 Belege: ja, mit der Einschränkung, dass „ein Nachmittag" ungefähr 4 Stunden bedeutet: etwa eine Stunde für die Digitalisierung (wenn Sie einen großen Papierrückstand haben), 15 Minuten für die Spalteneinrichtung, einige Minuten für die Verarbeitung und ungefähr 30 Minuten für die gezielte Validierung. Die verbleibende Zeit ist Puffer für Randfälle: verblasste Belege, die einer Querverbindung bedürfen, handschriftliche Einträge, die manuell überprüft werden müssen, und der unvermeidliche Beleg, von dem Sie feststellen, dass er fehlt. Wenn Ihre Belege bereits digital vorliegen (die meisten Einkäufe online erfolgten oder Sie haben zwischendurch gescannt), schrumpft die Digitalisierungsstunde auf eine Minute Dateiorganisation, und die Gesamtzeit sinkt auf näher an 2 Stunden.
Warum die Belege dieses Februars nicht wie die des letzten Jahres aussehen müssen
Die Frage, die japanische Freiberufler jeden Januar austauschen, dreht sich nicht um Abzugsstrategien oder Abgabefristen. In Community-Foren und Coworking-Spaces ist sie einfacher: „Wie viele Belege müssen Sie noch eingeben?" Die Antwort erntet meist ein Stirnrunzeln. Kein einzelner Beleg ist schwer zu verarbeiten. Das Gewicht entsteht durch 150 davon nacheinander, über eine Oberfläche, die jeden einzelnen als Neuanfang behandelt.
Der Tabellen-zuerst-Ansatz macht die Notwendigkeit, Ihre Daten zu überprüfen, nicht überflüssig. Die Überprüfung ist für jeden Steuerpflichtigen unabhängig vom Werkzeug ein notwendiger Schritt. Was er überflüssig macht, ist die Erstellung von Daten aus dem Nichts: zum 130. Mal „2026-08-15" zu tippen, über eine Zweckbeschreibung zu blinzeln, um zu entscheiden, ob ein Beleg „Verpflegungsaufwendungen" (お食事代として) oder „Snackaufwendungen" (お菓子代として) sagt, und die 10%- und 8%-Steuer-Zwischensummen auf einem Thermobeleg aufzuteilen, der seit Juli in einer Schublade verblasst.
Testen Sie den Workflow mit Ihren eigenen Belegen. Sehen Sie, ob ein Stapel Belege, der letztes Jahr einen ganzen Samstag beanspruchte, zu einer Tabelle wird, die Sie bei einem Kaffee validieren – und ob die sechs gewonnenen Stunden für die Arbeit verwendet werden, die Ihnen tatsächlich Geld einbringt, und nicht für den Papierkram, der sie dokumentiert.