Pourquoi les reçus manuscrits restent le dernier bastion du papier dans la comptabilité des petites entreprises
Malgré une décennie de logiciels comptables, les petites entreprises croulent encore sous les reçus manuscrits. L'obstacle n'est pas la technologie — c'est celui qui rédige le reçu.
Ce qui est passé au numérique — et ce qui ne l'est pas
Pour comprendre pourquoi les reçus manuscrits persistent, commençons par ce que la révolution des logiciels comptables a réellement résolu.
Entre 2005 et 2020, trois catégories de documents professionnels ont été numérisées. Les transactions bancaires — la plus grande catégorie de données — ont été automatisées grâce aux flux bancaires qui importaient chaque dépôt et retrait dans QuickBooks, Xero et FreshBooks. Les reçus imprimés des grandes chaînes de distribution ont été semi-numérisés par des applications de numérisation de reçus comme Dext et Expensify, qui lisent le texte imprimé par machine des reçus de Home Depot, Staples et Amazon. Les factures d'autres entreprises ont été partiellement automatisées grâce à l'analyse PDF et aux portails fournisseurs — une entreprise qui vous envoie une facture dispose probablement de son propre logiciel comptable, et les données circulent sous forme structurée ou semi-structurée.
Ce qui n'a pas été numérisé : le reçu écrit à la main, par un vendeur qui n'utilise pas de logiciel comptable, qui n'a pas de système POS, qui n'a peut-être même pas d'adresse e-mail professionnelle. Ce vendeur — le stand du marché fermier, le plombier indépendant, le magasin de fournitures pour entrepreneurs qui n'accepte que les espèces, le stand de produits en bord de route — opère dans une économie parallèle où la transaction se fait en espèces ou par chèque, et la preuve de cette transaction est ce que le vendeur écrit sur un bout de papier.
L'industrie comptable a passé deux décennies à créer des outils pour les entreprises qui reçoivent des reçus. Elle n'a presque rien créé pour celles qui les écrivent à la main. Et c'est cette asymétrie qui explique pourquoi le problème des reçus manuscrits perdure : ce n'est pas un manque de technologie du côté du destinataire. C'est un manque structurel du côté de l'émetteur, que le destinataire doit absorber.
Les reçus manuscrits ne sont pas un problème de désorganisation. Ce sont un problème de traduction de format créé par une asymétrie du marché. Un côté de la transaction fonctionne sur papier. L'autre côté fonctionne sur QuickBooks. Quelqu'un doit combler cet écart, et ce quelqu'un est toujours le destinataire.
Qui écrit encore des reçus à la main — et pourquoi
Si vous cartographiiez chaque reçu manuscrit qu'une petite entreprise reçoit en un an, vous constateriez qu'ils se concentrent autour de types de fournisseurs spécifiques. Pas aléatoires. Prédictibles.
Artisans indépendants et prestataires de services. Plombiers, électriciens, peintres, paysagistes, bricoleurs. Beaucoup sont des travailleurs autonomes sans personnel de bureau. Lorsqu'ils terminent un travail, ils sortent un carnet de reçus — le genre qu'on achète dans une papeterie pour 8 $ — et inscrivent la date, une description et le montant. Le client reçoit la copie supérieure. L'artisan garde le carbone. Aucune des deux copies n'est numérique.
Marchés fermiers et vendeurs alimentaires. Un vendeur de produits au marché du samedi peut servir 200 clients en une matinée. Chaque transaction est en espèces ou via Venmo. Le vendeur n'a pas de terminal POS. Si un client demande un reçu à des fins professionnelles, le vendeur l'écrit sur le papier disponible — une page de carnet, le dos d'une carte d'affaires, un talon perforé d'un carnet de reçus acheté au magasin à un dollar.
Commerce de détail et de gros au comptant uniquement. Les petites quincailleries, les cours de fournitures pour entrepreneurs, les magasins de récupération et les grossistes import-export fonctionnent souvent en espèces ou par chèque pour un mélange de raisons historiques et pratiques — frais de transaction réduits, comptabilité simplifiée, préférence des clients. Leurs reçus sont manuscrits parce que leur système de paiement précède le POS numérique.
Participants à l'économie informelle. Journaliers, aide occasionnelle, travailleurs à la tâche. Quelqu'un que vous engagez pour aider à déménager des meubles ou peindre une pièce. Il vous remet un reçu manuscrit parce que c'est le seul mécanisme de tenue de registres à sa disposition — et l'absence de reçu officiel signifierait que vous ne pouvez pas réclamer la dépense, ce qui vous nuit, pas à lui.
Ces fournisseurs partagent une caractéristique commune : ils n'ont aucune incitation à numériser leur processus de reçus. Un système POS coûte de l'argent. Une imprimante de reçus coûte de l'argent. Apprendre à utiliser un logiciel de comptabilité prend du temps. Pour un vendeur effectuant 50 transactions par semaine au marché fermier, aucun de ces investissements ne produit de rendement — les clients qui ont besoin de reçus sont une petite minorité, et les déclarations fiscales du vendeur n'exigent pas de registres numériques détaillés. Le reçu manuscrit est gratuit, rapide et suffisant pour les besoins du vendeur. Qu'il crée un problème coûteux en aval pour le destinataire est la préoccupation de quelqu'un d'autre.
L'asymétrie dont personne ne parle
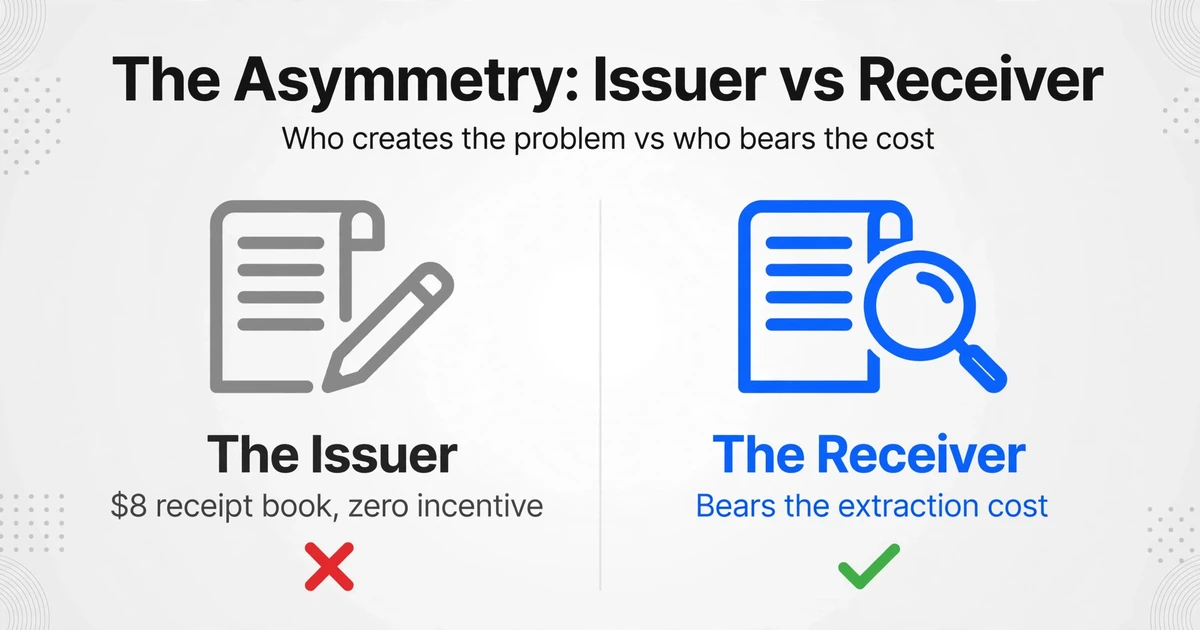
C'est la dynamique structurelle qui rend les reçus manuscrits particulièrement tenaces. Dans tous les autres domaines de la comptabilité des petites entreprises, la numérisation est venue des deux côtés de la transaction. Les banques voulaient un rapprochement automatisé, alors elles ont créé les flux bancaires. Les commerçants voulaient des données clients et des programmes de fidélité, alors ils ont mis en place les reçus électroniques. Les fournisseurs voulaient des cycles de paiement plus rapides, alors ils ont adopté la facturation électronique.
Les reçus manuscrits n'ont pas d'équivalent. L'émetteur est indifférent — le carnet de reçus coûte 8 $, dure six mois et satisfait la seule exigence qui l'intéresse : fournir une preuve de paiement à un client qui la demande. C'est le destinataire qui supporte le coût de la conversion de ce bout de papier manuscrit en données structurées, mais il n'a aucun levier sur l'émetteur. Vous ne pouvez pas demander au vendeur du marché fermier d'acheter un système POS. Vous ne pouvez pas demander au plombier de vous envoyer une facture par e-mail. Votre choix est d'accepter le reçu manuscrit ou de perdre la déduction.
Le problème des reçus manuscrits ne vient pas d'une défaillance technologique du côté du destinataire. Il vient de l'absence de toute incitation pour l'émetteur à participer à l'économie numérique. Cette absence est structurelle, pas temporaire.
Et elle s'accentue. À mesure que les grands commerçants passent aux reçus électroniques, la part des reçus papier qui sont manuscrits — en proportion de tous les reçus papier reçus par une petite entreprise — augmente. La pile de papier ne grossit pas. Elle devient plus difficile. Chaque année, les reçus qui restent sur papier sont plus susceptibles d'être manuscrits, plus susceptibles de provenir de vendeurs payés en espèces et plus susceptibles de se dégrader avant de pouvoir être traités.
Les trois coûts que les reçus manuscrits imposent à votre entreprise
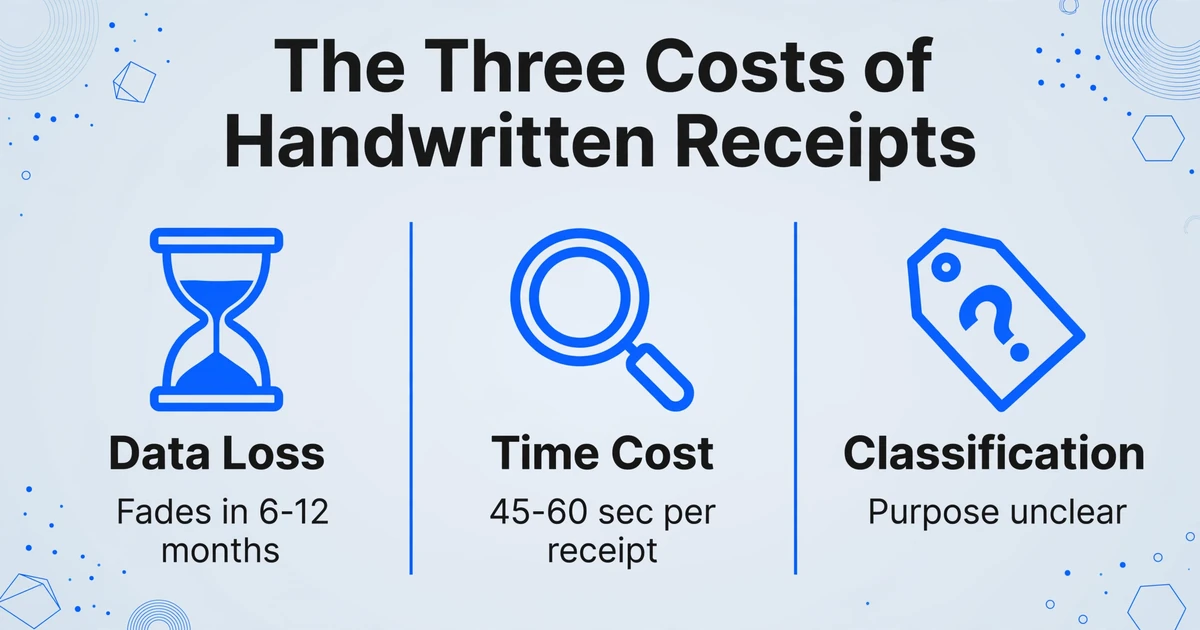
Le reçu manuscrit ne se contente pas de s'empiler. Il génère des coûts selon trois dimensions, dont la plupart ne sont pas visibles avant d'en faire le total.
1. Perte de données : l'horloge de l'effacement
Un reçu thermique imprimé de Home Depot s'estompe uniformément sur 6 à 12 mois. Un reçu manuscrit s'estompe de façon imprévisible. L'encre à bille ne s'estompe pas — elle s'oxyde, s'étale et s'efface. Le papier carbone perd du contraste à mesure que la couche de carbone se sépare du support papier. Les traits de stylo les plus légers — le nom du commerçant griffonné à la hâte, la description abrégée — sont les premiers à devenir illisibles.
Le résultat est un reçu qui constituait une documentation valable au moment de l'achat mais qui devient sans valeur avant que vous ne déclariez vos impôts. Vous avez payé la dépense. Vous avez conservé le reçu. Et vous ne pouvez toujours pas déduire la dépense parce que la documentation s'est dégradée avant que vous puissiez en extraire les données. Ce n'est pas une défaillance de la comptabilité. C'est un problème de science des matériaux que le secteur comptable n'a jamais pris en compte dans sa conception.
2. Coût en temps : la taxe de l'extraction manuelle
Traiter un reçu imprimé avec une application de numérisation prend environ 5 secondes — l'OCR lit le texte imprimé, extrait les champs, et c'est terminé. Traiter un reçu manuscrit manuellement prend 45 à 60 secondes — il faut trouver la date dans le gribouillage, déchiffrer le nom du commerçant, lire le montant et décider à quelle catégorie de dépense il appartient.
À raison de 25 reçus manuscrits par mois — un volume réaliste pour un travailleur indépendant qui achète auprès de fournisseurs payés en espèces — cela représente 20 à 25 minutes d'extraction manuelle chaque mois, soit 4 à 5 heures par an. Et ce n'est que la saisie des données. Cela ne compte pas le temps passé à chercher des reçus égarés, le temps passé à décider à quelle catégorie Schedule C appartiennent les produits du marché fermier ou la visite de réparation du plombier, ni le temps passé à revérifier les écritures parce que quelque chose ne s'additionne pas.
Pour un guide pratique étape par étape sur l'extraction efficace des données de ces reçus, consultez le guide d'extraction des reçus manuscrits.
3. Ambiguïté de classification : la déduction que vous ne pouvez pas catégoriser
Un reçu imprimé de Office Depot indique « Encre d'imprimante — 47,99 $ ». Vous savez immédiatement que cela va à la ligne 18 de l'annexe C (frais de bureau). Un reçu manuscrit d'un fournisseur indique « Fournitures — 40 $ ». Quelles fournitures ? Dans quel but ? S'agit-il de fournitures de bureau, de matériaux de travail ou de quelque chose d'entièrement différent ? L'IRS exige que chaque dépense soit documentée avec son objet professionnel. Un reçu manuscrit qui indique « Fournitures » ne dit rien à l'IRS sur la raison pour laquelle la dépense était liée à l'entreprise.
Cette ambiguïté de classification crée un coût secondaire : soit vous passez du temps à ajouter des notes aux reçus au moment de l'achat (ce que presque personne ne fait de manière cohérente), soit vous passez du temps en fin d'année à essayer de vous rappeler à quoi servaient les « Fournitures — 40 $ » datant de neuf mois. Dans les deux cas, le coût en temps se répète. Et si vous ne vous souvenez pas, soit vous réclamez la déduction sans documentation adéquate — ce qui est un risque fiscal — soit vous y renoncez, ce qui représente un véritable manque à gagner.
Pourquoi le problème ne disparaîtra pas de lui-même
Les marchés résolvent les problèmes lorsqu'il y a de l'argent dans la solution. Il y a de l'argent dans la numérisation des reçus manuscrits — le destinataire paierait pour éliminer le coût d'extraction. Mais cet argent se trouve du côté du destinataire, et le problème provient du côté de l'émetteur. Aucune entreprise de logiciels ne peut forcer un vendeur de marché fermier à utiliser un système POS. Aucune application ne peut obliger un plombier à envoyer des factures par courriel au lieu de déchirer des talons d'un carnet de reçus.
Cela signifie que la solution ne peut pas venir du côté de l'émetteur. Elle doit venir du côté du destinataire — plus précisément, d'un outil capable de traiter les reçus manuscrits sans exiger que l'émetteur change quoi que ce soit à sa façon de fonctionner. Le destinataire a besoin d'une extraction qui fonctionne sur l'écriture manuscrite comme les meilleures applications de reçus fonctionnent sur l'impression machine : téléversez l'image, obtenez des données structurées, sans configuration par fournisseur.
Les outils traditionnels de numérisation de reçus ne peuvent pas faire cela parce que leurs moteurs OCR sont formés sur du texte imprimé. Les outils basés sur des modèles ne peuvent pas le faire parce que les reçus manuscrits n'ont pas de mise en page cohérente. Ce qu'il faut, c'est une approche d'extraction qui lit le sens, et non les motifs de pixels — de la même manière qu'une personne lit l'écriture manuscrite : en comprenant ce que les caractères représentent, et non en les comparant à une bibliothèque de polices. C'est le mécanisme derrière l'extraction basée sur l'IA, et c'est la seule catégorie d'outils qui s'attaque directement à l'asymétrie structurelle.
Pour la version par lots mensuels de ce flux de travail — traiter tous vos reçus manuscrits en une fois plutôt qu'un par un — consultez le guide de traitement par lots pour les reçus manuscrits.
Ce qui change lorsque vous comblez l’écart
Lorsque l’extraction fonctionne, qu’un reçu soit imprimé ou manuscrit, l’asymétrie disparaît. Le destinataire ne paie plus de prime pour acheter auprès de vendeurs qui n’acceptent que les espèces. Le reçu du marché fermier s’extrait dans le tableur aux côtés du reçu de Home Depot, dans le même lot, avec le même flux de travail. Le reçu en carbone du plombier est aussi traitable que la confirmation par e-mail d’Amazon.
Cela ne résout pas le problème structurel — l’émetteur n’a toujours aucune incitation à numériser. Mais cela rend le problème structurel sans importance pour votre comptabilité. Le reçu manuscrit devient simplement un reçu comme un autre. Les données arrivent dans votre tableur. La déduction est réclamée. L’horloge de la décoloration cesse d’importer parce que les données ont été extraites avant que l’encre ne se dégrade.
Le reçu manuscrit est le dernier problème papier, non pas parce qu’il est le plus difficile à résoudre — mais parce que c’est le seul où la personne qui crée le problème et celle qui en supporte le coût sont deux personnes différentes. Combler cet écart ne nécessite pas de changer l’émetteur. Cela nécessite de changer ce qui est possible du côté du destinataire.
Vous ne pouvez pas numériser vos fournisseurs. Vous pouvez numériser ce qui arrive à leurs reçus après qu’ils vous les ont remis. Et cela — rendre le reçu manuscrit traitable sans que le fournisseur ne change quoi que ce soit — est un problème soluble, même si ce n’est pas un problème que les deux dernières décennies de logiciels comptables ont pensé à aborder.
FAQ
Les reçus manuscrits sont-ils légalement valables pour les déductions fiscales ?
Oui. L’IRS ne fait pas de distinction entre les reçus imprimés et manuscrits. Selon la publication 583 de l’IRS, ce qui importe, c’est que le reçu indique le montant, la date, le vendeur et la nature de la dépense. Un reçu manuscrit d’un vendeur du marché qui comprend ces quatre éléments est une preuve documentaire valable. Le problème juridique ne vient pas du support — il vient de la lisibilité et de l’exhaustivité. Un reçu manuscrit qui a décoloré jusqu’à devenir blanc n’est pas valable, non pas parce qu’il était manuscrit, mais parce qu’il ne contient plus les informations requises.
Pourquoi ces vendeurs n'utilisent-ils pas simplement Square ou un lecteur de carte ?
Certains le font. Mais l'adoption est loin d'être universelle. Pour un vendeur sur un marché fermier, un lecteur Square coûte de l'argent, nécessite un smartphone avec une connexion de données, facture des frais de transaction (généralement 2,6 % + 0,10 $ par transaction) et ajoute une étape à chaque vente que le vendeur ne souhaite peut-être pas. Pour un plombier qui fait 10 travaux par semaine et qui est payé par chèque, un système POS ajoute de la complexité sans apporter de valeur. Le carnet de reçus manuscrits est sans coût, sans courbe d'apprentissage et parfaitement adapté aux besoins du vendeur. Le problème qu'il crée pour vous, le destinataire, est extérieur au processus de décision du vendeur.
Puis-je simplement prendre une photo du reçu manuscrit et m'en tenir là ?
Une photo préserve les informations sur le reçu — elle arrête la dégradation physique supplémentaire. Mais une photo n'extrait pas les données dans une feuille de calcul. Pour déclarer la dépense sur vos impôts, vous avez besoin de la date, du vendeur, du montant et de la catégorie dans un format que votre système comptable peut utiliser. Un dossier de photos est une documentation sans données — vous pouvez prouver que la dépense existait, mais vous ne pouvez pas la totaliser, la catégoriser ou l'importer dans votre déclaration de revenus sans saisir manuellement chaque champ.
Et si l'écriture est complètement illisible ?
Si le reçu est véritablement illisible — l'encre a pâli au-delà de toute récupération, la copie carbone est trop faible — vous avez perdu ce reçu comme preuve documentaire. Vous pouvez toujours enregistrer la dépense sur la base de votre relevé bancaire ou de votre registre de chèques, mais sans reçu lisible, l'IRS peut refuser la déduction lors d'un audit. C'est le pire scénario et la raison pour laquelle la capture numérique rapide est importante : photographier le reçu pendant que l'encre est encore visible préserve des données récupérables qui seraient autrement perdues.
Les reçus manuscrits disparaîtront-ils un jour complètement ?
Probablement pas. Tant qu'il y aura des transactions en espèces et des vendeurs pour lesquels l'infrastructure de paiement numérique n'a pas de sens économique, les reçus manuscrits existeront. L'objectif n'est pas de les éliminer — c'est de les rendre traitables. Un reçu n'a pas besoin d'être numérique au moment de sa création pour être utile. Il doit être extractible au moment du traitement.
Le problème que vous avez hérité, pas celui que vous avez créé
Les reçus manuscrits ne sont pas une défaillance personnelle. Ils ne prouvent pas que vous êtes désorganisé ou mauvais en comptabilité. Ils sont la conséquence en aval d'une structure de marché où les personnes qui rédigent les reçus et celles qui les traitent ont des incitations, des outils et des définitions différents de ce qui est « assez bien ».
Comprendre cette structure ne traite pas les reçus eux-mêmes. Mais elle rend le problème lisible — et un problème lisible est un problème autour duquel on peut concevoir un système. Le système commence par la capture (photographiez le reçu immédiatement), passe par l'extraction (l'IA lit l'écriture manuscrite sans nécessiter de configuration par fournisseur), et se termine par la vérification (relisez le résultat, corrigez les cas limites). Cela n'exige pas que vos fournisseurs changent. Cela exige que votre outil de traitement gère ce que vos fournisseurs produisent.