Por qué los recibos manuscritos siguen siendo el último bastión del papel en la contabilidad de las pequeñas empresas
A pesar de una década de software contable, las pequeñas empresas siguen ahogadas en recibos manuscritos. La barrera no es la tecnología: es quién escribe el recibo.
Qué se digitalizó — y qué no
Para entender por qué persisten los recibos manuscritos, empiece por lo que la revolución del software contable realmente resolvió.
Entre 2005 y 2020, tres categorías de documentación empresarial se digitalizaron. Las transacciones bancarias — la categoría de datos más grande — se automatizaron mediante alimentadores bancarios que importaban cada depósito y retiro a QuickBooks, Xero y FreshBooks. Los recibos impresos de cadenas minoristas se semidigitalizaron con aplicaciones de escaneo de recibos como Dext y Expensify, que leen el texto impreso por máquina de los recibos de Home Depot, Staples y Amazon. Las facturas de otras empresas se automatizaron parcialmente mediante el análisis de PDF y portales de proveedores — una empresa que le envía una factura probablemente tiene su propio software contable, y los datos fluyen en forma estructurada o semiestructurada.
Lo que no se digitalizó: el recibo escrito a mano, por un vendedor que no usa software contable, que no tiene un sistema POS, que quizás ni siquiera tiene un correo electrónico empresarial. Este vendedor — el puesto del mercado de agricultores, el plomero independiente, la tienda de suministros para contratistas que solo acepta efectivo, el puesto de productos agrícolas al borde de la carretera — opera en una economía paralela donde la transacción ocurre en efectivo o con cheque, y la prueba de esa transacción es lo que el vendedor escribe en un trozo de papel.
La industria contable pasó dos décadas construyendo herramientas para las empresas que reciben recibos. Construyó casi nada para las empresas que los escriben a mano. Y esa asimetría es la razón por la que el problema del recibo manuscrito persiste: no es una brecha tecnológica del lado del receptor. Es una brecha estructural del lado del emisor que el receptor tiene que absorber.
Los recibos manuscritos no son un problema de desorganización. Son un problema de traducción de formato creado por una asimetría en el mercado. Un lado de la transacción opera en papel. El otro lado opera en QuickBooks. Alguien tiene que cerrar esa brecha, y ese alguien es siempre el receptor.
Quiénes siguen escribiendo recibos a mano — y por qué
Si trazaras un mapa de cada recibo manuscrito que una pequeña empresa recibe en un año, descubrirías que se concentran en tipos específicos de proveedores. No aleatorios. Predecibles.
Oficios independientes y proveedores de servicios. Plomeros, electricistas, pintores, paisajistas, manitas. Muchos son propietarios únicos sin personal de oficina. Cuando terminan un trabajo, sacan un talonario de recibos — de esos que compras en una tienda de suministros de oficina por $8 — y anotan la fecha, una descripción y el monto. El cliente recibe la copia superior. El oficio se queda con el carbónico. Ninguna copia es digital.
Mercados de agricultores y vendedores de alimentos. Un vendedor de productos en un mercado de sábado puede atender a 200 clientes en una mañana. Cada transacción es en efectivo o Venmo. El vendedor no tiene un terminal POS. Si un cliente pide un recibo por motivos de negocio, el vendedor lo escribe en el papel que tenga a mano — una página de cuaderno, el reverso de una tarjeta de presentación, un talón perforado de un talonario comprado en la tienda de descuento.
Comercio minorista y mayorista solo en efectivo. Las ferreterías pequeñas, los patios de suministros para contratistas, las tiendas de artículos de segunda y los mayoristas de importación y exportación suelen operar en efectivo o cheque por una mezcla de razones históricas y prácticas — comisiones de transacción más bajas, contabilidad más simple, preferencia del cliente. Sus recibos son manuscritos porque su sistema de pago es anterior al POS digital.
Participantes de la economía informal. Jornaleros, ayuda ocasional, trabajadores independientes de un solo encargo. Alguien a quien contratas para ayudar a mudar muebles o pintar una habitación. Te dan un talón manuscrito porque es el único mecanismo de registro disponible para ellos — y la ausencia de un recibo formal significaría que no puedes reclamar el gasto, lo cual te perjudica a ti, no a ellos.
Estos vendedores comparten una característica común: no tienen ningún incentivo para digitalizar su proceso de recibos. Un sistema POS cuesta dinero. Una impresora de recibos cuesta dinero. Aprender a usar software de contabilidad cuesta tiempo. Para un vendedor que hace 50 transacciones a la semana en un mercado de agricultores, ninguna de estas inversiones produce un retorno — los clientes que necesitan recibos son una minoría pequeña, y la propia declaración de impuestos del vendedor no exige registros digitales detallados. El talón manuscrito es gratuito, rápido y suficientemente bueno para los fines del vendedor. Que cree un problema costoso aguas abajo para el receptor es preocupación de otro.
La asimetría de la que nadie habla
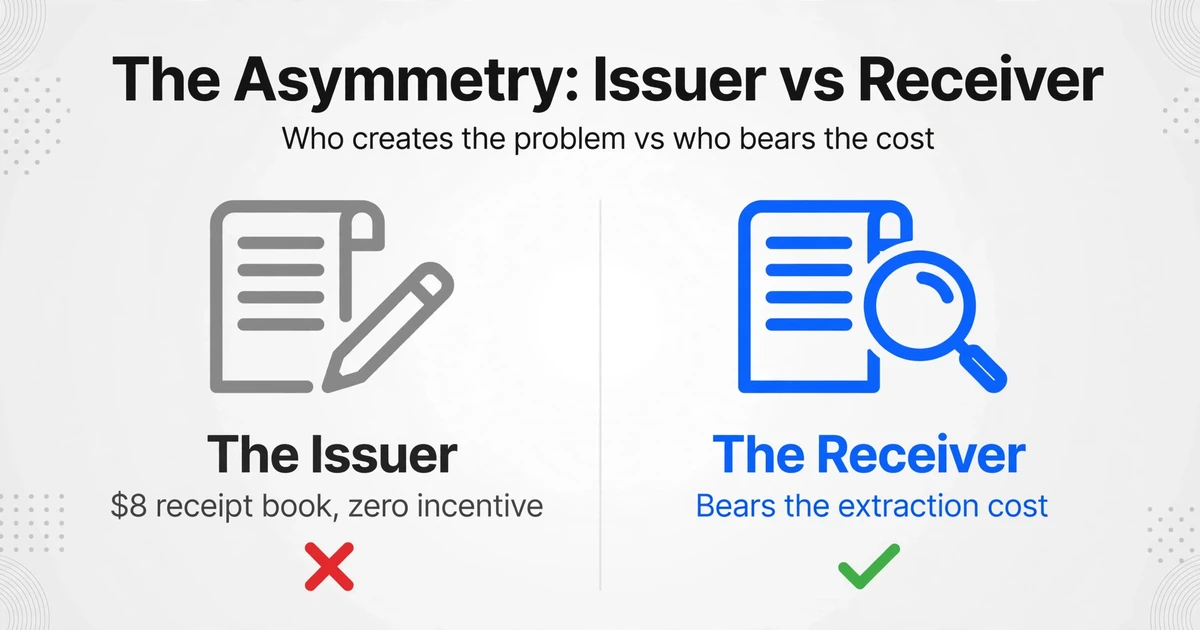
Esta es la dinámica estructural que hace que los recibos manuscritos sean especialmente tercos. En todas las demás áreas de la contabilidad de pequeñas empresas, el impulso hacia la digitalización vino de ambos lados de la transacción. Los bancos querían conciliación automatizada, así que crearon los feeds bancarios. Los comercios querían datos de clientes y programas de fidelización, así que crearon sistemas de recibos electrónicos. Los proveedores querían ciclos de pago más rápidos, así que adoptaron la facturación electrónica.
Los recibos manuscritos no tienen un impulso equivalente. Al emisor le da igual: el talonario de recibos cuesta $8, dura seis meses y cumple el único requisito que le importa: dar comprobante de pago a un cliente que lo pida. El receptor es quien asume el costo de traducir ese papel manuscrito a datos estructurados, pero el receptor no tiene poder sobre el emisor. No puedes decirle al vendedor del mercado de agricultores que compre un sistema POS. No puedes decirle al plomero que te envíe una factura por correo electrónico. Tu opción es aceptar el recibo manuscrito o perder la deducción.
El problema de los recibos manuscritos no se debe a una falla tecnológica del lado del receptor. Se debe a la ausencia de cualquier incentivo para que el emisor participe en la economía digital. Esa ausencia es estructural, no temporal.
Y va en aumento. A medida que los grandes comercios pasan a los recibos electrónicos, la proporción de recibos en papel que son manuscritos —como porcentaje de todos los recibos en papel que recibe una pequeña empresa— está aumentando. La pila de papel no se hace más grande. Se hace más difícil. Cada año, los recibos que quedan en papel tienen más probabilidades de ser manuscritos, más probabilidades de venir de proveedores que operan en efectivo y más probabilidades de deteriorarse antes de poder procesarlos.
Los tres costos que los recibos manuscritos imponen a su negocio
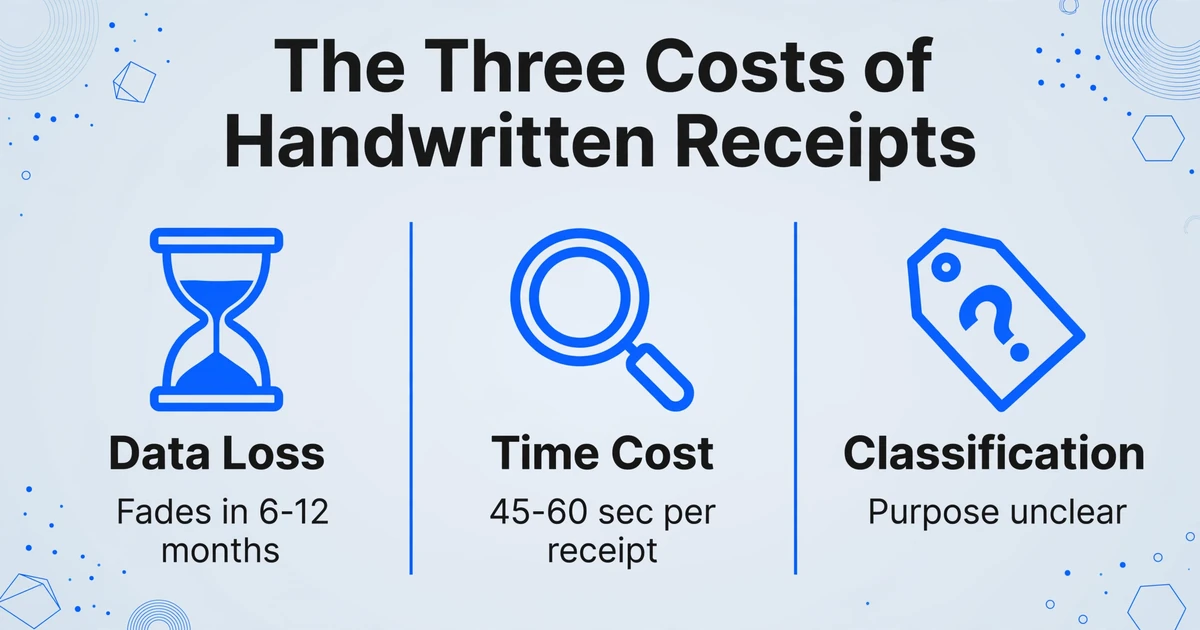
El recibo manuscrito no solo se queda en una pila. Extrae costos en tres dimensiones, la mayoría de las cuales no son visibles hasta que se suman.
1. Pérdida de datos: el reloj del desvanecimiento
Un recibo térmico impreso de Home Depot se desvanece uniformemente en 6 a 12 meses. Un recibo manuscrito se desvanece de forma impredecible. La tinta de bolígrafo no se desvanece: se oxida, se corre y se borra. El papel de copia carbón pierde contraste a medida que la capa de carbón se separa del sustrato del papel. Los trazos más tenues —el nombre del comerciante escrito con prisa, la descripción abreviada— son los primeros en volverse ilegibles.
El resultado es un recibo que era documentación válida en el momento de la compra pero que se vuelve inútil antes de que declare sus impuestos. Usted pagó el gasto. Conservó el recibo. Y aun así no puede reclamar la deducción porque la documentación se degradó antes de que pudiera extraer los datos de ella. Esto no es una falla de contabilidad. Es un problema de ciencia de materiales en torno al cual la industria contable nunca ha diseñado nada.
2. Costo de tiempo: el impuesto de la extracción manual
Procesar un recibo impreso con una aplicación de escaneo toma unos 5 segundos: el OCR lee el texto de máquina, extrae los campos y listo. Procesar un recibo manuscrito manualmente toma de 45 a 60 segundos: hay que encontrar la fecha entre los garabatos, descifrar el nombre del comerciante, leer el monto y decidir a qué categoría de gasto pertenece.
Con 25 recibos manuscritos al mes —un volumen realista para un propietario único que compra a vendedores que operan en efectivo— eso son de 20 a 25 minutos de extracción manual cada mes, o de 4 a 5 horas al año. Y eso es solo la entrada de datos. No cuenta el tiempo dedicado a buscar recibos que extravió, el tiempo dedicado a decidir a qué categoría del Schedule C pertenecen los productos del mercado de agricultores o la visita de reparación del plomero, ni el tiempo dedicado a revisar asientos porque algo no cuadra.
Para una guía práctica paso a paso sobre cómo extraer los datos de estos recibos de manera eficiente, consulte la guía de extracción de recibos manuscritos.
3. Ambigüedad de clasificación: la deducción que no puedes categorizar
Un recibo impreso de Office Depot dice "Tinta de impresora — $47.99". Sabes de inmediato que esto va en la Línea 18 del Schedule C (Gastos de oficina). Un recibo manuscrito de un proveedor dice "Suministros — $40". ¿Qué suministros? ¿Para qué propósito? ¿Son suministros de oficina, materiales de trabajo o algo completamente distinto? El IRS exige que cada gasto esté documentado con su propósito comercial. Un recibo manuscrito que dice "Suministros" no le dice nada al IRS sobre por qué el gasto estaba relacionado con el negocio.
Esta ambigüedad de clasificación crea un costo secundario: o pasas tiempo añadiendo notas a los recibos en el punto de compra (lo que casi nadie hace de manera constante), o pasas tiempo al cierre del año tratando de recordar para qué era "Suministros — $40" de hace nueve meses. De cualquier manera, el costo de tiempo se repite. Y si no puedes recordarlo, o reclamas la deducción sin documentación adecuada — lo cual es un riesgo fiscal — o la renuncias, lo que es dinero real que dejas sobre la mesa.
Por qué el problema no se resolverá solo
Los mercados resuelven problemas cuando hay dinero en la solución. Hay dinero en digitalizar recibos manuscritos — el receptor pagaría por eliminar el costo de extracción. Pero ese dinero está del lado del receptor, y el problema se origina del lado del emisor. Ninguna empresa de software puede obligar a un vendedor de mercado agrícola a usar un sistema POS. Ninguna aplicación puede hacer que un plomero envíe facturas por correo electrónico en lugar de arrancar comprobantes de un talonario de recibos.
Esto significa que la solución no puede venir del lado del emisor. Tiene que venir del lado del receptor — específicamente, de una herramienta que pueda procesar recibos manuscritos sin exigir que el emisor cambie nada en su forma de operar. El receptor necesita una extracción que funcione con escritura a mano de la misma manera que las mejores aplicaciones de recibos funcionan con texto impreso: sube la imagen, obtén datos estructurados, sin configuración por proveedor.
Las herramientas tradicionales de escaneo de recibos no pueden hacer esto porque sus motores de OCR están entrenados en texto impreso. Las herramientas basadas en plantillas no pueden hacerlo porque los recibos manuscritos no tienen un diseño consistente. Lo que se necesita es un enfoque de extracción que lea el significado, no patrones de píxeles — de la misma manera que una persona lee escritura a mano: entendiendo lo que representan los caracteres, no comparándolos con una biblioteca de fuentes. Este es el mecanismo detrás de la extracción basada en IA, y es la única categoría de herramienta que aborda la asimetría estructural de frente.
Para la versión mensual por lotes de este flujo de trabajo — procesar todos tus recibos manuscritos a la vez en lugar de uno por uno — consulta la guía de procesamiento por lotes para recibos manuscritos.
Qué Cambia Cuando Cierras la Brecha
Cuando la extracción funciona sin importar si un recibo es impreso o manuscrito, la asimetría desaparece. El receptor ya no paga una prima por comprar a vendedores que operan en efectivo. El recibo del mercado de agricultores se extrae a la hoja de cálculo junto con el recibo de Home Depot, en el mismo lote, con el mismo flujo de trabajo. La copia carbón del plomero es tan procesable como la confirmación por correo electrónico de Amazon.
Esto no soluciona el problema estructural — el emisor sigue sin tener incentivo para digitalizar. Pero hace que el problema estructural sea irrelevante para tu contabilidad. El recibo manuscrito se convierte en un recibo más. Los datos llegan a tu hoja de cálculo. La deducción se reclama. El reloj de desvanecimiento deja de importar porque los datos se extrajeron antes de que la tinta se degradara.
El recibo manuscrito es el último problema de papel no porque sea el más difícil de resolver — sino porque es el único donde la persona que crea el problema y la persona que asume el costo son personas diferentes. Cerrar esa brecha no requiere cambiar al emisor. Requiere cambiar lo que es posible del lado del receptor.
No puedes digitalizar a tus proveedores. Puedes digitalizar lo que les sucede a sus recibos después de que te los entregan. Y eso — hacer que el recibo manuscrito sea procesable sin que el proveedor cambie nada — es un problema solucionable, incluso si no es uno que las últimas dos décadas de software contable hayan pensado en abordar.
Preguntas Frecuentes
¿Son legalmente válidos los recibos manuscritos para deducciones de impuestos?
Sí. El IRS no distingue entre recibos impresos y manuscritos. Según la Publicación 583 del IRS, lo que importa es que el recibo muestre el monto, la fecha, el vendedor y la naturaleza del gasto. Un recibo manuscrito de un vendedor de mercado que incluya los cuatro elementos es evidencia documental válida. El problema legal no es con el medio — es con la legibilidad y la integridad. Un recibo manuscrito que se ha desvanecido hasta quedar en blanco no es válido, no porque fuera manuscrito, sino porque ya no contiene la información requerida.
¿Por qué estos vendedores no usan simplemente Square o un lector de tarjetas?
Algunos lo hacen. Pero la adopción está lejos de ser universal. Para un vendedor en un mercado de agricultores, un lector Square cuesta dinero, requiere un teléfono inteligente con conexión de datos, cobra tarifas por transacción (típicamente 2.6% + $0.10 por transacción), y añade un paso a cada venta que el vendedor quizás no quiera. Para un plomero que hace 10 trabajos a la semana y cobra con cheque, un sistema POS añade complejidad sin añadir valor. El libro de recibos manuscritos es de costo cero, sin curva de aprendizaje, y perfectamente adecuado para los propósitos del vendedor. El problema que crea para ti, el receptor, es externo a la toma de decisiones del vendedor.
¿Puedo simplemente tomar una foto del recibo manuscrito y listo?
Una foto preserva la información del recibo — detiene el deterioro físico adicional. Pero una foto no extrae los datos a una hoja de cálculo. Para reclamar el gasto en tus impuestos, necesitas la fecha, el vendedor, el monto y la categoría en un formato que tu sistema contable pueda usar. Una carpeta de fotos es documentación sin datos — puedes probar que el gasto existió, pero no puedes sumarlo, categorizarlo o importarlo a tu declaración de impuestos sin escribir manualmente cada campo.
¿Qué pasa si la letra es completamente ilegible?
Si el recibo es genuinamente ilegible — la tinta se ha desvanecido más allá de toda recuperación, la copia carbón es demasiado tenue — has perdido ese recibo como evidencia documental. Aún puedes registrar el gasto basándote en tu estado de cuenta bancario o registro de cheques, pero sin un recibo legible, el IRS puede rechazar la deducción en una auditoría. Este es el peor escenario y la razón por la que la captura digital oportuna importa: fotografiar el recibo mientras la tinta aún es visible preserva datos recuperables que de otro modo se perderían.
¿Desaparecerán los recibos manuscritos por completo?
Probablemente no. Mientras existan transacciones en efectivo y vendedores para quienes la infraestructura de pago digital no tenga sentido económico, los recibos manuscritos existirán. El objetivo no es eliminarlos — es hacerlos procesables. Un recibo no necesita ser digital en el punto de creación para ser útil. Necesita ser extraíble en el punto de procesamiento.
El problema que heredaste, no el que creaste
Los recibos manuscritos no son un fracaso personal. No son evidencia de que seas desorganizado o malo para la contabilidad. Son la consecuencia directa de una estructura de mercado donde quienes escriben los recibos y quienes los procesan tienen incentivos diferentes, herramientas diferentes y definiciones diferentes de lo que significa "suficientemente bueno".
Entender esa estructura no procesa los recibos por sí misma. Pero hace que el problema sea comprensible — y un problema comprensible es uno alrededor del cual puedes diseñar un sistema. El sistema comienza con la captura (fotografía el recibo de inmediato), continúa con la extracción (la IA lee la escritura a mano sin requerir configuración por proveedor) y termina con la verificación (revisa el resultado, corrige los casos límite). No requiere que tus proveedores cambien. Requiere que tu herramienta de procesamiento maneje lo que tus proveedores producen.