Cómo extraer datos de Boleto Bancário
a Excel para la conciliación de pagos
El sistema brasileño de Boleto Bancário procesa casi 37 mil millones de transacciones al año, cada una regida por un estándar preciso de FEBRABAN que define dónde pertenece cada dígito del código de barras de 44 caracteres. Sin embargo, la mayoría de los equipos financieros que gestionan pagos transfronterizos aún extraen estos datos de la misma manera que lo hacían antes de que existiera el estándar: a mano. Entre el PDF que llega de un proveedor brasileño y el asiento final de conciliación en su hoja de cálculo se interpone una brecha de escritura manual, copiar y pegar, y verificación visual que la propia estructura del documento fue diseñada para eliminar.
Conclusiones clave
- 37 mil millones de transacciones de Boleto al año, todas basadas en un estándar de FEBRABAN que coloca cada uno de los 44 dígitos del código de barras en una posición predecible.
- El mismo estándar estructurado que permite a cualquier escáner bancario verificar un pago en milisegundos aún requiere que una persona lea y escriba cada campo en una fila de la hoja de cálculo.
- Defina sus columnas una vez (Código de barras, Fecha de vencimiento, Importe, Beneficiario) y extraiga por lotes docenas de Boletos en una sola fila de Excel por documento.
¿Qué es un Boleto Bancário y por qué tiene dos conjuntos de números?
Un Boleto Bancário — a menudo abreviado como Boleto — es un instrumento de pago regulado emitido a través de bancos brasileños. Piense en él como un híbrido entre una factura y un comprobante de pago: el beneficiario (beneficiário) lo emite a través de su banco, y el pagador lo utiliza para realizar un pago en cualquiera de los más de 40,000 establecimientos en todo Brasil: bancos, loterías, supermercados, oficinas de correos o mediante banca en línea.
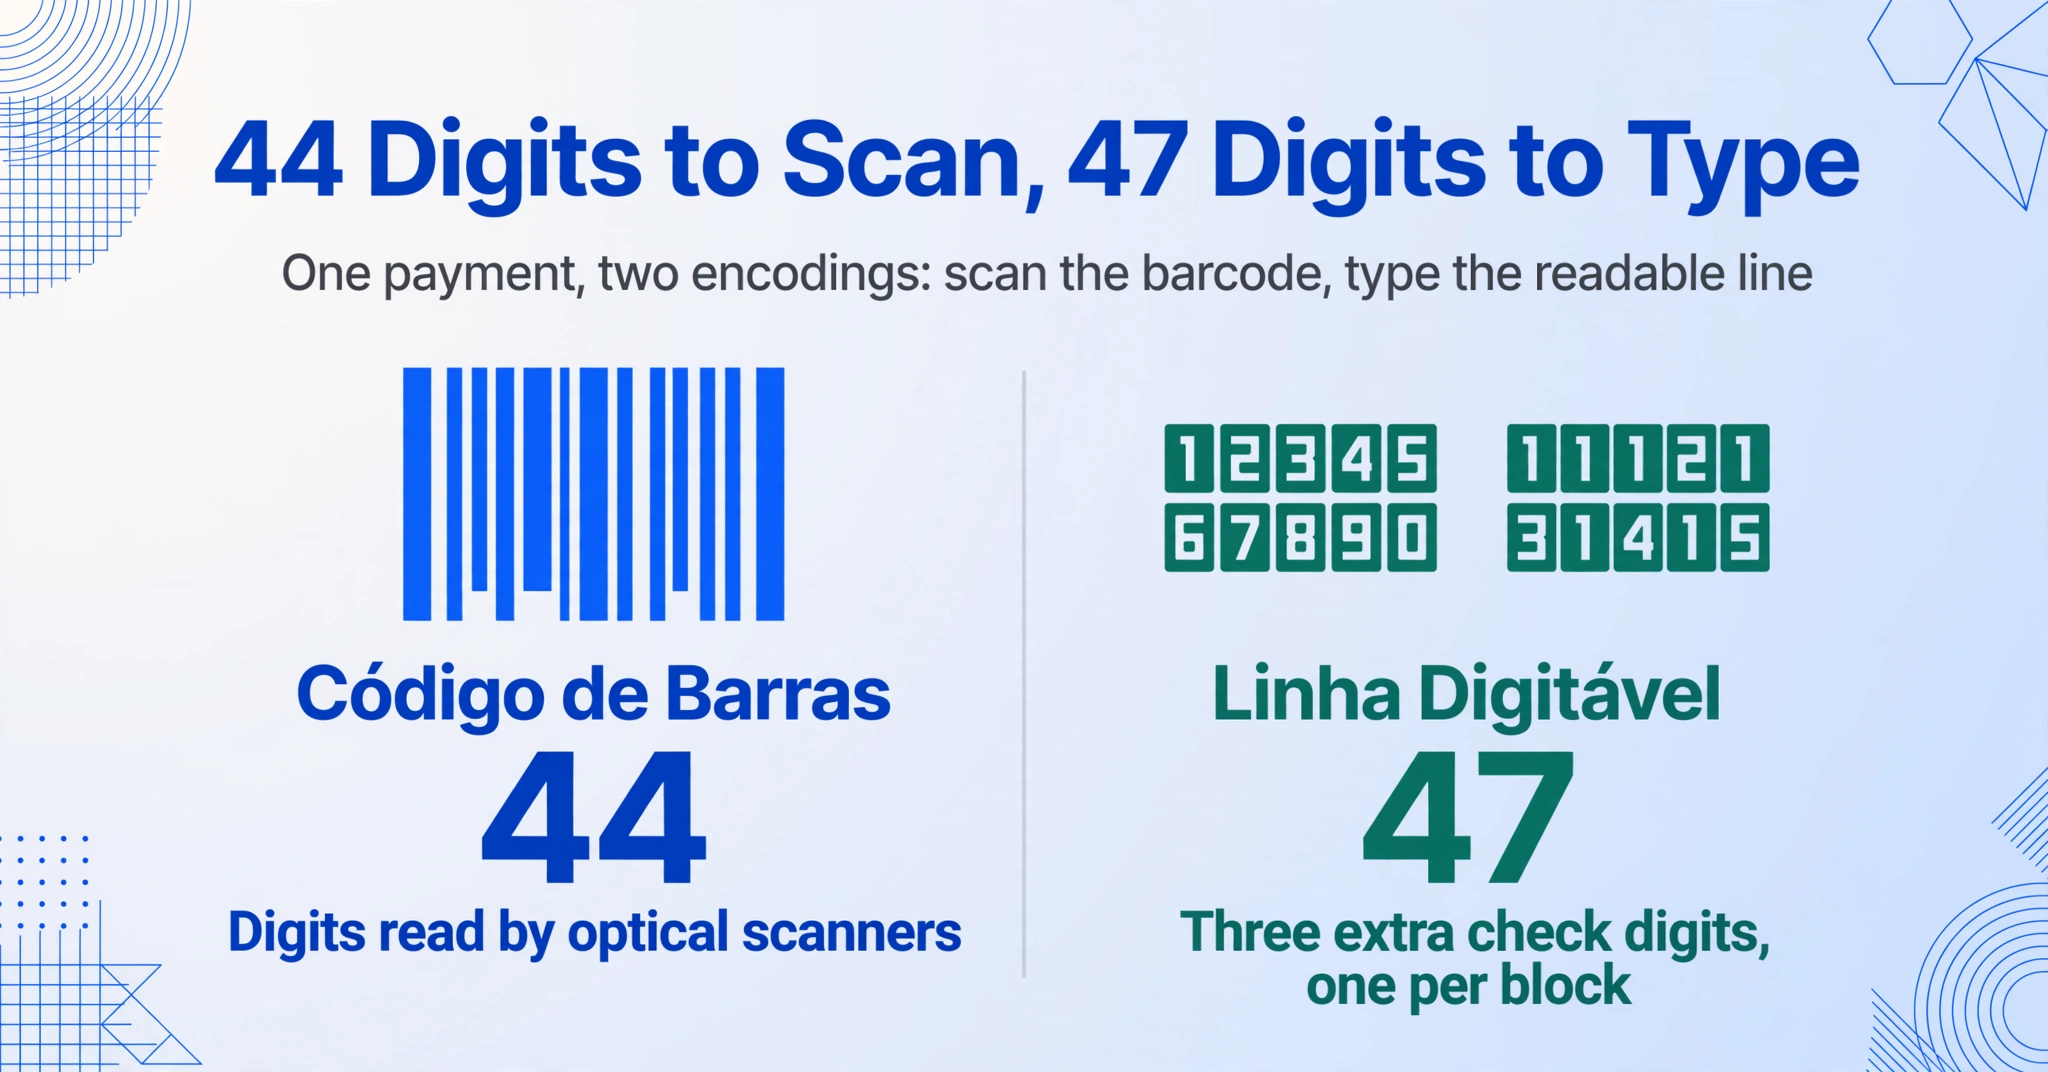
Cada Boleto lleva un código de barras de 44 dígitos (código de barras) optimizado para escaneo óptico y una línea legible de 47 dígitos (linha digitável) diseñada para ingreso manual en cajeros automáticos y aplicaciones bancarias. Ambos representan el mismo pago; solo lo codifican de manera diferente.
Los 44 dígitos del código de barras se dividen en cinco secciones definidas por el estándar de diseño de código de barras FEBRABAN (Layout - Código de Barras - Versão 7):
| Posiciones | Campo | Ejemplo | Propósito |
|---|---|---|---|
| 1–3 | Código del banco (código do banco) | 001 | Identifica el banco emisor (001 = Banco do Brasil, 237 = Bradesco, 341 = Itaú) |
| 4 | Código de moneda (código da moeda) | 9 | 9 = Real brasileño (R$) |
| 5 | Dígito verificador (dígito verificador geral) | 3 | Verifica la integridad de todo el código de barras mediante módulo-11 |
| 6–9 | Factor de fecha de vencimiento (fator de vencimento) | 3737 | Días desde la fecha base (07/10/1997) — se traduce a la fecha de vencimiento |
| 10–19 | Importe (valor) | 0000000100 | Cantidad en centavos (R$1.00 en este ejemplo) |
| 20–44 | Campo libre (campo livre) | 0500940144816060680935031 | Definido por el banco: nuestro número, agencia, cuenta, cartera — varía según el banco |
Desde 2018, tras un mandato de FEBRABAN, todos los Boletos deben estar registrados (boletos registrados) — el banco emisor es notificado de cada Boleto en el momento de su creación, no solo cuando se paga. El sistema anterior de Boleto no registrado (boleto sem registro), donde los bancos solo se enteraban de un Boleto cuando se presentaba para el pago, se eliminó gradualmente para reducir el fraude y mejorar la trazabilidad. Hoy, cada Boleto que recibe tiene la misma estructura estandarizada con registro completo en el banco.
Para una visión más amplia del panorama de documentos brasileños, incluida la Nota Fiscal Eletrônica (NF-e), el sistema de facturación electrónica obligatorio del país, consulte nuestra guía completa sobre documentos fiscales y financieros brasileños.
El Cuello de Botella en el Procesamiento de Boletos que los Equipos de Conciliación Conocen Demasiado Bien
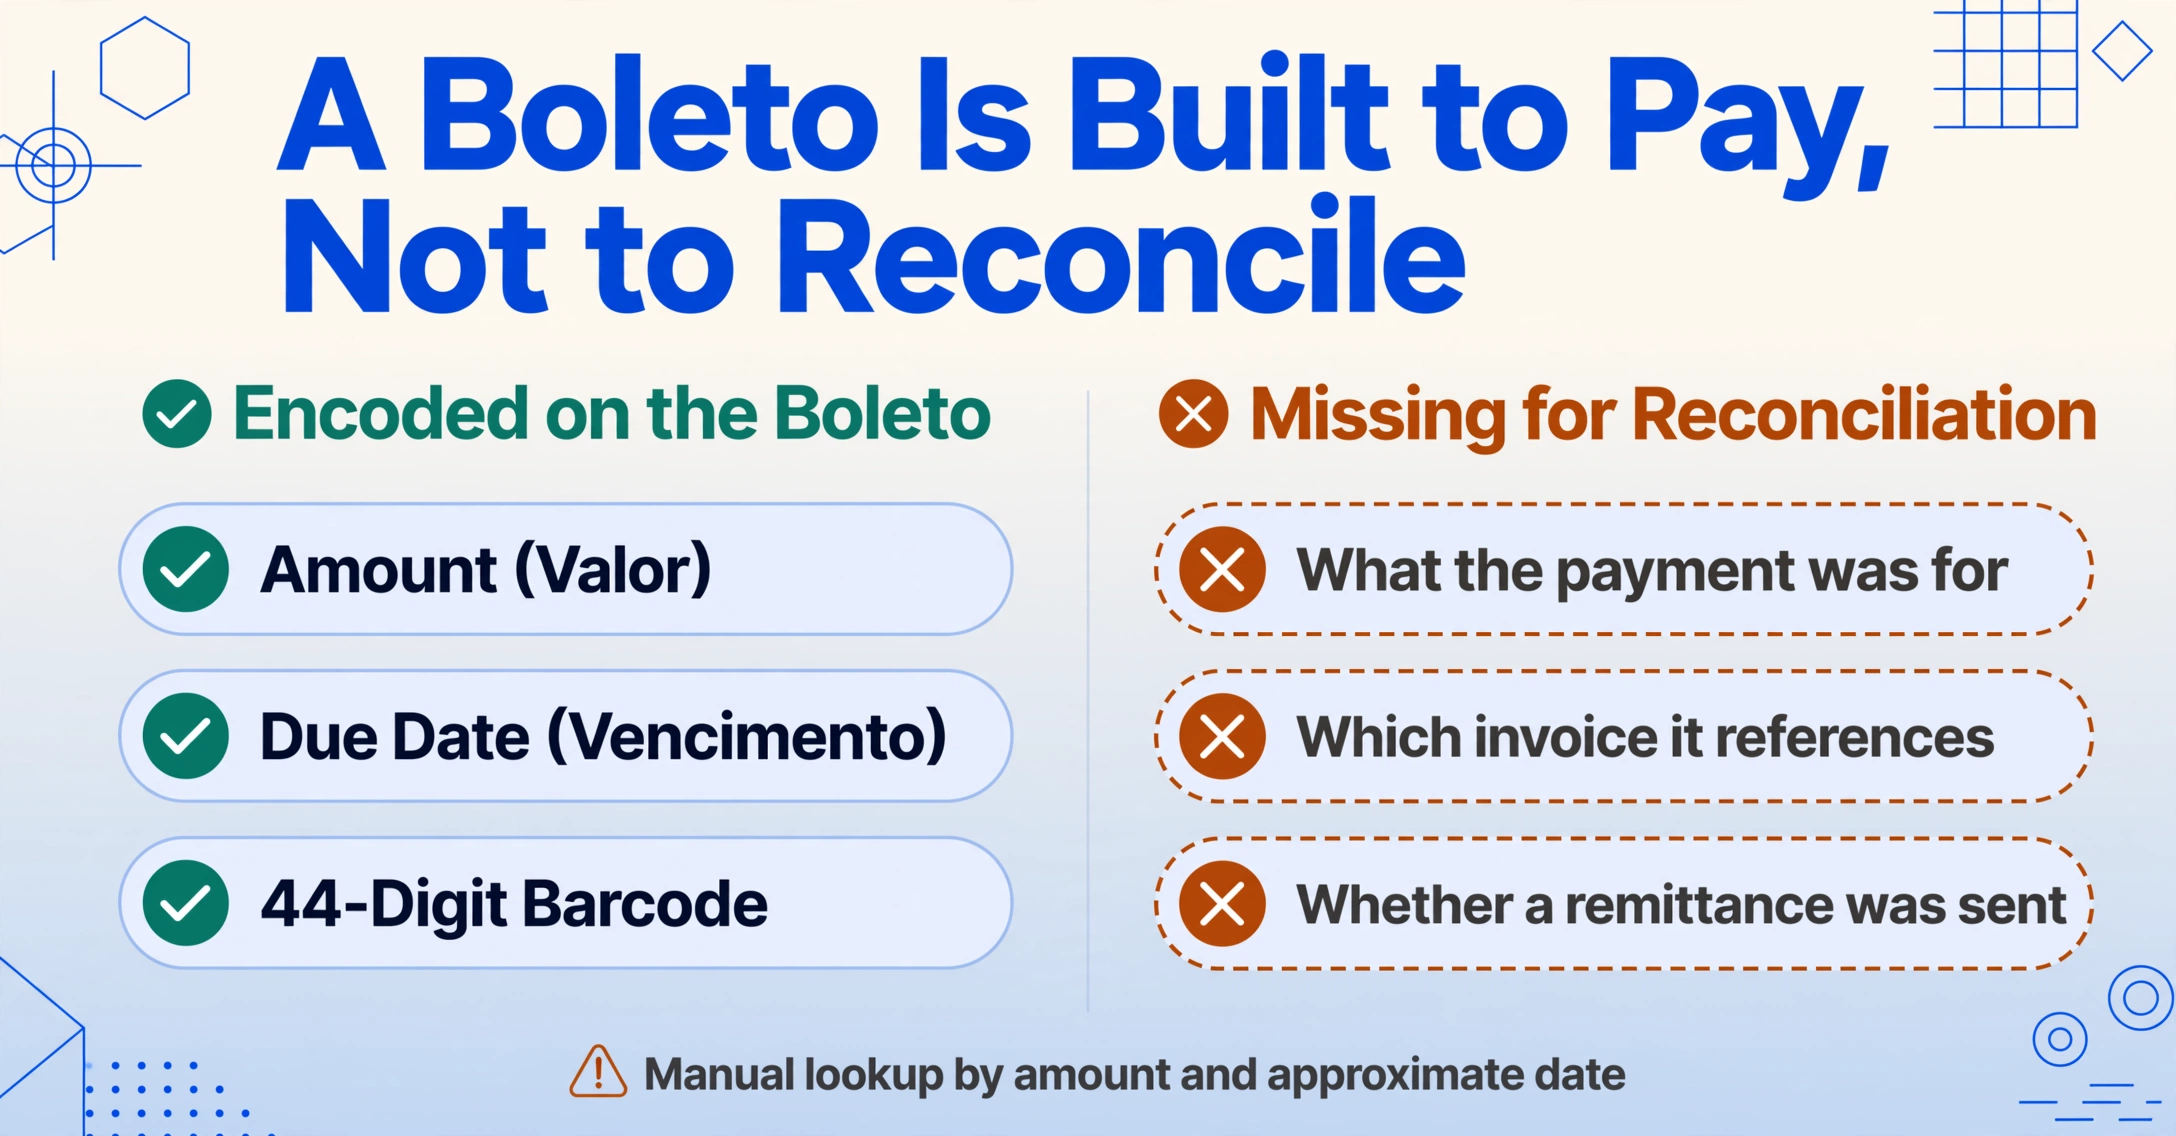
Un solo Boleto contiene aproximadamente una docena de puntos de datos que importan para la conciliación de pagos. Pero a diferencia de una factura donde los datos están conceptualmente conectados (partidas → subtotal → impuestos → total), los datos de un Boleto están diseñados para la ejecución del pago, no para el mantenimiento de registros. El código de barras codifica el importe del pago y la fecha de vencimiento, pero no le dice para qué era el pago, qué factura referencia, ni si el pagador ya ha enviado una remesa correspondiente.
Este desajuste de diseño crea un problema de flujo de trabajo específico para los equipos financieros:
El costo real no es la velocidad de escritura. Es el ciclo de conciliación: extracción manual → cotejo manual → verificación manual de estado. Cada paso introduce una demora y un posible error, y con 37 mil millones de transacciones al año, esas demoras se acumulan en una ineficiencia estructural en todo el sistema de pagos B2B.
Cómo extraer datos de Boletos a Excel — Paso a paso
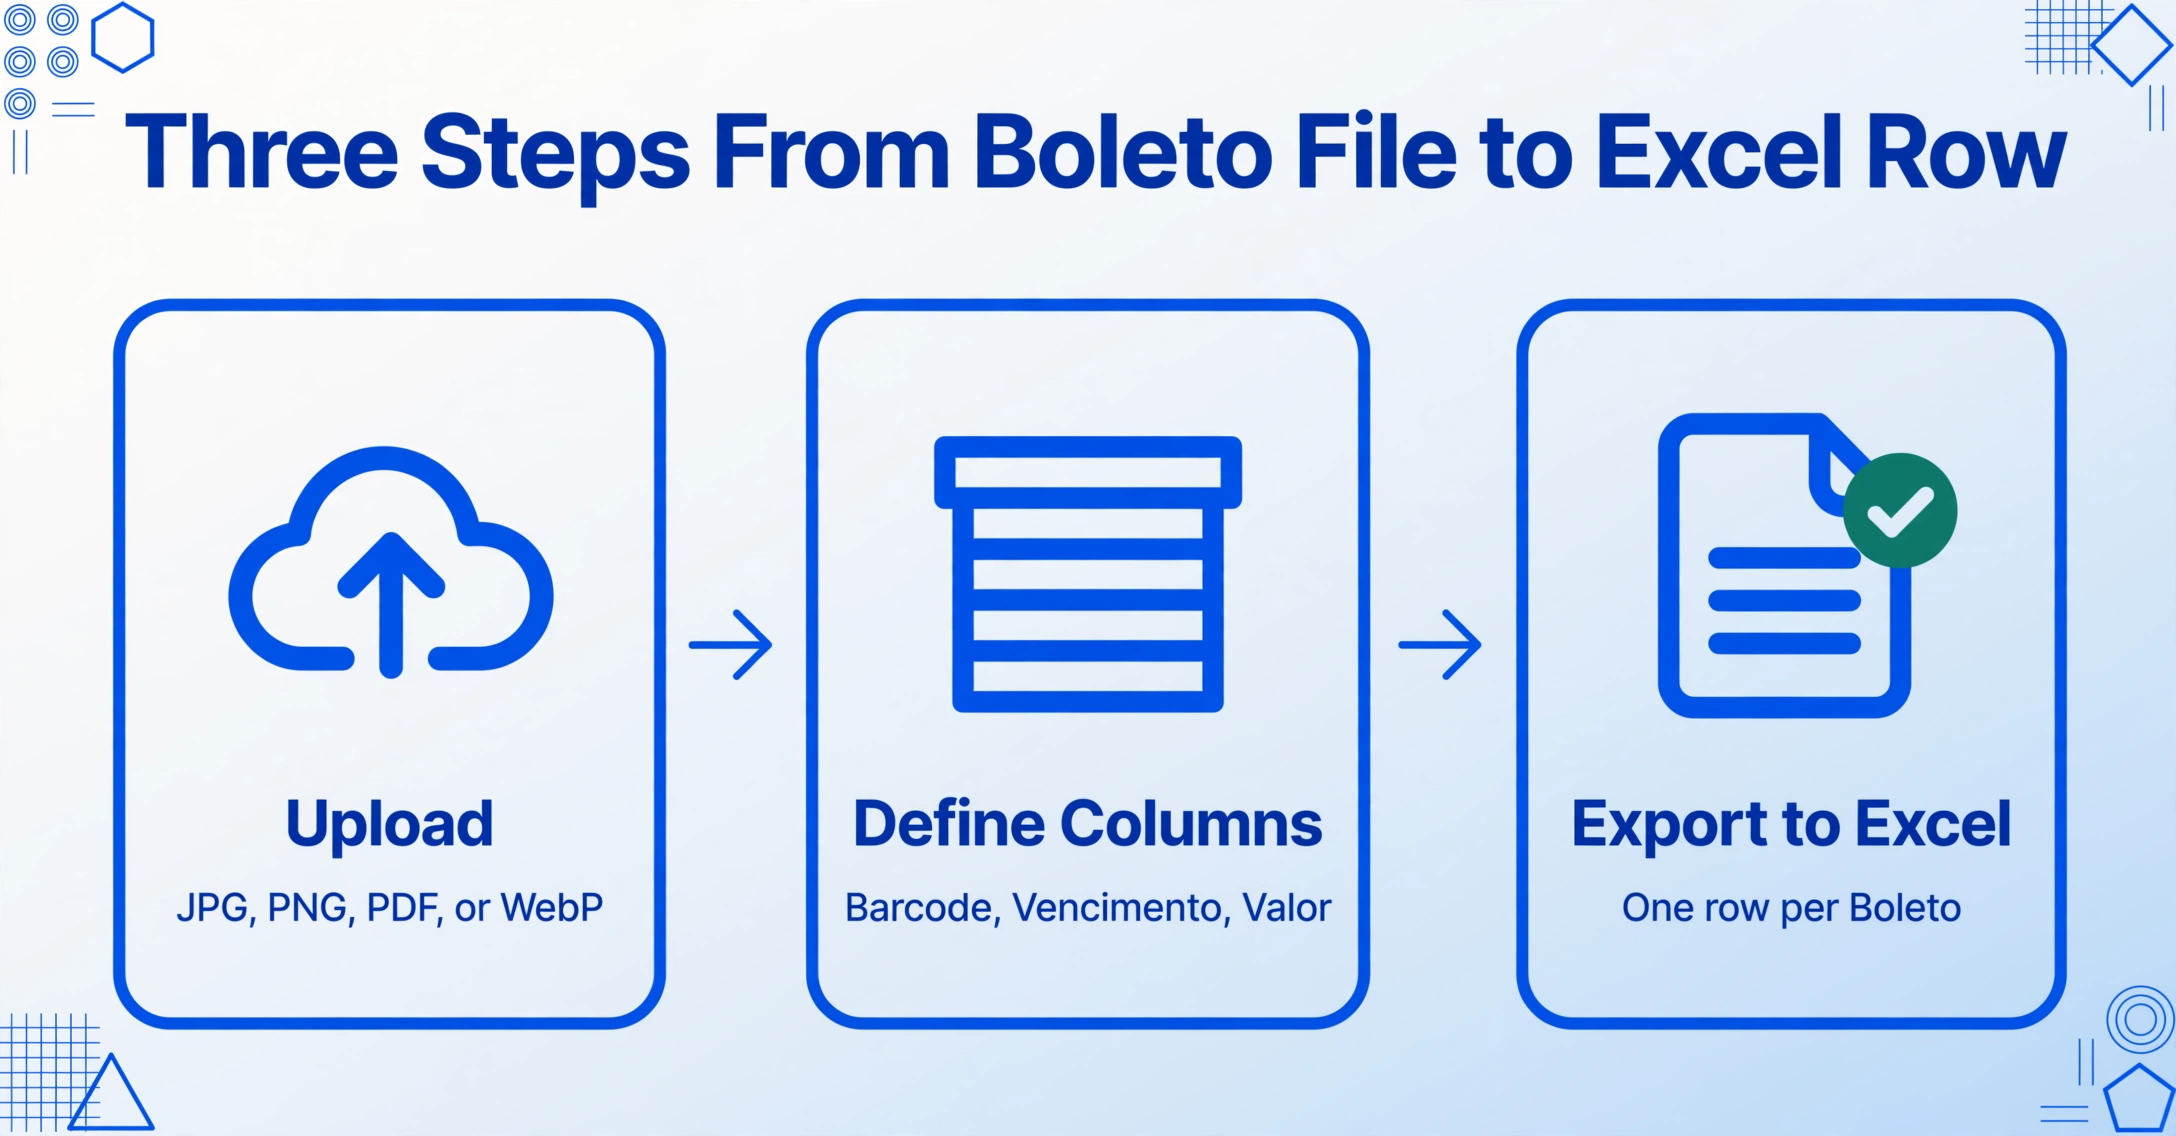
La extracción de Boletos no requiere un flujo de trabajo complejo. La estructura del documento está estandarizada y los campos que necesita para la conciliación están claramente definidos. Lo único que falta es una herramienta que pueda leerlos desde cualquier formato, ya sea que el Boleto llegue como PDF desde un portal bancario, una captura de pantalla de una aplicación móvil o un comprobante impreso escaneado.
El proceso funciona en tres pasos:
Pruébalo con una captura de pantalla o un PDF de Boleto a continuación; no se requiere registro:
Los archivos se procesan de forma segura y no se almacenan.
Qué Campos del Boleto Importan Más para la Conciliación de Pagos
No todos los campos de un Boleto son igualmente útiles para la conciliación. La siguiente tabla muestra los campos que realmente impulsan la coincidencia de pagos, el seguimiento de estados y la generación de informes, organizados según cómo se utilizan en la práctica, no por dónde aparecen en el documento.
| Campo (inglés) | Término en portugués | Uso en conciliación |
|---|---|---|
| Código de barras (44 dígitos) | Código de barras | Identificador principal: coincide con la referencia del código de barras en las partidas del extracto bancario. Úselo para vincular pagos con cuentas por cobrar. |
| Línea legible (47 dígitos) | Linha digitável | Versión legible del código de barras. Útil cuando una captura de Boleto no incluye el gráfico del código de barras. |
| Fecha de vencimiento | Vencimento | Determina la fecha límite de pago y el riesgo de protesto. Realice un seguimiento del estado vencido vs. pendiente por tramo de antigüedad. |
| Importe | Valor | Importe principal para el cotejo de pagos. Contrástelo con los abonos del extracto bancario. |
| Nuestro número | Nosso número | Referencia interna asignada por el banco: suele ser lo más parecido a un ID de transacción único para la conciliación. |
| Beneficiario | Beneficiário / Cedente | Identifica a la entidad receptora. Es fundamental al conciliar pagos entre varias subsidiarias o unidades de negocio. |
| Pagador | Pagador / Sacado | Identifica quién realizó el pago. Úselo para informes de antigüedad de cuentas por cobrar y seguimiento con clientes. |
| Cartera | Carteira | Tipo de acuerdo de recaudación entre el beneficiario y el banco. Útil para el cálculo de tarifas y la asignación de categorías de conciliación. |
| Su número | Número do documento / Seu número | Campo opcional donde el beneficiario inserta su referencia interna de factura o contrato: el vínculo más directo entre un pago de Boleto y sus propios registros. |
El código de barras es la clave de conciliación más fiable porque aparece tanto en el Boleto como en el extracto bancario. Si solo puede extraer un campo, extraiga el código de barras. Nuestro número es el segundo ancla más sólido cuando el código de barras no está disponible.
¿Qué hay del procesamiento por lotes de docenas de Boletos?
El flujo de extracción descrito funciona igual ya sea que procese un Boleto o cien. El modelo de Procesamiento por lotes prioritario está diseñado para el volumen que realmente genera la conciliación B2B: cargue todos los Boletos de un período determinado, defina sus columnas una vez y deje que la IA extraiga cada archivo con las mismas definiciones de campo. El resultado es un único archivo Excel con una fila por Boleto, listo para importar a su ERP o herramienta de conciliación.
Si necesita cotejar Boletos con extractos bancarios con regularidad, considere establecer una rutina de extracción mensual: recopile todos los Boletos emitidos y recibidos durante el mes, extráigalos como un lote y concilie la hoja de cálculo resultante con el extracto mensual de su banco. Todo el proceso toma minutos en lugar de horas y, dado que cada campo se extrae con las mismas definiciones de columna, se elimina el error de conciliación más común: los formatos de campo no coincidentes entre Boletos de diferentes bancos.
Por ejemplo, un lote de 50 Boletos de una mezcla de emisores — Banco do Brasil, Bradesco, Itaú, Santander — antes requería que un empleado abriera cada PDF, localizara los dígitos del código de barras, la fecha de vencimiento (vencimento) y el importe (valor), los escribiera en una hoja de cálculo y luego verificara manualmente que los totales coincidieran con el extracto bancario. Con la extracción por lotes, esos 50 PDFs se cargan en menos de un minuto, la extracción se ejecuta en paralelo y el resultado llega como un único archivo estructurado con las 50 filas listas para la conciliación, sin necesidad de manipular cada documento.
Preguntas Frecuentes Sobre la Extracción de Datos de Boletos
¿La extracción funciona tanto para Boletos registrados como no registrados?
Desde 2018, todos los Boletos emitidos en Brasil son registrados (boletos registrados). El formato no registrado (sem registro) fue eliminado gradualmente por FEBRABAN. Si está procesando Boletos actuales, siguen la estructura estándar de código de barras de 44 dígitos descrita anteriormente. Los Boletos no registrados más antiguos pueden tener diseños de campo ligeramente diferentes, pero los campos de identificación principales — código del banco, importe, fecha de vencimiento — siguen la misma codificación de FEBRABAN.
¿Cuál es la diferencia entre el número de 44 y 47 dígitos?
El código de barras de 44 dígitos es la versión legible por máquina que usan los escáneres. La línea legible de 47 dígitos (linha digitável) es la versión legible por humanos que incluye tres dígitos verificadores adicionales — uno insertado en cada uno de los primeros tres bloques — para que un cajero bancario o un cajero automático pueda validar el número mientras se escribe dígito por dígito. Ambos codifican la misma información de pago. Algunos PDF de Boleto muestran solo un formato; la herramienta de extracción puede leer cualquiera de los dos.
¿Pueden llegar Boletos como PDF cifrados?
Sí — algunos bancos y plataformas de pago envían PDF de Boleto con protección por contraseña. La herramienta de extracción admite PDF protegidos con contraseña si usted proporciona la contraseña. Para Boletos recurrentes de la misma fuente, puede guardar la contraseña de antemano para que los archivos adjuntos cifrados se desbloqueen automáticamente cuando lleguen.
¿Qué pasa si el Boleto está escrito a mano o dañado?
Los documentos de Boleto Bancário siempre son generados e impresos por computadora, por lo que la escritura a mano y los daños en el documento son poco frecuentes. Sin embargo, si un Boleto ha sido manipulado físicamente — doblado, roto o manchado — la IA aún puede leer campos parcialmente oscurecidos siempre que el código de barras o la línea legible estén intactos. Las impresiones descoloridas o de bajo contraste son el problema de calidad más común, y la extracción los maneja con la misma precisión que los documentos limpios.
¿Puedo extraer datos del XML del Boleto en lugar del PDF?
Algunos bancos proporcionan datos de Boleto como XML o JSON a través de sus API. Si tiene acceso programático a estos archivos, la extracción de datos estructurados es un proceso diferente a la extracción visual de PDF/imágenes. El método descrito en este artículo es para cuando recibe Boletos como documentos visuales — PDF, capturas de pantalla o escaneos impresos — que sigue siendo el patrón dominante en transacciones B2B transfronterizas donde el destinatario no tiene una integración directa con cada banco brasileño.
¿Alguna vez se emiten Boletos en monedas distintas al BRL?
Prácticamente todos los Boletos están denominados en Real Brasileño (BRL). La posición del código de moneda (posición 4 del código de barras de 44 dígitos) siempre es 9 para BRL. Si bien los estándares de FEBRABAN técnicamente admiten otros códigos de moneda (2 para USD comercial, 14 para EUR), estos son extremadamente raros en la práctica y casi nunca se encuentran en el procesamiento estándar de Boletos B2B.
El patrón recurrente en cada Boleto que procesará es la estandarización: un código de barras de 44 dígitos, una estructura de campos fija y un sistema bancario regulado que define exactamente dónde reside cada dato. La brecha no son los datos faltantes. Es la traducción de ese formato estandarizado a las filas de su hoja de cálculo de conciliación. La extracción semántica elimina ese paso de traducción por completo, no prediciendo dónde podría aparecer un campo, sino comprendiendo qué significa cada campo, independientemente de si el Boleto proviene de Banco do Brasil, Bradesco o una captura de pantalla de una plataforma de pago.