La recopilación de datos ESG empieza
en los documentos
La mayoría de las cifras ESG de un informe de sostenibilidad tienen un documento detrás, y ese documento se diseñó para otra cosa. Los kilovatios hora salieron de una factura de servicios públicos creada para cobrar. El dato de emisiones del proveedor llegó en un cuestionario que se rellenó para conservar a un cliente. La recarga de refrigerante figura en una orden de trabajo de mantenimiento. Ninguno de ellos se creó para ser reportado, y por eso el paso de recopilación es donde se retrasan los plazos de reporte.
La encuesta global sobre la CSRD de PwC de 2024 reveló que el 59% de los directivos sitúa la disponibilidad y la calidad de los datos como el mayor obstáculo para la implementación. Esa misma encuesta encontró que el 74% seguía usando hojas de cálculo para el reporte de sostenibilidad, frente al 26% que usaba un almacén centralizado de datos de sostenibilidad. El cuello de botella no es el cálculo. Es conseguir sacar de un archivo un número trazable y ponerlo en una fila.
Puntos clave
- El 61% de las cifras que exige un informe ESG obligatorio se recortaron en 2026, y el trabajo documental siguió exactamente igual.
- Una cifra del informe solo es una pregunta en un formulario, mientras que un dato de energía sigue necesitando doce meses de facturas de cada planta.
- Una fila por cifra, con unidad, base, periodo y página de origen, convierte la pregunta de un revisor en una respuesta de cinco segundos.
La recopilación de datos ESG es el trabajo de convertir documentos en un conjunto de datos
La recopilación de datos ESG es el proceso de reunir métricas ambientales, sociales y de gobernanza de toda una empresa y consolidarlas en un conjunto de datos que pueda verificarse frente a un marco de reporte. El reporte es el paso siguiente, en el que las cifras se plasman en una divulgación. La contabilidad de carbono es otro paso más, en el que los datos de actividad se multiplican por factores de emisión. La recopilación es el paso que depende de los documentos y el que consume el calendario.
Antes de abrir cualquier documento, alguien debe decidir qué métricas son materiales y qué entidades están dentro del alcance. Esa decisión corresponde al responsable de sostenibilidad y, bajo CSRD, al análisis de doble materialidad. Este artículo comienza después: las métricas ya se conocen y los documentos son el problema.
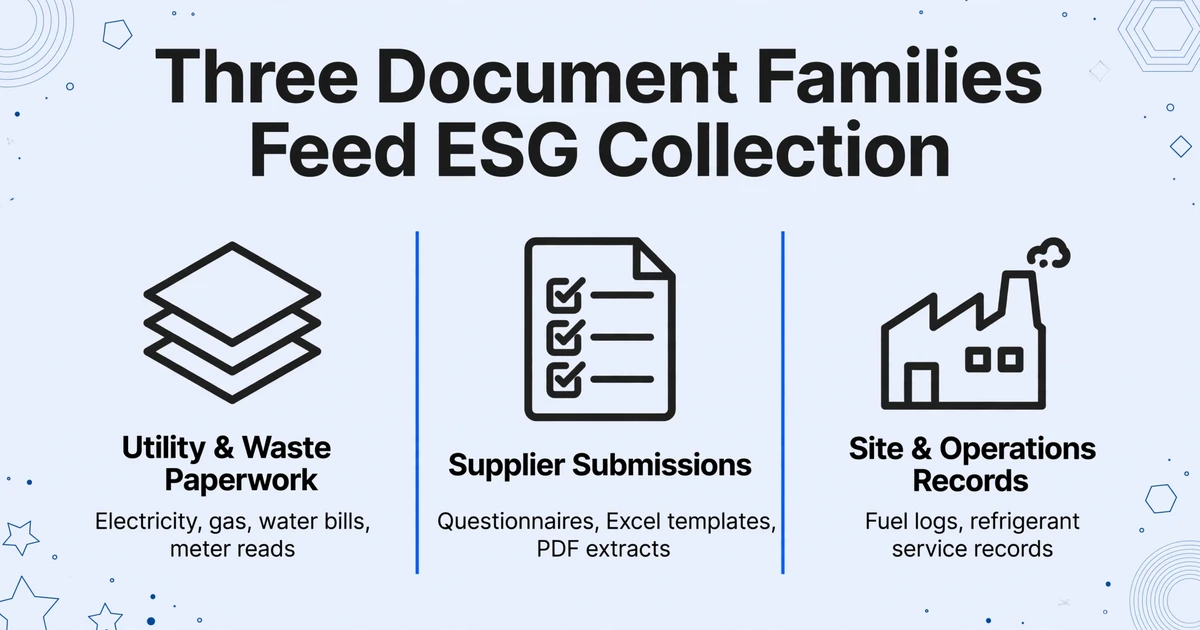
Tres familias de documentos alimentan casi todos los ciclos de recopilación. Cada una aporta un tipo distinto de cifra y cada una falla a su manera.
| Familia de documentos | Qué llega | Qué alimenta |
|---|---|---|
| Facturas de servicios públicos y residuos | Facturas de electricidad, gas y agua, lecturas de medidores, facturas de gestores de residuos, cargos de alcantarillado | Datos de actividad de Scope 2, extracción de agua, tonelaje de residuos, intensidad de coste y consumo |
| Envíos de proveedores | Cuestionarios, plantillas de Excel, extractos PDF de un inventario de GHG Protocol, tarjetas de evaluación, paquetes de evidencia | Actividad y emisiones de Scope 3, riesgo de proveedores, límite de la cadena de valor |
| Registros de planta y operaciones | Registros de combustible, registros de servicio de refrigerantes, notas de transferencia de residuos, formularios de inspección, producción | Actividad de Scope 1, pérdidas de refrigerante, destino de residuos, denominadores de intensidad |
Las métricas sociales y de gobernanza llegan de la misma forma, por otra puerta: registros de plantilla y lesiones de RR. HH., registros de formación, documentos de políticas, actas del consejo. Los campos cambian. El problema de recopilación no.
Los registros de planta son la familia que más probablemente siga en papel. Si los formularios de inspección y los registros de campo son manuscritos, el paso de reescribirlos es el mismo problema con otro uniforme; el flujo de trabajo de datos de campo ambientales cubre la parte de captura.
Normalmente, cuatro personas intervienen en cada cifra, y la mayoría de los fallos ocurren entre ellas. El responsable de la sede o instalación custodia las facturas y los registros, y firma el informe de la sede. El contacto del proveedor responde al cuestionario, a menudo sin saber qué instalaciones considera el comprador dentro del alcance. El responsable de sostenibilidad es dueño del límite de reporte y del conjunto de datos maestro. El controlador financiero es dueño del entorno de control y firma la cifra que entra en el informe anual. Una cifra puede ser correcta en cada uno de esos escritorios y aun así ser errónea cuando llega al informe, porque se perdió un calificador en un traspaso.
El resultado de la recopilación no es una cifra. Es una cifra más el periodo, la unidad, el límite y el documento de origen que le dan significado.
En la práctica, el stack suele ser una hoja de cálculo junto a una plataforma de reporte o de carbono como Workiva, Persefoni o Watershed, con evaluaciones de proveedores que llegan a través de EcoVadis, CDP o el propio portal de compras de un cliente. La plataforma almacena y calcula datos estructurados. Aun así necesita que los kWh lleguen como un valor con una unidad.
La plantilla de reporte se redujo en 2026; el trabajo documental no
La revisión de 2026 no eliminó los documentos que respaldan las cifras clave, ni siquiera después de recortar la lista de divulgaciones. El Omnibus package sacó a una gran parte de las empresas del alcance obligatorio de la CSRD, y la seguridad limitada sigue vigente (Commonwealth Climate Law). Para las empresas que siguen dentro del alcance, los Estándares Europeos de Información sobre Sostenibilidad revisados, publicados en septiembre de 2026 como Reglamento Delegado (UE) 2026/1563, se aplican a los ejercicios que comiencen el 1 de enero de 2027 o después (Linklaters), con un 61% menos de puntos de datos obligatorios que el conjunto de 2023 (EY).
Es razonable interpretarlo como menos trabajo. El número de puntos de datos no es el trabajo. Una cifra de energía sigue necesitando doce meses de facturas de cada sede, una decisión sobre las lecturas estimadas y una referencia de página para el revisor. Recortar puntos de datos elimina preguntas de la plantilla. No elimina los kWh de la factura.
Dos cosas mantienen la capa documental en su sitio. A las empresas fuera del alcance obligatorio, los clientes y los prestamistas les siguen pidiendo las mismas cifras, a menudo mediante un estándar voluntario o un cuestionario de proveedor. Las empresas dentro del alcance siguen enfrentándose a la seguridad limitada, lo que significa que alguien tomará una muestra de una cifra y pedirá ver de dónde salió.
Un cuestionario más corto cambia lo que divulga. No cambia de dónde viene la cifra.
La misma métrica suele existir en dos registros, y los dos discrepan por razones estructurales
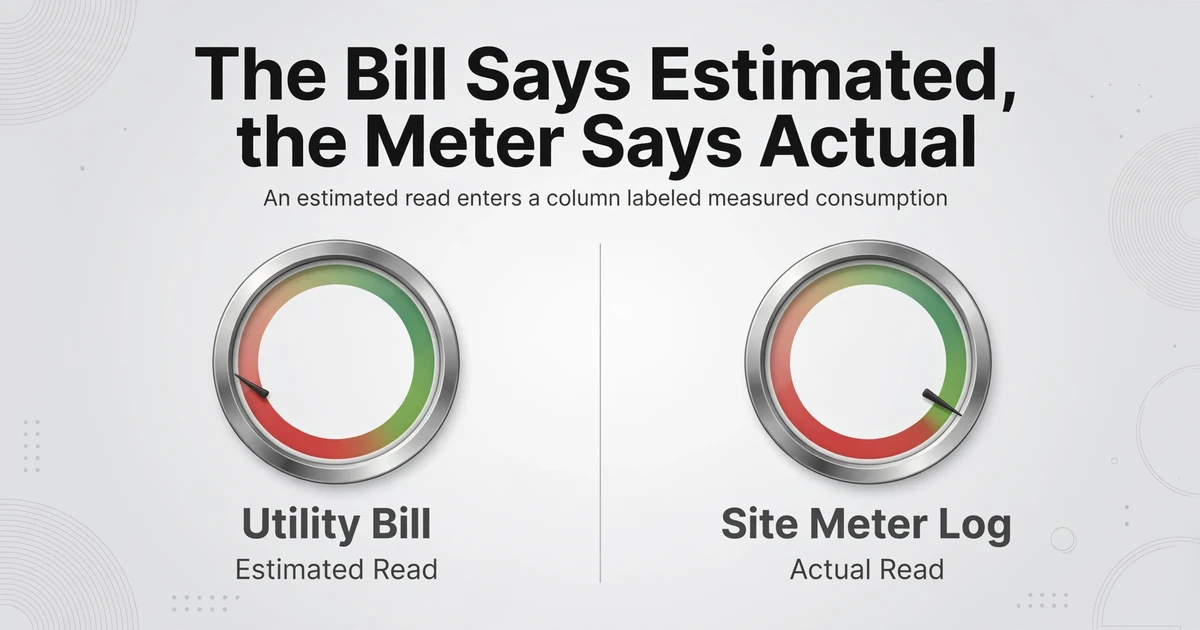
El conflicto que causa el daño más silencioso es el que existe entre la factura de servicios públicos y el registro del medidor propio de la planta. Una factura puede incluir una lectura estimada, calculada a partir del mismo periodo del año anterior y ajustada por clima, y normalmente se marca como estimada cerca de la lectura (Washington Gas). La foto del medidor que toma el responsable de la planta es una lectura real. La persona que arma el conjunto de datos toma la factura, porque la factura es la prueba de pago, ya está en la carpeta y nadie tiene que perseguir a la planta para conseguir una foto. Un valor estimado entra en una columna etiquetada como consumo medido, y nada en la hoja de cálculo registra que era una estimación.
El segundo conflicto es la titularidad. El medidor maestro de un arrendador puede abarcar a tres inquilinos, y la parte de cada inquilino se asigna por superficie o por un submeter. Entonces los kWh de la planta son un modelo, no una medición, pero llegan en una factura de servicios públicos, así que se tratan como si lo fueran. El consumo total del edificio es real. La porción del inquilino es una asignación, y ambos no pueden registrarse como datos medidos de la planta sin duplicar el conteo en algún punto de la cartera.
El tercer conflicto es entre la respuesta de un proveedor y la evidencia del propio proveedor. Un proveedor devuelve 12.400 MWh de electricidad y anota en la página 3 que la cifra cubre 8 de sus 11 instalaciones. La plantilla del comprador tiene un solo campo para la electricidad anual, así que 12.400 se convierte en el total del proveedor. Es un número parcial disfrazado de total, y toda ratio de intensidad construida sobre él hereda la brecha.
Ninguno de estos es un error de tipeo. En cada caso el valor correcto estaba disponible y un valor plausible era más fácil de archivar. El calificador estaba en una nota al pie, el método de asignación estaba en un contrato de arrendamiento, el límite estaba en la página 3, y la hoja de cálculo no tenía ninguna columna que lo pidiera. Para cuando el número llega al informe, la persona que podría haberlo explicado se ha mudado a otro proyecto.
Los profesionales describen el problema de la misma manera. En un hilo de r/environmental_science sobre los informes de CBAM, la distinción que se hacía era entre recopilar los números y construir un rastro de auditoría que conecte cada uno con su fuente (el hilo). Lo primero es una semana de trabajo. Lo segundo decide si el número sobrevive a la revisión.
Los errores de unidad y periodo superan la revisión porque el número sigue pareciendo plausible
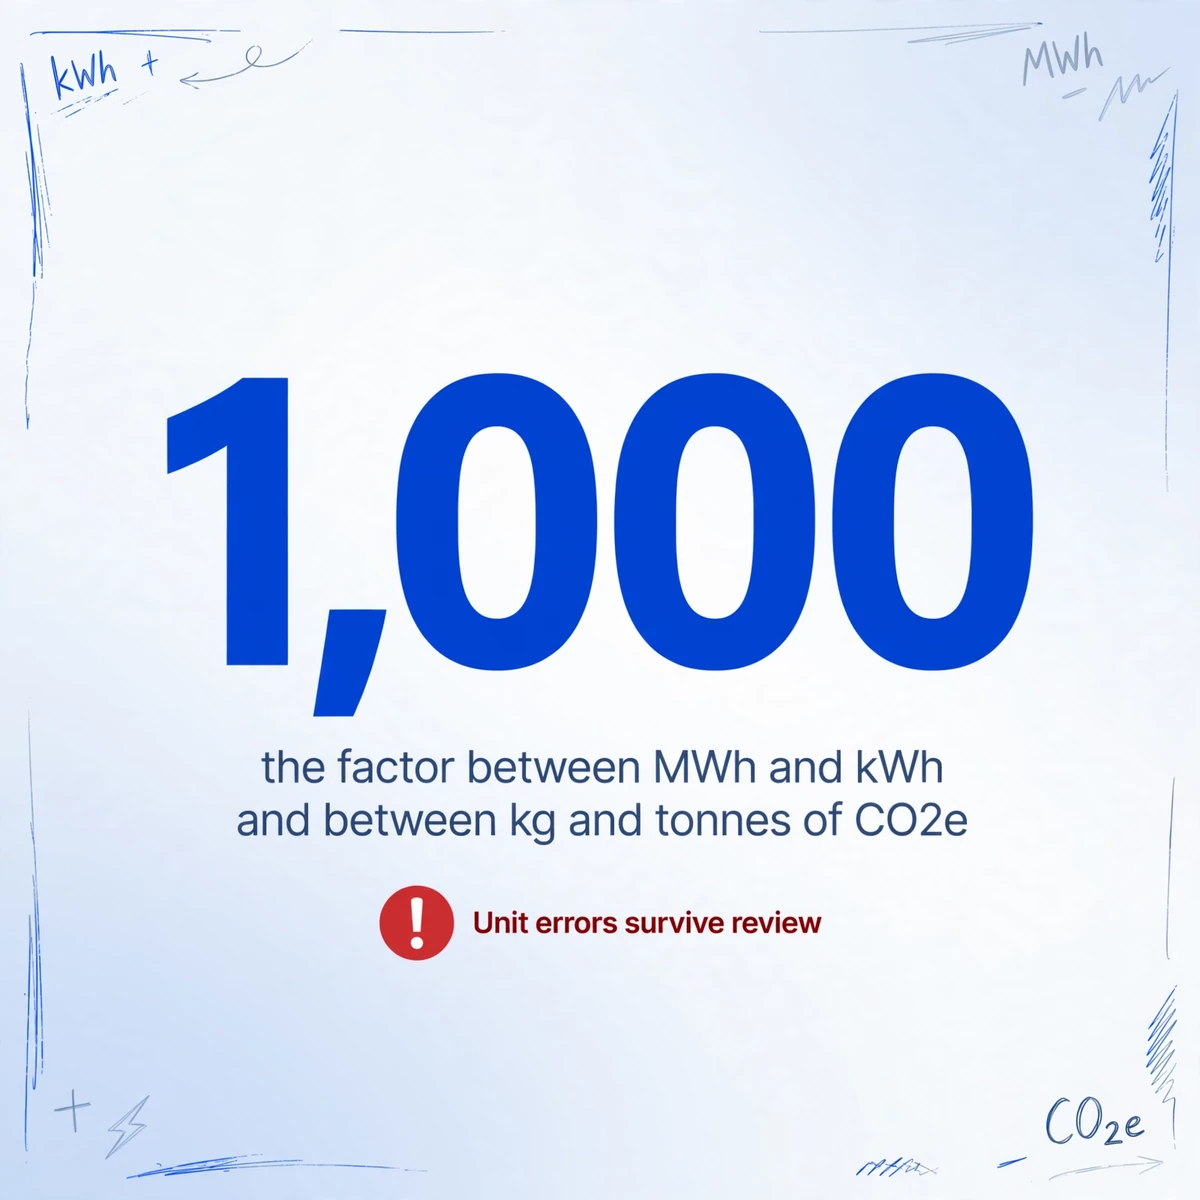
La recopilación de datos de Scope 1 y Scope 2 concentra los errores en dos lugares, la unidad y el periodo, y ninguno se anuncia por sí solo. Un proveedor que reporta 12.400 MWh y una plantilla que espera kWh difieren en un factor de 1.000, y 12.400 es un número ordinario en cualquiera de las dos columnas. Lo mismo ocurre con los kilogramos y las toneladas de CO2e, también un factor de 1.000. El gas añade una tercera discrepancia entre pies cúbicos y metros cúbicos.
El gas es la familia de unidades más complicada. Los medidores se leen en volumen, y la empresa de servicios públicos convierte ese volumen a therms usando un factor de contenido calorífico que refleja el gas suministrado. La factura suele mostrar la aritmética como CCF multiplicado por una tasa de conversión a therms. Esa tasa no es una constante nacional fija, así que normalizar con un único factor recordado puede hacer que un año de datos de gas se desvíe unos pocos por ciento sin que ninguna factura individual sea incorrecta. La unidad es solo uno de los campos que lleva una factura; el desglose de cargos, el número de medidor y el periodo de facturación necesitan cada uno su propia columna, por lo que una factura de servicios públicos necesita su propio conjunto de columnas en lugar de una plantilla de factura.
La electricidad tiene una trampa diferente. Una factura da un único número en kWh, pero una divulgación de Scope 2 puede requerir dos resultados. El método basado en la ubicación usa el factor de red promedio donde se consumió la electricidad. El método basado en el mercado usa los instrumentos contractuales del proveedor, como certificados de energía renovable o una tarifa verde. La GHG Protocol Scope 2 Guidance exige el reporte dual cuando existen esos instrumentos. Si su tabla tiene una sola columna de Scope 2, alguien tiene que elegir un método, y la elección desaparece del conjunto de datos. ESRS E1 pide energía en MWh y ambos métodos de Scope 2 (EFRAG), así que la unidad de salida requerida y la unidad impresa en la factura difieren por diseño.
El periodo es la otra variable silenciosa. Los ciclos de facturación de servicios públicos no terminan el 31 de diciembre. Una factura que cubre del 15 de diciembre al 14 de enero abarca dos años de reporte, y un sitio con 12 facturas mensuales puede aun así producir 13 periodos de servicio en un año calendario. Un mes es aproximadamente el 8% de un año, así que descartar una factura que abarca dos periodos no es un error de redondeo. La solución habitual es prorratear por días, lo cual es defendible si el prorrateo queda por escrito y se aplica de la misma manera en cada sitio. Lo que no es defendible es elegir 12 facturas porque 12 parece ordenado, y luego llamar al total consumo anual.
Si la unidad, el método y el periodo no están en la fila, el valor es un número sin significado.
Un conjunto de datos defendible almacena una fila por punto de datos, con la evidencia adjunta al valor
Es largo en lugar de ancho: una fila por punto de datos, con los calificadores en sus propias columnas. El instinto es crear una hoja por tipo de documento: una hoja de facturas, una de proveedores, una de sitios. Eso funciona para la extracción y falla para la presentación de informes, porque una factura produce electricidad, gas y agua, y un cuestionario de proveedor produce veinte métricas con unidades diferentes.
Los campos a continuación son la diferencia entre un punto de datos y un número en una celda.
| Campo | Qué contiene | Por qué debe ser su propia columna |
|---|---|---|
| Entidad informante | La entidad legal a la que pertenece el número | Las adquisiciones y los cambios de límites rompen la comparabilidad si la entidad es implícita |
| ID de sitio o instalación | Un ID interno estable | El nombre en la factura cambia; el ID es lo que une los registros entre años |
| Métrica | Un nombre controlado, como Consumo de electricidad | Los sinónimos dividen una métrica en tres y reducen silenciosamente el total |
| Valor | Un número sin texto de unidad dentro | El texto mezclado bloquea sumas, ordenación y validación |
| Unidad según lo reportado | kWh, MWh, therms, CCF, kgCO2e, tCO2e | Sobrescribirla con una unidad objetivo destruye el rastro de auditoría |
| Inicio y fin del período | El período de servicio, no la fecha de la factura | La fecha de la factura y el período de servicio pueden estar separados por semanas |
| Base | Real o estimada; ubicación o mercado; instalaciones cubiertas | Este es el campo que separa los datos medidos de los datos modelados |
| Documento fuente | Nombre del archivo y página | Convierte la pregunta de un revisor en una respuesta de cinco segundos |
| Conversión | Factor utilizado y de dónde proviene | Los totales reproducibles requieren el mismo factor el próximo año |
| Revisado por | Nombre y fecha | Muestra que la verificación se realizó y a quién preguntar sobre la fila |
Esto parece más trabajo que una hoja ancha. Es menos trabajo en el momento que importa. Cuando un revisor pregunta por qué el total de electricidad de 2025 está un 4% por encima del año anterior, usted filtra una métrica, ordena por sitio y ve qué filas cambiaron de base. En una hoja ancha, reconstruye eso de memoria, normalmente mientras el revisor espera.
Mantenga la salida de extracción en la forma que produzca cada familia de documentos. La tabla larga es la capa superior, y es la que usted entrega a un revisor. La misma estructura es lo que convierte una pila de informes de inspección de plantas en un resumen de cumplimiento que puede comparar mes a mes, en lugar de un archivador.
La extracción por nombre de columna elimina el paso de tecleo sin aplanar los campos que importan
La extracción por nombre de columna elimina el paso de reescribir porque el nombre de la columna, no el diseño, le indica a la IA qué buscar. Extracción de Columnas Personalizadas es el mecanismo. Usted escribe los nombres de columna que desea, incluidos los calificadores, y la IA lee cada documento y completa el valor bajo la columna correspondiente al comprender qué significa la etiqueta. Los nombres que escribe se convierten en los encabezados del resultado. No hay plantilla que dibujar por cada servicio público o proveedor, y un lote puede mezclar diseños porque la lectura es semántica y no posicional.
Aplicado a la recopilación de ESG, el método es un conjunto de columnas por familia de documentos, no un conjunto de columnas para todo.
Defina las columnas de la familia antes de subir
Para facturas: ID del sitio, proveedor, tipo de servicio (opciones: Electricity / Gas / Water / Waste), inicio y fin del período de facturación, consumo tal como se imprime, unidad tal como se imprime, tipo de lectura (opciones: Actual / Estimated), demanda en kW, cargos totales.
Para envíos de proveedores: proveedor, año de reporte, métrica, valor según lo reportado, unidad según lo reportado, instalaciones cubiertas, método de Scope 2, estado del dato (opciones: Measured / Estimated / Calculated), evidencia adjunta.
Para registros de sitio: ID del sitio, fecha de registro, tipo de actividad, cantidad, unidad, registrado por, número de orden de trabajo.
Suba una familia como un lote
El procesamiento por lotes acepta varios archivos y devuelve una sola tabla de Excel con una fila por archivo. Un estado de cuenta que abarca varias páginas se puede unir en una sola fila con la configuración Multi-Page Merge, en lugar de producir tres filas parciales que alguien tenga que recombinar a mano.
Use la inferencia para clasificar, no para medir
Una columna inferida con una lista de opciones fija, como Utility type (options: Electricity / Gas / Water / Waste), asigna una categoría que el documento puede no imprimir. Revise una muestra, porque un error de clasificación se repite en cada fila que toca en lugar de aparecer una sola vez.
Revise con la fuente visible
Review Mode con resaltado de Bbox muestra la región del documento original detrás de una celda, y una celda editada se puede revertir al valor original de la IA. Active auto-annotate para un lote de reporte, así la verificación está lista cuando se revise la fila.
Los archivos se procesan de forma segura y no se almacenan.
La configuración importa más que el modelo. Un lote definido con la unidad tal como está impresa y el tipo de lectura produce un conjunto de datos que se puede auditar. El mismo lote sin esas dos columnas produce filas de aspecto más limpio que fallan en la primera revisión. Si este es el primer flujo de trabajo con documentos que automatiza, una lista de verificación práctica para empezar a automatizar la entrada de datos le ayuda a elegir con qué familia comenzar.
Cuatro controles convierten las filas extraídas en evidencia
Los cuatro controles son la unidad, la base, la página de origen y el registro de conversión, y cada uno responde a una pregunta que hará un revisor.
Mantenga la unidad impresa junto al valor. Añada una columna normalizada y una columna de factor de conversión en lugar de sobrescribir lo que decía el documento. Si un proveedor informa en MWh y su tabla necesita kWh, la fila debe mostrar ambos, además del factor y su fuente.
Registre la base en cada fila. Real o estimada, ubicación o mercado, instalaciones cubiertas o límite completo. Una base en blanco no es neutral. Significa que el lector asumirá la interpretación más favorable, y el revisor asumirá la menos favorable.
Incluya la página de origen. Nombre del archivo y página en la fila. Esta es la diferencia entre responder a un revisor en cinco segundos y releer 200 PDF para encontrar un solo número.
Registre las conversiones y las revisiones. Factor, fuente, fecha, revisor, conservados con el conjunto de datos en lugar de en la bandeja de entrada de alguien. El equipo del próximo año necesitará reproducir el número, y la persona que creó la hoja puede que ya no esté.
Después, tome una muestra. Revise cada fila donde cambió la unidad, cada fila marcada como estimada y una porción aleatoria del resto. Bbox hace que la comprobación de una muestra sea rápida porque la región de origen aparece junto a la celda. No sustituye a la muestra, y no registra quién aprobó qué.
La extracción se detiene donde empieza el juicio ESG
ImageToTable.ai gestiona la extracción y la estandarización de datos ESG a nivel de documento. No calcula emisiones, no elige factores de emisión, no asigna calificaciones ESG, no realiza un análisis de doble materialidad ni produce un informe CSRD, GRI o ISSB. No decide si el límite 8-de-11 de un proveedor es aceptable, si una lectura estimada debe sustituirse por una real o si dos emplazamientos pertenecen a la misma entidad jurídica. Esos son juicios sobre los datos, y corresponden al responsable de sostenibilidad y al controller financiero.
Tampoco concilia registros entre documentos. Una columna calculada puede comparar valores dentro de un mismo documento, como el total de una factura frente a la suma de sus líneas, y puede aplicar una conversión fija. No detectará que el registro del contador y la factura no coinciden, porque esa comparación abarca dos archivos y requiere una regla sobre cuál prevalece. Escriba esa regla antes del primer lote, no después de la primera pregunta de auditoría.
Una comprobación visual de Bbox tampoco es un rastro de auditoría. Muestra de dónde procede un valor en la página. No le ofrece un registro de cambios inmutable, una cadena de aprobación ni un informe de muestreo. Si necesita eso, corresponde a su plataforma de reporte o a su proceso de control interno.
La herramienta también lee documentos, no hojas de cálculo. Un proveedor que devuelve un archivo Excel cumplimentado ya ha hecho la estructuración. Use ese archivo directamente, o imprímalo a PDF si quiere que se vuelvan a comprobar los valores. Subir un XLSX no es lo que hace esta herramienta, y fingir lo contrario le haría perder la tarde.
Preguntas frecuentes
¿Puede gestionar facturas de servicios públicos de decenas de proveedores en un solo lote?
Sí. Como las columnas se emparejan por significado y no por posición, un lote puede combinar un estado de agua municipal, una factura de gas de una cooperativa y una factura eléctrica de una empresa inversora. Cada archivo devuelve una fila. Las columnas deben seguir pidiendo la unidad y el tipo de lectura, o el lote devolverá valores de aspecto limpio que no se pueden comparar.
¿Qué pasa si un proveedor devuelve el cuestionario como archivo de Excel?
Excel no es un formato de entrada para ImageToTable.ai. Si el proveedor ya ha rellenado su plantilla, utilice el archivo directamente y valídelo en la hoja de cálculo. Si los valores deben volver a leerse desde una fuente, exporte o imprima la hoja a PDF y procese ese archivo. Los PDF, escaneos, capturas de pantalla y fotos son los formatos que maneja el paso de extracción.
¿Cómo debemos gestionar un proveedor que informa en MWh cuando pedimos kWh?
Capture el valor y la unidad exactamente como se informaron, y luego conviértalos en una columna aparte con un factor documentado. No vuelva a escribir 12.400 MWh como 12.400 kWh. La unidad impresa es la única evidencia de que la conversión era necesaria, y es lo primero que preguntará un revisor.
¿Calcula las emisiones de Scope 1 o Scope 2?
No. Extrae datos de actividad: kWh, therms, litros de combustible, kilogramos de refrigerante, toneladas de residuos y los periodos que cubren. Convertir eso en CO2e requiere factores de emisión y decisiones de límites, que corresponden a su proceso o plataforma de contabilidad de carbono.
¿Podemos demostrar de dónde proviene un número reportado?
Puede ver de qué región de qué página se leyó un valor, usando el resaltado de Bbox en Review Mode, y puede conservar el nombre del archivo de origen y la página en la fila. Eso es trazabilidad a nivel de documento. No es un registro de aprobación ni una opinión de seguridad limitada, y debe combinarse con su propia firma de revisión.
¿Vale la pena para 30 facturas de servicios públicos al año?
Con 30 facturas de formato estable, la entrada manual es razonable, y una lista de verificación puede ser la mejor inversión. El caso se refuerza con múltiples sitios, múltiples proveedores, informes trimestrales, rotación de personal o un revisor que quiera una página de origen para cada cifra. Empiece con una familia de documentos y mida cuántas filas vuelven necesitando corrección.
Una declaración de sostenibilidad es un resumen de documentos. Si cada cifra puede rastrearse hasta una página, el resumen se sostiene. Si no, el número es una afirmación.
Empiece con la familia que cause más retrabajo, normalmente las facturas de servicios públicos. Asígnele un conjunto de columnas que incluya la unidad, el tipo de lectura y la página de origen, procese un mes en un lote y vea cuánto de la revisión es lectura frente a comprobación. Pruébelo con un mes de facturas