Que Provocan Protesto — y Cómo Evitarlos
Un equipo financiero que procesa 500 Boletos al mes cometerá entre 5 y 20 errores de ingreso de datos con las tasas típicas de precisión manual. La mayoría de esos errores se detectan durante la conciliación y se corrigen con un asiento contable. Pero un subconjunto específico — errores que afectan el proceso de emparejamiento de pagos — no se detecta a tiempo. Hacen que un Boleto aparezca como no pagado cuando en realidad fue pagado, o como sobrepagado cuando no lo fue. Y cuando ese error persiste después de la fecha de vencimiento y durante el período de gracia, el emisor puede escalar el Boleto a protesto (protesto formal) — el registro formal de la deuda en una notaría (Cartório de Protesto (notaría)). Una vez protestado, corregir el registro toma semanas, implica emolumentos (tasas notariales) y deja una marca en el historial crediticio del deudor incluso después de la resolución.
Conclusiones Clave
- Con 500 Boletos al mes, su equipo comete de 5 a 20 errores de ingreso de datos — no porque sean descuidados, sino porque la tasa de error humano en la transcripción repetitiva es un límite fisiológico.
- Un solo dígito transpuesto en el Código de Barras (código de barras) o una fecha de Vencimento (fecha de vencimiento) incorrecta puede provocar protesto — un proceso formal de deuda notariada que toma semanas y cientos de reales para revertir.
- La solución no es pedirle al equipo de cuentas por cobrar que escriba con más cuidado — es eliminar el paso de escritura cuando el documento fuente ya contiene los mismos datos en forma legible por máquina.
¿Qué es el Protesto y Cómo lo Provoca un Error de Ingreso de Datos?
El protesto es el registro formal de una deuda impaga ante un Cartório de Protesto (notaría). Es el primer paso legal en el cobro de deudas en Brasil — antes de que se pueda presentar una demanda, el acreedor generalmente debe protestar la deuda para establecer el registro público de falta de pago. El proceso funciona así:
- El acreedor presenta el Boleto impago al cartório.
- El cartório notifica al deudor, quien tiene tres días hábiles para pagar o impugnar la deuda.
- Si el deudor no responde, el protesto se registra y se convierte en un registro público accesible para las agencias de crédito (Serasa / SPC).
- La deuda protestada permanece en el historial crediticio del deudor hasta que se pague y el protesto se cancele en el cartório.
El detalle crítico para el equipo de AR: el protesto se activa cuando el sistema considera que un Boleto está impago después de su Vencimento (fecha de vencimiento). Si los datos ingresados para ese Boleto son incorrectos — el Código de Barras (código de barras) se tecleó mal, la fecha de vencimiento se ingresó incorrectamente, o el pago se aplicó al Boleto equivocado debido a un Nosso Número (referencia bancaria interna) duplicado — el sistema puede marcarlo como impago cuando en realidad fue liquidado. El proceso de protesto no verifica errores de ingreso de datos. Solo verifica si el registro en el sistema muestra un saldo pendiente.
Por qué es importante: Un protesto provocado por un error de ingreso de datos cuesta más que la tarifa del cartório. Daña la relación con el cliente, genera una carga administrativa para revertirlo y puede tardar semanas en eliminarse de los registros de las agencias de crédito incluso después de que se reconozca el error. El costo de prevenir estos errores es una fracción del costo de resolver uno.
Error 1: Transposición del Código de Barras (código de barras)
El código de barras de 44 dígitos es el identificador único de cada Boleto. También es, con 44 dígitos, el campo más propenso a errores de ingreso manual. Una sola transposición — escribir el dígito 19 donde debería ir el dígito 20, o intercambiar "1234" por "1243" — crea un código de barras que no pasa la validación de suma de verificación (módulo 10 o módulo 11, según el banco) o, peor aún, pasa la validación pero se resuelve en un Boleto diferente.
La consecuencia del primer tipo (no pasar la validación) es inmediata: el sistema rechaza el código de barras, el analista lo nota y lo corrige. La consecuencia del segundo tipo (pasa la validación pero es el Boleto equivocado) es mucho más peligrosa: el pago se registra contra el Boleto incorrecto, dejando el Boleto correcto como impago en el sistema. Cuando el emisor ejecuta su informe de antigüedad a fin de mes, el Boleto correcto aparece como vencido. Si ese informe activa el flujo de trabajo de protesto — que está automatizado en muchos ERPs brasileños — el Boleto incorrecto se envía a protesto.
La única prevención confiable es eliminar por completo el paso de transcripción manual. Cuando el código de barras se lee directamente del PDF mediante una herramienta de extracción, la categoría de error de transposición desaparece: la herramienta lee los 44 dígitos en el orden correcto y los escribe en la salida sin pulsaciones de teclas humanas entre el documento fuente y la fila de la hoja de cálculo.
Error 2: Leer mal el Vencimento (fecha de vencimiento)
La fecha de vencimiento (data de vencimento) está impresa en cada Boleto en formato DD/MM/AAAA — este es el estándar brasileño. Pero un analista de cuentas por cobrar formado en otra región, o que trabaja en un sistema configurado para MM/DD/AAAA, puede leer fácilmente "05/12/2026" como 12 de mayo en lugar del 5 de diciembre. En la otra dirección, un analista brasileño que lee la salida de un sistema internacional puede malinterpretar el formato de fecha al revés.
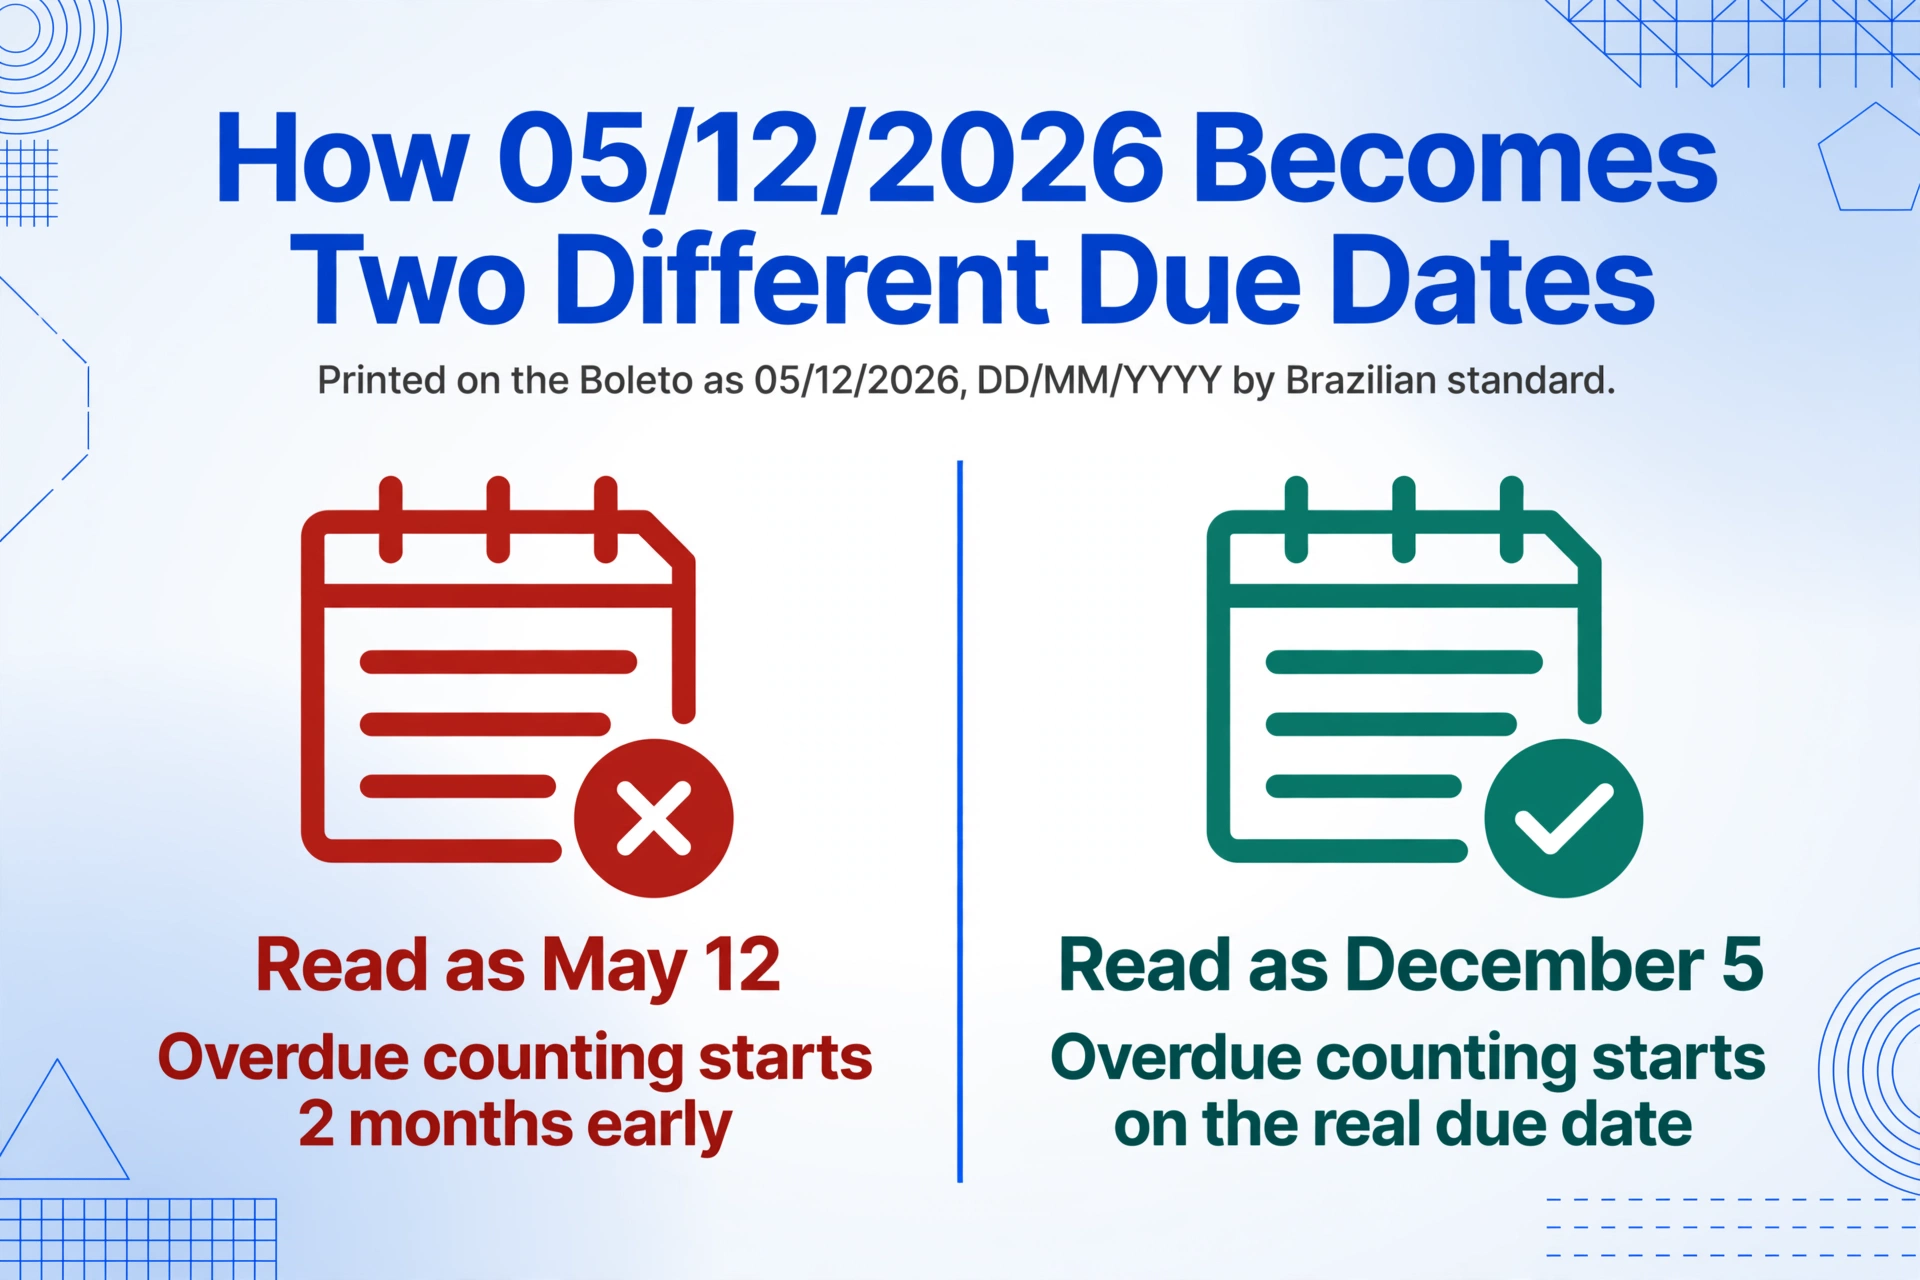
Una fecha de vencimiento incorrecta tiene dos consecuencias relacionadas con el protesto:
- El Boleto parece estar vencido antes de que realmente lo esté. Si la fecha de vencimiento se ingresó como "05/12" en lugar de "12/05", el sistema comienza a contar los días de atraso dos meses antes. Para cuando llega la fecha de vencimiento real, el sistema ya ha marcado el Boleto para escalamiento.
- Los juros de mora (intereses de demora) y la multa (penalización) se calculan sobre una base de fecha incorrecta. La ley brasileña permite hasta un 1% de interés mensual sobre pagos atrasados más una multa de aproximadamente el 2%. Si el sistema cree que el Boleto vencía en mayo pero en realidad vencía en diciembre, puede aplicar seis meses adicionales de intereses — creando una disputa cuando el pagador impugne el importe.
En ERPs automatizados como Totvs (Protheus) o SAP, el campo de fecha de vencimiento en el sistema controla directamente la asignación del tramo de antigüedad. Si la fecha es incorrecta, la asignación del tramo es incorrecta, y la lógica de activación del protesto no tiene forma de saber que recibió datos incorrectos.
Error 3: Duplicar o introducir incorrectamente el Nosso Número
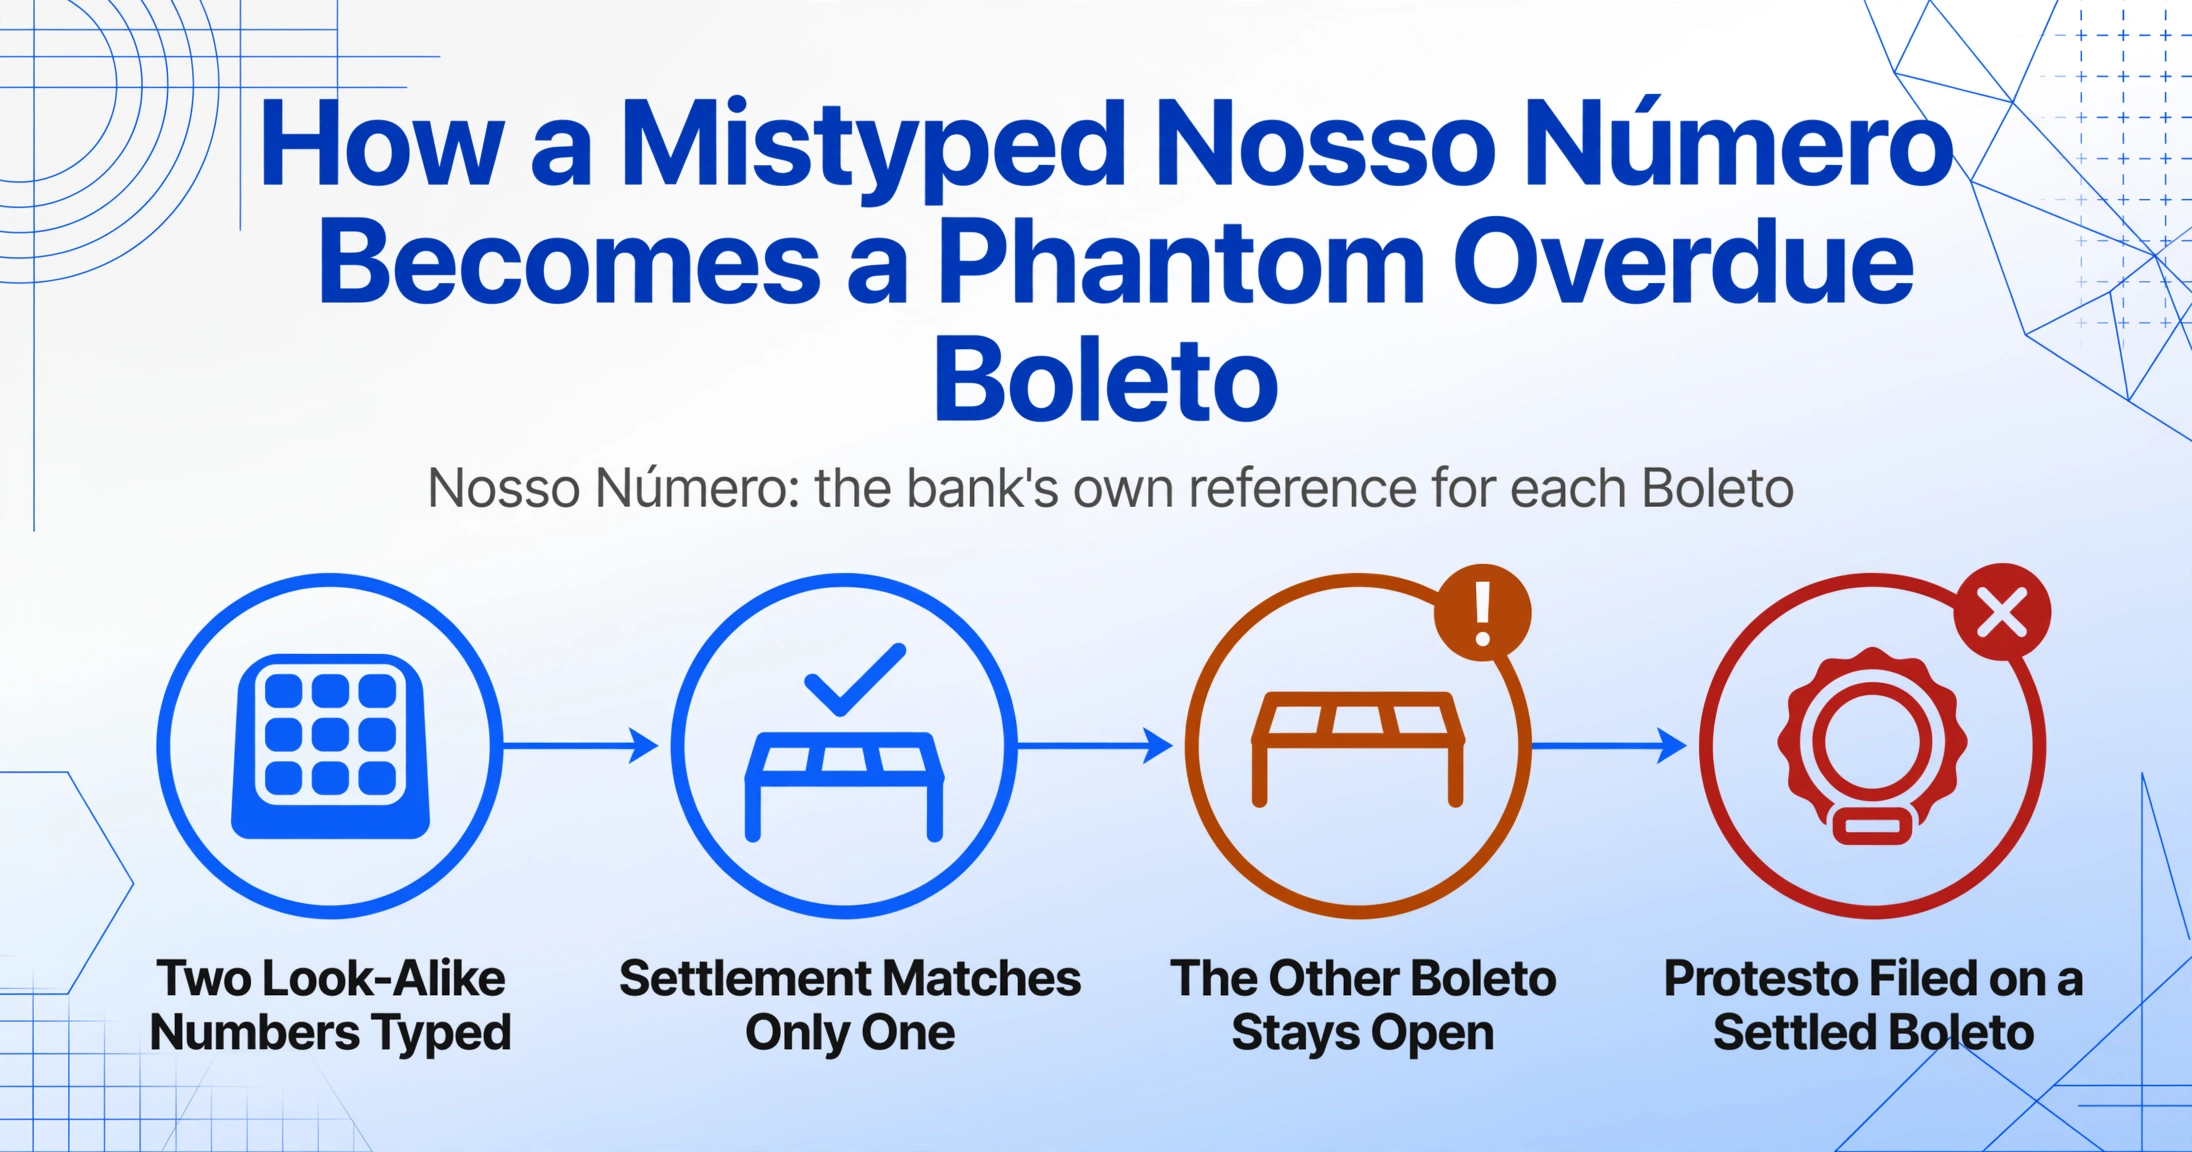
El Nosso Número (Número Nuestro) es la referencia bancaria interna de cada Boleto. A diferencia del código de barras de 44 dígitos, que está estandarizado en todos los bancos, el formato del Nosso Número varía según el banco: Bradesco usa una longitud, Itaú usa otra y Santander usa una tercera. Algunos bancos incluyen dígitos de verificación; otros no.
Cuando un equipo de AR ingresa manualmente el Nosso Número desde el PDF del Boleto a la hoja de cálculo de seguimiento, dos cosas salen mal con una frecuencia desproporcionada:
- Duplicación: El analista ingresa "12345678" para un Boleto y "12345687" para otro: los dígitos son casi idénticos y la hoja de cálculo no señala la similitud. Más tarde, cuando llega el informe de liquidación del banco con el pago del Nosso Número "12345678", el sistema lo relaciona con el primer Boleto (correctamente), pero el segundo Boleto permanece impago en el sistema aunque su pago fue idéntico (mismo banco, misma fecha, importe similar).
- Truncamiento o relleno: El analista omite los ceros iniciales de un Nosso Número que el banco formatea como "00012345678", ingresando "12345678" en su lugar. Cuando el informe de liquidación del banco lista "00012345678", la coincidencia falla: el sistema ve dos cadenas diferentes.
Ambos escenarios crean un Boleto vencido fantasma: uno que parece impago en el sistema de AR pero que en realidad fue liquidado. Cuanto más persiste el fantasma (porque la discrepancia es difícil de detectar cuando los importes coinciden), más probable es que entre en el proceso de protesto.
Error 4: Registrar el Valor Incorrecto
Los errores al ingresar el importe son los más detectables durante la conciliación (el monto liquidado suele diferir del registrado), pero también son los más comunes y, en casos específicos, pueden desencadenar un protesto de forma indirecta.
Brasil utiliza la coma decimal: R$ 1.234,56 significa mil doscientos treinta y cuatro reales con cincuenta y seis centavos. Un analista acostumbrado a la convención internacional podría escribir "1234.56" en un sistema que espera "1.234,56", o viceversa. El sistema rechaza el valor (fácil de detectar) o lo acepta silenciosamente con la coma desplazada (peligroso). Un Boleto de R$ 1.500,00 (mil quinientos) ingresado como "1500.00" en un sistema que lee el punto como separador de miles podría interpretarlo como R$ 1,50 (un real con cincuenta centavos), una diferencia de 1.498,50 reales.
Cómo desencadena un protesto: Si el importe registrado es menor que el valor real del Boleto, el sistema muestra un saldo parcial pendiente después del pago. "Boleto emitido por R$ 1.500,00. Pago recibido: R$ 1,50. Pendiente: R$ 1.498,50." El sistema genera una notificación de saldo adeudado. Si no se paga, escala a protesto por el "saldo restante", que en realidad es un error de formato decimal. El pagador que ya pagó R$ 1.500,00 (el monto total) ahora está siendo protestado por una deuda fantasma causada por una coma mal colocada.
Error 5: Pasar por Alto Pagos Parciales y Cargos por Mora
Esto no es tanto un error tipográfico aislado como una falla en el flujo de trabajo, pero es el desencadenante de protesto más común en la práctica. Un pagador envía R$ 500 de un Boleto de R$ 1.000, quizás porque está disputando parte de la factura o porque solo tenía R$ 500 en ese momento. El equipo de Cuentas por Cobrar registra R$ 500. Pero el sistema aún muestra R$ 500 pendientes. La fecha de Vencimento (vencimiento) del Boleto pasa. No llega ningún pago adicional. El sistema escala a protesto por R$ 500.
La perspectiva del pagador: "Pagué R$ 500. ¿Por qué me están protestando por R$ 500?" La perspectiva del emisor: "Solo se recibió un pago parcial. El saldo restante es legítimo." Ninguna perspectiva es incorrecta, pero la escalada a protesto por un saldo parcial disputado o reconocido crea precisamente el tipo de fricción con el cliente que cuesta relaciones, no solo dinero.
De manera similar, cuando un Boleto se paga después de la fecha de Vencimento (vencimiento), el monto real recibido incluye el valor original más los intereses por mora (juros de mora) y la multa. Si el sistema de Cuentas por Cobrar solo registra el valor nominal original, el monto liquidado excederá el monto registrado. El analista ve una discrepancia positiva — un "pago en exceso" — y puede tratarlo como efectivo no asignado en lugar de reconocerlo como cargos legítimos por pago atrasado. Si ese efectivo no se aplica al registro del Boleto, el sistema aún muestra un saldo pendiente y el activador de protesto puede dispararse a pesar de que el pago se haya liquidado en su totalidad (con intereses).
Cómo la Automatización de Extracción Previene Estos Errores Antes de que Ocurran
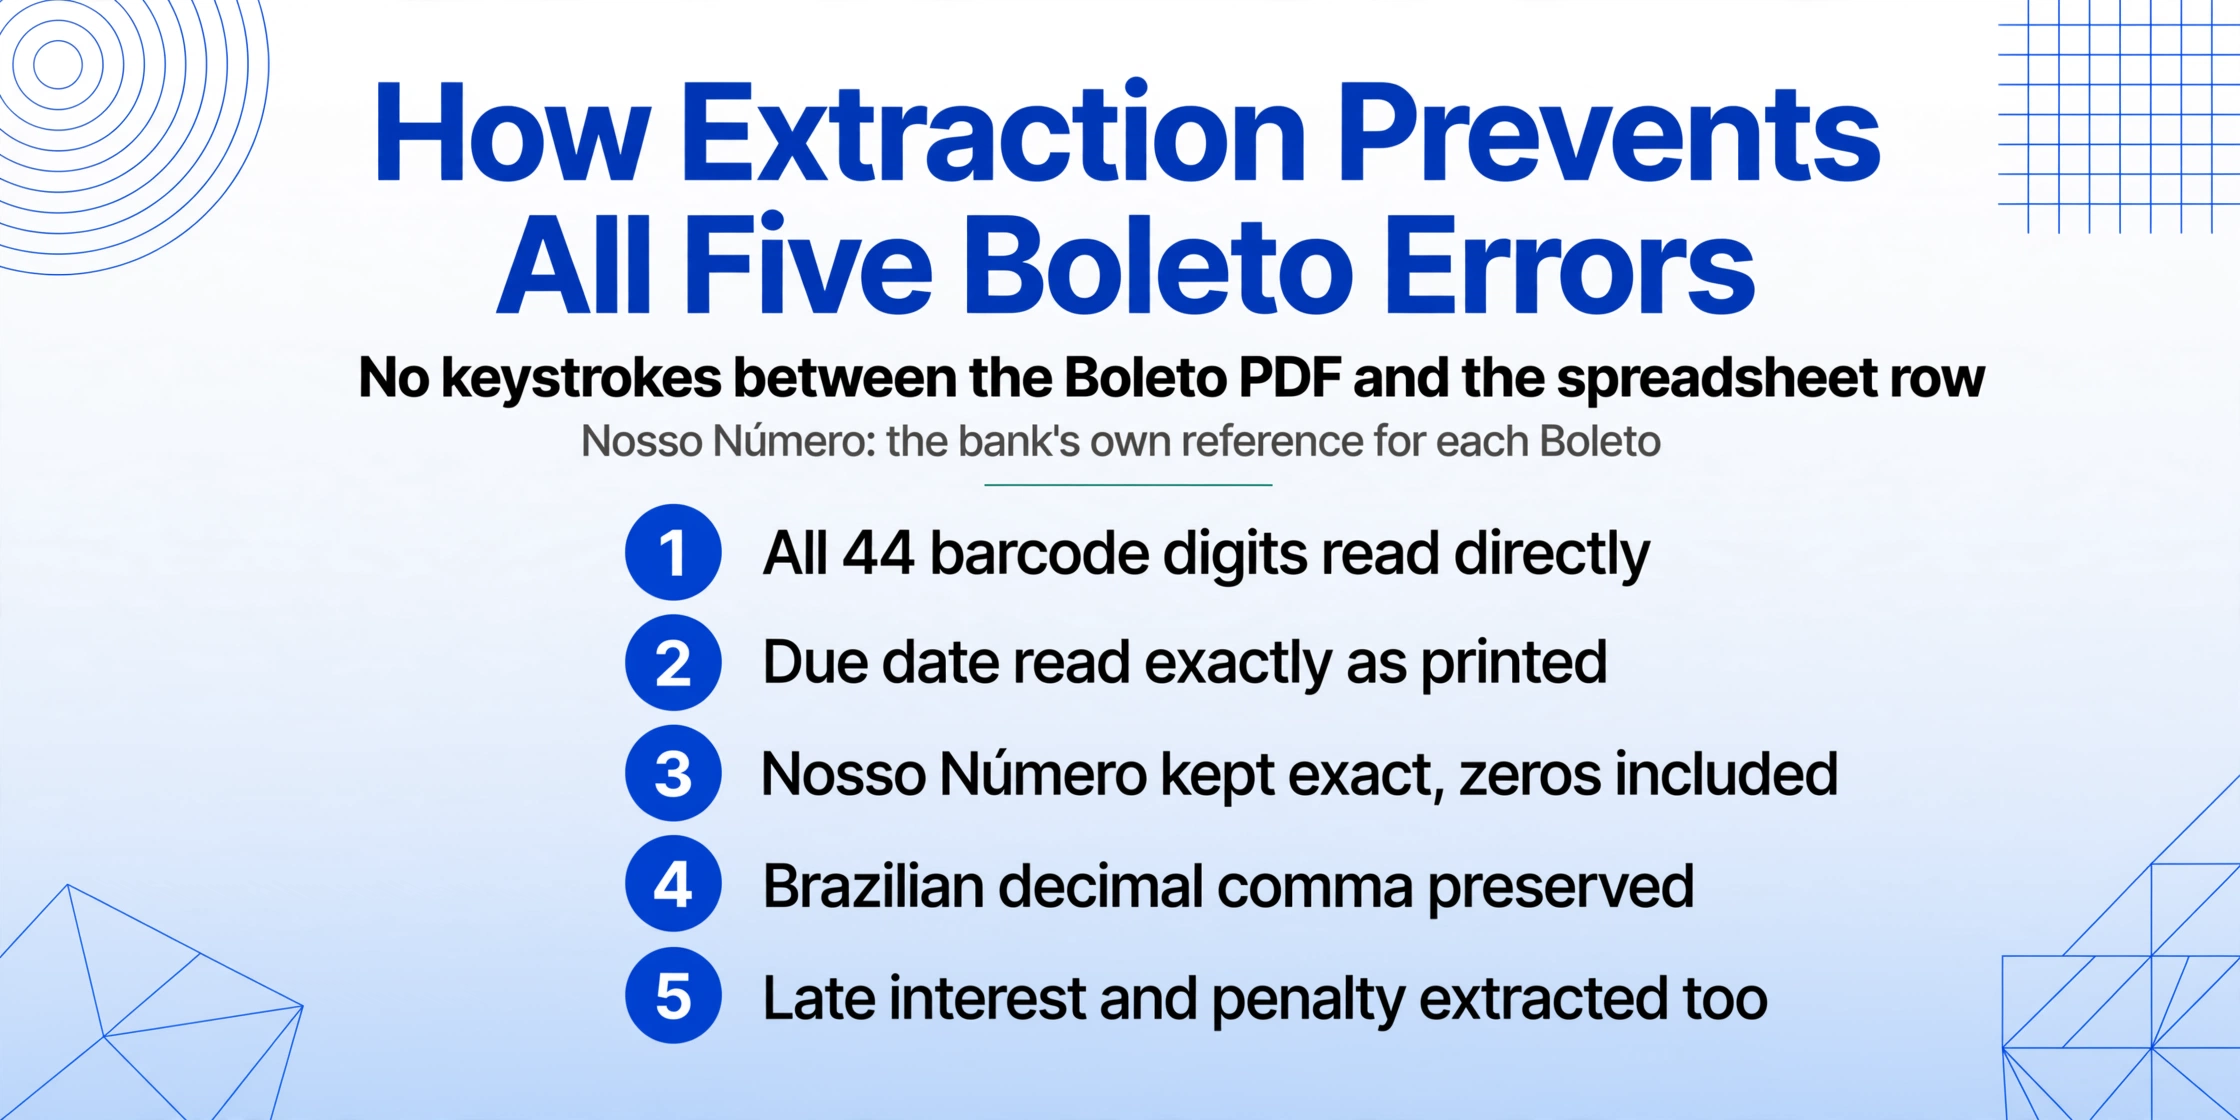
Los cinco errores comparten un origen común: una pulsación de tecla humana se interpone entre el PDF del Boleto y el sistema de AR. Cuando los datos se escriben manualmente, pueden introducirse errores. Cuando los datos se extraen automáticamente, los errores de la lista anterior se previenen estructuralmente — no porque la IA sea "más precisa" que un humano (aunque normalmente lo es), sino porque la vía de extracción no tiene un paso de transcripción donde los dígitos del código de barras o el valor pasen por los dedos humanos.
| Error | Cómo lo Previene la Automatización |
|---|---|
| Transposición del código de barras | La IA lee los 44 dígitos directamente del documento. Sin reescritura manual. |
| Fecha de vencimiento incorrecta | La IA lee la fecha tal como está impresa en DD/MM/AAAA y opcionalmente la normaliza a su formato preferido. |
| Nosso Número duplicado | La IA lee la cadena exacta, incluidos los ceros iniciales. El mismo valor entra en cada extracción. |
| Errores de separador decimal | La IA conserva la convención brasileña (coma como separador decimal) y puede generar el resultado en cualquiera de los dos formatos. |
| Seguimiento de pagos parciales | La IA extrae tanto el Valor (importe) original como, cuando está presente, el valor con juros de mora (intereses de demora)/multa (penalización) para pagos atrasados. |
Para el escenario de pago parcial específicamente, la automatización ayuda al hacer que los datos estén disponibles más rápido. Cuando un equipo de AR obtiene datos estructurados de cada Boleto de un lote en cuestión de minutos, pueden identificar pagos parciales y ajustar el registro de seguimiento antes de que se active el disparador automático de protesto del sistema. El cuello de botella en el flujo de trabajo manual no es el conocimiento de qué hacer — es el tiempo que se tarda en ingresar los datos al sistema donde ese conocimiento puede aplicarse.
Para ver un recorrido paso a paso completo sobre cómo configurar un flujo de trabajo automatizado de extracción de Boletos, consulte cómo extraer datos de Boleto Bancário a Excel.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas Frecuentes
¿Se puede revertir un Boleto protestado si fue causado por un error de ingreso de datos?
Sí, pero requiere acudir al Cartório de Protesto (notaría) con el comprobante de pago, pagar las tasas de cancelación del cartório (emolumentos, típicamente R$ 50–R$ 150) y actualizar los registros de las agencias de crédito. Todo el proceso toma de una a tres semanas. El protestante (quien presentó el protesto) generalmente cubre los costos si el protesto se presentó por error. Sin embargo, el historial crediticio del deudor puede haberse visto afectado durante ese tiempo, especialmente si se reportó a Serasa / SPC.
¿La regulación del Boleto 2.0 del Banco Central de Brasil aborda alguno de estos problemas relacionados con datos?
La Resolución BCB 443/2024, que estableció el marco del Boleto 2.0 con vigencia a partir de febrero de 2025, se centra en la gobernanza, la integración con Pix (boletos dinámicos con códigos QR de Pix) y plazos de liquidación más rápidos. No aborda directamente los errores de extracción de datos o de ingreso manual. La liquidación más rápida (el mismo día para pagos realizados antes de la 1:30 p. m.) ayuda a reducir la ventana en la que un error puede persistir antes de ser detectado, pero no evita que el error se ingrese en primer lugar.
¿Cuál es el error de ingreso de datos de Boleto más común en la práctica?
Según informes de profesionales de foros de tesorería y cuentas por cobrar, el error más frecuente y costoso es el Nosso Número (referencia bancaria interna) duplicado o mal escrito (Error 3). El Código de Barras (código de barras) (Error 1) tiene dígitos verificadores que detectan muchos errores, pero el Nosso Número — que varía en longitud y formato según el banco — no tiene dicha protección. Un Nosso Número duplicado puede ocultar un pago durante meses antes de ser descubierto, momento en el cual el protesto ya puede haber sido presentado.
¿Sigue siendo el ingreso manual de datos la norma para el procesamiento de Boletos en la mayoría de las empresas?
Sí, lamentablemente. A pesar de que el Boleto es uno de los documentos financieros más estandarizados que existen — cada uno sigue el diseño del Código de Barras de la FEBRABAN (federación bancaria brasileña) — la mayoría de los equipos de cuentas por cobrar todavía procesan los Boletos escribiendo manualmente los campos del PDF en una hoja de cálculo. La adopción de la extracción automatizada en Brasil es significativamente menor que la adopción del procesamiento automatizado de pagos por parte del banco. Esto se debe en parte a que las herramientas de extracción automatizada solo recientemente se han vuelto disponibles sin una configuración compleja o configuración por proveedor.
¿El uso de Boletos registrados en lugar de no registrados ayuda a prevenir errores de protesto?
Los Boletos registrados previenen el fraude de manipulación del Código de Barras (la razón original del mandato de la FEBRABAN), pero no previenen los errores de ingreso de datos en el lado de cuentas por cobrar. El registro ocurre a nivel bancario — el banco valida el Boleto cuando se crea y cuando se paga. Pero si el sistema interno del equipo de cuentas por cobrar tiene los datos incorrectos ingresados, el estado del registro no influye en si el sistema envía el Boleto a protesto. El registro evita que el banco pague a la entidad equivocada, pero no evita que el sistema de cuentas por cobrar del emisor marque un Boleto correctamente pagado como vencido debido a datos incorrectos.
Cada error de tipeo es un posible disparador de protesto
Los cinco errores descritos aquí comparten un patrón: cada uno convierte un pago correcto en un registro de mora falso. El sistema de cuentas por cobrar no sabe que el código de barras se transpuso o que la fecha de vencimiento se leyó mal. Solo sabe que los datos en sus campos muestran un saldo pendiente después de la fecha de vencimiento. Cuando se cumple esa condición, el disparador de protesto se activa — y un cliente que realmente pagó a tiempo descubre que tiene un registro de deuda pública.
La solución no es pedirle al equipo de cuentas por cobrar que tipee con más cuidado. La solución es eliminar el paso de tipeo del flujo de trabajo por completo. Los datos del Boleto ya están en el documento, estructurados por un estándar nacional. Una herramienta de extracción que los lea directamente elimina los cinco vectores de error en su origen — antes de que lleguen a la hoja de cálculo, antes de que lleguen al ERP y antes de que lleguen al Cartório de Protesto (notaría).
Vea la diferencia que marca una extracción sin errores.
Cargue un PDF de Boleto y obtenga todos los campos extraídos automáticamente — código de barras, fecha de vencimiento, importe y más — en segundos.
Cargar un Boleto