COI-Tracking-Software vs. KI-Extraktion + Tabellenkalkulation
Was passt für mittelgroße Generalunternehmer?
Jeder Vergleichsartikel zu COI-Tracking-Software zieht dieselbe Linie: manuelle Tabellenkalkulation auf der einen Seite, automatisierte COI-Plattformen auf der anderen. Doch das ist eine falsche Dichotomie. Es gibt einen dritten Weg – den Einsatz von KI-Extraktion, um Daten aus Zertifikaten in strukturierte Tabellen zu überführen –, der erst in den letzten zwei Jahren praktikabel geworden ist. Für einen mittelgroßen Generalunternehmer, der 25 bis 200 Subunternehmer verwaltet, hängt die Frage, welcher dieser drei Ansätze tatsächlich am sinnvollsten ist, von Faktoren ab, die die meisten Vergleichsseiten auslassen: wie viele Subunternehmer Sie verwalten, wer in Ihrem Team Zertifikate prüft und ob Ihre Subunternehmer ein Lieferantenportal tatsächlich nutzen werden.

Die wichtigsten Erkenntnisse
- 23 % der manuell geprüften Bau-COIs enthalten Fehler oder Deckungslücken – nicht aus Nachlässigkeit, sondern weil das Extrahieren von Policennummer, Gesamtdeckungssumme und Ablaufdatum aus dem dichten Raster eines ACORD-25-Formulars eine Präzisionsaufgabe ist, bei der menschliche Aufmerksamkeit nach dem zehnten Zertifikat am Tag systematisch versagt.
- KI-Extraktion, die COI-Felder semantisch liest – erkennt, dass „GEN'L AGGREGATE LIMIT“ die allgemeine Haftpflicht-Gesamtsumme bedeutet, unabhängig von Label-Variation oder Position auf der Seite – überführt strukturierte Daten in Ihre bestehenden Tabellenspalten mit 95–99 % Genauigkeit und beseitigt den Dateneingabe-Engpass, ohne dass Subunternehmer ein weiteres Lieferantenportal-Konto anlegen müssen.
- Bei etwa 75 Subunternehmern kehrt sich die Kostenrechnung um – eine dedizierte COI-Plattform für 200–500 $/Monat wird günstiger als die administrativen Stunden, die Sie für die manuelle Verfolgung von 200 Verlängerungsterminen aufwenden. Unter 50 Subunternehmern liefert eine KI-gespeiste Tabellenkalkulation mit 20–50 $ monatlichen Extraktionsguthaben den Großteil des Compliance-Werts zu einem Bruchteil der Abonnementkosten.
- ImageToTable.ai liest die Felder, die auf einer Zertifikatsseite gedruckt sind – es kann nicht die vollständige 100-seitige Versicherungspolice dahinter lesen, und ob ein Additional-Insured-Endorsement als CG 20 10 (nur laufende Arbeiten) oder CG 20 37 (abgeschlossene Arbeiten eingeschlossen) formuliert ist, ist eine rechtliche Lücke, die nur ein CRIS-zertifizierter (Construction Risk and Insurance Specialist) menschlicher Prüfer erkennt, bevor daraus ein Schadensfall in siebenstelliger Höhe wird.
Die drei Wege, wie Generalunternehmer Subunternehmer-COIs verfolgen – nicht zwei
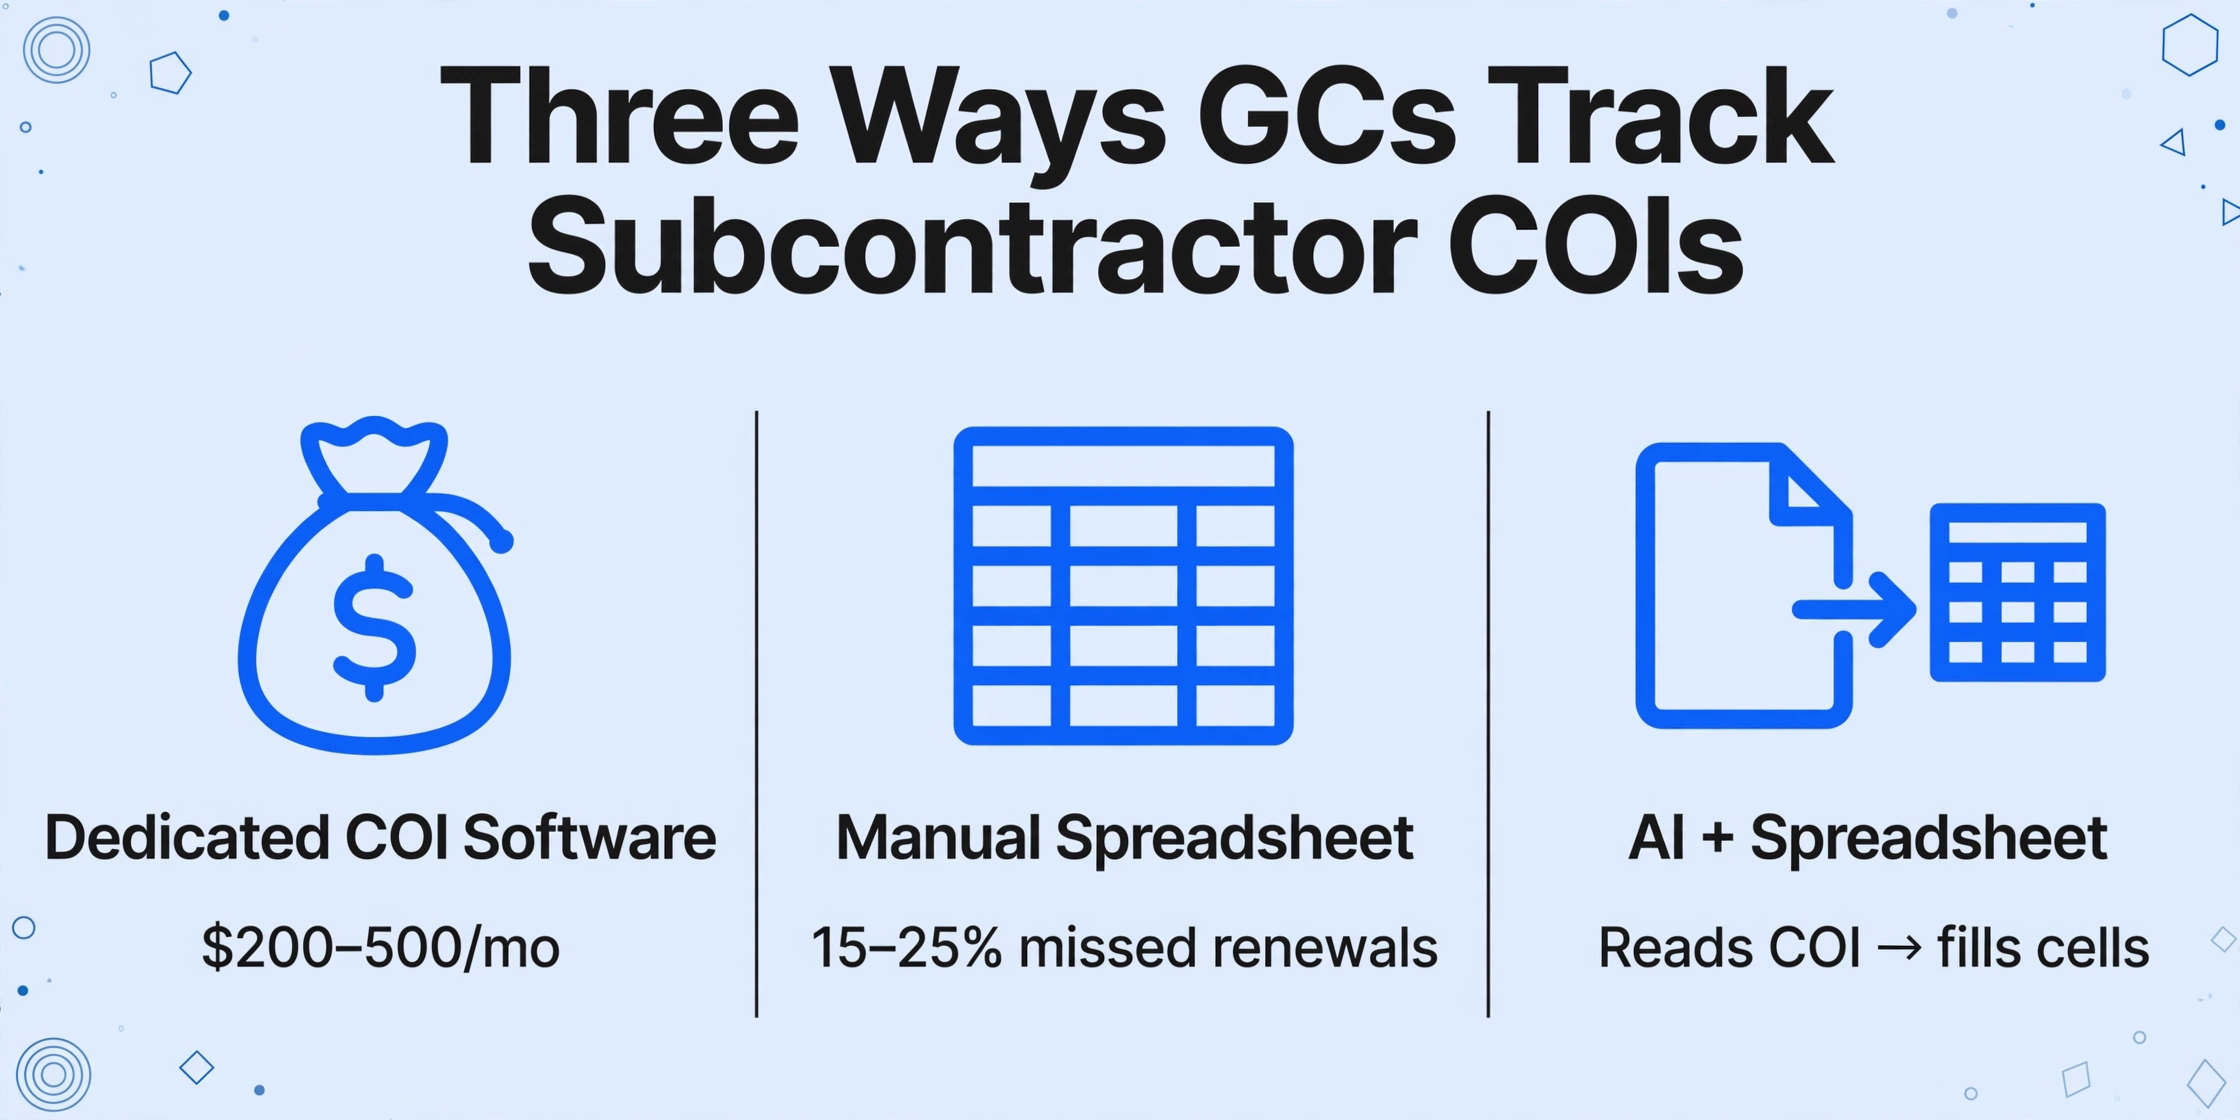
Fragen Sie einen mittelgroßen Generalunternehmer, wie er die Versicherung seiner Subunternehmer verfolgt, und Sie hören typischerweise eine von zwei Antworten: „Wir nutzen myCOI" oder „Wir haben eine Tabellenkalkulation." Die Branchendiskussion stellt es als binär dar – entweder Sie zahlen für spezielle COI-Tracking-Software oder Sie leben im E-Mail-und-Excel-Fegefeuer. Aber eine wachsende Zahl von Auftragnehmern geht einen Mittelweg, der das Wertversprechen von Tabellenkalkulationen völlig umdreht.
Das Tabellenkalkulationsproblem war nie die Tabellenkalkulation selbst. Excel und Google Sheets sind hervorragend in dem, was sie tun: Sortieren, Filtern, bedingte Formatierung, Pivot-Tabellen, benutzerdefinierte Berichte. Das eigentliche Problem ist die Dateneingabe – jemand muss jede COI-PDF öffnen, die Policennummer, Deckungssummen, Additional-Insured-Formulierungen und das Ablaufdatum lesen und diese Werte dann in die richtigen Zellen eingeben. Diese manuelle Übertragung ist der Punkt, an dem Fehler entstehen, an dem Zeit verbrannt wird und an dem der Prozess in großem Maßstab scheitert.
KI-Extraktion verändert diese Gleichung. Tools, die Vision-Language-Modelle verwenden – dieselbe Klasse von KI, die moderne Dokumentenverarbeitung antreibt – können jetzt eine COI lesen (ob als sauberes ACORD-25-Formular-PDF oder als Handyfoto einer gefaxten Kopie) und strukturierte Daten direkt in Tabellenkalkulationsspalten ausgeben. Sie legen die Felder fest, die extrahiert werden sollen – „Versicherter Name", „Policennummer", „Betriebshaftpflicht-Deckungssumme", „Additional Insured", „Ablaufdatum" – und die KI lokalisiert jeden Wert auf dem Zertifikat, unabhängig davon, wo er auf der Seite erscheint. Die Ausgabe ist eine Tabellenkalkulationszeile, kein Vorlagenabgleich.
Das schafft drei verschiedene Ansätze für mittelgroße Auftragnehmer:
- Spezielle COI-Tracking-Plattformen (myCOI, Billy, BCS, TrustLayer, Jones) – zweckgebundene Software, die Sammlung, KI-Prüfung, Ablaufverfolgung und Compliance-Dashboards in einem System abwickelt.
- Procores integriertes Versicherungsmodul – für Teams, die bereits auf Procore sind, lebt das Versicherungs-Tracking-Add-on in der Projektmanagement-Umgebung, die sie bereits nutzen.
- KI-Extraktion + strukturierte Tabellenkalkulationen – nutzen Sie ein KI-Dokumentextraktionstool, um Daten aus COIs in Excel oder Google Sheets zu ziehen, und verwalten Sie dann die Compliance-Verfolgung in der Tabellenkalkulationsumgebung, die Ihr Team bereits kennt.
Keiner davon ist universell „besser." Jeder scheitert in einem anderen Maßstab, aus einem anderen Grund. Der Rest dieses Artikels zeigt auf, welcher Ansatz zu welcher Situation passt – mit echten Preisdaten, berichteten Nutzer-Reibungspunkten und ehrlichen Einschränkungen.
Das Tabellenkalkulationsproblem ist nicht die Tabellenkalkulation. Es ist die Dateneingabe, die zum Befüllen erforderlich ist. Wenn KI diesen Teil übernimmt, wird eine Tabellenkalkulation zu einem leichtgewichtigen Compliance-Managementsystem – kein Ersatz für spezielle COI-Software, aber eine legitime Alternative im richtigen Maßstab.
Was Sie mit einer speziellen COI-Plattform gewinnen, ist nicht nur Automatisierung – es ist Infrastruktur. Die Frage ist, ob Ihr Betrieb groß genug ist, um diese Infrastruktur zu benötigen, oder ob eine intelligentere Tabellenkalkulation Ihnen 80 % des Ergebnisses zu 20 % der Kosten und Verpflichtung liefert.
Spezielle COI-Tracking-Plattformen: Wofür Sie tatsächlich zahlen
Der Markt für COI-Tracking-Software hat sich um sechs Hauptanbieter konsolidiert, die jeweils ein eigenes Profil aufweisen. Zu verstehen, was sie unterscheidet – über Feature-Checklisten hinaus – ist der erste Schritt, um zu bewerten, ob einer davon zu Ihrem Betrieb passt.
| Plattform | Beste Eignung | Preismodell | Wichtigste Stärke | Bekannter Reibungspunkt | G2/Capterra-Bewertung |
|---|---|---|---|---|---|
| myCOI | Branchenübergreifend, 100+ Anbieter | Ab 200–400 $/Monat; ca. 30–60 $/Anbieter/Jahr | Über 15 Jahre Erfahrung; breite Branchenunterstützung; illumend-KI-Initiative | Herausforderungen bei der Einführung des Lieferantenportals; langsamer Prüfzyklus in Spitzenzeiten der Verlängerungen; berichtete steile Lernkurve | 4,7 (37 Bewertungen) |
| Billy | Nur Baugewerbe, Generalunternehmer, Procore-Nutzer | Nicht öffentlich bekannt gegeben; ca. 200+ $/Monat berichtet | Bauspezifische Workflows; kein Anbieter-Login erforderlich; KI + menschliche Prüfung in jedem Tarif | Nur Baugewerbe schränkt branchenübergreifende Nutzung ein; kleinere Marke gegenüber etablierten Anbietern; begrenzte G2/Capterra-Validierung | Begrenzte öffentliche Bewertungen |
| BCS | Kostenbewusst, Self-Service + Full-Service | 0,95 $/Anbieter/Monat Self-Service; 21 $/Anbieter/Jahr Full-Service | Transparente Preise; kostenlose Stufe für 25 Anbieter; Netzwerk mit über 98.000 vorab geprüften Anbietern | Self-Service-Stufe erfordert internes Versicherungs-Know-how; kleinere Integrationsliste als Bauspezialisten | Begrenzte öffentliche Bewertungen |
| TrustLayer | Branchenübergreifende Teams, die moderne UX wünschen | Nicht öffentlich bekannt gegeben; Enterprise-Preismodell | Saubere moderne Oberfläche; Echtzeit-Prüfung durch Versicherer; reaktionsschneller Support | Menschliche Prüfung ist ein kostenpflichtiges Add-on (TrustLayer+); erfordert Anbieter-Logins; fordert laut Nutzerberichten übermäßig viele Dokumente an | 4,3 (G2) |
| Jones | Enterprise Bau/Immobilien | Nicht öffentlich bekannt gegeben; kreditgestützte Garantie auf Eintreibungen | Tiefe Procore-Integration (eingebettetes Seitenpanel); umfassendes Risikomanagement über COIs hinaus | Nur Bau/Immobilien; keine Self-Service-Option; 24-Stunden-Verifizierungszyklus; begrenzte öffentliche Bewertungen | 4,9 (6 Bewertungen) |
| SmartCompliance | KMU, leichtes bis moderates Tracking-Volumen | Ab 1.000 $/Jahr; ca. 40–80 $/Anbieter/Jahr | Modernes Dashboard; 30-tägige Geld-zurück-Garantie; dokumentierte Fallstudie zur Audit-Vorbereitung | OCR-basierte Extraktion (nicht KI/ML); Berichtstiefe variiert; berichtete Systemausfälle | 4,5 (31 Bewertungen) |
Preise und Bewertungen stammen aus Anbieterangaben, G2, Capterra und Vergleichsseiten Dritter, Stand Mai 2026. Aktuelle Preise stets direkt bei den Anbietern verifizieren.
Der gemeinsame Nenner aller spezialisierten Plattformen: Sie lösen das Workflow-Problem — automatisierte Erinnerungen, Lieferantenportale, Compliance-Dashboards, Audit-Trails. Was sie nicht durchgängig lösen, ist das Expertise-Problem. Die meisten Plattformen bieten KI-gestützte Dokumentenprüfung an, aber KI kann nur darauf hinweisen, dass eine allgemeine Haftpflichtgrenze „unter 2 Mio. $" liegt — sie kann Ihnen nicht sagen, dass der Completed-Operations-Ausschluss der Police den Versicherungsschutz für einen Dachdecker-Subunternehmer praktisch wertlos macht. Dafür ist menschliche Versicherungsexpertise erforderlich, weshalb Plattformen zunehmend verwaltete Service-Stufen (gegen Aufpreis) anbieten.
Ein Reddit-Thread in r/ConstructionManagers brachte den Kernkonflikt auf den Punkt: Ein neuer Projektmanager beschrieb, wie er ganze Tage damit verbrachte, Subunternehmer per E-Mail um aktualisierte COIs zu jagen, und nannte den Prozess „völlig verrückt und extrem risikoreich". Die Antworten spalteten sich in zwei Lager: diejenigen, die auf spezielle Software umgestiegen waren und deutliche Zeitersparnisse meldeten, und diejenigen, die Software ausprobiert hatten, aber die Einführung der Lieferantenportale durch die Subunternehmer als größeren Engpass empfanden. Ein Operations Manager eines mittelgroßen Generalunternehmers beschrieb die Realität: „Wir bezahlen für die Plattform, aber am Ende mailen wir uns trotzdem PDFs zu, die uns die Subunternehmer schicken, die sich weigern, noch ein weiteres Konto anzulegen."
Die Spreadsheet- und KI-Alternative: Was sich ändert, wenn die Extraktion automatisiert wird
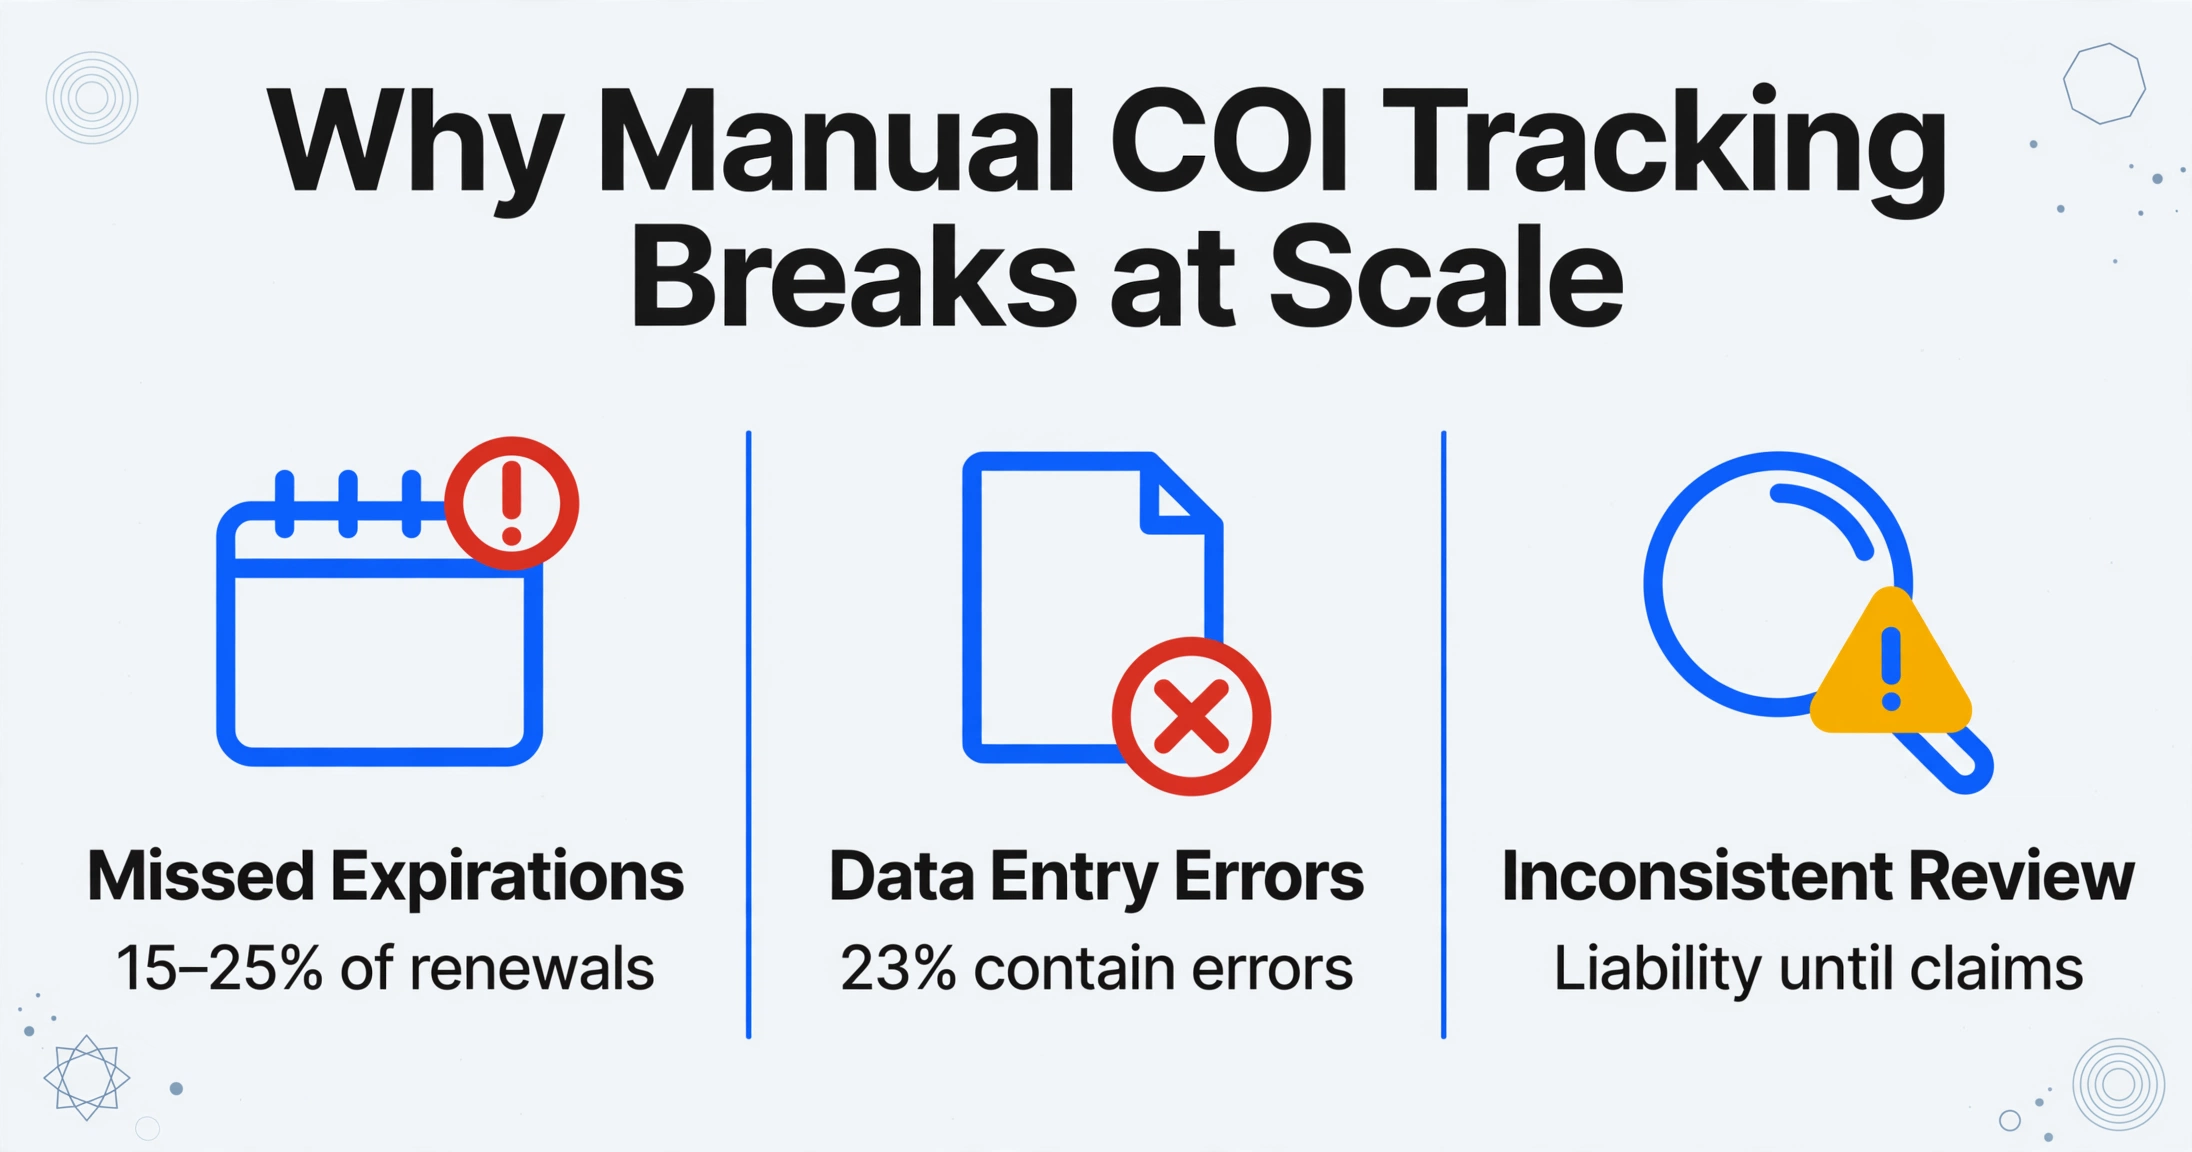
Der Spreadsheet-Ansatz zur COI-Verfolgung hat drei Fehlerquellen, und nur zwei davon sind allgemein bekannt:
- Verpasste Abläufe — die offensichtlichste. Eine Police läuft ab, niemand bemerkt es, ein Subunternehmer arbeitet drei Wochen lang unversichert. Branchenschätzungen zufolge übersehen manuelle Tracking-Prozesse bei Generalunternehmern mit 50+ Subunternehmern 15–25 % der Verlängerungen.
- Dateneingabefehler — vertauschte Policennummern, falsch gelesene Deckungsgrenzen, zusätzlich versicherter Status als „Ja" eingetragen, obwohl der Endorsement „geplant" statt „pauschal" angibt. Eine Studie von illumend aus dem Jahr 2025 ergab, dass 23 % der manuell geprüften Bauzertifikate Fehler oder Deckungslücken enthalten.
- Uneinheitliche Prüfung — das am wenigsten diskutierte, aber wohl kostspieligste Problem. Wenn verschiedene Teammitglieder COIs anhand unterschiedlicher (oder unterschiedlich interpretierter) Checklisten prüfen, wird Subunternehmer A mit einer Lücke genehmigt, für die Subunternehmer B abgelehnt wird. Dadurch entstehen Haftungsmuster, die erst bei Schadensfällen sichtbar werden — Jahre nach Projektabschluss.

Die KI-Extraktion geht die Fehlerquellen 1 und 2 direkt an — und hilft indirekt bei 3, indem sie den Extraktionsprozess standardisiert. So sieht der Workflow in der Praxis aus:
Ein Generalunternehmer erhält per E-Mail eine COI-PDF von einem Subunternehmer. Statt sie zu öffnen, jedes Feld zu suchen und die Werte manuell in eine Tabelle einzutippen, lädt er die PDF in ein KI-Extraktionstool hoch, das mit den Feldern konfiguriert ist, die er verfolgt: Subunternehmer-Name, Policennummer, Versicherer, General Liability Limit (pro Schadensfall und insgesamt), Workers' Comp Limit, Umbrella Limit, Additional Insured-Status, Verzicht auf Regress (Waiver of Subrogation), Policenbeginn, Ablaufdatum. Die KI liest das Zertifikat – ob es sich um ein klares digitales ACORD-25-Formular oder eine eingescannte, gefaxte Kopie handelt – und gibt eine Zeile strukturierter Daten aus. Diese Daten fließen direkt in die zentrale Tracking-Tabelle des Generalunternehmers.
Die Tabelle übernimmt dann das, was Tabellen am besten können: Bedingte Formatierung markiert nahende Ablaufdaten in Rot, Pivot-Tabellen schlüsseln die Compliance nach Projekt auf, und Filter ermöglichen es einem Projektmanager, in Sekunden den Versicherungsstatus jedes Subunternehmers für einen bestimmten Auftrag zu prüfen. Der Unterschied zum alten manuellen Ansatz: Die Daten, die in die Tabelle fließen, sind nicht länger durch die Tippgeschwindigkeit und Aufmerksamkeitsspanne einer Person begrenzt.
Dieser Ansatz bewahrt zwei Dinge, die spezielle COI-Plattformen bewusst entfernen: Flexibilität und Vertrautheit. Eine Excel-Arbeitsmappe eines Generalunternehmers kann COI-Tracking neben Subunternehmer-Prequalifikations-Scores, Versicherungskosten-Benchmarks über Projekte hinweg und kundenorientierte Compliance-Zusammenfassungen enthalten – alles an einem Ort, mit Formeln und Formaten, die das Team bereits kennt. Spezielle Plattformen sind von Natur aus Silos; Tabellen sind von Natur aus Integrationsflächen.
KI-Extraktion macht aus einer Tabelle keine COI-Tracking-Software. Sie eliminiert den arbeitsintensivsten Teil der Tabellenverwaltung – die manuelle Dateneingabe – und hinterlässt dem Generalunternehmer einen befüllten, strukturierten Datensatz, den er mit den bereits vorhandenen Tools analysieren und verwalten kann.
Direkter Vergleich: Sechs Dimensionen, die für mittelgroße Bauunternehmen zählen
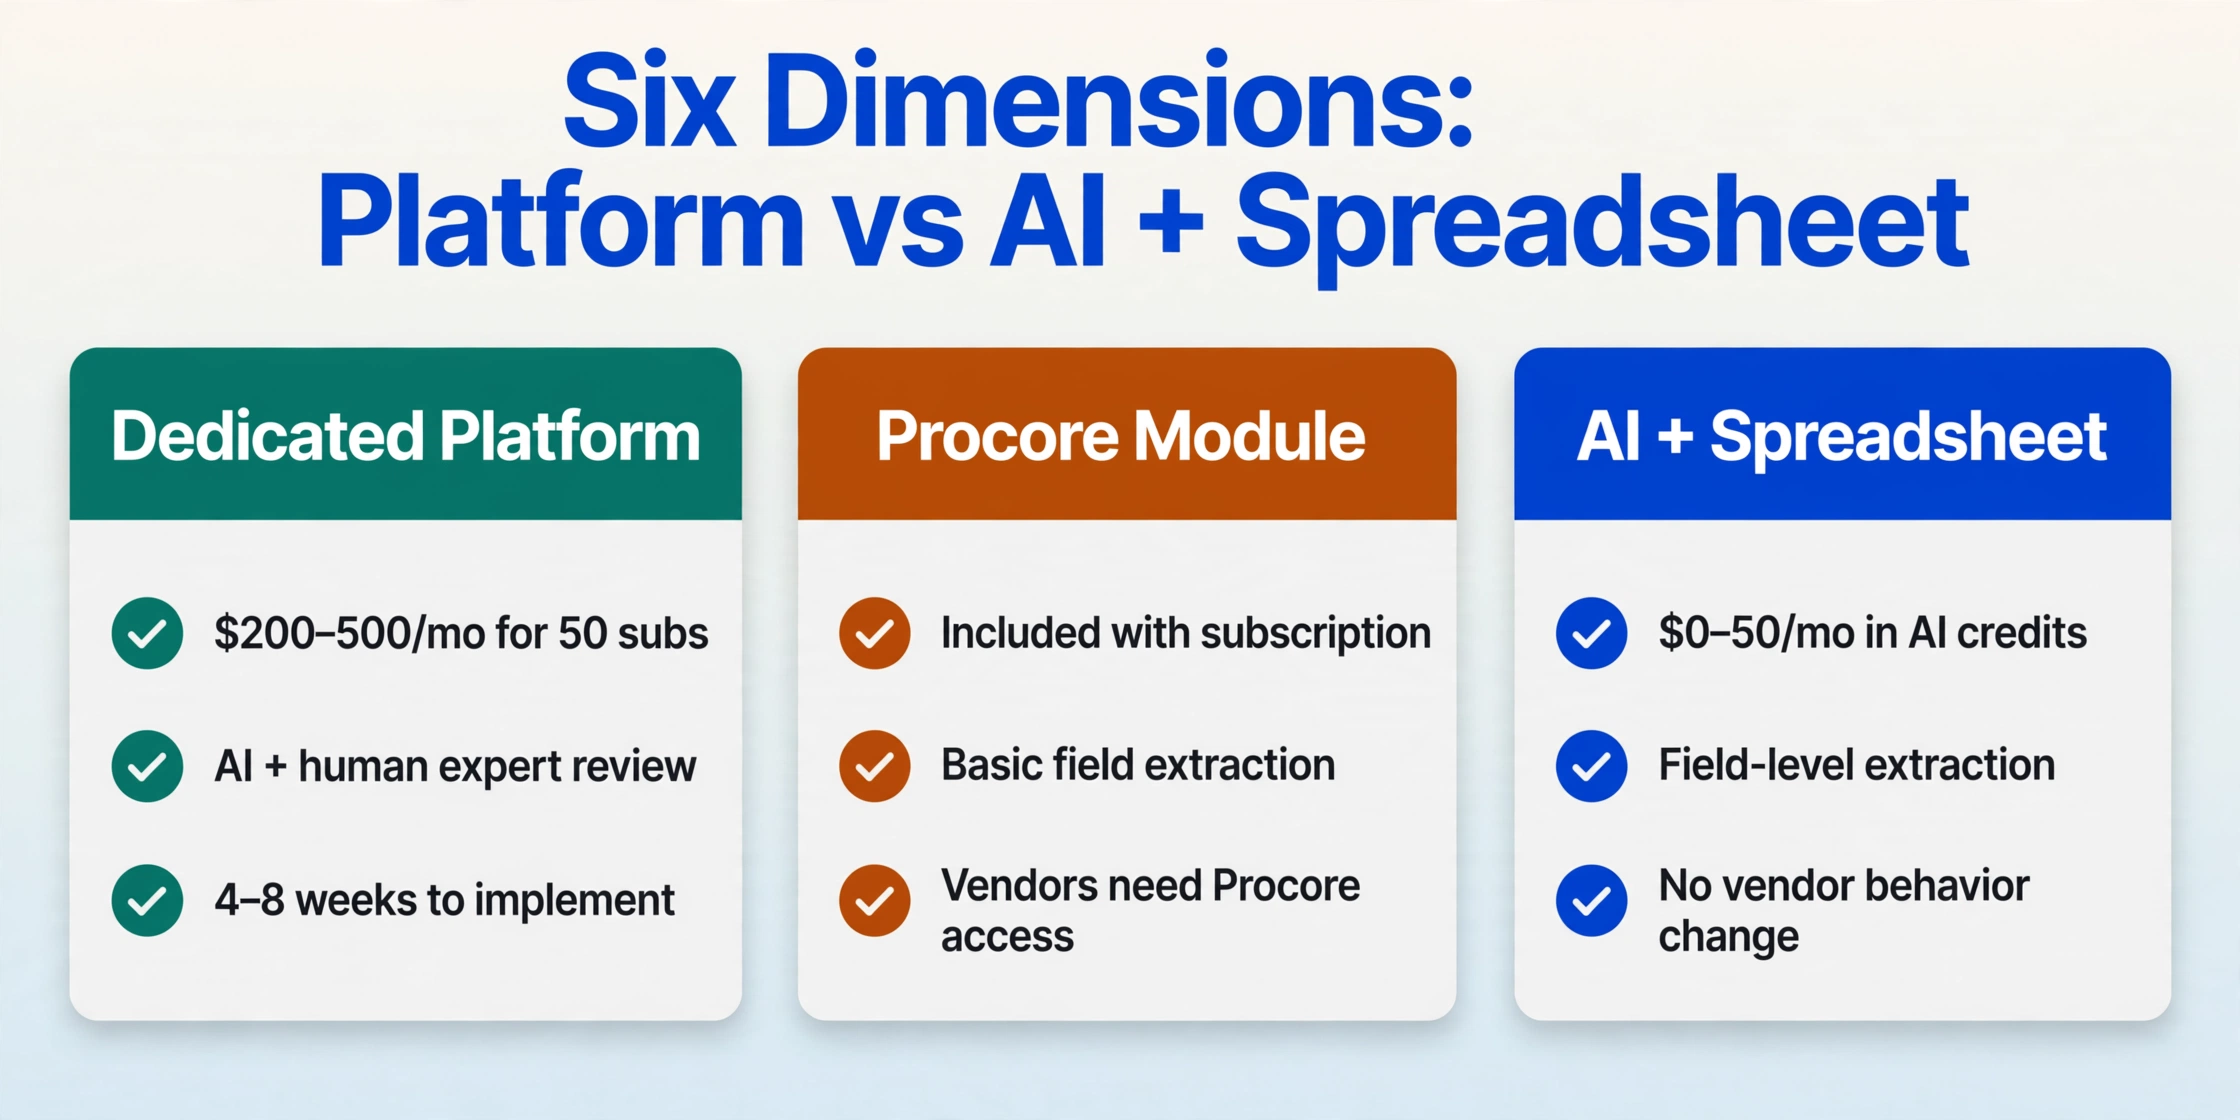
Die Frage ist nicht „Was ist besser?“, sondern „Was passt zu den tatsächlichen Rahmenbedingungen meines Betriebs?“ Nachfolgend ein Vergleich über die sechs Dimensionen, die die reale Eignung bestimmen – nicht nur den Eindruck aus einer Demo.
| Dimension | Dedizierte COI-Plattform | Procore-Versicherungsmodul | KI + Tabellenkalkulation |
|---|---|---|---|
| Monatliche Kosten (50 Subunternehmer) | 200–500 $/Monat je nach Plattform und Service-Stufe; Preis pro Anbieter skaliert linear | Im Procore-Abo enthalten (falls bereits bezahlt); Add-on-Preise variieren je nach Vertrag | 0–50 $/Monat für KI-Extraktionsguthaben; Tabellenkalkulation ist kostenlos; Arbeit ist der variable Faktor |
| Tiefe der Compliance-Prüfung | KI-Prüfung + optionale menschliche Expertenprüfung (verwaltete Stufen). Plattformen mit CRIS-zertifizierten Prüfern erkennen Probleme auf Endorsement-Ebene. | Basis-Feldextraktion + manuelle Prüfung. Keine Endorsement-Analyse; basiert auf konfigurierbaren Regeln. | KI-Extraktion ist feldbasiert – sie liest, was auf dem Zertifikat steht, nicht was die Policensprache bedeutet. Die Endorsement-Prüfung erfordert menschliches Fachwissen. |
| Erfahrung für Anbieter | Gemischt. Billy und BCS bieten Anmeldung ohne Login; myCOI und TrustLayer erfordern Lieferantenportal-Konten – ein Reibungspunkt für weniger technikaffine Subunternehmer. | Anbieter reichen über die Procore-Oberfläche ein, wenn sie Zugriff haben; sonst per E-Mail + manuellem Upload. | Anbieter senden PDFs per E-Mail wie bisher. Keine Verhaltensänderung erforderlich – die Option mit der geringsten Reibung für die Einführung bei Subunternehmern. |
| Einrichtung und Lernkurve | 4–8 Wochen Implementierung typisch; 1–2 Wochen für die Kompetenz des Personals. Plattformspezifische Schulung erforderlich. | 1–2 Wochen zur Konfiguration, wenn bereits auf Procore. Lernkurve ist geringer, da das Team die Umgebung kennt. | Stunden bis Tage. Die Konfiguration von Extraktionsfeldern und Tabellenvorlagen erfordert keine neue Software. |
| Automatisierte Ablaufverfolgung | Integriert; automatische Erinnerungen an Anbieter und internes Team in konfigurierbaren Intervallen (90/60/30/7 Tage). | Basis-Auto-Verlängerungs-E-Mails innerhalb von Procore. Einige Benutzer berichten, dass Jones' externes System dies besser handhabt als das native Modul von Procore. | Manuell. Bedingte Formatierung hebt bevorstehende Abläufe hervor, aber keine automatisierte Anbieter-Kommunikation. Erfordert jemanden, der die Tabelle überwacht und Erinnerungen sendet. |
| Berichterstattung und Prüfungsbereitschaft | Integrierte Dashboards, Compliance-Berichte, Prüfprotokolle, die zeigen, wer was und wann geprüft hat. | Compliance-Status in Projektansichten sichtbar. Prüfprotokolle hängen von der breiteren Protokollierung von Procore ab. | Vollständig anpassbar – aber Sie erstellen die Berichte selbst. Pivot-Tabellen, Diagramme, eigentümerfertige Zusammenfassungen. Kein integriertes Prüfprotokoll ohne zusätzliche Versionierung. |
Diese sechs Dimensionen weisen je nach Ihrem Betrieb in unterschiedliche Richtungen. Der nächste Abschnitt übersetzt sie in einen Entscheidungsrahmen auf Basis spezifischer betrieblicher Schwellenwerte.
Der echte Entscheidungsrahmen: Wählen Sie anhand dieser Schwellenwerte
Die meisten Vergleichsartikel zur COI-Verfolgung empfehlen eine Plattform basierend auf Unternehmensgröße oder Branche. Aber die Entscheidung, die für mittelgroße Auftragnehmer wirklich zählt, hängt von drei betrieblichen Parametern ab, nicht von einem:
1. Wie viele aktive Subunternehmer verfolgen Sie?
Unter 25 Subunternehmern: Eine gut strukturierte Tabelle – selbst manuell gepflegt – ist ausreichend. Die Fehlerquellen der manuellen Verfolgung (verpasste Ablaufdaten, Eingabefehler, inkonsistente Prüfung) sind bei diesem Volumen mit wöchentlicher Prüfdisziplin beherrschbar. Die Hinzunahme von KI-Extraktion beseitigt den Engpass der Dateneingabe, rechtfertigt aber möglicherweise nicht die Kosten einer dedizierten Plattform. Der Tabellen-und-E-Mail-Ansatz wird erst ab etwa 25 aktiven Subunternehmern zu einer systematischen Belastung.
25–100 Subunternehmer: Hier ist der Drei-Wege-Vergleich am wichtigsten. Die manuelle Tabellenverfolgung ist jetzt nachweislich unzuverlässig – 23 % der Zertifikate enthalten in dieser Größenordnung Fehler, und verpasste Verlängerungen werden bei über 50 Subunternehmern statistisch unvermeidbar. Ob eine dedizierte Plattform ihr Abonnement rechtfertigt, hängt jedoch von sekundären Faktoren ab: Zahlen Sie bereits für Procore? Verfügen Sie über internes Versicherungs-Know-how? Hat Ihr Team die Kapazität, eine neue Plattform zu erlernen? In dieser Größenordnung bietet KI-Extraktion + strukturierte Tabellen oft das beste Kosten-Nutzen-Verhältnis, insbesondere für Generalunternehmer mit stabilen Subunternehmer-Beziehungen und konsistenten Versicherungsanforderungen über alle Projekte hinweg.
100–250 Subunternehmer: Die Rechnung kippt eindeutig zugunsten dedizierter COI-Plattformen. Der primäre Engpass in dieser Größenordnung ist nicht mehr die Dateneingabe – es sind Ablaufverfolgung und Compliance-Prüfung über Dutzende gleichzeitiger Projekte mit unterschiedlichen Versicherungsanforderungen. KI-Extraktion kann weiterhin Daten in jedes von Ihnen verwendete System einspeisen, aber die Verwaltung von Ablaufdaten und Compliance-Status für 200 Subunternehmer ohne automatisierte Erinnerungen wird zu einer Vollzeitaufgabe. Bei diesem Volumen amortisieren Plattformen wie Billy (baubranchenspezifisch) oder BCS (kostenbewusst mit transparenter Preisgestaltung) ihre Abonnementkosten allein durch Arbeitseinsparungen. Für ein Full-Service-Compliance-Management mit Prüfung durch Versicherungsexperten wird der Batch-COI-Verfolgungsansatz betrieblich notwendig, nicht optional.
2. Sind Sie bereits auf Procore?
Wenn Ihr Team Procore bereits für das Projektmanagement nutzt, ist das Versicherungsmodul der Weg des geringsten Widerstands. Es befindet sich in der Umgebung, in der Ihre Projektmanager bereits arbeiten, was das Problem „einen weiteren Login merken müssen“ eliminiert. Allerdings ist Procores Versicherungsmodul ein Tool zur Compliance-Verfolgung, nicht zur Compliance-Prüfung – es speichert Zertifikate und verfolgt Ablaufdaten, aber die Prüfung von Endorsement-Formulierungen und Deckungsangemessenheit bleibt Ihrem Team überlassen. Billys Side-Panel-Integration oder Jones‘ eingebettete Procore-Integration bieten tiefere Prüfungsmöglichkeiten in derselben Procore-Umgebung, jedoch zu zusätzlichen Kosten.
3. Wer in Ihrem Team prüft die Zertifikate – und was wissen diese Personen über Versicherungen?
Dies ist die Variable, die die meisten Vergleichsartikel ignorieren. Wenn Ihre COI-Prüfung von einer Büroleitung oder einem Junior-Projektkoordinator durchgeführt wird, der darauf geschult wurde, „zu prüfen, dass die Daten nicht abgelaufen sind und der Firmenname übereinstimmt“, arbeiten Sie unabhängig vom verwendeten Tool mit einer erheblichen Compliance-Lücke. Keine Software – KI oder Plattform – ersetzt Versicherungsexpertise. Sie kann kennzeichnen, dass eine Deckungssumme unter einem Schwellenwert liegt, aber sie kann nicht interpretieren, ob die spezifische Formulierung eines Endorsements den Schutz bietet, den Ihr Vertrag verlangt.
Die Plattformen, die CRIS-zertifizierte menschliche Prüfer einbeziehen (BCS Full-Service-Tier, Billy Managed Plan, myCOI), schließen diese Lücke – zu einem Aufpreis. Der Tabellenkalkulationsansatz schließt sie überhaupt nicht; er setzt voraus, dass Ihr Team weiß, worauf es achten muss. Dies ist die Dimension, in der ein COI-Nichtkonformitätsereignis zu einem Millionenanspruch wird – nicht weil jemand vergessen hat, ein Kästchen anzukreuzen, sondern weil er nicht wusste, dass er überhaupt hätte prüfen sollen.
Was auf den meisten Vergleichsseiten auffällig fehlt, ist eine ehrliche Einschätzung dessen, was keiner dieser Ansätze gut bewältigt. Der nächste Abschnitt behandelt die Lücken.
Was keiner der beiden Ansätze vollständig löst
Drei Probleme bestehen unabhängig davon, welchen Weg Sie wählen, fort. Sie im Voraus zu benennen, verhindert die falsche Erwartung, dass ein Werkzeug – Plattform, KI oder Tabellenkalkulation – das Compliance-Risiko vollständig beseitigt.
1. Überprüfung der Police über das Zertifikat hinaus. Ein COI ist eine einseitige Zusammenfassung des Versicherungsschutzes. Es ist nicht die Police selbst. Wenn die Police eines Subunternehmers einen Ausschluss enthält (Höhenbeschränkungen bei Dachdeckerarbeiten, Wohnausschlüsse bei gemischt genutzten Projekten, EIFS-Ausschlüsse), erscheint dieser Ausschluss im vollständigen Policendokument – nicht auf dem ACORD-25-Formular. Keine COI-Tracking-Plattform oder KI-Extraktion liest die vollständige 100-seitige Police. Der einzige Weg, Ausschlüsse auf Policenebene zu erkennen, ist die menschliche Prüfung der vollständigen Police oder die direkte Verifizierung durch den Versicherer. Certificials Smart-COI-Ansatz – der Live-Daten aus Systemen der Versicherungsagenturverwaltung bezieht – ist das, was der Markt zur Lösung dieses Problems am nächsten kommt, aber er ist bei keiner der anderen großen Plattformen verfügbar.
2. Gefälschte oder veränderte Zertifikate. Ein Subunternehmer kann eine PDF bearbeiten, um eine höhere Deckungssumme oder ein späteres Ablaufdatum anzuzeigen. OCR und KI-Extraktion lesen die geänderten Zahlen zuverlässig. Dedizierte COI-Plattformen unterscheiden sich in ihren Betrugspräventionsfunktionen – einige vergleichen mit Versichererdatenbanken, andere verlassen sich auf die selbst gemeldeten Daten des Lieferanten. Keines der dokumentbasierten Werkzeuge (im Gegensatz zu netzwerkbasierten Tools wie Certificial) kann definitiv überprüfen, ob das, was auf der PDF steht, mit dem übereinstimmt, was der Versicherer tatsächlich ausgestellt hat.
3. Das Verhaltensproblem der Subunternehmer. Jedes COI-Tracking-System hängt davon ab, dass Subunternehmer ihre Zertifikate tatsächlich einreichen – pünktlich, am richtigen Ort, mit den richtigen Zusatzvereinbarungen. Eine Plattform mit automatisierten Erinnerungen kann den Nachverfolgungsaufwand reduzieren, aber sie kann den Versicherungsmakler eines Subunternehmers nicht dazu bringen, schneller zu antworten. Diese Einschränkung taucht in Nutzerbewertungen wiederholt auf: Plattformen berichten von „über 90 % Compliance“ bei Subunternehmern, die das System nutzen, aber diejenigen, die es nicht nutzen, bleiben unabhängig davon, welche Plattform oder Tabellenkalkulation Sie verwenden, nicht konform.
Software verändert den Arbeitsablauf. Sie ändert nicht die Tatsache, dass jemand – ein Subunternehmer, sein Makler oder sein Versicherer – die korrekte Dokumentation erstellen muss. Das beste System reduziert die Zeit zwischen Anfrage und Erhalt; es kann die Abhängigkeit nicht vollständig beseitigen.
FAQ: COI-Tracking-Software vs. KI + Tabellenkalkulation
Kann KI ein COI wirklich genau genug lesen, um die manuelle Dateneingabe zu ersetzen?
Bei Standard-ACORD-25-Zertifikaten (die die überwiegende Mehrheit der COIs im US-Bauwesen ausmachen) erreicht die KI-Extraktion eine Genauigkeit von 95–99 % bei klar gedruckten Feldern. Die Technologie liest Text semantisch – sie versteht, dass sich „GEN'L AGGREGATE LIMIT" auf die allgemeine Haftpflicht-Gesamtsumme bezieht, selbst wenn die Bezeichnung zwischen den Zertifikaten leicht variiert. Wo sie an ihre Grenzen stößt: stark mit Wasserzeichen versehene Scans, Zertifikate mit handschriftlichen Anmerkungen und nicht standardisierte Zertifikatsformate. Für diese Randfälle ist eine manuelle Überprüfung der extrahierten Daten weiterhin erforderlich. Doch bei über 90 % der COIs, die als saubere ACORD-Formulare eingehen, entfällt durch die KI-Extraktion der Schritt der manuellen Dateneingabe vollständig.
Was kostet ein Generalunternehmer mit 50 Subunternehmern monatlich tatsächlich?
Dedizierte Plattform: 200–500 $/Monat je nach Plattform und Service-Stufe. BCS-Self-Service bei 0,95 $/Anbieter/Monat = ca. 48 $/Monat für 50 Subunternehmer (plus der kostenlosen Stufe für 25 Anbieter). myCOI ab 200–400 $/Monat. Billy und TrustLayer erfordern Verkaufsgespräche für Angebote, Berichten zufolge liegt der Bereich bei 200–500 $/Monat. Wenn Sie eine verwaltete/Full-Service-Prüfung benötigen (menschliche Versicherungsexperten prüfen Zertifikate), kommen 10–20 $/Anbieter/Jahr zur Basisabonnement hinzu. KI + Tabellenkalkulation: 0 $ für die Tabellenkalkulation, 20–50 $/Monat für KI-Extraktionsguthaben je nach Volumen, plus Arbeitsaufwand – ein Administrator, der 2–3 Stunden/Woche mit Prüfen und Nachverfolgen verbringt, statt 15–20 Stunden/Woche bei manueller Eingabegeschwindigkeit.
Nutzen Subunternehmer die Portale von COI-Tracking-Plattformen tatsächlich?
Die Akzeptanz variiert stark je nach Gewerk und Subunternehmergröße. Größere, etablierte Subunternehmer mit eigenem Verwaltungspersonal nutzen Portale in der Regel problemlos. Kleinere Handwerksbetriebe (2–10 Mitarbeiter), die mit mehreren Generalunternehmern zusammenarbeiten, wehren sich oft dagegen, Konten auf einer weiteren Plattform anzulegen. Deshalb bieten Billy und BCS eine Anmeldung ohne Login an – Subunternehmer laden über einen Link hoch, ohne ein Konto zu erstellen – und deshalb bleibt der Ansatz mit Tabellenkalkulation und E-Mail aus Sicht des Subunternehmers die Option mit der geringsten Hürde. Wenn Ihre Subunternehmerbasis eher aus kleineren Gewerken besteht, priorisieren Sie Plattformen mit Anmeldung ohne Login oder planen Sie unabhängig vom gewählten System mit erheblicher manueller Nachverfolgung.
Kann ich das Versicherungsmodul von Procore anstelle einer dedizierten COI-Plattform verwenden?
Das Versicherungsmodul von Procore übernimmt die grundlegende COI-Erfassung, -Speicherung und -Verfolgung von Ablaufdaten in der Procore-Umgebung, die Ihr Team bereits nutzt. Es ist ausreichend für Generalunternehmer, die (a) bereits Procore verwenden, (b) einfache Versicherungsanforderungen haben, die sich zwischen Projekten kaum unterscheiden, und (c) jemanden im Team haben, der weiß, worauf er in einem COI über Ablaufdaten hinaus achten muss. Es ersetzt keine detaillierte Policenprüfung oder Analyse von Endorsements. Für Teams, die eine tiefere Prüfung benötigen, bieten Billys Seitenleiste und Jones' eingebettete Integration mehr Prüfungstiefe innerhalb der Procore-Oberfläche – gegen Aufpreis.
Ab wie vielen Subunternehmern lohnt sich eine dedizierte Plattform?
Der Konsens aus Nutzerbewertungen und Fallstudien von Anbietern deutet darauf hin, dass der Wendepunkt zwischen 50 und 75 aktiven Subunternehmern liegt. Unter 50 überwiegen die Arbeitseinsparungen durch Automatisierung möglicherweise nicht die Abonnementkosten der Plattform, insbesondere wenn Ihr Team bereits ein gut gepflegtes Tabellensystem hat. Über 75 sind die Kosten eines Plattformabonnements (typischerweise 200–500 $/Monat für mittlere Tarife) geringer als die zusätzlichen Verwaltungsstunden, die für die manuelle Nachverfolgung erforderlich wären – noch bevor die Risikoreduzierung durch automatische Ablaufverfolgung berücksichtigt wird. BCS bietet eine kostenlose Stufe für 25 Anbieter, die als risikoarmer Einstiegspunkt für Generalunternehmer dient, die das Wasser testen möchten, bevor sie sich mit ihrer kostenlosen COI-Tracking-Vorlage für einen kostenpflichtigen Tarif entscheiden.
Übernimmt die KI-Extraktion die Prüfung des Endorsements für zusätzlich Versicherte?
KI kann extrahieren, ob „Zusätzlich Versicherter“ auf der Bescheinigung aufgeführt ist, und die genannte Entität erfassen. Sie kann jedoch nicht bewerten, ob das Endorsement für zusätzlich Versicherte (CG 20 10, CG 20 26, CG 20 37 oder Manuskriptformulare) dem entspricht, was Ihr Vertrag verlangt. Die Art des Endorsements – ob es nur laufende Arbeiten, abgeschlossene Arbeiten oder beides abdeckt – steht im Endorsement-Dokument selbst, nicht in der ACORD-25-Zusammenfassung. Dies ist die größte Einschränkung jedes KI-Extraktionsansatzes für das COI-Management: Er liest, was auf der Seite steht, nicht, was das Dokument rechtlich bedeutet. Plattformen mit CRIS-zertifizierten menschlichen Prüfern erkennen diese Unterschiede; Tabellenkalkulationen und einfache KI-Extraktion tun dies nicht.
Welcher Ansatz passt zu Ihrem Betrieb
Der Markt für Compliance im Bauversicherungswesen hat Bauunternehmen ein Jahrzehnt lang erzählt, dass Tabellenkalkulationen der Feind sind und spezielle Software die Lösung. Die Realität ist differenzierter. Tabellenkalkulationen versagen, wenn sie manuell in großem Umfang befüllt werden. KI-Extraktion beseitigt diese Fehlerquelle – und macht die Tabellenkalkulation zu einem leichten, aber funktionalen Compliance-Tool statt zu einem Risiko, das bei einem Audit an die Oberfläche kommt.
Spezielle COI-Plattformen lösen Probleme, die Tabellenkalkulationen nicht lösen können: automatisierte Ablauf-Erinnerungen, die Subunternehmer ohne manuelle Nachfassaktion erreichen, Prüfprotokolle, die dokumentieren, wer was und wann geprüft hat, und (in verwalteten Service-Stufen) die Prüfung von Endorsement-Formulierungen durch Versicherungsfachleute. Diese Funktionen sind wichtig – in der richtigen Größenordnung. Ein Generalunternehmer, der 30 Subunternehmer über drei Projekte verwaltet, braucht nicht dieselbe Infrastruktur wie ein nationaler Generalunternehmer, der 300 Subunternehmer über 20 Projekte verwaltet.
Die richtige Frage ist nicht „Welches Tool ist besser?“, sondern „Wo liegt bei meiner aktuellen Größe, mit meinem aktuellen Team und meinen aktuellen Tools der Engpass tatsächlich?“ Wenn der Engpass die Dateneingabe ist, löst KI-Extraktion das Problem, ohne dass eine neue Plattform nötig ist. Wenn der Engpass das Ablaufmanagement über eine große Subunternehmer-Basis ist, ist eine spezielle COI-Plattform die passende Investition. Wenn der Engpass Versicherungsexpertise ist – niemand in Ihrem Team weiß, worauf er über Policendaten hinaus achten muss –, löst keine Software das. Das ist eine Entscheidung für Einstellung oder ausgelagerte Compliance.
Die Compliance-Infrastruktur der Bauindustrie holt zu ihrer Projektmanagement-Infrastruktur auf. Procore hat standardisiert, wie Generalunternehmer Zeitpläne und RFIs verwalten. COI-Tracking-Plattformen versuchen dasselbe für die Versicherungs-Compliance. Aber die Tabellenkalkulation – erweitert durch KI-Extraktion – besetzt den Raum zwischen „manuelles Chaos“ und „Unternehmensplattform“, in dem die meisten mittelgroßen Bauunternehmen tatsächlich leben. Die Wahl gehört zu Ihrem Betrieb, nicht zu einer Vergleichstabelle.
Testen Sie KI-Extraktion mit Ihren eigenen COIs. Laden Sie ein paar Subunternehmer-Zertifikate hoch, geben Sie die Felder an, die Sie verfolgen, und sehen Sie, wie lange es dauert, eine befüllte Tabellenzeile zu erhalten – im Vergleich zur manuellen Arbeit. Der Unterschied sagt Ihnen mehr darüber, ob dieser Ansatz zu Ihrem Workflow passt, als jeder Vergleichsartikel.
ImageToTable.ai kostenlos testen