Warum die AIA-G702-Dateneingabe
Bauzahlungszyklen verlangsamt
Die Bauindustrie verliert laut dem Construction Payment Report 2024 von Rabbet jedes Jahr schätzungsweise 280 Milliarden US-Dollar durch langsame Zahlungsprozesse. Diese Zahl hat sich seit 2020 mehr als verdoppelt. Besonders bemerkenswert ist, dass das Formular, das im Zentrum der meisten dieser Zahlungen steht – die AIA-G702-Antrag und Zahlungszertifikat – eines der am stärksten standardisierten Dokumente im amerikanischen Geschäftsleben ist. Jedes Feld hat eine definierte Bedeutung. Jede Spalte hat einen vorgeschriebenen Zweck. Das Formular hat sich seit 1992 kaum verändert. Doch die Daten auf dem Formular werden drei-, vier-, manchmal fünfmal manuell abgetippt, bevor sich auch nur ein Dollar bewegt. Die Standardisierung des Formats hat nie die Standardisierung des Arbeitsablaufs erreicht – und in der Lücke zwischen beiden verschwindet das Geld.
Die wichtigsten Erkenntnisse
- Das am stärksten standardisierte Dokument im amerikanischen Bauwesen – die AIA G702, unverändert seit 1992 – löst den am wenigsten standardisierten Prozess der Branche aus: 300 Werte werden drei- bis fünfmal von Hand abgetippt, wobei eine einzige falsche Ziffer einen 30-tägigen Zahlungszyklus neu startet.
- Subunternehmer warten 56 Tage auf Zahlung, während Hauptunternehmer sie auf 30 Tage schätzen – und 75 % bezahlen Materialien aus eigenen Barreserven und decken wöchentliche Lohnzahlungen mit Geld, das sie noch nicht erhalten haben.
- ImageToTable.ai liest ein G702/G703-PDF, indem es versteht, was Spaltenüberschriften bedeuten – nicht, wo sie auf der Seite stehen – und gibt jede Position, jeden Terminierten Wert und jede Einbehalte-Berechnung als Tabelle aus, wodurch das manuelle Neuabtippen entfällt, das sowohl Fehler als auch Zahlungsverzögerungen verursacht.
Die Formulare sind standardisiert. Die Datenerfassung nicht.
Das AIA G702 und das zugehörige G703 Continuation Sheet erscheinen auf 78 % der gewerblichen Bauprojekte in den Vereinigten Staaten. Entwickelt vom American Institute of Architects, bieten diese Formulare eine strenge Struktur für die Abschlagsrechnung: Das G702 fasst den Vertragswert, genehmigte Änderungsaufträge, frühere Zahlungen, einbehaltene Einbehalte und den aktuell fälligen Betrag zusammen, während das G703 jeden Dollar in Positionen aufschlüsselt, die nach einem Leistungsverzeichnis organisiert sind. Ihr Zweck ist es, eine einzige, überprüfbare Aufzeichnung darüber zu schaffen, welche Arbeiten ausgeführt wurden und welche Zahlung geschuldet ist. In diesem Sinne sind sie erfolgreich — die Formulare selbst sind eindeutig.
Was die Formulare nicht standardisieren, ist, was mit den Daten passiert, nachdem sie auf der Seite gelandet sind. Der typische Zahlungsantrags-Workflow bei einem AIA-abgerechneten Projekt folgt einem ausgetretenen Pfad: Ein Subunternehmer füllt das G703 aus und trägt den Wert der in diesem Zeitraum abgeschlossenen Arbeiten, eingelagerte Materialien, den Fertigstellungsgrad und die kumulierten Summen für jede der 20 bis 50 Positionen ein. Die G702-Zusammenfassung wird dann aus diesen G703-Summen befüllt. Der Subunternehmer reicht das Paket — in der Regel als PDF — beim Hauptunternehmer ein. Der Projektmanager oder Buchhalter des Hauptunternehmers gibt diese Zahlen erneut in das Zahlungsverfolgungssystem des Unternehmens ein, sei es Procore, Sage 300 CRE, Viewpoint Vista oder eine gemeinsame Excel-Arbeitsmappe. Wenn der Projekteigentümer oder Architekt eine unabhängige Prüfung vor der Zertifizierung verlangt — wie es die meisten Verträge unter den AIA A201 General Conditions tun — werden die Daten ein drittes Mal in das System des Eigentümers übertragen. In einigen Fällen verlangt der Kreditgeber des Eigentümers eine vierte Eingabe in eine separate Plattform für Auszahlungsanträge.
Ein einzelnes G703 mit 30 Positionen und 10 Spalten mit Finanzdaten enthält ungefähr 300 einzelne numerische Werte. Bei 12 bis 15 Anträgen pro Monat über fünf aktive Projekte hinweg verarbeitet das Projektmanagement-Team eines Hauptunternehmers etwa 4.500 Zahlen pro Abrechnungszyklus — jede einzelne muss auf Richtigkeit geprüft werden, und die meisten müssen manuell in ein anderes System eingegeben werden als das, in dem sie angekommen sind. Das Formular standardisiert, was die Zahlen bedeuten, nicht, wie sie sich bewegen.
Die AIA G702 und G703 haben das Problem der Darstellungs-Standardisierung vor Jahrzehnten gelöst. Was sie nie adressiert haben — und womit die Branche seither umgeht — ist die Datenerfassungskette, die in dem Moment beginnt, in dem die erste Version des Formulars ausgefüllt wird.
Wenn ein kleiner Dateneingabefehler eine 30-tägige Zahlungsverzögerung auslöst
Ein abgelehnter Zahlungsantrag wird nicht einfach korrigiert und am nächsten Tag erneut eingereicht. In den meisten Bauverträgen ist das Abrechnungsfenster festgelegt – Anträge sind bis zu einem bestimmten Datum jedes Monats fällig, oft am 20. oder 25. Wenn ein Architekt oder Eigentümer einen Zahlungsantrag aus irgendeinem Grund ablehnt – ein Rechenfehler, eine G702-Summe, die nicht mit der G703 übereinstimmt, ein falsch angewandter Einbehaltsatz – muss der Auftragnehmer den Fehler beheben und erneut einreichen. Aber bis die Überarbeitung vorbereitet, geprüft und durch die Genehmigungskette zurückgeschickt ist, ist das Abrechnungsfenster in der Regel geschlossen. Die Zahlung verschiebt sich in den Zyklus des Folgemonats. Ein einziger Dateneingabefehler – eine falsche Ziffer in einer Tabelle mit 300 Werten – kann eine 30-tägige Cashflow-Lücke verursachen.
Einige Fehler sind noch tückischer, weil sie sich über Abrechnungsperioden hinweg verstärken. Die G703 ist als kumulatives Formular aufgebaut: Zeile 6 („Gesamt abgeschlossen und bis heute gelagert") auf der G702 muss mit der Gesamtsumme auf der G703 übereinstimmen, und die kumulative Summe jeder Position in der aktuellen Periode muss der kumulativen Summe der Vorperiode plus der in der aktuellen Periode abgeschlossenen Arbeit entsprechen. Wenn ein Subunternehmer die G703 des Vormonats kopiert, um die Abrechnung dieses Monats zu beginnen, und die Spalte „diese Periode" aktualisiert, aber vergisst, die tatsächlich genehmigten Zahlen des Vormonats zu übertragen, ist jetzt jede Position falsch. Der Architekt lehnt den gesamten Antrag ab – nicht nur die Position mit dem Fehler. Die Uhr wird zurückgesetzt. Und weil der Fehler in der Übertragung liegt, bedeutet das auch, dass die internen Aufzeichnungen des Subunternehmers nicht mit dem übereinstimmen, was der Hauptunternehmer in den Unterlagen hat, was ein Abstimmungsproblem schafft, das bis in den nächsten Abrechnungszyklus hineinreicht.
Dies ist kein seltener Sonderfall. Ein Subunternehmer auf r/Construction beschrieb die monatliche Rechnerei, um unter genau diesen Bedingungen zahlungsfähig zu bleiben: den ersten Zahlungsantrag am 15. Januar einreichen, die erste Zahlung um den 15. März erwarten – ein 60-Tage-Puffer. In dieser Lücke werden Materialien zu Netto-30-Bedingungen bestellt, was 25 Tage bedeutet, in denen der Subunternehmer Einkäufe aus eigener Tasche finanziert, ohne eingehende Zahlungen, die sie decken. „Ich finde es schwierig, dem Cashflow voraus zu sein", schrieben sie, „und wir kommen unangenehm nah daran, die Bank zu sprengen."
Ein abgelehnter Zahlungsantrag ist kein Korrekturereignis. Er ist ein Zahlungszyklus-Reset. Und weil die Ablehnung durch genau das ausgelöst wird, was das Formular nicht verhindern kann – Dateneingabefehler – wird das Formular selbst zu einem stillen Partner bei der Verzögerung.
Die 56-Tage-Lücke, die auf der Seite des Hauptunternehmers niemand sieht
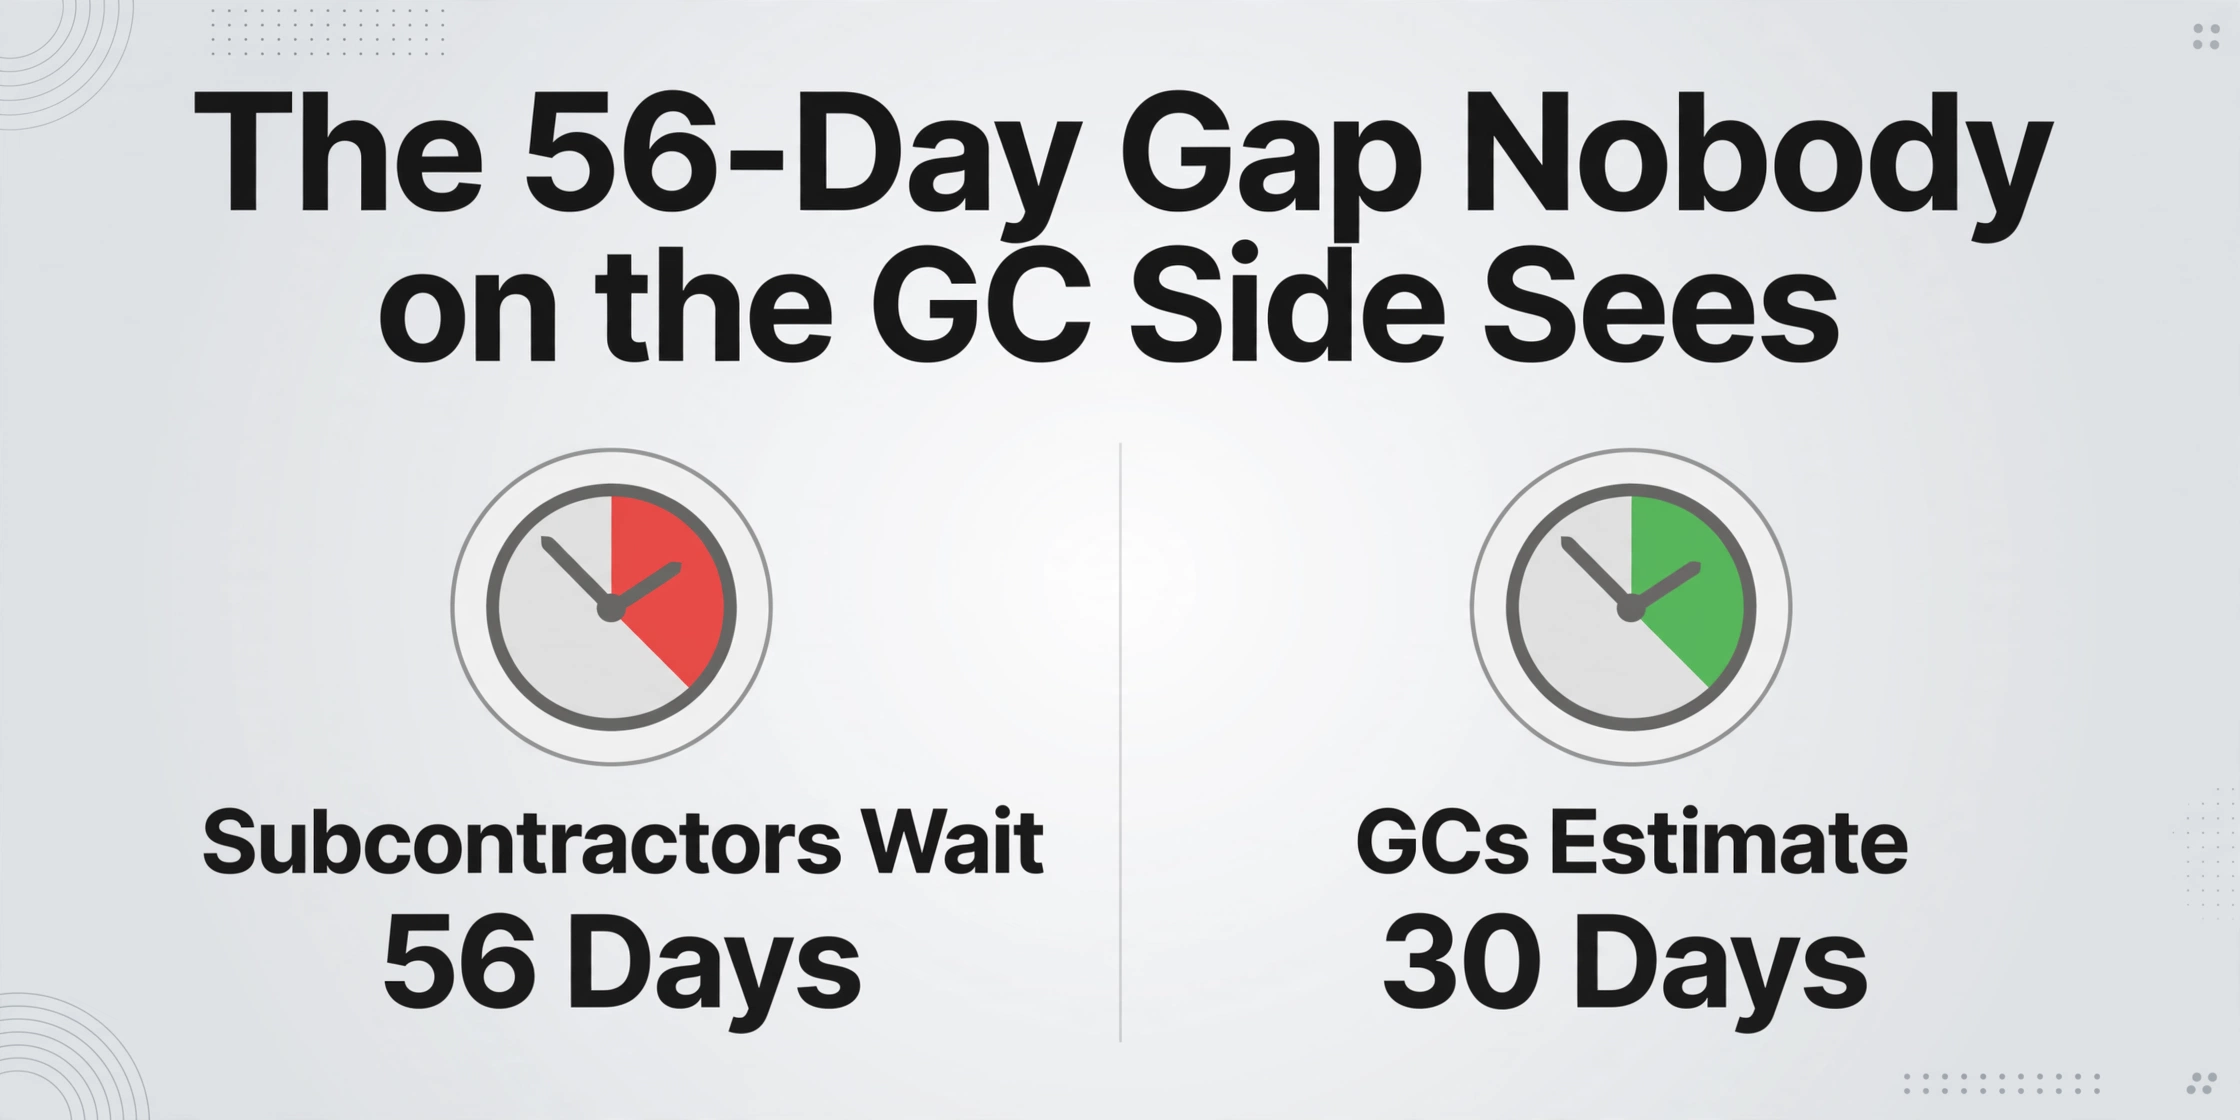
Laut Billds National Subcontractor Market Report 2025 warten Subunternehmer nach Einreichung eines Zahlungsantrags durchschnittlich 56 Tage, bevor sie die Zahlung erhalten. Hauptunternehmer schätzen die Wartezeit auf dieselbe Frage hin auf 30 Tage. Diese 26-Tage-Wahrnehmungslücke ist nicht trivial – sie bedeutet, dass die Personen, die den Zahlungszeitplan kontrollieren, wirklich nicht verstehen, wie lange die Personen, die auf Zahlung warten, tatsächlich warten. Von oben sieht die Pipeline kürzer aus als von unten.
Die Lücke wird größer, wenn man über einen einzelnen Zahlungszyklus hinausblickt. Sitelines State of Subcontractor Billing 2025 ergab, dass nur 5 % der Subunternehmer konsequent pünktlich bezahlt werden. Die übrigen 95 % warten durchschnittlich 96 Tage – mehr als drei Monate – von der Arbeitsabnahme bis zum Zahlungseingang. Die Construction Financial Management Association (CFMA) verfolgt die Days Sales Outstanding (DSO) als zentrale Finanzkennzahl für Bauunternehmen. CreditPulses Branchen-Benchmarks 2025 setzen den durchschnittlichen DSO im Baugewerbe bei 83 Tagen an, verglichen mit rund 60 Tagen über alle US-Branchen hinweg. Ausbauunternehmen liegen im Schnitt bei 77 Tagen. Ingenieur- und Bauunternehmen erreichen 100 Tage. Zum Vergleich: Der von Baufinanzanalysten genannte gesunde DSO-Zielwert liegt bei 45 Tagen – etwa die Hälfte des Branchendurchschnitts.
Was diese Zahlen mit dem Dateneingabeproblem verbindet, ist die Kettenreaktion, die in jeden Abrechnungszyklus eingebaut ist. Jede manuelle Neueingabe einer Zahl – von der Subunternehmer-Tabelle zur Procore-Instanz des Hauptunternehmers, vom System des Hauptunternehmers zum Auszahlungsantrag des Eigentümers, von der Prüfung des Eigentümers zur Verifizierung des Kreditgebers – schafft eine neue Gelegenheit für Abweichungen. Jede Abweichung erfordert eine Klärungs-E-Mail. Jede Klärungs-E-Mail fügt dem Prüfzeitplan ein oder zwei Tage hinzu. Am Ende der Kette hat der Subunternehmer, der die ursprüngliche G703 vor 56 Tagen eingereicht hat, keine Sicht darauf, welche dieser Neueingaben die Verzögerung verursacht hat – nur, dass die Zahlung nicht eingegangen ist.
Der PYMNTS- und American-Express-Bericht 2025 zu verspäteten Bauzahlungen ergab, dass 69 % der Bauunternehmen Zahlungen weiterhin per Papierscheck vornehmen. Manuelle Zahlungssysteme, so der Bericht, „verstärken die Liquiditätsprobleme in Bauprojekten". Jeder gedruckte Scheck enthält auch einen Zahlungsbeleg, der die abgegoltenen Zahlungsanträge benennt, und dieser Beleg muss in das Verbindlichkeiten-Hauptbuch eingegeben werden, bevor die Zahlung verbucht werden kann. Hauptunternehmer in derselben Umfrage nannten kreditgeberbedingte Verzögerungen (38 %) und Prozessmanagement-Probleme (27 %) als ihre beiden größten Hindernisse für pünktliche Zahlungen – beide Kategorien umfassen die Zeit, die für den Abgleich von Daten über mehrere Systemeinträge hinweg aufgewendet wird.
Wer zahlt letztendlich für all diese Verzögerungen
Es ist verlockend, langsame Zahlungszyklen als branchenweite Ineffizienz darzustellen – eine abstrakte Zahl von 280 Milliarden Dollar, die dem Sektor als Ganzes gehört. Doch Ineffizienz bei Bauzahlungen verteilt sich nicht gleichmäßig. Sie konzentriert sich am unteren Ende der Zahlungskette. Subunternehmer kaufen Materialien, bezahlen Arbeitskräfte und tragen Versicherungskosten, bevor sie einen einzigen Dollar vom Hauptunternehmer erhalten. Sie gewähren damit faktisch jedem Projekt, an dem sie arbeiten, Kredit – Kredit, den sie nicht freiwillig gewähren und den sie nicht in ihre Angebote einpreisen können, ohne unkonkurrenzfähig zu werden.
Die Umfrage von Billd aus dem Jahr 2025 beziffert, wie das in der Praxis aussieht: 75 % der Subunternehmer bezahlen Materialien aus ihren eigenen Barreserven, während sie auf Zahlungen warten. Jeder dritte Subunternehmer hat auf private Ersparnisse oder Altersvorsorge zurückgegriffen, um Liquiditätslücken zu überbrücken, die durch verspätete Zahlungen entstanden sind. Der Anteil der Subunternehmer, die Materialkosten aus eigener Tasche decken, stieg von 66 % im Jahr 2021 auf 73 % im Jahr 2023 und liegt seitdem konstant über 75 % – ein Trend, der in die falsche Richtung zeigt, selbst während sich die Gesamtwirtschaft stabilisiert hat. Und 86 % der Subunternehmer decken Lohnkosten – wöchentliche Lohnzahlungen für ihre Crews – während sie auf Forderungen warten, die 56 bis 96 Tage ausstehen. Subunternehmer fungieren im Wesentlichen als Working-Capital-Kreditgeber der Bauindustrie – nur ohne Zinssatz.
Staatliche Prompt-Payment-Gesetze existieren, um dieses Ungleichgewicht anzugehen. Der Prompt Payment Act in Kalifornien verlangt, dass Eigentümer privater Projekte Hauptunternehmer innerhalb von 30 Tagen nach ordnungsgemäßer Rechnungsstellung bezahlen, mit einer monatlichen Strafzins von 2 % bei verspäteten Zahlungen. Ab Januar 2026 hat Kalifornien zudem Einbehalte bei privaten Projekten auf 5 % gedeckelt – eine Anerkennung dafür, dass das Einbehalten von 10 % jeder Abschlagszahlung über Jahre hinweg eine enorme Belastung für das Working Capital von Subunternehmern darstellt. Texas verlangt gemäß Kapitel 28 seines Property Code, dass Eigentümer innerhalb von 35 Tagen zahlen, und schreibt vor, dass Auftragnehmer Zahlungen innerhalb von 7 Tagen nach Erhalt an Subunternehmer weiterleiten. Beide Bundesstaaten erlauben Auftragnehmern, die Arbeit auszusetzen, wenn unbestrittene Beträge unbezahlt bleiben. Doch diese Gesetze regeln die Zahlung nachdem ein korrekter Antrag eingereicht und genehmigt wurde. Sie adressieren nicht die Wochen der Verzögerung, die bevor der Antrag als korrekt gilt – der Dateneingabe- und Prüfungsengpass, den die meisten Auftragnehmer als „den Abrechnungszyklus" selbst erleben.
Die gesetzlichen Schutzbestimmungen greifen erst an der Ziellinie, nicht am Startblock. Und der Startblock – wo ein Subunternehmer mit dem G703 des Vormonats, einer neuen Tabellenkalkulation und 300 zu übertragenden Werten dasitzt – ist für das Gesetz völlig unsichtbar.
Die Extraktionsebene, die die Formulare selbst übersehen haben
Als die AIA die G702 und G703 in den frühen 1990er-Jahren entwarf — die Ausgabe von 1992 ist bis heute die am weitesten verbreitete Version —, bestand das Problem, das die Formulare lösen sollten, in der Konsistenz. Ein standardisiertes Format bedeutete, dass alle Beteiligten eines Projekts dieselbe Abrechnungssprache sprachen, was Streitigkeiten darüber reduzierte, was einen ordnungsgemäßen Zahlungsantrag ausmacht. Die dem Design zugrunde liegende Annahme war, dass die Formulare selbst, einmal standardisiert, die einzige maßgebliche Aufzeichnung sein würden — einmal ausgefüllt, einmal geprüft, einmal zertifiziert.
Was die Entwickler nicht vorhersehen konnten, war die Vielzahl an Softwaresystemen, die jeweils ihre eigene Kopie derselben Daten benötigen würden. Das G702/G703-Formular wurde zur Präsentationsebene — die PDF, die zwischen den Parteien zirkuliert —, aber jede Partei benötigte die Daten in dieser PDF dennoch in ihrem eigenen System: die QuickBooks- oder Jonas-Premier-Software des Subunternehmers, Procore oder Viewpoint Vista des Hauptunternehmers, Acumatica Construction Edition des Eigentümers, die Draw-Management-Plattform des Kreditgebers. Das Standardformular standardisierte die Oberfläche, aber nicht die darunterliegende Ebene. Und die Überbrückung der Lücke zwischen beiden — das Lesen des Formulars und das Übertragen seiner Daten in ein anderes System — blieb eine vollständig manuelle Tätigkeit.
Hier kommt KI-gestützte Dokumentenextraktion ins Spiel — nicht eine weitere Projektmanagement-Plattform, sondern das fehlende Puzzleteil. Anstatt jede Partei in der Zahlungskette zu zwingen, dieselbe Software einzuführen — ein Koordinationsproblem, das seit drei Jahrzehnten einer Lösung widersteht —, fügen Extraktionstools eine schlanke Datenschicht zwischen Formular und System ein. Sie geben die Spaltennamen an, die Sie erfassen möchten — „Position Beschreibung", „Terminierter Wert", „Arbeit abgeschlossen in diesem Zeitraum", „Gesamt abgeschlossen und gelagert bis heute", „Einbehalte" — und das Tool liest die PDF, lokalisiert jeden Wert, indem es versteht, was die Spaltenüberschriften bedeuten, statt wo sie auf der Seite stehen, und gibt eine strukturierte Tabelle aus. Dieser Ansatz, genannt Spaltennamen-Extraktion, funktioniert anders als vorlagenbasierte OCR: Statt auf jedem Formular Felder einzurahmen, geben Sie die benötigten Feldnamen ein, und die KI findet die entsprechenden Werte überall im Dokument basierend auf semantischem Verständnis des Formularlayouts. Die Ausgabe ist eine Tabellenkalkulation — Excel oder CSV —, die direkt in das jeweilige System jeder Partei übernommen werden kann.
Das Formular ändert sich nicht. Der Einreichungsworkflow ändert sich nicht. Der Subunternehmer füllt weiterhin die G703 aus und reicht die PDF ein. Der Hauptunternehmer prüft sie weiterhin. Was sich ändert, ist, dass niemand mehr 300 Zahlen von einem Bildschirm in einen anderen abtippen muss. Die Extraktionsebene liest die PDF und liefert die Daten als strukturierte Spalten, wodurch die manuelle Neueingabe entfällt, die sowohl Fehler als auch Verzögerungen verursacht. Für eine detaillierte Anleitung, wie dies speziell mit G702- und G703-Formularen funktioniert — einschließlich Vertragssummen, Einbehaltsberechnungen und Positionsextraktion — siehe unsere Schritt-für-Schritt-Anleitung zur Extraktion von AIA-G702-Zahlungsantragsdaten in Tabellenkalkulationen. Wenn Sie die Dateneingabe von Dokumenten breiter automatisieren möchten, finden Sie auf unserer Seite automatisierte Dateneingabe, wie Spaltennamen-Extraktion über Dokumenttypen hinweg funktioniert.
Die AIA-Formulare standardisieren, was die Daten aussagen. Eine Extraktionsebene standardisiert, wie sich die Daten bewegen. Die Kombination beider verwandelt einen Zahlungsantrag von einem Dokument, das neu abgetippt werden muss, in eine Datenquelle, die gelesen werden kann — und das ist der Unterschied zwischen einem 56-tägigen Zahlungszyklus und einem, der in Tagen gemessen wird, nicht in Wochen.
FAQ
Warum verursacht ein abgelehnter G702/G703-Zahlungsantrag eine so lange Verzögerung?
Die meisten Bauverträge legen ein festes monatliches Abrechnungsfenster fest – Anträge, die nach der Frist eingereicht oder nach einer Ablehnung erneut eingereicht werden, warten in der Regel bis zum nächsten Monatszyklus. Eine Ablehnung aufgrund eines Rechenfehlers oder einer Abweichung zwischen den G702- und G703-Summen erfordert nicht nur eine Korrektur; sie setzt effektiv die 30- bis 45-tägige Genehmigungsfrist zurück. Bis der korrigierte Antrag erneut eingereicht, geprüft, zertifiziert und bezahlt ist, kann die ursprüngliche Arbeit bereits 90 Tage oder mehr zurückliegen.
Verursachen Hauptunternehmer diese Verzögerungen absichtlich?
Die meisten Verzögerungen sind nicht beabsichtigt – sie sind verfahrensbedingt. Projektmanager und Buchhalter des Hauptunternehmers bearbeiten jeden Monat Zahlungsanträge von mehreren Subunternehmern über mehrere Projekte hinweg. Jeder Antrag erfordert eine Prüfung: dass die G703-Positionen in der Summe der G702-Gesamtsumme entsprechen, dass die Übertragswerte mit der Vorperiode übereinstimmen, dass Einbehalte gemäß Vertrag mit dem korrekten Satz angewendet werden und dass die unterstützenden Dokumente (Lien-Verzichte, Nachtragsaufträge, Versicherungsnachweise) vollständig sind. Die Prüfung selbst ist notwendig. Was sie langsam macht, ist, dass die geprüften Daten in einer PDF-Datei vorliegen, während die Prüfwerkzeuge in einer Tabellenkalkulation leben – und diese Lücke zu überbrücken erfordert manuelle Eingaben.
Wie unterscheidet sich die Dokumentenextraktion von Bauprojektmanagement-Software wie Procore?
Procore, Viewpoint Vista, Sage 300 CRE und ähnliche Plattformen sind vollständige Projektmanagement-Ökosysteme – sie decken Kalkulation, Terminplanung, Dokumentenkontrolle, Feldkommunikation und Abrechnung in einem System ab. Die Dokumentenextraktion ist ein schlankeres, leichteres Werkzeug: Sie liest eine PDF-Datei (wie ein G702/G703-Paket), extrahiert die strukturierten Daten und gibt sie als Tabellenkalkulation aus. Sie ersetzt keine PM-Plattform; sie sitzt zwischen der PDF-Datei und dem System, das Sie bereits verwenden, und eliminiert den Schritt der manuellen Dateneingabe. Dies ist besonders nützlich, wenn verschiedene Parteien im selben Projekt unterschiedliche PM-Plattformen verwenden – das Extraktionswerkzeug arbeitet mit der PDF-Datei selbst, unabhängig davon, welches System die Daten letztendlich empfängt.
Helfen Prompt-Payment-Gesetze Subunternehmern tatsächlich, schneller bezahlt zu werden?
Staatliche Prompt-Payment-Gesetze legen gesetzliche Fristen und Verzugszinsen für verspätete Zahlungen fest. Der California Prompt Payment Act verlangt beispielsweise, dass private Projekteigentümer innerhalb von 30 Tagen zahlen, und sieht 2 % monatliche Zinsen auf verspätete Zahlungen vor. Texas verlangt eine Zahlung des Eigentümers innerhalb von 35 Tagen und eine Weitergabe an nachgelagerte Parteien innerhalb von 7 Tagen. Diese Gesetze bieten wichtige Rechtsmittel, nachdem ein ordnungsgemäß eingereichter Antrag zertifiziert wurde. Sie befassen sich jedoch nicht mit der Verzögerung vor der Zertifizierung – den Wochen, die mit der Korrektur von Dateneingabefehlern, dem Abgleich von Übertragungsdifferenzen und dem Warten auf mehrere Prüfungsebenen verbracht werden. Diese Verzögerung liegt außerhalb des Anwendungsbereichs der Prompt-Payment-Gesetze, in der Lücke zwischen Formulareinreichung und Formularzertifizierung.
Was ist der Unterschied zwischen Pay-if-Paid- und Pay-when-Paid-Klauseln in Bauverträgen?
Eine Pay-when-Paid-Klausel legt den Zeitpunkt fest: Der Hauptunternehmer muss den Subunternehmer innerhalb einer angemessenen Frist nach Erhalt der Zahlung vom Eigentümer bezahlen – sie regelt, wann die Zahlung erfolgt. Eine Pay-if-Paid-Klausel geht weiter und macht den Zahlungserhalt des Hauptunternehmers vom Eigentümer zu einer aufschiebenden Bedingung für jede Verpflichtung zur Zahlung an den Subunternehmer – sie verlagert das Risiko der Nichtzahlung durch den Eigentümer vollständig auf den Subunternehmer. Die Bundesstaaten behandeln Pay-if-Paid-Klauseln unterschiedlich: Gerichte in Kalifornien haben sie für nicht durchsetzbar befunden, da sie faktisch die Rechte aus dem Bauhandwerkerpfandrecht aufheben, während Texas sie zulässt, wenn sie ausdrücklich und eindeutig sind. In der Praxis verlängern beide Klauseltypen die Wartezeit des Subunternehmers auf Zahlung – und beide verstärken die Kosten jedes Dateneingabefehlers, der dem vorgelagerten Genehmigungsprozess Tage oder Wochen hinzufügt.
Ist das nur ein Problem für große gewerbliche Auftragnehmer oder betrifft es auch kleinere Subunternehmer?
Kleinere Subunternehmer sind überproportional betroffen. Große Hauptunternehmer und Spezialunternehmer mit eigenem Buchhaltungspersonal können Zahlungszyklen von 56 bis 96 Tagen durch Kreditlinien, Barreserven oder Lieferantenbeziehungen mit verlängerten Zahlungszielen abfedern. Ein kleiner Subunternehmer mit drei Kolonnen, wöchentlicher Lohnabrechnung und keiner Kreditlinie hat keinen solchen Puffer. Daten aus Billds National Subcontractor Market Report 2025 zeigen, dass 75 % der Subunternehmer Materialien aus eigener Tasche bezahlen, während sie auf Zahlung warten – und je kleiner das Unternehmen, desto wahrscheinlicher ist es, dass es auf persönliche Ersparnisse oder Altersvorsorgefonds zurückgreift, um die Lücke zu überbrücken. Für einen Subunternehmer mit 400.000 $ unter Vertrag, verteilt auf mehrere Projekte, kann eine einzige 30-tägige Zahlungsverzögerung durch einen abgelehnten Zahlungsantrag bedeuten, dass die Lohnzahlung ausfällt.
Können handelsübliche KI-Extraktionstools sowohl die G702-Zusammenfassung als auch die G703-Positionen verarbeiten?
Die G702 und G703 stellen unterschiedliche Extraktionsherausforderungen dar. Die G702 ist eine einseitige Zusammenfassung mit etwa 10 einzelnen Feldern – Vertragssumme, Nachtragsangebote, Einbehalte, frühere Zahlungen, aktueller fälliger Betrag. Diese sind relativ unkompliziert zu extrahieren. Die G703 ist ein mehrseitiges Fortsetzungsblatt mit potenziell Hunderten von Positionszeilen, die jeweils Werte über mehrere Spalten enthalten, deren Zeilenintegrität gewahrt bleiben muss – der Wert in Spalte D in Zeile 12 muss korrekt der Positionsbeschreibung in Spalte B in Zeile 12 zugeordnet werden. Allgemeine KI-Extraktionstools können die G702-Felder verarbeiten, verlieren aber bei der G703 die Zeilenausrichtung. Tools, die für die strukturierte Dokumentextraktion entwickelt wurden, wie die Spaltennamen-Extraktion von ImageToTable.ai, bewahren die Zeilenintegrität, indem sie jede Spalte als benanntes Feld über alle Zeilen behandeln – so wird „Work Completed This Period" als einzelne Spalte mit einem Wert pro Position extrahiert. Eine vollständige Anleitung finden Sie in unserem Leitfaden zum automatischen Extrahieren von AIA-G702/G703-Zahlungsantragsdaten.